


Mercado global del vitíligo, por tipo (vitíligo segmentario, vitíligo no segmentario, otros), tratamiento (medicamentos, terapias, cirugía, otros), presentación (oral, inyectable, cremas, gel, ungüento, otros), vía de administración (oral, parenteral, tópica, otros), usuarios finales (hospitales, clínicas especializadas, atención domiciliaria, otros), canal de distribución (farmacia hospitalaria, farmacia minorista, farmacia en línea, otros): tendencias del sector y pronóstico hasta 2029
¿Cuál es la tasa de tamaño y crecimiento del Vitiligo
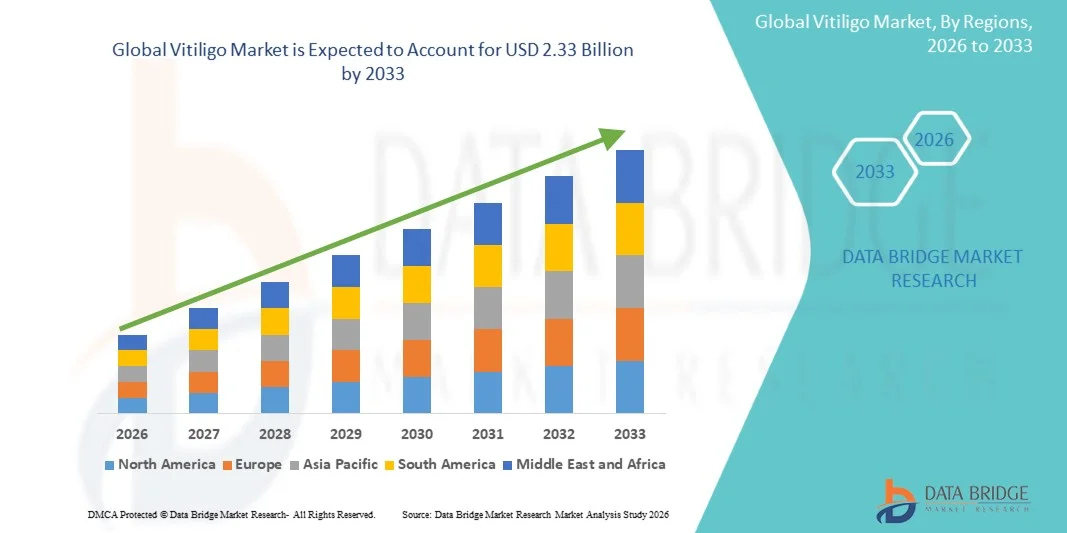
- Según Data Bridge Market Research Analysis global Vitiligo market size was valued atUSD 1.43 billion in 2025y se espera que alcanceUSD 2.33 billion en 2033, en unaCAGR of 6.30%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia del vitiligo a nivel mundial, el aumento de la conciencia sobre los trastornos de pigmentación de la piel y los avances continuos en opciones de tratamiento dermatológico como fototerapia, inmunomoduladores tópicos e inhibidores de JAK, lo que lleva a mejorar los resultados de la gestión de enfermedades
- Además, la creciente demanda de pacientes de terapias de repigmentación efectivas a largo plazo, el creciente enfoque en el bienestar cosmético y psicológico, y la ampliación del acceso a la atención especializada de dermatología están estableciendo soluciones de Vitiligo como un segmento importante del tratamiento dermatológico moderno. Estos factores convergentes están acelerando la captación de soluciones Vitiligo, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1,43 billion
- Valor de mercado esperado (2033):USD 2.33 billion
- CAGR prefabricado (2026–2033):6.30%
¿Cuáles son los principales Takeaways de Vitiligo
- Los tratamientos Vitiligo, incluyendo corticosteroides tópicos, inhibidores de calcineurina, fototerapia (NBUVB), terapia de despigmentación y tratamientos inhibidores JAK emergentes, son componentes cada vez más vitales de la dermatología moderna debido a su papel en la gestión de la pérdida de pigmentación, la mejora de la repigmentación de la piel y la mejora de la calidad de vida del paciente
- La creciente demanda de tratamientos Vitiligo se alimenta principalmente por el aumento de la prevalencia mundial de trastornos de la piel autoinmune, el aumento de la conciencia sobre los impactos cosméticos y psicológicos del vitiligo y los avances continuos en terapias dermatológicas específicas y tecnologías de tratamiento basadas en la luz
- América del Norte dominaba el mercado vitiligo con la mayor cuota de ingresos de aproximadamente 38,6% en 2025, caracterizada por una infraestructura avanzada de atención de dermatología, una fuerte adopción de terapias innovadoras, una alta conciencia de los pacientes y una presencia significativa de las principales empresas farmacéuticas y dermatológicas, especialmente en los Estados Unidos.
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado vitiligo durante el período previsto debido al aumento de la población de pacientes, el aumento del gasto sanitario, la mejora del acceso a tratamientos dermatológicos, el aumento de las campañas de sensibilización y la ampliación de las clínicas de dermatología especializada en India, China y Asia sudoriental
- El segmento Vitiligo No Segmental dominó la mayor cuota de ingresos del mercado del 72,4% en 2025, impulsado por su mayor prevalencia global y naturaleza progresiva crónica
Report Scope and Vitiligo Market Segmentation
|
Atributos |
Vitiligo Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el Vitiligo
“Mejora de la innovación y expansión de los enfoques de tratamiento avanzado”
- Una tendencia significativa y aceleradora en el mercado mundial de Vitiligo es el enfoque creciente en las innovaciones terapéuticas avanzadas destinadas a abordar la repigmentación, la modulación inmune y la gestión de enfermedades a largo plazo. Aumentar la comprensión del vitiligo como condición autoinmune está impulsando la investigación hacia terapias específicas en lugar de enfoques sintomáticos convencionales
- Por ejemplo, los inhibidores Janus kinase (JAK) como la crema ruxolitinib han surgido como un tratamiento tópico de gran avance, demostrando resultados significativos de repigmentación en pacientes no escépticos. En varios entornos clínicos de América del Norte y Europa, los dermatólogos están recetando cada vez más inhibidores JAK como parte de regímenes combinados con fototerapia para mejorar las tasas de respuesta al tratamiento
- Otro desarrollo clave es la expansión de la fototerapia de banda angosta UVB (NB-UVB) como un estándar de atención para casos de vitiligo generalizados. Hospitales y clínicas de dermatología en países como la India, los Estados Unidos y Alemania están reportando una mayor adopción de NB-UVB debido a su mejor perfil de seguridad y eficacia en la estimulación de la actividad de melanocitos
- Además, los enfoques de medicina regenerativa como el trasplante de melanocitos y las técnicas de injerto celular están ganando tracción, especialmente para casos de vitiligo estables. Centros de dermatología especializados en Japón y Corea del Sur están promoviendo procedimientos de repigmentación quirúrgica que ofrecen mejores resultados cosméticos para pacientes con enfermedad localizada
- También hay creciente interés en terapias combinadas que integran inmunosupresores, antioxidantes y suplementos de vitaminas para mejorar la respuesta general del tratamiento. Este enfoque multimodal está ayudando a los dermatólogos a adaptar planes de tratamiento basados en la gravedad, distribución y patrones de respuesta específicos para el paciente
- A nivel mundial, el aumento de las campañas de sensibilización, la mejora de las tasas de diagnóstico y la ampliación de la infraestructura de dermatología contribuyen a una intervención anterior, que es fundamental para lograr mejores resultados en materia de repigmentación
Vitiligo Market Dynamics
Conductor
“Rising Disease Awareness and Expanding Dermatology Care Infrastructure”
- La creciente conciencia global del vitiligo como trastorno crónico de la piel autoinmune es un conductor clave que apoya la expansión del mercado. Iniciativas de salud pública, grupos de defensa de pacientes y programas de educación de dermatología están ayudando a reducir el estigma y fomentando el diagnóstico y tratamiento previos buscando comportamiento
- Por ejemplo, en 2024–2025, varias asociaciones de dermatología en países como la India, el Reino Unido y los Estados Unidos han lanzado campañas de sensibilización que promueven la detección temprana y la intervención oportuna para los trastornos pigmentarios. Estas iniciativas han mejorado significativamente las tasas de consulta de pacientes en clínicas de dermatología
- La ampliación del acceso a la atención de dermatología, en particular en las economías emergentes, también está apoyando el crecimiento del mercado. El establecimiento de clínicas especializadas de piel y servicios de teledermatología en regiones como Asia-Pacífico y América Latina está mejorando el acceso a consultas especializadas y la planificación del tratamiento
- Además, el aumento del gasto sanitario y el apoyo gubernamental a la investigación dermatológica están permitiendo una adopción más amplia de terapias avanzadas, incluyendo fototerapia y nuevos agentes tópicos
- Aumentar la aceptación social y reducir el estigma asociado con las condiciones visibles de la piel también alientan a más pacientes a buscar tratamiento médico en lugar de ocultar cosméticamente, ampliando aún más la piscina de pacientes abordables
Restraint/Challenge
“Opciones curativas limitadas a largo plazo y variabilidad de tratamiento elevado”
- Uno de los principales desafíos en el mercado vitiligo es la falta de una cura definitiva y la respuesta muy variable a las terapias existentes. Si bien existen varias opciones de tratamiento, los resultados difieren significativamente entre los pacientes, lo que hace que la gestión de enfermedades a largo plazo sea impredecible
- Por ejemplo, algunos pacientes responden bien a la fototerapia y a los inmunomoduladores tópicos, mientras que otros experimentan una represalia mínima incluso después del tratamiento prolongado, lo que conduce a la discontinuación o fatiga del tratamiento. Esta variabilidad complica los protocolos de tratamiento estandarizados en entornos clínicos
- Otro reto clave es la naturaleza crónica y recaída del vitiligo, donde las áreas repigmentadas pueden recaer después de la discontinuación de la terapia o debido a la reactivación inmunitaria. Esto crea la necesidad de una terapia prolongada de mantenimiento, aumentando la carga general del tratamiento para los pacientes
- Además, el acceso a terapias avanzadas como los inhibidores de JAK y la fototerapia sigue siendo limitado en varias regiones de bajos y medianos ingresos debido a altos costos y limitaciones de infraestructura. Esto crea disparidades en la disponibilidad de tratamiento en los mercados mundiales
- La carga psicológica asociada a la despigmentación de la piel visible también afecta la adherencia al tratamiento, ya que los pacientes pueden experimentar ansiedad, depresión o menor calidad de vida, complicando aún más los resultados de la gestión a largo plazo
- Hacer frente a estos desafíos mediante la investigación continua de soluciones duraderas de tratamiento, una mayor asequibilidad de terapias avanzadas y un mayor acceso a la atención de dermatología será esencial para el crecimiento sostenido del mercado
¿Cómo está el Vitiligo Segmented
El mercado se segmenta por tipo, tratamiento, forma de dosificación, vía de administración, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado Vitiligo se segmenta en Vitiligo Segmental, Vitiligo No Segmental y Otros. El segmento No Segmental Vitiligo dominaba la mayor cuota de ingresos del mercado del 72,4% en 2025, impulsada por su mayor prevalencia mundial y su naturaleza progresiva crónica. Es la forma más comúnmente diagnosticada de vitiligo, afectando a pacientes con despigmentación simétrica en múltiples regiones del cuerpo. Aumentar la conciencia y las consultas dermatológicas tempranas soportan mayores tasas de diagnóstico. El aumento de la demanda de soluciones de tratamiento a largo plazo como fototerapia e inmunomoduladores tópicos fortalece aún más el segmento. Ampliar la disponibilidad de biológicas avanzadas aumenta la absorción del tratamiento. La investigación clínica fuerte se centra en casos no escépticos refuerza el dominio del mercado. Las crecientes campañas de sensibilización de los pacientes contribuyen a la intervención temprana y a la atención sostenida.
Se espera que el segmento de Vitiligo Segmental sea testigo de la tasa de crecimiento más rápida del 21,8% entre 2026 y 2033, impulsada por su fase inicial y rápida estabilización, que permite estrategias de intervención selectivas. Aunque es menos común, requiere enfoques de tratamiento especializados como fototerapia temprana y opciones quirúrgicas. El aumento de las tasas de diagnóstico pediátrico está impulsando la toma de conciencia y tratamiento. Los avances en el injerto de piel y terapias celulares están mejorando los resultados. El aumento de las consultas de dermatología apoyan la gestión temprana de las enfermedades. El creciente enfoque en la restauración cosmética acelera aún más la demanda. Ampliar la investigación en terapias vitiligo localizadas fortalece el crecimiento del segmento.
- Por tratamiento
Sobre la base del tratamiento, el mercado Vitiligo se segmenta en Medicamentos, Terapias, Cirugía y Otros. El segmento de Medicaciones mantuvo la mayor cuota de ingresos del mercado del 46,9% en 2025, impulsada por el uso generalizado de corticosteroides, inhibidores de calcineurina, e inhibidores emergentes de JAK para la repigmentación. Las terapias basadas en drogas siguen siendo el enfoque de primera línea para la mayoría de los pacientes debido a la accesibilidad y facilidad de uso. Aumentar la prescripción de tratamientos tópicos y sistémicos es compatible con el dominio del segmento. Aumentar las aprobaciones de nuevas terapias dirigidas aumenta la expansión del mercado. La fuerte preferencia dermatológica para la gestión farmacológica refuerza la demanda. Aumentar la adhesión de los pacientes a los medicamentos a largo plazo apoya aún más el crecimiento.
Se espera que el segmento de Terapias sea testigo de la CAGR más rápida del 24,7% de 2026 a 2033, impulsada por la adopción creciente de fototerapia y enfoques de tratamiento combinado. La terapia UVB de banda estrecha es ampliamente utilizada para su eficacia en la actividad de melanocito estimulante. Aumentar la disponibilidad de clínicas de dermatología avanzadas es compatible con el acceso. La creciente preferencia de los pacientes por tratamientos no invasivos aumenta la adopción. Aumentar evidencia clínica que apoye terapias combinadas mejora los resultados. Ampliar cobertura de seguro para fototerapia fortalece la penetración del mercado. La innovación continua en dispositivos basados en la luz impulsa el crecimiento del segmento.
- Por Formulario de Dosificación
Sobre la base de la forma de dosificación, el mercado Vitiligo se segmenta en Oral, Inyectable, Cremas, Gel, Ungüento y Otros. El segmento Creams representó la mayor cuota de ingresos del mercado del 39,6% en 2025, impulsada por su aplicación directa de la piel, facilidad de uso y alto cumplimiento del paciente. Los corticosteroides tópicos e inhibidores de la calcineurin son ampliamente prescritos para el vitiligo localizado. La fuerte disponibilidad de formulaciones dermatológicas apoya el dominio. Los efectos secundarios inferiores en comparación con las terapias sistémicas aumentan la preferencia. El aumento del uso en los ajustes de dermatología ambulatoria aumenta aún más la demanda. Ampliar la innovación de productos en formulaciones tópicas refuerza el liderazgo del mercado.
Se espera que el segmento inyectable sea testigo de la tasa de crecimiento más rápida del 25,3% entre 2026 y 2033, impulsada por la adopción creciente de tratamientos biológicos y avanzados de inmunoterapia. Inhibidores JAK inyectables y otras terapias dirigidas están ganando aceptación clínica. Aumentar la demanda de tratamiento sistémico eficaz en casos graves apoya el crecimiento. Ampliar los ensayos clínicos en dermatología biológica refuerzan la innovación. Los mejores resultados del paciente con terapias inyectables aceleran la adopción. Aumentar las tendencias de prescripción de especialistas aumenta aún más el uso. El enfoque creciente en la dermatología de precisión apoya la expansión del segmento.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado Vitiligo se segmenta en Oral, Parenteral, Topical y Otros. El segmento tópico dominó la mayor cuota de ingresos del mercado del 52,8% en 2025, impulsada por su papel primario en la gestión de lesiones vitiligo localizadas. Los corticosteroides tópicos e inmunomoduladores son ampliamente utilizados como terapia de primera línea. La facilidad de aplicación y la exposición sistémica mínima apoyan una fuerte adopción. El alto cumplimiento del paciente refuerza el liderazgo del segmento. Patrones de prescripción de dermatología fuerte aumentan aún más el uso. Ampliar la disponibilidad de formulaciones tópicas fortalece el dominio del mercado.
Se espera que el segmento Parenteral sea testigo de la CAGR más rápida del 23,9% de 2026 a 2033, impulsada por el aumento del uso de biológicos inyectables e inmunoterapias sistémicas. Estos tratamientos son particularmente eficaces en casos de vitiligo generalizados y resistentes. La adopción creciente de terapias avanzadas de inhibidores JAK apoya el crecimiento. Ampliar la investigación clínica en dermatología sistémica mejora el desarrollo. Aumentar la preferencia médica por tratamientos específicos aumenta la absorción. Aumentar la conciencia del paciente sobre terapias avanzadas fortalece la demanda. La innovación continua en sistemas de entrega inyectables apoya la expansión.
- Por End-Users
Sobre la base de los usuarios finales, el mercado Vitiligo se segmenta en Hospitales, Clínicas de Especialidad, Homecare y Otros. El segmento de Clínicas de Especialidad mantuvo la mayor cuota de ingresos del mercado de 44.5% en 2025, impulsada por la alta preferencia del paciente por la atención centrada en la dermatología y la disponibilidad avanzada del tratamiento. Estas clínicas ofrecen fototerapia, tratamiento con láser y consultas dermatológicas especializadas. Aumentar la prevalencia de trastornos de la piel cosmética apoya la demanda. La fuerte experiencia médica en los trastornos pigmentarios refuerza el liderazgo del segmento. El aumento del acceso a tecnologías avanzadas de tratamiento aumenta aún más la adopción. El aumento de las visitas de dermatología ambulatoria continúa fortaleciendo el crecimiento.
Se espera que el segmento Homecare sea testigo de la CAGR más rápida del 24,2% del 2026 al 2033, impulsada por el aumento de la disponibilidad de terapias tópicas y dispositivos portátiles de fototerapia. Los pacientes prefieren el tratamiento en casa para comodidad y gestión a largo plazo. Aumentar los servicios de teledermatología apoyan la adopción de cuidados remotos. Aumentar la conciencia de la autogestión crónica de enfermedades aumenta la demanda. Aumentar la disponibilidad de tratamientos tópicos recetados mejora la accesibilidad. Ampliar las plataformas de salud digital refuerzan aún más la captación. La innovación continua en los dispositivos de dermatología de uso doméstico apoya el crecimiento del segmento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado Vitiligo se segmenta en Farmacia Hospitalaria, Farmacia Retail y Farmacia Online. El segmento de Farmacia Hospitalaria dominó la mayor cuota de ingresos del mercado del 48,1% en 2025, impulsada por la dispensación directa de medicamentos recetados después de consultas dermatología. Los hospitales siguen siendo los centros de tratamiento primario para casos de vitiligo moderados a graves. El control médico fuerte sobre las recetas apoya la dominación. La disponibilidad de terapias avanzadas en entornos hospitalarios refuerza la demanda. La alta entrada de pacientes para atención especializada aumenta aún más las ventas. Las vías de tratamiento integradas fortalecen el liderazgo del mercado.
Se espera que el segmento de Farmacia Online sea testigo de la CAGR más rápida de 26,4% de 2026 a 2033, impulsada por el aumento de la adopción digital de salud y la creciente preferencia por la entrega de medicamentos dermatológicos en el hogar. Las crecientes consultas de telemedicina están impulsando las prescripciones electrónicas. Ampliar la penetración del comercio electrónico es compatible con la accesibilidad de los tratamientos. La preferencia del paciente por comodidad y privacidad acelera la demanda. Una mayor disponibilidad de medicamentos de marca y genéricos en línea fortalece la adopción. El aumento de la infraestructura de salud digital apoya aún más el crecimiento. La expansión continua de las plataformas de farmacia en línea impulsa el crecimiento rápido del segmento.
¿Qué región mantiene la mayor parte del Vitiligo
- América del Norte dominaba el mercado vitiligo con la mayor cuota de ingresos de aproximadamente 38,6% en 2025, caracterizada por una infraestructura avanzada de atención de dermatología, una fuerte adopción de terapias innovadoras, una alta conciencia de los pacientes y una presencia significativa de las principales empresas farmacéuticas y dermatológicas, especialmente en los Estados Unidos.
- Los pacientes de la región valoran mucho el diagnóstico precoz, el acceso a opciones avanzadas de tratamiento como terapias tópicas, fototerapia y biológicas emergentes, junto con servicios especializados de dermatología que apoyan la gestión de enfermedades a largo plazo y una mejor calidad de vida
- Esta adopción generalizada cuenta además con un fuerte gasto sanitario, clínicas especializadas bien establecidas, investigación activa y actividad de ensayo clínico, y una mayor conciencia de los trastornos de la piel autoinmune, estableciendo América del Norte como un mercado clave para soluciones de tratamiento del vitiligo.
US Vitiligo Market Insight
El mercado U.S. vitiligo capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, impulsada por el fuerte acceso a especialistas dermatología, la alta conciencia de los trastornos pigmentarios, y el creciente uso de modalidades avanzadas de tratamiento, incluyendo inhibidores JAK, fototerapia y terapias combinadas. Los pacientes buscan cada vez más soluciones eficaces de repigmentación a largo plazo apoyadas por clínicas de dermatología y protocolos de tratamiento impulsados por la investigación. La presencia de las principales empresas farmacéuticas y la innovación clínica en curso apoya aún más la expansión del mercado.
Europe Vitiligo Market Insight
Se prevé que el mercado europeo vitiligo se expanda en un CAGR sustancial durante todo el período de previsión, impulsado principalmente por sistemas de atención pública fuertes, conciencia creciente de los trastornos de pigmentación de la piel y mayor disponibilidad de tratamientos dermatológicos avanzados. El crecimiento de las clínicas especializadas de dermatología y la adopción de terapias combinadas están apoyando aún más el desarrollo del mercado en toda la región.
U.K. Vitiligo Market Insight
Se prevé que el mercado U.K. vitiligo crezca en una CAGR notable durante el período previsto, impulsada por un mejor acceso a la atención de dermatología, una mayor conciencia de los pacientes a través de iniciativas de salud pública y una creciente adopción de fototerapia e inmunomoduladores tópicos. La ampliación de los servicios privados de dermatología también contribuye al crecimiento del mercado.
Alemania Vitiligo Market Insight
Se espera que el mercado de vitiligo de Alemania se expanda en un considerable CAGR durante el período previsto, alimentado por infraestructuras sanitarias avanzadas, un fuerte enfoque en la investigación dermatológica y un mayor uso de opciones innovadoras de tratamiento. El énfasis del país en la medicina basada en evidencias y la intervención temprana está apoyando una adopción más amplia de terapias vitiligo.
Mercado de Vitiligo Asia-Pacífico
El mercado de vitiligo Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período previsto, debido al aumento de la población de pacientes, el aumento del gasto sanitario, la mejora del acceso a tratamientos dermatológicos, campañas crecientes de sensibilización y la expansión de clínicas de dermatología especializada en India, China, Japón y el Sudeste Asiático. La mayor asequibilidad de los tratamientos y la mejora de la infraestructura sanitaria también están acelerando el crecimiento en la región.
Japón Vitiligo Market Insight
El mercado del vitiligo de Japón está cobrando impulso debido a los servicios avanzados de dermatología, la sensibilización de los pacientes y la adopción fuerte de enfoques de tratamiento avanzados tecnológicamente como fototerapia dirigida y regímenes combinados. La población envejecida y el enfoque creciente en la dermatología cosmética y de calidad de vida también están apoyando la demanda del mercado.
China Vitiligo Market Insight
El mercado chino vitiligo representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la gran base de pacientes del país, mejorando la infraestructura de dermatología, aumentando la conciencia de los trastornos de la piel y aumentando la disponibilidad de opciones de tratamiento avanzadas. Ampliar los departamentos de dermatología hospitalaria y aumentar el acceso a la atención especializada son factores clave que impulsan el crecimiento del mercado en China.
¿Cuáles son las mejores empresas de Vitiligo
La industria Vitiligo está dirigida principalmente por empresas bien establecidas, incluyendo:
·AbbVie Inc.(U.S.)
·Pfizer Inc(U.S.)
·Johnson(U.S.)
·Novartis AG(Suiza)
·Eli Lilly and Company(U.S.)
· Bristol-Myers Squibb Company (Estados Unidos)
· Merck ' Co., Inc. (U.S.)
· Corporación Incyte (Estados Unidos)
· Sun Pharmaceutical Industries Ltd. (India)
· Dr. Reddy’s Laboratories Ltd. (India)
· Cipla Limited (India)
· Glenmark Pharmaceuticals Ltd. (India)
· LEO Pharma A/S (Dinamarca)
· Galderma S.A. (Suiza)
· Amgen Inc. (U.S.)
· Viatris Inc. (U.S.)
· Teva Pharmaceutical Industries Ltd. (Israel)
· Aclaris Therapeutics, Inc. (U.S.)
· Almirall S.A. (España)
· Bausch Health Companies Inc. (Canadá)
¿Cuáles son los últimos desarrollos en Vitiligo
- En septiembre de 2021, la FDA de EE.UU. aprobó la crema ruxolitinib (Opzelura) para el tratamiento de la dermatitis atópica, marcando la introducción del primer inhibidor tópico Janus kinase (JAK) que más tarde se convertiría en una terapia de plataforma de avance para la gestión del vitiligo. Esta aprobación estableció la base para repurponer la inhibición JAK como estrategia de repigmentación novedosa en los trastornos de la piel autoinmune
- En diciembre de 2021, la FDA de EE.UU. aceptó la nueva aplicación suplementaria de drogas (sNDA) para Opzelura (crema de ruxolitinib) para el vitiligo bajo revisión prioritaria, señalando un fuerte impulso regulatorio para la primera terapia de repigmentación dirigida en el vitiligo no sensible. Este hito aceleró la transición del tratamiento del vitiligo de inmunosupresores fuera de la etiqueta a terapias de ruta JAK dirigidas
- En julio de 2022, la FDA de EE.UU. aprobó Opzelura (ruxolitinib 1,5% crema) para el tratamiento del vitiligo no sentimental en adultos y adolescentes mayores de 12 años, lo que lo convierte en la primera y única terapia aprobada por la FDA específicamente para la repigmentación en pacientes vitiligo. Esto marcó un avance histórico en la dermatología introduciendo la primera terapia tópica dirigida para la restauración del pigmento
- En febrero de 2023, el Comité de Medicamentos para el Uso Humano (CHMP) de la Agencia Europea de Medicamentos (EMA) emitió una opinión positiva en la que se recomendaba la aprobación de la crema ruxolitinib para el vitiligo no espirita, allanando el camino para su expansión en el mercado europeo y fortaleciendo la comercialización mundial de inhibidores JAK para el tratamiento del vitiligo.
- En noviembre de 2024, Health Canada aprobó la crema ruxolitinib (Opzelura) para el tratamiento del vitiligo no sentimental en adultos y pacientes pediátricos mayores de 12 años, ampliando el acceso a la primera terapia de repigmentación dirigida en América del Norte más allá de los Estados Unidos. This further reinforced global regulatory adoption of JAK inhibitor-based vitiligo treatments
- En septiembre de 2025, la FDA de EE.UU. amplió la aprobación de la crema ruxolitinib (Opzelura) para su uso en niños de 2 a 11 años con dermatitis atópica, ampliando su indicación pediátrica y fortaleciendo indirectamente su penetración en el mercado en la atención vitiligo aumentando la adopción clínica a largo plazo de terapias de dermatología basadas en JAK
- En febrero de 2026, NHS Inglaterra y NICE aprobaron la crema ruxolitinib para el tratamiento del vitiligo en el Reino Unido, tras el rechazo anterior y posteriores negociaciones de reembolso. Esta decisión permitió el acceso de pacientes a gran escala a través del sistema de salud pública, marcando un importante hito de comercialización para los tratamientos vitiligo en Europa
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DEL VITILIGO
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGANDO AL TAMAÑO DEL MERCADO MUNDIAL DEL VITILIGO
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS TRIPOD
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 MODELADO EPIDEMIOLÓGICO
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO GLOBAL DEL VITILIGO: INSTANTÁNEA DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 RESUMEN EJECUTIVO
4 PERSPECTIVAS PREMSUM
4.1 LAS 5 FUERZAS DE PORTER
4.2 ANÁLISIS PESTEL
5 EPIDEMIOLOGÍA
5.1 INCIDENCIA DE TODOS POR GÉNERO
5.1.1 PREVALENCIA DEL VITILIGO
5.1.1.1. PREVALENCIA E DEL VITILIGO NO SEGMENTADO
5.1.1.2. PREVALENCIA DEL VITILIGO SEGMENTADO
5.1.1.3. PREVALENCIA DEL VITILIGO MIXTO
5.1.2 INCEDENCIA DEL VITILIGO TRATADO CON CIRUGÍA
5.1.2.1. INCIDENCIA DEL VITILIGO TRATADO CON INJERTO DE PIEL
5.1.2.2. INCIDENCIA DEL VITILIGO TRATADO CON TRASPLANTE DE CÉLULAS
5.1.2.3. INCIDENCIA DEL VITILIGO TRATADO CON MICROPIGMENTACIÓN
5.2 TASA DE TRATAMIENTO
5.3 TASA DE MORTALIDAD
5.4 MODELO DE ADHERENCIA A MEDICAMENTOS Y CAMBIO DE TERAPIA
5.5 TASAS DE ÉXITO DEL TRATAMIENTO DE PATENTES
6 PERSPECTIVAS DE LA INDUSTRIA
6.1 ANÁLISIS DE PATENTES
6.2 TASA DE TRATAMIENTO MEDICAMENTOSO POR MERCADOS MADUROS
6.3 TENDENCIAS DEMOGRÁFICAS: IMPACTOS EN TODAS LAS TASAS DE INCIDENCIA
6.4 DIAGRAMA DE FLUJO DEL PACIENTE
6.5 ESTRATEGIAS CLAVE DE PRECIOS
6.6 ESTRATEGIAS CLAVE PARA LA INSCRIPCIÓN DE PACIENTES
6.7 ENTREVISTAS CON EL PATÓLOGO
6.8 OTRAS INSTANTÁNEAS DE KOL
7 ESCENARIO REGULATORIO
7.1 APROBACIONES DE LA FDA
7.2 APROBACIONES DE LA EMA
8 FUSIONES Y ADQUISICIONES
8.1 LICENCIAS
8.2 ACUERDOS DE COMERCIALIZACIÓN
9 ANÁLISIS DE TUBERÍAS DE PRODUCCIÓN
9.1 ENSAYOS CLÍNICOS Y ANÁLISIS DE FASE
9.2 PROCESO DE FARMACIA
9.3 CANDIDATOS DE LA FASE III
9.4 CANDIDATOS DE LA FASE II
9.4.1 DISPOSITIVO DE RECUPERACIÓN
9.4.2 PULVERIZACIÓN SOBRE CÉLULAS DE LA PIEL
9.4.3 FOTOTERAPIA NB-UVB
9.4.4 RAPAMICINA
9.4.5 ACTUALIZACIÓN
9.4.6 INCB054707
9.4.7 AS012
9.4.8 AMG-714
9.4.9 TOFACITINIB
9.4.10 INHIBIDORES DE JAK1
9.4.10.1.PF-06651600
9.4.10.2. ARQ-252
9.4.10.3. CERDULATINIB
9.4.10.4. OTROS
9.5 CANDIDATO DE FASE I
9.5.1 VLRX001
9.5.2 BNZ-1
9.5.3 BOS-475
9.6 OTROS (PRECLÍNICOS Y DE INVESTIGACIÓN)
10 PANORAMA GENERAL DEL MERCADO
10.1 CONTROLADORES
10.2 RESTRICCIONES
10.3 OPORTUNIDAD
10.4 DESAFÍOS
11 MERCADO MUNDIAL DEL VITILIGO, POR TIPO
11.1 DESCRIPCIÓN GENERAL
11.2 VITILIGO NO SEGMENTAL
11.2.1 MEDICACIÓN
11.2.1.1. CORTICOSTEROIDES TÓPICOS
11.2.1.1.1. POR DROGAS
11.2.1.1.1.1 PROPIONATO DE FLUTICASONA
11.2.1.1.1.1.1. VALOR DE MERCADO (USD MN)
11.2.1.1.1.1.2. VOLUMEN DE MERCADO (UM)
11.2.1.1.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.1.2 VALERATO DE BETAMETASONA
11.2.1.1.1.2.1. VALOR DE MERCADO (USD MN)
11.2.1.1.1.2.2. VOLUMEN DE MERCADO (UM)
11.2.1.1.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.1.3 BUTIRATO DE HIDROCORTISONA
11.2.1.1.1.3.1. VALOR DE MERCADO (USD MN)
11.2.1.1.1.3.2. VOLUMEN DE MERCADO (UM)
11.2.1.1.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.1.4 OTROS
11.2.1.1.2. POR TIPO DE MEDICAMENTO
11.2.1.1.2.1 GENÉRICOS
11.2.1.1.2.2 DE MARCA
11.2.1.1.2.2.1. ARUNITY ELLIPTA
1.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
2.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
3.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.2.2.2. FLOVENT
4.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
5.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
6.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.2.2.3. CELESTONE
7.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
8.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
9.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.2.2.4. HIDROCORT
10.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
11.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
12.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.2.2.5. ALFOSIL
13.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
14.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
15.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.1.2.2.6. OTROS
11.2.1.2. INHIBIDORES DE LA CALCINEURINA
11.2.1.2.1. POR DROGAS
11.2.1.2.1.1 TACROLIMUS
11.2.1.2.1.1.1. VALOR DE MERCADO (USD MN)
11.2.1.2.1.1.2. VOLUMEN DE MERCADO (UM)
11.2.1.2.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.2.1.2 PIMECROLIMUS
11.2.1.2.1.2.1. VALOR DE MERCADO (USD MN)
11.2.1.2.1.2.2. VOLUMEN DE MERCADO (UM)
11.2.1.2.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.2.1.3 OTROS
11.2.1.2.2. POR TIPO DE MEDICAMENTO
11.2.1.2.2.1 GENÉRICOS
11.2.1.2.2.2 DE MARCA
11.2.1.2.2.2.1. ASTAGRAF XL
16.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
17.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
18.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.2.2.2.2. ENVARSUSXR
19.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
20.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
21.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.2.2.2.3. PROGRAMA
22.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
23.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
24.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.2.2.2.4. ELIDIDO
25.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
26.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
27.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.2.1.2.2.2.5. OTROS
11.2.1.3. CALCIPOTRIENO (DOVONEX)
11.2.1.3.1. VALOR DE MERCADO (USD MN)
11.2.1.3.2. VOLUMEN DE MERCADO (UM)
11.2.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.4. RUXOLITINIB (OPZELURA)
11.2.1.4.1. VALOR DE MERCADO (USD MN)
11.2.1.4.2. VOLUMEN DE MERCADO (UM)
11.2.1.4.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.5. VITAMINA D
11.2.1.5.1. VALOR DE MERCADO (USD MN)
11.2.1.5.2. VOLUMEN DE MERCADO (UM)
11.2.1.5.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.6. OTROS
11.2.2 TERAPIA
11.2.2.1. TERAPIA DE LUZ
11.2.2.2. TERAPIA DE REPIGMENTACIÓN
11.2.2.3. TERAPIA DE CAMUFLAJE
11.2.3 CIRUGÍA
11.2.3.1. INJERTO DE PIEL
11.2.3.2. TRASPLANTE DE CÉLULAS
11.2.3.3. MICROPIGMENTACIÓN
11.2.3.4. OTROS
11.3 VITÍLIGO SEGMENTARIO
11.3.1 MEDICACIÓN
11.3.1.1. CORTICOSTEROIDES TÓPICOS
11.3.1.1.1. POR DROGAS
11.3.1.1.1.1 PROPIONATO DE FLUTICASONA
11.3.1.1.1.1. VALOR DE MERCADO (USD MN)
11.3.1.1.1.1.2. VOLUMEN DE MERCADO (UM)
11.3.1.1.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.1.2 VALERATO DE BETAMETASONA
11.3.1.1.1.2.1. VALOR DE MERCADO (USD MN)
11.3.1.1.1.2.2. VOLUMEN DE MERCADO (UM)
11.3.1.1.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.1.3 BUTIRATO DE HIDROCORTISONA
11.3.1.1.1.3.1. VALOR DE MERCADO (USD MN)
11.3.1.1.1.3.2. VOLUMEN DE MERCADO (UM)
11.3.1.1.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.1.4 OTROS
11.3.1.1.2. POR TIPO DE MEDICAMENTO
11.3.1.1.2.1 GENÉRICOS
11.3.1.1.2.2 DE MARCA
11.3.1.1.2.2.1. ARUNITY ELLIPTA
28.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
29.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
30.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.2.2.2. FLOVENT
31.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
32.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
33.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.2.2.3. CELESTONE
34.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
35.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
36.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.2.2.4. HIDROCORT
37.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
38.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
39.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.2.2.5. ALFOSIL
40.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
41.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
42.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.1.2.2.6. OTROS
11.3.1.2. INHIBIDORES DE LA CALCINEURINA
11.3.1.2.1. POR DROGAS
11.3.1.2.1.1 TACROLIMUS
11.3.1.2.1.1.1. VALOR DE MERCADO (USD MN)
11.3.1.2.1.1.2. VOLUMEN DE MERCADO (UM)
11.3.1.2.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.2.1.2 PIMECROLIMUS
11.3.1.2.1.2.1. VALOR DE MERCADO (USD MN)
11.3.1.2.1.2.2. VOLUMEN DE MERCADO (UM)
11.3.1.2.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.2.1.3 OTROS
11.3.1.2.2. POR TIPO DE MEDICAMENTO
11.3.1.2.2.1 GENÉRICOS
11.3.1.2.2.2 DE MARCA
11.3.1.2.2.2.1. ASTAGRAF XL
43.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
44.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
45.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.2.2.2.2. ENVARSUSXR
46.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
47.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
48.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.2.2.2.3. PROGRAMA
49.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
50.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
51.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.2.2.2.4. ELIDIDO
52.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
53.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
54.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.3.1.2.2.2.5. OTROS
11.3.1.3. CALCIPOTRIENO (DOVONEX)
11.3.1.3.1. VALOR DE MERCADO (USD MN)
11.3.1.3.2. VOLUMEN DE MERCADO (UM)
11.3.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.4. RUXOLITINIB (OPZELURA)
11.3.1.4.1. VALOR DE MERCADO (USD MN)
11.3.1.4.2. VOLUMEN DE MERCADO (UM)
11.3.1.4.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.5. VITAMINA D
11.3.1.5.1. VALOR DE MERCADO (USD MN)
11.3.1.5.2. VOLUMEN DE MERCADO (UM)
11.3.1.5.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.1.6. OTROS
11.3.2 TERAPIA
11.3.2.1. TERAPIA DE LUZ
11.3.2.2. TERAPIA DE REPIGMENTACIÓN
11.3.2.3. TERAPIA DE CAMUFLAJE
11.3.3 CIRUGÍA
11.3.3.1. INJERTO DE PIEL
11.3.3.2. TRASPLANTE DE CÉLULAS
11.3.3.3. MICROPIGMENTACIÓN
11.3.3.4. OTROS
11.4 VITILIGO MIXTO
11.4.1 MEDICACIÓN
11.4.1.1. CORTICOSTEROIDES TÓPICOS
11.4.1.1.1. POR DROGAS
11.4.1.1.1.1 PROPIONATO DE FLUTICASONA
11.4.1.1.1.1. VALOR DE MERCADO (USD MN)
11.4.1.1.1.1.2. VOLUMEN DE MERCADO (UM)
11.4.1.1.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.1.2 VALERATO DE BETAMETASONA
11.4.1.1.1.2.1. VALOR DE MERCADO (USD MN)
11.4.1.1.1.2.2. VOLUMEN DE MERCADO (UM)
11.4.1.1.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.1.3 BUTIRATO DE HIDROCORTISONA
11.4.1.1.1.3.1. VALOR DE MERCADO (USD MN)
11.4.1.1.1.3.2. VOLUMEN DE MERCADO (UM)
11.4.1.1.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.1.4 OTROS
11.4.1.1.2. POR TIPO DE MEDICAMENTO
11.4.1.1.2.1 GENÉRICOS
11.4.1.1.2.2 DE MARCA
11.4.1.1.2.2.1. ARUNITY ELLIPTA
55.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
56.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
57.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.2.2.2. FLOVENT
58.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
59.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
60.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.2.2.3. CELESTONE
61.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
62.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
63.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.2.2.4. HIDROCORT
64.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
65.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
66.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.2.2.5. ALFOSIL
67.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
68.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
69.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.1.2.2.6. OTROS
11.4.1.2. INHIBIDORES DE LA CALCINEURINA
11.4.1.2.1. POR DROGAS
11.4.1.2.1.1 TACROLIMUS
11.4.1.2.1.1.1. VALOR DE MERCADO (USD MN)
11.4.1.2.1.1.2. VOLUMEN DE MERCADO (UM)
11.4.1.2.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.2.1.2 PIMECROLIMUS
11.4.1.2.1.2.1. VALOR DE MERCADO (USD MN)
11.4.1.2.1.2.2. VOLUMEN DE MERCADO (UM)
11.4.1.2.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.2.1.3 OTROS
11.4.1.2.2. POR TIPO DE MEDICAMENTO
11.4.1.2.2.1 GENÉRICOS
11.4.1.2.2.2 DE MARCA
11.4.1.2.2.2.1. ASTAGRAF XL
70.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
71.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
72.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.2.2.2.2. ENVARSUSXR
73.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
74.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
75.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.2.2.2.3. PROGRAMA
76.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
77.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
78.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.2.2.2.4. ELIDIDO
79.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
80.2.1.1.1.1.1.1 VOLUMEN DE MERCADO (UM)
81.2.1.1.1.1.1.1 PRECIO DE VENTA PROMEDIO (USD)
11.4.1.2.2.2.5. OTROS
11.4.1.3. CALCIPOTRIENO (DOVONEX)
11.4.1.3.1. VALOR DE MERCADO (USD MN)
11.4.1.3.2. VOLUMEN DE MERCADO (UM)
11.4.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.4. RUXOLITINIB (OPZELURA)
11.4.1.4.1. VALOR DE MERCADO (USD MN)
11.4.1.4.2. VOLUMEN DE MERCADO (UM)
11.4.1.4.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.5. VITAMINA D
11.4.1.5.1. VALOR DE MERCADO (USD MN)
11.4.1.5.2. VOLUMEN DE MERCADO (UM)
11.4.1.5.3. PRECIO DE VENTA PROMEDIO (USD)
11.4.1.6. OTROS
11.4.2 TERAPIA
11.4.2.1. TERAPIA DE LUZ
11.4.2.2. TERAPIA DE REPIGMENTACIÓN
11.4.2.3. TERAPIA DE CAMUFLAJE
11.4.3 CIRUGÍA
11.4.3.1. INJERTO DE PIEL
11.4.3.2. TRASPLANTE DE CÉLULAS
11.4.3.3. MICROPIGMENTACIÓN
11.4.3.4. OTROS
11.5 OTROS VITILIGO
12 MERCADO MUNDIAL DEL VITILIGO, POR VÍA DE ADMINISTRACIÓN
12.1 DESCRIPCIÓN GENERAL
12.2 TÓPICO
12.3 OTROS
13 MERCADO MUNDIAL DEL VITILIGO, POR USUARIO FINAL
13.1 DESCRIPCIÓN GENERAL
13.2 HOSPITALES
13.3 CLÍNICAS DE DERMATOLOGÍA
13.4 INSTITUTOS ACADÉMICOS Y DE INVESTIGACIÓN
13.5 OTROS
14 MERCADO MUNDIAL DEL VITILIGO, POR CANAL DE DISTRIBUCIÓN
14.1 DESCRIPCIÓN GENERAL
14.2 FARMACIA HOSPITALARIA
14.3 FARMACIA MINORISTA
14.4 OTROS
15 MERCADO MUNDIAL DEL VITILIGO, POR GEOGRAFÍA
15.1 MERCADO MUNDIAL DEL VITILIGO, (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
15.2 AMÉRICA DEL NORTE
15.2.1 EE. UU.
15.2.1.1. MERCADO ESTADOUNIDENSE DE VITILIGO, POR TIPO
15.2.1.2. MERCADO ESTADOUNIDENSE DE VITILIGO, POR VÍA DE ADMINISTRACIÓN
15.2.1.3. MERCADO ESTADOUNIDENSE DE VITILIGO, POR USUARIO FINAL
15.2.1.4. MERCADO ESTADOUNIDENSE DE VITILIGO, POR CANAL DE DISTRIBUCIÓN
15.2.2 CANADÁ
15.2.3 MÉXICO
15.2.4 REPÚBLICA DOMINICANA
15.2.5 JAMAICA
15.2.6 PANAMÁ
15.3 EUROPA
15.3.1 ALEMANIA
15.3.2 FRANCIA
15.3.3 Reino Unido
15.3.4 HUNGRÍA
15.3.5 LITUANIA
15.3.6 AUSTRIA
15.3.7 IRLANDA
15.3.8 NORUEGA
15.3.9 POLONIA
15.3.10 ITALIA
15.3.11 ESPAÑA
15.3.12 RUSIA
15.3.13 TURQUÍA
15.3.14 PAÍSES BAJOS
15.3.15 SUIZA
15.3.16 RESTO DE EUROPA
15.4 ASIA-PACÍFICO
15.4.1 JAPÓN
15.4.2 CHINA
15.4.3 TAIWÁN
15.4.4 COREA DEL SUR
15.4.5 INDIA
15.4.6 AUSTRALIA
15.4.7 SINGAPUR
15.4.8 TAILANDIA
15.4.9 MALASIA
15.4.10 INDONESIA
15.4.11 FILIPINAS
15.4.12 VIETNAM
15.4.13 RESTO DE ASIA-PACÍFICO
15.5 SUDAMÉRICA
15.5.1 BRASIL
15.5.2 ECUADOR
15.5.3 CHILE
15.5.4 COLOMBIA
15.5.5 VENEZUELA
15.5.6 ARGENTINA
15.5.7 PERÚ
15.5.8 CURAZAO
15.5.9 PARAGUAY
15.5.10 URUGUAY
15.5.11 TRINIDAD Y TOBAGO
15.5.12 RESTO DE SUDAMÉRICA
15.6 ORIENTE MEDIO Y ÁFRICA
15.6.1 SUDÁFRICA
15.6.2 ARABIA SAUDITA
15.6.3 Emiratos Árabes Unidos
15.6.4 EGIPTO
15.6.5 KUWAIT
15.6.6 ISRAEL
15.6.7 BOLIVIA
15.6.8 RESTO DE ORIENTE MEDIO Y ÁFRICA
15.7 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
16 ANÁLISIS DEL MERCADO GLOBAL DEL VITILIGO, FODA Y DBMR
17 MERCADO GLOBAL DEL VITILIGO, PANORAMA EMPRESARIAL
17.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
17.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
17.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
17.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
17.5 FUSIONES Y ADQUISICIONES
17.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
17.7 EXPANSIONES
17.8 CAMBIOS REGLAMENTARIOS
17.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
18 MERCADO MUNDIAL DEL VITILIGO, PERFIL DE LA EMPRESA
18.1 EMPRESAS FABRICANTES
18.1.1 CORPORACIÓN INCYTE
18.1.1.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.1.2. ANÁLISIS DE INGRESOS
18.1.1.3. PRESENCIA GEOGRÁFICA
18.1.1.4. PORTAFOLIO DE PRODUCTOS
18.1.1.5. ACONTECIMIENTOS RECIENTES
18.1.2 GLENMARK PHARMACEUTICALS
18.1.2.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.2.2. ANÁLISIS DE INGRESOS
18.1.2.3. PRESENCIA GEOGRÁFICA
18.1.2.4. PORTAFOLIO DE PRODUCTOS
18.1.2.5. ACONTECIMIENTOS RECIENTES
18.1.3 GSK
18.1.3.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.3.2. ANÁLISIS DE INGRESOS
18.1.3.3. PRESENCIA GEOGRÁFICA
18.1.3.4. PORTAFOLIO DE PRODUCTOS
18.1.3.5. ACONTECIMIENTOS RECIENTES
18.1.4 BAUSCH & LOMB
18.1.4.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.4.2. ANÁLISIS DE INGRESOS
18.1.4.3. PRESENCIA GEOGRÁFICA
18.1.4.4. PORTAFOLIO DE PRODUCTOS
18.1.4.5. ACONTECIMIENTOS RECIENTES
18.1.5 LABORATORIOS DR. REDDY
18.1.5.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.5.2. ANÁLISIS DE INGRESOS
18.1.5.3. PRESENCIA GEOGRÁFICA
18.1.5.4. PORTAFOLIO DE PRODUCTOS
18.1.5.5. ACONTECIMIENTOS RECIENTES
18.1.6 ACCORD HEALTHCARE
18.1.6.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.6.2. ANÁLISIS DE INGRESOS
18.1.6.3. PRESENCIA GEOGRÁFICA
18.1.6.4. PORTAFOLIO DE PRODUCTOS
18.1.6.5. ACONTECIMIENTOS RECIENTES
18.1.7 PANACEA BIOTECH
18.1.7.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.7.2. ANÁLISIS DE INGRESOS
18.1.7.3. PRESENCIA GEOGRÁFICA
18.1.7.4. PORTAFOLIO DE PRODUCTOS
18.1.7.5. ACONTECIMIENTOS RECIENTES
18.1.8 SANDOZ INTERNATIONAL GMBH
18.1.8.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.8.2. ANÁLISIS DE INGRESOS
18.1.8.3. PRESENCIA GEOGRÁFICA
18.1.8.4. PORTAFOLIO DE PRODUCTOS
18.1.8.5. ACONTECIMIENTOS RECIENTES
18.1.9 VIATRIS (MYLAN)
18.1.9.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.9.2. ANÁLISIS DE INGRESOS
18.1.9.3. PRESENCIA GEOGRÁFICA
18.1.9.4. PORTAFOLIO DE PRODUCTOS
18.1.9.5. ACONTECIMIENTOS RECIENTES
18.1.10 NOVARTIS
18.1.10.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.10.2. ANÁLISIS DE INGRESOS
18.1.10.3. PRESENCIA GEOGRÁFICA
18.1.10.4. PORTAFOLIO DE PRODUCTOS
18.1.10.5. ACONTECIMIENTOS RECIENTES
18.1.11 GALDERMA
18.1.11.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.11.2. ANÁLISIS DE INGRESOS
18.1.11.3. PRESENCIA GEOGRÁFICA
18.1.11.4. PORTAFOLIO DE PRODUCTOS
18.1.11.5. ACONTECIMIENTOS RECIENTES
18.1.12 TEVA PHARMACEUTICALS
18.1.12.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.12.2. ANÁLISIS DE INGRESOS
18.1.12.3. PRESENCIA GEOGRÁFICA
18.1.12.4. PORTAFOLIO DE PRODUCTOS
18.1.12.5. ACONTECIMIENTOS RECIENTES
18.1.13 CIPLA, INC
18.1.13.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.13.2. ANÁLISIS DE INGRESOS
18.1.13.3. PRESENCIA GEOGRÁFICA
18.1.13.4. PORTAFOLIO DE PRODUCTOS
18.1.13.5. ACONTECIMIENTOS RECIENTES
18.1.14 RALINGTON PHARMA
18.1.14.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.14.2. ANÁLISIS DE INGRESOS
18.1.14.3. PRESENCIA GEOGRÁFICA
18.1.14.4. PORTAFOLIO DE PRODUCTOS
18.1.14.5. ACONTECIMIENTOS RECIENTES
18.1.15 JOHNSON & JOHNSON
18.1.15.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.15.2. ANÁLISIS DE INGRESOS
18.1.15.3. PRESENCIA GEOGRÁFICA
18.1.15.4. PORTAFOLIO DE PRODUCTOS
18.1.15.5. ACONTECIMIENTOS RECIENTES
18.1.16 ELI LILLY
18.1.16.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.16.2. ANÁLISIS DE INGRESOS
18.1.16.3. PRESENCIA GEOGRÁFICA
18.1.16.4. PORTAFOLIO DE PRODUCTOS
18.1.16.5. ACONTECIMIENTOS RECIENTES
18.1.17 SANOFI
18.1.17.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.17.2. ANÁLISIS DE INGRESOS
18.1.17.3. PRESENCIA GEOGRÁFICA
18.1.17.4. PORTAFOLIO DE PRODUCTOS
18.1.17.5. ACONTECIMIENTOS RECIENTES
18.1.18 BOEHRINGER INGELHEIM
18.1.18.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.18.2. ANÁLISIS DE INGRESOS
18.1.18.3. PRESENCIA GEOGRÁFICA
18.1.18.4. PORTAFOLIO DE PRODUCTOS
18.1.18.5. ACONTECIMIENTOS RECIENTES
18.1.19 ASTELLAS PHARMA
18.1.19.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.19.2. ANÁLISIS DE INGRESOS
18.1.19.3. PRESENCIA GEOGRÁFICA
18.1.19.4. PORTAFOLIO DE PRODUCTOS
18.1.19.5. ACONTECIMIENTOS RECIENTES
18.1.20 BAXTER INTERNATIONAL INC
18.1.20.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.20.2. ANÁLISIS DE INGRESOS
18.1.20.3. PRESENCIA GEOGRÁFICA
18.1.20.4. PORTAFOLIO DE PRODUCTOS
18.1.20.5. ACONTECIMIENTOS RECIENTES
18.1.21 Pfizer
18.1.21.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.21.2. ANÁLISIS DE INGRESOS
18.1.21.3. PRESENCIA GEOGRÁFICA
18.1.21.4. PORTAFOLIO DE PRODUCTOS
18.1.21.5. ACONTECIMIENTOS RECIENTES
18.2 EMPRESAS DE OLEODUCTOS
18.2.1 AVITA MEDICAL
18.2.1.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.1.2. ANÁLISIS DE INGRESOS
18.2.1.3. PRESENCIA GEOGRÁFICA
18.2.1.4. PORTAFOLIO DE PRODUCTOS
18.2.1.5. ACONTECIMIENTOS RECIENTES
18.2.2 BIOTERAPÉUTICOS ARCUTIS
18.2.2.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.2.2. ANÁLISIS DE INGRESOS
18.2.2.3. PRESENCIA GEOGRÁFICA
18.2.2.4. PORTAFOLIO DE PRODUCTOS
18.2.2.5. ACONTECIMIENTOS RECIENTES
18.2.3 CLINUVEL PHARMACEUTICALS
18.2.3.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.3.2. ANÁLISIS DE INGRESOS
18.2.3.3. PRESENCIA GEOGRÁFICA
18.2.3.4. PORTAFOLIO DE PRODUCTOS
18.2.3.5. ACONTECIMIENTOS RECIENTES
18.2.4 EQUILLSUM BIO (BIONIZ TERAPÉUTICA)
18.2.4.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.4.2. ANÁLISIS DE INGRESOS
18.2.4.3. PRESENCIA GEOGRÁFICA
18.2.4.4. PORTAFOLIO DE PRODUCTOS
18.2.4.5. ACONTECIMIENTOS RECIENTES
18.2.5 BOSTON PHARMACEUTICALS
18.2.5.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.5.2. ANÁLISIS DE INGRESOS
18.2.5.3. PRESENCIA GEOGRÁFICA
18.2.5.4. PORTAFOLIO DE PRODUCTOS
18.2.5.5. ACONTECIMIENTOS RECIENTES
18.2.6 ARCUTIS BIOTERAPÉUTICOS
18.2.6.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.6.2. ANÁLISIS DE INGRESOS
18.2.6.3. PRESENCIA GEOGRÁFICA
18.2.6.4. PORTAFOLIO DE PRODUCTOS
18.2.6.5. ACONTECIMIENTOS RECIENTES
18.2.7 CIENCIAS ROVIANT
18.2.7.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.7.2. ANÁLISIS DE INGRESOS
18.2.7.3. PRESENCIA GEOGRÁFICA
18.2.7.4. PORTAFOLIO DE PRODUCTOS
18.2.7.5. ACONTECIMIENTOS RECIENTES
18.2.8 CIENCIAS DERMAVANT
18.2.8.1. DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.8.2. ANÁLISIS DE INGRESOS
18.2.8.3. PRESENCIA GEOGRÁFICA
18.2.8.4. PORTAFOLIO DE PRODUCTOS
18.2.8.5. ACONTECIMIENTOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE AJUSTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PERFILA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
19 INFORMES RELACIONADOS
20 CONCLUSIÓN
21 CUESTIONARIO
22 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











