


Segmentación del mercado global de fundición de turbinas eólicas por tipo de turbina (eje horizontal y eje vertical), tipo de parque (marítimo y terrestre), aplicación (industrial, comercial y residencial), conectividad (conectada a la red eléctrica e independiente): tendencias y pronóstico del sector hasta 2033.
¿Qué es el mercado de fundición de turbina eólica Tamaño y tasa de crecimiento
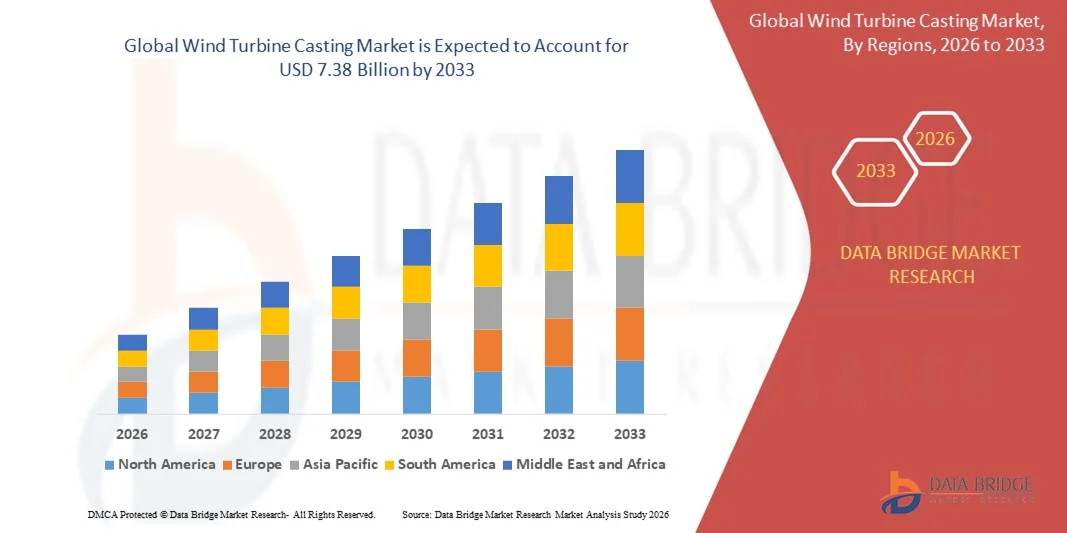
- De acuerdo con Data Bridge Market Research Analysis, el tamaño global de mercado de fundición de turbinas eólicas fue valoradoUSD 3.34 billion in 2025y se espera que alcanceUSD 7.38 billion by 2033, aCAGR of 10.40%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por el creciente despliegue de turbinas eólicas de gran capacidad, impulsadas por inversiones mundiales en proyectos de energía eólica en tierra y mar adentro
- Aumentar la demanda de componentes de fundición como centros, bases, marcos principales y cajas de engranaje para apoyar la escalabilidad de la turbina
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2025):USD 3.34 billion
- Valor de mercado esperado (2033):USD 7.38 billion
- CAGR prefabricado (2026–2033):10.40%
¿Cómo se analiza el mercado de fundición de turbinas eólicas
- El mercado está experimentando una fuerte expansión debido al rápido crecimiento de las instalaciones de energía eólica asociadas con objetivos de energía renovable dirigidos por el gobierno y objetivos de descarbonización
- Los avances en tecnologías de fundición como fundición de vacío, moldeo por precisión y sistemas de fundición automatizados están mejorando la eficiencia de producción y reduciendo las tasas de defectos, contribuyendo a componentes de turbina de mayor calidad
- América del Norte dominaba el mercado de fundición de turbinas eólicas con la mayor cuota de ingresos en 2025, impulsada por la fuerte expansión de proyectos de energía eólica y la alta demanda de componentes de fundición a gran escala utilizados en turbinas de calidad de utilidad. Las capacidades de fabricación avanzadas de la región y la robusta infraestructura de la cadena de suministro apoyan aún más el despliegue generalizado de fundición de precisión
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mundofundición de turbina eólicamercado, impulsado por el aumento del despliegue de energía renovable, la ampliación de las instalaciones eólicas e inversiones a gran escala en iniciativas de energía limpia
- El segmento del eje horizontal mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por su adopción generalizada en proyectos de viento a gran escala y el uso amplio de componentes de fundición como centros, bases y marcos principales en los principales modelos de turbina. Su eficacia probada, mayor potencia y compatibilidad con tecnologías avanzadas de fundición siguen fortaleciendo su dominio en las instalaciones mundiales
Informe Scope and Wind Turbine Casting Market Segmentation
|
Atributos |
Torbina Wind Casting Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuáles son las tendencias del Mercado de Casting Wind Turbine
Rise of Large-Capacity Turbines and Advanced Casting Technologies
- El rápido cambio hacia las turbinas eólicas terrestres y offshore de gran capacidad está remodelando los requerimientos de fundición, alentando la producción de componentes más pesados y más duraderos como los centros, bases y marcos principales. Estas castings deben soportar cargas extremas, lo que hace que los fabricantes adopten mejores procesos metalúrgicos y mejores medidas de control de calidad para satisfacer las expectativas de rendimiento. La tendencia también aumenta la colaboración entre los OEM de turbina y las fundiciones para optimizar el diseño de componentes para las turbinas de próxima generación
- La expansión de los parques eólicos offshore está acelerando la demanda de componentes resistentes a la corrosión diseñados para operar en entornos marinos duros. Las fundiciones están invirtiendo en aleaciones especializadas y técnicas de moldeo de precisión para aumentar la integridad estructural y prolongar la vida útil de la turbina. Esto es particularmente importante ya que las turbinas offshore siguen creciendo en tamaño, requiriendo fundición que puede soportar dinámicas de carga complejas
- La automatización y la digitalización en las instalaciones de fundición están mejorando la velocidad de producción y las tasas de detección de defectos. Las herramientas avanzadas de simulación, como el modelado de solidificación y el análisis de flujo térmico, están ayudando a los fabricantes a reducir el retrabajo y mejorar la eficiencia de rendimiento, reduciendo finalmente los costos operativos. Estas tecnologías también permiten el mantenimiento predictivo y una mejor optimización del flujo de trabajo dentro de las plantas de fundición
- Por ejemplo, en 2024, varios fabricantes europeos de fundición integraron sistemas de monitoreo de procesos en tiempo real en sus operaciones de fundición, lo que dio lugar a una reducción de las tasas de desguace y un mayor cumplimiento de las especificaciones de turbina OEM. Esto permitió que los plazos de los proyectos fueran más rápidos y mejorara la estabilidad de la cadena de suministro. Tales integraciones del sistema están allanando el camino para procesos de fundición más estandarizados y escalables en toda la industria
- Si bien las mejores tecnologías de fundición de estilo POC están mejorando la fiabilidad de los componentes, la innovación sostenida, el aumento de la mano de obra y la optimización de los costos seguirán siendo cruciales para asegurar que las fundición de turbinas avanzadas puedan alcanzar objetivos mundiales de energía renovable. Las inversiones en R plagaD, los programas de capacitación y la automatización desempeñarán un papel esencial para abordar el aumento del tamaño de la turbina y las exigencias de rendimiento
Wind Turbine Mercado de fundición Dinámica
Conductor
Ampliación de las instalaciones mundiales de energía eólica y demanda creciente de componentes de alta resistencia
- El aumento global de las instalaciones de energía eólica está impulsando una fuerte demanda de componentes críticos de fundición utilizados en el montaje de la turbina. Los países con objetivos energéticos renovables agresivos están priorizando los despliegues de turbinas, lo que aumenta la necesidad de fundición de alta precisión capaz de soportar diámetros de rotor más grandes y una mayor potencia. Este crecimiento es alentador para los fabricantes aumentar la capacidad de mantener el ritmo con el aumento de las tuberías de proyectos
- Los fabricantes son cada vez más conscientes de la eficiencia operacional vinculada a componentes de fundición de alta calidad, como la reducción de las necesidades de mantenimiento y la vida prolongada de la turbina. Esto ha dado lugar a formulaciones avanzadas de materiales y técnicas de producción mejoradas entre los proveedores de casting. La fiabilidad de fundición mejorada es compatible directamente con menor tiempo de inactividad y mayor eficiencia de generación de energía para los operadores de viento
- Las políticas gubernamentales de apoyo, los incentivos a la energía renovable y las crecientes preocupaciones en materia de seguridad energética están estimulando aún más la inversión en los parques eólicos. Estos acontecimientos están ampliando el ecosistema de proveedores y fomentando la creación de instalaciones locales de fundición para satisfacer la demanda regional. Esta tendencia de localización está reduciendo la dependencia de las importaciones y fortaleciendo la competitividad de la fabricación nacional
- Por ejemplo, en 2023, Estados Unidos introdujo incentivos de fabricación nacionales actualizados para componentes de energía eólica, lo que dio lugar a una mayor inversión en plantas de fundición a gran escala en toda la región del Medio Oeste. Estas iniciativas tienen por objeto aumentar la resiliencia de la cadena de suministro nacional y facilitar la entrega más rápida de componentes esenciales de la turbina. El cambio de política también refleja el creciente énfasis en el desarrollo industrial centrado en las fuentes renovables
- Si bien el impulso de la demanda sigue siendo fuerte, aumentar la capacidad de producción y garantizar una calidad constante en todas las instalaciones mundiales seguirá siendo esencial para satisfacer las necesidades de turbina OEM. Los fundadores deben abordar la normalización de los procesos, la escasez de mano de obra y la volatilidad de las materias primas para garantizar una producción fiable y oportuna para ampliar los proyectos de viento
Restraint/Challenge
High Production Costs and Limited Access to Advanced Foundry Infrastructure
- La producción de grandes castings de turbina requiere materias primas de alta calidad, moldes especializados y procesos intensivos en energía, dando lugar a elevados costos de fabricación. Las fundiciones más pequeñas a menudo luchan por satisfacer los requisitos de capital necesarios para mejorar el equipo o manejar las fundición de gran formato. Esta carga de costos limita la participación en el mercado y retrasa la expansión de la oferta
- En muchas regiones emergentes, el acceso limitado a infraestructuras de fundición avanzadas y mano de obra calificada restringe la disponibilidad de componentes de fundición de turbina de alta calidad. Esta brecha crea obstáculos de suministro y obliga a los desarrolladores a depender de las importaciones, aumentando los plazos de los proyectos y los costos generales de instalación. La falta de formación técnica y de instalaciones modernas dificulta aún más el crecimiento de la fabricación regional
- Las cadenas de suministro fragmentadas y los desafíos logísticos asociados al transporte de componentes pesados de fundición dificultan la expansión del mercado en zonas remotas o en desarrollo de energía eólica. Estas limitaciones contribuyen además a retrasar las actividades de montaje y puesta en marcha de turbinas. Las ineficiencias de transporte a menudo resultan en mayores gastos de proyectos y perturbaciones imprevistas
- Por ejemplo, en 2024, varios desarrolladores eólicos de Asia sudoriental informaron de que se habían ampliado los plazos de adquisición para las fundición de góndolas y centros debido a la limitada capacidad de fabricación local y la alta dependencia de importación. Estas demoras afectaron los plazos generales de los proyectos y el aumento de los costos, lo que puso de relieve la necesidad de fortalecer las cadenas regionales de suministro. La situación pone de relieve la importancia estratégica de localizar la producción para apoyar la futura expansión del viento
- Si bien continúan las mejoras tecnológicas, la ampliación de la capacidad regional de fundición, la reducción de los costos de producción y el fortalecimiento de las redes logísticas son esenciales para superar las limitaciones actuales y mantener el crecimiento a largo plazo del mercado. Las inversiones en procesos eficientes en la energía, sistemas automatizados y mejoras de infraestructura serán fundamentales para abordar los obstáculos de la industria y garantizar una disponibilidad estable de suministros
Scope de mercado de fundición de turbina de viento
El mercado se segmenta sobre la base de casting de turbina, tipo de granja, aplicación y conectividad.
- Por Casting de Turbina
Sobre la base de la fundición de turbina, el mercado de fundición de turbina eólica se segmenta en eje horizontal y eje vertical. El segmento del eje horizontal mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por su adopción generalizada en proyectos de viento a gran escala y el uso amplio de componentes de fundición como centros, bases y marcos principales en los principales modelos de turbina. Su eficacia probada, mayor potencia y compatibilidad con tecnologías avanzadas de fundición siguen fortaleciendo su dominio en instalaciones globales.
Se espera que el segmento del eje vertical sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, con el apoyo de un creciente interés en sistemas compactos de turbina adecuados para entornos urbanos y de bajo viento. La creciente adopción de sistemas renovables descentralizados y la necesidad de fundición duradera en turbinas de pequeña escala están impulsando aún más la expansión de este segmento.
- Por tipo de granja
Sobre la base del tipo de granja, el mercado está segmentado en offshore y onshore. El segmento offshore mantuvo la mayor cuota de ingresos del mercado en 2025 alimentada por el rápido despliegue de turbinas eólicas offshore de alta capacidad que requieren grandes componentes resistentes a la corrosión capaces de soportar condiciones marinas extremas. Las fuertes inversiones gubernamentales en la expansión eólica offshore y los avances tecnológicos en materia de fundición han contribuido aún más a su crecimiento.
Se espera que el segmento terrestre experimente un crecimiento significativo de 2026 a 2033 debido al aumento de las actividades de instalación en los mercados emergentes, el aumento de la demanda de sistemas de turbinas eficientes en función de los costos y las mejoras en curso de los parques eólicos existentes. El segmento se beneficia de la logística simplificada y de los menores costos de instalación, apoyando la adopción más amplia de componentes de fundición en las zonas rurales e industriales.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en industrial, comercial y residencial. El segmento industrial mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por el predominio de parques eólicos a gran escala que requieren fundición de alta capacidad para turbinas de alta capacidad utilizadas en la generación de energía a granel. Las grandes corrientes de inversión de los desarrolladores de energía y los proyectos renovables respaldados por el Gobierno siguen fortaleciendo este segmento.
Se espera que el segmento comercial crezca constantemente de 2026 a 2033 debido al aumento del despliegue de turbinas de tamaño mediano para establecimientos empresariales, parques industriales e instalaciones comerciales que buscan ahorro de costos energéticos y el cumplimiento de la sostenibilidad. También se prevé que el segmento residencial se amplíe gradualmente, con el apoyo de la adopción de turbinas de pequeña escala con componentes ligeros de fundición para soluciones energéticas basadas en el hogar y a nivel comunitario.
- Por conectividad
Sobre la base de la conectividad, el mercado se segmenta en la red conectada y se mantiene solo. El segmento conectado de la red mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por el dominio de los proyectos de viento a escala de utilidad alimentando la electricidad directamente en las redes nacionales y requiriendo componentes de fundición de alta resistencia para un funcionamiento fiable a largo plazo. El aumento de las iniciativas de modernización de la red y las políticas de integración renovable apoyan aún más este segmento.
Se espera que el segmento de base sea testigo del notable crecimiento de 2026 a 2033 impulsado por el aumento de la demanda de sistemas de energía independientes en regiones remotas, fuera de la red y rurales. El creciente uso de turbinas compactas con componentes de fundición especializados para la generación de energía descentralizada contribuye aún más al crecimiento de este segmento.
Wind Turbine Casting Market Regional Analysis
- América del Norte dominaba el mercado de fundición de turbinas eólicas con la mayor cuota de ingresos en 2025, impulsada por la fuerte expansión de proyectos de energía eólica y la alta demanda de componentes de fundición a gran escala utilizados en turbinas de calidad de utilidad. Las capacidades de fabricación avanzadas de la región y la robusta infraestructura de la cadena de suministro apoyan aún más el despliegue generalizado de fundición de precisión
- Los fabricantes de América del Norte se benefician del acceso a materias primas de alta calidad, mano de obra calificada y tecnologías avanzadas de fundición, lo que permite una producción consistente de componentes de turbina pesada, tales como centros, bases y marcos de góndola. Las inversiones continuas en adiciones de capacidad de energía renovable y modernización de componentes también refuerzan la adopción regional del mercado
- Esta dominación se ve reforzada aún más por los incentivos gubernamentales, el aumento de los esfuerzos de modernización de la red y el creciente énfasis en las transiciones de energía limpia, la colocación de las fundición de turbinas eólicas como elementos esenciales para los proyectos eólicos terrestres y extraterritoriales en toda la región
U.S. Wind Turbine Casting Market Insight
El mercado de fundición de turbinas eólicas estadounidense captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, impulsada por el rápido despliegue de energía eólica y la inversión sostenida en turbinas de gran capacidad. La demanda de componentes de fundición de alta resistencia sigue aumentando a medida que los desarrolladores de proyectos priorizan materiales duraderos y de larga vida para proyectos tanto en tierra como en costa. La presencia de importantes fundiciones de fundición, junto con políticas de apoyo a la fabricación nacional de componentes renovables, está impulsando aún más el crecimiento del mercado. Además, el creciente uso de sistemas automatizados de fundición y mejoras de calidad basadas en simulación está acelerando la adopción en toda la cadena de suministro de viento estadounidense.
Europa Wind Turbine Casting Market Insight
Se espera que el mercado de casting de turbinas eólicas en Europa sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por objetivos ambiciosos de energía renovable y la expansión continua de las explotaciones eólicas offshore. Los países europeos están invirtiendo fuertemente en grandes instalaciones eólicas, creando una fuerte demanda de castings resistentes a la corrosión y de alta precisión. La región también está experimentando avances tecnológicos significativos en los procesos de fundición, impulsados por los objetivos de sostenibilidad y el impulso para la fabricación de bajas emisiones. Los componentes de fundición están cada vez más integrados en nuevos despliegues de turbinas y proyectos de potenciación en toda Europa.
U.K. Wind Turbine Casting Market Insight
Se espera que el mercado de casting de turbinas eólicas de los Estados Unidos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, con el apoyo de la ampliación de la capacidad eólica offshore y de un firme compromiso nacional con la transición de la energía renovable. La creciente instalación de grandes parques eólicos offshore requiere ruedas avanzadas capaces de soportar condiciones marinas extremas. El creciente interés en la localización de las cadenas de suministro y el fortalecimiento de la fabricación nacional posiciona más al Reino Unido como un mercado emergente de componentes de fundición de turbina.
Alemania Wind Turbine Casting Market Insight
Se espera que el mercado de casting de turbinas eólicas de Alemania sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el creciente énfasis en la independencia energética, las sólidas capacidades de ingeniería y un compromiso de larga data con las tecnologías ecológicas. Los fabricantes alemanes priorizan soluciones de fundición sostenible de alto rendimiento, alineando con el enfoque del país en la producción industrial de alta calidad. La integración de herramientas de automatización y simulación avanzada en las operaciones de fundición está mejorando aún más la precisión de fundición y apoyando la adopción generalizada en los proyectos de viento.
Asia-Pacific Wind Turbine Casting Market Insight
Se espera que el mercado de casting de turbinas eólicas de Asia y el Pacífico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la rápida expansión de las explotaciones eólicas, la aceleración de la industrialización y el aumento de las inversiones en infraestructura de energía renovable. Países clave como China, India, Japón y Corea del Sur están aumentando la capacidad de energía eólica, aumentando la demanda de grandes componentes de fundición utilizados tanto en instalaciones terrestres como offshore. Los sólidos ecosistemas de fabricación y los costos de producción competitivos de APAC siguen ampliando la disponibilidad de castings en los mercados regionales y mundiales.
Japón Wind Turbine Mercado de Casting
Se espera que el mercado de casting de turbinas eólicas del Japón sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido a sus crecientes iniciativas eólicas offshore, las capacidades tecnológicas avanzadas y el creciente interés en la adopción de energía limpia. La necesidad de Japón de componentes de fundición altamente duraderos adecuados para entornos marinos complejos está impulsando inversiones en tecnologías de fundición de alta precisión. La integración de la turbina eólica en sistemas energéticos inteligentes y la infraestructura de próxima generación está reforzando aún más la expansión del mercado.
China Wind Turbine Casting Market Insight
El mercado de fundición de turbinas eólicas de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, apoyada por capacidades de fabricación a gran escala, instalaciones eólicas extensas y apoyo gubernamental fuerte para el desarrollo de energía renovable. China sigue siendo un centro mundial clave para la producción de componentes de turbina, incluidas las fundición de alto volumen necesarias para grandes turbinas terrestres y offshore. La presencia de fabricantes nacionales líderes, junto con el impulso para el desarrollo inteligente de ciudades y la optimización continua de costos, está acelerando significativamente el crecimiento del mercado en todo el país.
¿Cuáles son las mejores empresas en Wind Turbine Casting Market
La industria de casting Wind Turbine está dirigida principalmente por empresas bien establecidas, incluyendo:
- ACCIONA, S.A.(España)
- Nordex SE(Alemania)
- General Electric Company(U.S.)
- Envision Energy(China)
- Goldwind Science & Technology Co., Ltd.(China)
- Siemens Gamesa Renewable Energy, S.A. (España)
- Suzlon Energy Limited (India)
- Vestas Wind Systems A/S (Dinamarca)
- Sinovel Wind Group Co., Ltd.
- DEC (China)
- ENERCON GmbH (Alemania)
- Mingyang Smart Energy Group Co., Ltd. (China)
- juwi AG (Alemania)
- Inox Wind Ltd. (India)
- AEROVIDE GmbH (Alemania)
¿Cuáles son los últimos avances en el mercado mundial de fundición de turbinas eólicas
- En abril de 2020, IceWInd introdujo un nuevo desarrollo de productos con el lanzamiento de su turbina de viento de eje vertical Freya. El modelo de seis líneas está diseñado para funcionar eficientemente a velocidades de viento de baja puesta en marcha, apoyado por cuchillas internas que también funcionan como sistema de freno automático durante altas condiciones de viento. Este avance mejora la fiabilidad y la seguridad, haciendo que la turbina sea adecuada tanto para instalaciones urbanas como remotas. Se espera que el rendimiento mejorado y la durabilidad fortalezcan la posición de IceWInd en el pequeño segmento de la turbina eólica y contribuyan a una adopción más amplia del mercado de diseños innovadores de eje vertical
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











