


Boiler de agua industrial de América del Norte, Boiling de agua integrada, Boiling de agua de alta presión, Boiling de vapor de alta presión, Boilers de presión medio, y Boilers de baja presión, Uso de vapor (33 boilers, Utility Boilers)
¿Cuál es la tasa de tamaño y crecimiento del mercado industrial de América del Norte
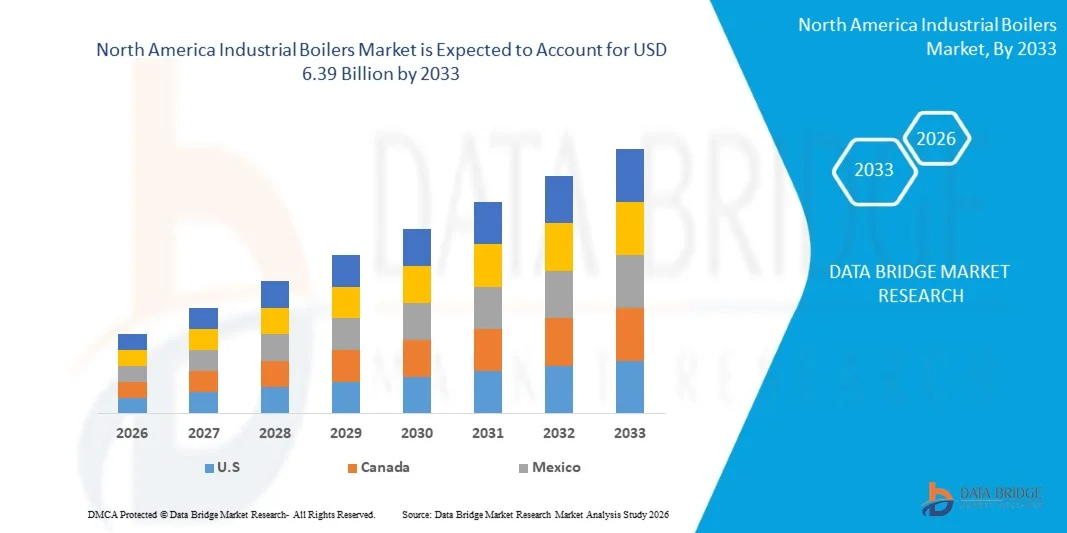
- Según el análisis de Data Bridge Market Research, el mercado de calderas industriales de América del Norte fue valoradoUSD 4.04 billion in 2025y se prevé que alcance6.39 millones de dólares en 2033, creciendo en unCAGR of 5.90% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de sistemas de calefacción industrial eficientes en la energía, la sustitución de la infraestructura de calderas de envejecimiento y la expansión de aplicaciones en productos químicos y petroquímicos, alimentos y bebidas, pulpa y papel e industrias de procesamiento de metales.
- El enfoque cada vez mayor en la eficiencia energética industrial, los requisitos de emisiones más estrictos y la modernización de las instalaciones manufactureras en los EE.UU., Canadá y México alienta a las industrias a adoptar tecnologías avanzadas de calderas. Las calderas no condensadoras continúan sirviendo aplicaciones industriales de alta temperatura, mientras que la electrificación, combustibles más limpios y sistemas inteligentes de control de calderas están creando oportunidades para mejorar la eficiencia operacional y reducir las emisiones.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 4.04 millones
- Valor de mercado esperado (2033): USD 6.39 millones
- CAGR prefabricado (2026–2033): 5,90%
- País líder en 2025: Estados Unidos
- País de cultivo más rápido: México
¿Cuáles son los principales Takeaways of the North America Industrial Boilers Market
- Los Estados Unidos dominaron el mercado de calderas industriales de América del Norte con la mayor cuota de ingresos del 82% en 2025, con el apoyo de infraestructura industrial establecida, sustitución continua de calderas y demanda de industrias químicas, de procesamiento de alimentos y de fabricación.
- Se espera que México sea el país de mayor crecimiento en una CAGR de 4,2% de 2026 a 2033, alimentado por la expansión industrial y la creciente demanda de sistemas eficientes de generación de vapor.
- El segmento de calderas de tubo de fuego de portaaviones llevó al mercado con una cuota del 47% en 2025, impulsada por su eficacia en función de los costos, construcción más sencilla y adaptabilidad para aplicaciones de vapor industriales de baja a media capacidad.
- Las calderas de tubo de agua son el tipo de tubo de mayor crecimiento, proyectado para registrar una CAGR de 4,5%, lo que refleja el aumento de la demanda de alta presión y alta capacidad de generación de vapor.
- El segmento de calderas de presión media dominaba la categoría de presión de corriente con una cuota de ingresos del 42% en 2025, liderada por su amplia aplicabilidad en las industrias manufactureras y de procesos.
- Las calderas de procesos representaron el 58% de la cuota de mercado en 2025, preferida por una amplia demanda de vapor controlado en los procesos de producción industrial
- El segmento de calderas de biomasa es la categoría de combustible de más rápido crecimiento, con una CAGR de 8,4%, impulsado por el creciente interés industrial en combustibles renovables y la calefacción de procesos de baja emisión de carbono.
Report Scope and North America Industrial Boilers Market Segmentation
|
Atributos |
North America Industrial Boilers Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de boilers industriales de América del Norte
- Las instalaciones industriales de toda América del Norte están adoptando cada vez más sistemas de calderas de alta eficiencia y baja emisión para reducir el consumo de combustible, los costos operativos y las emisiones de aire, manteniendo al mismo tiempo una generación de vapor fiable.
- Por ejemplo, en noviembre de 2024, Vicinity Energy encargó una caldera eléctrica a escala industrial de 42 MW en su instalación de Cambridge, Massachusetts, permitiendo la producción de energía térmica sin carbono y demostrando la creciente adopción de generación de vapor industrial electrificada en América del Norte.
- Los controles avanzados de combustión, la recuperación de calor, las tecnologías de condensación y la vigilancia automatizada se están integrando cada vez más en los sistemas de calderas industriales para mejorar la eficiencia térmica y optimizar la utilización del combustible.
- Los fabricantes y los operadores industriales también están explorando la electrificación, la biomasa y las tecnologías de combustible flexible como alternativas a las calderas convencionales de combustibles fósiles, en particular cuando los objetivos de reducción de emisiones y transición energética son cada vez más importantes.
- Por ejemplo, en octubre de 2024, el Departamento de Energía de los EE.UU. otorgó el Vikrell Electric Boiler & Microgrid System más de USD 588.000 para la Fase 1, apoyando la instalación de calderas eléctricas junto con una matriz solar de 21 MW y sistema de baterías de 20,5 MW en su planta de fabricación de Arizona, con reducciones de CO2 estimadas de 7,865 toneladas métricas anualmente.
- A medida que los fabricantes priorizan la eficiencia energética, la reducción de emisiones y la fiabilidad operacional, se espera que la adopción de tecnologías avanzadas de caldera acelere, reforzando los sistemas de alta eficiencia y habilitación digital como componentes importantes de la generación moderna de vapor industrial.
¿Cuáles son los controladores clave del mercado de boilers industriales de América del Norte
- La expansión de la fabricación, los productos químicos, el procesamiento de alimentos, la pulpa y el papel, y otras industrias energéticamente intensivas aumenta la demanda de sistemas fiables de vapor industrial y de calentamiento de procesos en toda América del Norte.
- Por ejemplo, en junio de 2024, el Departamento de Energía de EE.UU. propuso financiar un proyecto para reacondicionar una caldera de vapor a gas en la planta de fabricación de Dow Chemical Charleston, Virginia Occidental con tecnología de almacenamiento de energía termoquímica, dirigida a una generación de vapor de procesos más eficiente y demostrando una inversión continua en la modernización del sistema de vapor industrial.
- El aumento del énfasis reglamentario en el control de la materia particulada, los óxidos de nitrógeno, el dióxido de azufre, el mercurio, el cloruro de hidrógeno y el monóxido de carbono es alentador que las instalaciones industriales mejoren las calderas y los sistemas conexos de control de las emisiones.
- Por ejemplo, en octubre de 2024, el Departamento de Energía de los EE.UU. otorgó a Kohler más de 588.000 dólares para la Fase 1 de su sistema de microgrima Vikrell Electric Boiler en Casa Grande, Arizona, con el sistema previsto reducir las emisiones de CO2 de calentamiento del proceso por unas 7,865 toneladas métricas anuales estimadas y sustituir el uso de calderas de gas natural con calderas eléctricas.
- Con la producción industrial que requiere calor de procesos y instalaciones confiables buscando simultáneamente mayor eficiencia energética y cumplimiento de las emisiones, se espera que la inversión en sistemas de calderas industriales modernos, eficientes y de baja emisión siga siendo un importante conductor de mercado
¿Qué factores están desafiando el crecimiento del mercado de bobinados industriales de América del Norte
- Las calderas industriales avanzadas requieren una inversión inicial importante para reemplazar equipo, ingeniería, instalación, controles, sistemas de combustión y tecnologías de gestión de emisiones, creando barreras financieras para instalaciones más pequeñas.
- Por ejemplo, en abril de 2024, el Departamento de Energía de los Estados Unidos señaló que la adaptación de grandes edificios existentes con sistemas de electrificación de calderas presenta mayores desafíos que la nueva construcción, destacando los costos técnicos y de integración asociados con la sustitución de la infraestructura existente de calderas de combustibles fósiles.
- El desafío económico se amplifica cuando las instalaciones deben reemplazar las calderas heredadas que funcionan antes del final de su vida útil de funcionamiento, ya que los operadores deben equilibrar los gastos de capital con los ahorros de combustible y mantenimiento a largo plazo.
- Por ejemplo, en octubre de 2024, el Departamento de Energía de los Estados Unidos anunció 5 millones de dólares para cinco proyectos de electrificación industrial, señalando que la integración de las nuevas tecnologías de calentamiento de procesos eléctricos en instalaciones diseñadas alrededor de sistemas de calefacción convencionales sigue siendo un reto significativo.
- Las elevadas necesidades de capital, los largos períodos de instalación y la complejidad de integrar las nuevas calderas con la infraestructura de vapor existente siguen desafiando proyectos de sustitución, en particular para instalaciones industriales más pequeñas y operaciones de fabricación sensibles a los costos.
¿Cómo se aumenta el mercado de boilers industriales de América del Norte
El mercado de calderas industriales de América del Norte se segmenta sobre la base de métodos de tubería, presión de vapor, uso de vapor, tipo de combustible, tipo de producto, potencia de caldera, e industria.
- Mediante Métodos de Tubing
Sobre la base de métodos de tubería, el mercado de calderas industriales de América del Norte se segmenta en calderas de tubo de fuego portadoras y calderas de tubo de agua. El segmento de calderas de tubo de fuego de portaaviones dominaba el mercado con un 47% de participación en 2025, debido a su eficacia en función de los costos, construcción más sencilla y idoneidad para aplicaciones de vapor industriales de baja a media capacidad. Estas calderas son ampliamente utilizadas en el procesamiento de alimentos, sanidad, embalaje, lavanderías y pequeñas instalaciones de fabricación. Sus necesidades comparativamente sencillas de funcionamiento y mantenimiento hacen que sean atractivas para las instalaciones industriales que buscan una generación de vapor fiable. Los sistemas de tubos de fuego también se pueden instalar como unidades envasadas, reduciendo la complejidad de la instalación y el tiempo de inactividad. Su capacidad de soportar requisitos de vapor moderados los hace adecuados para una amplia gama de operaciones industriales.
Se prevé que el segmento de calderas de tubo de agua registrará el crecimiento más rápido en una CAGR de 4,5% durante el período previsto, impulsado por la creciente demanda de alta presión y alta capacidad de generación de vapor. Estas calderas circulan agua a través de tubos expuestos a gases de combustión caliente, permitiéndoles operar eficientemente bajo condiciones industriales exigentes. Son especialmente adecuados para grandes plantas de fabricación, instalaciones químicas, operaciones de pulpa y papel, y otras aplicaciones de alta energía. Los sistemas de tubos de agua pueden proporcionar mayor producción de vapor y apoyar tecnologías avanzadas de combustión y control de emisiones. Aumentar la modernización de las instalaciones industriales es fomentar la sustitución de los sistemas convencionales con configuraciones de calderas de mayor eficiencia. Su idoneidad para exigir cargas de vapor es el fortalecimiento de la adopción entre los grandes usuarios industriales.
- Por presión de vapor
Sobre la base de la presión de vapor, el mercado de calderas industriales de América del Norte se segmenta en calderas de alta presión, calderas de presión media y calderas de baja presión. El segmento de calderas de presión media dominaba el mercado con un 42% de participación en 2025, apoyado por su amplia aplicabilidad en las industrias manufactureras y de procesos. Estas calderas proporcionan suficiente presión de vapor para el procesamiento de alimentos, producción farmacéutica, fabricación automotriz, embalaje y calefacción industrial general. Sus características operativas permiten a las instalaciones equilibrar los requerimientos de vapor con eficiencia de combustible y costes operativos. Los sistemas de presión media también son compatibles con una amplia gama de redes industriales de distribución de vapor. Su versatilidad los hace adecuados para instalaciones que no requieren la presión extremadamente alta asociada con aplicaciones industriales pesadas especializadas.
Se prevé que el segmento de calderas de alta presión registrará el crecimiento más rápido en un CAGR de 4,5% durante el período previsto, impulsado por el aumento de los requisitos para el vapor de procesos de alta temperatura y las operaciones industriales a gran escala. Las calderas de alta presión son capaces de soportar procesos térmicos exigentes al mismo tiempo que proporcionan una producción de vapor sustancial. Son especialmente adecuados para el procesamiento químico, la pulpa y el papel, la fabricación automotriz y otras aplicaciones de alta energía. Aumentar la automatización industrial y la optimización de procesos están fomentando la adopción de calderas capaces de mantener una presión estable bajo cargas variables. Los sistemas modernos de alta presión también pueden incorporar controles avanzados de combustión y tecnologías de recuperación de calor. Los operadores industriales están reemplazando cada vez más el equipo de envejecimiento con sistemas que ofrecen mayor eficiencia y fiabilidad operacional.
- Por Steam Usage
Sobre la base del uso de vapor, el mercado de calderas industriales de América del Norte se segmenta en calderas de proceso, calderas de utilidad y calderas marinas. El segmento de calderas de proceso dominaba el mercado con un 58% de participación en 2025, debido a la amplia demanda de vapor controlado en los procesos de producción industrial. Las calderas de proceso son ampliamente utilizadas para calefacción, secado, esterilización, cocina, procesamiento químico y otras actividades de fabricación. Las industrias de procesamiento de alimentos, farmacéutica, pulpa y papel y productos químicos representan importantes usuarios de vapor de proceso. Estos sistemas proporcionan energía térmica confiable necesaria para operaciones industriales continuas y controladas. Su capacidad para ofrecer una calidad de vapor consistente apoya la eficiencia de producción y la calidad del producto.
Se prevé que el segmento de calderas de utilidad registrará el crecimiento más rápido en un CAGR de 4,8% durante el período previsto, apoyado por la creciente demanda de generación de vapor centralizada y sistemas de energía industrial integrados. Se utilizan calderas de fertilidad donde las instalaciones requieren energía térmica sustancial y continua para múltiples operaciones. Su integración con sistemas combinados de calor y energía puede mejorar la utilización general de la energía y reducir las pérdidas. Las instalaciones industriales están evaluando cada vez más los sistemas de vapor centralizados como parte de programas más amplios de modernización de la eficiencia energética. Los avances en los controles de combustión, la recuperación de calor y las tecnologías de gestión de emisiones están mejorando el rendimiento de los sistemas de calderas de utilidad. La creciente inversión en grandes instalaciones de fabricación está creando requisitos adicionales para la generación de vapor de utilidad confiable.
- Por tipo de combustible
Sobre la base del tipo de combustible, el mercado de calderas industriales de América del Norte se segmenta en calderas de carbón, calderas de petróleo, calderas de gas, calderas de biomasa y otras. El segmento de calderas a gas dominaba el mercado con una participación del 56,5% en 2025, apoyada por la disponibilidad generalizada de gas natural, la infraestructura de distribución establecida y las emisiones comparativamente inferiores a los sistemas convencionales de carbón. Las calderas de gas natural se utilizan ampliamente en el procesamiento de alimentos, la fabricación, farmacéutica, automotriz y las instalaciones químicas. Proporcionan una generación de vapor fiable y pueden responder eficientemente a los cambios de los requisitos de carga industrial. Los sistemas modernos de gas incendiados incorporan cada vez más quemadores avanzados y controles automatizados de combustión para mejorar la eficiencia. Su compatibilidad con la infraestructura de energía industrial existente también apoya proyectos de sustitución y reacondicionamiento.
Se prevé que el segmento de calderas de biomasa registrará el crecimiento más rápido en un CAGR de 8,4% durante el período previsto, impulsado por el aumento del interés industrial en los combustibles renovables y el calentamiento del proceso de baja emisión de carbono. Las calderas de biomasa pueden utilizar residuos de madera, desechos agrícolas y otros materiales orgánicos renovables como fuentes de combustible. Su adopción es particularmente relevante para industrias que generan residuos de biomasa dentro de sus propios procesos de producción. Las industrias relacionadas con el púlpito y el papel, la agricultura, el procesamiento de alimentos y la madera ofrecen aplicaciones favorables para los sistemas de biomasa. Las crecientes iniciativas de descarbonización alientan a los operadores industriales a evaluar las alternativas renovables a los combustibles fósiles convencionales. Las mejoras en las tecnologías de combustión, manejo de combustible y control de emisiones están aumentando la practicidad de los sistemas de biomasa.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de calderas industriales de América del Norte se segmenta en la caldera de agua caliente condensada, caldera de agua caliente integrada, caldera de vapor de condensación integrada, caldera de vapor de condensación dividida, caldera de vapor eléctrica calentada, calderas eléctricas de agua caliente y otras. El segmento de calderas de agua caliente de condensación dominaba el mercado con un 31% de participación en 2025, apoyado por el aumento de la demanda de tecnologías de calefacción eficientes en energía. Las calderas condensadoras recuperan calor adicional de gases de escape que de otro modo se perderían a través de la gripe. Esta tecnología puede mejorar la utilización del combustible y reducir los costos operativos en aplicaciones industriales adecuadas. Los sistemas de abastecimiento de agua caliente se consideran cada vez más durante la modernización de las instalaciones y los proyectos de sustitución de calderas. Su configuración compacta y compatibilidad con controles avanzados apoyan aún más la adopción.
Se proyecta que el segmento de caldera de vapor calentado eléctrico registre el crecimiento más rápido en un CAGR de 6,0% durante el período previsto, impulsado por el aumento de la electrificación industrial y los esfuerzos para reducir la combustión directa de combustibles fósiles. Las calderas de vapor eléctricas generan energía térmica sin emisiones de combustión in situ, por lo que son adecuadas para instalaciones que persiguen estrategias de calentamiento de baja emisión de carbono. También pueden proporcionar una salida de vapor altamente controlable para aplicaciones que requieren una gestión térmica precisa. Aumentar la disponibilidad de electricidad renovable está mejorando los posibles beneficios ambientales de la calefacción por procesos eléctricos. Su configuración compacta puede ser ventajosa para instalaciones donde el espacio y la flexibilidad de instalación son consideraciones importantes. Los programas de descarbonización industrial alientan a los fabricantes a evaluar alternativas eléctricas a los sistemas convencionales de gas.
- By Boiler Horsepower
Sobre la base de la potencia de la caldera, el mercado de calderas industriales de América del Norte se segmenta en 10–150 BHP, 151–300 BHP y 301–600 BHP. El segmento 10–150 BHP dominaba el mercado con un 32% de participación en 2025, debido a su aplicación generalizada en instalaciones con requisitos de vapor moderados. Estas calderas se utilizan comúnmente en el procesamiento de alimentos, farmacéuticas, lavanderías, instalaciones sanitarias, embalajes y pequeñas operaciones de fabricación. Su configuración relativamente compacta les facilita la instalación dentro de las instalaciones industriales existentes. Las necesidades de equipo e instalación inferiores también hacen que este rango de capacidad sea atractivo para los operadores más pequeños y medianos. Los sistemas proporcionan vapor adecuado para la calefacción, limpieza, esterilización y procesos de fabricación seleccionados.
Se prevé que el segmento de 301–600 BHP registrará el crecimiento más rápido en un CAGR de 4,8% durante el período de previsión, impulsado por el aumento de la demanda de alta capacidad de generación de vapor en grandes instalaciones industriales. Estas calderas se adaptan a operaciones que requieren una producción de vapor sustancial y continua. Se utilizan cada vez más en grandes instalaciones de fabricación, plantas de pulpa y papel, operaciones petroquímicas y otras industrias de alta energía. La modernización industrial alienta a los operadores a sustituir los sistemas de alta capacidad más antiguos por equipos más eficientes. Los controles avanzados de combustión y las tecnologías de recuperación de calor pueden mejorar aún más el rendimiento de estos sistemas de calderas más grandes. La expansión de la capacidad de producción industrial está creando una demanda adicional para la generación de vapor de alto rendimiento confiable.
- Por industria
Sobre la base de la industria, el mercado de calderas industriales de América del Norte se centra en la industria alimentaria, cervecerías, lavanderías y empresas de limpieza, construcción, farmacéutica, automotriz, pulpa y papel, hospitales, agricultura, embalaje y otros. El segmento de la industria alimentaria dominó el mercado con 24% de participación en 2025, respaldado por amplios requisitos para el vapor de proceso en las operaciones de cocina, calefacción, esterilización, limpieza y saneamiento. Las instalaciones de procesamiento de alimentos requieren energía térmica confiable para mantener la calidad de la producción y satisfacer requisitos de higiene estrictos. Las calderas industriales se utilizan en el procesamiento lácteo, procesamiento de carne, producción de panadería, fabricación de bebidas y operaciones de alimentos preparados. La creciente demanda de alimentos procesados y envasados es alentadora la expansión y modernización de las instalaciones de producción. Los sistemas de caldera eficientes en energía también pueden ayudar a los fabricantes de alimentos a gestionar los gastos operativos y las emisiones.
Se prevé que el segmento de pulpa y papel registrará el crecimiento más rápido en un CAGR de 5,3% durante el período de previsión, impulsado por importantes requerimientos de vapor durante el procesamiento de la pulpa y las operaciones de fabricación de papel. El vapor se utiliza extensamente para secado, calefacción, evaporación y otros procesos intensivos en energía dentro de los molinos de papel. Los sistemas modernos de caldera pueden ayudar a las instalaciones a mejorar la utilización del combustible, al tiempo que soportan necesidades continuas de producción de alta temperatura. El reemplazo de la infraestructura de vapor de envejecimiento está creando una demanda adicional de tecnologías eficientes de calderas industriales. Los fabricantes de púlpitos y papel también están evaluando la biomasa y los combustibles derivados de desechos para mejorar la sostenibilidad energética. La integración de controles avanzados y tecnologías de recuperación de calor está mejorando aún más el rendimiento de la caldera en estas instalaciones.
¿Qué país posee la mayor parte del mercado de boletines industriales de América del Norte
- Los Estados Unidos dominaron el mercado de calderas industriales de América del Norte con la mayor cuota de ingresos del 824% en 2025, con el apoyo de infraestructura industrial establecida, sustitución continua de calderas y demanda de industrias químicas, de procesamiento de alimentos y de fabricación
- El país también se beneficia de importantes inversiones en productos químicos y petroquímicos, procesamiento de alimentos,pulpa y papel, y otras aplicaciones industriales, además de aumentar la sustitución de la infraestructura de calderas de envejecimiento. El creciente énfasis en eficiencia energética, tecnologías de baja emisión y modernización de las instalaciones industriales sigue apoyando la posición de liderazgo estadounidense en el mercado de calderas industriales de América del Norte.
Canadá Industrial Boilers Market Insight
Se espera que el mercado de calderas industriales del Canadá experimente un crecimiento constante, impulsado por el aumento de las inversiones en procesamiento de alimentos, pulpa y papel, fabricación de productos químicos y otras actividades industriales. El aumento de la demanda de sistemas eficientes de generación de vapor, la sustitución de la infraestructura de calderas de envejecimiento y la adopción creciente de tecnologías menos contaminantes y basadas en la biomasa están apoyando la expansión regional del mercado. Además, el énfasis del Gobierno en la reducción de las emisiones industriales, la eficiencia energética y las tecnologías sostenibles es alentador para los fabricantes mejorar los sistemas existentes de calderas y adoptar soluciones avanzadas.
México Industrial Boilers Market Insight
El mercado de calderas industriales de México está creciendo rápidamente, impulsado por la expansión de las actividades de fabricación, el aumento de las inversiones industriales y la creciente demanda de sistemas fiables de generación de vapor. El aumento del desarrollo de las instalaciones industriales y el aumento de la actividad en las industrias manufactureras, de procesamiento de alimentos, productos químicos y otras industrias que requieren mucha energía están aumentando considerablemente la demanda de mercado. Además, la modernización de la infraestructura industrial existente, el aumento de la adopción de tecnologías de calderas eficientes en la energía, y la necesidad de una calefacción de procesos fiables están posicionando a México como uno de los mercados de mayor crecimiento para calderas industriales de América del Norte.
¿Cuáles son las mejores empresas del mercado de boilers industriales de América del Norte
La industria de calderas industriales de América del Norte está dirigida principalmente por empresas bien establecidas, incluyendo:
- Babcock & Wilcox Enterprises, Inc(U.S.)
- The Cleaver-Brooks Company, Inc(U.S.)
- Hurst Boiler and Welding Company, Inc(U.S.)
- Boilers comerciales Burnham(U.S.)
- Clayton Industries(U.S.)
- Fulton (U.S.)
- Miura America Co., LTD. (U.S.)
- Boiler superior (U.S.)
- Johnston Boiler Company (Estados Unidos)
- Rentech Boiler Systems (U.S.)
- Parker Boiler Co. (Estados Unidos)
- Vapor Power International, LLC (U.S.)
- Mitsubishi Heavy Industries, Ltd. (Japón)
- IHI Corporation (Japón)
- John Cockerill (Bélgica)
- Thermax Limited (India)
- Sofinter S.p.A. (Italia)
- Doosan Enerbility Co., Ltd. (South Korea)
- Bosch Industriekessel GmbH (Alemania)
- GROUPE ATLANTIC (Francia)
¿Cuáles son los últimos avances en el mercado de boilers industriales de América del Norte
- En diciembre de 2025, Babcock & Wilcox Canadá recibió un contrato de más de USD 10 millones por Irving Pulp & Paper Limited para instalar equipos de caldera como parte de un proyecto de actualización de USD 20 millones en la fábrica de pulpa y papel de la empresa en Saint John, New Brunswick. El proyecto implica la mejora de una caldera de potencia hervidora de hervidor con equipo que incluye un sobrecalentador, paredes de agua de horno inferior, sistema de aire sobrante, economizador y calentador de aire tubular. La actualización está diseñada para permitir mayores temperaturas de caldera y apoyar una futura instalación de turbina de vapor, fortaleciendo la eficiencia y las capacidades de generación de vapor de la instalación industrial canadiense
- En octubre de 2024, el Departamento de Energía de EE.UU. otorgó a Kohler Co. más de USD 588.000 para iniciar la Fase 1 del proyecto Vikrell Electric Boiler & Microgrid System en su planta de fabricación en Casa Grande, Arizona. El proyecto tiene previsto instalar calderas eléctricas junto con un sistema de almacenamiento de energía solar y batería para reducir las emisiones asociadas con calderas de gas natural utilizadas para la calefacción de procesos industriales. El desarrollo demuestra la creciente aplicación de sistemas de calderas electrificadas e integración de energía renovable para procesos térmicos industriales en América del Norte.
- En junio de 2024, el Departamento de Energía de EE.UU. propuso financiación para RedoxBlox para desarrollar y probar tecnología termoquímica de almacenamiento de energía para la generación de vapor industrial en la planta de fabricación de Dow Chemical en Charleston, Virginia Occidental. El proyecto incluye planes para reacondicionar una caldera de vapor ya existente con tecnología termoquímica de almacenamiento de energía diseñada para mejorar la eficiencia de la generación de vapor para la calefacción de procesos químicos. El desarrollo destaca la creciente integración del almacenamiento energético y las tecnologías térmicas avanzadas con la infraestructura industrial existente de calderas
- En noviembre de 2022, Babcock & Wilcox anunció un contrato por valor de más de USD 24 millones para suministrar dos calderas de paquetes industriales, equipo auxiliar y tecnologías avanzadas de control de emisiones para una refinería de petróleo en América del Norte. Seleccionó Térmica B CUMW para diseñar y suministrar las calderas de paquetes, quemadores, economizadores y equipo asociado, mientras que B CLARO Medio Ambiente proporcionaría tecnologías de control de emisiones. El proyecto refleja la inversión continua en sistemas fiables de generación de vapor industrial y gestión de emisiones dentro del sector de refinación del petróleo de América del Norte.
- En enero de 2022, Babcock & Wilcox Renewable recibió un contrato por valor de más de USD 11 millones para diseñar, fabricar, suministrar e instalar equipos para una actualización de caldera de biomasa en Canadá. El proyecto incluye la sustitución de piezas de presión de caldera y mejoras a los sistemas de alimentación de madera y aire, con Babcock " Wilcox Canada que ofrece servicios de instalación. El desarrollo apoya la modernización de la infraestructura industrial de calderas de biomasa y demuestra un creciente interés en la generación de vapor basada en combustibles renovables dentro de las industrias relacionadas con la pulpa, el papel y la silvicultura del Canadá.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











