


Segmentación del mercado de dispositivos de inflado en Norteamérica por tipo (dispositivo de inflado analógico y dispositivo de inflado digital), capacidad (dispositivo de inflado de 20 ml, dispositivo de inflado de 25 ml, dispositivo de inflado de 30 ml y dispositivo de inflado de 60 ml), aplicación (cardiología intervencionista, procedimientos vasculares periféricos, radiología intervencionista, procedimientos urológicos, procedimientos gastroenterológicos y otros), presión (30 atm, 40 atm, 55 atm y otros), función (despliegue de stents y administración de fluidos), usuario final (hospitales, laboratorios intervencionistas y clínicas), canal de distribución (licitación directa, ventas minoristas y distribuidores externos): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de dispositivos de América del Norte
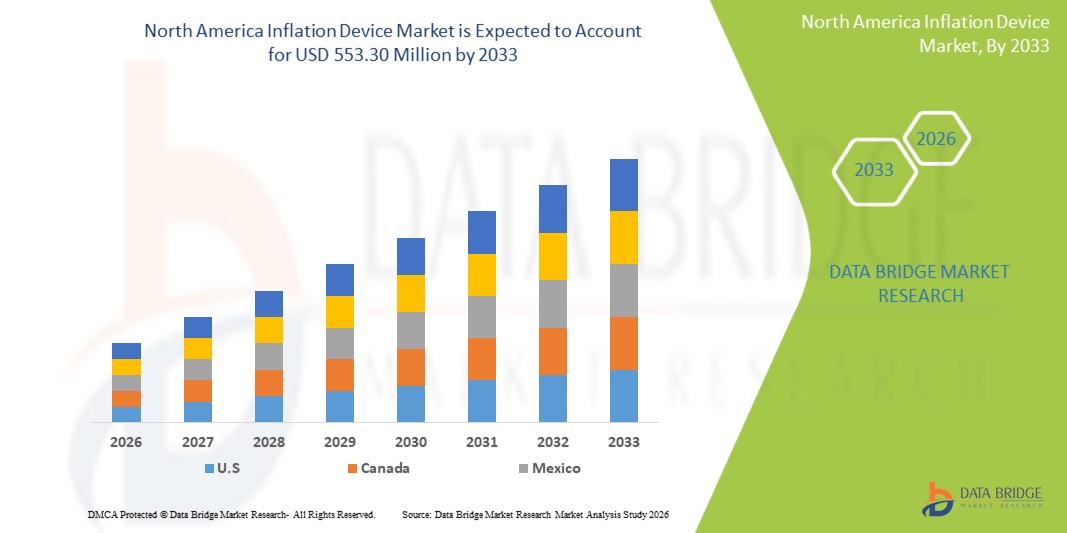
- Según Data Bridge Market Research Analysis, el tamaño del mercado de dispositivos de inflación en América del Norte fue valoradoUSD 371.65 millones en 2025y se espera que alcanceUSD 553,30 millones en 2033, aCAGR of 5.10%durante el período previsto
- La expansión del mercado está impulsada principalmente por el creciente volumen de procedimientos intervencionarios de cardiología y radiología, donde los dispositivos de inflación son esenciales para un control preciso de la presión del catéter en los hospitales yCentros quirúrgicos ambulatorios
- Además, la región se beneficia de la infraestructura sanitaria avanzada, la alta adopción decirugías mínimamente invasivas, y actualizaciones tecnológicas continuas en dispositivos médicos, aceleración de la demanda de productos
Tamaño del mercado y pronóstico:
- Valor de mercado (2025):USD 371,65 millones
- Valor de mercado esperado (2033):USD 553,30 millones
- CAGR prefabricado (2026–2033):5.10%
¿Cuáles son los principales Takeaways of North America Inflation Device Market
- Los dispositivos de inflación, usados para proporcionar presión controlada para catéteres de globo durante la cardiología intervencional, la radiología y los procedimientos vasculares, se están convirtiendo en componentes cada vez más vitales de sistemas quirúrgicos mínimamente invasivos modernos en entornos hospitalarios y ambulatorios debido a su precisión, facilidad de uso y papel esencial en tratamientos basados en catéter
- La creciente demanda de dispositivos de inflación se debe principalmente a la creciente prevalencia de enfermedades cardiovasculares y arteriales periféricas, la creciente adopción de procedimientos mínimamente invasivos y la creciente preferencia entre los médicos por instrumentos precisos, fiables y de presión estéril
- Estados Unidos dominó el mercado de dispositivos de inflación de América del Norte con la mayor cuota de ingresos del 84,7% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, altos volúmenes de intervención y la presencia de los principales fabricantes de dispositivos médicos, con el país experimentando un crecimiento sustancial en el uso de dispositivos de inflación, especialmente en laboratorios de cateterización y centros cardíacos de alto rendimiento impulsados por innovación continua de productos y mejoras ergonómicas de diseño
- Se espera que Canadá sea el país de mayor crecimiento en el mercado de dispositivos de inflación de América del Norte durante el período previsto debido al aumento de las inversiones en unidades de cardiología intervencionista, la ampliación de las capacidades quirúrgicas mínimamente invasivas y la creciente demanda de dispositivos de inflación desechables que mejoren la eficiencia procesal y la seguridad de los pacientes
- El segmento de dispositivos de inflación analógica dominaba el mercado de dispositivos de inflación de América del Norte con una cuota de mercado del 65,2% en 2025, impulsada por su eficacia en función de los costos, la fiabilidad clínica comprobada y la compatibilidad generalizada con los sistemas de catéter existentes
Report Scope and North America Inflation Device Market Segmentation
|
Atributos |
North America Inflation Device Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de dispositivos de Norteamérica
“Advancementos en Precisión, Automatización e Integración Digital”
- Una tendencia significativa y aceleradora en el mercado de dispositivos de inflación de América del Norte es el creciente cambio hacia sistemas de inflación digitalmente mejorados y automatizados que mejoran la precisión de la presión, reducen los errores de operación manual y apoyan flujos de trabajo intervencionarios avanzados en hospitales y laboratorios de cateterización
- Por ejemplo, varios fabricantes líderes están introduciendo dispositivos de inflación con medidores de presión digital integrados y diseños ergonómicos, permitiendo a los médicos monitorear la presión en tiempo real con mayor precisión y menor tensión operacional durante procedimientos de angioplastia o de despliegue de stent
- La integración digital en los dispositivos de inflación permite características tales como secuencias automatizadas deflación, estabilización de presión mejorada y alertas de usuario mejoradas para lecturas anormales. Por ejemplo, los modelos recién lanzados de Merit Medical incorporan pantallas digitales que soportan una mejor visualización, eficiencia del flujo de trabajo y coherencia procesal durante intervenciones críticas
- La integración ininterrumpida de los dispositivos de inflación con plataformas de imagen más amplias de intervención y sistemas de monitoreo de laboratorios de cath facilita el control centralizado, permitiendo a los clínicos coordinar el funcionamiento de los dispositivos con salidas de imágenes y datos de procedimiento para una experiencia de tratamiento simplificada
- Esta tendencia hacia soluciones de inflación más inteligentes, automatizadas y apoyadas digitalmente está reorganizando fundamentalmente las expectativas de los procedimientos basados en el catéter. En consecuencia, empresas como Teleflex y Boston Scientific están desarrollando sistemas de inflación con características avanzadas de presión y una mayor usabilidad adaptada para aplicaciones complejas de intervención
- La demanda de dispositivos de inflación que ofrecen una entrega precisa de presión, manejo ergonómico y compatibilidad de flujo de trabajo digital está creciendo rápidamente en las unidades de cardiología y radiología intervencionarias, ya que los proveedores de atención médica priorizan cada vez más la eficiencia, precisión y mejores resultados clínicos
North America Inflation Device Market Dynamics
Conductor
“Necesita crecer debido a la creciente carga cardiovascular y preferencia para procedimientos mínimamente invasivos”
- La creciente prevalencia de enfermedades cardiovasculares y arteriales periféricas en todo Estados Unidos y Canadá, junto con la aceleración de la adopción de procedimientos de intervención mínimamente invasivos, es un factor importante para la mayor demanda de dispositivos de inflación
- Por ejemplo, en 2025, varias instalaciones sanitarias ampliaron sus programas de cardiología intervencionista con tecnologías de laboratorio de catequería actualizadas y mejoraron las capacidades de tratamiento basadas en catéteres, lo que permitió una mayor utilización de dispositivos de inflación en los procedimientos diagnósticos y terapéuticos.
- Como los clínicos priorizan la precisión y la seguridad en intervenciones críticas, los dispositivos de inflación ofrecen control de presión preciso, monitoreo en tiempo real y mejora de la fiabilidad procesal, proporcionando un avance convincente sobre soluciones manuales básicas
- Además, la creciente popularidad de los tratamientos basados en el catéter y la creciente preferencia por tiempos de recuperación más cortos están haciendo de los dispositivos de inflación un componente esencial de los sistemas de intervención, facilitando la integración perfecta con modernos equipos quirúrgicos e imaginarios
- La comodidad de la entrega de presión controlada, la ergonomía del dispositivo mejorado y la capacidad de soportar procedimientos complejos como la angioplastia y el stent vascular son factores clave que impulsan la adopción de dispositivos de inflación en los principales centros médicos
- La tendencia a ampliar los servicios de intervención ambulatoria y la creciente disponibilidad de sistemas avanzados de inflación adaptados a las instalaciones de alto volumen contribuyen aún más al crecimiento del mercado
Restraint/Challenge
“Los riesgos relacionados con el procedimiento, los obstáculos de costos y los obstáculos de cumplimiento regulatorio”
- Las preocupaciones acerca de las imprecisiones asociadas con dispositivos, los riesgos de entrega de presión y la variabilidad del rendimiento en ciertos dispositivos de inflación manual plantean retos importantes para una mayor penetración del mercado, especialmente en los procedimientos cardiovasculares de alto riesgo
- Por ejemplo, los informes sobre las complicaciones derivadas de la mala gestión de la presión o el mal funcionamiento de los dispositivos durante la inflación de los globos han hecho que algunos proveedores de atención médica sean cautelosos sobre la adopción de soluciones de inflación inferiores o no digitales
- Abordar estas preocupaciones operacionales mediante una mejor calibración de dispositivos, mecanismos avanzados de control de presión y una validación de calidad más fuerte es crucial para fomentar la confianza clínica. Empresas como Cook Medical y Zimmer enfatizan las funciones de ingeniería y seguridad de precisión para tranquilizar a los usuarios sobre la confiabilidad del dispositivo
- Además, el costo relativamente mayor de los sistemas avanzados de inflación digital en comparación con los dispositivos manuales tradicionales puede ser un obstáculo para la adopción de hospitales más pequeños y centros con recursos presupuestarios, en particular en las regiones con presupuestos limitados de capital
- Si bien los precios se estabilizan gradualmente, la prima percibida asociada a las características digitales avanzadas puede dificultar la adopción generalizada, especialmente entre los proveedores que confían en sistemas análogos establecidos y no requieren actualizaciones digitales inmediatamente
- La superación de estos desafíos mediante una mayor estandarización de los productos, la capacitación de los médicos y el desarrollo de dispositivos de inflación de alta precisión que sean eficaces en función de los costos será vital para mantener el crecimiento del mercado a largo plazo
North America Inflation Device Market Scope
El mercado se segmenta por tipo, capacidad, aplicación, presión, función, usuario final y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de dispositivos de inflación de América del Norte se segmenta en dispositivos de inflación analógica y dispositivos de inflación digital. El segmento de dispositivos de inflación analógica dominaba el mercado con la mayor cuota de ingresos 65,2% en 2025, impulsado por su amplia familiaridad clínica, eficacia en función de los costos y fiabilidad en cardiología intervencionista y procedimientos vasculares periféricos. Los dispositivos analógicos son ampliamente preferidos en hospitales de alto volumen y laboratorios de catequería debido a su simple operación, configuración rápida y fuerte historial en los procedimientos de inflación de globos. Su compatibilidad con una amplia gama de sistemas de catéter y prácticas de flujo de trabajo estandarizadas contribuye aún más a su dominio. Además, los dispositivos analógicos siguen siendo la opción principal en las instalaciones que priorizan la adquisición controlada por los costos.
Se prevé que el segmento de dispositivos de inflación digital sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de monitoreo de presión en tiempo real y la mayor precisión durante complejas intervenciones cardiovasculares y radiológicas. Los dispositivos de inflación digital ofrecen características avanzadas como pantallas de presión digital, ergonomía mejorada y funciones de control automatizadas que ayudan a reducir errores de procedimiento. Su creciente adopción cuenta con el apoyo de hospitales que actualizan sus laboratorios de catequería y suites de intervención a sistemas digitales. Aumentar las inversiones en tecnologías mínimamente invasivas y mejorar los resultados clínicos asociados con dispositivos digitales también contribuyen a su rápida expansión del mercado.
- Por Capacidad
Sobre la base de la capacidad, el mercado se segmenta en 20 ml, 25 ml, 30 ml y 60 ml dispositivos de inflación. El segmento de dispositivos de inflación de 30 ml dominaba el mercado en 2025, impulsado por su equilibrio ideal de capacidad de volumen y entrega de presión necesaria para la mayoría de los procedimientos de angioplastia y despliegue de stent. Los hospitales y centros de intervención suelen elegir dispositivos de 30 ml debido a su versatilidad en aplicaciones coronarias, periféricas y radiológicas. Su diseño ergonómico y control preciso de presión hacen de ellos la opción preferida para los médicos que realizan procedimientos de inflación de globos rutinarios. La fuerte presencia de fabricantes líderes que ofrecen modelos optimizados de 30 ml aumenta aún más la demanda del segmento.
Se espera que el segmento de dispositivos de inflación de 60 ml sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento de la adopción en procedimientos vasculares y gastroenterológicos periféricos que requieren mayor capacidad de volumen. Los globos más grandes utilizados en tratamientos de PAD y ciertas aplicaciones de radiología intervencionista se benefician del rango de volumen extendido proporcionado por dispositivos de inflación de 60 ml. El aumento de la demanda de intervenciones complejas y la creciente prevalencia de la enfermedad arterial periférica en América del Norte apoyan el crecimiento acelerado de este segmento. El uso creciente de dispositivos de alta capacidad en centros especializados contribuye aún más a la fuerte perspectiva del segmento.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en cardiología intervencionista, procedimientos vasculares periféricos, radiología intervencionista, procedimientos urológicos, procedimientos gastroenterológicos y otros. La cardiología intervencionista dominó el mercado en 2025, impulsado por el alto volumen de angioplastia, dilatación de globos y procedimientos de implementación de stent en Estados Unidos y Canadá. La creciente prevalencia de la enfermedad coronaria y la creciente preferencia por intervenciones mínimamente invasivas contribuyen significativamente a aumentar la demanda de dispositivos de inflación centrados en cardiología. Los hospitales y laboratorios de catequesis priorizan herramientas de inflación de precisión para garantizar una óptima expansión de stent y seguridad procesal. Además, las inversiones continuas en infraestructura de cardiología y la rápida adopción de tecnologías avanzadas de catéter refuerzan el dominio de este segmento.
Se espera que la radiología intervencionista sea el segmento de aplicación más rápido de 2026 a 2033, alimentado por la adopción creciente de procedimientos guiados por imágenes para intervenciones vasculares y no vasculares. Los dispositivos de inflación juegan un papel clave en la angioplastia, la dilatación de globos y la colocación de dispositivos en las suites de radiología, donde la precisión y la visibilidad son críticas. La expansión de los centros de radiología ambulatoria y el uso más amplio de terapias mínimamente invasivas en los tratamientos abdominales, renales y hepáticos contribuyen al rápido crecimiento del segmento. La mejor integración de las imágenes y los avances tecnológicos aumentan aún más la demanda de sistemas de inflación de alto rendimiento en entornos radiológicos.
- Presión
Sobre la base de la calificación de presión, el mercado se segmenta en 30 am, 40 am, 55 am y otros. El segmento de 30 atm dominaba el mercado en 2025, impulsado por su idoneidad para la mayoría de los procedimientos de inflación coronaria y globo periférico rutinaria. El segmento se beneficia de una amplia adopción clínica en instalaciones de pequeña y gran escala debido a su fiabilidad y seguridad demostradas en aplicaciones de angioplastia estándar. Los dispositivos de 30 atm también son ampliamente disponibles, rentables y compatibles con los sistemas de catéter comúnmente utilizados. Su capacidad para cumplir los requisitos de procedimiento de intervenciones de alto volumen contribuye significativamente a su posición de liderazgo.
Se espera que el segmento de 55 atm sea testigo del crecimiento más rápido durante el período de pronóstico, principalmente debido a su mayor uso en aplicaciones de alta presión como el tratamiento de lesiones calificadas, intervenciones de la OC y expansiones complejas de stent. A medida que los clínicos se enfrentan cada vez más a casos vasculares complejos, los dispositivos de inflación de mayor presión proporcionan mayor expansión lumen y control procesal. La creciente adopción de globos de alta presión especializados en cardiología y radiología intervencionista acelera aún más el crecimiento. La innovación continua en los materiales de globo y la seguridad de los dispositivos también apoya la demanda creciente de este segmento de alta presión.
- Por función
Sobre la base de la función, el mercado se segmenta en el despliegue de stent y la entrega de fluidos. El despliegue de stents dominó el mercado en 2025, impulsado por los dispositivos de inflación central que juegan en la expansión precisa y controlada de stents coronarios y periféricos. Altos volúmenes de procedimiento en los EE.UU. para la angioplastia y stent aumentan significativamente la demanda de herramientas de inflación diseñadas para la entrega precisa de presión. La necesidad de fiabilidad en intervenciones cardiovasculares críticas garantiza que el despliegue de stent siga siendo la función principal de los dispositivos de inflación. La creciente prevalencia de enfermedades cardiovasculares sostiene aún más el dominio del segmento.
Se espera que el suministro fluido sea la función de crecimiento más rápido de 2026 a 2033, con el apoyo del creciente uso de dispositivos de inflación en procedimientos no vasculares y diagnósticos que requieren una administración precisa de fluidos. A medida que los médicos adoptan enfoques mínimamente invasivos en diversas especialidades como la urología y la gastroenterología, aumenta la demanda de sistemas de suministro de fluidos controlados. Las mejoras tecnológicas que permiten un manejo más suave y eficiente de fluidos contribuyen aún más al rápido crecimiento de segmentos. Ampliar los casos de uso ambulatorio y ambulatorio también fortalecen la trayectoria de este segmento.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, laboratorios de intervención y clínicas. Los hospitales dominaron el mercado en 2025, impulsado por el alto volumen de intervenciones coronarias y periféricas realizadas en laboratorios hospitalarios y centros quirúrgicos. Su fuerte capacidad de adquisición y disponibilidad de infraestructura de intervención avanzada apoyan la adopción generalizada de dispositivos de inflación analógicos y digitales. Los hospitales también representan la mayoría de casos complejos que requieren control de presión avanzado y compatibilidad de dispositivos especializados. Las inversiones continuas en unidades cardiovasculares y radiológicas refuerzan el liderazgo de este segmento.
Se espera que los laboratorios intervencionales sean testigos del crecimiento más rápido de 2026 a 2033, alimentado por el creciente establecimiento de laboratorios de catequería especializados y centros intervencionistas independientes en toda América del Norte. Estas instalaciones priorizan instrumentos avanzados de inflación para apoyar procedimientos de alta precisión y una gestión eficiente del flujo de trabajo. La creciente demanda de angioplastia ambulatoria y de intervenciones vasculares basadas en oficinas también contribuye a la rápida expansión de segmentos. Las mejoras tecnológicas y el cambio hacia los sistemas de intervención digital aceleran aún más la adopción en este segmento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor y distribuidores externos. El segmento de licitación directa dominó el mercado en 2025, impulsado por la compra de grandes volúmenes por hospitales, sistemas de salud integrados y instalaciones afiliadas por el gobierno. Las adquisiciones directas garantizan un suministro constante de dispositivos, precios competitivos y acceso a sistemas de inflación avanzados para centros de alto volumen. Las fuertes relaciones entre fabricantes e instituciones sanitarias apoyan aún más el dominio de este segmento en América del Norte.
Se espera que el segmento de ventas minoristas sea testigo del crecimiento más rápido entre 2026 y 2033, apoyado por la creciente adopción de dispositivos de inflación por clínicas, centros ambulatorios e instalaciones de intervención más pequeñas que dependen de opciones de compra flexibles. La distribución minorista también se beneficia de la creciente disponibilidad de dispositivos de inflación avanzados a través de proveedores médicos especializados y plataformas profesionales en línea. El aumento de la demanda de profesionales independientes e instalaciones ambulatorias contribuye significativamente al rápido crecimiento de este segmento.
North America Inflation Device Market Regional Analysis
- Estados Unidos dominó el mercado de dispositivos de inflación de América del Norte con la mayor cuota de ingresos del 84,7% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, altos volúmenes de intervención y la presencia de los principales fabricantes de dispositivos médicos, con el país experimentando un crecimiento sustancial en el uso de dispositivos de inflación, especialmente en laboratorios de cateterización y centros cardíacos de alto rendimiento impulsados por innovación continua de productos y mejoras ergonómicas de diseño
- Hospitales y centros quirúrgicos de la región enfatizan resultados clínicos de alta calidad, impulsando la demanda constante de dispositivos de inflación avanzados con mayor precisión, diseño ergonómico y capacidades de monitoreo digital
- La adopción está impulsada por la industria de dispositivos médicos bien establecidos de la región, el alto gasto sanitario y la rápida integración de procedimientos mínimamente invasivos en aplicaciones cardiovasculares, gastroenterológicas y urología
U.S. Inflation Device Market Insight
El mercado de dispositivos de inflación estadounidense capturó la mayor parte de ingresos del 84,7% en 2025 dentro de América del Norte, alimentada por el alto volumen de cardiología intervencionista y procedimientos vasculares periféricos. Los hospitales y laboratorios de cateterización están priorizando cada vez más los dispositivos de inflación controlados por precisión para mejorar la seguridad procesal y los resultados clínicos. La creciente preferencia por los sistemas de inflación digital con monitoreo de presión en tiempo real y diseños ergonómicos impulsa aún más el crecimiento del mercado. Además, la adopción de procedimientos mínimamente invasivos y la integración con tecnologías avanzadas de catéter contribuye significativamente a la expansión del mercado. La infraestructura sanitaria sólida y los volúmenes de procedimiento altos también apoyan la demanda continua de dispositivos analógicos y digitales.
Canada Inflation Device Market Insight
Se espera que el mercado de dispositivos de inflación de Canadá se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de las inversiones en programas de cardiología intervencionista y la modernización de laboratorios de cate. El aumento de la conciencia sobre la salud cardiovascular, junto con el aumento de los volúmenes de procedimiento, está fomentando la adopción de dispositivos de inflación avanzados. Los proveedores de atención médica canadienses son atraídos a dispositivos que ofrecen mayor precisión, fiabilidad e integración con sistemas de imagen. La región está experimentando un crecimiento notable en hospitales, laboratorios de intervención y centros especializados, con dispositivos analógicos y digitales incorporados en instalaciones nuevas y actualizadas.
Mexico Inflation Device Market Insight
Se prevé que el mercado de dispositivos de inflación de México crezca en un CAGR notable durante el período de previsión, impulsado por el aumento de la demanda de procedimientos mínimamente invasivos y la creciente incidencia de enfermedades cardiovasculares. Los hospitales y las clínicas privadas están adoptando dispositivos de inflación para mejorar la seguridad de los pacientes y la eficiencia procesal. Además, se espera que las crecientes inversiones en infraestructura sanitaria y expansión de los centros de cardiología intervencionista sigan estimulando el crecimiento del mercado. La adopción de dispositivos fáciles de utilizar adecuados para los flujos de trabajo analógicos y digitales también contribuye al aumento de la demanda.
¿Cuáles son las mejores empresas del mercado de dispositivos de inflación de América del Norte
La industria de dispositivos de inflación de América del Norte está dirigida principalmente por empresas bien establecidas, incluyendo:
- Merit Medical Systems, Inc. (U.S.)
- Boston Scientific Corporation (Estados Unidos)
- B. Braun SE (Estados Unidos)
- CONMED Corporation (Estados Unidos)
- Teleflex Incorporated (Estados Unidos)
- US Endovascular, LLC (U.S.)
- Atrion Corporation (U.S.)
- BD (U.S.)
- Cook (U.S.)
- Argon Medical Devices, Inc. (U.S.)
- TZ Medical, Inc. (U.S.)
- Cardenal Health (Estados Unidos)
- Olympus Corporation (Japón)
- Terumo Corporation (Japón)
- Medtronic (Irlanda)
- Acclarent, Inc. (U.S.)
- Johnson & Johnson Services, Inc. (Estados Unidos)
- Abbot (U.S.)
- AngioDynamics, Inc. (U.S.)
- Vygon SAS (Francia)
¿Cuáles son los desarrollos recientes en el mercado de dispositivos de inflación de América del Norte
- En enero de 2025, Olympus Latinoamérica adquirió el negocio de distribución de Sur Medical SpA en Chile, estableciendo Olympus Corporation Chile. Esta adquisición permite el acceso directo al creciente mercado sanitario de Chile, racionalizando la distribución de productos Olympus y mejorando el servicio y el apoyo al cliente en la región
- En noviembre de 2024, Merit Medical Systems completó la adquisición de la cartera de gestión principal de Cook Medical por aproximadamente 210 millones de dólares. Esta adquisición mejora el negocio de electrofisiología y gestión del ritmo cardíaco de Merit añadiendo una amplia gama de dispositivos utilizados en procedimientos de eliminación de plomo y reemplazo para marcapasos y desfibrilador de cardioverter implantable
- En mayo de 2024, Merit Medical Systems anunció la liberación comercial estadounidense del Dispositivo de Inflación BasixSKY. Este dispositivo analógico está diseñado para intervenciones endovasculares como angioplastia de globos y colocación de stent. Cuenta con una empuñadura para la preparación de una mano y minimiza el par rotacional y maneja revoluciones para alcanzar la presión. El dispositivo está disponible como solución independiente y en kits con Merit Angioplasty Packs, configurados para ofrecer complementos de válvulas AccessPLUS, Honor y Hemostasis PhD
- En abril de 2024, Integra LifeSciences Corporation ha completado la adquisición de Acclarent, Inc., una empresa especializada en soluciones ENT (tierra, nariz y garganta). Esta adquisición mejora la cartera de Integra en el mercado ENT, ampliando sus capacidades en tecnologías médicas innovadoras para tratamientos sinusales, auditivos y nasales, impulsando un mayor crecimiento en el sector sanitario
- En enero de 2022, Medtronic adquirió Affera, una compañía de tecnología cardíaca especializada en sistemas de mapeo, navegación y ablación para tratar arritmias como fibrilación auricular. La adquisición marca la entrada de Medtronic en el segmento de mapeo cardíaco, ampliando su cartera de ablación cardíaca
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











