



Segmentación del mercado de dispositivos portátiles deportivos en Norteamérica por componente (hardware y software), tipo de producto (podómetros, monitores de actividad física y frecuencia cardíaca, tejidos inteligentes, cámara inteligente, rastreadores de tiros y otros), ubicación (diadema, dispositivo portátil, de brazo y muñeca, clip, sensor de calzado y otros), aplicación (conteo de pasos, calorías quemadas, monitoreo de frecuencia cardíaca, seguimiento del sueño y otros), usuario final (centros deportivos, gimnasios, centros de atención domiciliaria y otros), canal de distribución (tienda minorista independiente, hipermercado/supermercado, tienda de marca y canal de venta en línea): tendencias y pronóstico de la industria hasta 2033.
¿Cuáles son los dispositivos Wearable de América del Norte en tamaño y tasa de crecimiento del mercado deportivo
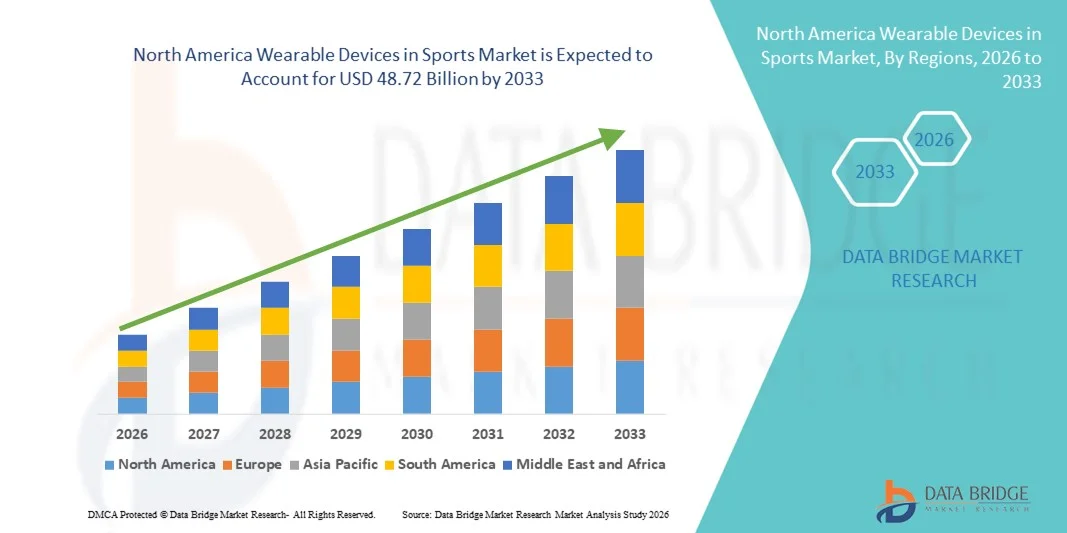
- Según el análisis de Data Bridge Market Research, los dispositivos utilizables de Norteamérica en el tamaño del mercado deportivo se valoraron enUSD 12.28 billion in 2025y se espera que alcanceUSD 48.72 billion by 2033, aCAGR of 18.8%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la adopción de tecnologías deportivas utilizables, el aumento de la salud y la conciencia de la aptitud, y la integración de sensores avanzados y análisis en dispositivos deportivos
- Además, una fuerte infraestructura digital, un alto ingreso desechable y la presencia de grandes innovadores tecnológicos están impulsando la captación de soluciones fáciles de usar, basadas en datos, tanto para la aptitud recreativa como para los deportes competitivos. Los avances tecnológicos y las áreas de aplicación en expansión siguen posicionando dispositivos utilizables como herramientas esenciales de rendimiento y seguimiento de la salud, lo que acelera significativamente el crecimiento de la industria en toda la región
Tamaño del mercado
- Valor mundial del mercado (2025):12.28 millones de dólares
- Valor de mercado esperado (2033):48.72 millones de dólares
- Predicción de CAGR (2026-2033):18.8%
¿Cuáles son los principales Takeaways of North America Wearable Devices in Sports Market
- Dispositivos utilizables en deportes, incluyendo relojes inteligentes, monitores de fitness y sensores de monitoreo de rendimiento, se están convirtiendo en herramientas esenciales tanto para atletas amateurs como profesionales, ofreciendo seguimiento de rendimiento en tiempo real, monitoreo de salud e integración perfecta con plataformas de análisis deportivos
- La creciente demanda de desgastables deportivos está impulsada principalmente por el aumento de la salud y la conciencia física, la creciente adopción de dispositivos conectados y la preferencia por soluciones de capacitación basadas en datos y prevención de lesiones entre atletas y entusiastas de la aptitud física.
- Los Estados Unidos dominaron los dispositivos utilizables en el mercado deportivo con la mayor cuota de ingresos del 85,2% en 2025, con el apoyo de la adopción temprana de tecnologías de fitness, altos ingresos desechables y una fuerte presencia de actores clave de tecnología y equipos deportivos, con innovaciones en analítica de rendimiento habilitado por AI, monitoreo biométrico y soluciones de formación de equipos conectados que impulsan un crecimiento sustancial
- Se espera que el Canadá sea el país de más rápido crecimiento en los dispositivos portátiles en el mercado deportivo durante el período previsto debido al aumento de la participación en los deportes, la concienciación sobre la salud y la creciente inversión en infraestructura deportiva inteligente
- Los monitores de frecuencia cardíaca Fitness dominaron los dispositivos utilizables en el mercado deportivo con una cuota de mercado del 41,5% en 2025, impulsada por su precisión, facilidad de uso y capacidad para proporcionar información detallada sobre rendimiento, resistencia y salud general tanto para usuarios casuales como para atletas profesionales
Report Scope and North America Wearable Devices in Sports Market Segmentation
|
Atributos |
Dispositivos Wearable de América del Norte en las visiones del mercado clave del deporte |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado deportivo de América del Norte
Monitorización avanzada del rendimiento a través de la integración de inteligencia artificial y sensores
- Una tendencia significativa y acelerante en los dispositivos portátiles de Norteamérica en el mercado deportivo es la creciente integración de la inteligencia artificial (AI) y sensores biométricos avanzados en dispositivos como relojes inteligentes, monitores de frecuencia cardíaca y bandas de fitness. Esta combinación de tecnologías está mejorando el seguimiento del rendimiento en tiempo real y los conocimientos de capacitación personalizados
- Por ejemplo, la serie Forerunner de Garmin aprovecha la analítica impulsada por IA con frecuencia cardíaca y sensores GPS para proporcionar recomendaciones de capacitación adaptativas e informes de rendimiento detallados para corredores y ciclistas. Del mismo modo, las correas Whoop monitorean la recuperación, el sueño y los datos de tensión para optimizar el rendimiento de los atletas
- La integración de IA permite características tales como alertas de lesiones predictivas, recomendaciones de coaching adaptativos y análisis de rendimiento inteligente. Por ejemplo, algunos dispositivos Polar usan IA para identificar patrones de frecuencia cardíaca anormales y sugerir ajustes de descanso o entrenamiento. Además, los sensores avanzados permiten un monitoreo preciso del VO2 max, las calorías quemadas y la carga de entrenamiento para un rendimiento atlético optimizado
- La integración perfecta de los wearables con aplicaciones móviles y plataformas cloud facilita el seguimiento centralizado de múltiples métricas de salud y rendimiento, permitiendo a los atletas y entrenadores analizar y gestionar el entrenamiento, la recuperación y la aptitud general en una sola interfaz
- Esta tendencia hacia dispositivos más inteligentes, basados en datos e interconectados utilizables está remodelando las expectativas de los usuarios para la tecnología deportiva. En consecuencia, empresas como Fitbit están desarrollando dispositivos de fitness habilitados para IA con características tales como reconocimiento automatizado de actividad, alertas de frecuencia cardíaca en tiempo real y sugerencias de coaching personalizadas
- La demanda de dispositivos portátiles que ofrecen información de rendimiento basada en inteligencia artificial y sensor está creciendo rápidamente tanto en los sectores deportivos amateurs como profesionales, ya que los consumidores priorizan cada vez más la capacitación respaldada por datos, la optimización de la recuperación y el rendimiento atlético general
- Los tejidos están incorporando cada vez más funciones de gamificación y sociales, como desafíos virtuales y comparaciones de tablas de clasificación, que aumentan el compromiso de los usuarios y fomentan el uso constante entre entusiastas de fitness y atletas
Dispositivos utilizables en la dinámica del mercado deportivo
Conductor
Aumento de la conciencia de la salud y la adopción de la tecnología deportiva
- El enfoque cada vez mayor en salud, fitness y rendimiento deportivo, combinado con la creciente adopción de dispositivos conectados, es un importante conductor de los dispositivos portátiles de Norteamérica en el mercado deportivo
- Por ejemplo, en marzo de 2025, Apple introdujo un seguimiento avanzado de la frecuencia cardíaca en la Apple Watch Series 10, proporcionando a los usuarios ECG, VO2 max y métricas de recuperación, lo que reforzó la adopción de dispositivos utilizables para el seguimiento de rendimiento y salud
- Como los atletas y entusiastas de la aptitud buscan datos precisos para mejorar el rendimiento y prevenir lesiones, los dispositivos portátiles proporcionan características tales como monitoreo en tiempo real, registro de actividades y recomendaciones personalizadas de coaching, ofreciendo una ventaja sustancial sobre los métodos de fitness tradicionales
- Además, la popularidad de los gimnasios inteligentes, las plataformas de entrenamiento virtual y los ecosistemas de fitness interconectados está posicionando dispositivos utilizables como herramientas esenciales para la gestión integrada del rendimiento
- La comodidad de la vigilancia continua de la salud, los conocimientos de coaching remoto y el seguimiento automatizado del rendimiento a través de dispositivos portátiles es impulsar la adopción en deportes recreativos y profesionales. La disponibilidad de dispositivos fáciles de utilizar adecuados para el entrenamiento de DIY también apoya el crecimiento del mercado
- Las iniciativas gubernamentales y los programas de bienestar empresarial que promueven la vigilancia de la salud y el seguimiento de la aptitud física fomentan la adopción generalizada de dispositivos portátiles en los lugares de trabajo, las escuelas y las academias deportivas
- Los avances en la vida de la batería, el diseño ligero y la tecnología resistente al agua están mejorando la usabilidad de los dispositivos, permitiendo a los atletas usar dispositivos continuamente durante los períodos de entrenamiento, competencia y recuperación
Restraint/Challenge
Preocupaciones de precisión y costos elevados de los dispositivos
- Las preocupaciones relativas a la exactitud de la medición, la fiabilidad de los sensores y la privacidad de los datos de los dispositivos deportivos portátiles plantean un reto significativo para una adopción más amplia, ya que los atletas dependen de métricas precisas de rendimiento para decisiones de capacitación
- Por ejemplo, los informes de lecturas incoherentes de frecuencia cardíaca en los rastreadores de aptitud presupuestaria han hecho que algunos consumidores dudan en adoptar dispositivos utilizables para fines de formación profesional
- Abordar estas preocupaciones mediante una calibración avanzada, análisis mejorados por IA, cifrado de datos seguros y políticas de privacidad transparentes es crucial para fomentar la confianza del consumidor. Empresas como Garmin y Polar enfatizan la precisión y cifrado de sensores para asegurar a los usuarios. Además, el costo relativamente alto de los dispositivos de alta desgaste en comparación con los rastreadores básicos de fitness puede limitar la adopción entre los consumidores sensibles a los precios, especialmente los atletas casuales o los entusiastas de la aptitud consciente del presupuesto
- Mientras que los dispositivos de nivel de entrada se están volviendo más asequibles, características avanzadas como monitoreo continuo de ECG, análisis de recuperación y seguimiento de GPS a menudo vienen con una etiqueta de precio premium
- La superación de estos desafíos mediante la mejora de la tecnología de sensores, la educación de los consumidores en el uso de dispositivos y el desarrollo de soluciones rentables para el crecimiento sostenido del mercado
- La interoperabilidad limitada entre diferentes marcas y aplicaciones deportivas puede restringir la experiencia de usuario y la consolidación de datos, creando barreras para los atletas que confían en múltiples dispositivos y plataformas de análisis
- Las preocupaciones por la durabilidad de los dispositivos y el desgaste durante los deportes de alta intensidad o actividades al aire libre pueden disuadir de la adopción a largo plazo, especialmente entre los atletas profesionales que requieren soluciones robustas y robustas
¿Cómo se aumentan los dispositivos Wearable de América del Norte en el mercado deportivo
El mercado se segmenta sobre la base de componentes, tipo de producto, sitio, aplicación, usuario final y canal de distribución.
- Por componente
Sobre la base de componentes, los dispositivos portátiles de Norteamérica en el mercado deportivo se segmentan en hardware y software. El segmento de hardware dominaba el mercado con la mayor cuota de ingresos del 62,4% en 2025, impulsada por la creciente demanda de monitores de fitness y frecuencia cardíaca, relojes inteligentes y sensores utilizables. Los atletas y entusiastas de fitness priorizan dispositivos confiables que ofrecen un seguimiento preciso de datos y una larga duración de la batería. Los sensores avanzados en hardware proporcionan monitorización en tiempo real de la frecuencia cardíaca, calorías quemadas, VO2 max y niveles de actividad. La integración con aplicaciones móviles y plataformas de análisis deportivos aumenta la usabilidad y la comodidad. Diseños duraderos, resistentes al agua y ligeros impulsan la adopción. Empresas como Garmin, Polar y Fitbit continúan liderando debido a la confianza de la marca y las líneas de productos robustas.
Se prevé que el segmento de software sea testigo de la CAGR más rápida del 14,8% entre 2026 y 2033, alimentada por la adopción creciente de analíticas impulsadas por AI, monitoreo basado en la nube y plataformas de coaching personalizadas. El software permite a los atletas analizar los datos de rendimiento, seguir el progreso y optimizar los entrenamientos de manera eficiente. La integración móvil y en la nube mejora la comodidad y accesibilidad para los usuarios. Los análisis predictivos y las recomendaciones de AI apoyan la prevención de lesiones y la optimización de la capacitación. Los modelos basados en la suscripción fomentan la expansión de los ingresos recurrentes y el mercado de la unidad. Las soluciones de software compatibles con múltiples dispositivos aumentan aún más la adopción en usuarios profesionales y recreativos.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado se segmenta en pedometros, monitores de frecuencia cardíaca de fitness, tejidos inteligentes,cámaras inteligentes, disparo de rastreadores, y otros. El segmento Fitness " Heart Rate Monitors dominaba el mercado con la mayor cuota de ingresos del 41,5% en 2025, impulsada por la continua demanda de monitoreo fisiológico, optimización de rendimiento y seguimiento de salud. Los dispositivos proporcionan frecuencia cardíaca en tiempo real, calorías y seguimiento de la actividad, ayudando a prevenir lesiones y monitorear la recuperación. La integración con aplicaciones móviles y analítica impulsada por AI aumenta su valor tanto para atletas profesionales como para usuarios casuales. La compatibilidad con múltiples deportes y actividades de fitness aumenta la versatilidad. Alta precisión, larga duración de la batería, y la presencia de la marca de confianza contribuyen a la adopción. Las compañías líderes como Fitbit, Garmin y Polar han fortalecido el dominio del mercado a través de dispositivos ricos en características.
Se espera que el segmento de tejidos inteligentes sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento del uso en deportes profesionales, fisioterapia y rehabilitación. Los tejidos inteligentes con sensores incrustados monitorean la postura, la actividad muscular y el movimiento corporal sin restringir la movilidad. El material conectado permite la recopilación de datos en tiempo real para la optimización del rendimiento y la prevención de lesiones. Los avances tecnológicos en tejidos conductivos y sensores miniaturizados los hacen cómodos y fiables. El aumento de la colaboración entre empresas deportivas y tecnológicas acelera la adopción. Los atletas profesionales y los programas de entrenamiento de alto rendimiento están impulsando la demanda de textiles utilizables innovadores.
- Por Sitio
Sobre la base de su sitio, el mercado se segmenta en banda de cabeza, mano, muñeca de brazo, clip, sensor de zapato y otros. El segmento Arm & Wrist dominaba el mercado con la mayor cuota de ingresos del 44.7% en 2025, impulsado por la popularidad de smartwatches, bandas de fitness y monitores de frecuencia cardíaca usados en la muñeca. Los dispositivos ofrecen seguimiento continuo de frecuencia cardíaca, actividad, sueño y datos de rendimiento GPS. La integración de aplicaciones móviles permite un análisis integral del rendimiento. Diseño ergonómico, resistencia al agua y larga duración de la batería mejora la usabilidad. Los dispositivos Wrist son adecuados para múltiples deportes y niveles de fitness. Las marcas líderes como Garmin, Fitbit y Apple aumentan la credibilidad y la confianza del consumidor.
Se espera que el segmento del sensor de zapato sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por la demanda en funcionamiento, baloncesto y entrenamiento de fútbol. Los sensores de calzado proporcionan métricas precisas como longitud de paso, cadencia, distribución de presión y tiempo de contacto terrestre. Integración con aplicaciones permite a los entrenadores analizar el rendimiento y prevenir lesiones. Los sensores ligeros, duraderos y de alta precisión mejoran la adopción. Las ligas y academias deportivas profesionales impulsan el crecimiento del mercado. Las colaboraciones entre marcas de calzado y proveedores de tecnología aceleran aún más la tendencia.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en recuentos de pasos, calorías quemadas, monitorización de la frecuencia cardíaca, seguimiento del sueño y otros. El segmento de monitorización de las tasas cardíacas dominaba el mercado con la mayor proporción de ingresos del 39,2% en 2025, debido a su papel esencial en la optimización de la capacitación, la prevención de la sobreexerción y la vigilancia de la recuperación. El seguimiento continuo de la frecuencia cardíaca proporciona información crítica para los atletas y entusiastas de la aptitud. Aplicaciones móviles y coaching impulsado por AI aumentan el valor. Los dispositivos soportan el seguimiento de calorías y la gestión del estrés. La compatibilidad con múltiples deportes aumenta la versatilidad. Las principales marcas utilizables siguen mejorando la precisión del sensor y la integración del software, reforzando el dominio.
Se espera que el segmento de seguimiento del sueño sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por el aumento de la conciencia sobre la recuperación y el papel del resto en el desempeño. Wearables monitorean etapas de sueño, duración y calidad, proporcionando recomendaciones basadas en AI. La integración de aplicaciones móviles permite la correlación del sueño con entrenamiento y métricas de salud. La creciente demanda de bienestar holístico impulsa la adopción. Los sensores avanzados y no inrusivos aumentan la experiencia del usuario. Los atletas profesionales y entusiastas de la aptitud dependen cada vez más de los datos del sueño para la optimización de la recuperación.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en centros deportivos, centros de fitness, entornos de atención a domicilio y otros. El segmento de los centros de fitness dominaba el mercado con la mayor cuota de ingresos del 36,8% en 2025, impulsada por la adopción de dispositivos utilizables para el monitoreo del cliente, el coaching personalizado y los programas de formación grupal. Wearables ayuda a los entrenadores a seguir el rendimiento de los miembros, optimizar los entrenamientos y mejorar el compromiso. La integración con el software de gestión del gimnasio proporciona información basada en datos. Los dispositivos permiten la gamificación, el seguimiento de objetivos y los retos de rendimiento. Los consumidores prefieren usarables compatibles con el equipo de gimnasio y las aplicaciones móviles. Las colaboraciones entre marcas y cadenas de fitness refuerzan el dominio del mercado.
Se espera que el segmento de los centros de atención a domicilio sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por la adopción para el control remoto de la salud, la rehabilitación y la orientación personalizada de la aptitud. Los tejidos proporcionan frecuencia cardíaca, actividad y seguimiento de recuperación en casa. La aplicación móvil y la integración en la nube permiten un análisis de rendimiento y retroalimentación en tiempo real. Aumentar la conciencia de salud y el crecimiento de la popularidad del fitness en casa. Características tales como prevención de lesiones basadas en AI, detección de caídas y aumento automatizado de entrenamiento. La demanda está creciendo tanto entre los usuarios mayores como los entusiastas de fitness que buscan comodidad.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en tiendas independientes, hipermercado/supermercado, tienda de marcas y canal de venta online. El segmento del Canal de Ventas Online dominaba el mercado con la mayor cuota de ingresos del 47,1% en 2025, impulsada por comodidad, precios competitivos, variedad de productos y entrega por puerta. Los consumidores prefieren compras en línea para información detallada de productos, opiniones y ofertas envasadas. Los servicios basados en la suscripción y la integración de aplicaciones aumentan el atractivo. Comparación de marcas y características mejora la compra de decisiones. El comercio electrónico admite ventas directas a consumidor para marcas importantes. Marketing y promociones en línea impulsan un crecimiento significativo de los ingresos.
Se espera que el segmento de la marca sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por la demanda de productos auténticos, orientación experta y soporte post-venta. La experiencia práctica permite a los consumidores probar dispositivos, consultar especialistas y explorar características. La conciencia de la falsificación fomenta las compras en la tienda. Las empresas utilizan tiendas para demostraciones de productos, talleres y programas de lealtad. Los lanzamientos de productos exclusivos y las recomendaciones personalizadas mejoran la adopción. La expansión de las tiendas insignia en las principales ciudades impulsa aún más el crecimiento.
Dispositivos Wearable de América del Norte en Análisis Regional del Mercado Deportivo
- Los Estados Unidos dominaron los dispositivos utilizables en el mercado deportivo con la mayor cuota de ingresos del 85,2% en 2025, con el apoyo de la adopción temprana de tecnologías de fitness, altos ingresos desechables y una fuerte presencia de actores clave de tecnología y equipos deportivos
- Los consumidores de la región valoran cada vez más el seguimiento del rendimiento en tiempo real, la monitorización de la frecuencia cardíaca y las funciones de coaching personalizadas ofrecidas por dispositivos utilizables. La integración con aplicaciones móviles, plataformas de nube y analítica impulsada por IA aumenta aún más la experiencia de usuario y el compromiso en diversas actividades de fitness y deportes
- Esta adopción generalizada está respaldada además por altos ingresos desechables, infraestructura digital avanzada y una población tecnológica. El creciente interés por los entrenamientos caseros, la optimización del rendimiento deportivo y los programas de capacitación basados en datos establece dispositivos utilizables como herramientas esenciales tanto para atletas profesionales como para entusiastas de fitness en Estados Unidos
Los dispositivos utilizables en el mercado deportivo
Los dispositivos portátiles estadounidenses en el mercado deportivo capturaron la mayor cuota de ingresos del 85,2% en 2025 dentro de Norteamérica, alimentada por la rápida adopción de dispositivos de fitness conectados y el creciente interés en el rendimiento atlético impulsado por datos. Los consumidores priorizan cada vez más el seguimiento del rendimiento en tiempo real, el monitoreo de frecuencia cardíaca y las funciones de coaching personalizadas ofrecidas por smartwatches, bandas de fitness y monitores de frecuencia cardíaca. La tendencia creciente de los entrenamientos caseros, los programas de entrenamiento de bricolaje y la guía de fitness remota impulsan aún más el mercado. Además, la integración con analítica impulsada por AI, aplicaciones móviles y plataformas de nube está mejorando significativamente la experiencia de los usuarios. La presencia de actores tecnológicos clave, como Apple, Garmin, Fitbit y Whoop, impulsa la innovación y acelera el crecimiento del mercado.
Canada Wearable Devices in Sports Market Insight
Se espera que los dispositivos de uso del Canadá en el mercado deportivo se amplíen en un CAGR sustancial durante el período previsto, impulsado principalmente por el aumento de la conciencia en materia de salud y fitness y la creciente adopción de dispositivos deportivos conectados. El creciente número de centros de fitness, academias deportivas y programas de bienestar corporativo está fomentando la demanda de dispositivos portátiles. Los consumidores canadienses también valoran la conveniencia, la supervisión precisa del desempeño y las ideas de capacitación personalizadas proporcionadas por los dispositivos habilitados por AI. La integración con aplicaciones móviles, plataformas de nube y coaching virtual es más alentadora la adopción. El mercado está viendo crecimiento tanto en aplicaciones deportivas profesionales como recreativas.
Mexico Wearable Devices in Sports Market Insight
Se prevé que los dispositivos portátiles de México en el mercado deportivo crezcan en un CAGR notable durante el período previsto, impulsado por la creciente popularidad del seguimiento de la aptitud, la vigilancia deportiva y los dispositivos de salud utilizables entre las poblaciones urbanas. Los consumidores se atraen a dispositivos que ofrecen monitoreo de frecuencia cardíaca, seguimiento de pasos y gestión de calorías. El mercado está apoyado por el aumento de los ingresos desechables, la penetración de los teléfonos inteligentes y la creciente conciencia de la analítica deportiva y la optimización del rendimiento. Los canales de venta en línea y las redes de distribución al por menor facilitan aún más la accesibilidad. Se espera que la adopción de dispositivos portátiles en gimnasios, centros deportivos y entornos caseros continúe alimentando el crecimiento.
¿Cuáles son las mejores empresas en América del Norte dispositivos utilizables en el mercado deportivo
The North America Wearable Devices in Sports industry is primarily led by well-established companies, including:
- WHOOP, Inc.(U.S.)
- Oura Health Oy (Finlandia)
- Garmin Ltd.(U.S.)
- Fitbit, Inc. (U.S.)
- Coros Wearables(U.S.)
- Apple Inc. (Estados Unidos)
- Polar Electro Oy(Finlandia)
- Suunto Oy(Finlandia)
- Samsung Electronics Co., Ltd. (South Korea)
- Fitbit International Ltd. (Irlanda)
- Under Armour, Inc. (U.S.)
- Nike, Inc. (U.S.)
- Adidas AG (Alemania)
- Xiaomi Corporation (China)
- Google LLC (Estados Unidos)
- Huawei Technologies Co., Ltd. (China)
- Oppo (China)
- Sony Corporation (Japón)
- Xsensio AG (Suiza)
¿Cuáles son los desarrollos recientes en Norteamérica dispositivos utilizables en el mercado deportivo
- En septiembre de 2025, Polar lanzó el Polar Loop, su nuevo monitor de fitness y sueño sin pantalla, lo que hace más accesible el uso de fitness eliminando las tasas de suscripción y centrándose en la actividad discreta 24/7, el ritmo cardíaco y el servicio de monitoreo del sueño a los usuarios que prefieren los wearables minimalistas sin costes continuos
- En junio de 2025, Meta se asoció con la marca de gafas deportivas Oakley para lanzar gafas inteligentes impulsadas por AI para América del Norte y otras regiones, marcando un movimiento en tecnología desgastable orientada al deporte con cámaras de alta resolución, altavoces de cielo abierto, resistencia al agua y funcionalidad AI integrada una mezcla de seguimiento de rendimiento y computación contextual
- En mayo de 2025, la OMSOP dio a conocer sus productos de próxima generación WHOOP 5.0 y la OMSOP MG con capacidades avanzadas de monitoreo de salud, como la vida de batería de hasta 14 días, la detección del corazón de ECG a demanda y la presión arterial en un factor de forma de araña. Estos dispositivos también vienen con una experiencia de aplicación rediseñado dirigida a un mayor rendimiento y seguimiento de salud para los atletas y entusiastas de fitness.
- En febrero de 2025, la Liga Nacional de Hockey (NHL) anunció que los funcionarios usarían Apple Watches con aplicaciones personalizadas para recibir información de juego en tiempo real, como reloj y tiempo de penalización a través de alertas hapticas, mostrando cómo se está integrando la tecnología deportiva usable en operaciones deportivas profesionales en vivo en América del Norte
- En diciembre de 2021, la tecnología usable fue nombrada oficialmente la mejor tendencia de la aptitud para 2022 por la encuesta American College of Sports Medicine (ACSM) de 4.500 profesionales de la aptitud destacando el entusiasmo temprano del consumidor y la confianza de la industria en los wearables de fitness mucho antes del período 2025
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











