



Segmentation du marché des systèmes de pompes à perfusion, accessoires et logiciels en Asie-Pacifique, par type de produit (systèmes de pompes à perfusion, accessoires pour pompes à perfusion et logiciels de gestion des pompes à perfusion), application (perfusion générale, gestion de la douleur et de l'anesthésie, perfusion d'insuline, perfusion entérale, chimiothérapie, pédiatrie/néonatologie, hématologie, gastro-entérologie et autres), type (pompes à perfusion traditionnelles et pompes à perfusion spécialisées), utilisation (jetables et réutilisables), méthode de perfusion (intraveineuse, artérielle, sous-cutanée et épidurale), type de perfusion (continue et intermittente), type de fonctionnement (pompe à seringue, pompe élastomérique, pompe péristaltique, pompe multicanaux et pompe intelligente), utilisateur final (hôpitaux et cliniques, soins à domicile, centres ambulatoires et chirurgicaux et autres), canal de distribution (appel d'offres direct et vente au détail) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que le système de pompe à perfusion Asie-Pacifique, accessoires et logiciels Taille du marché et taux de croissance
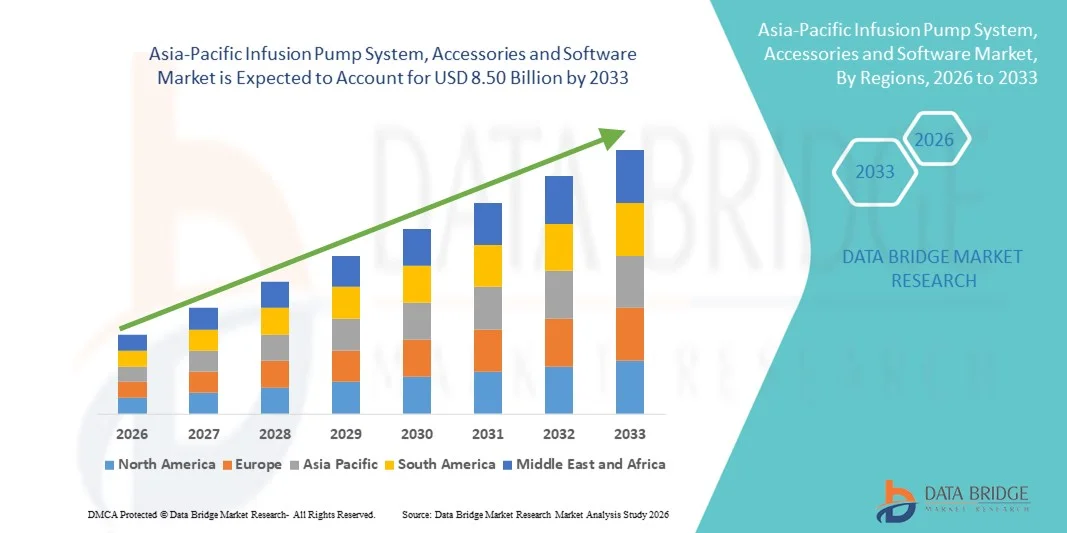
- Selon Data Bridge études de marché Analyse Système de pompe à perfusion Asie-Pacifique, accessoires et taille du marché des logiciels3,46 milliards de dollars en 2025et devrait atteindre8,50 milliards de dollars en 2033, à unTCAC de 11,9%pendant la période de prévision
- La croissance du marché s'explique en grande partie par l'adoption croissante de technologies de pointe pour la perfusion, l'accroissement de l'infrastructure hospitalière et l'augmentation de la prévalence des maladies chroniques, ce qui alimente la demande de systèmes de distribution de médicaments précis et automatisés
- De plus, l'élargissement de l'intégration des TI dans les soins de santé, l'augmentation des investissements dans les solutions hospitalières intelligentes et la demande d'amélioration de la sécurité et de la surveillance des patients placent les pompes à perfusion et les logiciels associés comme composants essentiels dans les soins cliniques modernes. Ces facteurs combinés accélèrent l'adoption du marché, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande Asie-Pacifique (2025): 3,46 milliards de dollars
- Valeur marchande prévue (2033): 8,50 milliards de dollars
- Prévisions CAGR (2026-2033): 11.9%
Qu'est-ce que le système de pompes à perfusion Asie-Pacifique, les accessoires et le marché des logiciels
- Le marché des pompes à perfusion, des accessoires et des logiciels, y compris les systèmes de pompes à perfusion, les accessoires et les logiciels, fournit une livraison de médicaments précise et automatisée, devenant des composantes essentielles de l'infrastructure de soins de santé moderne dans les hôpitaux, les cliniques et les établissements de soins à domicile en raison de leur précision, de leurs caractéristiques de sécurité et de leur intégration avec les systèmes d'information hospitaliers
- La demande croissante de pompes à perfusion est principalement motivée par la prévalence croissante des maladies chroniques, l'augmentation des admissions dans les hôpitaux et la nécessité d'une thérapie intraveineuse fiable et efficace, associée à la numérisation des soins de santé et à des initiatives de surveillance des patients.
- Le Japon a dominé le système de pompe à perfusion, les accessoires et le marché des logiciels en 2025 avec la plus grande part des revenus de 34,7%, soutenu par l'infrastructure hospitalière avancée, l'adoption élevée de dispositifs médicaux intelligents et la forte présence de fabricants de dispositifs médicaux établis
- La Chine devrait être le pays qui connaîtra la croissance la plus rapide du marché des pompes à perfusion, des accessoires et des logiciels en Asie et dans le Pacifique au cours de la période de prévision, alimenté par l'expansion de l'infrastructure hospitalière, les initiatives gouvernementales visant à moderniser les soins de santé et l'adoption de dispositifs médicaux de pointe dans les hôpitaux urbains et ruraux.
- Le segment de la pompe à seringues a dominé le système de pompe à perfusion, les accessoires et le marché des logiciels en Asie-Pacifique avec une part de marché de 38,5 % en 2025, grâce à sa précision dans la fourniture de médicaments à petit volume, sa facilité d'utilisation dans les unités de soins intensifs et sa compatibilité avec un large éventail de thérapies.
Portée du rapport et segmentation du marché des pompes à perfusion, des accessoires et des logiciels en Asie-Pacifique
|
Attributs |
Système de pompe à perfusion Asie-Pacifique, accessoires et logiciels Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les principales tendances du marché des pompes à perfusion, des accessoires et des logiciels en Asie-Pacifique
Progrès dans la technologie intelligente et connectée de perfusion
- Une tendance significative et accélérée sur le marché des pompes à perfusion, des accessoires et des logiciels en Asie-Pacifique est l'intégration de la connectivité intelligente et des fonctionnalités compatibles avec l'IoT, permettant la surveillance en temps réel, l'analyse des données et la télécommande des thérapies à perfusion
- Par exemple, la pompe de perfusion spatiale B. Braun peut être connectée aux réseaux hospitaliers pour surveiller simultanément plusieurs patients, ce qui permet aux cliniciens d'ajuster les paramètres de perfusion à distance. De même, la série de pompes MindrayS BeneFusion offre une surveillance centralisée et des alertes par le biais de plateformes logicielles hospitalières intégrées
- Pompes à perfusion intelligentesAnalyse prédictiveoptimiser l'administration des médicaments, détecter les anomalies et suggérer des ajustements posologiques, améliorer la sécurité des patients et réduire les erreurs. Par exemple, certaines pompes Hospira Plum A+ utilisent des alertes intelligentes pour avertir les soignants des occlusions ou des écarts de posologie
- L'intégration avec les systèmes d'information hospitaliers facilite la documentation transparente, la déclaration automatisée et le contrôle centralisé, permettant au personnel de santé de gérer plusieurs dispositifs de perfusion à partir d'une seule interface, améliorant ainsi l'efficacité opérationnelle
- Cette tendance vers des systèmes de perfusion connectés, basés sur des données et automatisés redéfinit les flux de travail cliniques, incitant des fabricants comme Terumo à développer des pompes compatibles IoT avec des fonctionnalités telles que les notifications d'alarme automatiques et les capacités de surveillance à distance
- La demande de solutions de perfusion intelligentes, connectées et interopérables augmente rapidement dans les hôpitaux, les cliniques et les établissements de soins à domicile, les fournisseurs de soins de santé privilégiant de plus en plus la sécurité des patients, l'efficacité et la prise en charge intégrée des traitements
- L'intégration avec les dossiers médicaux électroniques (EMR) et les plateformes en nuage améliore les capacités d'analyse des données, permet aux fournisseurs de soins de suivre les résultats thérapeutiques, optimise l'allocation des ressources et améliore la prise de décisions cliniques
Système de pompe à perfusion, accessoires et dynamique du marché des logiciels
Chauffeur
Accroître l'expansion de l'infrastructure de soins de santé et la gestion des maladies chroniques
- La croissance rapide de l'infrastructure de soins de santé, associée à l'augmentation de la prévalence des maladies chroniques nécessitant une thérapie intraveineuse continue, est l'un des principaux moteurs du marché des pompes à perfusion Asie-Pacifique
- Par exemple, en mars 2025, Mindray a lancé une initiative visant à fournir des pompes à perfusion de pointe aux hôpitaux de niveau 2 et de niveau 3 en Inde et en Chine, améliorant ainsi la précision des traitements et la surveillance des patients.
- L'augmentation des admissions dans les hôpitaux et le besoin de systèmes de distribution de médicaments fiables poussent les fournisseurs de soins de santé à adopter des pompes à perfusion avancées qui minimisent les erreurs et optimisent les résultats thérapeutiques
- En outre, le passage à des solutions hospitalières numériques et à des dossiers de santé électroniques rend les pompes à perfusion avec un logiciel intégré et une connectivité essentielles pour des flux de travail cliniques efficaces
- La facilité de la livraison automatisée de médicaments, de la surveillance en temps réel et des capacités de télécommande propulse l'adoption de systèmes de pompe à perfusion dans les soins actifs et les soins à domicile, les fabricants offrant des solutions conviviales et évolutives
- Les initiatives gouvernementales et le financement de la modernisation des établissements de soins de santé dans des pays comme la Chine, l'Inde et l'Australie accélèrent encore l'adoption de technologies de pointe pour l'infusion
- Des programmes de sensibilisation et de formation à l'intention des professionnels de la santé sur les pratiques de perfusion sûres et efficaces renforcent la confiance dans l'adoption de systèmes de perfusion intelligents
Restriction/Défi
Préoccupations en matière de sécurité des appareils et obstacles à la conformité réglementaire
- Les préoccupations concernant les dysfonctionnements des appareils, les erreurs de logiciel et les problèmes de conformité réglementaire posent des défis importants à l'adoption d'un marché plus large, car les pompes à perfusion exigent le strict respect des normes de sécurité et de qualité.
- Par exemple, des problèmes de logiciel signalés dans certains modèles de pompe à perfusion ont entraîné des erreurs de dosage, ce qui a mis les fournisseurs de soins de santé en garde contre un déploiement généralisé
- Pour renforcer la confiance entre les hôpitaux et les cliniciens, il est essentiel de répondre à ces préoccupations par des tests rigoureux, une validation solide des logiciels et la conformité aux règlements nationaux et internationaux sur les instruments médicaux.
- En outre, le coût relativement élevé des systèmes de pompe à perfusion de pointe et des logiciels associés peut limiter l'adoption dans les hôpitaux ou les établissements de soins à domicile, malgré leurs avantages cliniques.
- Alors que les prix se stabilisent progressivement, la prime perçue des systèmes de perfusion intelligents, combinée à des exigences réglementaires rigoureuses, peut entraver l'adoption rapide; surmonter ces défis grâce à des solutions abordables, conformes et fiables est crucial pour une croissance soutenue du marché.
- Des compétences techniques limitées et des capacités d'entretien limitées dans les petits hôpitaux ou les cliniques rurales peuvent entraver l'utilisation et la fiabilité des pompes à perfusion avancées
- Les problèmes d'interopérabilité entre le logiciel de pompe à perfusion et les systèmes informatiques hospitaliers existants peuvent créer des défis opérationnels, retardant l'adoption généralisée jusqu'à la mise en œuvre de solutions d'intégration normalisées
Système de pompe à perfusion, accessoires et gamme de produits
Le marché est segmenté en fonction du type de produit, de l'application, du type, de l'utilisation, de la méthode de perfusion, du type de perfusion, du type d'opération, de l'utilisateur final et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché de la pompe à perfusion Asie-Pacifique est segmenté en systèmes de pompe à perfusion, accessoires de pompe à perfusion et logiciels de gestion de pompe à perfusion. Le segment des systèmes de pompes à perfusion a dominé le marché avec la plus grande part de revenus en 2025, en raison du rôle crucial que ces systèmes jouent dans la fourniture de doses exactes de médicaments dans les hôpitaux, les cliniques et les soins à domicile. Les hôpitaux préfèrent ces systèmes pour la sécurité des patients, en particulier en soins intensifs, en oncologie et en pédiatrie. Les progrès technologiques tels que les pompes intelligentes, les systèmes multicanaux et l'intégration IoT améliorent encore la surveillance et l'efficacité des flux de travail. La prévalence croissante des maladies chroniques et les investissements dans les infrastructures modernes de soins de santé stimulent ce segment. Sa présence établie sur les marchés de la santé développés et émergents de l'Asie-Pacifique assure une adoption régulière.
Le segment des logiciels de gestion des pompes à perfusion devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante de solutions de santé numériques et d'initiatives hospitalières intelligentes. Ces solutions logicielles permettent une surveillance centralisée, la réduction des erreurs de dose et la gestion à distance de plusieurs pompes. L'intégration avec les systèmes EMR/EHR hospitaliers améliore l'efficacité du workflow et réduit les erreurs manuelles. Les hôpitaux adoptent de plus en plus ces solutions pour optimiser les protocoles d'administration des médicaments et améliorer la sécurité des patients. Ce segment est particulièrement populaire dans les grands hôpitaux polyvalents et les installations à grande quantité.
- Par demande
Sur la base de l'application, le marché est segmenté en perfusion générale, traitement de la douleur et de l'anesthésie, perfusion d'insuline, perfusion entérale, chimiothérapie, pédiatrie/néonatologie, hématologie, gastroentérologie, etc. Le segment de l'Infusion générale a dominé le marché en 2025, détenant la plus grande part des revenus en raison de sa grande applicabilité à la distribution de liquides, d'électrolytes et de médicaments dans les hôpitaux. Les UCI, les services d'urgence et les unités postopératoires dépendent fortement des pompes à perfusion générales. Le segment bénéficie de la familiarité des cliniciens et de la grande base installée de dispositifs compatibles. Son utilisation généralisée dans tous les hôpitaux assure une génération de revenus constante. L'augmentation des admissions de patients et l'expansion des infrastructures de soins de santé renforcent encore ce segment.
On s'attend à ce que le segment de la chimiothérapie augmente au rythme le plus rapide, passant de 2026 à 2033, en raison de l'augmentation de la prévalence du cancer dans des pays comme la Chine, l'Inde et le Japon. Les services d'oncologie exigent une administration précise et contrôlée de médicaments cytotoxiques, rendant les pompes à perfusion essentielles. Les pompes avancées réduisent les erreurs de dosage et améliorent la sécurité des patients. L'augmentation des investissements dans l'infrastructure des soins contre le cancer et le soutien gouvernemental au traitement oncologique accélèrent la croissance du segment. Les hôpitaux adoptent ces systèmes à la fois pour l'administration de chimiothérapie en clinique et externe.
- Par type
Sur la base du type, le marché est segmenté en pompes à perfusion traditionnelles et pompes à perfusion spécialisées. Le segment des pompes à perfusion traditionnelles a dominé le marché en 2025, en raison de leur fiabilité, de leur rentabilité et de leur adoption généralisée dans les hôpitaux et les cliniques. Ces pompes sont largement utilisées en perfusion générale, en prise en charge de la douleur et en soins pédiatriques. Les cliniciens préfèrent les pompes traditionnelles pour leur simplicité, leur facilité d'utilisation et leur compatibilité avec les accessoires standard. Les hôpitaux de toutes tailles déploient ces pompes pour des thérapies de routine. La familiarité entre les cliniciens et la performance éprouvée assurent une demande soutenue. L'adoption cohérente dans les établissements de santé publics et privés maintient sa position dominante.
Le segment des pompes à perfusion spécialisées devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante en oncologie, en pédiatrie et en soins critiques. Les pompes spécialisées comprennent les pompes intelligentes, les pompes à seringues, les pompes multicanaux et les dispositifs intégrés au logiciel de surveillance à distance. Ces pompes sont préférées dans les thérapies à haut risque où un dosage précis est critique. La croissance est soutenue par la prévalence croissante des maladies chroniques et les investissements hospitaliers dans les technologies de pointe en matière de soins. L'innovation technologique et l'accent accru mis sur la sécurité des patients favorisent l'adoption.
- Par utilisation
Sur la base de l'utilisation, le marché est segmenté en jetable et réutilisable. Le segment Réutilisable a dominé le marché en 2025, détenant la plus grande part des revenus en raison de sa rentabilité et de son utilisation à long terme dans les hôpitaux et les cliniques. Les pompes réutilisables sont compatibles avec plusieurs accessoires et conviennent à une variété de thérapies. Les hôpitaux accordent la priorité à ces systèmes pour les services de soins intensifs et les unités de soins critiques. Les économies de coûts opérationnels à long terme contribuent à la domination. La facilité de maintenance, la fiabilité et la cohérence des performances renforcent encore l'adoption. Le segment est particulièrement populaire dans les grands établissements de santé.
On s'attend à ce que le segment jetable augmente au TCAC le plus rapidement, de 2026 à 2033, en raison de mesures de lutte contre les infections, de la facilité d'utilisation et de l'adoption dans les soins de santé à domicile. Les pompes à usage unique réduisent les risques de contamination croisée, qui sont devenus de plus en plus critiques après une pandémie. La télémédecine, les soins ambulatoires et la thérapie à domicile augmentent la demande. Les produits jetables sont préférés en milieu hospitalier et de soins à domicile. Les hôpitaux intègrent de plus en plus des dispositifs jetables pour des résultats plus sûrs pour les patients. La croissance est également soutenue par des initiatives réglementaires favorisant les dispositifs médicaux à usage unique.
- Par la méthode de perfusion
Sur la base de la méthode de perfusion, le marché est segmenté en voie intraveineuse, artérielle, sous-cutanée et épidurale. Le segment intraveineux (IV) a dominé en 2025, en raison de son application universelle dans les hôpitaux, y compris les unités de soins intensifs, les services chirurgicaux et les unités d'oncologie. La perfusion IV est standard pour l'administration de liquides, d'électrolytes et de médicaments. Sa domination est soutenue par la familiarité des cliniciens et la grande base installée de pompes compatibles IV. Les hôpitaux priorisent les pompes IV pour les soins généraux et critiques. Les traitements IV continus et intermittents renforcent encore la demande. Le segment génère des revenus uniformes dans plusieurs milieux de soins.
Le segment de la perfusion sous-cutanée devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption croissante de soins à domicile et de la prise en charge des maladies chroniques, y compris l'administration d'insuline. L'utilisation de dispositifs de perfusion et de systèmes de surveillance à distance améliore la commodité et la conformité des patients. L'adoption augmente dans les établissements de soins ambulatoires et à domicile. L'intégration au logiciel de surveillance des patients améliore la précision de la thérapie. La prévalence croissante du diabète et d'autres affections chroniques accélère encore la croissance du segment.
- Par type de perfusion
Sur la base du type de perfusion, le marché est segmenté en perfusion continue et en perfusion intermittente. Le segment de la perfusion continue a dominé en 2025, en raison de son rôle critique dans les soins intensifs, l'oncologie et la gestion de l'anesthésie. La perfusion continue maintient des concentrations plasmatiques stables, réduit les erreurs et améliore les résultats pour les patients. Les hôpitaux comptent sur ces pompes pour les thérapies de longue durée. Les pompes intelligentes avancées améliorent les capacités de précision et de surveillance. Son adoption généralisée dans les hôpitaux assure une génération de revenus soutenue. La familiarité des cliniciens et les performances prouvées maintiennent leur domination.
On s'attend à ce que le segment de l'Infusion intermittente augmente au rythme le plus rapide du TCAC de 2026 à 2033, sous l'effet de l'adoption de soins à domicile, de la prise en charge de la douleur et du traitement externe. Des schémas de dosage souples et une réduction du gaspillage de médicaments attirent les hôpitaux et les patients. La télémédecine et l'adoption des soins à domicile soutiennent davantage la croissance. Les pompes intermittentes s'intègrent au logiciel de surveillance à distance. Ils sont préférés dans le traitement ambulatoire et la gestion des maladies chroniques. L'adoption croissante de soins de santé à domicile favorise une croissance rapide du segment.
- Par type d'opération
Sur la base du type de fonctionnement, le marché est segmenté en pompe à seringue, pompe élastomère, pompe péristaltique, pompe multicanaux et pompe intelligente. Le segment de la pompe à seringues a dominé en 2025 avec une part de marché de 38,5%, favorisé la livraison précise et à faible volume de médicaments dans les milieux néonatals, pédiatriques et critiques. Il est fiable, facile à utiliser et compatible avec plusieurs thérapies. Les hôpitaux utilisent des pompes à seringue pour les perfusions continues et intermittentes. L'adoption généralisée en UCI assure un revenu régulier. La familiarité des cliniciens et la simplicité opérationnelle maintiennent leur domination. Le segment demeure un choix privilégié dans les unités de traitement à haut risque.
Le segment Smart Pump devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à l'intégration de l'IA, la connectivité sans fil et la compatibilité avec les systèmes EMR hospitaliers. Les pompes intelligentes améliorent la sécurité des patients, réduisent les erreurs de dosage et permettent une surveillance à distance. Ils sont de plus en plus adoptés en oncologie, en soins critiques et en soins à domicile. Les hôpitaux investissent dans des pompes intelligentes pour optimiser l'efficacité du workflow et améliorer les résultats des patients. L'augmentation des initiatives en matière de santé numérique et le soutien du gouvernement accélèrent encore l'adoption.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux et cliniques, soins à domicile, centres ambulatoires et chirurgicaux, et autres. Le segment des hôpitaux et des cliniques a dominé le marché en 2025, détenant la plus grande part des revenus en raison des volumes élevés de patients et de la nécessité d'une livraison précise, continue et intermittente des médicaments. Les hôpitaux privilégient les pompes à perfusion pour les unités de soins intensifs, l'oncologie, la pédiatrie et les services postopératoires. Leur demande est soutenue par l'intégration de pompes intelligentes aux systèmes EMR/EHR hospitaliers et l'adoption de logiciels avancés pour la gestion des doses. Les hôpitaux bénéficient d'une meilleure efficacité du workflow, d'une réduction des erreurs humaines et d'une sécurité accrue des patients grâce à des solutions modernes de perfusion. Le segment demeure dominant dans les établissements de santé publics et privés.
Le secteur des soins de santé à domicile devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'augmentation de la prévalence des maladies chroniques, de l'adoption de la télémédecine et de l'augmentation de la préférence pour les traitements ambulatoires et par perfusion à domicile. Les solutions de soins à domicile, telles que les pompes à perfusion portatives et les dispositifs sous-cutanés, permettent aux patients de gérer facilement des thérapies telles que l'administration d'insuline ou la gestion de la douleur. Des appareils intelligents et connectés permettent une surveillance à distance par les professionnels de la santé, réduisant ainsi les visites à l'hôpital. Les initiatives gouvernementales visant à promouvoir les systèmes de soins de santé à domicile et de remboursement accélèrent encore l'adoption de segments. La sensibilisation accrue des patients à la perfusion à domicile favorise une croissance rapide.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en offres directes et en ventes au détail. Le segment des appels d'offres directs a dominé le marché en 2025, détenant la plus grande part des revenus en raison des achats en gros effectués par les hôpitaux, les cliniques et les établissements de santé. Les appels d'offres directs permettent aux établissements de soins d'acheter des pompes à perfusion, des accessoires et des logiciels à des prix négociés, ce qui garantit une rentabilité et une fiabilité d'approvisionnement à long terme. Les appels d'offres à grande échelle comprennent souvent des accords de service, une formation et un soutien à l'entretien, ce qui renforce l'adoption dans les hôpitaux. Ce canal est particulièrement privilégié dans les hôpitaux publics et les grandes chaînes de soins de santé privées. La demande élevée et les contrats à long terme renforcent sa domination.
Le segment des ventes au détail devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation de l'adoption de soins de santé à domicile, de la thérapie par perfusion externe et de petites cliniques à la recherche d'achats autonomes. La disponibilité au détail permet aux patients et aux plus petits centres de soins d'accéder facilement aux dispositifs de perfusion, aux accessoires et aux logiciels de soutien. L'adoption du commerce électronique et les partenariats entre fabricants et distributeurs élargissent la portée du marché. Le segment gagne en traction en raison de la commodité, de l'abordabilité et de la sensibilisation croissante aux thérapies pour perfusion à domicile. La préférence croissante des consommateurs pour les solutions de perfusion auto-administrées accélère la croissance des circuits de vente au détail.
Asia-Pacific Infusion Pump System, Accessories and Software Market Analyse régionale
- Le Japon a dominé le système de pompe à perfusion, les accessoires et le marché des logiciels en 2025 avec la plus grande part des revenus de 34,7%, soutenu par l'infrastructure hospitalière avancée, l'adoption élevée de dispositifs médicaux intelligents et la forte présence de fabricants de dispositifs médicaux établis
- Les hôpitaux et les cliniques du Japon privilégient de plus en plus la sécurité des patients, la surveillance en temps réel et l'intégration aux systèmes d'information des hôpitaux, faisant des pompes à perfusion intelligentes et connectées un élément essentiel de la prestation moderne des soins de santé.
- Cette large adoption est également soutenue par des initiatives gouvernementales visant à moderniser les établissements de soins de santé, à accroître les investissements dans des solutions hospitalières intelligentes et à sensibiliser les fournisseurs de soins de santé aux avantages des technologies de pointe en matière de perfusion, à mettre en place des pompes à perfusion comme solution privilégiée dans les soins actifs et les soins à domicile.
Le système de pompe à perfusion de la Chine, les accessoires et le point de vue du marché des logiciels
Le marché chinois des pompes à perfusion devrait croître rapidement au cours de la période de prévision, en raison de l'expansion de l'infrastructure hospitalière, de la prévalence croissante des maladies chroniques et de l'adoption croissante de dispositifs médicaux intelligents et connectés. Les initiatives gouvernementales visant à moderniser les établissements de soins de santé et à promouvoir des solutions de santé numériques stimulent encore la demande. De plus, la sensibilisation croissante des cliniciens à la sécurité des patients, à l'exactitude des doses et à la gestion automatisée des traitements accélère l'adoption du marché dans les hôpitaux publics et privés, les cliniques spécialisées et les établissements de soins à domicile. Les investissements dans la fabrication locale et les solutions de pompes à perfusion abordables contribuent également à élargir l'accessibilité dans les régions urbaines et semi-urbaines.
Japan Infusion Pump System, Accessoires and Software Market Insight
Le marché japonais des pompes à perfusion prend de l'ampleur en raison de l'infrastructure hospitalière avancée, de l'adoption massive de dispositifs médicaux connectés et de l'importance accordée à la sécurité des patients et à l'efficacité des flux de travail. Le nombre croissant d'hôpitaux intelligents, l'intégration aux systèmes compatibles avec l'IoT et la demande de solutions précises et automatisées pour la livraison des médicaments alimentent la croissance. En outre, la population japonaise qui vieillit rapidement est à l'origine de la demande de systèmes de perfusion conviviaux, sûrs et fiables, tant dans les établissements résidentiels que cliniques. Les hôpitaux investissent également dans des systèmes intégrés d'information hospitalière qui permettent une surveillance centralisée des appareils à perfusion multiples, qui améliorent l'efficacité opérationnelle et réduisent les erreurs de médication.
Système de pompe à perfusion, accessoires et perspectives du marché des logiciels
Le marché indien des pompes à perfusion a représenté la part de marché la plus importante en Asie-Pacifique en 2025, en raison de l'expansion rapide des établissements de santé, de la prévalence croissante des maladies chroniques et critiques et de l'adoption croissante de dispositifs médicaux intelligents. L'Inde pousse vers des hôpitaux intelligents, des soins de santé à domicile à base de télémédecine et la fabrication nationale de pompes à perfusion rentables stimule la croissance du marché. Une sensibilisation accrue des fournisseurs de soins de santé à la sécurité des patients, à la précision posologique et à l'automatisation des flux de travail accélère encore l'adoption. Le marché bénéficie également de programmes gouvernementaux visant à améliorer l'infrastructure des soins de santé en milieu rural et à élargir l'accès à la thérapie par perfusion avancée dans les villes de niveau 2 et de niveau 3.
Corée du Sud Système de pompe à perfusion, accessoires et perspectives du marché des logiciels
Le marché des pompes à perfusion en Corée du Sud est prêt à connaître une croissance soutenue, alimentée par des infrastructures hospitalières de pointe, des dépenses élevées en soins de santé et l'adoption croissante de dispositifs de perfusion automatisés et connectés. Les initiatives gouvernementales visant à promouvoir les soins de santé numériques, les programmes hospitaliers intelligents et l'intégration des dispositifs médicaux aux dossiers médicaux électroniques appuient l'expansion du marché. En outre, la Corée du Sud met l'accent sur la sécurité des patients, la thérapie de précision et l'efficacité des flux de travail cliniques, ce qui entraîne l'adoption généralisée de pompes à perfusion dans les hôpitaux, les cliniques spécialisées et les établissements de soins à domicile. La tendance croissante à la télémédecine et à la surveillance à distance des patients encourage également l'utilisation de systèmes de perfusion portatifs et compatibles avec l'IoT, ce qui améliore la commodité et l'efficacité clinique des patients.
Système de pompe à perfusion Asie-Pacifique, accessoires et part de marché des logiciels
L'industrie des pompes à perfusion, accessoires et logiciels d'Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- Shenzhen Mindray Bio Medical Electronics Co., Ltd. (Chine)
- Baxter (États-Unis)
- B. Braun SE (Allemagne)
- Fresenius Kabi AG (Allemagne)
- BD (États-Unis)
- Medtronic (Irlande)
- ICU Medical, Inc. (États-Unis)
- Smiths Medical (Royaume-Uni)
- Nipro Corporation (Japon)
- Mog Inc. (États-Unis)
- AngioDynamics, Inc. (États-Unis)
- Teleflex Incorporated (États-Unis)
- ZOLL Medical Corporation (États-Unis)
- Dispositifs médicaux de Micrel (Italie)
- Halyard Health (États-Unis)
- Zyno Medical (États-Unis)
- Shenzhen ENMIND Technology Co., Ltd. (Chine)
- Polymedicure Ltd. (Inde)
- KD Scientific Inc. (États-Unis)
Quelles sont les évolutions récentes du système de pompes à perfusion, des accessoires et du marché des logiciels en Asie-Pacifique
- En août 2025, Terumo India a lancé le TerufusionTM Advanced Infusion Systems en Inde, comprenant une pompe à seringue intelligente, une pompe volumétrique intelligente et un logiciel intégré de surveillance de la pompe pour améliorer la précision, la sécurité des patients et l'efficacité du flux de travail de l'USI, en répondant aux besoins croissants de soins critiques dans les hôpitaux indiens.
- En avril 2025, ICU Medical a introduit une nouvelle catégorie de pompes de précision IV – la Plum SoloTM et les pompes à perfusion de précision Plum DuoTM mises à jour avec un logiciel avancé de sécurité pour perfusion LifeShieldTM élargissant sa IV Performance Platform pour offrir une précision de ±3% et une fiabilité accrue des données cliniques pour la thérapie par perfusion. Ce développement représente une avancée significative dans la technologie des dispositifs de perfusion que les systèmes de santé
- En février 2023, Mindray a introduit les systèmes de perfusion de la série BeneFusion i et de la série u, offrant une technologie de perfusion haute précision et personnalisable conçue pour améliorer la précision de la livraison des médicaments et la sécurité clinique dans divers environnements de soins dans la région Asie-Pacifique
- En octobre 2021, EOFlow Co., Ltd. a formé une joint-venture avec Changsha Sinocare en Chine pour soutenir la production et la distribution locales de la pompe à perfusion d'insuline portable EOPatch, ciblant la Chine en expansion du marché des soins pour le diabète avec des solutions innovantes de livraison de médicaments
- En février 2021, Mindray a introduit les nouveaux systèmes de perfusion BeneFusion e Series, commercialisés comme offrant une meilleure efficacité pour la thérapie IV avec des fonctions de restauration dans une gamme de milieux cliniques, élargissant le portefeuille de produits de perfusion de la société sur les marchés asiatiques tels que l'Inde et la Chine
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











