


Segmentation du marché de la bioinformatique en Asie-Pacifique, par type (outils de gestion des connaissances, logiciels et services de bioinformatique), secteur (biotechnologie médicale, recherche, biotechnologie animale, biotechnologie agricole, biotechnologie environnementale, biotechnologie médico-légale et autres), application (génomique et développement de médicaments, protéomique, études évolutives, études agricoles, sciences vétérinaires, métabolomique, transcriptomique et autres), mode d'achat (achat groupé et achat individuel), méthode (génomique et protéomique), utilisateur final (instituts de recherche et établissements d'enseignement, organismes de recherche clinique, entreprises biotechnologiques et pharmaceutiques, laboratoires de recherche, hôpitaux et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de la bioinformatique en Asie-Pacifique
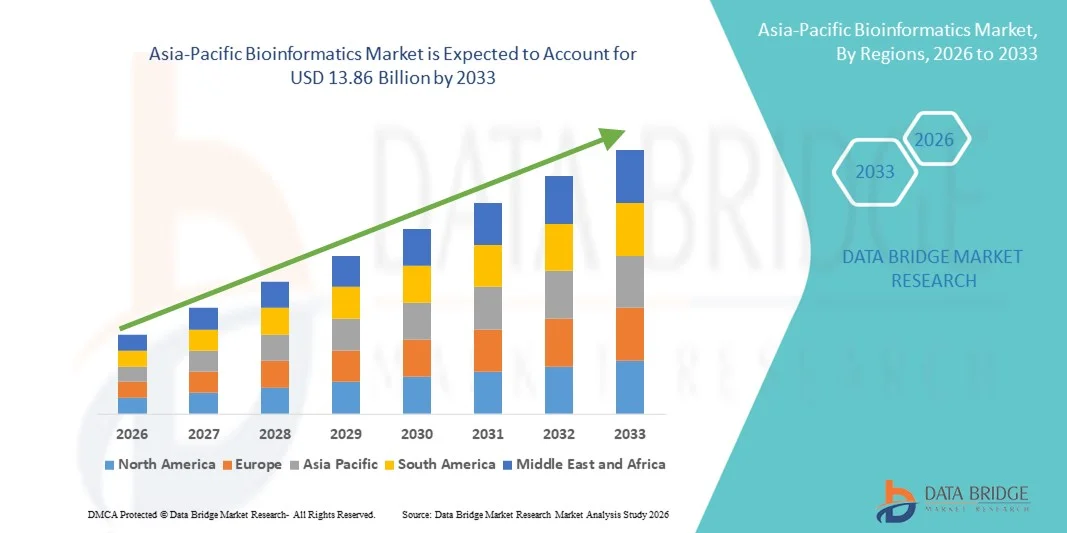
- Selon l'analyse de Data Bridge Market Research, la taille du marché de la bioinformatique en Asie et dans le Pacifique a été évaluée à3,74 milliards de dollars en 2025et devrait atteindre13,86 milliards de dollars en 2033, à unTCAC de 17,80%pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'adoption croissante d'un séquençage à haut débit, de la génomique et de la recherche moléculaire, ce qui entraîne un besoin croissant d'outils informatiques avancés et de solutions d'analyse de données dans les milieux de recherche et les milieux cliniques.
- De plus, la demande croissante de médecine personnalisée, de découverte de médicaments et de soins de santé de précision, conjuguée aux progrès réalisés dans le domaine de l'IA, de l'apprentissage automatique et des plateformes de bioinformatique en nuage, met en place des solutions bioinformatiques en tant qu'outils essentiels pour la prise de décisions fondées sur les données. Ces facteurs convergents accélèrent l'adoption de technologies bioinformatiques, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):3,74 milliards de dollars
- Valeur marchande prévue (2033) :13,86 milliards de dollars
- Prévisions CAGR (2026-2033):17.80%
Quelles sont les principales tendances du marché de la bioinformatique en Asie-Pacifique
- Les solutions bioinformatiques, qui offrent des outils informatiques avancés et des plateformes d'analyse de données pour la génomique, la protéomique et la découverte de médicaments, sont des composantes de plus en plus vitales de la recherche moderne et des flux de travail cliniques dans les milieux universitaires et de soins de santé en raison de leur capacité à gérer efficacement des données biologiques complexes
- La demande croissante en bioinformatique est principalement alimentée par l'adoption croissante de plates-formes analytiques axées sur le séquençage de la prochaine génération, la médecine de précision et l'IA, ainsi que par le besoin croissant de soins de santé personnalisés et d'un pipeline de découverte de médicaments efficaces.
- La Chine a dominé le marché de la bioinformatique avec la plus grande part des revenus de 38,7 % en 2025, grâce à des investissements importants dans la recherche en génomique, une forte présence de grandes entreprises de bioinformatique et l'adoption croissante de solutions de bioinformatique basées sur le cloud et alimentées par l'IA dans les hôpitaux, les instituts de recherche et les sociétés pharmaceutiques.
- On s'attend à ce que l'Inde soit la région qui connaît la croissance la plus rapide du marché de la bioinformatique au cours de la période de prévision, avec un TCAC de 15,2 % prévu, en raison de l'augmentation des activités de recherche biotechnologique et pharmaceutique, de l'appui du gouvernement aux initiatives en matière de bioinformatique et du nombre croissant de startups qui mettent au point des outils d'analyse et des solutions logicielles rentables.
- Le segment des achats individuels a dominé la plus grande part des revenus du marché de 53,4 % en 2025, en raison de la préférence des laboratoires de recherche et des entreprises de biotechnologie pour les logiciels ou services autorisés par utilisateur
Portée du rapport et segmentation du marché de la bioinformatique
|
Attributs |
Bioinformatique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la bioinformatique en Asie-Pacifique
Amélioration de la commodité grâce à l'analyse avancée des données et aux perspectives génomiques
- Une tendance significative et accélérée sur le marché de la bioinformatique est l'adoption croissante de séquençage à haut débit, d'intégration de données multiomiques et de plates-formes d'analyse en nuage. Ces développements permettent aux chercheurs, aux cliniciens et aux sociétés pharmaceutiques d'analyser plus efficacement les données biologiques complexes et d'obtenir des renseignements concrets pourmédecine de précision
- Par exemple, en 2025, l'Institut du génome de Singapour s'est associé avec Illumina et QIAGEN pour mettre en place une plateforme bioinformatique intégrée qui consolide les données génomiques, transcriptomiques et protéomiques, accélérant la recherche sur la génomique du cancer et les maladies rares
- L'informatique en nuage et les pipelines de bioinformatique utilisant l'IA facilitent le stockage, l'analyse et l'interprétation des données à grande échelle, ce qui permet aux chercheurs de gérer des ensembles de données massives sans infrastructure locale étendue.
- L'intégration des outils bioinformatiques dans les flux de travail cliniques permet des approches médicales personnalisées, telles que des plans de traitement spécifiques au patient et la découverte de biomarqueurs, l'amélioration des résultats du traitement et la réduction des essais et des erreurs dans la sélection des thérapies
- Cette tendance vers des solutions bioinformatiques plus rapides, plus précises et intégrées consiste à remodeler la recherche et les attentes cliniques, encourageant l'adoption d'outils informatiques avancés dans les universités, les hôpitaux et les entreprises pharmaceutiques.
- La demande de solutions bioinformatiques efficaces et évolutives augmente dans les secteurs de la recherche en génomique, de la découverte de médicaments et du diagnostic clinique, alors que les intervenants privilégient de plus en plus les connaissances fondées sur les données, la prise de décisions plus rapidement et les résultats reproductibles
Dynamique du marché de la bioinformatique en Asie-Pacifique
Chauffeur
Accroître l'investissement dans la recherche en génomique et la médecine personnalisée
- L'augmentation des investissements dans la génomique, la protéomique et d'autres recherches moléculaires à haut rendement, conjuguée à l'attention croissante accordée à la médecine personnalisée, sont des facteurs clés pour la demande croissante de solutions bioinformatiques.
- Par exemple, en 2024, le Centre national du cancer du Japon a lancé une initiative nationale visant à intégrer des plateformes bioinformatiques pour le profilage génomique des tumeurs, à renforcer les segments de la génomique clinique et de la découverte des médicaments tout en accélérant l'adoption dans les établissements de recherche publics et privés.
- Une sensibilisation accrue des fournisseurs de soins de santé et des chercheurs aux avantages de l'analyse prédictive, de la découverte de biomarqueurs et de la conception de thérapies spécifiques aux patients est à l'origine de l'adoption d'outils bioinformatiques.
- L'expansion des initiatives financées par le gouvernement, des collaborations entre le secteur public et le secteur privé et des programmes de recherche universitaire en Chine, en Inde et en Corée du Sud stimule encore la croissance du marché
- L'accès accru au cloud computing, aux grappes informatiques de haute performance et aux suites logicielles de la bioinformatique permet aux centres de recherche et aux sociétés pharmaceutiques de mettre en œuvre des analyses sophistiquées plus efficacement.
Restriction/Défi
Coûts élevés, problèmes de sécurité des données et main-d'oeuvre qualifiée limitée
- Malgré la demande croissante, les coûts élevés associés aux technologies de séquençage avancées, à l'infrastructure informatique et aux logiciels de bioinformatique homologués demeurent un obstacle important, en particulier pour les petits centres de recherche ou les établissements émergents.
- Par exemple, une enquête menée en 2023 auprès d'universités de l'Asie du Sud-Est a révélé que plus de 50 % des laboratoires de recherche en génomique ont cité le financement limité de l'infrastructure bioinformatique comme une contrainte essentielle, limitant l'adoption à grande échelle de pipelines d'analyse multiomique.
- Les problèmes de sécurité des données et de confidentialité liés à l'information génomique des patients peuvent entraver l'adoption de plateformes de bioinformatique basées sur le cloud, en particulier dans les applications cliniques.
- Une pénurie de bioinformaticiens qualifiés et de biologistes computationnels capables de traiter des ensembles de données complexes pose des défis aux établissements de recherche et aux laboratoires cliniques
- La variabilité des cadres réglementaires entre les pays, en particulier en ce qui concerne la génomique clinique et les données sur les patients, peut ralentir la collaboration transfrontalière et l'adoption commerciale de solutions bioinformatiques.
- Une normalisation limitée des flux de travail en bioinformatique et de l'interopérabilité des logiciels peut réduire l'efficacité et la reproductibilité, ce qui affecte les résultats de la recherche.
- Relever ces défis en investissant dans la formation de la main-d'œuvre, en mettant en place des plates-formes abordables et évolutives, en prenant des mesures de sécurité des données solides et en harmonisant les directives réglementaires sera essentiel pour assurer une croissance soutenue des marchés dans la région Asie-Pacifique
Comment le marché de la bioinformatique Asie-Pacifique est-il segmenté
Le marché est segmenté selon le type, le secteur, l'application, le mode d'achat, la méthode et l'utilisateur final.
- Par type
Sur la base du type, le marché de la bioinformatique est segmenté en outils de gestion des connaissances, logiciels de bioinformatique et services. Le segment des logiciels de bioinformatique a dominé la plus grande part de revenu du marché en 2025, soit 48,7 %, en raison de son rôle essentiel dans l'analyse des données, la visualisation et l'interprétation de la génomique, de la protéomique et d'autres recherches sur l'omique. Les plates-formes logicielles permettent aux chercheurs de traiter efficacement les ensembles de données biologiques à grande échelle, ce qui réduit les erreurs et les délais d'exécution. Les hôpitaux, les laboratoires de recherche et les établissements universitaires s'appuient sur des logiciels pour analyser avec précision les données de séquençage. L'intégration avec le cloud computing et les systèmes informatiques haute performance améliore la convivialité et l'évolutivité. L'adoption est soutenue par des collaborations entre les développeurs de logiciels et les entreprises de biotechnologie. Les mises à jour continues et le développement de nouveaux algorithmes améliorent les capacités prédictives. L'intégration des données multiomiques renforce encore l'adoption. Des interfaces conviviales et l'automatisation des flux de travail améliorent la productivité des chercheurs. Le segment logiciel soutient la recherche en médecine personnalisée, le développement de médicaments et le diagnostic clinique. Les modèles de licences et l'accès par abonnement améliorent l'accessibilité. Dans l'ensemble, les logiciels de bioinformatique dominent en raison de leur utilité critique, de leur large adoption et de l'innovation technologique.
Le segment des services devrait connaître le TCAC le plus rapide (21,3 %) de 2026 à 2033, en raison de la demande croissante d'analyses bioinformatiques externalisées dans les projets de génomique, de transcriptomique et de protéomique. Les CRO, les centres de recherche universitaires et les entreprises de biotechnologie tirent parti des services de bioinformatique spécialisés pour accélérer la recherche. Les services donnent accès à des analystes experts et à des solutions personnalisées, ce qui réduit les besoins internes en ressources. La croissance est alimentée par le volume croissant de données de séquençage et le besoin de pipelines d'analyse sophistiqués. L'intégration avec l'IA et l'apprentissage automatique améliore la profondeur analytique. Les plateformes de services basées sur le cloud améliorent l'accessibilité et l'évolutivité. Les investissements des entreprises de biotechnologie dans les infrastructures axées sur les services élargissent la portée du marché. Les services externalisés sont de plus en plus privilégiés dans les études cliniques multi-sites. La collaboration avec les entreprises pharmaceutiques stimule la demande d'analyse de données. Les centres de recherche urbains conduisent à l'adoption en raison du volume élevé des projets. Les contrats de services et les partenariats facilitent l'engagement à long terme. Dans l'ensemble, les services de bioinformatique augmentent rapidement en raison de l'évolutivité, de l'accès à l'expertise et des tendances croissantes de l'externalisation.
- Par secteur
Sur la base du secteur, le marché de la bioinformatique est segmenté en biotechnologie médicale, les universitaires, la biotechnologie animale, la biotechnologie agricole, la biotechnologie environnementale, la biotechnologie légale, etc. Le segment de la biotechnologie médicale a dominé la plus grande part du marché en 2025, soit 42,1 %, en raison de l'adoption élevée d'outils de bioinformatique en génomique, en développement de médicaments et en recherche clinique. Les hôpitaux, les compagnies pharmaceutiques et les ORC comptent beaucoup sur la bioinformatique pour la médecine de précision, l'identification des cibles et la découverte de biomarqueurs. L'augmentation de la prévalence des maladies chroniques et du cancer stimule la demande d'analyses avancées. L'intégration au séquençage de la prochaine génération et aux workflows protéomiques améliore l'efficacité. Le financement et les subventions du gouvernement appuient l'adoption de la recherche. Les études multi-omiques et l'intégration de l'IA améliorent les connaissances cliniques. Les processus d'approbation réglementaire des produits thérapeutiques tirent parti de l'analyse bioinformatique. L'adoption est élevée dans les grappes de recherche urbaines et les centres médicaux universitaires. La collaboration avec les fournisseurs de logiciels assure des capacités d'analyse à jour. Dans l'ensemble, la biotechnologie médicale domine en raison du besoin crucial de bioinformatique dans la recherche translationnelle et le développement de médicaments.
Le segment des Academics devrait connaître le TCAC le plus rapide de 20,5 %, de 2026 à 2033, en raison de l'importance croissante accordée à la recherche en génomique et en biologie des systèmes dans les universités et les instituts de recherche. L'adoption est alimentée par le financement de l'infrastructure bioinformatique et de l'intégration des programmes. Les projets universitaires nécessitent des outils de bioinformatique pour les études évolutives, la génomique fonctionnelle et l'analyse de données à grande échelle. L'informatique en nuage et les plateformes logicielles open-source facilitent la recherche à moindre coût. Les réseaux de recherche collaborative soutiennent les études multiinstitutionnelles. Des sujets de recherche émergents comme la biologie synthétique et l'utilisation personnalisée de logiciels pour la médecine. Les programmes de formation améliorent le développement des compétences et l'adoption chez les étudiants et les professeurs. L'augmentation de la production de publications en génomique et en protéomique augmente la demande d'outils bioinformatiques. Les subventions publiques et privées améliorent l'accès aux plateformes avancées. L'intégration avec des systèmes informatiques performants accélère les analyses complexes. Dans l'ensemble, l'adoption scolaire augmente rapidement en raison de l'expansion de la recherche, des besoins de formation et des progrès informatiques.
- Par demande
Sur la base de l'application, le marché de la bioinformatique est segmenté en génomique et développement de médicaments, protéomique, études évolutionnaires, études agricoles, sciences vétérinaires, métabolomique, transcriptomique, etc. En 2025, le segment de la génomique et du développement des médicaments a dominé la plus grande part des revenus du marché, soit 44,5 %, en raison de son rôle crucial dans la découverte de cibles, le dépistage des candidats et les initiatives de médecine personnalisée. Les entreprises pharmaceutiques et les organismes de recherche clinique s'appuient sur des outils bioinformatiques pour accélérer le développement des médicaments. L'intégration avec l'IA et l'apprentissage automatique améliore la précision prédictive. L'adoption est soutenue par des collaborations avec des startups et des instituts de recherche en biotechnologie. L'analyse des données multiomiques améliore l'identification des biomarqueurs. Les plateformes basées sur le cloud facilitent le séquençage des données à haut débit. Les hôpitaux et les centres universitaires utilisent les données génomiques pour le profilage des maladies. Les initiatives médicales personnalisées augmentent la demande d'analyse de données propres au patient. Les organismes de réglementation reconnaissent les flux de travail assistés par la bioinformatique pour l'approbation des médicaments. L'automatisation et la gestion des flux de travail améliorent l'efficacité. Dans l'ensemble, la génomique et le développement des médicaments dominent en raison de leur impact critique sur la R-D, la traduction clinique et la thérapie de précision.
Le segment protéomique devrait connaître le TCAC le plus rapide de 21,1% entre 2026 et 2033, alimenté par l'intérêt croissant pour les études d'expression des protéines, la découverte de biomarqueurs et la validation de cibles thérapeutiques. Les hôpitaux, les CRO et les entreprises de biotechnologie tirent de plus en plus parti des données protéomiques. Les progrès de la spectrométrie de masse et des techniques à haut débit améliorent la production de données. Les logiciels de bioinformatique permettent un traitement, une annotation et une visualisation efficaces des ensembles de données protéomiques. L'intégration avec la transcriptomique et la métabolomique fournit des informations biologiques multicouches. Les services de protéomique externalisés élargissent l'adoption parmi les plus petits laboratoires. La recherche universitaire en biologie des systèmes stimule la demande. La formation à la protéomique améliore l'utilisation des outils. La R-D pharmaceutique bénéficie de la modélisation de l'interaction protéine-protéine. Les subventions gouvernementales et le financement de la recherche appuient des projets de protéomique. Dans l'ensemble, l'adoption de la protéomique augmente rapidement en raison de l'orientation de la recherche, du progrès technologique et des capacités d'intégration.
- Par mode d'achat
Sur la base du mode d'achat, le marché de la bioinformatique est segmenté en Achats collectifs et Achats individuels. Le segment des achats individuels a dominé la plus grande part du marché de 53,4 % en 2025, en raison de la préférence des laboratoires de recherche et des entreprises de biotechnologie pour les logiciels ou les services autorisés par utilisateur. Les licences individuelles permettent la personnalisation et l'évolutivité selon les exigences du projet. L'adoption est soutenue par la flexibilité des modèles d'abonnement et du déploiement en nuage. Les chercheurs bénéficient d'un accès direct aux mises à jour, au soutien technique et aux ressources de formation. Les logiciels et les outils d'analyse sont optimisés pour les flux de travail individuels, augmentant ainsi la productivité. Les utilisateurs universitaires préfèrent les licences individuelles pour l'utilisation en classe et en laboratoire. L'intégration avec les plateformes cloud facilite la collaboration. Les centres de recherche urbains conduisent l'adoption à travers un volume élevé de projets. Les protocoles de délivrance de licences et de conformité assurent une utilisation appropriée des logiciels. Dans l'ensemble, l'achat individuel domine en raison de la flexibilité, du contrôle des utilisateurs et de l'adoption généralisée.
Le segment Achats collectifs devrait connaître le TCAC le plus rapide de 19,6% entre 2026 et 2033, alimenté par des stratégies d'approvisionnement institutionnel dans les universités, les centres de recherche et les hôpitaux. Les licences de groupe réduisent le coût par utilisateur, soutiennent le déploiement à grande échelle et simplifient la gestion administrative. L'adoption augmente pour les projets de collaboration et les programmes de recherche multi-sites. Les institutions financées par le gouvernement favorisent l'achat de groupes pour maximiser l'efficacité budgétaire. Les licences de groupe basées sur le cloud permettent l'accès multi-utilisateurs et l'intégration des flux de travail. La collaboration avec les fournisseurs de logiciels améliore le soutien institutionnel. Les programmes de formation pour les grandes équipes améliorent la convivialité. Dans l'ensemble, les achats collectifs augmentent rapidement en raison de l'efficience, de l'évolutivité et des tendances en matière d'adoption institutionnelle.
- Par méthode
Sur la base de la méthode, le marché de la bioinformatique est segmenté en génomique et protéomique. Le segment de la génomique a dominé la plus grande part des revenus du marché de 49,2 % en 2025, en raison de l'utilisation généralisée dans le séquençage, l'analyse des variantes et la médecine personnalisée. Les hôpitaux, les entreprises de biotechnologie et les laboratoires de recherche dépendent fortement des données génomiques pour le diagnostic et le développement thérapeutique. L'intégration aux plates-formes de séquençage à haut débit améliore l'efficacité. L'informatique en nuage et l'IA améliorent le traitement et l'interprétation des données. L'intégration multiomique renforce les résultats de la recherche. La recherche universitaire et clinique entraîne une demande continue. L'appui réglementaire aux diagnostics fondés sur la génomique augmente l'adoption. La formation en génomique améliore la précision et la productivité. Dans l'ensemble, la génomique domine en raison de l'applicabilité générale, des résultats riches en données et de la pertinence clinique.
Le segment protéomique devrait connaître le TCAC le plus rapide de 200,8 % entre 2026 et 2033, en raison de l'augmentation de la recherche sur l'expression des protéines, la découverte de biomarqueurs et la biologie des systèmes. Les hôpitaux et les sociétés pharmaceutiques tirent parti des outils bioinformatiques pour l'analyse protéomique. Les progrès de la spectrométrie de masse, de la préparation des échantillons et des outils de calcul améliorent la précision des données. La recherche académique en protéomique fonctionnelle élargit l'adoption. L'intégration à la transcriptomique et à la métabolomique permet des idées multicouches. Les services externalisés et les plateformes logicielles soutiennent les petits laboratoires. Les centres de recherche urbains accélèrent la croissance. Dans l'ensemble, la protéomique croît rapidement en raison des progrès technologiques, de la demande de recherche et de l'analyse intégrative.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché de la bioinformatique est segmenté en instituts de recherche et d'enseignement, organismes de recherche clinique, sociétés de biotechnologie et de pharmacie, laboratoires de recherche, hôpitaux et autres. Le segment des entreprises de biotechnologie et de produits pharmaceutiques a dominé la plus grande part du marché de 46,8 % en 2025, soutenue par la forte demande de bioinformatique dans la découverte de médicaments, la validation des cibles et le développement thérapeutique. Les entreprises comptent sur des logiciels, des services et des outils à haut rendement pour l'efficacité de la R-D. L'intégration avec l'IA, l'apprentissage automatique et les plateformes multi-omiques améliore la qualité de l'analyse. Les essais cliniques et la recherche translationnelle augmentent l'utilisation de la bioinformatique. La collaboration avec les établissements universitaires renforce les pipelines de recherche. Le financement et l'investissement dans la R-D favorisent l'adoption. Dans l'ensemble, les biotechnologies et les produits pharmaceutiques dominent en raison de la dépendance critique à l'égard de la bioinformatique pour l'innovation et la commercialisation.
Le segment des instituts de recherche et d'enseignement devrait connaître le TCAC le plus rapide (21,0 %) de 2026 à 2033, en raison de l'adoption croissante d'outils bioinformatiques pour les études génomiques, protéomiques et évolutionnaires. Les programmes universitaires intègrent les logiciels et les services à la recherche et à la formation. Le financement des subventions gouvernementales et privées appuie l'acquisition de la plateforme. Les réseaux de collaboration permettent la recherche multi-institutionnelle. Une forte adoption dans les universités et les centres de recherche spécialisés favorise la croissance. Dans l'ensemble, les instituts universitaires connaissent une croissance rapide en raison de l'expansion de la recherche, de l'intégration dans l'enseignement et de l'adoption technologique.
Analyse régionale du marché de la bioinformatique Asie-Pacifique
- Le marché de la bioinformatique de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 15,2% au cours de la période de prévision de 2026 à 2033
- Animé par l'augmentation des activités de biotechnologie et de recherche pharmaceutique, l'augmentation des investissements dans les soins de santé et l'adoption croissante d'outils informatiques de pointe en génomique et en découverte de médicaments. Des pays comme l'Inde, la Chine et le Japon connaissent une expansion rapide de l'infrastructure bioinformatique, appuyée par des initiatives gouvernementales favorisant la recherche et l'innovation.
- La région met de plus en plus l'accent sur la médecine de précision, l'analyse de l'IA et les solutions de bioinformatique en nuage accélèrent encore l'adoption dans les hôpitaux, les instituts de recherche et les entreprises pharmaceutiques.
Chine Bioinformatique Aperçu du marché
Le marché chinois de la bioinformatique a dominé la région Asie-Pacifique avec la plus grande part de revenus de 38,7 % en 2025, grâce à des investissements importants dans la recherche en génomique, une forte présence de grandes entreprises de bioinformatique et l'adoption croissante de solutions de bioinformatique basées sur le cloud et alimentées par l'IA. Les hôpitaux, les instituts de recherche et les sociétés pharmaceutiques déploient activement des plateformes analytiques avancées pour les applications de génomique, de protéomique et de découverte de médicaments. Les initiatives gouvernementales qui appuient la médecine de précision et les projets de génomique à grande échelle, ainsi que la forte innovation nationale dans les logiciels et les outils informatiques, sont des facteurs clés de la croissance du marché.
Inde Bioinformatique Aperçu du marché
Le marché indien de la bioinformatique devrait être le pays qui connaît la croissance la plus rapide dans la région Asie-Pacifique au cours de la période de prévision, avec un TCAC projeté de 15,2 %. La croissance est stimulée par l'expansion des activités de recherche en biotechnologie et en pharmaceutique, le soutien fort du gouvernement aux initiatives en bioinformatique et le nombre croissant de start-ups qui développent des outils analytiques et des solutions logicielles rentables. Les collaborations croissantes entre les établissements universitaires et l'industrie, conjuguées à l'attention croissante accordée à la médecine de précision et à la génomique, accélèrent l'adoption de plateformes de bioinformatique partout au pays.
Quelles sont les principales entreprises du marché de la bioinformatique en Asie-Pacifique
L'industrie de la bioinformatique est principalement dirigée par des entreprises bien établies, notamment :
- Illumina(États-Unis)
- Thermo Fisher Scientific (États-Unis)
- QIAGEN(PaysBas)
- Technologies Agilentes(États-Unis)
- BGI Génomique(Chine)
- PerkinElmer (États-Unis)
- Société des eaux(États-Unis)
- Roche Sequencing Solutions (Suisse)
- Laboratoires Bio-Rad (États-Unis)
- Dassault Systèmes BIOVIA (France)
- GENEBIZ (États-Unis)
- DNAnexus (États-Unis)
- Partek Incorporated (États-Unis)
- Sophia Genetics (Suisse)
- Eurofins Scientific (Luxembourg)
- WuXi NextCODE (Chine)
- Données génétiques (Suisse)
- Génomique des tissus (États-Unis)
- Volet Sciences de la vie (Inde)
- Sept ponts génomique (États-Unis)
Quelles sont les évolutions récentes du marché de la bioinformatique en Asie-Pacifique
- En avril 2023, Agilent Technologies, leader mondial des technologies de laboratoire d'analyse, a annoncé un partenariat stratégique avec Theragen Bio pour promouvoir des solutions bio-informatiques pour le profilage génomique du cancer en Corée du Sud, combinant l'expertise d'analyse génomique d'Agilents et des logiciels bioinformatiques localisés pour améliorer la recherche en oncologie de précision
- En octobre 2023, BioBam Bioinformatique a lancé OmicsBox 3.1, une plate-forme logicielle mise à jour pour l'analyse et l'interprétation avancées des données omiques, visant à aider les scientifiques à rationaliser les flux de travail pour la recherche en génomique, en transcriptomique et en protéomique.
- En février 2024, Metabolon, Inc. a mis en place une nouvelle plate-forme intégrée de bioinformatique qui regroupe des outils d'analyse de données complets — y compris l'analyse des voies, l'APC et les lentilles de biomarqueur — pour appuyer des connaissances biologiques plus approfondies dans la recherche en métabolomique.
- En avril 2025, Signios Bio a lancé sa plate-forme de services multi-omiques de bioinformatique pilotée par l'IA après s'être séparée de l'ancienne division de recherche de MedGenome, offrant des solutions de génomique, de protéomique, de métabolomique et d'analyse de biologie spatiale pour accélérer la recherche sur la découverte et la médecine de précision
- En août 2025, Zifo, fournisseur mondial de solutions informatiques et d'IA, a lancé une nouvelle application AI Antibody Engineering sur Snowflake Marketplace, permettant des flux de travail bioinformatique évolutifs et sécurisés qui accélèrent la conception et l'optimisation d'anticorps thérapeutiques à l'aide de modèles de langage protéique avancés
- En septembre 2025, BGI Genomics a annoncé un soutien accru à la bioinformatique assistée par l'IA pour l'initiative de santé Vision 2030 de l'Arabie saoudite, en améliorant l'analyse des données génomiques pour la santé de la population et les efforts de médecine de précision dans le cadre de la transformation régionale des soins de santé.
- En novembre 2025, QIAGEN a terminé l'acquisition de Parse Biosciences, en élargissant ses capacités de séquençage d'ARN unicellulaire et de bioinformatique pour soutenir des flux de travail améliorés d'analyse de données pour la découverte de médicaments, la recherche sur les maladies et la médecine de précision.
- En février 2025, Illumina, Inc. a élargi sa plate-forme de bioinformatique DRAGEN en introduisant des outils améliorés d'interprétation de la variante de l'IA et de rapport génomique automatisé afin d'améliorer la précision de l'analyse et le redressement des données dans les applications de génomique clinique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











