



Segmentation du marché des appareils de tomodensitométrie en Asie-Pacifique, par type de produit (scanner CT à faible nombre de coupes ( 64 coupes)), par type d'application (applications cardiovasculaires, oncologie, applications neurovasculaires, applications abdominales et pelviennes, angiographie pulmonaire, applications rachidiennes et applications musculo-squelettiques) et par utilisateur final (centres de diagnostic, cliniques, hôpitaux et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des appareils de tomodensitométrie en Asie-Pacifique
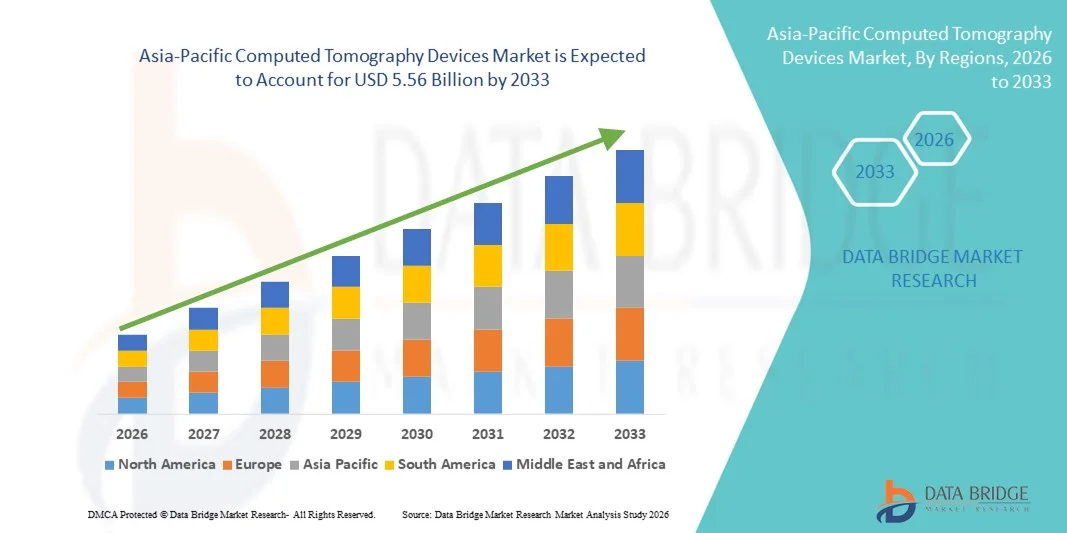
- Selon l'analyse de marché de Data Bridge, la taille du marché des appareils de tomographie en Asie-Pacifique a été évaluée à3,44 milliards de dollars en 2025et devrait atteindre5,56 milliards de dollars en 2033, à unTCAC de 6,20%pendant la période de prévision
- La croissance du marché est largement alimentée par la charge croissante des maladies chroniques, la demande croissante d'imagerie diagnostique précoce et précise et les progrès technologiques continus dans les systèmes de TDM intégrés à plusieurs tranches et à l'IA dans la région
- De plus, l'expansion de l'infrastructure de soins de santé, l'augmentation des investissements dans les hôpitaux publics et privés et les initiatives gouvernementales de soutien visant à améliorer les capacités diagnostiques font de la tomographie un élément essentiel de l'imagerie médicale moderne. Ces facteurs convergents accélèrent l'adoption de systèmes CT, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD3,44 milliards
- Valeur marchande prévue (2033): USD5,56 milliards
- Prévisions CAGR (2026-2033):6.20%
Quels sont les principaux débouchés du marché des appareils de tomodensitométrie en Asie-Pacifique
- Les appareils de tomodensitométrie (CT), qui fournissent une imagerie transversale haute résolution pour un diagnostic précis et rapide, sont de plus en plus essentiels dans les hôpitaux et les centres de diagnostic de la région Asie-Pacifique en raison de leurs capacités d'imagerie avancées, de leurs vitesses de balayage plus rapides et de leur intégration au logiciel de diagnostic basé sur l'IA
- L'augmentation de la demande de systèmes de TDM est principalement attribuable à l'augmentation de l'incidence des maladies cardiovasculaires, du cancer et du cancer.troubles neurologiques, ainsi que l'expansion des infrastructures de soins de santé et les investissements croissants dans les technologies de diagnostic avancées dans les économies émergentes
- La Chine a dominé le marché des appareils de tomographie calculés en Asie-Pacifique avec la plus grande part des revenus de 38,6 % en 2025, soutenue par des programmes d'expansion hospitalière à grande échelle, des réformes gouvernementales vigoureuses en matière de soins de santé et l'installation croissante de systèmes de CT haut de gamme dans les villes de niveau 1 et de niveau 2.
- On s'attend à ce que l'Inde soit le pays qui connaît la croissance la plus rapide du marché des appareils de tomographie en Asie et dans le Pacifique au cours de la période de prévision en raison de l'augmentation des dépenses en soins de santé, de l'expansion des chaînes de diagnostic privées et de l'augmentation de la demande de diagnostics précoces et préventifs des maladies.
- Le segment des scanners CT à coupe élevée (>64 tranches) a dominé le marché des appareils de tomographie calculés en Asie-Pacifique avec une part de marché de 46,8 % en 2025, en raison de sa clarté d'image supérieure, de ses délais d'acquisition plus rapides et de son utilisation intensive dans les applications cardiovasculaires, l'oncologie et les procédures d'application neurovasculaires dans les hôpitaux de soins tertiaires.
Étendue du rapport et segmentation du marché des appareils de tomodensitométrie en Asie-Pacifique
|
Attributs |
Dispositifs de tomodensitométrie pour l'Asie-Pacifique |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des appareils de Tomographie en Asie-Pacifique
IA intégrée à l'imagerie à haute section et l'automatisation du flux de travail
- Une tendance significative et accélérée sur le marché des appareils de tomographie calculés en Asie-Pacifique est l'intégration rapide desintelligence artificielle(AI) avec des systèmes CT à haute précision pour améliorer la précision du diagnostic, automatiser les flux de travail et réduire le temps de balayage dans les hôpitaux et les centres de diagnostic
- Par exemple, des fabricants de premier plan comme GE HealthCare et Siemens Healthineers intègrent des algorithmes de reconstruction alimentés par l'IA et des logiciels d'optimisation de la dose dans des plates-formes CT avancées pour améliorer la clarté de l'image tout en minimisant l'exposition aux rayonnements. De même, Canon Medical Systems Corporation met l'accent sur les technologies de reconstruction en apprentissage profond pour améliorer les performances d'imagerie à faible dose.
- L'intégration de l'IA dans les appareils CT permet la détection automatique des lésions, le triage intelligent des flux de travail et l'analyse avancée de l'imagerie cardiovasculaire et neurovasculaire, améliorant la confiance diagnostique et l'efficacité opérationnelle. En outre, les technologies automatisées de modulation des doses aident à optimiser les niveaux de rayonnement en fonction de la taille du patient et de l'indication clinique, assurant ainsi des procédures d'imagerie plus sûres
- L'intégration transparente des systèmes CT avecsystèmes d'information hospitaliers(HIS),systèmes d'information radiologique(RIS) et les systèmes d'archivage et de communication d'images (PACS) facilitent la gestion centralisée des données et l'établissement de rapports plus rapides dans les réseaux de soins de santé de la région
- Cette tendance vers des systèmes d'imagerie plus intelligents, plus rapides et plus à faible dose modifie les attentes cliniques en matière de précision de l'imagerie diagnostique et de débit des patients. Par conséquent, des entreprises telles que United Imaging Healthcare élargissent leurs portefeuilles de CT adaptés aux grands hôpitaux tertiaires et aux établissements de soins urbains.
- La demande de systèmes de TDM améliorés et à haute section d'IA augmente rapidement dans les secteurs public et privé, car les fournisseurs privilégient de plus en plus les diagnostics de précision, l'optimisation des flux de travail et l'amélioration des normes de sécurité des patients.
- L'intégration de solutions de partage d'images et de téléradiologie basées sur le cloud renforce encore la collaboration régionale entre les radiologistes, ce qui permet d'accélérer les deuxièmes avis et d'améliorer la prise de décisions cliniques dans les installations dispersées géographiquement
Dynamique du marché des appareils de tomodensitométrie en Asie-Pacifique
Chauffeur
L'augmentation du fardeau des maladies chroniques et l'élargissement de l'infrastructure des soins de santé
- La prévalence croissante de maladies chroniques comme les maladies cardiovasculaires, le cancer et les troubles neurologiques, associée à l'augmentation des investissements dans les infrastructures de soins de santé dans les pays d'Asie et du Pacifique, est un facteur important de la demande accrue de dispositifs de tomographie calculés
- Par exemple, en mars 2025, Philips Healthcare a annoncé l'expansion de son portefeuille d'imagerie par CT de pointe sur les marchés asiatiques émergents, visant à renforcer les capacités diagnostiques dans les hôpitaux secondaires et tertiaires. De telles expansions stratégiques de la part des principaux acteurs devraient stimuler la croissance du marché des appareils CT au cours de la période de prévision
- Comme les gouvernements accordent la priorité à la détection précoce des maladies et à l'accès universel aux soins de santé, les systèmes de TDM offrent des solutions d'imagerie rapides et précises essentielles pour les soins de traumatologie, le stade oncologique et l'évaluation des risques cardiovasculaires
- De plus, la création croissante d'hôpitaux multispécialisés et de centres de diagnostic indépendants en Chine, en Inde et en Asie du Sud-Est accroît l'approvisionnement en scanners à tranches moyennes et élevées pour répondre à l'augmentation des volumes de patients.
- La demande d'imagerie TDM avancée dans les services d'urgence, les programmes de dépistage du cancer et les applications de radiologie interventionnelle accélère les décisions en matière d'approvisionnement, tandis que les partenariats public-privé et les cadres de remboursement favorables appuient davantage l'adoption
- L'augmentation de la pénétration de l'assurance-maladie dans les économies en développement de l'Asie et du Pacifique améliore l'accessibilité des patients pour les procédures d'imagerie avancées, ce qui augmente le volume de scanners.
- Les initiatives gouvernementales visant à moderniser les hôpitaux publics et à développer les infrastructures de diagnostic dans les régions rurales et semi-urbaines renforcent encore les perspectives de croissance du marché à long terme
Restriction/Défi
Investissements en capital élevés et risques d'exposition aux rayonnements
- L'investissement élevé en capital nécessaire pour l'achat, l'installation et la maintenance de systèmes de TDM avancés représente un défi important pour l'adoption plus large, en particulier pour les petites et moyennes installations de soins de santé dans les économies en développement de l'Asie-Pacifique
- Par exemple, les contraintes budgétaires dans les hôpitaux ruraux limitent souvent l'achat de scanners CT à haute section, ce qui conduit les installations à compter sur des systèmes à faible section ou remis à neuf, ce qui ralentit la modernisation de l'infrastructure diagnostique.
- En outre, les préoccupations concernant l'exposition cumulative aux rayonnements par des scans répétés créent des hésitations chez les patients et les organismes de réglementation, en particulier pour les applications de dépistage pédiatrique et préventif.
- Pour relever ces défis, il faut continuer d'innover dans les technologies d'imagerie à faible dose, les modèles de financement souples et les programmes de financement appuyés par le gouvernement pour appuyer la modernisation de l'équipement.
- Bien que les progrès technologiques réduisent progressivement la dose de rayonnement et améliorent l'accessibilité grâce à la fabrication localisée, les exigences importantes en matière d'investissement initial et de conformité à la réglementation demeurent des obstacles clés à la pénétration généralisée du système de TDM dans toute la région.
- La pénurie de radiologues qualifiés et de techniciens d'imagerie formés dans certains marchés émergents peut limiter l'utilisation optimale des systèmes de TDM avancés et retarder les délais de diagnostic
- De longs processus d'approbation réglementaire et des normes de conformité variables dans les pays de l'Asie-Pacifique peuvent ralentir le lancement des produits et accroître la complexité opérationnelle des fabricants mondiaux
Comment est segmenté le marché des appareils de tomodensitométrie en Asie-Pacifique
Le marché est segmenté en fonction du type de produit, du type d'application et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché des appareils de tomographie calculés en Asie-Pacifique est segmenté en scanner CT à coupe basse (<64 tranches), scanner CT à coupe moyenne (64 tranches) et scanner CT à coupe haute (>64 tranches). En 2025, le segment des scanners CT High Slice (>64 tranches) a dominé le marché avec la plus grande part de chiffre d'affaires de 46,8 %, tirée par sa résolution d'image supérieure, ses temps de balayage plus rapides et ses capacités avancées d'imagerie cardiaque et neurovasculaire. Ces systèmes sont largement adoptés dans les hôpitaux de soins tertiaires et les grands centres de diagnostic où les cas complexes nécessitent une visualisation anatomique détaillée. Les scanners CT à haute tranche sont particulièrement préférés pour les applications cardiovasculaires, l'oncologie et l'imagerie traumatologique en raison de leur capacité à capturer des images de haute qualité dans des délais d'acquisition plus courts. Le fardeau croissant des maladies chroniques et la demande croissante de diagnostics de précision à travers la Chine, le Japon et la Corée du Sud soutiennent davantage la domination du segment. De plus, l'intégration aux technologies de reconstruction et d'optimisation des doses basées sur l'IA améliore l'efficacité clinique et la sécurité des patients.
Le segment de Scanner CT à tranches moyennes (64 tranches) devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par son rapport coût-efficacité et ses performances d'imagerie équilibrées adaptées aux hôpitaux de taille moyenne et aux centres de diagnostic. Ces systèmes offrent une qualité d'imagerie adéquate pour les examens cardio-vasculaires, abdominaux et musculosquelettiques de routine, tout en maintenant un investissement en capital relativement plus faible que les systèmes à coupe élevée. L'expansion de l'infrastructure de soins de santé dans les économies émergentes comme l'Inde et les pays de l'Asie du Sud-Est accélère l'achat de scanners à 64 tranches. Les initiatives gouvernementales visant à moderniser les hôpitaux de district et à améliorer l'accès aux services de diagnostic appuient l'adoption. De plus, les scanners à tranches moyennes offrent une combinaison optimale d'abordabilité et de performance, ce qui les rend attrayants pour l'expansion des chaînes de diagnostic privées.
- Par type de demande
Sur la base du type d'application, le marché des appareils de tomographie calculés en Asie-Pacifique est segmenté en applications cardiovasculaires, oncologie, application neurovasculaire, application abdominale et pelvienne, angiogramme pulmonaire, application spinale et application musculosquelettique. Le segment de l'oncologie a dominé le marché avec la plus grande part des revenus en 2025, en raison de l'incidence croissante du cancer dans les pays de l'Asie-Pacifique et de l'importance croissante de la détection et de la mise en place précoces de tumeurs. L'imagerie par TDM joue un rôle crucial dans l'identification de la taille des tumeurs, de l'emplacement et des métastases, ce qui rend indispensable le diagnostic en oncologie et la planification du traitement. La croissance des programmes gouvernementaux de dépistage du cancer et l'expansion des centres d'oncologie stimulent la croissance du segment. Les systèmes de CT à coupe élevée sont largement utilisés pour une évaluation précise et rapide du cancer. En outre, l'amélioration des cadres de remboursement sur les marchés développés comme le Japon et l'Australie favorise l'augmentation des volumes d'imagerie.
Le secteur des applications cardiovasculaires devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la prévalence croissante des maladies cardiaques et de la demande de solutions d'imagerie coronaire non invasives. L'angiographie du CT est de plus en plus préférée pour une évaluation cardiaque rapide en raison de sa vitesse et de sa grande précision diagnostique. L'augmentation des facteurs de risque liés au mode de vie et le vieillissement de la population en Chine et en Inde contribuent à l'augmentation de la demande en imagerie cardiaque. Les progrès technologiques permettant des analyses cardiaques à faible dose et une reconstruction plus rapide de l'image accélèrent l'adoption. L'expansion des centres de soins cardiaques spécialisés dans toute la région renforce également les perspectives de croissance du segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des appareils de tomographie calculés en Asie-Pacifique est segmenté en centres de diagnostic, cliniques, hôpitaux, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus en 2025, principalement en raison de l'afflux élevé de patients, de la disponibilité d'une infrastructure d'imagerie de pointe et de la capacité d'investir dans des systèmes de CT à haute section. Les grands hôpitaux publics et privés effectuent un large éventail de procédures d'imagerie, y compris les traumatismes, l'oncologie et les analyses cardiovasculaires. Le financement gouvernemental des programmes de modernisation des hôpitaux dans des pays comme la Chine et la Corée du Sud appuie également la modernisation du matériel. Les hôpitaux bénéficient également de systèmes informatiques intégrés qui simplifient les processus d'imagerie et les rapports. De plus, la présence de radiologistes qualifiés et d'équipes multidisciplinaires améliore les taux d'utilisation des TC.
Le segment des Centres de diagnostic devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'expansion rapide des chaînes d'imagerie privées et de la préférence croissante pour les services de diagnostic ambulatoire. Les centres de diagnostic offrent souvent des services d'imagerie rentables et plus rapides que les hôpitaux, attirant ainsi une clientèle de plus en plus nombreuse. L'urbanisation croissante et la sensibilisation accrue à la santé contribuent à accroître les volumes d'imagerie dans les villes métropolitaines et de niveau 2. De nombreux centres investissent dans des scanners à coupe moyenne pour équilibrer l'accessibilité et la performance. En outre, les partenariats avec les hôpitaux et les assureurs renforcent leur rôle dans l'écosystème diagnostique régional.
Quelle est la région qui détient la plus grande part du marché des dispositifs de Tomographie en Asie-Pacifique
- La Chine a dominé le marché des appareils de tomographie calculés en Asie-Pacifique avec la plus grande part des revenus de 38,6 % en 2025, soutenue par des programmes d'expansion hospitalière à grande échelle, des réformes gouvernementales vigoureuses en matière de soins de santé et l'installation croissante de systèmes de CT haut de gamme dans les villes de niveau 1 et de niveau 2.
- Les fournisseurs de soins de santé de la région accordent la priorité au diagnostic précoce et précis des maladies, aux capacités d'imagerie avancées et à l'intégration de logiciels de reconstruction alimentés par l'IA pour améliorer les résultats cliniques et l'efficacité opérationnelle.
- Cette adoption généralisée s'appuie en outre sur l'augmentation de la prévalence des maladies chroniques, l'expansion des réseaux hospitaliers publics et privés, l'amélioration des cadres de remboursement et l'accent porté de plus en plus sur les diagnostics de précision, la mise en place de dispositifs de tomographie calculés comme composante essentielle de la prestation moderne des soins de santé dans toute la région.
Le marché des appareils de Tomographie de la Chine
Le marché chinois des appareils de tomographie a enregistré la plus grande part des revenus en 2025 en Asie-Pacifique, alimentée par la modernisation rapide de l'infrastructure de soins de santé et un investissement important de l'État dans les technologies avancées d'imagerie diagnostique. Les hôpitaux accordent de plus en plus de priorité aux systèmes de TDM à haute section pour améliorer la détection précoce du cancer, des troubles cardiovasculaires et des troubles neurologiques. L'expansion croissante des hôpitaux tertiaires et les réformes de la santé publique visant à renforcer la capacité de diagnostic propulsent davantage l'industrie des appareils de TDM. De plus, l'intégration croissante des technologies de reconstruction et d'optimisation des doses basées sur l'IA contribue de façon significative à l'expansion du marché.
Japon Appareils de Tomographie Computed Aperçu du marché
Le marché japonais des dispositifs de tomographie calculés devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison du vieillissement de sa population et de la forte demande de détection précoce des maladies. L'infrastructure de soins de santé avancée du pays et la pénétration de l'imagerie diagnostique élevée soutiennent la modernisation régulière de l'équipement. Les fournisseurs de soins de santé japonais mettent l'accent sur le diagnostic de précision et les technologies d'imagerie à faible dose pour améliorer la sécurité des patients. L'intégration de systèmes de TDM compatibles avec l'IA et l'innovation technologique continue renforcent encore la croissance du marché dans les hôpitaux et les cliniques spécialisées.
Inde Dispositifs de Tomographie Computés Aperçu du marché
On s'attend à ce que le marché indien des appareils de tomographie calculés augmente à un TCAC remarquable pendant la période de prévision, en raison de l'expansion rapide des hôpitaux privés et des chaînes de diagnostic. L'augmentation des dépenses de santé, l'augmentation du fardeau des maladies chroniques et l'expansion du tourisme médical encouragent les investissements dans les systèmes d'imagerie avancés. Les initiatives gouvernementales visant à moderniser les hôpitaux de district et à améliorer l'accès au diagnostic rural stimulent encore la demande. L'adoption croissante de scanners CT à coupe moyenne en raison de leur accessibilité et de leur équilibre de performance devrait continuer de stimuler la croissance du marché.
Corée du Sud Dispositifs de Tomographie Computée Aperçu du marché
On s'attend à ce que le marché des appareils de tomographie calculés en Corée du Sud se développe à un TCAC considérable au cours de la période de prévision, alimenté par de fortes capacités technologiques et des normes élevées en matière de soins de santé. Le pays dispose d'infrastructures hospitalières bien développées et met l'accent sur l'innovation pour promouvoir l'adoption de systèmes perfectionnés de CT à haute coupe. La Corée du Sud met l'accent sur la médecine de précision et les programmes de dépistage précoce augmentent les volumes de scanners. L'intégration des plateformes de santé numérique et de l'analyse de l'imagerie assistée par l'IA favorise une expansion soutenue du marché.
Quelles sont les plus grandes entreprises du marché des appareils de Tomographie en Asie-Pacifique
L'industrie des appareils de Tomographie en Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- General Electric Company (États-Unis)
- Siemens Healthineers AG (Allemagne)
- Koninklijke Philips N.V. (Pays-Bas)
- CANON MEDICAL SYSTEMS CORPORATION (Japon)
- FUJIFILM Holdings Corporation (Japon)
- United Imaging Healthcare Co., Ltd. (Chine)
- Neusoft Medical Systems Co., Ltd. (Chine)
- Hitachi, Ltd (Japon)
- Samsung Medison Co., Ltd. (Corée du Sud)
- Mindray Medical International Limited (Chine)
- Carestream Health, Inc. (États-Unis)
- Shimadzu Corporation (Japon)
- Allengers Medical Systems Limited (Inde)
- NeuroLogica Corp. (États-Unis)
- Shenzhen Anke High Tech Co., Ltd. (Chine)
- Société Analogique (États-Unis)
- Carestream Health Asia Pacific (États-Unis)
- Planmeca Oy (Finlande)
- Allengers OEM Private Limited (Inde)
- Apollo Radiance Technologies (Inde)
Quelles sont les évolutions récentes dans le marché des appareils de Tomographie en Asie-Pacifique
- En avril 2025, l'hôpital général de Sengkang à Singapour a lancé un scanner TDM de comptage de photons de Siemens Healthineers (NAEOTOM Alpha), qui fournit des détails d'image de sous-millimètre avec une exposition au rayonnement plus faible que les systèmes TDM conventionnels, améliorant la précision diagnostique dans les applications cliniques telles que la cardiologie, l'oncologie et l'imagerie neurovasculaire
- En janvier 2025, Royal Philips a lancé le système CT 5300 compatible avec l'IA au 23e Congrès asiatique de radiologie (AOCR) 2025 à Chennai, avec des outils avancés d'IA pour le diagnostic, les procédures interventionnelles et le dépistage, visant à améliorer l'efficacité des flux de travail et la confiance en imagerie dans les milieux de soins de santé Asie-Pacifique
- En décembre 2024, Philips a dévoilé le système CT 5300 alimenté par l'IA lors de la conférence RSNA 2024, avec CT Smart Workflow avec des outils pilotés par l'IA qui réduisent considérablement le dosage des radiations et le temps de positionnement des patients dans les environnements d'imagerie clinique, positionnant l'appareil comme une solution CT de nouvelle génération
- En septembre 2024, Philips Korea a introduit le scanner CT 5300 alimenté par l'IA sur le marché sud-coréen, conçu pour améliorer la productivité des radiologues et rationaliser les flux de travail diagnostiques grâce à l'intelligence artificielle intégrée et à des fonctions d'imagerie avancées.
- En mai 2021, Siemens Healthineers a dévoilé le scanner à haute résolution Somatom X.ceed CT, un nouveau système conçu pour des diagnostics précis et des balayages rapides dans des environnements cliniques exigeants, marquant une première poussée de l'innovation Asie-Pacifique dans les technologies CT à coupes multiples
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











