



Segmentation du marché des dispositifs de gonflage en Asie-Pacifique, par type (dispositifs de gonflage analogiques et numériques), capacité (dispositifs de gonflage de 20 ml, 25 ml, 30 ml et 60 ml), application (cardiologie interventionnelle, procédures vasculaires périphériques, radiologie interventionnelle, procédures urologiques, procédures gastro-intestinales et autres), pression (30 atm, 40 atm, 55 atm et autres), fonction (déploiement de stents et administration de fluides), utilisateur final (hôpitaux, laboratoires d'intervention et cliniques), canal de distribution (appels d'offres directs, ventes au détail et distributeurs tiers) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des dispositifs d'inflation Asie-Pacifique
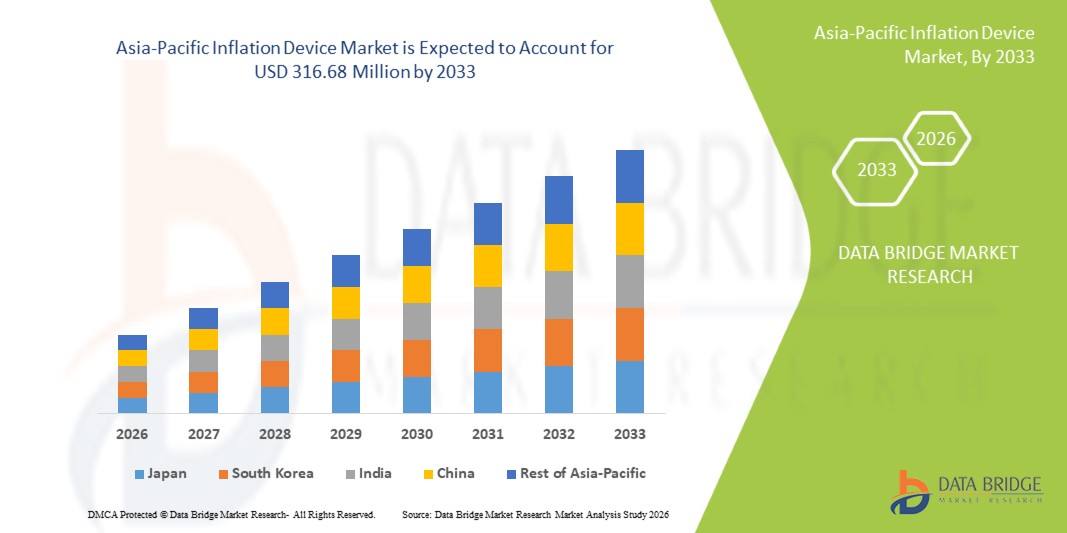
- La taille du marché du dispositif d'inflation Asie-Pacifique a été évaluée à197,19 millions de dollars en 2025et devrait atteindre316,68 millions de dollars en 2033, à unTCAC de 6,10 %pendant la période de prévision
- L'expansion du marché est principalement attribuable au nombre croissant de procédures d'intervention cardiovasculaire, gastro-intestinale et vasculaire dans les grands pays comme la Chine, l'Inde, le Japon et la Corée du Sud, ce qui a entraîné une augmentation de la demande de systèmes d'inflation précis et fiables
- En outre, l'amélioration rapide des infrastructures de soins de santé,chirurgies peu invasives, et des investissements plus élevés dans des outils de cardiologie interventionnelle avancés accélèrent la pénétration du marché
Quels sont les principaux débouchés du marché des dispositifs d'inflation en Asie-Pacifique
- Les dispositifs d'inflation critiques pour l'inflation contrôlée des ballons pendant la cardiologie interventionnelle, la radiologie, les procédures vasculaires et gastro-intestinales font de plus en plus partie intégrante de la région.
- La demande croissante en Asie-Pacifique est principalement due à l'augmentation du fardeau des maladies cardiovasculaires et vasculaires, à l'adoption rapide de chirurgies peu invasives et à l'amélioration continue de l'infrastructure des soins de santé sur de grands marchés comme la Chine, l'Inde, le Japon et la Corée du Sud.
- La Chine a dominé le marché des dispositifs d'inflation de l'Asie et du Pacifique avec une part des revenus de 38,5 % en 2025, soutenue par des volumes élevés de procédés, des investissements importants dans les laboratoires de cathologie avancés et une plus grande disponibilité des systèmes d'inflation par l'intermédiaire des fabricants nationaux et mondiaux, tandis que le Japon maintient une demande importante en raison de son écosystème interventionnel mature.
- On s'attend à ce que l'Inde soit la région qui connaît la croissance la plus rapide au cours de la période de prévision, en raison de l'augmentation des procédures d'angioplastie, de l'expansion des réseaux de soins tertiaires et de la pénétration croissante des outils chirurgicaux numériques dans les domaines de la cardiologie et de la radiologie.
- Le segment des dispositifs d'inflation analogique a dominé le marché Asie-Pacifique avec une part de marché de 52,9 % en 2025, en raison de leur rentabilité, de leur fiabilité et de leur adoption généralisée dans les hôpitaux et les laboratoires d'intervention, ce qui en a fait le choix préféré pour les procédures cardio-vasculaires et de radiologie à grand volume
Portée du rapport et segmentation du marché des dispositifs d'inflation Asie-Pacifique
|
Attributs |
Dispositif d'inflation Asie-Pacifique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché des dispositifs d'inflation en Asie-Pacifique
Amélioration de la précision grâce à l'intégration numérique et au suivi intelligent
- Une tendance importante et accélérée sur le marché des appareils d'inflation Asie-Pacifique est l'intégration accrue des manomètres numériques et des systèmes de surveillance intelligents qui améliorent la précision procédurale et le contrôle des cliniciens pendant les applications interventionnelles
- Par exemple, les appareils d'inflation numérique avancés lancés par des entreprises comme Medtronic et Boston Scientific présentent des affichages haute résolution, une rétroaction précise en temps réel et une meilleure ergonomie, ce qui permet aux cliniciens d'effectuer une inflation en ballon avec plus de cohérence et de confiance
- L'intégration numérique dans les dispositifs de gonflage permet des capacités telles que la stabilisation automatique de la pression, des cycles de déflation optimisés et des alertes intelligentes pour une résistance anormale. Par exemple, plusieurs nouveaux systèmes utilisentcapteurs intelligentsaméliorer la précision de la détection de pression et soutenir les cliniciens en identifiant les irrégularités pendant le déploiement de l'endoprothèse ou l'angioplastie
- L'intégration transparente des dispositifs d'inflation avec les systèmes d'imagerie en laboratoire et les plates-formes interventionnelles plus larges facilite la gestion centralisée des données de procédure. Grâce à une interface unifiée, les cliniciens peuvent surveiller les mesures de l'inflation aux côtés de l'imagerie et des éléments vitaux du patient, ce qui permet un environnement procédural plus synchronisé
- Cette tendance vers des systèmes d'inflation plus avancés, intuitifs et interconnectés remodele les attentes en matière de précision des procédures dans les hôpitaux et les laboratoires de cathologie. Par conséquent, des entreprises comme Terumo développent des solutions d'inflation numérique avec des contrôles de pression automatisés, une visibilité accrue et une meilleure compatibilité des flux de travail
- La demande de dispositifs d'inflation qui offrent une intégration numérique transparente et une précision accrue augmente rapidement dans les hôpitaux et les laboratoires d'intervention en grand nombre, les fournisseurs de soins de santé privilégiant l'efficacité, la sécurité et l'amélioration des résultats des patients
Dynamique du marché des dispositifs d'inflation Asie-Pacifique
Chauffeur
Besoin de croissance en raison de l'augmentation des volumes de procédures d'intervention et de l'adoption minimale
- La prévalence croissante des maladies cardiovasculaires, vasculaires périphériques et gastro-intestinales dans les pays d'Asie-Pacifique, associée à l'adoption accélérée de procédures peu invasives, est un facteur important qui alimente la demande de dispositifs d'inflation.
- Par exemple, en mars 2025, plusieurs grands hôpitaux tertiaires en Chine et en Inde ont élargi leurs unités de cardiologie et de radiologie interventionnelles, adoptant des dispositifs d'inflation de nouvelle génération pour soutenir le volume croissant de procédures de déploiement d'angioplastie et d'endoprothèse, ce qui a stimulé la croissance du marché pendant la période de prévision.
- Comme les cliniciens recherchent une plus grande précision et une meilleure sécurité procédurale, les dispositifs d'inflation assurent une livraison sous pression contrôlée, une surveillance précise et une fiabilité accrue par rapport aux outils conventionnels, ce qui en fait une composante essentielle des flux de travail d'intervention modernes.
- De plus, l'utilisation croissante de cathéters de ballons, de systèmes d'endoprothèses et d'outils thérapeutiques peu invasifs renforce la nécessité de dispositifs d'inflation fiables qui assurent une expansion optimale des ballons et réduisent les complications procédurales.
- La facilité de la visibilité numérique de la pression, l'amélioration de l'ergonomie des cliniciens et la compatibilité avec un large éventail de cathéters interventionnels sont des facteurs clés qui propulsent l'adoption de dispositifs d'inflation dans les hôpitaux et les laboratoires d'intervention de la région
- La tendance à l'amélioration de l'infrastructure des laboratoires de cathologie, à l'augmentation de la disponibilité d'équipement de pointe et à l'attention croissante accordée aux interventions fondées sur la précision contribuent davantage à la croissance soutenue du marché des dispositifs d'inflation Asie-Pacifique
Restriction/Défi
Préoccupations relatives à la fiabilité des dispositifs et obstacle à la conformité réglementaire
- Les préoccupations concernant la fiabilité des appareils, les limites d'exactitude de la pression dans les modèles à faible coût et les risques potentiels associés aux défaillances du matériel posent un défi important à la pénétration plus large des dispositifs d'inflation sur le marché dans la région Asie-Pacifique
- Par exemple, des rapports faisant état d'incohérences dans les relevés de pression ou de fuites dans des dispositifs d'inflation dépassés ou de mauvaise qualité ont fait hésiter certains établissements de soins à adopter des systèmes avancés, en particulier dans des contextes de ressources limitées.
- Pour renforcer la confiance entre les cliniciens, il est essentiel de répondre à ces préoccupations par des normes rigoureuses de qualité de fabrication, des technologies améliorées d'étalonnage de la pression et des mises à niveau continues des produits. Des entreprises comme Terumo et Cook Medical mettent l'accent sur la durabilité et la précision de la pression dans leurs portefeuilles d'appareils pour renforcer l'adoption
- En outre, le coût plus élevé des dispositifs d'inflation numérique avancés par rapport aux modèles analogiques de base peut constituer un obstacle pour les hôpitaux et les cliniques sensibles au budget dans les marchés émergents de l'Asie et du Pacifique
- Alors que les prix deviennent progressivement plus compétitifs, la charge de coûts perçue pour les systèmes d'inflation technologiquement avancés peut continuer à entraver l'adoption, en particulier pour les installations qui privilégient la fonctionnalité de base par rapport aux capacités numériques
- La disponibilité de dispositifs d'inflation remis à neuf et réutilisables contribue également à réduire la dépendance à l'égard des options à usage unique. La préférence croissante pour ces solutions de rechange abordables influe directement sur la demande de dispositifs classiques d'inflation, ce qui crée des pressions sur les prix et limite les possibilités de croissance pour les acteurs du marché établis
- Il sera essentiel de surmonter ces difficultés en améliorant la fiabilité des appareils, en dispensant une formation complète aux cliniciens et en offrant davantage de modèles numériques rentables pour assurer une expansion durable du marché dans la région Asie-Pacifique.
Portée du marché des dispositifs d'inflation Asie-Pacifique
Le marché est segmenté en fonction du type, de la capacité, de l'application, de la pression, de la fonction, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché des dispositifs d'inflation Asie-Pacifique est segmenté en dispositifs d'inflation analogique et en dispositifs d'inflation numérique. Le segment des appareils d'inflation analogique a dominé le marché avec la plus grande part de revenus du marché de 52,9 % en 2025, en raison de son coût abordable, sa simplicité et son adoption généralisée dans les hôpitaux et les laboratoires d'intervention. Les appareils analogiques sont préférés pour les procédures de gonflage standard en raison de leur performance fiable sans composants électroniques. Les cliniciens privilégient les appareils analogiques dans les interventions cardiaques et vasculaires périphériques à volume élevé, en particulier dans les régions sensibles aux coûts. Leur conception mécanique assure un fonctionnement fiable, un entretien minimal et une préparation rapide pour les procédures répétées. La compatibilité avec divers cathéters et ballons soutient leur domination. La familiarité de longue date des cliniciens renforce encore ce segment du marché.
Le segment des appareils d'inflation numérique devrait connaître le taux de croissance le plus rapide de 19,8 % entre 2026 et 2033, alimenté par une demande croissante de contrôle précis de la pression, de surveillance en temps réel et d'intégration à des flux de travail d'intervention avancés. Les systèmes numériques fournissent une stabilisation automatique de la pression, des alertes intelligentes et des écrans haute résolution qui améliorent la sécurité et l'efficacité procédurales. Par exemple, les dispositifs avec capteurs intégrés optimisent le gonflage des ballons et identifient une résistance anormale pendant le déploiement de l'endoprothèse. L'adoption s'accélère dans les laboratoires de cathologie en Chine, en Inde et en Asie du Sud-Est. Les appareils numériques avancés réduisent les erreurs manuelles et accroissent la confiance lors de procédures peu invasives. L'intégration avec les plateformes d'imagerie prend en charge l'efficacité du flux de travail et l'expansion rapide.
- Par capacité
Sur la base de la capacité, le marché est segmenté en dispositifs de gonflage de 20 ml, 25 ml, 30 ml et 60 ml. Le segment des dispositifs d'inflation de 20 ml a dominé le marché avec la plus grande part en 2025, en raison de son aptitude à l'angioplastie coronarienne et au déploiement d'endoprothèses de routine. Ces dispositifs sont compacts, faciles à manipuler et permettent une inflation et une déflation rapides dans les procédures à grand volume. Leur coût abordable les rend largement accessibles dans les hôpitaux des pays émergents de l'Asie-Pacifique. Les cliniciens privilégient les appareils de 20 ml en raison de la fiabilité, des exigences minimales d'entraînement, et une large compatibilité avec les cathéters standard. Plusieurs fabricants produisent des inflateurs de 20 ml, assurant un approvisionnement cohérent. Leur adoption clinique généralisée renforce la domination dans ce segment.
Le segment des dispositifs d'inflation de 60 ml devrait connaître le taux de croissance le plus rapide de 18,7 % entre 2026 et 2033, soutenu par une demande croissante d'interventions vasculaires et gastroentérologiques périphériques qui nécessitent des volumes d'inflation plus élevés. Ces dispositifs permettent des gonflages de ballons à haute pression et à volume élevé pour des procédures complexes. Les hôpitaux et les centres spécialisés préfèrent de plus en plus les appareils de 60 ml pour leur polyvalence. Les progrès technologiques dans les cathéters et les ballons stimulent l'adoption. L'expansion des installations d'intervention en Inde, en Chine et au Japon favorise la croissance du segment. La préférence des cliniciens pour les systèmes à grande capacité assure une absorption rapide.
- Par demande
Sur la base de l'application, le marché est segmenté en cardiologie interventionnelle, procédures vasculaires périphériques, radiologie interventionnelle, procédures urologiques, procédures gastroentérologiques, etc. Le segment de la cardiologie interventionnelle a dominé le marché en 2025, en raison du volume élevé de procédures d'angioplastie, de placement de l'endoprothèse et de dilatation des ballons. La prévalence croissante des maladies coronariennes en Chine et en Inde augmente considérablement la demande. Les dispositifs d'inflation sont essentiels pour une inflation précise des ballons pendant le déploiement de l'endoprothèse, assurant ainsi le succès de la procédure. Les programmes gouvernementaux visant à améliorer l'infrastructure des soins cardiaques ont élargi l'accès aux services d'intervention. Les améliorations technologiques des endoprothèses et des cathéters stimulent davantage la consommation. La forte présence d'hôpitaux axés sur la cardiologie renforce la domination. La préférence des cliniciens pour les appareils éprouvés et fiables contribue à la stabilité de la part de marché.
Le segment de la radiologie interventionnelle devrait connaître le TCAC le plus rapide de 20,2% entre 2026 et 2033, appuyé par l'adoption croissante de procédures peu invasives guidées par l'image. Les cathéters à ballon sont de plus en plus utilisés pour la dilatation des vaisseaux, la distribution de fluides et les interventions thérapeutiques nécessitant une pression précise. Les dispositifs d'inflation fournissent une précision essentielle pour les procédures de radiologie. L'expansion de l'infrastructure de radiologie dans toute l'Asie-Pacifique appuie l'adoption. La préférence des cliniciens pour des techniques peu invasives stimule la croissance. Les investissements dans des unités spécialisées de radiologie interventionnelle accélèrent encore la demande. La sensibilisation croissante aux avantages de la sécurité et de la précision contribue à l'expansion rapide du marché.
- Par pression
Sur la base de la pression, le marché est segmenté en 30 atm, 40 atm, 55 atm et autres. Le segment des 30 atm a dominé le marché en 2025, sous l'effet d'une utilisation généralisée dans les procédures coronaires et périphériques standard. Ces appareils répondent à la plupart des exigences procédurales et sont rentables, assurant une large adoption dans les hôpitaux. Les cliniciens préfèrent les appareils 30 atm pour la fiabilité et la familiarité. Plusieurs fabricants fournissent un approvisionnement stable, soutenant la domination. La compatibilité avec les cathéters de ballon standard renforce le leadership du marché. La baisse du coût par rapport aux variantes à haute pression assure une préférence continue sur les marchés émergents.
Le segment des 55 atm devrait connaître le taux de croissance le plus rapide de 21,5% entre 2026 et 2033, en raison de la demande de ballons haute pression dans des interventions coronaires et périphériques complexes. Les dispositifs haute pression sont critiques pour les lésions calcifiées, les maladies artérielles périphériques et la sténose résistante. Les hôpitaux qui effectuent des interventions spécialisées investissent dans ces systèmes pour assurer la sécurité et l'exactitude. Les progrès technologiques dans les cathéters haute pression stimulent l'adoption. L'expansion des centres vasculaires spécialisés favorise la croissance rapide des segments. La préférence des cliniciens pour les outils de précision renforce la part de marché croissante.
- Par fonction
Sur la base de la fonction, le marché est segmenté en déploiement de l'endoprothèse et livraison fluide. Le segment du déploiement de l'endoprothèse a dominé le marché en 2025 en raison du volume élevé de procédures d'endoprothèse coronaire et périphérique. Les dispositifs d'inflation sont essentiels pour l'expansion contrôlée des ballons et le placement précis de l'endoprothèse. L'incidence croissante des maladies cardiovasculaires stimule la demande. Les améliorations technologiques des endoprothèses augmentent le volume des procédures. Les cliniciens comptent sur les dispositifs d'inflation pour réussir la procédure. L'applicabilité générale dans les procédures d'intervention renforce la domination. Les hôpitaux et les laboratoires continuent de préférer les dispositifs de déploiement d'endoprothèses aux interventions de routine.
On s'attend à ce que le segment de la distribution des fluides soit témoin du TCAC le plus rapide de 19,9 % entre 2026 et 2033, appuyé par une utilisation accrue dans les interventions guidées par l'image nécessitant un contraste précis ou une administration de liquide thérapeutique. Les dispositifs d'inflation avec mesure précise améliorent la sécurité procédurale. L'adoption augmente dans les procédures de radiologie, de gastroentérologie et d'urologie peu invasives. Les dispositifs multifonctionnels supportant à la fois l'inflation de pression et la gestion des fluides accélèrent la croissance. L'expansion des procédures d'intervention stimule la demande du marché. La préférence des cliniciens pour des appareils précis et polyvalents contribue également à une adoption rapide.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, laboratoires d'intervention et cliniques. Le segment des hôpitaux a dominé le marché en 2025, en raison d'un volume élevé d'interventions cardiaques, vasculaires et radiologiques. Les hôpitaux ont des laboratoires de cathologie avancés et du personnel formé, de plus en plus recours aux dispositifs d'inflation. L'augmentation des hospitalisations pour maladies cardio-vasculaires alimente la demande. Les achats à grande échelle assurent un approvisionnement régulier. Les investissements publics dans les établissements de soins tertiaires renforcent la domination. Des cardiologues qualifiés et des radiologistes interventionnels renforcent le leadership du segment. Les hôpitaux demeurent le principal acheteur d'appareils analogiques et numériques.
Le segment des laboratoires d'intervention devrait connaître le taux de croissance le plus rapide de 20,5 % entre 2026 et 2033, en raison de l'augmentation des laboratoires spécialisés en cath et des centres peu envahissants. Ces laboratoires se concentrent sur les interventions de précision nécessitant des dispositifs d'inflation fiables. La croissance des procédures d'intervention ambulatoires conduit à l'adoption. L'équipement avancé dans les nouveaux laboratoires permet une pénétration rapide du marché. Les partenariats hospitaliers privés avec les fabricants d'appareils accélèrent l'expansion. La sensibilisation à la sécurité procédurale est bénéfique pour les laboratoires d'intervention.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et distributeurs tiers. Le segment des appels d'offres directs a dominé le marché en 2025, en raison du volume élevé des achats effectués par les hôpitaux et les établissements de santé publics dans toute l'Asie-Pacifique. Les achats fondés sur les appels d'offres assurent la rentabilité, l'uniformité de l'approvisionnement et les avantages d'approvisionnement en gros. Le gouvernement et les grands hôpitaux privés préfèrent les appels d'offres pour réduire les coûts d'approvisionnement. Plusieurs fabricants nationaux soutiennent les ventes d'offres. La fiabilité et l'évolutivité de ce canal renforcent la domination. Les appels d'offres sont largement utilisés pour les appareils numériques analogiques et standard.
Le segment des distributeurs tiers devrait connaître le TCAC le plus rapide (21,0 %) de 2026 à 2033, grâce à la pénétration croissante des marques internationales et à une distribution souple sur divers marchés. Les distributeurs permettent l'accès à de petits hôpitaux, cliniques et centres d'intervention spécialisés. L'adoption croissante de dispositifs d'inflation numérique accroît la dépendance à l'égard du soutien des distributeurs. L'expansion des cliniques privées et des laboratoires d'intervention alimente la demande. Les fabricants renforcent les partenariats régionaux pour améliorer la portée du marché. La croissance rapide des infrastructures de soins de santé accélère encore l'adoption du segment.
Analyse régionale du marché des dispositifs d'inflation Asie-Pacifique
- La Chine a dominé le marché des dispositifs d'inflation de l'Asie et du Pacifique avec une part des revenus de 38,5 % en 2025, soutenue par des volumes élevés de procédés, des investissements importants dans les laboratoires de cathologie avancés et une plus grande disponibilité des systèmes d'inflation par l'intermédiaire des fabricants nationaux et mondiaux, tandis que le Japon maintient une demande importante en raison de son écosystème interventionnel mature.
- Les fournisseurs de soins de santé en Chine apprécient grandement la précision, la fiabilité et la polyvalence des dispositifs d'inflation, qui sont essentiels pour la cardiologie interventionnelle, les interventions vasculaires périphériques et les interventions de radiologie guidée par l'image dans les hôpitaux et les laboratoires spécialisés.
- Cette large adoption s'appuie en outre sur l'augmentation des dépenses de santé, la modernisation des hôpitaux et des laboratoires d'intervention et la préférence croissante pour des dispositifs de pointe qui améliorent la sécurité et l'efficacité des procédures, la mise en place de dispositifs d'inflation comme outils essentiels dans les interventions courantes et complexes dans tout le pays
Le marché des dispositifs d'inflation en Chine
Le marché chinois des dispositifs d'inflation a enregistré la plus grande part des revenus de 38,5 % en 2025 en Asie-Pacifique, alimentée par l'expansion rapide de la cardiologie interventionnelle et des procédures vasculaires périphériques. Les hôpitaux et les laboratoires d'intervention spécialisés accordent de plus en plus d'importance aux dispositifs de gonflage perfectionnés pour un déploiement précis de l'endoprothèse et la distribution de liquides. L'adoption croissante de traitements peu invasifs, parallèlement aux initiatives gouvernementales visant à moderniser les infrastructures de soins de santé, stimule davantage la croissance du marché. De plus, la sensibilisation accrue à la sécurité procédurale, l'intégration avec les systèmes d'imagerie et la disponibilité d'appareils analogiques et numériques contribuent grandement à l'expansion du marché.
Aperçu du marché des dispositifs d'inflation au Japon
Le marché japonais des dispositifs d'inflation prend de l'ampleur en raison de l'écosystème de santé high-tech du pays, de l'accent mis sur la sécurité procédurale et de la demande de précision dans les procédures d'intervention. Les hôpitaux et les centres cardiaques avancés adoptent de plus en plus des dispositifs d'inflation numériques pour améliorer l'efficacité et la précision des flux de travail. L'intégration avec les systèmes d'imagerie et de diagnostic, de même que le vieillissement de la population nécessitant des traitements peu invasifs, alimente la croissance du marché. De plus, les infrastructures de soins de santé bien développées du Japon et l'accent mis sur l'innovation permettent l'adoption de systèmes d'inflation sophistiqués dans les hôpitaux publics et privés.
Aperçu du marché des appareils d'inflation en Inde
Le marché indien des dispositifs d'inflation a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, sous l'impulsion de la classe moyenne en croissance rapide, de l'urbanisation et de la prévalence croissante des maladies cardiovasculaires et vasculaires périphériques. Les hôpitaux et les laboratoires d'intervention adoptent rapidement des dispositifs d'inflation analogiques et numériques pour les procédures coronaires, périphériques et de radiologie. Les initiatives gouvernementales visant à promouvoir les hôpitaux intelligents et les investissements dans les infrastructures de soins de santé, ainsi que la disponibilité d'appareils rentables, sont des facteurs clés de la croissance du marché. L'expansion des centres d'intervention spécialisés améliore encore l'adoption de dispositifs partout au pays.
Corée du Sud Inflation Device Market Insight
Le marché des dispositifs d'inflation en Corée du Sud connaît une croissance régulière en raison de l'infrastructure de soins de santé avancée du pays, de l'adoption de procédures minimalement invasives et de l'accent mis sur la précision des traitements interventionnels. Les hôpitaux et les centres cardiaques spécialisés intègrent de plus en plus les dispositifs d'inflation numériques pour assurer un déploiement précis de l'endoprothèse et la gestion des fluides. L'aide gouvernementale aux technologies médicales de pointe, conjuguée à l'augmentation des dépenses de santé et à la modernisation des laboratoires d'intervention, est à l'origine de l'expansion du marché. De plus, la collaboration avec les fabricants internationaux et la préférence croissante pour les appareils dotés de capacités de surveillance en temps réel contribuent à accroître l'adoption dans les hôpitaux publics et privés.
Quelles sont les meilleures entreprises du marché des dispositifs d'inflation en Asie-Pacifique
L'industrie des dispositifs d'inflation Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- Société scientifique de Boston(États-Unis)
- Mérite Medical Systems, Inc. (États-Unis)
- Téléflex Incorporée(États-Unis)
- Société(États-Unis)
- Société Olympus(Japon)
- B. Braun SE (États-Unis)
- Medtronic (Irlande)
- BD (États-Unis)
- Johnson et Johnson Services, Inc. (États-Unis)
- Cuire (États-Unis)
- Vygon SAS (France)
- Atrion Medical (États-Unis)
- Spectrum Medtech Pvt. Ltd (Inde)
- Medorah Meditek Pvt. Ltd. (Inde)
- SMT (Inde)
- SURETECH MEDICAL INC. (Inde)
- Elite Medtek (Jiangsu) Co., Ltd (Chine)
- Conseils de santé (Inde)
- US Endovascular, LLC (États-Unis)
Quelles sont les évolutions récentes du marché des dispositifs d'inflation en Asie-Pacifique
- En janvier 2025, Olympus Amérique latine a acquis Sur Medical SpAs entreprise de distribution au Chili, créant Olympus Corporation Chili. Cette acquisition permet un accès direct au marché des soins de santé en pleine croissance au Chili, rationalisant la distribution des produits Olympus et améliorant le service à la clientèle et le soutien dans la région
- En novembre 2024, Merit Medical Systems a achevé l'acquisition du portefeuille de gestion de Cook Medical pour environ 210 millions de dollars. Cette acquisition améliore les activités d'électrophysiologie et de gestion du rythme cardiaque de Merit en ajoutant une gamme complète d'appareils utilisés dans les procédures d'enlèvement et de remplacement du plomb pour les stimulateurs cardiaques et les cardioverter-défibrillateurs implantables. L'intégration de ces produits renforce la position de Mérite dans le marché des dispositifs d'inflation
- En avril 2024, Integra LifeSciences Corporation a terminé l'acquisition d'Acclarent, Inc., une société spécialisée dans les solutions ENT (oreille, nez et gorge). Cette acquisition renforce le portefeuille d'Integra sur le marché ENT, élargissant ses capacités en technologies médicales innovantes pour les sinus, les oreilles et les traitements nasaux, favorisant ainsi la croissance du secteur des soins de santé
- En mai 2024, Merit Medical Systems a annoncé la sortie commerciale américaine du dispositif d'inflation basixSKY. Cet appareil analogique est conçu pour les interventions endovasculaires telles que l'angioplastie en ballon et le placement de l'endoprothèse. Il dispose d'une poignée confort-grip pour la préparation à une main et minimise le couple de rotation et les tours de poignée pour atteindre la pression. L'appareil est disponible en solution autonome et en kits avec packs d'angioplastie Merit, configurés pour offrir des valves AccessPLUS, Honor et PhD hémostas
- En janvier 2022, Medtronic a acquis Affera, une société de technologie cardiaque spécialisée dans la cartographie, la navigation et les systèmes d'ablation pour le traitement des arythmies telles que la fibrillation auriculaire. L'acquisition marque l'entrée de Medtronic dans le segment de cartographie cardiaque, élargissant son portefeuille d'ablation cardiaque
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











