



Segmentation du marché des dispositifs de fermeture des plaies en Asie-Pacifique, par type de produit (adhésifs, agrafes, sutures, produits d'étanchéité et dispositifs mécaniques), type de plaie (plaie aiguë et plaie chronique), application (brûlures, ulcères, plaies chirurgicales, escarres, ulcères diabétiques et ulcères artériels), utilisateur final (hôpitaux, prestataires de soins de santé communautaires, centres de chirurgie ambulatoire et soins à domicile) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des dispositifs de fermeture des plaies en Asie-Pacifique
- La taille du marché des dispositifs de fermeture des plaies en Asie-Pacifique a été évaluée à753,50 milliards de dollars en 2025et devrait atteindre1307,29 milliards de dollars en 2033, à unTCAC de 7,13 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation du nombre d'interventions chirurgicales, l'augmentation de l'incidence des blessures traumatiques et la prévalence croissante des blessures chroniques dans le monde, ce qui entraîne une demande accrue de solutions efficaces et avancées de fermeture des plaies dans les hôpitaux et les centres chirurgicaux ambulatoires.
- En outre, les progrès technologiques dans les sutures, les agrafes, les adhésifs et les agents hémostatiques, ainsi que la préférence croissante pour des interventions chirurgicales peu invasives et des solutions de guérison plus rapides, établissent des dispositifs de fermeture des plaies comme composants essentiels dans les soins chirurgicaux et d'urgence modernes. Ces facteurs convergents accélèrent l'adoption des solutions Wound Closing Devices, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions:
- Valeur de marché (2025):753,50 milliards de dollars
- Valeur marchande prévue (2033) :USD 1307,29 milliards
- Prévisions CAGR (2026-2033):7.13%
Quels sont les principaux débouchés du marché des dispositifs de fermeture des plaies en Asie-Pacifique
- Les dispositifs de fermeture des plaies, y compris les sutures, les agrafes, les adhésifs de tissus et les hémostats, sont des composants essentiels dans les milieux chirurgicaux et traumatisés en raison de leur capacité à promouvoir une guérison plus rapide, à réduire le risque d'infection et à améliorer les résultats cosmétiques dans un large éventail de procédures médicales.
- La demande croissante de dispositifs de fermeture des plaies est principalement alimentée par le nombre croissant d'interventions chirurgicales, l'augmentation de l'incidence des blessures traumatiques, la prévalence croissante des blessures chroniques et l'adoption croissante de chirurgies peu invasives dans le monde entier.
- La Chine a dominé le marché des dispositifs de fermeture des plaies avec la plus grande part des revenus de 34,8 % en 2025, grâce à un volume élevé d'interventions chirurgicales, à l'expansion de l'infrastructure hospitalière, à l'augmentation des dépenses de soins de santé et à l'adoption croissante de produits chirurgicaux de pointe dans les établissements de santé publics et privés.
- On s'attend à ce que l'Inde soit la région qui connaît la croissance la plus rapide du marché des dispositifs de fermeture des plaies au cours de la période de prévision, avec un TCAC de 9,6 %, passant de 2026 à 2033, appuyé par l'amélioration de l'accès aux soins chirurgicaux, l'augmentation du tourisme médical, la sensibilisation à la gestion avancée des plaies et les initiatives gouvernementales visant à renforcer l'infrastructure des soins de santé.
- Le segment des plaies aiguës détenait la plus grande part du marché en 2025, soit 62,3 %, en raison du volume élevé d'incisions chirurgicales, de blessures traumatiques et de lacérations dans le monde.
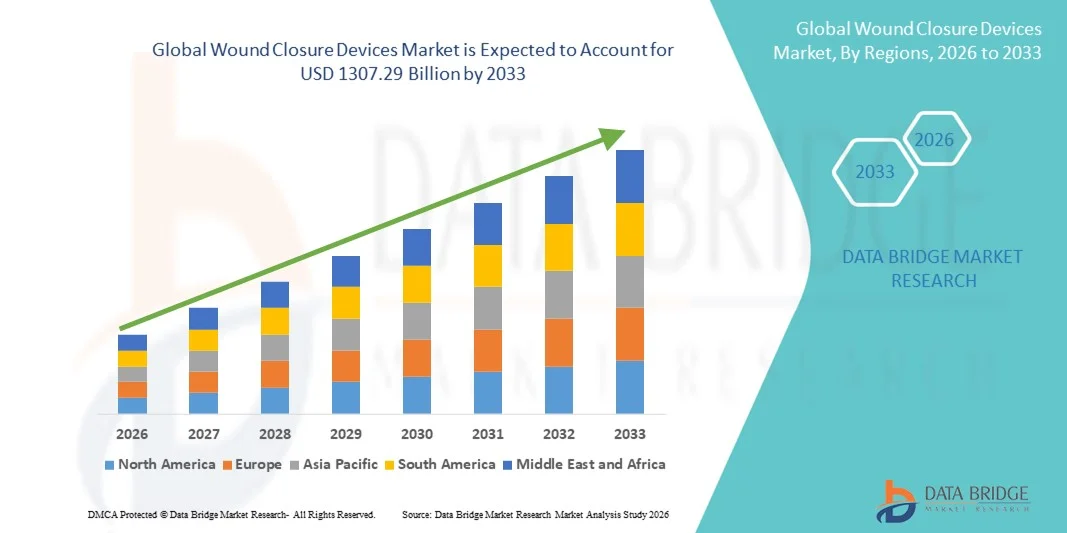
Portée du rapport et segmentation du marché des dispositifs de fermeture des plaies en Asie-Pacifique
|
Attributs |
Dispositifs de fermeture des plaies Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché des dispositifs de fermeture des plaies en Asie-Pacifique
Progrès réalisés dans les technologies de fermeture des plaies invasives et biocompatibles
- Une tendance importante et accélérée sur le marché des dispositifs de fermeture des plaies en Asie-Pacifique est l'adoption croissante de solutions de fermeture des plaies moins invasives et biocompatibles conçues pour améliorer les résultats de guérison, réduire le risque d'infection et réduire au minimum les cicatrices. Les fournisseurs de soins de santé préfèrent de plus en plus les sutures avancées, les agrafes chirurgicales, les adhésifs de tissus et les scellants qui améliorent l'efficacité procédurale et le rétablissement du patient.
- Par exemple, en 2024, Ethicon (Johnson & Johnson MedTech) a élargi son portefeuille de sutures absorbantes et de produits avancés de fermeture de plaies dans les hôpitaux de l'Asie-Pacifique, soutenant ainsi une meilleure précision chirurgicale et des résultats de guérison postopératoire plus rapides.
- L'évolution croissante vers les chirurgies ambulatoires et peu invasives conduit à la demande de produits avancés de fermeture des plaies qui réduisent le temps d'opération et favorisent le congé plus rapide des patients.
- L'intégration accrue des sutures enrobées d'antimicrobiens et des adhésifs biomécaniques améliore la lutte contre les infections et réduit les complications post-chirurgicales.
- L'accent mis de plus en plus sur les résultats cosmétiques, en particulier dans les chirurgies plastiques et reconstructives, encourage l'adoption de dispositifs avancés de fermeture des plaies qui minimisent les cicatrices visibles et améliorent les résultats esthétiques.
Dynamique du marché
Chauffeur
Relever les procédures chirurgicales et développer les infrastructures de soins de santé
- Le volume croissant des interventions chirurgicales, y compris les chirurgies cardio-vasculaires, orthopédiques, générales et esthétiques, est un des principaux moteurs du marché des dispositifs de fermeture de plaies. L'élargissement des réseaux hospitaliers et l'élargissement de l'accès aux soins chirurgicaux contribuent grandement à la demande du marché.
- Par exemple, la Chine a dominé le marché des dispositifs de fermeture de plaies avec la plus grande part des revenus de 34,8 % en 2025, tirée par un volume élevé d'interventions chirurgicales, l'expansion de l'infrastructure hospitalière, l'augmentation des dépenses en soins de santé et l'adoption de produits chirurgicaux de pointe dans les établissements de santé publics et privés.
- La prévalence croissante des maladies chroniques et des traumatismes nécessitant une intervention chirurgicale accélère encore la demande de solutions efficaces de fermeture des plaies
- L'augmentation des investissements dans les soins de santé dans les économies émergentes permet aux hôpitaux d'adopter des sutures, des produits de base et des scellants de tissus technologiquement avancés.
- La sensibilisation accrue des chirurgiens aux avantages des produits avancés de fermeture des plaies, y compris la réduction du temps de guérison et des taux d'infection, favorise une adoption clinique plus large.
- En outre, l'Inde devrait être la région qui connaîtra la croissance la plus rapide sur le marché des dispositifs de fermeture des plaies au cours de la période de prévision, avec un TCAC de 9,6 %, passant de 2026 à 2033, appuyé par l'amélioration de l'accès aux soins chirurgicaux, l'augmentation du tourisme médical, une sensibilisation accrue à la gestion avancée des plaies et des initiatives gouvernementales visant à renforcer les infrastructures de soins de santé.
Restriction/Défi
Coûts élevés du produit et risques de complications post-chirurgicales
- Le coût relativement élevé des dispositifs perfectionnés de fermeture des plaies, particulièrement les sutures spécialisées, les systèmes d'agrafage et les adhésifs de tissus, pose un défi à l'adoption dans les milieux de soins de santé sensibles aux coûts
- Par exemple, les sutures enrobées d'antimicrobiens haut de gamme et les agrafeuses chirurgicales alimentées par des fabricants de premier plan peuvent augmenter considérablement les coûts procéduraux, ce qui limite leur utilisation dans les petits hôpitaux et les établissements de soins ruraux.
- Le risque de complications post-chirurgicales telles que les infections à plaies, la déhiscence et les réactions allergiques à certains matériaux de fermeture peut affecter la préférence du produit et les décisions cliniques
- Une couverture de remboursement limitée pour les technologies avancées de fermeture des plaies dans certaines régions limite encore la pénétration du marché
- La variabilité des préférences des chirurgiens et la disponibilité de sutures traditionnelles à faible coût dans les pays en développement pourraient ralentir la transition vers des systèmes de fermeture des plaies plus avancés
- Pour surmonter ces défis, il faudra des innovations rentables, améliorer les structures de remboursement, améliorer la formation clinique et mieux faire connaître les avantages à long terme des technologies avancées de fermeture des plaies.
Portée du marché des dispositifs de fermeture des plaies Asie-Pacifique
Le marché est segmenté en fonction du type de produit, du type de plaie, de l'application et de l'utilisateur final.
- Par type de produit
En fonction du type de produit, le marché des dispositifs de fermeture de plaie est segmenté en adhésifs, agrafes, sutures, scellants et dispositifs mécaniques. Le segment des sutures a dominé la plus grande part du marché en 2025, soit 41,6 %, en raison de son utilisation généralisée dans un large éventail d'interventions chirurgicales à l'échelle mondiale. Les sutures demeurent la méthode standard de fermeture des plaies en raison de leur forte résistance à la traction, de leur flexibilité et de leur adéquation aux blessures internes et externes. Le nombre croissant d'interventions chirurgicales, y compris les chirurgies orthopédiques, cardiovasculaires et générales, soutient considérablement la demande. Les progrès continus, comme les sutures absorbantes et enrobées d'antimicrobiens, améliorent les résultats de guérison et réduisent les risques d'infection. Les chirurgiens préfèrent les sutures pour une approximation précise des plaies et une performance fiable. La familiarité clinique établie et la rentabilité renforcent encore la domination du segment. L'augmentation des admissions à l'hôpital et des cas de traumatismes à l'échelle mondiale contribue également à la production soutenue de revenus. Des cadres de remboursement favorables sur les marchés développés appuient la poursuite de l'adoption. L'expansion de l'infrastructure des soins de santé dans les économies émergentes renforce encore l'utilisation. De solides pipelines d'innovation de produits de fabricants clés améliorent le positionnement concurrentiel. Le segment des sutures devrait croître de 7,9 % entre 2026 et 2033.
Le segment des adhésifs devrait connaître le TCAC le plus rapide de 10,8% entre 2026 et 2033, en raison de la préférence croissante pour des solutions de fermeture de plaies peu invasives. Les adhésifs offrent un temps d'application plus rapide, des cicatrices réduites et un meilleur confort du patient par rapport aux sutures traditionnelles. L'augmentation de la demande pour les procédures esthétiques et ambulatoires soutient considérablement la croissance. Les progrès technologiques dans les produits d'étanchéité à base de cyanoacrylate et de fibrine améliorent la résistance et la flexibilité des liaisons. L'adoption croissante dans les établissements de soins pédiatriques et d'urgence accélère encore l'expansion. L'attention accrue accordée à la réduction du temps d'intervention et à l'amélioration des résultats esthétiques contribue à la pénétration rapide des segments.
- Par type de blessure
Selon le type de blessure, le marché des dispositifs de fermeture des plaies est segmenté en plaies aiguës et en plaies chroniques. Le segment des blessures aiguës détenait la plus grande part du marché en 2025, soit 62,3 %, en raison du volume élevé d'incisions chirurgicales, de blessures traumatiques et de lacérations dans le monde. Les blessures aiguës nécessitent une fermeture immédiate et efficace pour prévenir l'infection et favoriser une guérison plus rapide. L'augmentation du nombre d'interventions chirurgicales au choix et d'urgence stimule considérablement la demande. De plus en plus de cas d'accidents de la route et de blessures sportives soutiennent la croissance. Les hôpitaux comptent beaucoup sur des dispositifs de fermeture avancés pour minimiser le temps de guérison et réduire les complications. Les améliorations technologiques des sutures absorbantes et des agrafeuses mécaniques améliorent l'efficacité clinique. Une forte présence de centres chirurgicaux dans le monde maintient une utilisation cohérente. Une couverture de remboursement favorable pour les interventions chirurgicales renforce encore la domination du segment. L'augmentation des dépenses de santé dans les économies en développement contribue également à l'expansion. Le segment des plaies aiguës devrait croître à un TCAC de 8,2 % au cours de la période de prévision.
Le segment des blessures chroniques devrait enregistrer le TCAC le plus rapide de 11,5% entre 2026 et 2033, en raison de la prévalence croissante du diabète, de l'obésité et des troubles vasculaires. Les blessures chroniques telles que les ulcères du pied diabétique et les ulcères de pression nécessitent une prise en charge à long terme, ce qui accroît l'utilisation de l'appareil. La hausse de la population gériatrique contribue de façon significative à des taux d'incidence plus élevés. Une prise de conscience accrue des solutions avancées de gestion des plaies accélère l'adoption. L'expansion des cliniques spécialisées de soins des plaies favorise la croissance des segments.
- Par demande
Sur la base de l'application, le marché des dispositifs de fermeture des plaies est segmenté en brûlures, ulcères, blessures chirurgicales, ulcères de pression, ulcères diabétiques et ulcères artériels. Le segment des blessures chirurgicales a dominé la plus grande part du marché de 36,8 % en 2025, soutenue par le nombre croissant d'interventions chirurgicales à l'échelle mondiale. La fermeture efficace des incisions chirurgicales est essentielle pour réduire le risque d'infection et améliorer le temps de récupération. L'augmentation de la demande de chirurgies minimales invasives et cosmétiques alimente l'adoption. Les hôpitaux appliquent de plus en plus des technologies de fermeture avancées pour améliorer les résultats des patients. L'augmentation des dépenses de santé et l'amélioration de l'infrastructure chirurgicale renforcent la croissance du marché. Les innovations technologiques comme les sutures antimicrobiennes et les scellants bioactifs améliorent l'efficacité de la guérison. De solides données cliniques appuyant l'amélioration des résultats de guérison des plaies stimulent encore l'utilisation. L'expansion du tourisme médical dans les économies émergentes contribue également à l'expansion du segment. Le segment devrait croître à un TCAC de 8,4%, passant de 2026 à 2033.
Le segment des ulcères diabétiques devrait connaître le TCAC le plus rapide de 12,1% entre 2026 et 2033, entraîné par la population diabétique en croissance rapide dans le monde. Les ulcères diabétiques entraînent souvent des complications nécessitant des solutions avancées de fermeture des plaies. Une prise de conscience accrue des stratégies d'intervention précoce et de préservation des membres favorise une adoption accrue. L'augmentation des investissements en soins de santé dans la gestion des blessures chroniques accélère encore la croissance du segment. Les progrès technologiques dans les substituts de peau biomécanique et les pansements avancés améliorent les résultats de guérison.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des dispositifs de fermeture des plaies est segmenté en hôpitaux, fournisseurs de services de santé communautaires, centres chirurgicaux ambulatoires et soins à domicile. Le segment des hôpitaux a représenté la plus grande part des revenus en 2025, soit 54,7 %, sous l'effet d'un volume élevé d'admissions et d'interventions chirurgicales. Les hôpitaux demeurent des centres primaires pour la gestion complexe des blessures et les soins d'urgence. La disponibilité de chirurgiens qualifiés et d'infrastructures médicales avancées favorise une utilisation efficace des appareils. De solides systèmes de passation de marchés et de remboursement renforcent encore la direction du secteur. De plus en plus de services spécialisés en chirurgie soutiennent la demande mondiale. L'adoption continue de technologies avancées de fermeture des plaies améliore les résultats pour les patients. L'augmentation des cas de traumatisme et d'accident contribue également à la croissance. Le segment devrait croître à un TCAC de 7,8 % au cours de la période de prévision.
Le segment des centres chirurgicaux ambulatoires devrait être témoin du TCAC le plus rapide de 10,6% de 2026 à 2033, alimenté par la préférence croissante pour les interventions chirurgicales ambulatoires. Les centres ambulatoires offrent des soins chirurgicaux rentables et efficaces, réduisant ainsi le fardeau hospitalier. L'augmentation du déplacement vers des chirurgies peu invasives soutient de façon significative l'expansion du segment. L'amélioration de l'accessibilité des soins de santé et la réduction des délais de récupération des patients améliorent encore l'adoption. La préférence croissante du patient pour les procédures de décharge du même jour accélère encore la demande de solutions efficaces de fermeture des plaies dans ces situations. Les centres chirurgicaux ambulatoires sont de plus en plus équipés d'outils chirurgicaux avancés et de professionnels qualifiés, permettant une gestion sûre et efficace des plaies. La baisse des coûts de procédure par rapport aux chirurgies hospitalières rend ces centres attrayants tant pour les patients que pour les assureurs. Dans plusieurs pays développés, des politiques favorables de remboursement des soins ambulatoires contribuent également à la croissance. Le nombre croissant de chirurgies esthétiques, orthopédiques et ophtalmiques effectuées dans des centres ambulatoires stimule l'utilisation des appareils. Les progrès technologiques dans les sutures absorbantes, les adhésifs et les dispositifs d'agrafage améliorent l'efficacité procédurale. L'augmentation des investissements dans l'expansion des infrastructures de soins ambulatoires renforce encore l'expansion du segment. De plus, l'accent croissant mis sur la réduction des infections acquises à l'hôpital appuie le changement continu vers les milieux chirurgicaux ambulatoires tout au long de la période de prévision.
Analyse régionale du marché des dispositifs de fermeture des plaies Asie-Pacifique
- Le marché des dispositifs de fermeture des plaies en Asie-Pacifique devrait connaître une forte croissance au cours de la période prévue de 2026 à 2033, en raison de l'augmentation du nombre d'interventions chirurgicales, de l'expansion des infrastructures de santé et de l'augmentation des dépenses de santé dans les pays en développement.
- L'urbanisation rapide et l'amélioration de l'accès aux soins hospitaliers dans des pays comme la Chine, le Japon et l'Inde contribuent de façon significative à l'expansion du marché. Le fardeau croissant des maladies chroniques, des traumatismes et des interventions chirurgicales électives augmente la demande de produits avancés de fermeture des plaies, y compris les sutures, les agrafes chirurgicales et les adhésifs tissulaires
- Les initiatives gouvernementales visant à renforcer les systèmes de soins de santé, à accroître les capacités hospitalières publiques et à promouvoir la fabrication d'appareils médicaux nationaux appuient davantage la croissance régionale. En outre, la présence de fabricants mondiaux d'appareils médicaux et l'amélioration des réseaux de distribution améliorent l'accessibilité des technologies avancées de fermeture des plaies dans les établissements de soins urbains et semi-urbains.
Chine Dispositifs de fermeture des plaies Aperçu du marché
Le marché des dispositifs de fermeture des plaies en Chine a dominé le marché des dispositifs de fermeture des plaies en Asie et dans le Pacifique avec la plus grande part des revenus de 34,8 % en 2025, en raison d'un volume élevé d'interventions chirurgicales, de l'expansion de l'infrastructure hospitalière, de l'augmentation des dépenses en soins de santé et de l'adoption croissante de produits chirurgicaux de pointe dans les établissements de santé publics et privés. L'expansion rapide des hôpitaux tertiaires et des centres chirurgicaux spécialisés a fortement stimulé la demande de sutures, d'agrafes et d'adhésifs tissulaires. La hausse de la prévalence des maladies chroniques et l'augmentation des cas de traumatismes contribuent également à la demande soutenue de produits. De forts investissements gouvernementaux dans la modernisation des soins de santé et le soutien à la fabrication d'appareils médicaux au pays favorisent la pénétration du marché. De plus, la disponibilité croissante de produits concurrentiels par les fabricants locaux accroît l'accès dans les villes métropolitaines et secondaires.
Inde Dispositifs de fermeture des plaies Aperçu du marché
On s'attend à ce que le marché indien des dispositifs de fermeture des plaies soit le marché qui connaît la croissance la plus rapide dans le secteur des dispositifs de fermeture des plaies en Asie et dans le Pacifique, avec une croissance de 9,6 % entre 2026 et 2033. La croissance est soutenue par l'amélioration de l'accès aux soins chirurgicaux, l'augmentation du tourisme médical, la sensibilisation à la gestion avancée des plaies et les initiatives gouvernementales visant à renforcer les infrastructures de soins de santé. L'expansion des hôpitaux multispécialisés, l'augmentation des investissements privés dans les soins de santé et l'augmentation des volumes chirurgicaux contribuent à accroître la demande de produits de fermeture des plaies. En outre, l'incidence croissante des maladies liées au mode de vie et des traumatismes accélère l'adoption de sutures avancées et de dispositifs d'agrafage. Comme les établissements de soins de santé continuent de moderniser et d'adopter des normes internationales de traitement, la demande de solutions de fermeture des plaies de haute qualité et rentables devrait augmenter considérablement au cours de la période de prévision.
Quelles sont les principales entreprises du marché des dispositifs de fermeture de plaies en Asie-Pacifique
L'industrie des dispositifs de fermeture de plaies est principalement dirigée par des entreprises bien établies, notamment :
- Johnson et Johnson(États-Unis)
- Plc médiconique(Irlande)
- Société 3M(États-Unis)
- B. Braun S.E.. (Allemagne)
- Smith & Nephew plc(Royaume-Uni)
- Baxter International Inc. (États-Unis)
- Ethicon, Inc. (États-Unis)
- Integra LifeSciences Holdings Corporation (États-Unis)
- Zimmer Biomet Holdings, Inc. (États-Unis)
- Teleflex Incorporated (États-Unis)
- Groupe ConvaTec plc (Royaume-Uni)
- Coloplaste A/S (Danemark)
- Derma Sciences, Inc. (États-Unis)
- DemeTECH Corporation (États-Unis)
- Peters Chirurgical (France)
- Groupe de solutions médicales avancées plc (Royaume-Uni)
- Medline Industries, LP (États-Unis)
- Meril Life Sciences Pvt. Ltd. (Inde)
- Apollo Endosurgie, Inc. (États-Unis)
- Kikgel S.A. (Pologne)
Quels sont les derniers développements sur le marché des dispositifs de fermeture des plaies en Asie-Pacifique
- En mars 2021, Ethicon Endo-Surgery a lancé l'ECHELONTM+ Stapler motorisé avec recharges de TPS, un nouveau système d'agrafage chirurgical conçu pour améliorer la sécurité des lignes de base et la compression uniforme des tissus dans les procédures difficiles, aidant à réduire les complications et améliorer les résultats chirurgicaux
- En août 2023, Healthium Medtech a annoncé le lancement de TRUMAS, une nouvelle gamme de sutures spécialement conçues pour des applications chirurgicales peu invasives, avec des combinaisons d'aiguilles et de sutures optimisées pour améliorer la manipulation et l'efficacité chirurgicale
- En octobre 2024, Corza Medical a lancé ses sutures onatec ophtalmiques microchirurgicales à la conférence de l'Académie américaine d'ophtalmologie (AAO), introduisant un produit de suture avancé conçu pour les procédures délicates de chirurgie oculaire
- En juillet 2024, le système de fermeture de la peau adhésive tissulaire de Connexicon Medical, approuvé par la FDA, marque l'introduction d'une technologie de fermeture de la peau sans suture qui vise à simplifier la fermeture des plaies et à réduire le temps d'intervention pour les blessures et lacérations chirurgicales mineures.
- En décembre 2024, H.B. Fuller Company a annoncé l'acquisition de GEM S.r.l. et de Medifill Ltd, deux entreprises de technologie d'adhésif médical, renforçant son portefeuille d'adhésifs de fermeture de plaies et élargissant son ancrage dans les technologies de fermeture avancées
- En janvier 2024, Stryker Corporation a lancé Zip® Premièrement, un dispositif de fermeture de plaie non invasif qui offre une option sans suture conçue pour réduire les cicatrices et la cicatrisation de la vitesse, reflétant la tendance du marché vers des solutions de fermeture traumatiques centrées sur le patient
- En février 2025, Stryker a reçu l'approbation de la FDA pour son nouveau système de fermeture des plaies VELHOX, une technologie de fermeture sous vide unique conçue pour améliorer les résultats de la cicatrisation des plaies et élargir le portefeuille de soins avancé Stryker
- En janvier 2025, Cresilon a reçu l'approbation de la FDA pour Traumagel, un nouvel hydrogel à base de plantes pour le contrôle des saignements sévères qui soutient la fermeture et l'hémostase dans le cadre de stratégies de gestion des plaies, renforçant l'innovation au-delà des sutures et des agrafes traditionnelles.
- En mai 2025, Johnson & Johnson Services, Inc. a annoncé le Cutter ECHELON LINEAR avec la technologie 3D-Stapling, un dispositif de base de nouvelle génération conçu pour améliorer la sécurité des lignes de base et la précision chirurgicale dans les procédures complexes
- En novembre 2025, Xtant Medical Holdings, Inc. a lancé CollagenX, un produit particulaire de collagène bovin destiné à la fermeture chirurgicale de plaies destiné à promouvoir la guérison et à réduire le risque d'infection — une entrée notable sur le marché des produits de fermeture vers la fin de 2025
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











