



Europe Produits d'essai clinique Segmentation du marché, par services (stockage, fabrication, emballage et étiquetage), phase clinique (phase III, phase II, phase IV, phase I), utilisations thérapeutiques (oncologie, maladies cardiovasculaires, dermatologie, troubles métaboliques, maladies infectieuses, maladies respiratoires, SNC et troubles mentaux, troubles du sang, autres), par utilisateur final (organismes de recherche contractuels, sociétés pharmaceutiques et biotechnologies) - Tendances de l'industrie et prévisions à 2033
Quelle est la taille du marché et le taux de croissance des fournitures d'essais cliniques en Europe
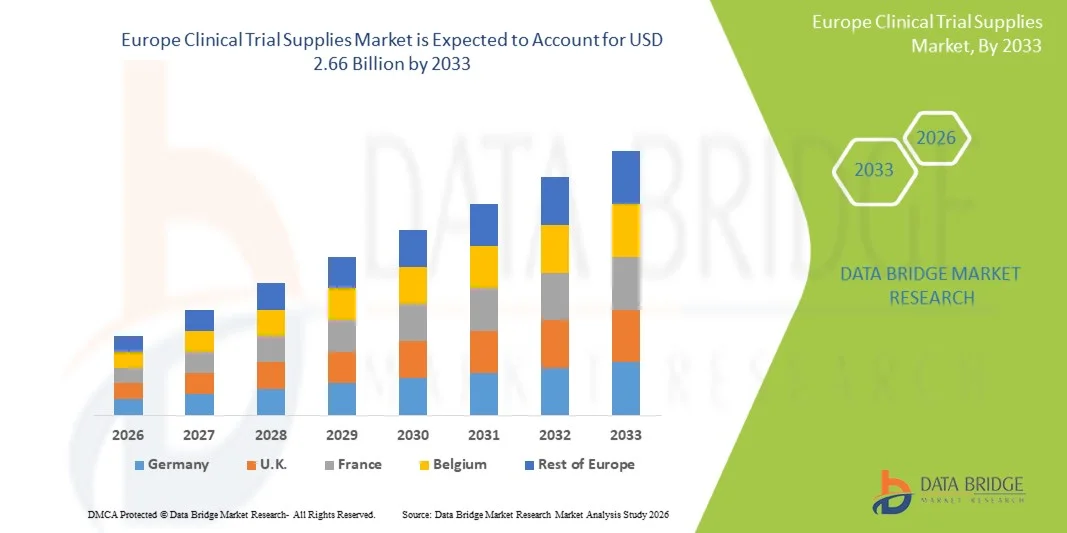
- Conformément à l'analyse de l'analyse de marché de Data Bridge, la taille du marché des fournitures d'essais cliniques en Europe a été évaluée à1,46 milliard de dollars en 2025et devrait atteindre2,66 milliards de dollars en 2033, à unTCAC de 7,80%pendant la période de prévision
- La croissance du marché est largement alimentée par le nombre croissant d'essais cliniques et l'augmentation des investissements dans la recherche pharmaceutique et biotechnologique, ce qui conduit à une demande accrue de solutions efficaces en matière de chaîne d'approvisionnement et de logistique dans les études cliniques.
- De plus, la complexité croissante des essais cliniques, y compris les études multirégionales et les approches médicales personnalisées, accroît le besoin de solutions avancées de gestion de l'offre d'essais cliniques. Ces facteurs convergents accélèrent l'adoption des solutions d'approvisionnement en essais cliniques, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):1,46 milliard de dollars
Valeur marchande prévue (2033) :2,66 milliards de dollars
Prévisions CAGR (2026-2033):7.80%
Quels sont les principaux marchés de fournitures d'essais cliniques en Europe
- Les fournitures d'essais cliniques, y compris les médicaments expérimentaux, les services d'emballage, d'étiquetage et de logistique, sont de plus en plus des composantes essentielles de la recherche clinique moderne en raison de leur rôle dans l'exécution efficace des essais, la conformité réglementaire et la sécurité des patients dans toutes les études mondiales.
- La demande croissante d'approvisionnements en essais cliniques est principalement alimentée par le nombre croissant d'essais cliniques, la complexité croissante des protocoles d'étude et l'adoption croissante d'essais décentralisés et multirégionaux.
- Le Royaume-Uni a dominé le marché des fournitures d'essais cliniques en Europe avec la plus grande part de revenus d'environ 37,6 % en 2025, caractérisée par une forte présence d'entreprises pharmaceutiques et de biotechnologies, une infrastructure de recherche clinique bien établie et une forte activité d'essais cliniques, le pays ayant connu une croissance substantielle en raison de l'augmentation des investissements dans le développement des médicaments et des cadres réglementaires favorables.
- L'Allemagne devrait être le pays qui connaîtra la croissance la plus rapide sur le marché européen des fournitures d'essais cliniques au cours de la période de prévision, avec un TCAC d'environ 8,9 %, en raison de l'augmentation des activités de recherche clinique, de l'externalisation croissante des essais cliniques, de la forte infrastructure de soins de santé et de la présence croissante d'organismes de recherche contractuels.
- En 2025, le segment de la phase III détenait la plus grande part des revenus du marché, soit 41,2 %, en raison de la grande échelle, de la complexité et de l'augmentation des inscriptions de patients associées aux essais en fin de cycle.
Rapport Portée et Europe Marché des fournitures d'essais cliniques Segmentation
|
Attributs |
Fournitures d'essais cliniques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen des fournitures d'essais cliniques
(en milliers de dollars)Progrès dans l'optimisation de la chaîne d'approvisionnement et la gestion numérique des essais(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial des fournitures d'essais cliniques en Europe est l'adoption croissante de technologies de pointe dans la chaîne d'approvisionnement, y compris des systèmes de suivi en temps réel, des analyses prédictives et des solutions numériques de gestion des stocks. Ces innovations améliorent l'efficacité opérationnelle, minimisent les retards et assurent la distribution rapide et exacte des matériaux d'essai clinique dans les régions
- Par exemple, les fournisseurs d'approvisionnements cliniques mondiaux déploient de plus en plus de technologies d'intervention interactives (IRT) et de plates-formes en nuage pour gérer des essais multipays complexes, permettant une meilleure coordination entre les sponsors, les sites et les partenaires logistiques
- L'intégration d'outils avancés d'analyse des données permet aux intervenants de prévoir la demande avec plus de précision, d'optimiser les niveaux d'inventaire et de réduire le gaspillage de produits expérimentaux de grande valeur, en particulier dans les essais à grande échelle et en plusieurs phases.
- En outre, la multiplication des essais cliniques décentralisés et hybrides dans le monde transforme les modèles de chaîne d'approvisionnement, avec l'adoption accrue de systèmes de livraison directe aux patients et la surveillance à distance du matériel d'essai.
- Cette évolution continue vers la numérisation et l'automatisation améliore considérablement la transparence, la conformité et la réactivité dans la logistique des essais cliniques, en particulier dans les marchés émergents où l'infrastructure évolue rapidement.
- En conséquence, la demande de solutions intégrées, flexibles et axées sur la technologie pour les essais cliniques s'étend à l'échelle mondiale dans les secteurs pharmaceutique, biotechnologique et de la recherche.
Dynamique du marché des fournitures d'essais cliniques en Europe
Chauffeur
Accroître l'activité des essais cliniques mondiaux et accroître les investissements en R-D
- Le nombre croissant d'essais cliniques dans le monde, appuyé par l'augmentation des investissements dans la recherche pharmaceutique et biotechnologique, est un moteur clé du marché européen des fournitures d'essais cliniques
- Par exemple, l'expansion de la recherche dans des domaines thérapeutiques comme l'oncologie, les maladies infectieuses et les troubles rares a considérablement accru la demande de services spécialisés dans la chaîne d'approvisionnement, y compris la logistique de la chaîne du froid et des solutions d'emballage personnalisées
- L'accent de plus en plus mis sur la médecine personnalisée et les produits biologiques stimule la demande, car ces thérapies nécessitent une production de petits lots hautement contrôlée et une distribution précise sur plusieurs sites d'essai.
- En outre, la mondialisation des essais cliniques, avec des études menées en Amérique du Nord, en Europe, en Asie-Pacifique et dans les régions émergentes, accroît la complexité des chaînes d'approvisionnement et conduit à la nécessité de solutions logistiques efficaces.
- Les initiatives gouvernementales, le soutien réglementaire et les programmes de financement dans divers pays encouragent également les activités de recherche clinique, contribuant ainsi à la croissance du marché.
- De plus, la tendance croissante à sous-traiter la gestion de l'offre d'essais cliniques à des fournisseurs spécialisés permet aux sociétés pharmaceutiques d'améliorer l'efficacité opérationnelle, de réduire les coûts et de se concentrer sur les activités de recherche de base.
Restriction/Défi
(en milliers de dollars)Cadres réglementaires rigoureux et complexités de la chaîne d'approvisionnement mondiale(en milliers de dollars)
- Des exigences réglementaires strictes liées à l'entreposage, au transport et à la manutention des matériaux d'essai clinique demeurent un défi majeur pour les participants au marché, ce qui accroît souvent le fardeau et les coûts opérationnels.
- Par exemple, le respect des normes internationales telles que les bonnes pratiques cliniques (BCP) et les bonnes pratiques de distribution (BPF) exige des processus de documentation, de surveillance et de validation détaillés dans différentes régions.
- La complexité de la gestion des essais cliniques mondiaux multi-sites – chacun régi par des cadres réglementaires distincts – peut entraîner des inefficacités logistiques et des retards dans l'exécution des essais
- De plus, les perturbations de la chaîne d'approvisionnement causées par les incertitudes géopolitiques, les contraintes en matière de transport et les pénuries de matières premières critiques peuvent avoir des répercussions importantes sur la livraison en temps opportun des fournitures d'essai.
- Le maintien de l'intégrité de la chaîne du froid pour les produits sensibles à la température tels que les produits biologiques, les vaccins et les thérapies cellulaires et géniques continue d'être un défi crucial, nécessitant une infrastructure avancée et un système de surveillance en temps réel
- Il sera essentiel de s'attaquer à ces problèmes par l'harmonisation de la réglementation, l'adoption de technologies de la chaîne d'approvisionnement numérique et l'investissement dans des réseaux logistiques résilients pour soutenir la croissance à long terme du marché.
Comment le marché européen des fournitures d'essais cliniques est-il segmenté
Le marché est segmenté en fonction des services, de la phase clinique, des utilisations thérapeutiques et de l'utilisateur final.
• Par services
Sur la base des services, le marché européen des fournitures d'essais cliniques est segmenté en stockage, fabrication, emballage et étiquetage. En 2025, le segment manufacturier a dominé la plus grande part du marché (36,8 %) en raison du nombre croissant d'essais cliniques et de la nécessité de produire à grande échelle des produits expérimentaux. Les services de fabrication jouent un rôle essentiel pour assurer l'uniformité, la qualité et la conformité réglementaire des matériaux d'essai. La hausse de la demande de produits biologiques et de thérapies complexes favorise la croissance des segments. L'accroissement de l'externalisation par les sociétés pharmaceutiques accroît la dépendance à l'égard des fournisseurs de produits spécialisés. L'expansion des pipelines cliniques mondiaux renforce la demande. Les progrès technologiques dans la formulation et la production de médicaments améliorent l'efficacité. Les exigences réglementaires croissantes garantissent des pratiques de fabrication normalisées. L'augmentation des investissements dans les activités de R-D stimule les besoins de production. Ces facteurs assurent collectivement la domination du secteur manufacturier.
Le segment de l'emballage et de l'étiquetage devrait connaître le TCAC le plus rapide de 8,9 %, de 2026 à 2033, en raison d'exigences réglementaires rigoureuses et de la nécessité d'une étiquetage précis dans les essais cliniques. Un emballage approprié assure la stabilité, la sécurité et la traçabilité des médicaments tout au long de la chaîne d'approvisionnement. La mondialisation croissante des essais cliniques stimule la demande d'étiquetage multilingue et régional. L'adoption croissante de produits biologiques sensibles à la température soutient les solutions d'emballage avancées. La croissance de la médecine personnalisée accroît le besoin d'emballage personnalisé. Les progrès technologiques tels que les systèmes intelligents d'emballage et de suivi améliorent l'efficacité. L'externalisation croissante des services d'emballage accélère encore la croissance. Ces facteurs font de l'emballage et de l'étiquetage le segment de service qui connaît la croissance la plus rapide.
• Par phase clinique
Sur la base de la phase clinique, le marché européen des fournitures d'essais cliniques est segmenté en phases I, II, III et IV. En 2025, le segment de la phase III détenait la plus grande part des revenus du marché, soit 41,2 %, en raison de la grande échelle, de la complexité et de l'augmentation des inscriptions des patients associées aux essais en fin de cycle. Les essais de phase III exigent une gestion étendue de la chaîne d'approvisionnement, y compris la production, l'entreposage et la distribution de médicaments en vrac dans plusieurs régions géographiques. L'augmentation du nombre de médicaments entrant dans le développement en fin de phase soutient la demande. La hausse des investissements des sociétés pharmaceutiques renforce encore ce segment. Les exigences réglementaires et la complexité des essais accroissent la dépendance à l'égard des services d'approvisionnement. La mondialisation des essais cliniques stimule la demande logistique. Les coûts plus élevés associés aux essais de la phase III contribuent à accroître la part des revenus. Ces facteurs assurent la domination du segment de la phase III.
Le segment de la phase II devrait connaître le TCAC le plus rapide, soit 9,3 %, de 2026 à 2033, en raison de l'importance croissante accordée aux études de validation de concepts et à l'évaluation précoce de l'efficacité. Le nombre croissant de candidats aux essais à mi-étape appuie la croissance. L'innovation croissante en biotechnologie et en médicaments spécialisés renforce l'activité d'essai. L'augmentation du financement de la recherche clinique accélère les études de phase II. L'expansion de la médecine de précision entraîne des essais ciblés. Des approbations réglementaires plus rapides pour les thérapies innovantes stimulent la progression vers la phase II. Ces facteurs positionnent la phase II comme le segment de phase clinique qui croît le plus rapidement.
• Utilisations thérapeutiques
Sur la base d'utilisations thérapeutiques, le marché européen des fournitures d'essais cliniques est segmenté en oncologie, maladies cardiovasculaires, dermatologie, troubles métaboliques, maladies infectieuses, maladies respiratoires, SNC et troubles mentaux, troubles sanguins, etc. Le segment de l'oncologie a représenté la part de marché la plus importante de 38,5 % en 2025, en raison du nombre élevé d'essais cliniques en cours dans le monde. L'augmentation de la prévalence du cancer et la demande de thérapies innovantes appuient considérablement la croissance du segment. Le développement croissant de thérapies et d'immunothérapies ciblées stimule l'activité des essais cliniques. Un financement important et des investissements dans la recherche en oncologie renforcent la demande. L'adoption croissante de médicaments personnalisés accroît la complexité des essais. L'expansion des pipelines d'oncologie mondiale stimule la croissance. Ces facteurs assurent la domination du segment oncologique.
On s'attend à ce que le segment du SNC et des troubles mentaux soit témoin du TCAC le plus rapide de 9,8 % entre 2026 et 2033, sous l'effet d'une sensibilisation accrue et d'un diagnostic accru de troubles neurologiques et psychiatriques. La demande croissante de traitements innovants pour des maladies comme la maladie d'Alzheimer et la dépression favorise la croissance. L'augmentation du financement de la recherche en neurosciences accélère les essais cliniques. L'expansion de nouveaux pipelines de médicaments renforce le segment. L'augmentation des besoins médicaux non satisfaits entraîne des investissements. Ces facteurs positionnent le SNC et les troubles mentaux comme le segment thérapeutique qui croît le plus rapidement.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché européen des fournitures d'essais cliniques est segmenté en organismes de recherche contractuels et en sociétés pharmaceutiques et de biotechnologie. Le segment des entreprises pharmaceutiques et de biotechnologie a dominé la plus grande part du marché en 2025, soit 55,6 %, en raison de leur participation directe au développement de médicaments et aux essais cliniques. Ces entreprises ont besoin de services étendus de la chaîne d'approvisionnement pour soutenir les essais mondiaux. L'augmentation des dépenses de R-D et des pipelines de médicaments stimule la demande. L'expansion des produits biologiques et des médicaments spécialisés renforce la dépendance à l'égard des services d'approvisionnement. Les collaborations stratégiques et l'externalisation renforcent encore la croissance. L'augmentation du nombre d'essais cliniques dans le monde appuie l'expansion du segment. Ces facteurs assurent la domination des sociétés pharmaceutiques et de biotechnologie.
Le segment des organismes de recherche contractuels (ORC) devrait connaître le TCAC le plus rapide de 10,2 % entre 2026 et 2033, en raison de l'externalisation croissante des opérations d'essais cliniques. Les CRO offrent des services de gestion des essais rentables et efficaces. La complexité croissante des essais cliniques encourage l'externalisation vers des fournisseurs spécialisés. L'augmentation de la demande d'achèvement plus rapide des essais soutient l'adoption du CRO. L'expansion des activités de recherche clinique mondiale favorise la croissance. Le renforcement des partenariats entre les entreprises pharmaceutiques et les ORC renforce le segment. Ces facteurs positionnent les CRO comme le segment de l'utilisateur final qui connaît la croissance la plus rapide.
Quelle région détient la plus grande part du marché européen des fournitures d'essais cliniques
- Le marché européen des fournitures d'essais cliniques devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison du nombre croissant d'essais cliniques et de la forte présence d'entreprises pharmaceutiques et de biotechnologies dans la région.
- La complexité croissante des études cliniques et l'adoption croissante d'essais décentralisés et multirégionaux favorisent la demande de solutions efficaces en matière de chaîne d'approvisionnement et de logistique
- En outre, des cadres réglementaires de soutien et des infrastructures de soins de santé bien établies encouragent l'innovation et améliorent la gestion des approvisionnements en essais cliniques, soutenant ainsi la croissance globale du marché en Europe.
U.K. Europe Fournitures d'essais cliniques Aperçu du marché
Le marché des fournitures d'essais cliniques du Royaume-Uni a dominé avec la plus grande part de revenus d'environ 37,6 % en 2025, sous l'impulsion d'une forte présence d'entreprises pharmaceutiques et de biotechnologie, d'une infrastructure de recherche clinique bien établie et d'une activité d'essais cliniques élevée. Le pays connaît une croissance substantielle en raison de l'augmentation des investissements dans la mise au point de médicaments et de cadres réglementaires favorables. De plus, l'adoption croissante de solutions avancées dans la chaîne d'approvisionnement et une collaboration étroite entre les instituts de recherche et les acteurs de l'industrie contribuent à l'expansion continue du marché au Royaume-Uni.
Allemagne Europe Fournitures d'essais cliniques Aperçu du marché
Le marché allemand des fournitures d'essais cliniques en Europe devrait croître à un rythme considérable et devrait connaître la croissance la plus rapide, avec un TCAC d'environ 8,9 % au cours de la période de prévision. Cette croissance est alimentée par l'augmentation des activités de recherche clinique, l'externalisation croissante des essais cliniques et une solide infrastructure de soins de santé. En outre, la présence croissante d'organismes de recherche sous contrat et la concentration croissante sur la gestion efficace des essais et la logistique soutiennent la croissance rapide du marché européen des fournitures d'essais cliniques en Allemagne
Quelles sont les meilleures entreprises en Europe Marché des fournitures d'essais cliniques
L'industrie des fournitures d'essais cliniques est principalement dirigée par des entreprises bien établies, notamment :
- Thermo Fisher Scientific Inc. (États-Unis)
- IQVIA Inc. (États-Unis)
- Catalent, Inc. (États-Unis)
- Société internationale Parexel (États-Unis)
- Groupe Almac (Royaume-Uni)
- PCI Pharma Services (États-Unis)
- Marken (UPS Healthcare) (États-Unis)
- Sharp Services, LLC (États-Unis)
- Movianto (Allemagne)
- KLIFO A/S (Danemark)
- Fisher Clinical Services (États-Unis)
- Bilcare Limited (Inde)
- Myonex (États-Unis)
- UDG Healthcare plc (Irlande)
- DHL Supply Chain (Allemagne)
- Groupe Lonza AG (Suisse)
- Recipharm AB (Suède)
- Eurofins Scientific (Luxembourg)
- Piramal Pharma Solutions (Inde)
- Groupe Aenova (Allemagne)
Quels sont les derniers développements en Europe Marché des fournitures d'essais cliniques
- En novembre 2021, Thermo Fisher Scientific a terminé son acquisition de PPD, un organisme de recherche clinique de premier plan, élargissant considérablement ses services d'essais cliniques et ses capacités dans la chaîne d'approvisionnement, y compris l'emballage, la logistique et la distribution de matériel d'essais cliniques. Cette acquisition a renforcé les solutions d'approvisionnement d'essais cliniques de bout en bout de Thermo Fisher.
- En janvier 2025, Catalent a annoncé l'expansion de ses capacités d'approvisionnement en essais cliniques à son installation de Philadelphie, ajoutant des lignes d'emballage avancées pour soutenir les essais de thérapie cellulaire et génique nécessitant une manipulation et un contrôle de température spécialisés. Cette évolution met en lumière la demande croissante de solutions complexes pour la chaîne d'approvisionnement en produits biologiques
- En février 2025, AstraZeneca s'est associée à Thermo Fisher Scientific pour rationaliser les opérations de la chaîne d'approvisionnement des essais cliniques, en mettant l'accent sur l'approvisionnement comparatif et une distribution mondiale efficace pour les essais en immunothérapie. Cette collaboration met en évidence le recours croissant à des partenariats stratégiques pour améliorer l'efficacité des essais et la logistique.
- En mars 2025, Novartis a lancé des essais cliniques hybrides intégrant des modèles de livraison directe aux patients (DTP), en utilisant des solutions d'emballage spécialisées pour améliorer l'accès des patients et réduire les complexités logistiques dans les essais mondiaux. Cette évolution reflète l'adoption croissante de modèles décentralisés d'approvisionnement en essais cliniques
- En septembre 2025, l'analyse de l'industrie a montré que des entreprises de premier plan comme Thermo Fisher Scientific, Sharp Services et Parexel International renforçaient leurs capacités d'approvisionnement en essais cliniques au moyen de partenariats, de technologies numériques et de réseaux logistiques mondiaux élargis. Ce développement met l'accent sur l'intégration croissante des systèmes AI, blockchain et cloud dans la gestion de la chaîne d'approvisionnement
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











