


Segmentation du marché de l'acier électrique en Europe, par produit (non orienté vers le grain et orienté vers le grain), épaisseur (jusqu'à 0,30 mm, 0,31–0,50 mm et au-dessus de 0,50 mm), application (moteurs, transformateurs, générateurs, etc.), utilisateur final (automobile, énergie et énergie, fabrication, appareils ménagers, construction et infrastructures, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché de l'acier électrique et le taux de croissance
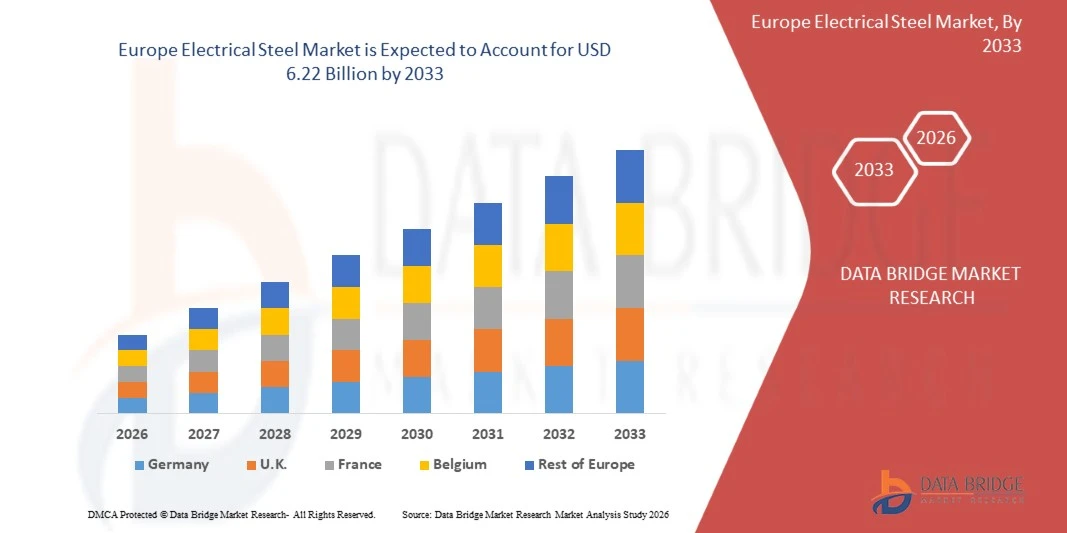
- Selon l'analyse de Data Bridge Market Research, le marché de l'acier électrique a été évalué à3,99 milliards de dollars en 2025et devrait atteindre6,22 milliards de dollars en 2033, croissance à unTCAC de 5,7% de 2026 à 2033.
- Le marché connaît une croissance soutenue grâce à l'accélération de la modernisation du réseau, à l'adoption rapide de véhicules électriques, à l'augmentation des installations d'énergie renouvelable et à l'augmentation de la demande de moteurs et de transformateurs à haut rendement dans les secteurs de l'électricité, de l'automobile, de la fabrication, des appareils ménagers et de la construction.
- Le passage accéléré vers l'expansion du réseau, l'électrification des véhicules et la production d'énergie renouvelable, combiné à des exigences d'efficacité plus strictes pour les moteurs et les transformateurs à travers le continent, favorise l'adoption du marché. L'acier électrique est appliqué sur les transformateurs de puissance et de distribution, les moteurs de traction électrique, les générateurs d'énergie éolienne et hydroélectrique, les moteurs industriels et les appareils ménagers, ce qui permet aux fabricants de réduire les pertes de cœur et d'accroître l'efficacité magnétique grâce à des qualités axées sur le grain et non sur le grain.
Taille du marché et prévisions
- Europe Valeur de marché (2025): 3,99 milliards de dollars
- Valeur marchande prévue (2033) : 6,22 milliards de dollars
- Prévisions CAGR (2026-2033): 5,7%
- Pays chef de file en 2025: Allemagne
- Pays le plus rapide : Turquie
Quels sont les principaux débouchés du marché de l'acier électrique
- L'Allemagne a dominé le marché de l'acier électrique avec la plus grande part de chiffre d'affaires de 27,35 % en 2025, soutenue par sa base dense de transformateurs, de moteurs électriques et de composants automobiles, ainsi que par des investissements soutenus dans le réseau et l'électrification industrielle dans l'ensemble du pays.
- La Turquie devrait être le pays qui connaîtra la croissance la plus rapide avec un TCAC de 7,84%, passant de 2026 à 2033, alimenté par l'expansion de la fabrication d'équipements électriques et d'appareils électroménagers, l'augmentation des investissements dans l'infrastructure électrique et l'augmentation de la production automobile axée sur l'exportation.
- Le segment non axé sur les céréales a dominé le marché avec une part de 61,7 % en 2025, entraînée par l'augmentation de la traction des véhicules électriques et de la production d'entraînement industriel.
- C'est le type de produit qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 6,9 %, ce qui reflète l'augmentation de la demande de centrales de transformateurs de puissance et de distribution à haut rendement dans les réseaux d'électricité en expansion.
- Le segment de 0,31 à 0,50 mm domine la catégorie de l'épaisseur avec une part des revenus de 46,2 % en 2025, sous l'impulsion d'une utilisation intensive dans les moteurs industriels, les génératrices, les appareils et les transformateurs de moyenne puissance.
- Les moteurs représentaient 46,8 % de la part de marché en 2025, grâce à l'électrification croissante des véhicules, des entraînements industriels, des pompes à chaleur, des pompes, des compresseurs et des appareils ménagers.
- Le segment des transformateurs est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 6,6 %, entraîné par l'expansion croissante du réseau et l'intégration des énergies renouvelables.
Portée du rapport et segmentation du marché de l'acier électrique
|
Attributs |
Acier électrique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché de l'acier électrique
- Les producteurs d'acier électrique passent de plus en plus de l'approvisionnement en acier au silicium de base à des nuances de haute valeur, spécifiques à l'application, combinant des jauges plus minces, des chimies à faible perte, des revêtements isolants avancés et des voies de production décarbonées pour servir les moteurs de véhicules électriques, les transformateurs et les générateurs renouvelables.
- Par exemple, en mars 2026, selon ArcelorMittal Europe – Flat Products, l'entreprise a produit la première bobine industrielle sur ses nouvelles lignes Mardyck dans le nord de la France, un investissement de 500 millions d'euros destiné à tripler sa capacité européenne d'acier électrique à 295 000 tonnes par an et à soutenir la mise à niveau des qualités iCARe à haute polarisation et à faible perte pour les applications d'extraction électronique.
- Les gestionnaires de réseau et les fabricants d'équipement accordent la priorité aux cœurs de transformateurs à faible perte, ce qui rend les intrants stratégiques axés sur le grain pour les sous-stations, les centres de données, les connexions éoliennes en mer et les projets de transport transfrontalier.
- La protection commerciale et la sécurité de l'approvisionnement remodelent les stratégies d'approvisionnement, les producteurs, les fabricants de transformateurs et les décideurs se concentrant de plus en plus sur la disponibilité régionale, la traçabilité des fusions et des pourris et la résilience des chaînes d'approvisionnement en acier électrique céréalière à travers le continent.
- Par exemple, en septembre 2026, selon la Commission européenne, les mesures de sauvegarde provisoires concernant l'acier électrique à grains, les laminages et les carottes connexes ont pris effet le 25 septembre pendant 155 jours, avec des seuils de prix de 2 800 à 3 400 euros par tonne métrique dans les limites des quotas, reflétant l'accent croissant mis sur la protection des chaînes stratégiques d'approvisionnement en acier électrique.
- À mesure que les investissements dans le réseau, la pénétration des véhicules électriques et les capacités renouvelables continueront de se développer, l'acier électrique devrait évoluer au-delà d'un matériau magnétique conventionnel pour devenir un catalyseur stratégique de l'électrification en Europe, de la sécurité énergétique et des objectifs de décarbonisation industrielle.
Quels sont les principaux moteurs du marché de l'acier électrique
- L'expansion et la modernisation rapides des réseaux d'électricité en Europe augmentent considérablement la demande de transformateurs d'électricité et de distribution, qui dépendent de l'acier électrique à faible perte pour améliorer l'efficacité et réduire les pertes.
- Par exemple, en décembre 2025, selon la Commission européenne, le paquet «European Grids» a estimé que les réseaux électriques de l'UE nécessitent des investissements d'environ 1 341,72 milliards de dollars d'ici 2040, dont 816,21 milliards de dollars pour les réseaux de distribution, ce qui met en lumière les perspectives à long terme de la demande pour les cœurs de transformateurs, les laminages et l'acier électrique à grains dans les services publics, les éoliennes et les centres de données.
- Les constructeurs automobiles, les fabricants de moteurs et les fabricants d'équipements industriels intègrent des entraînements électriques à haut rendement pour atteindre les objectifs d'émission et les règlements sur l'efficacité énergétique, augmentant la consommation d'aciers électriques à faible perte non orientés sur les grains pour les moteurs de traction, industriels et d'appareils.
- Par exemple, en mars 2023, selon thyssenkrupp Steel Europe, la société a annoncé un investissement d'environ 167,72 millions de dollars dans une nouvelle ligne de recuit et d'isolation à Bochum pour l'acier électrique non-grain plus fin et très silicisé, d'une capacité maximale de 218 000 tonnes par an pour les moteurs de véhicules électriques en Allemagne.
- Avec l'expansion de la capacité éolienne, solaire et hydroélectrique et le chauffage, le transport et l'électrification de l'industrie, les producteurs d'acier électrique sont positionnés pour bénéficier d'une demande soutenue de générateurs, de transformateurs et de moteurs efficaces.
Quels sont les facteurs qui entravent la croissance du marché de l'acier électrique
- La production d'acier électrique est à forte intensité de capital et techniquement exigeante, nécessitant un alliage de silicium précis, un laminage à froid, un recuit et un revêtement, tandis que les coûts élevés en énergie et en carbone pèsent sur la compétitivité des usines.
- Par exemple, en décembre 2025, thyssenkrupp Steel Europe a annoncé l'arrêt temporaire de la production d'acier électrique à Gelsenkirchen, en Allemagne, et à Isbergues, en France, en accusant les importations bon marché en provenance d'Asie et en avertissant que 1 200 emplois supplémentaires étaient menacés dans ses opérations sidérurgiques.
- L'augmentation des importations à bas prix, le détournement des échanges et l'excès de capacité à l'échelle mondiale peuvent déprimer les prix, réduire l'utilisation des capacités et retarder les décisions d'investissement des producteurs régionaux, en particulier dans les catégories céréalières où seulement quelques fournisseurs qualifiés opèrent.
- Les fabricants de transformateurs et d'automobiles doivent faire face à une forte disponibilité de qualités qualifiées, à de longs cycles d'approbation des clients et à l'augmentation des coûts des intrants, ce qui peut prolonger les délais et augmenter les coûts du projet lorsque les mesures commerciales limitent l'accès à l'acier importé spécialisé.
- Par exemple, en septembre 2026, selon les Perspectives de l'UE, Transmission & Distribution Europe a averti que la garantie provisoire de l'UE sur l'acier électrique à grains transférerait plus de 700 millions d'euros par an de l'industrie des transformateurs à seulement deux producteurs nationaux, notant que les producteurs d'Europe ne peuvent pas répondre à tous les besoins de l'industrie, mettant en évidence les défis liés aux coûts et à l'offre pour les fabricants de transformateurs en aval et la construction plus large du réseau.
- La combinaison de coûts de production élevés, de concurrence à l'importation, d'incertitudes en matière de politique commerciale et de dépendance à l'égard d'un nombre limité de fournisseurs qualifiés peut limiter l'expansion parmi les fabricants de transformateurs, de moteurs et d'appareils sensibles aux coûts, en particulier lorsqu'il existe d'autres matières de base ou des catégories importées à moindre prix.
Comment le marché de l'acier électrique est-il segmenté
Le marché de l'acier électrique est segmenté en fonction du produit, de l'épaisseur, de l'application et de l'utilisateur final dans toute la région.
- Par produit
Sur la base du produit, le marché de l'acier électrique est segmenté en produits non céréaliers et céréaliers. Le segment non axé sur le grain a dominé le marché avec 61,7 % de parts en 2025, soutenu par l'augmentation de la production de moteurs de traction de véhicules électriques, de moteurs industriels, de génératrices et d'appareils ménagers. Les nuances non orientées vers le grain offrent des propriétés magnétiques uniformes dans toutes les directions, ce qui les rend bien adaptées aux machines tournantes. Ils sont de plus en plus utilisés dans l'automobile, l'énergie éolienne, l'automatisation industrielle et les applications d'appareils grand public. L'amélioration des jauges plus minces, la polarisation plus élevée et les pertes de cœur plus faibles renforcent encore la demande. L'intégration avec des revêtements d'isolation et d'autocollage avancés permet également une plus grande efficacité et une meilleure performance de gerbage dans tous les modèles de moteurs.
On prévoit que le segment axé sur le grain enregistrera la croissance la plus rapide à un TCAC de 6,9 %, de 2026 à 2033, en raison de la demande croissante de cœurs de transformateurs de puissance et de distribution à haut rendement. Les grades orientés vers le grain offrent des pertes très faibles le long de la direction de roulement, ce qui est essentiel pour réduire les pertes sans charge dans les transformateurs. Leurs applications comprennent des transformateurs de puissance, des transformateurs de distribution, des sous-stations et des connexions de réseaux d'énergie renouvelable. L'expansion croissante du réseau et le remplacement des réseaux vieillissants créent une demande supplémentaire pour les services publics, les développeurs d'énergie éolienne et solaire et les centres de données. L'amélioration des grades de domaine et de haute perméabilité améliore l'efficacité. Les mesures commerciales et le nombre limité de producteurs régionaux qualifiés modifient également les décisions en matière d'approvisionnement et d'approvisionnement.
- Par l'épaisseur
Sur la base de l'épaisseur, le marché de l'acier électrique est segmenté jusqu'à 0,30 mm, 0,31–0,50 mm et supérieur à 0,50 mm. Le segment de 0,31–0,50 mm domine le marché avec une part de 46,2 % en 2025, soutenue par une large utilisation dans les moteurs industriels, les génératrices, les appareils et les transformateurs moyens. Cette gamme d'épaisseurs offre une combinaison équilibrée de performances magnétiques, de résistance mécanique et d'efficacité économique pour la fabrication en grand volume. L'acier électrique de cette gamme est largement utilisé par les fabricants de moteurs et de générateurs à la recherche de matériaux de laminage fiables et normalisés. La gamme offre également de la flexibilité pour l'estampage, le gerbage et l'assemblage de cœurs pour divers équipements et volumes de production.
Le segment jusqu'à 0,30 mm devrait enregistrer la croissance la plus rapide à un TCAC de 7,1% de 2026 à 2033, soutenu par l'adoption croissante de moteurs de traction de véhicules électriques, de moteurs à grande vitesse et de cœurs de transformateurs à faible perte. Les laminages plus épais réduisent les pertes de courant, permettant une plus grande efficacité, des conceptions de moteurs compactes et une meilleure autonomie. Dans cette gamme, les feuilles de transformateurs axées sur le grain supportent également des pertes sans charge plus faibles sur les réseaux électriques. Les constructeurs automobiles et les constructeurs automobiles spécifient de plus en plus les qualités ultraminces et à haute résistance pour les unités d'entraînement électriques de nouvelle génération. Les revêtements haute performance et les tolérances dimensionnelles plus strictes renforcent encore l'attractivité du segment et les perspectives de croissance à long terme pour les grades haut de gamme.
- Par demande
Sur la base de l'application, le marché de l'acier électrique est segmenté en moteurs, transformateurs, générateurs et autres. Le secteur des moteurs a dominé la catégorie d'application avec 46,8% de parts en 2025, soutenu par l'électrification croissante des véhicules, des entraînements industriels, des pompes, des compresseurs, des pompes à chaleur et des appareils ménagers. Les laminages en acier électrique permettent aux moteurs de fonctionner avec des pertes plus faibles et une densité de couple plus élevée. L'accent mis par la réglementation sur les classes d'efficacité motrice et les économies d'énergie augmente l'utilisation des classes haut de gamme non axées sur les céréales. La croissance de la production de véhicules électriques et l'automatisation des usines renforcent encore la demande. Les constructeurs automobiles recherchent également des matériaux qui combinent une faible perte de cœur, une polarisation élevée et une résistance mécanique pour les applications à grande vitesse.
Le segment des transformateurs devrait enregistrer la croissance la plus rapide à un TCAC de 6,6 % de 2026 à 2033, en raison de l'expansion croissante du réseau, de l'intégration des énergies renouvelables et du remplacement des actifs du réseau vieillissant. Les cœurs de transformateurs en acier électrique orienté grain peuvent réduire les pertes sans charge et améliorer l'efficacité de fonctionnement sur une longue durée de vie. Les services publics et les utilisateurs industriels investissent dans les transformateurs de puissance, de distribution et de traction pour soutenir l'électrification et la croissance des centres de données. L'augmentation des connexions éoliennes en mer et des interconnexions transfrontalières crée une demande supplémentaire pour les grands transformateurs, les sous-stations et les équipements d'interconnexion. Les longs cycles d'approvisionnement et les exigences strictes en matière de perte rendent l'approvisionnement qualifié axé sur le grain particulièrement important.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de l'acier électrique est segmenté dans l'automobile, l'énergie et l'énergie, la fabrication, les appareils ménagers, la construction et l'infrastructure, et d'autres. Le secteur de l'énergie et de l'énergie a dominé la catégorie des utilisateurs finals avec une part de 34,6% en 2025, soutenue par des exigences croissantes pour les transformateurs, les générateurs et les équipements de réseau. Les services publics, les promoteurs d'énergies renouvelables et les fabricants d'équipement comptent sur l'acier électrique pour améliorer l'efficacité et réduire les pertes. Le matériau supporte les transformateurs de puissance, les transformateurs de distribution, les générateurs d'éoliennes et les générateurs d'hydroélectricité. L'augmentation des investissements dans la modernisation du réseau et les capacités renouvelables crée de nouvelles possibilités. La durée de vie des actifs de longue durée fait également du matériel de base axé sur l'efficacité une considération importante dans les décisions d'achat.
Le segment automobile devrait enregistrer la croissance la plus rapide au TCAC de 7,2 %, de 2026 à 2033, grâce à l'augmentation de la production de véhicules électriques, de véhicules hybrides et de systèmes auxiliaires électrifiés. Les moteurs de traction, les générateurs et les composants d'alimentation embarqués nécessitent de l'acier électrique mince, à faible perte et à haute résistance pour maximiser l'efficacité et la portée de conduite. Les constructeurs automobiles et les fournisseurs Tier-1 élargissent les plates-formes de transmission électrique et localisent les chaînes d'approvisionnement des composants moteurs. Une collaboration plus étroite avec les aciéries accélère le développement de nuances et de revêtements de collage sur mesure. Des règlements plus stricts en matière d'émissions des véhicules appuient l'adoption. La sécurité de l'approvisionnement, les délais de qualification et la compétitivité des coûts demeurent des facteurs importants pour le déploiement.
Quel pays détient la plus grande part du marché de l'acier électrique
- L'Allemagne a dominé le marché de l'acier électrique avec la plus grande part de chiffre d'affaires de 27,35 % en 2025, soutenue par sa base dense de transformateurs, de moteurs électriques et de composants automobiles, ainsi que par des investissements soutenus dans le réseau et l'électrification industrielle dans l'ensemble du pays.
- Le pays bénéficie également d'une solide base d'approvisionnement en automobiles et en machines, d'une fabrication avancée d'équipements électriques et de la présence de producteurs d'acier et d'institutions de recherche établis, ainsi que d'une demande croissante de transformateurs, de générateurs d'énergie éolienne et d'entraînements efficaces. L'expansion croissante du réseau, les investissements dans la mobilité électrique et l'électrification industrielle continuent de renforcer la position de l'Allemagne sur le marché européen.
Allemagne Marché de l'acier électrique
Le marché allemand de l'acier électrique connaît une forte croissance en raison de l'augmentation des investissements dans l'expansion du réseau, la mobilité électrique, les énergies renouvelables et l'électrification industrielle. L'écosystème manufacturier mature du pays, ainsi que la présence de transformateurs, de moteurs et de fabricants de composants automobiles de premier plan, stimule la demande de grades céréaliers avancés et non céréaliers. En outre, l'accent mis de plus en plus sur les carottes à faible perte, la sécurité de l'approvisionnement intérieur et la production d'acier décarboné, appuyée par de solides capacités de recherche et d'ingénierie, accélère l'adoption d'acier électrique à haute efficacité pour toutes les applications électriques, automobiles et industrielles.
Turquie Aperçu du marché de l'acier électrique
Le marché turc de l'acier électrique devrait connaître une croissance rapide, en raison de l'expansion de la production d'équipements électriques, de l'augmentation des exportations d'appareils et de moteurs et de l'augmentation des investissements dans les infrastructures électriques et les énergies renouvelables. La demande croissante de moteurs, de transformateurs et d'appareils ménagers efficaces appuie l'expansion du marché national dans les secteurs industriel et résidentiel. En outre, la forte base manufacturière du pays, la proximité avec les clients européens et la localisation croissante des chaînes d'approvisionnement industrielles accélèrent la demande d'acier électrique pour les applications énergétiques, automobiles et de consommation.
France Acier électrique Aperçu du marché
Le marché français de l'acier électrique connaît une croissance constante en raison de l'augmentation des investissements dans la mobilité électrifiée, les infrastructures nucléaires et renouvelables et la capacité d'acier électrique domestique. Les producteurs, les opérateurs de réseau, les fabricants d'automobiles et les utilisateurs industriels se concentrent de plus en plus sur l'offre régionale de grades avancés. En outre, l'expansion des capacités non axées sur les céréales dans le nord de la France et la poursuite de la demande de transformateurs, soutenue par l'accent mis sur les chaînes d'approvisionnement industrielles nationales, contribuent davantage à la croissance du marché en France.
Aperçu du marché de l'acier électrique au Royaume-Uni
Le marché de l'acier électrique au Royaume-Uni connaît une croissance régulière, soutenue par un renforcement accru du réseau, l'expansion éolienne en mer et l'électrification du transport et du chauffage. Les fabricants de transformateurs, les services publics, les promoteurs de sources renouvelables et les utilisateurs industriels recherchent de plus en plus des matériaux de base efficaces. De plus, les investissements croissants dans la modernisation des réseaux, les interconnexions et les infrastructures à faible émission de carbone, ainsi que l'accent croissant mis sur la sécurité de l'approvisionnement intérieur en matériaux essentiels du réseau, favorisent l'adoption plus large d'acier électrique à grains et non à grains au Royaume-Uni.
Quelles sont les principales entreprises du marché de l'acier électrique
L'industrie de l'acier électrique est principalement dirigée par des entreprises bien établies, notamment:
- thyssenkrupp Electrical Steel GmbH(Allemagne)
- Le Dr ArcelorMittal S.A.(Luxembourg)
- Vestalpine AG(Autriche)
- Tata Steel Limited(Inde)
- Nippon Steel Corporation(Japon)
- Stalprodukt S.A. (Pologne)
- POSCO Holdings Inc. (Corée du Sud)
- JFE Steel Corporation (Japon)
- Baoshan Iron & Steel Co., Ltd. (Chine)
- Cogent Power Ltd. (Royaume-Uni)
- Acciai Speciali Terni S.p.A. (Italie)
- Novolipetsk Steel (Russie)
- Cleveland-Cliffs Inc. (États-Unis)
- Hyundai Steel Company (Corée du Sud)
- Shougang Group Co., Ltd. (Chine)
- Wuhan Iron and Steel Co., Ltd. (Chine)
- JSW Steel Limited (Inde)
- Orb Electrical Steels Ltd. (Inde)
- Ansteel Group Corporation Limited (Chine)
- Jindal Stainless Limited (Inde)
Quelles sont les dernières évolutions du marché de l'acier électrique
- En septembre 2026, la Commission européenne a adopté des mesures de sauvegarde provisoires concernant l'acier électrique à grains, les laminages et les carottes connexes et les carottes d'acier à l'intérieur des transformateurs importés, à compter du 25 septembre 2026 pendant 155 jours. Les mesures fixent des quotas d'importation et des seuils de prix minimaux, visant à protéger les producteurs de l'UE dont la part de marché est tombée de 66 % en 2021 à 43 % en 2025.
- En avril 2026, ArcelorMittal a rapporté la première bobine de ses nouvelles lignes d'acier électrique à Mardyck, en France, un investissement de 500 millions d'euros et son plus important en Europe au cours des dix dernières années, à l'exclusion de la décarbonisation, portant la capacité d'acier électrique européenne à 295 000 tonnes par an, toutes concentrées en France, pour les moteurs et les génératrices dans les secteurs automobile, éolien et industriel.
- En mars 2026, ArcelorMittal Europe – Flat Products a présenté ses derniers aciers électriques non axés sur le grain à Coiltech Allemagne 2026 à Augsbourg, soulignant l'expansion de la capacité de Mardyck dans le nord de la France qui, avec son site Saint-Chéliy-d-Apcher, a pour but de tripler son offre d'acier électrique non axé sur le grain pour les applications de mobilité électronique et de transition énergétique tout en améliorant la qualité, l'efficacité et la flexibilité de l'offre pour les clients automobiles, énergétiques et industriels.
- En décembre 2025, thyssenkrupp Steel Europe a annoncé l'arrêt temporaire de ses usines d'acier électrique à Gelsenkirchen, en Allemagne, et à Isbergues, en France, de la mi-décembre à la fin de l'année, le site français devant fonctionner à 50 % à partir de janvier 2026 pendant au moins quatre mois, citant une forte augmentation des importations d'acier électrique à faible prix dans l'UE, qui avaient triplé depuis 2022.
- En septembre 2025, Jindal Steel International a présenté une offre non contraignante d'acquisition de thyssenkrupp Steel Europe, le plus grand producteur d'acier d'Allemagne, s'engageant à investir plus de 2,24 milliards de dollars dans des fours à arc électriques et à mener à bien un projet d'acier vert à Duisburg, et en octobre 2025, thyssenkrupp a confirmé des négociations intensives tout en évaluant la proposition, en soulignant la restructuration en cours dans l'ensemble de l'industrie sidérurgique européenne.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 DONNÉES D'IMPORTATION ET D'EXPORTATION
2.15 SOURCES SECONDAIRES
2.16 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE : APERÇU DE LA RECHERCHE
2.17 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 COUVERTURE DES MATIÈRES PREMIÈRES
5.2 ANALYSE DE LA PRODUCTION ET DE LA CONSOMMATION
5.3 SCÉNARIO D'IMPORTATION-EXPORTATION
5.4 PROGRÈS TECHNOLOGIQUES DES FABRICANTS
5.5 LES CINQ FORCES DE PORTER
5.6 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.7 ANALYSE PESTEL
5.8 COUVERTURE RÉGLEMENTAIRE
5.8.1 CODES PRODUIT
5.8.2 NORMES CERTIFIÉES
5.8.3 NORMES DE SÉCURITÉ
5.8.3.1. MANUTENTION ET STOCKAGE DES MATÉRIAUX
5.8.3.2. TRANSPORT ET PRÉCAUTIONS
5.8.3.3. IDENTIFICATION HARAD
6 INDICE DES PRIX
7 APERÇU DE LA CAPACITÉ DE PRODUCTION
8 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
8.1 APERÇU
8.2 SCÉNARIO DE COÛTS LOGISTIQUES
8.3 IMPORTANCE DES PRESTATAIRES DE SERVICES LOGISTIQUES
9 SCÉNARIO DE CHANGEMENT CLIMATIQUE
9.1 PRÉOCCUPATIONS ENVIRONNEMENTALES
9.2 RÉPONSE DE L'INDUSTRIE
9.3 RÔLE DU GOUVERNEMENT
9.4 RECOMMANDATIONS DES ANALYSTES
10 APERÇUS DE L'INDUSTRIE
11 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAR TYPE DE PRODUIT, (2021-2030), (EN MILLIONS USD)
11.1 APERÇU
11.2 ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
11.3 ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
11.3.1 ENTIÈREMENT TRAITÉ
11.3.2 SEMI-TRANSFORMÉS
12 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAR ÉPAISSEUR, (2021-2030), (EN MILLIONS USD)
12.1 APERÇU
12,2 0,23 MM
12,3 0,27 M
12,4 0,30 MM
12,5 0,35 MM
12,6 0,5 MM
12,7 0,65 MM
12.8 AUTRES
13 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAR PERTES DE BASE, (2021-2030), (EN MILLIONS USD)
13.1 APERÇU
13,2 MOINS DE 0,9 W/KG
13,3 90 W/KG À 0,99 W/KG
13,4 1,00 W/KG À 1,29 W/KG
13,5 1,30 W/KG À 1,39 W/KG
13,6 AU-DESSUS DE 1,39 W/KG
14 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAR DENSITÉ DE FLUX, (2021-2030), (EN MILLIONS USD)
14.1 APERÇU
14,2 MOINS DE 1,65 TESLA
14,3 1,65 TESLA À 1,69 TESLA
14,4 1,69 TESLA À 1,73 TESLA
14,5 1,73 TESLA À 1,76 TESLA
14,6 AU-DESSUS DE 1,76 TESLA
15 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAR APPLICATION, (2021-2030), (EN MILLIONS USD)
15.1 APERÇU
15.2 INDUCTEURS
15.2.1 PAR TYPE DE PRODUIT
15.2.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
15.2.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
15.3 MOTEURS
15.3.1 PAR TYPE DE PRODUIT
15.3.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
15.3.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
15.3.2 1 CV – 100 CV
15.3.3 101 CV – 200 CV
15.3.4 201 CV – 500 CV
15.3.5 501 CV – 1000 CV
15.3.6 PLUS DE 1000 CV
15.4 TRANSFORMATEURS
15.4.1 PAR TYPE DE PRODUIT
15.4.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
15.4.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
15.4.2 TRANSMISSION
15.4.3 PORTABLE
15.4.4 DISTRIBUTION
16 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAR UTILISATEUR FINAL, (2021-2030), (EN MILLIONS USD)
16.1 APERÇU
16.2 AUTOMOBILE
16.2.1 PAR TYPE DE PRODUIT
16.2.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
16.2.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
16.3 FABRICATION
16.3.1 PAR TYPE DE PRODUIT
16.3.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
16.3.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
16.4 ÉNERGIE
16.4.1 PAR TYPE DE PRODUIT
16.4.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
16.4.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
16.5 APPAREILS ÉLECTROMÉNAGERS
16.5.1 PAR TYPE DE PRODUIT
16.5.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
16.5.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
16.6 CONSTRUCTION
16.6.1 PAR TYPE DE PRODUIT
16.6.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
16.6.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
16.7 FABRICATION
16.7.1 PAR TYPE DE PRODUIT
16.7.1.1. ACIER ÉLECTRIQUE À GRAINS ORIENTÉS
16.7.1.2. ACIER ÉLECTRIQUE À GRAINS NON ORIENTÉS
17 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAR GÉOGRAPHIE
17.1 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
17.2 EUROPE
17.2.1 ALLEMAGNE
17.2.2 Royaume-Uni
17.2.3 ITALIE
17.2.4 FRANCE
17.2.5 ESPAGNE
17.2.6 SUISSE
17.2.7 RUSSIE
17.2.8 TURQUIE
17.2.9 BELGIQUE
17.2.10 PAYS-BAS
17.2.11 RESTE DE L'EUROPE
18 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE, PAYSAGE DES ENTREPRISES
18.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
18.2 FUSIONS ET ACQUISITIONS
18.3 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
18.4 EXTENSION
18.5 MODIFICATIONS RÉGLEMENTAIRES
18.6 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
19 ANALYSE SWOT ET ANALYSE D'ÉTUDE DE MARCHÉ DATA BRIDGE
20 MARCHÉ EUROPÉEN DE L'ACIER ÉLECTRIQUE - PROFIL DE L'ENTREPRISE
20.1 AKZONOBEL NV
20.1.1 INSTANTANÉ DE L'ENTREPRISE
20.1.2 PORTEFEUILLE DE PRODUITS
20.1.3 ANALYSE SWOT
20.1.4 ANALYSE DES REVENUS
20.1.5 MISES À JOUR RÉCENTES
20.2 PPG INDUSTRIES INC.
20.2.1 INSTANTANÉ DE L'ENTREPRISE
20.2.2 PORTEFEUILLE DE PRODUITS
20.2.3 ANALYSE SWOT
20.2.4 ANALYSE DES REVENUS
20.2.5 MISES À JOUR RÉCENTES
20.3 LA SOCIÉTÉ SHERWIN-WILLIAMS
20.3.1 INSTANTANÉ DE L'ENTREPRISE
20.3.2 PORTEFEUILLE DE PRODUITS
20.3.3 ANALYSE SWOT
20.3.4 ANALYSE DES REVENUS
20.3.5 MISES À JOUR RÉCENTES
20,4 RPM INTERNATIONAL INC.
20.4.1 INSTANTANÉ DE L'ENTREPRISE
20.4.2 PORTEFEUILLE DE PRODUITS
20.4.3 ANALYSE SWOT
20.4.4 ANALYSE DES REVENUS
20.4.5 MISES À JOUR RÉCENTES
20.5 GROUPE NIPSEA
20.5.1 INSTANTANÉ DE L'ENTREPRISE
20.5.2 PORTEFEUILLE DE PRODUITS
20.5.3 ANALYSE SWOT
20.5.4 ANALYSE DES REVENUS
20.5.5 MISES À JOUR RÉCENTES
20.6 ARKEMA
20.6.1 INSTANTANÉ DE L'ENTREPRISE
20.6.2 PORTEFEUILLE DE PRODUITS
20.6.3 ANALYSE SWOT
20.6.4 ANALYSE DES REVENUS
20.6.5 MISES À JOUR RÉCENTES
20.7 CARDOLITE CORPORATION
20.7.1 INSTANTANÉ DE L'ENTREPRISE
20.7.2 PORTEFEUILLE DE PRODUITS
20.7.3 ANALYSE SWOT
20.7.4 ANALYSE DES REVENUS
20.7.5 MISES À JOUR RÉCENTES
20,8 BASF SE
20.8.1 INSTANTANÉ DE L'ENTREPRISE
20.8.2 PORTEFEUILLE DE PRODUITS
20.8.3 ANALYSE SWOT
20.8.4 ANALYSE DES REVENUS
20.8.5 MISES À JOUR RÉCENTES
20.9 EVONIK INDUSTRIES AG
20.9.1 INSTANTANÉ DE L'ENTREPRISE
20.9.2 PORTEFEUILLE DE PRODUITS
20.9.3 ANALYSE SWOT
20.9.4 ANALYSE DES REVENUS
20.9.5 MISES À JOUR RÉCENTES
20.1 REICHHOLD LLC 2
20.10.1 INSTANTANÉ DE L'ENTREPRISE
20.10.2 PORTEFEUILLE DE PRODUITS
20.10.3 ANALYSE SWOT
20.10.4 ANALYSE DES REVENUS
20.10.5 MISES À JOUR RÉCENTES
20.11 DSM
20.11.1 INSTANTANÉ DE L'ENTREPRISE
20.11.2 PORTEFEUILLE DE PRODUITS
20.11.3 ANALYSE SWOT
20.11.4 ANALYSE DES REVENUS
20.11.5 MISES À JOUR RÉCENTES
20.12 QUALIPOLY CHEMICAL CORP
20.12.1 INSTANTANÉ DE L'ENTREPRISE
20.12.2 PORTEFEUILLE DE PRODUITS
20.12.3 ANALYSE SWOT
20.12.4 ANALYSE DES REVENUS
20.12.5 MISES À JOUR RÉCENTES
20.13 ARAKAWA CHEMICAL INDUSTRIES, LTD.
20.13.1 INSTANTANÉ DE L'ENTREPRISE
20.13.2 PORTEFEUILLE DE PRODUITS
20.13.3 ANALYSE SWOT
20.13.4 ANALYSE DES REVENUS
20.13.5 MISES À JOUR RÉCENTES
20.14 ALBERDINGK BOLEY
20.14.1 INSTANTANÉ DE L'ENTREPRISE
20.14.2 PORTEFEUILLE DE PRODUITS
20.14.3 ANALYSE SWOT
20.14.4 ANALYSE DES REVENUS
20.14.5 MISES À JOUR RÉCENTES
20.15 ETERNAL MATERIALS CO., LTD.
20.15.1 INSTANTANÉ DE L'ENTREPRISE
20.15.2 PORTEFEUILLE DE PRODUITS
20.15.3 ANALYSE SWOT
20.15.4 ANALYSE DES REVENUS
20.15.5 MISES À JOUR RÉCENTES
20.16 WACKER CHEMIE AG
20.16.1 INSTANTANÉ DE L'ENTREPRISE
20.16.2 PORTEFEUILLE DE PRODUITS
20.16.3 ANALYSE SWOT
20.16.4 ANALYSE DES REVENUS
20.16.5 MISES À JOUR RÉCENTES
20.17 DIC CORPORATION
20.17.1 INSTANTANÉ DE L'ENTREPRISE
20.17.2 PORTEFEUILLE DE PRODUITS
20.17.3 ANALYSE SWOT
20.17.4 ANALYSE DES REVENUS
20.17.5 MISES À JOUR RÉCENTES
21 QUESTIONNAIRE
22 CONCLUSION
23 RAPPORTS CONNEXES
24 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











