



Segmentation du marché européen des équipements gaziers, par type d'équipement (systèmes de distribution de gaz, régulateurs de gaz, dispositifs de débit, purificateurs et filtres, systèmes de production de gaz, systèmes de détection de gaz, produits cryogéniques et accessoires), par procédé (production, stockage, détection et transport de gaz), par gaz (azote, hydrogène, hélium, oxygène, dioxyde de carbone et autres) et par utilisateur final (métallurgie, chimie, santé, pétrole et gaz, agroalimentaire et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et le taux de croissance du marché européen des équipements de gaz
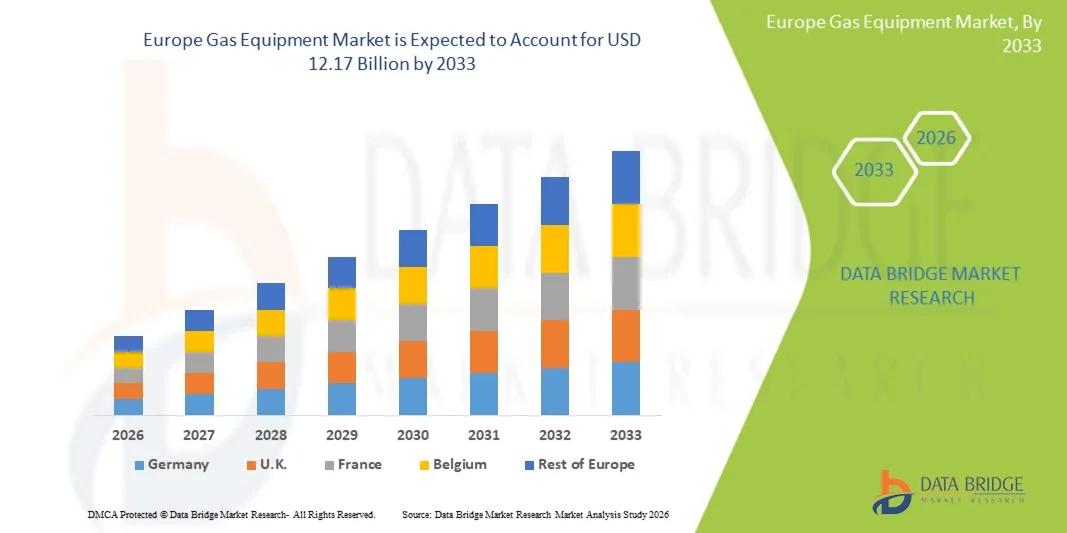
- Selon l'analyse de Data Bridge Market Research, la taille du marché européen des équipements de gaz a été évaluée à5,14 milliards de dollars en 2025et devrait atteindre12,17 milliards de dollars en 2033, à unTCAC de 11,38 %pendant la période de prévision
- La croissance du marché s'explique en grande partie par l'industrialisation croissante, l'expansion de l'infrastructure énergétique et l'adoption croissante d'équipements de pointe dans divers secteurs, notamment le pétrole et le gaz, la chimie et les industries manufacturières.
- De plus, des réglementations strictes en matière de sécurité, une demande croissante de systèmes de traitement du gaz efficaces et fiables et des progrès technologiques dans les solutions de stockage et de distribution du gaz placent les équipements de gaz comme un élément essentiel dans les opérations industrielles modernes. Ces facteurs accélèrent collectivement l'adoption du marché, soutenant ainsi de manière significative la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):5,14 milliards de dollars
- Valeur marchande prévue (2033) :12,17 milliards de dollars
- Prévisions CAGR (2026-2033):11.38%
Quels sont les principaux débouchés du marché européen du gaz
- L'équipement gazier, comprenant des dispositifs et des systèmes de stockage, de distribution et de contrôle des gaz industriels et spécialisés, est de plus en plus vital dans des secteurs tels que le pétrole et le gaz, les produits chimiques, les soins de santé et la fabrication de métaux en raison de l'amélioration de l'efficacité opérationnelle, de la conformité à la sécurité et de la précision dans la manutention du gaz.
- La demande croissante d'équipements de gaz est principalement motivée par des réglementations strictes en matière de sécurité et d'environnement, une industrialisation croissante et la nécessité de systèmes de gaz automatisés, fiables et performants dans les industries européennes.
- L'Allemagne a dominé le marché de l'équipement gazier avec la plus grande part des revenus de 35,8 % en 2025, attribuable à la modernisation industrielle précoce, à la robustesse des cadres réglementaires et à la forte présence d'acteurs clés de l'industrie, avec l'adoption importante de systèmes avancés de détection, de livraison et de purification des gaz dans tous les secteurs manufacturiers et chimiques.
- La Pologne devrait être le pays qui connaîtra la croissance la plus rapide sur le marché du matériel gazier au cours de la période de prévision, en raison de la croissance de l'activité industrielle, de la modernisation de l'infrastructure gazière et de l'augmentation des investissements dans des projets d'efficacité énergétique et d'automatisation des procédés.
- Le segment des systèmes de distribution de gaz a dominé le marché des équipements de gaz avec une part de marché de 42,7 % en 2025, grâce à leur rôle essentiel dans l'approvisionnement en gaz industriel et spécialisé dans plusieurs industries d'utilisateurs finals.
Domaine d'application du rapport et segmentation du marché du gaz en Europe
|
Attributs |
Europe Équipement de gaz Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen des équipements de gaz
Automatisation avancée et surveillance numérique
- Une tendance significative et accélérée sur le marché européen des équipements de gaz est l'adoption de systèmes d'automatisation et de surveillance numériques avancés, qui permettent le suivi en temps réel, le contrôle précis des débits et la maintenance prédictive des opérations de gaz industriel
- Par exemple, les solutions de surveillance des gaz Roxar d'Emerson s'intègrent aux systèmes de commande numérique, permettant aux opérateurs de suivre à distance le débit de gaz et de détecter instantanément les anomalies.
- L'automatisation des systèmes de distribution et de détection de gaz améliore l'efficacité opérationnelle, réduit les erreurs humaines et améliore le respect de la sécurité en assurant une surveillance continue et des alertes pour les écarts de pression, de température ou de composition des gaz
- L'intégration numérique facilite également le contrôle centralisé de plusieurs systèmes de gaz, permettant aux opérateurs de gérer la production, le stockage et la distribution de gaz à partir d'une seule interface, optimisant ainsi l'utilisation de l'énergie et réduisant les temps d'arrêt.
- L'adoption croissante d'équipements de gaz compatibles avec l'IoT permet aux exploitants d'avoir des idées prédictives, d'assurer une maintenance proactive et de réduire au minimum les temps d'arrêt inattendus dans les installations industrielles.
- Des entreprises telles qu'Air Liquide mettent en œuvre des analyses basées sur l'IA dans leurs réseaux de gaz pour optimiser les performances, réduire les déchets et améliorer l'efficacité énergétique
- La tendance vers des équipements de gaz intelligents, connectés et automatisés favorise la collaboration entre les fabricants d'équipements et les opérateurs industriels pour des solutions adaptées à l'industrie
- La demande d'équipement gazier avec automatisation avancée et surveillance numérique augmente rapidement dans les secteurs de la fabrication, des soins de santé et de l'énergie, les opérateurs privilégiant de plus en plus l'efficacité, la sécurité et la fiabilité opérationnelle.
Dynamique du marché du gaz en Europe
Chauffeur
Augmentation des règlements sur l'industrialisation et la sécurité des chaînes
- La croissance de la base industrielle en Europe, conjuguée à des réglementations strictes en matière de sécurité et d'environnement, est un facteur important de la demande accrue d'équipements de pointe pour le gaz.
- Par exemple, en mars 2025, Linde PLC a amélioré ses systèmes de distribution et de détection de gaz dans les usines chimiques allemandes pour les rendre conformes aux normes de sécurité de l'UE actualisées tout en améliorant l'efficacité opérationnelle.
- Comme les installations industrielles recherchent des solutions de manutention du gaz plus sûres et plus efficaces, les équipements tels que les régulateurs automatisés, les dispositifs de débit et les systèmes de détection assurent un contrôle précis et réduisent les risques opérationnels
- En outre, la modernisation de l'infrastructure énergétique et manufacturière stimule les investissements dans les systèmes de stockage, de purification et de distribution de gaz à haute performance dans plusieurs pays européens.
- L'accent de plus en plus mis sur la durabilité et l'efficacité énergétique dans les activités industrielles pousse les entreprises à adopter des équipements de pointe qui réduisent les émissions et réduisent la consommation de ressources.
- Les partenariats stratégiques entre les fabricants d'équipements de gaz et les utilisateurs finals accélèrent le déploiement de technologies de pointe, ce qui stimule la croissance du marché dans les économies européennes clés
- La nécessité de disposer d'équipements de gaz fiables, conformes et technologiquement avancés pour soutenir la croissance industrielle et assurer l'adhésion réglementaire propulse l'adoption du marché dans les économies européennes matures et émergentes
Restriction/Défi
Coûts de capital élevés et complexité réglementaire
- Les coûts initiaux relativement élevés des équipements de pointe et les exigences réglementaires complexes posent un défi important à une plus grande pénétration du marché.
- Par exemple, les petites et moyennes unités manufacturières en Pologne et en Europe de l'Est sont confrontées à des contraintes budgétaires qui limitent l'adoption de systèmes de distribution et de détection de gaz haut de gamme.
- Le respect des règles strictes de l'UE en matière de sécurité, d'émissions et de certification des équipements peut entraîner des cycles d'approvisionnement plus longs et des coûts opérationnels accrus, ce qui affecte l'expansion du marché.
- En outre, l'entretien spécialisé, les besoins en main-d'oeuvre qualifiée et l'intégration avec les systèmes existants peuvent accroître encore les coûts de mise en œuvre totaux et la complexité pour les opérateurs industriels
- Une connaissance limitée et une expertise technique limitée des petits exploitants industriels peuvent retarder l'adoption d'équipements de gaz modernes malgré des avantages opérationnels potentiels.
- L'incertitude concernant les mises à jour réglementaires et l'évolution des normes peut amener les entreprises à hésiter à investir à long terme dans des systèmes de gaz avancés.
- Surmonter ces défis au moyen de solutions optimisées en termes de coûts, de systèmes modulaires et d'un soutien au respect de la réglementation sera essentiel pour une croissance soutenue et une adoption plus large des équipements gaziers dans les industries européennes
Comment le marché européen des équipements de gaz est-il segmenté
Le marché est segmenté en fonction du type d'équipement, du procédé, du type de gaz et de l'utilisateur final.
- Par type d'équipement
Sur la base du type d'équipement, le marché européen du gaz est segmenté en systèmes de distribution de gaz, régulateurs de gaz, dispositifs de débit, purificateurs et filtres, systèmes de production de gaz, systèmes de détection de gaz, produits cryogéniques et accessoires. Le segment des systèmes de distribution de gaz a dominé le marché avec la plus grande part de revenus de 42,7 % en 2025, en raison de son rôle essentiel dans le transport de gaz industriels et spécialisés en toute sécurité dans les secteurs de la fabrication, des soins de santé et de l'énergie. Les systèmes de distribution de gaz assurent un contrôle précis du débit, maintiennent une pression constante et soutiennent des opérations ininterrompues dans des environnements hautement réglementés. Les réglementations strictes en matière de sécurité et d'industrie en Europe favorisent également leur adoption, car ces systèmes réduisent les risques opérationnels et améliorent la fiabilité des processus. Les grandes installations industrielles en Allemagne, en France et au Royaume-Uni reposent sur des systèmes de livraison avancés pour l'approvisionnement continu en procédés critiques. Les fournisseurs établis offrent des solutions robustes, évolutives et performantes, ce qui renforce encore la domination de ce segment. En outre, l'intégration avec les plateformes d'automatisation et de surveillance numérique améliore l'efficacité et le contrôle opérationnel.
Le segment des systèmes de détection de gaz devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par des préoccupations croissantes en matière de sécurité, des réglementations plus strictes de l'UE et une demande croissante de surveillance en temps réel. Les systèmes de détection des gaz sont de plus en plus compatibles avec l'IoT, fournissant des alertes de maintenance prédictive et une détection précoce des risques. Ils sont critiques dans les installations chimiques, pétrolières et gazières et dans les établissements de soins, où les fuites de gaz ou l'exposition peuvent avoir de graves conséquences. Une sensibilisation accrue à la sécurité sur le lieu de travail et des exigences de conformité sont à l'origine de l'adoption dans toute l'Europe occidentale et orientale. Les progrès technologiques, tels que la détection par l'IA et la surveillance en nuage, renforcent encore leur attrait. Les nouveaux pôles industriels d'Europe de l'Est investissent rapidement dans les systèmes de détection, accélérant la croissance du marché.
- Par processus
Sur la base du processus, le marché européen des équipements de gaz est segmenté en production de gaz, stockage de gaz, détection de gaz et transport de gaz. Le segment du stockage du gaz a dominé le marché en 2025 en raison de la nécessité de solutions de stockage sûres, évolutives et efficaces pour les gaz industriels comme l'oxygène, l'azote etdioxyde de carbone. Les systèmes de stockage assurent un approvisionnement ininterrompu pour les secteurs de la fabrication, des soins de santé et de l'énergie, tout en respectant des réglementations strictes en matière de sécurité et d'environnement. L'adoption de réservoirs de stockage cryogéniques et à haute pression, combinés à des technologies de surveillance avancées, améliore la fiabilité et minimise les risques opérationnels. Les principaux fabricants d'équipements en Allemagne, en France et au Royaume-Uni renforcent le leadership du segment. Les installations industrielles privilégient les systèmes de stockage pour gérer les processus à forte demande et l'approvisionnement en secours. L'intégration accrue avec les plateformes numériques permet une surveillance en temps réel des niveaux de gaz et de la pression, améliorant ainsi le contrôle global des processus.
Le segment de la détection des gaz devrait enregistrer la croissance la plus rapide de 2026 à 2033, grâce à des mandats plus stricts en matière de sécurité industrielle et à l'automatisation croissante des systèmes de surveillance. Les systèmes de détection avancés sont équipés d'analyses AI et IoT pour les alertes prédictives et la surveillance à distance. Les secteurs de la chimie, du pétrole et du gaz, et des soins de santé adoptent rapidement ces systèmes pour réduire les risques et maintenir la conformité. Les gouvernements de toute l'Europe exigent une surveillance en temps réel dans les industries à haut risque, ce qui alimente les investissements. Les petites et moyennes unités industrielles modernisent également les systèmes pour répondre aux exigences de certification. L'intégration avec les systèmes de contrôle centralisés permet aux opérateurs de gérer simultanément plusieurs processus, améliorant ainsi l'efficacité et la sécurité.
- Par gaz
Sur la base du type de gaz, le marché européen des équipements de gaz est segmenté en azote, hydrogène, hélium, oxygène, dioxyde de carbone, etc. Le segment de l'oxygène a dominé le marché en 2025 en raison de son utilisation intensive dans les secteurs des soins de santé, de la fabrication de métaux et de la transformation chimique. Les systèmes d'alimentation en oxygène, y compris les bouteilles, les pipelines et les réservoirs de stockage, sont essentiels à la continuité opérationnelle et à la sécurité des patients. Les hôpitaux et les unités de fabrication privilégient la fourniture fiable d'oxygène pour se conformer à des réglementations strictes de l'UE. L'Allemagne, la France et le Royaume-Uni représentent la majorité de la demande en raison des infrastructures de santé avancées et des opérations industrielles. L'intégration technologique avec les systèmes de surveillance numérique améliore l'efficacité et garantit des normes de sécurité. L'augmentation des investissements dans les installations industrielles et médicales renforce encore la prédominance du matériel gazier lié à l'oxygène.
Le segment de l'hydrogène devrait connaître la croissance la plus rapide de 2026 à 2033, sous l'impulsion des initiatives européennes de transition énergétique et de l'adoption de l'hydrogène comme source d'énergie propre. Les investissements dans les infrastructures de production, de stockage et de distribution d'hydrogène augmentent en Allemagne, aux Pays-Bas et en France. L'équipement pour la manutention de l'hydrogène progresse pour soutenir le stockage, le transport et l'utilisation sûrs dans les secteurs industriel et énergétique. Les politiques gouvernementales et les mesures incitatives en faveur de l'adoption de l'hydrogène vert accélèrent l'expansion du marché. Les acteurs industriels collaborent de plus en plus avec les fournisseurs de technologie pour mettre en œuvre des solutions évolutives pour l'hydrogène. L'accent croissant mis sur la décarbonisation et l'intégration des énergies renouvelables sous-tend une croissance rapide dans ce segment.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché européen de l'équipement gazier est segmenté en fabrication de métaux, produits chimiques, soins de santé, pétrole et gaz, aliments et boissons, etc. Le segment des produits chimiques a dominé le marché en 2025, en raison de la forte demande de systèmes de contrôle précis et sûrs des gaz dans les usines chimiques. Les équipements de gaz industriels sont essentiels pour des processus tels que la synthèse, la séparation et le contrôle des réactions, assurant ainsi l'efficacité opérationnelle et le respect des réglementations environnementales européennes. L'Allemagne, la France et le Royaume-Uni sont les principaux marchés en raison de leurs grandes bases de fabrication de produits chimiques. L'intégration aux systèmes de surveillance automatisés et numériques améliore encore la productivité et la sécurité. La nécessité d'un approvisionnement fiable en gaz et de solutions de purification avancées renforce la domination dans ce segment. Les investissements continus dans la modernisation industrielle et l'expansion des installations chimiques maintiennent une forte demande.
Le secteur des soins de santé devrait enregistrer la croissance la plus rapide entre 2026 et 2033, en raison de la demande croissante de gaz médicaux et de systèmes de distribution avancés dans les hôpitaux et les cliniques. L'intégration avec les systèmes de surveillance compatibles avec l'IoT permet de suivre en temps réel les gaz d'oxygène, d'azote et de spécialité. L'augmentation des volumes de patients, la modernisation des soins de santé et la conformité à la réglementation conduisent à l'adoption. L'Allemagne, la France et l'Italie connaissent des améliorations rapides des infrastructures pour répondre à la demande croissante en soins de santé. Les progrès technologiques, y compris la prestation automatisée et les systèmes d'alerte numérique, améliorent l'efficacité opérationnelle. Une sensibilisation accrue à la sécurité des patients et au rôle crucial d'un approvisionnement fiable en gaz favorise la croissance de ce segment.
Europe Marché du gaz Analyse régionale
- L'Allemagne a dominé le marché de l'équipement gazier avec la plus grande part des revenus de 35,8 % en 2025, attribuable à la modernisation industrielle précoce, à la robustesse des cadres réglementaires et à la forte présence d'acteurs clés de l'industrie, avec l'adoption importante de systèmes avancés de détection, de livraison et de purification des gaz dans tous les secteurs manufacturiers et chimiques.
- En Allemagne, les opérateurs industriels privilégient l'efficacité, la fiabilité et la conformité, ce qui conduit à l'adoption généralisée de systèmes automatisés de distribution de gaz, de systèmes de détection et de purificateurs qui s'intègrent aux plateformes de surveillance numérique
- Cette position dominante s'appuie en outre sur la présence de grands fabricants d'équipements gaziers, des investissements importants dans les infrastructures industrielles et l'accent mis sur la modernisation des installations de production d'énergie et de produits chimiques, faisant de l'Allemagne le premier marché d'équipements gaziers en Europe.
Le marché allemand des équipements de gaz
Le marché allemand de l'équipement gazier devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par sa solide base industrielle, une stricte conformité réglementaire, et l'adoption croissante de solutions de traitement du gaz automatisées de pointe. L'Allemagne met l'accent sur l'innovation, la durabilité et l'efficacité opérationnelle pour promouvoir le déploiement de systèmes de distribution, de stockage et de détection de gaz à haute performance, en particulier dans les industries manufacturières, chimiques et de soins de santé. En Allemagne, les opérateurs industriels privilégient la fiabilité, la sécurité et l'intégration numérique, la demande de systèmes de surveillance compatibles avec l'IoT et assistés par l'IA. L'intégration de l'équipement gazier aux processus automatisés améliore l'efficacité, réduit les risques opérationnels et garantit le respect de normes de sécurité strictes de l'UE. En outre, l'Allemagne dispose d'infrastructures bien développées et met l'accent sur le progrès technologique pour encourager l'adoption continue de solutions de pointe.
Aperçu du marché des équipements de gaz au Royaume-Uni
On s'attend à ce que le marché du matériel gazier du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation de la modernisation industrielle, des investissements croissants dans les secteurs de l'énergie et des produits chimiques et de l'accent mis sur la réglementation en matière de sécurité et de conformité environnementale. Les installations de fabrication et de soins de santé adoptent de plus en plus des systèmes de gaz automatisés et contrôlés numériquement pour améliorer l'efficacité opérationnelle et la sécurité. Les préoccupations concernant les risques industriels et la nécessité de solutions précises et fiables de livraison et de détection du gaz encouragent les entreprises à déployer des équipements de pointe. Le Royaume-Uni devrait continuer de se concentrer sur la numérisation, la surveillance compatible avec l'IdO et l'intégration à l'automatisation des processus. En outre, les mesures d'incitation gouvernementales et les mandats de sécurité pour les industries à haut risque appuient l'adoption dans les installations nouvelles et existantes.
France Aperçu du marché des équipements de gaz
Le marché français des équipements gaziers devrait se développer régulièrement au cours de la période de prévision, alimenté par l'industrialisation croissante, la modernisation des secteurs de la chimie et de la fabrication, et la réglementation axée sur les normes de sécurité et d'environnement. Les opérateurs français accordent la priorité aux solutions avancées de livraison, de purification et de stockage du gaz qui garantissent la fiabilité opérationnelle et le respect de réglementations européennes strictes. L'intégration avec les plateformes de surveillance numérique et les systèmes de contrôle automatisé améliore l'efficacité et réduit les erreurs humaines. La demande d'équipements de traitement du gaz sûrs et précis augmente dans les secteurs des soins de santé, de l'énergie et de la fabrication de métaux. En outre, les investissements de la France dans l'efficacité énergétique et l'automatisation des processus encouragent l'adoption d'équipements de gaz modernes. L'innovation technologique et la collaboration avec les principaux fabricants d'équipements favorisent davantage l'expansion du marché.
Pologne Aperçu du marché des équipements de gaz
Le marché polonais de l'équipement gazier devrait connaître la croissance la plus rapide au cours de la période de prévision, alimentée par une industrialisation rapide, la modernisation des infrastructures manufacturières et énergétiques et la sensibilisation à la sécurité et à l'efficacité opérationnelle. Les petites et moyennes entreprises adoptent de plus en plus des systèmes automatisés de livraison, de stockage et de détection du gaz pour se conformer aux réglementations de l'UE et améliorer la productivité. Les progrès technologiques, comme la surveillance et la maintenance prédictives de l'IoT, accélèrent l'adoption. Les incitations gouvernementales en faveur de l'efficacité énergétique et de la modernisation des infrastructures favorisent l'expansion du marché. La demande croissante de gaz industriels dans les secteurs de la chimie, des soins de santé et de la fabrication de métaux stimule encore la croissance. De plus, les partenariats avec les principaux fabricants d'équipement facilitent l'accès à des solutions de gaz modernes et performantes partout au pays.
Quelles sont les principales entreprises d'Europe du marché des équipements de gaz
L'industrie européenne des équipements de gaz est principalement dirigée par des entreprises bien établies, notamment:
- LINDE PLC(Irlande)
- Air Liquide(France)
- BASF SE (Allemagne)
- Produits atmosphériques et produits chimiques, Inc.(États-Unis)
- Commission européenne(Allemagne)
- Groupe SOL (Italie)
- Matheson Tri-Gas Inc. (États-Unis)
- Taiyo Nippon Sanso Corporation (Japon)
- Elliniki Gases S.A.(Grèce)
- Chevron Corporation (États-Unis)
- BP Plc (Royaume-Uni)
- TotalEnergies SE (France)
- Exxon Mobil Corporation (États-Unis)
- Équinor ASA (Norvège)
- NK Lukoil PAO (Russie)
- Gazprom PJSC ADR (Russie)
- Rosneft Oil Co. PJSC (Russie)
- SOCIÉTÉ DES HORAIRES NIPON SANSO (Japon)
- Bhoruka Specialty Gases Pvt Ltd (Inde)
- Gruppo SIAD (Italie)
Quelles sont les évolutions récentes du marché européen des équipements de gaz
- En août 2025, Eiffage avec la start-up Revcoo a commencé un pilote cryogénique de capture de carbone dans son usine de production de chaux dans le nord de la France. Le système utilise un jet d'azote refroidi à –196 °C pour congeler et liquer le CO2 directement, en évitant l'eau ou les solvants chimiques. Le projet pilote capte actuellement environ 1 000 tonnes de CO2 par année, et prévoit une échelle de 100 000 tonnes d'ici 2030.
- En juillet 2025, l'opérateur de réseau français Natran, l'opérateur de stockage Terega et l'Espagne, Enagas, ont formé une joint-venture pour la construction du gazoduc de Barmar, une liaison sous-marine entre Barcelone et Marseille. Ce projet s'inscrit dans le corridor H2Med, une initiative de 2,5 milliards d'euros qui vise à transporter jusqu'à 2 millions de tonnes d'hydrogène vert chaque année en Europe
- En février 2025, Enagas (Espagne) a annoncé son intention d'investir plus de 4 milliards d'euros d'ici 2030, avec 3,13 milliards d'euros destinés spécifiquement aux infrastructures hydrogènes. L'investissement ira dans les réseaux d'hydrogène, les installations de captage du CO2, et pourrait également impliquer une infrastructure d'ammoniac. Cela indique un changement stratégique important de la part d'une entreprise traditionnelle du réseau gazier vers l'hydrogène et les systèmes de gaz décarbonés
- En septembre 2024, Eni et Snam ont lancé le premier projet italien de captage, de transport et de stockage du carbone. Le projet captera le CO2 d'une usine de traitement du gaz d'Eni à Ravenne et l'injectera dans un réservoir de gaz en mer appauvri d'environ 3 000 mètres sous la mer Adriatique. L'initiative aide les industries lourdes à réduire les émissions et à réaffecter l'infrastructure des équipements de gaz au stockage du CO2
- En avril 2023, le projet CSC Porthos dans le port de Rotterdam (Pays-Bas) a marqué une étape importante : un pipeline de transport de CO2 de 50 km (de l'industrie à un site de stockage) a été lancé pour recueillir les émissions et les injecter dans un champ de gaz en mer appauvri. Ce projet de 1,3 milliard d'euros, auquel participent de grands acteurs industriels européens, est l'un des efforts les plus ambitieux en matière de captage et de stockage du carbone (CSC) en Europe, contribuant ainsi à décarboniser les secteurs difficiles à éliminer.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











