



Segmentation du marché européen de la réparation et du remplacement des valves cardiaques, par produit (remplacement chirurgical des valves cardiaques, réparation chirurgicale des valves cardiaques, valves TAVI/TAVR, greffes, patchs, médicaments et autres), procédure (chirurgicale et non chirurgicale), indication (sténose valvulaire, insuffisance valvulaire, prolapsus de la valve mitrale et autres), utilisateur final (hôpitaux, centres spécialisés, laboratoires de cathétérisme cardiaque, centres de chirurgie ambulatoire et autres), canal de distribution (appel d'offres direct, vente au détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de réparation et de remplacement de la valve cardiaque en Europe
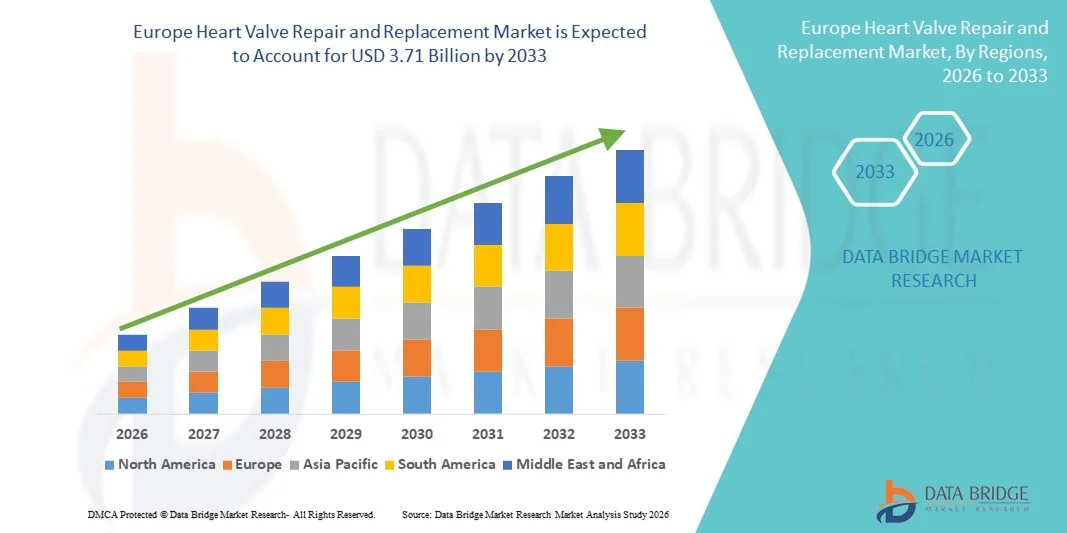
- Selon l'analyse de marché de Data Bridge, la taille du marché de réparation et de remplacement des valves cardiaques en Europe a été évaluée à1,50 milliard de dollars en 2025et devrait atteindre3,71 milliards de dollars en 2033, à unTCAC de 12,0%pendant la période de prévision
- La croissance du marché est en grande partie attribuable à l'augmentation de la prévalence des maladies cardiaques valvulaires, au vieillissement de la population et aux progrès continus dans les technologies de valve cardiaque minimalement invasive et transcathéter dans toute la région.
- De plus, la préférence accrue pour des interventions moins invasives, des résultats cliniques améliorés et l'adoption croissante de valves bioprothétiques et mécaniques avancées établissent la réparation et le remplacement des valves cardiaques comme des interventions critiques dans les soins cardiovasculaires. Ces facteurs convergents accélèrent les volumes procéduraux et l'adoption technologique, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,50 milliard de dollars
- Valeur marchande prévue (2033) :3,71 milliards de dollars
- Prévisions CAGR (2026-2033):12.0%
Quels sont les principaux marchés européens de réparation et de remplacement des valves cardiaques
- Les solutions de réparation et de remplacement des valves cardiaques, y compris les produits chirurgicaux et transcathéters pour le traitement des maladies cardiaques structurelles, sont des composantes de plus en plus vitales des soins cardio-vasculaires avancés en Europe en raison de leur efficacité clinique avérée, de l'amélioration des résultats des patients et de l'augmentation de l'utilisation dans les interventions cardiaques au choix et d'urgence.
- La demande croissante pour la réparation et le remplacement des valves cardiaques est principalement alimentée par l'augmentation de la prévalence de la sténose et de l'insuffisance valvulaires, par le vieillissement rapide de la population et par l'adoption croissante de procédures peu invasives et non chirurgicales telles que TAVI/TAVR
- L'Allemagne a dominé le marché européen de la réparation et du remplacement des valves cardiaques avec une part des revenus de 29,6 % en 2025, soutenue par des volumes élevés d'intervention, de solides cadres de remboursement, des infrastructures hospitalières avancées et l'adoption rapide des technologies de la valve transcathéter dans les grands centres cardiaques
- La France devrait être le pays qui connaîtra la croissance la plus rapide au cours de la période de prévision en raison de l'augmentation des investissements dans la cardiologie interventionnelle, de l'élargissement de l'accès aux procédures non chirurgicales et des politiques de santé favorables.
- Le segment des valves TAVI/TAVR a dominé le marché avec une part de 41,3% en 2025, sous l'impulsion d'une forte adoption clinique pour les cas de sténose valvulaire, en particulier chez les patients âgés et à haut risque, et de l'abandon continu des interventions chirurgicales classiques à cœur ouvert.
Rapport Portée et segmentation du marché européen de la réparation et du remplacement des valves cardiaques
|
Attributs |
La réparation et le remplacement de la valve cardiaque d'Europe |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen de la réparation et du remplacement des valves cardiaques
L'adoption croissante de procédures minimales d'invasion et de transcathéter
- Une tendance significative et accélérée sur le marché européen de la réparation et du remplacement des valves cardiaques est la tendance croissante vers des procédures minimalement invasives et transcathéters, en particulier TAVI/TAVR, motivées par l'amélioration des résultats cliniques et la réduction des risques procéduraux par rapport à la chirurgie classique à cœur ouvert.
- Par exemple, l'implantation de valves aortiques transcathéters est devenue une option de traitement privilégiée dans les grands pays européens comme l'Allemagne et la France, en particulier pour les patients âgés et à haut risque qui ne sont pas des candidats idéaux pour les interventions chirurgicales.
- Les progrès technologiques dans la conception des valves, les conseils d'imagerie et les systèmes d'administration par cathéter permettent une plus grande précision des procédures, des séjours plus courts à l'hôpital et une récupération plus rapide des patients. Par exemple, les vannes TAVI de nouvelle génération offrent une durabilité accrue et des taux de fuite paravalvulaire plus faibles
- L'intégration de modalités d'imagerie avancées et d'outils de planification numérique facilite une meilleure évaluation pré-procédure et une surveillance post-procédure, permettant aux cliniciens d'optimiser les stratégies de traitement pour les patients individuels.
- Cette tendance vers des approches de traitement moins invasives et plus centrées sur le patient consiste à remodeler les schémas de pratique clinique et les lignes directrices de traitement dans toute l'Europe, encourageant l'adoption plus large de thérapies de remplacement et de réparation des valves cardiaques
- En conséquence,dispositif médicalles fabricants se concentrent de plus en plus sur l'expansion de leurs portefeuilles de valves transcathéters et de leurs programmes d'essais cliniques pour s'adresser à une population de patients plus large et renforcer leur présence sur le marché européen
- De plus, les collaborations croissantes entre les hôpitaux, les instituts de recherche et les fabricants d'appareils favorisent l'innovation et accélèrent l'introduction de technologies de prochaine génération pour les valves cardiaques.
European Heart Valve Repair and Replacement Market Dynamics
Chauffeur
Le fardeau des maladies et le vieillissement de la population dans toute l'Europe
- La prévalence croissante des cardiopathies valvulaires, combinée au vieillissement rapide de la population d'Europe, est un facteur important pour la demande croissante de réparations et de remplacement des valves cardiaques
- Par exemple, la sténose aortique dégénérative est de plus en plus diagnostiquée chez les personnes âgées dans des pays comme l'Allemagne, l'Italie et l'Espagne, ce qui augmente considérablement la nécessité d'interventions de remplacement des valves.
- Les progrès des technologies diagnostiques et l'amélioration de l'accès aux programmes de dépistage cardiaque permettent de détecter plus rapidement les troubles valvulaires, ce qui augmente les taux de traitement.
- De plus, des politiques de remboursement favorables et une infrastructure de soins de santé solide dans plusieurs pays européens soutiennent l'adoption accrue de procédures chirurgicales et non chirurgicales de valvule cardiaque
- La sensibilisation croissante des patients et des cliniciens aux avantages d'une intervention rapide en cas de valve, y compris une amélioration de la survie et de la qualité de vie, continue de favoriser la croissance du marché.
- L'augmentation des investissements des gouvernements et des prestataires de soins de santé dans l'infrastructure des soins cardiovasculaires soutient davantage les volumes de procédures dans toute l'Europe
- En outre, l'augmentation des indications concernant la réparation des valves cardiaques et les thérapies de remplacement permet de traiter une population de patients plus large, contribuant ainsi à une expansion soutenue du marché.
Restriction/Défi
Coûts élevés de la procédure et exigences réglementaires rigoureuses
- Le coût élevé associé aux procédures avancées de réparation et de remplacement des valves cardiaques, en particulier TAVI/TAVR, pose un défi important à une plus grande pénétration du marché en Europe.
- Par exemple, les procédures de vannes de transcathéter impliquent des dispositifs coûteux, des infrastructures spécialisées et des équipes cliniques hautement formées, ce qui peut limiter l'accessibilité dans les systèmes de soins de santé sensibles aux coûts
- Des processus réglementaires rigoureux d'approbation et des exigences rigoureuses en matière de preuves cliniques en Europe peuvent retarder le lancement des produits et augmenter les coûts de développement pour les fabricants
- En outre, les disparités dans les politiques de remboursement entre les pays peuvent restreindre l'accès des patients aux thérapies à valve avancées, en particulier sur les marchés européens émergents.
- Surmonter ces défis par l'optimisation des coûts, l'élargissement de la couverture des remboursements et la rationalisation des voies réglementaires seront essentiels pour assurer une croissance soutenue du marché européen de la réparation et du remplacement des valves cardiaques
- La disponibilité limitée de centres cardiaques spécialisés dans certaines régions peut restreindre davantage l'accès des patients aux interventions de valve avancées
- En outre, les préoccupations de durabilité à long terme et la nécessité d'un suivi clinique étendu pour les nouvelles technologies de valves peuvent ralentir l'adoption parmi les fournisseurs de soins de santé conservateurs
Comment le marché européen de la réparation et du remplacement des valves cardiaques est-il segmenté
Le marché est segmenté sur la base du produit, de la procédure, de l'indication, de l'utilisateur final et du canal de distribution.
- Par produit
Sur la base du produit, le marché européen de la réparation et du remplacement des valves cardiaques est segmenté en remplacement des valves cardiaques chirurgicales, réparation des valves cardiaques chirurgicales, valves TAVI / TAVR, greffes, patchs, médicaments, etc. Le segment des vannes TAVI / TAVR a dominé le marché en 2025 avec une part de marché de 41,3%, entraînée par une forte adoption clinique pour le traitement de la sténose valvulaire, en particulier la sténose aortique, dans toute l'Europe. Ces valves sont largement préférées pour les patients âgés et à risque élevé en raison de leur nature minimalement invasive et de leurs taux de mortalité périopératoire plus faibles. Une réduction des séjours à l'hôpital et une récupération plus rapide après la procédure améliorent considérablement les résultats des patients. Une forte aide au remboursement dans des pays comme l'Allemagne et la France a encouragé l'augmentation du volume des procédures. L'innovation continue dans les matériaux de valve et les systèmes de livraison améliore la durabilité et la sécurité. L'élargissement des indications cliniques renforce encore la domination de ce segment.
On prévoit que le segment de réparation des valves cardiaques chirurgicales connaîtra la croissance la plus rapide au cours de la période de prévision, alimentée par une préférence accrue pour la réparation plutôt que le remplacement chez les patients plus jeunes et à faible risque. La réparation des valves préserve l'anatomie des valves indigènes et réduit la nécessité d'un traitement anticoagulation tout au long de la vie. Les progrès dans les techniques d'imagerie et de réparation chirurgicales améliorent les taux de réussite procédurale. Le diagnostic croissant de prolapsus mitral augmente la demande de procédures de réparation. Les résultats à long terme favorables par rapport au remplacement favorisent une adoption clinique plus large. L'expertise croissante des chirurgiens cardiaques en Europe accélère la croissance du segment.
- Par procédure
Sur la base de la procédure, le marché européen de la réparation et du remplacement des valves cardiaques est segmenté en procédures chirurgicales et non chirurgicales. Le segment des procédures non chirurgicales a dominé le marché en 2025, sous l'impulsion de l'expansion rapide des interventions de vannes transcathéter en Europe. Ces procédures réduisent considérablement le temps de récupération et de trauma chirurgical par rapport à la chirurgie à cœur ouvert. Une forte adoption chez les patients âgés et les patients co-morbides soutient la prédominance segmentaire. L'augmentation de la disponibilité des laboratoires de cathétérisme facilite l'accès. De solides données sur les essais cliniques continuent de valider l'innocuité et l'efficacité. Les cadres de remboursement favorables appuient encore davantage une domination soutenue.
Le segment des interventions chirurgicales devrait connaître la croissance la plus rapide au cours de la période de prévision, soutenue par la demande continue de traitements complexes et multivalves. Certains groupes de patients nécessitent toujours une intervention chirurgicale ouverte pour obtenir des résultats optimaux. Les progrès réalisés dans les techniques chirurgicales peu invasives réduisent les risques opérationnels. L'amélioration des soins postopératoires améliore les taux de rétablissement. Augmenter l'expertise chirurgicale dans les centres cardiaques européens soutient des volumes d'intervention plus élevés. La multiplication des renvois pour des cas complexes contribue encore à la croissance.
- Par indication
Sur la base d'indications, le marché européen de la réparation et du remplacement des valves cardiaques est segmenté en sténose valvulaire, insuffisance valvulaire, prolapsus mitral, et autres. Le segment de la sténose valvulaire a dominé le marché en 2025, principalement en raison de la forte prévalence de la sténose aortique dans la population vieillissante d'Europe. L'incidence de la valvule dégénérative augmente significativement avec l'âge. Les procédures TAVI/TAVR sont principalement indiquées pour la prise en charge de la sténose. L'amélioration des programmes de dépistage permet un diagnostic plus précoce. De solides résultats cliniques ont établi le remplacement de la valve comme norme de soins. Des volumes élevés de procédures continuent de soutenir la domination du segment.
On s'attend à ce que le segment de l'insuffisance valvulaire augmente au rythme le plus rapide au cours de la période de prévision, en raison du diagnostic croissant de la régurgitation mitrale et tricuspide. La sensibilisation accrue des cliniciens mène à une intervention plus précoce. La préférence croissante pour les procédures de réparation des vannes soutient l'expansion. Les progrès technologiques dans les appareils de réparation améliorent le succès du traitement. L'utilisation accrue de techniques de réparation minimalement invasives augmente l'adoption. L'élargissement des critères d'admissibilité au traitement accélère encore la croissance.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché européen de la réparation et du remplacement des valves cardiaques est segmenté en hôpitaux, centres spécialisés, laboratoire de cathétérisme cardiaque, centres chirurgicaux ambulatoires, etc. Le segment hospitalier a dominé le marché en 2025 en raison de la présence d'infrastructures cardiaques avancées et de personnel médical spécialisé. La plupart des procédures de valve complexes sont effectuées en milieu hospitalier. La disponibilité de salles d'opération hybrides améliore l'efficacité procédurale. L'afflux élevé de patients soutient de grands volumes d'intervention. Des structures de remboursement favorables encouragent les interventions en milieu hospitalier. De solides capacités en matière de soins d'urgence renforcent encore la domination.
Le segment du laboratoire de cathétérisme cardiaque devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison du nombre croissant de procédures de valves de transcathéter. L'augmentation des investissements dans l'infrastructure fondée sur le cathéter favorise l'expansion. Les délais d'intervention plus courts améliorent le débit du patient. La décentralisation croissante des soins cardiaques stimule l'utilisation. La préférence croissante des médecins pour des milieux peu envahissants accélère la croissance. L'amélioration de l'accès dans les régions urbaines et semi-urbaines favorise l'adoption.
- Par canal de distribution
Sur la base du canal de distribution, le marché européen de la réparation et du remplacement des valves cardiaques est segmenté en appels d'offres directs, ventes au détail, etc. Le segment des appels d'offres directs a dominé le marché en 2025, sous l'impulsion de pratiques d'achat centralisées dans l'ensemble des systèmes de santé européens. Les hôpitaux publics dépendent fortement des achats fondés sur les appels d'offres. L'approvisionnement en vrac permet de réduire les coûts pour les appareils de grande valeur. Les contrats de fournisseurs à long terme assurent une disponibilité uniforme. Une surveillance réglementaire rigoureuse favorise les achats normalisés. La demande élevée maintient la domination de ce canal.
Le segment des ventes au détail devrait connaître la croissance la plus rapide au cours de la période de prévision, alimentée par l'expansion des hôpitaux privés et des centres cardiaques spécialisés. L'augmentation des procédures électives et ambulatoires conduit à la demande. Des cycles d'approvisionnement plus rapides améliorent la flexibilité opérationnelle. L'augmentation des dépenses de santé privées contribue à soutenir l'expansion. L'amélioration des réseaux de distributeurs améliore l'accessibilité. La préférence croissante pour les achats personnalisés accélère encore la croissance.
Quelle région détient la plus grande part du marché européen de la réparation et du remplacement des valves cardiaques
- L'Allemagne a dominé le marché européen de la réparation et du remplacement des valves cardiaques avec une part des revenus de 29,6 % en 2025, soutenue par des volumes élevés d'intervention, de solides cadres de remboursement, des infrastructures hospitalières avancées et l'adoption rapide des technologies de la valve transcathéter dans les grands centres cardiaques
- Les prestataires de soins de santé en Allemagne accordent une grande importance au diagnostic précoce et à l'intervention rapide, appuyés par un réseau dense de centres cardiaques spécialisés, de cliniciens expérimentés et l'adoption généralisée de technologies de pointe telles que TAVI/TAVR
- Cette domination est encore renforcée par des cadres de remboursement favorables, un financement public solide des soins de santé et des investissements continus dans l'infrastructure cardiaque, faisant de l'Allemagne le premier pays d'Europe pour la réparation et le remplacement des valves cardiaques
Le marché allemand de la réparation et du remplacement des valves cardiaques
L'Allemagne a dominé le marché européen de la réparation et du remplacement des valves cardiaques en 2025, soutenu par des volumes élevés de procédures et des infrastructures de soins de santé avancées. Le pays dispose d'un réseau dense de centres cardiaques spécialisés et d'une forte adoption des technologies de la valve transcathéter. Les cliniciens allemands adoptent tôt des approches thérapeutiques innovantes, en particulier pour la sténose aortique. Une couverture complète de remboursement permet aux patients d'avoir accès à des procédures avancées. La recherche clinique continue et l'innovation renforcent encore le leadership de l'Allemagne. En conséquence, l'Allemagne reste la principale source de revenus en Europe.
France Heart Valve Repair and Replacement Market Insight
Le marché français de la réparation et du remplacement des valves cardiaques devrait se développer à un TCAC stable pendant la période de prévision, sous l'impulsion d'un solide soutien gouvernemental aux soins cardiovasculaires. L'adoption accrue de procédures peu invasives améliore les résultats pour les patients. La France possède des centres cardiaques bien établis et une expertise croissante dans les interventions TAVI/TAVR. La sensibilisation accrue aux maladies valvulaires favorise un diagnostic précoce. Les politiques de remboursement favorables encouragent davantage l'adoption du traitement. Ces facteurs soutiennent collectivement une croissance soutenue du marché en France.
Aperçu du marché de la réparation et du remplacement des valves cardiaques au Royaume-Uni
On s'attend à ce que le marché de la réparation et du remplacement des valves cardiaques au Royaume-Uni augmente à un TCAC notable au cours de la période de prévision, en raison de la demande croissante d'interventions cardiaques avancées. Le Service national de santé joue un rôle clé dans l'élargissement de l'accès aux procédures de valve. L'adoption croissante de techniques peu invasives réduit le fardeau chirurgical. L'incidence croissante des troubles valvulaires chez les personnes âgées augmente la demande. Les investissements dans les laboratoires de cathétérisme cardiaque favorisent la croissance procédurale. L'accent continu sur l'amélioration des résultats cardiovasculaires maintient l'expansion du marché.
Italie Réparation et remplacement de la valve cardiaque
Le marché italien de la réparation et du remplacement des valves cardiaques connaît une croissance régulière en raison du vieillissement de la population et de la prévalence croissante des maladies des valves dégénératives. L'adoption croissante des procédures TAVI/TAVR favorise le développement du marché. Les centres cardiaques italiens développent des capacités de traitement minimalement invasives. L'amélioration des pratiques diagnostiques entraîne des taux de traitement plus élevés. La couverture publique des soins de santé soutient l'accès aux thérapies avancées. Ces facteurs contribuent à l'expansion progressive du marché en Italie.
Quelles sont les meilleures entreprises d'Europe Marché de la réparation et du remplacement des valves cardiaques
L'industrie européenne de réparation et de remplacement des valves cardiaques est principalement dirigée par des entreprises bien établies, notamment:
- Edwards Lifesciences Corporation (États-Unis)
- Medtronic (Irlande)
- Boston Scientific Corporation (États-Unis)
- Abbott (États-Unis)
- LivaNova PLC (Royaume-Uni)
- Groupe Corcym (Italie)
- JenaValve Technology, Inc. (États-Unis)
- Xeltis (Suisse)
- CryoLife, Inc. (États-Unis)
- Braile Biomedica (Brésil)
- Neovasc Inc. (Canada)
- Artivion, Inc. (États-Unis)
- Valtech Cardio (Israël)
- Dispositifs micro-interventionnels (États-Unis)
- MitrAssist (États-Unis)
- Colibri Heart Valve, Inc. (États-Unis)
- Lepu Medical Technology Co., Ltd. (Chine)
- Valve médicale ApS (Danemark)
- 4Tech Cardio S.p.A. (Italie)
Quels sont les récents développements en Europe Marché de la réparation et du remplacement des valves cardiaques
- En septembre 2025, les lignes directrices de la Société européenne de cardiologie (ESC) et de l'EACTS ont officiellement reconnu l'IVAT comme option recommandée de classe IIb pour le traitement de la régurgitation aortique symptomatique sévère chez les patients non admissibles à la chirurgie, la première fois que l'IVAT est officiellement recommandée pour cette indication en Europe
- En août 2025, le système NavitorTM TAVI d'Abbott a reçu une approbation CE Mark élargie en Europe pour traiter la sténose aortique chez les patients à faible et intermédiaire risque chirurgical, élargissant de façon significative la base de patients éligibles au-delà des catégories à haut risque
- En avril 2025, Edwards Lifesciences, le système transfémoral de remplacement des valves transfémorales SAPIEN M3 a reçu CE Mark en Europe, devenant ainsi le premier système mondial approuvé de remplacement des valves mitrales transfémorales par une approche transfémorale pour les patients présentant une régurgitation mitrale symptomatique qui ne conviennent pas à la chirurgie ou à la réparation de bord à bord
- En janvier 2025, Medtronic a reçu CE Mark pour son système de valve pulmonaire HarmonyTM Transcatheter (TPV) dans l'UE, offrant une alternative minimalement invasive pour les patients souffrant de régurgitation de valve pulmonaire et d'expansion de la valve transcathéter au-delà des positions aortique et mitrale
- En septembre 2024, TRiCares a annoncé la première implantation de son système de remplacement de la valve tricuspide de transcathéter Topaz (TTVR) dans l'étude pivot de l'UE, marquant une étape significative vers un nouveau traitement de la valve tricuspide de transcathéter pour les patients présentant une régurgitation tricuspide qui ne sont pas candidats à une chirurgie ouverte.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











