



Marché européen des dispositifs d'ostomie, par produit (sacs, accessoires), type de chirurgie (sacs de drainage d'iléostomie, sacs de drainage de colostomie, sacs de drainage d'urostomie), forme de la barrière cutanée (plate, convexe), type de système (système monobloc, système en deux pièces), utilisateur final (centres de chirurgie ambulatoire, hôpitaux, soins à domicile, autres), pays (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie, Pays-Bas, Suisse, Belgique, Turquie, reste de l'Europe) Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance des dispositifs d'ostomie en Europe
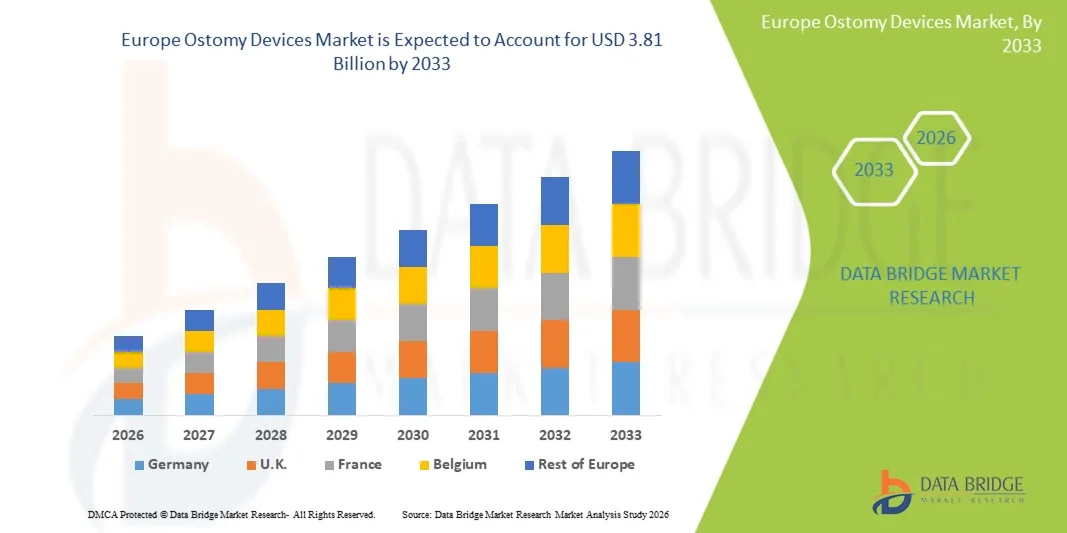
- Selon l'analyse de marché de Data Bridge, la taille du marché des dispositifs d'ostomie en Europe a été évaluée à2,11 milliards de dollars en 2025et devrait atteindre3,81 milliards de dollars en 2033, à unTCAC de 7,70%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante degastro-intestinaltroubles, cancer colorectal et autres affections nécessitant des chirurgies d'ostomie, entraînant une demande croissante de dispositifs d'ostomie efficaces dans les hôpitaux et les soins à domicile
- En outre, la sensibilisation croissante aux soins post-chirurgicaux, les progrès dans la conception des dispositifs d'ostomie pour un confort accru et la préférence croissante pour des solutions pratiques, conviviales et conviviales pour la peau établissent des dispositifs d'ostomie modernes comme outils essentiels dans les soins aux patients. Ces facteurs convergents accélèrent l'adoption de solutions de dispositifs d'ostomie, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,11 milliards de dollars
- Valeur marchande prévue (2033) :3,81 milliards de dollars
- Prévisions CAGR (2026-2033):7.70%
Quels sont les principaux débouchés en Europe pour les dispositifs d'ostomie
- Les dispositifs d'ostomie, y compris la colostomie, l'iléostomie et les appareils d'urostomie, sont de plus en plus essentiels dans les soins de santé modernes en raison de leur rôle dans l'amélioration de la qualité de vie post-chirurgicale, l'amélioration du confort du patient et la prise en charge des affections gastro-intestinales et urinaires.
- L'augmentation de la demande de dispositifs d'ostomie est principalement attribuable à l'augmentation de la prévalence du cancer colorectal, des maladies inflammatoires de l'intestin et d'autres affections nécessitant des procédures d'ostomie, ainsi qu'à la sensibilisation croissante aux soins postopératoires et à la préférence pour des solutions conviviales, conviviales et discrètes.
- Le Royaume-Uni a dominé le marché européen des dispositifs d'ostomie avec la plus grande part des revenus d'environ 38,7 % en 2025, soutenu par des infrastructures de soins de santé avancées, une forte sensibilisation des patients et la présence de fabricants et de distributeurs de premier plan dans la région.
- L'Allemagne devrait être la région qui connaîtra la croissance la plus rapide du marché européen des dispositifs d'ostomie au cours de la période de prévision, avec un taux de croissance prévu de 8,3 % CAGR, en raison de l'adoption croissante de solutions modernes de soins d'ostomie, d'initiatives gouvernementales en matière de soins de santé et de l'augmentation de la population gériatrique.
- Le segment des sacs a dominé la plus grande part du marché de 56,8 % en 2025, sous l'impulsion d'une forte adoption chez les patients nécessitant des soins d'ostomie de longue durée.
Rapport Portée et Europe Secteur des dispositifs d'ostomie
|
Attributs |
Dispositifs d'ostomie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
•Groupe ConvaTec Plc(Royaume-Uni) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen des dispositifs d'ostomie
(en milliers de dollars)L'adoption croissante de solutions d'ostomie avancées et conviviales(en milliers de dollars)
- Une tendance importante dans le marché mondial des dispositifs d'ostomie en Europe est l'adoption croissante de produits avancés, faciles à utiliser et axés sur le patient
- Cela comprend des innovations telles que des sachets légers, des adhésifs adaptés à la peau, une technologie de contrôle des odeurs et des options de barrière personnalisables, qui améliorent le confort du patient et la qualité de vie
- Par exemple, en 2024, Hollister Incorporated a introduit une nouvelle gamme de poches d'ostomie fermées avec des barrières de peau hydrocolloïdes avancées, offrant une meilleure adhésion et réduisant l'irritation cutanée pour les utilisateurs à long terme. De telles innovations aident les patients à gérer leurs conditions avec plus de discrétion et de confiance.
- Cette tendance s'appuie sur une prise de conscience croissante des patients et des fournisseurs de soins de santé quant à l'importance des soins d'ostomie et de la réadaptation postopératoire. Des programmes d'éducation des patients et des plateformes numériques offrant des conseils sur la gestion de l'ostomie contribuent à des choix de produits éclairés et à une adoption accrue
- En outre, l'augmentation des services de soins à domiciletélémédecinea encouragé l'utilisation de solutions d'ostomie portables et pratiques, permettant aux patients de maintenir leurs activités quotidiennes avec un minimum de perturbations
Dynamique du marché des appareils d'ostomie en Europe
Chauffeur
Augmentation de la prévalence des troubles gastro-intestinaux et des besoins post-chirurgicaux
- La prévalence croissante du cancer colorectal, des maladies inflammatoires de l'intestin, de la maladie de Crohn, et d'autres affections gastro-intestinales est un facteur clé du marché européen des dispositifs d'ostomie
- Un plus grand nombre d'opérations chirurgicales, y compris la colostomie, l'iléostomie et les procédures d'urostomie, entraîne une demande croissante de produits de soins d'ostomie de qualité
- Par exemple, en 2025, le National Health Service (NHS) au Royaume-Uni a signalé une augmentation importante des chirurgies colorectales, ce qui a entraîné le besoin de poches d'ostomie avancées, de barrières cutanées et d'accessoires de soutien. Les fabricants répondent avec une gamme de produits adaptés aux différents besoins des patients, y compris les populations pédiatriques, adultes et âgées
- De plus, l'amélioration des protocoles de soins postopératoires et la sensibilisation accrue aux pratiques d'entretien de l'ostomie encouragent les patients à adopter des dispositifs d'ostomie modernes et spécialisés. Cela assure une meilleure hygiène, des complications réduites et des résultats globaux améliorés
- Le rôle croissant des fournisseurs de soins de santé et des programmes de soutien aux patients, y compris le counseling et la livraison à domicile de fournitures d'ostomie, contribue à la croissance du marché en rendant ces appareils plus accessibles et plus pratiques pour les patients.
Restriction/Défi
(en milliers de dollars)Coûts élevés et sensibilisation limitée dans les marchés émergents(en milliers de dollars)
- Malgré la croissance du marché, le coût relativement élevé des dispositifs d'ostomie haut de gamme peut limiter l'adoption, en particulier dans les pays en développement ou chez les patients sensibles aux prix. Les caractéristiques avancées telles que les systèmes de contrôle des odeurs, les adhésifs d'usure étendus et les barrières spécialisées sont souvent plus chères que les produits standard
- Par exemple, une étude menée en 2024 dans toute l'Asie du Sud-Est a indiqué que de nombreux patients ont opté pour des solutions d'ostomie de base en raison de problèmes d'accessibilité, malgré la disponibilité de dispositifs plus perfectionnés
- La sensibilisation limitée aux soins d'ostomie et aux options de produits appropriés dans les régions émergentes constitue un autre défi. Les patients peuvent ne pas avoir accès à des professionnels de santé formés, à des ressources éducatives ou à des conseils post-chirurgicaux qui peuvent influer sur la conformité et la satisfaction.
- Pour relever ces défis, il faut mettre au point des dispositifs d'ostomie rentables, mener des campagnes de sensibilisation des patients et établir des partenariats entre les fournisseurs de soins de santé et les fabricants afin d'accroître l'accessibilité. Des initiatives telles que des programmes de poche à faible coût et des séances de formation communautaires aident à surmonter ces obstacles et favorisent la croissance à long terme du marché.
- Les problèmes de réglementation et les variations des politiques de remboursement entre les différents pays peuvent également limiter la pénétration du marché, obligeant les fabricants à adopter des cadres de conformité et de tarification complexes pour se développer à l'échelle mondiale.
Comment le marché de la thérapie de remplacement hormonale est-il segmenté
Le marché est segmenté en fonction du produit, du type de chirurgie, de la forme de la barrière cutanée, du type de système et de l'utilisateur final.
• Par produit
Sur la base du produit, le marché européen des dispositifs d'ostomie est segmenté en sacs et accessoires. Le segment Bags a dominé la plus grande part du marché de 56,8 % en 2025, en raison d'une forte adoption chez les patients nécessitant des soins d'ostomie à long terme. Les sacs sont essentiels pour la collecte quotidienne des déchets, et leur qualité et confort affectent directement la conformité et la satisfaction des patients. Le segment bénéficie d'innovations telles que le contrôle des odeurs, des conceptions étanches et des matériaux respectueux de la peau. L'augmentation de la prévalence du cancer colorectal, des maladies inflammatoires de l'intestin et des chirurgies de dérivation urinaires soutient la demande constante. La disponibilité de sacs précoupés et personnalisables améliore la convivialité pour les patients. La sensibilisation accrue et les programmes d'éducation des patients contribuent à la croissance segmentaire. L'amélioration technologique de l'adhésion et de la durabilité renforce encore l'adoption. Les hôpitaux et les fournisseurs de soins à domicile préfèrent des systèmes de sacs fiables pour la sécurité des patients. Les progrès continus dans les conceptions centrées sur le patient maintiennent la domination du marché. Dans l'ensemble, le segment Bags reste l'épine dorsale des produits de soins d'ostomie.
Le segment Accessoires devrait connaître le TCAC le plus rapide de 18,9% entre 2026 et 2033, alimenté par la demande croissante de produits supplémentaires comme les anneaux de barrière, les adhésifs, les protecteurs de peau et les lingettes nettoyantes. Les accessoires améliorent le confort du patient et réduisent les complications telles que l'irritation de la peau et les fuites. Le segment bénéficie d'une sensibilisation accrue des patients et de recommandations des professionnels de la santé. L'expansion des services de soins à domicile et des services ambulatoires favorise la croissance. Des kits d'accessoires innovants combinant plusieurs produits améliorent la commodité. L'adoption croissante de routines de soins personnalisés accélère la demande. L'accessibilité par les canaux en ligne et de détail contribue également à l'expansion du segment. L'utilisation croissante d'accessoires pour les soins postopératoires renforce le potentiel du marché. La R-D continue dans les matériaux qui conviennent à la peau favorise l'adoption. L'augmentation de la prévalence des maladies chroniques entraîne une consommation accessoire à long terme. Dans l'ensemble, ce segment devrait croître rapidement au cours de la période de prévision.
• Par type de chirurgie
Sur la base du type de chirurgie, le marché européen des dispositifs d'ostomie est segmenté en sacs de drainage d'Ileostomy, sacs de drainage de colostomy et sacs de drainage d'Urostomy. Le segment des Sacs de drainage de colostomie détenait la plus grande part de revenu du marché de 44,3 % en 2025, en raison de la forte prévalence du cancer colorectal et de la diverticulite nécessitant des procédures de colostomie. Les sacs de colostomie sont largement utilisés en raison de leur efficacité à gérer la production fécale et à minimiser les complications cutanées. Le segment bénéficie des innovations technologiques dans l'adhérence des sacs, le contrôle des odeurs et le confort. Les programmes d'adoption des hôpitaux et de soins à domicile favorisent la pénétration du marché. Les conceptions de produits standardisées et la disponibilité en plusieurs tailles soutiennent davantage la croissance. L'augmentation de l'éducation des patients et les programmes de soutien contribuent à l'adoption de segments. Les professionnels de la santé priorisent les systèmes de colostomie fiables et faciles à utiliser. L'augmentation des interventions chirurgicales dans le monde renforce le segment. Les patients préfèrent des conceptions discrètes et confortables, la demande de conduite. L'innovation continue et la sensibilisation aux produits maintiennent leur domination.
Le segment des sacs de drainage d'Ileostomy devrait être témoin du TCAC le plus rapide de 19,4% entre 2026 et 2033, alimenté par l'augmentation des cas de maladie de Crohn, de colite ulcéreuse et d'obstruction intestinale. Les procédures d' iléostomie sont de plus en plus pratiquées en raison du diagnostic précoce et des progrès chirurgicaux. Le segment bénéficie de systèmes de sacs améliorés qui réduisent les fuites et améliorent le confort du patient. La sensibilisation accrue des patients et des soignants favorise l'adoption. Les hôpitaux et les centres de soins à domicile augmentent le soutien aux soins postopératoires. Les améliorations technologiques dans les conceptions légères et discrètes améliorent la convivialité. Le nombre croissant d'opérations ambulatoires augmente la demande. Des plans de soins personnalisés conduisent accessoires et des ventes de sacs. Les progrès réalisés dans les systèmes à une pièce et à deux pièces améliorent encore l'adoption. La R-D continue dans les solutions centrées sur le patient accélère la croissance.
• Par forme de barrière cutanée
Sur la base de la forme de la barrière cutanée, le marché européen des dispositifs d'ostomie est segmenté en Flat et Convex. Le segment des barrières à la peau plate représentait la plus grande part du marché en 2025, soit 52,6 %, en raison de son adéquation aux contours péristomaux normaux et de sa facilité d'application. Les barrières plates sont préférées en raison de leur confort, leur accessibilité et leur compatibilité avec la plupart des systèmes de sacs. Les hôpitaux et les fournisseurs de soins à domicile recommandent souvent des barrières plates pour la gestion systématique de l'ostomie. Le segment bénéficie d'une disponibilité étendue dans plusieurs tailles et matériaux. La préférence des patients pour des conceptions légères et discrètes améliore l'adoption. Le nombre croissant de programmes de soins postopératoires contribue à la demande sectorielle. Les améliorations technologiques de la qualité des adhésifs soutiennent la santé de la peau. L'éducation à la sélection adéquate des obstacles assure une utilisation uniforme. Les fournisseurs de soins de santé recommandent des barrières plates pour les nouveaux patients atteints d'ostomie. Dans l'ensemble, les barrières plates maintiennent une forte domination du marché.
On s'attend à ce que le segment de barrière cutanée de Convex soit témoin du TCAC le plus rapide de 200,2 % entre 2026 et 2033, alimenté par le nombre croissant de patients ayant des surfaces péristomales rétractées ou inégales nécessitant un soutien supplémentaire. Les barrières convexes améliorent l'adhérence et minimisent les fuites, assurant ainsi un meilleur confort au patient. Le segment bénéficie des avancées technologiques dans des designs convexes souples et respectueux de la peau. Une sensibilisation accrue des chirurgiens et des patients favorise l'adoption. Les hôpitaux et les services de soins à domicile utilisent de plus en plus les barrières convexes pour les cas complexes. Les innovations de produits telles que la convexité réglable améliorent la convivialité. La hausse de la prévalence des maladies chroniques stimule la demande à long terme. Les programmes d'éducation et de soutien des patients contribuent à la croissance. L'amélioration des résultats cliniques renforce la préférence du marché. Dans l'ensemble, les obstacles convexes devraient croître rapidement au cours de la période de prévision.
• Par type de système
Sur la base du type de système, le marché européen des dispositifs d'ostomie est segmenté en un seul système et deux systèmes. En 2025, le segment des systèmes monoblocs a dominé la plus grande part du marché de 49,1 %, grâce à sa facilité d'utilisation et à sa légèreté adaptée aux nouveaux patients atteints d'ostomie. Les systèmes monopièces intègrent le sac et la barrière cutanée, réduisant la complexité de l'application et améliorant le confort du patient. Le segment bénéficie des innovations technologiques dans les adhésifs et le contrôle des odeurs. Les hôpitaux et les fournisseurs de soins à domicile recommandent souvent des systèmes uniques pour la gestion de routine. La disponibilité en plusieurs tailles supporte l'adoption. La préférence des patients pour des produits discrets et pratiques renforce la demande. La R-D continue dans le confort des produits maintient la domination du marché. Les programmes de formation destinés aux patients et aux soignants encouragent davantage l'utilisation. L'adoption généralisée dans les soins ambulatoires favorise la croissance. Dans l'ensemble, les systèmes uniques demeurent le choix préféré pour de nombreux patients.
On s'attend à ce que le segment du système en deux parties soit le plus rapide de TCAC de 19,7 %, de 2026 à 2033, alimenté par la flexibilité de changer de sacs sans enlever la barrière cutanée, réduisant ainsi l'irritation cutanée. Les systèmes en deux parties sont préférés pour les patients nécessitant des changements fréquents de sacs ou avec des stomes complexes. Les progrès technologiques dans les mécanismes de couplage améliorent la convivialité. Une sensibilisation accrue des fournisseurs de soins de santé favorise l'adoption. Les hôpitaux et les programmes de soins à domicile recommandent de plus en plus des systèmes à deux volets pour les soins de longue durée. Les options personnalisables augmentent la satisfaction du patient. La hausse des procédures de soins postopératoires stimule la croissance du segment. L'amélioration des résultats des patients favorise la préférence pour les systèmes à deux parties. L'expansion des centres de soins spécialisés accélère l'adoption. Dans l'ensemble, ce segment devrait croître rapidement.
• Par utilisateur final
Sur la base de l'utilisateur final, le marché européen des dispositifs d'ostomie est segmenté en centres chirurgicaux ambulatoires, hôpitaux, soins à domicile et autres. En 2025, le segment des hôpitaux a dominé la plus grande part du marché de 55,4 %, sous l'impulsion d'un apport élevé de patients pour les chirurgies d'ostomie et les soins postopératoires. Les hôpitaux offrent des soins complets, y compris l'éducation des patients, la sélection de produits et le soutien au suivi, ce qui favorise une forte demande de produits. Le segment bénéficie de systèmes d'approvisionnement avancés et d'achats en vrac. Les hôpitaux favorisent également l'adoption de nouvelles technologies telles que les systèmes à une et deux pièces. La prévalence croissante des affections colorectales et urinaires augmente l'utilisation. Les partenariats avec les fabricants assurent un approvisionnement uniforme. Des lignes directrices cliniques recommandant les meilleurs dispositifs de classe appuient l'adoption de l'hôpital. Les recommandations des professionnels de la santé influencent la préférence des patients. Dans l'ensemble, les hôpitaux demeurent le segment principal des utilisateurs finaux.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 20,5 % entre 2026 et 2033, alimenté par la tendance croissante des soins postopératoires à domicile et de la préférence des patients pour une gestion indépendante. L'adoption des soins à domicile est appuyée par des consultations en télémédecine et la formation des soignants. Les patients bénéficient de produits faciles à utiliser et de l'accessibilité des fournitures par le biais de la vente au détail et en ligne. Une prise de conscience accrue des soins d'ostomie et du confort favorise la croissance du segment. Les innovations technologiques telles que les produits légers et discrets améliorent la convivialité. L'expansion des services de soins à domicile au niveau mondial soutient la demande. L'augmentation de la prévalence des maladies chroniques accélère l'adoption. Les systèmes de surveillance des soins à domicile complètent l'utilisation des produits. Le segment devrait croître rapidement au cours de la période de prévision.
Quelle région détient la plus grande part du marché européen des dispositifs d'ostomie
- Le marché européen des dispositifs d'ostomie devrait se développer à un TCAC important tout au long de la période de prévision, principalement grâce à des systèmes de santé robustes, à une sensibilisation accrue des patients et à des initiatives gouvernementales soutenant les soins postopératoires
- L'urbanisation et l'augmentation de l'incidence des maladies gastro-intestinales alimentent également la demande de solutions d'ostomie avancées dans les hôpitaux et les soins à domicile. En 2025, Coloplast a lancé des pochettes d'ostomie biodégradables en Allemagne et en France, offrant un confort et une durabilité améliorés, bien accueillis par les patients et les prestataires de soins de santé.
- La disponibilité de programmes de formation et de campagnes d'éducation des patients dans toute l'Europe a encore renforcé l'adoption
U.K. Europe Dispositifs d'ostomie Aperçu du marché
Le marché des appareils d'ostomie d'Europe du Royaume-Uni a dominé le marché européen des appareils d'ostomie d'Europe avec la plus grande part de revenus d'environ 38,7% en 2025, soutenue par des infrastructures de soins de santé avancées, une forte sensibilisation des patients et une forte présence de fabricants et de distributeurs de premier plan. Par exemple, le National Health Service (NHS) s'est associé à d'importants fabricants d'appareils d'ostomie en 2025 pour assurer un accès rapide aux pochettes et accessoires d'ostomie modernes pour les patients postopératoires. Les politiques gouvernementales de remboursement et les initiatives éducatives favorisant des soins d'ostomie adéquats ont grandement contribué à l'adoption de dispositifs modernes, à l'amélioration de la qualité de vie des patients et aux résultats postopératoires.
Allemagne Europe Dispositifs d'ostomie Aperçu du marché
Au cours de la période de prévision, le marché allemand des dispositifs d'ostomie devrait se développer à 8,3 % en raison de la sensibilisation accrue aux soins postopératoires appropriés et de la demande de solutions technologiquement avancées et adaptées aux patients. En 2025, B. Braun a introduit des produits d'ostomie spécialisés pour les patients âgés, offrant une meilleure protection de la peau et confort, ce qui a accéléré l'adoption du marché. L'accent mis sur l'innovation en matière de soins de santé, la robustesse des infrastructures hospitalières et l'augmentation de la population gériatrique contribuent à la croissance régulière du marché.
Quelles sont les meilleures entreprises du marché de la thérapie de remplacement hormonale
L'industrie des dispositifs d'ostomie est principalement dirigée par des entreprises bien établies, notamment :
• Groupe ConvaTec Plc (Royaume-Uni)
• Hollister Incorporated (États-Unis)
•B. Braun S.E. (Allemagne)
• Hollister Limited (Canada)
• Marlen Manufacturing & Supply, Inc. (États-Unis)
• Salts Healthcare Ltd. (Royaume-Uni)
•Nitto Denko Corporation (Japon)
• Medline Industries, Inc. (États-Unis)
•Flexicare Medical Ltd. (Royaume-Uni)
• StomaSense Inc. (États-Unis)
• Welland Medical Ltd. (Royaume-Uni)
•Omega Healthcare Ltd. (Inde)
Quels sont les derniers développements en Europe marché des dispositifs d'ostomie
- En juin 2021, Welland Medical Limited, un fournisseur de produits de soins d'ostomie, a lancé sa gamme de sachets d'ostomie Aurum Plus, offrant des options fermées, drainables et d'urostomie dans différentes tailles axées sur l'amélioration du confort et de la santé de la peau pour les ostomates
- En février 2024, Coloplast A/S a annoncé un partenariat de distribution avec Medline Industries afin d'accroître la disponibilité de sa gamme de produits de soins à l'ostomie aux États-Unis, en renforçant la portée du marché et l'accès aux soins aux patients.
- En mai 2024, Coloplast a obtenu l'autorisation de remboursement au Royaume-Uni pour le système de notification numérique des fuites de Heylo — la première solution mondiale assistée par capteur conçue pour détecter les fuites potentielles tôt — et a également élargi sa gamme d'ostomies SenSura Mio avec deux nouveaux produits, renforçant son pipeline d'innovation dans le cadre de sa stratégie Strive25
- En juillet 2024, Revel, une marque de soins à l'ostomie, a introduit son premier produit, "It" dans le sac, un lubrifiant désodorisant développé avec la technologie LiquiGlide pour créer des surfaces autolubrifiantes et glissantes qui améliorent la facilité d'utilisation et le contrôle des odeurs pour les ostomates
- En octobre 2024, Hollister Incorporated a lancé sa ligne avancée de barrière stomahésive, offrant une adhérence améliorée, un temps d'usure plus long et une protection accrue de la peau, répondant aux principales préoccupations des utilisateurs concernant les fuites et l'irritation péristomale
- En mai 2025, Salts Healthcare Ltd a conclu un contrat important avec NHS England pour la fourniture d'une gamme complète de produits de soins d'ostomie, y compris des pochettes, des barrières et des accessoires, dans l'ensemble du Royaume-Uni.
- En août 2025, Coloplast a fait état d'une forte croissance organique de son portefeuille SenSura Mio, les variantes de produits convexes et concaves entraînant des revenus dans toute l'Europe et aux États-Unis, mettant en évidence l'adoption soutenue du marché des produits d'ostomie de prochaine génération.
- En août 2025, l'analyse du marché mondial a révélé que les fabricants ont introduit entre 2023 et 2025 plus de 1 300 nouveaux produits de soin des stomates, y compris des sachets et accessoires de nouvelle génération avec des adhésifs hypoallergéniques, des filtres anti-odeur et des matériaux biodégradables pour améliorer le confort et la durabilité des patients.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











