



Segmentation du marché européen de la médecine du sport, par produits (produits de reconstruction corporelle, produits de soutien et de récupération corporelle), application (genou, hanche, épaule et coude, pied et cheville, main et poignet, dos et colonne vertébrale, et autres blessures), procédure (arthroscopie du genou, de la hanche, de l'épaule et du coude, du pied et de la cheville, de la main et du poignet, et autres), utilisateur final (hôpitaux, cliniques orthopédiques, centres de chirurgie ambulatoire, et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la médecine sportive en Europe
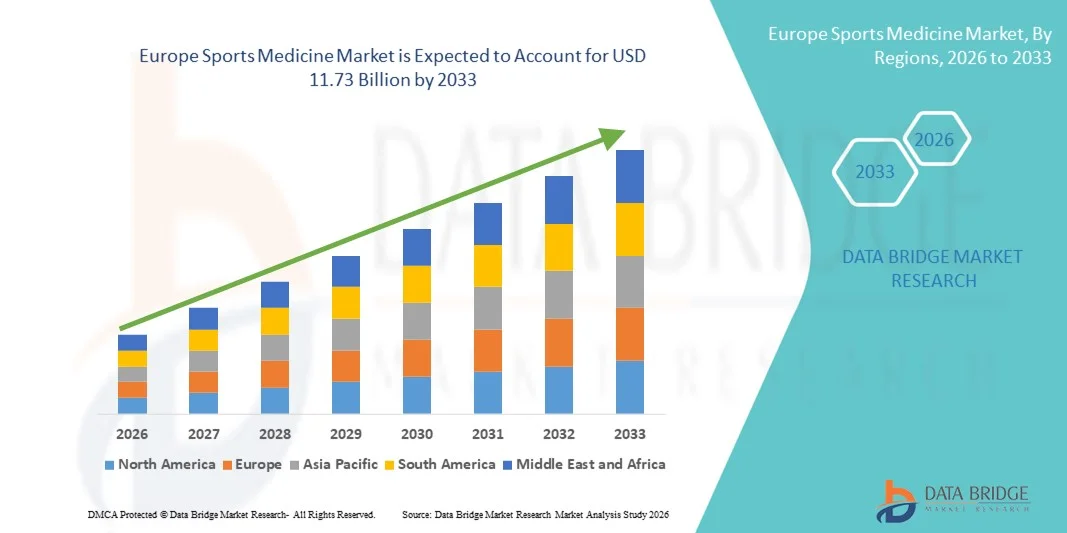
- Selon l'analyse de Data Bridge Market Research, la taille du marché de la médecine sportive en Europe a été évaluée à7,36 milliards de dollars en 2025et devrait atteindre11,73 milliards de dollars en 2033, à unTCAC de 6,00%pendant la période de prévision
- La croissance du marché est en grande partie due à l'augmentation de l'incidence des blessures liées au sport, à l'augmentation de la participation aux activités sportives professionnelles et récréatives et à la prise de conscience croissante de la condition physique et de la prévention des blessures dans les pays européens.
- De plus, les progrès réalisés dans les interventions chirurgicales peu invasives, les thérapies de médecine régénérative et la présence croissante de cliniques spécialisées dans les blessures sportives placent les solutions de médecine sportive comme une composante essentielle des soins orthopédiques et de réadaptation. Ces facteurs convergents accélèrent l'adoption de solutions innovantes de traitement et de récupération, stimulant ainsi de manière significative la croissance du marché régional.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):7,36 milliards de dollars
- Valeur marchande prévue (2033) :11,73 milliards de dollars
- Prévisions CAGR (2026-2033):6.00%
Quels sont les principaux marchés européens de la médecine sportive
- La médecine du sport, qui englobe des produits et des services de prévention, de diagnostic, de traitement et de réadaptation des blessures liées au sport, joue un rôle crucial dans le maintien des performances des athlètes et le soutien des modes de vie actifs dans toute l'Europe, avec des applications couvrant les hôpitaux, les cliniques orthopédiques, les centres de physiothérapie et les installations spécialisées de prévention des blessures sportives.
- La demande croissante de solutions de médecine sportive est principalement alimentée par l'incidence croissante de blessures sportives, la participation accrue aux sports professionnels et récréatifs et la sensibilisation accrue à la condition physique, à la prévention des blessures et aux options de rétablissement plus rapides pour tous les groupes d'âge.
- L'Allemagne a dominé le marché européen de la médecine du sport avec la plus grande part des revenus de 28,76 % en 2025, caractérisée par des infrastructures de soins de santé de pointe, une forte présence de fabricants d'appareils orthopédiques de premier plan et des taux élevés de participation au sport, le pays ayant été témoin d'une adoption substantielle de procédures peu invasives etthérapies régénérativesappuyé par des cadres de remboursement favorables
- Le Royaume-Uni devrait être le pays qui connaîtra la croissance la plus rapide sur le marché européen de la médecine du sport au cours de la période prévue en raison de l'augmentation des investissements dans les établissements de santé du sport, de l'augmentation des initiatives gouvernementales favorisant l'activité physique et de l'élargissement de l'accès aux services de réadaptation spécialisés.
- Le segment des produits de reconstruction corporelle a dominé le marché européen de la médecine du sport avec une part de marché de 41,9% en 2025, sous l'impulsion du volume élevé deréparation de ligament, l'arthroscopie et les procédures de reconstruction articulaire, ainsi que les progrès technologiques continus dans les implants et les dispositifs de fixation bioabsorbables
Rapport Portée et Europe Segmentation du marché de la médecine du sport
|
Attributs |
Europe Médecine sportive Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen de la médecine sportive
L'adoption croissante de thérapies régénératives et invasives
- Une tendance significative et accélérée sur le marché européen de la médecine sportive est l'adoption croissante de solutions de médecine régénératrice et de techniques chirurgicales minimalement invasives dans les milieux orthopédiques et sportifs. Cette convergence des produits biologiques et des technologies chirurgicales avancées améliore considérablement les résultats de récupération des patients et réduit les temps d'arrêt pour les athlètes
- Par exemple, les injections de plasma riche en plaquettes et les thérapies à base de cellules souches sont de plus en plus utilisées dans les grandes cliniques sportives européennes pour traiter les lésions ligamentaires et les troubles tendins, tandis que les procédures arthroscopiques sont largement adoptées pour accélérer la réadaptation et réduire les séjours hospitaliers.
- L'intégration des produits biologiques dans la médecine sportive permet d'améliorer la guérison des tissus, de réduire les complications postopératoires et d'améliorer la fonctionnalité articulaire à long terme. Par exemple, des dispositifs de fixation bioabsorbables et des systèmes de greffe avancés sont déployés pour soutenir la reconstruction du ligament et la réparation des tissus mous avec une précision accrue. En outre, les approches peu invasives offrent aux patients des délais de récupération plus courts et un risque d'infection plus faible, renforçant leur préférence chez les athlètes professionnels et amateurs.
- L'intégration transparente de technologies avancées d'imagerie, de robotique de réadaptation et de surveillance du rendement facilite la gestion complète des blessures dans le continuum de traitement. Grâce à des voies de soins coordonnées, les fournisseurs de soins de santé peuvent gérer le diagnostic, la chirurgie et la physiothérapie au sein de centres de médecine sportive spécialisés, créant ainsi une expérience de récupération simplifiée et axée sur les résultats
- Cette tendance vers des solutions de traitement améliorées sur le plan biologique et axées sur la technologie modifie fondamentalement les pratiques cliniques dans la gestion des blessures sportives. Par conséquent, des entreprises comme Smith+ Nephew développe des systèmes d'arthroscopie avancés et des solutions de réparation régénératives adaptées à l'évolution des besoins des athlètes et des patients en Europe
- La demande de thérapies régénératives innovantes et d'interventions peu invasives augmente rapidement dans les hôpitaux, les cliniques orthopédiques et les académies sportives, les systèmes de soins de santé privilégiant de plus en plus la récupération plus rapide, la réduction du fardeau hospitalier et l'amélioration des résultats en matière de mobilité à long terme
- La collaboration entre les fédérations sportives, les instituts de recherche et les fabricants d'instruments médicaux favorise l'innovation continue dans les instruments chirurgicaux, les biomatériaux et les technologies de réadaptation, renforçant ainsi la position de l'Europe en tant que plaque tournante de la médecine du sport
Europe Dynamique du marché de la médecine sportive
Chauffeur
Participation sportive croissante et incidence croissante des blessures musculosquelettiques
- La participation croissante aux ligues professionnelles, aux sports communautaires et aux activités de fitness dans les pays européens, associée à l'incidence croissante demusculosquelettiqueblessures, est un moteur important pour la demande accrue de produits et services de médecine sportive
- Par exemple, les initiatives nationales visant à promouvoir l'activité physique et les événements sportifs à grande échelle en Allemagne, en France et au Royaume-Uni ont entraîné une augmentation mesurable des lésions ligamentaires, des fractures et des conditions liées au tendon nécessitant des soins orthopédiques spécialisés. Ces stratégies des autorités sportives et des établissements de santé devraient stimuler la croissance du marché de la médecine du sport au cours de la période de prévision
- À mesure que la sensibilisation au diagnostic précoce et au traitement spécialisé s'améliore, les patients optent de plus en plus pour des programmes d'implants orthopédiques, d'appareils et de réadaptation avancés qui offrent une récupération plus rapide et plus efficace que les méthodes de traitement classiques.
- En outre, l'expansion de cliniques dédiées aux blessures sportives et de centres de réadaptation rend les soins spécialisés plus accessibles et place la médecine du sport comme une composante essentielle des systèmes de santé orthopédiques modernes à travers l'Europe
- L'accent mis sur l'optimisation des performances, les programmes de prévention des blessures et les schémas de physiothérapie structurés pour les athlètes d'élite et les populations actives vieillissantes propulse l'adoption de dispositifs chirurgicaux novateurs et de technologies de récupération. La collaboration croissante entre les organisations sportives et les fournisseurs de soins de santé contribue également à l'expansion du marché.
- La participation croissante de la population gériatrique aux programmes récréatifs de conditionnement physique et de bien-être augmente également la demande de services de reconstruction, de réparation des tissus mous et de réadaptation adaptés aux conditions musculosquelettiques liées à l'âge
- En outre, l'augmentation des investissements privés et des partenariats entre les prestataires de soins de santé et les clubs sportifs professionnels accélère la création de centres spécialisés en médecine du sport dans les grandes villes européennes.
Restriction/Défi
Coûts de traitement élevés et variabilité du remboursement dans les pays
- Les préoccupations liées au coût élevé des interventions chirurgicales avancées et des thérapies régénératives posent un défi important à l'expansion du marché en Europe. Comme de nombreuses interventions en médecine sportive impliquent des implants spécialisés et des produits biologiques, les frais de traitement peuvent être importants, créant des obstacles à l'accessibilité dans certaines régions.
- Par exemple, la variabilité des cadres de remboursement entre les pays d ' Europe occidentale et orientale a entraîné un accès incohérent des patients à des procédures arthroscopiques et régénératives avancées, limitant ainsi les taux d ' adoption uniformes dans la région.
- Pour améliorer l'accessibilité des patients, il est essentiel de remédier à ces disparités en matière de coûts et de remboursement par des politiques de couverture normalisées et des modèles de soins de santé fondés sur des valeurs. Des entreprises comme Arthrex mettent l'accent sur des systèmes chirurgicaux et des programmes de formation rentables pour favoriser une adoption plus large. En outre, des exigences réglementaires strictes pour les matériels médicaux et les produits biologiques peuvent prolonger les délais d'approbation et augmenter les coûts de conformité pour les fabricants opérant dans l'Union européenne
- Alors que l'innovation technologique continue de progresser, les contraintes budgétaires au sein des systèmes publics de soins de santé et la sensibilité aux prix dans les petites cliniques peuvent ralentir l'acquisition d'équipements et d'implants de médecine sportive haut de gamme
- Surmonter ces défis en améliorant l'harmonisation des remboursements, les stratégies d'optimisation des coûts et le renforcement des partenariats public-privé seront essentiels pour soutenir la croissance du marché à long terme dans le paysage européen de la médecine sportive
- La disponibilité limitée de chirurgiens orthopédiques qualifiés et de spécialistes de la réadaptation sportive dans certaines régions peut encore restreindre l'accès en temps opportun à des procédures avancées et à des soins spécialisés
- En outre, des exigences strictes en matière de surveillance après la mise sur le marché et l'évolution de la réglementation de l'UE en matière d'instruments médicaux peuvent accroître les charges administratives et les coûts opérationnels pour les fabricants, ce qui peut retarder les lancements de produits et les cycles d'innovation.
Comment le marché européen de la médecine sportive est-il segmenté
Le marché est segmenté en fonction des produits, de la demande, de la procédure et de l'utilisateur final.
- Par produits
Sur la base de produits, le marché européen de la médecine sportive est segmenté en produits de reconstruction corporelle et de soutien corporel et produits de récupération. Le segment des produits de reconstruction corporelle a dominé le marché avec la plus grande part des revenus de 41,9 % en 2025, en raison du volume élevé de réparations de ligaments, de reconstruction de tendons et de procédures de stabilisation conjointes dans les grands pays européens. Ces produits comprennent les implants, les dispositifs de fixation, les instruments d'arthroscopie et les greffons largement utilisés dans les chirurgies du genou et des épaules. La prévalence croissante des lésions du ligament croisé antérieur et des déchirures des poignets des rotateurs a considérablement augmenté la demande procédurale. Les implants bioabsorbables avancés et les systèmes chirurgicaux peu invasifs renforcent encore la croissance du segment. Une forte couverture de remboursement pour les chirurgies orthopédiques en Europe occidentale soutient également l'expansion des recettes.
Le segment des produits de soutien corporel et de récupération devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'accent croissant mis sur la gestion des blessures non chirurgicales et la réadaptation postopératoire. Ce segment comprend des appareillages, des vêtements de compression, des équipements de physiothérapie et des solutions de cryothérapie de plus en plus adoptées en milieu ambulatoire. La sensibilisation accrue des athlètes amateurs et des populations vieillissantes à la prévention des blessures contribue à la demande. Les progrès technologiques dans les appareils de soutien légers et ergonomiques améliorent la conformité et le confort des patients. L'expansion des programmes de réadaptation à domicile et des cliniques de physiothérapie sportive accélère encore la croissance. Une préférence accrue pour des solutions de récupération rentables par rapport aux solutions de remplacement chirurgicales favorise également l'adoption rapide.
- Par demande
Sur la base de l'application, le marché est segmenté en blessures au genou, à la hanche, à l'épaule et au coude, au pied et à la cheville, aux mains et au poignet, au dos et à la colonne vertébrale, et autres blessures. Le segment des genoux a dominé le marché européen de la médecine sportive en 2025, principalement en raison de l'incidence élevée de larmes ACL, de blessures au ménisque et de dommages au cartilage chez les athlètes et les personnes physiquement actives. Les blessures au genou comptent parmi les conditions sportives les plus fréquemment signalées dans les activités de football, de ski et de basketball. La disponibilité de techniques arthroscopiques avancées et d'implants spécialisés renforce encore ce segment. Des politiques de remboursement favorables dans des pays comme l'Allemagne et la France soutiennent des volumes élevés de procédures. L'augmentation de la participation aux sports à fort impact continue de soutenir la demande. L'innovation continue dans les technologies de reconstruction du genou améliore les résultats cliniques et les taux d'adoption.
Le segment des épaules et des coudes devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de la hausse des cas de blessures aux poignets des rotateurs et de ligaments liés aux sports de raquette et à l'entraînement en salle de sport. La participation croissante au tennis, au handball et aux activités de conditionnement physique contribue à la prévalence des blessures. Les progrès dans les procédures d'arthroscopie minimalement invasive améliorent les taux de succès du traitement. Une sensibilisation accrue au diagnostic précoce et à la physiothérapie ciblée alimente également la demande. Les spécialistes en médecine sportive adoptent de plus en plus des ancres biocomposites et des systèmes de réparation des tissus mous. L'élargissement des programmes de réadaptation pour la mobilité des membres supérieurs favorise l'expansion du segment.
- Par procédure
Sur la base de la procédure, le marché est segmenté en procédures d'arthroscopie du genou, procédures d'arthroscopie de la hanche, procédures d'arthroscopie des épaules et des coudes, procédures d'arthroscopie des pieds et des chevilles, procédures d'arthroscopie des mains et des poignets, etc. Le segment des procédures d'arthroscopie du genou a dominé le marché en 2025 en raison du grand nombre de chirurgies du genou peu invasives effectuées chaque année en Europe. L'arthroscopie permet de réduire les séjours à l'hôpital, d'accélérer les temps de récupération et de réduire les risques de complications par rapport aux opérations ouvertes. L'augmentation de la participation sportive des jeunes et des athlètes professionnels contribue à la croissance des procédures. Les améliorations technologiques des systèmes de visualisation et des instruments de précision améliorent l'efficacité chirurgicale. La présence de centres orthopédiques spécialisés dans toute l'Europe occidentale soutient une adoption élevée. Les progrès cliniques continus dans la reconstruction du ligament renforcent encore la dominance.
Le segment des procédures d'arthroscopie de la hanche devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation du diagnostic d'impingement fémoroacétabuleux et de larmes labrales. La prise de conscience croissante des techniques de préservation précoce de la hanche conduit à des volumes de procédures. L'amélioration des systèmes d'imagerie et de navigation chirurgicale améliore la précision du traitement. Une préférence croissante pour des interventions à la hanche minimalement invasives chez les patients plus jeunes favorise la croissance. L'expansion des centres chirurgicaux ambulatoires effectuant des procédures arthroscopiques accélère encore l'adoption. L'innovation technologique dans les ancrages de suture et les dispositifs de fixation renforce le potentiel du marché.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché européen de la médecine sportive est segmenté en hôpitaux, cliniques orthopédiques, centres chirurgicaux ambulatoires, etc. Le segment des hôpitaux a dominé le marché en 2025, appuyé par une infrastructure chirurgicale avancée et la disponibilité d'équipes de soins multidisciplinaires. Les hôpitaux effectuent un volume élevé d'interventions complexes de reconstruction et d'arthroscopie. De solides systèmes de remboursement dans les pays européens développés soutiennent davantage les traitements hospitaliers. L'accès à des installations d'imagerie avancée et de soins intensifs améliore les résultats du traitement. Un grand flux de patients pour les traumatismes et les blessures sportives assure une demande procédurale soutenue. Le financement public des soins de santé en Europe occidentale renforce la stabilité du segment.
Le segment des centres chirurgicaux ambulatoires (ASC) devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de la préférence croissante pour des interventions chirurgicales rentables et du même jour. Les CAA offrent des temps d'attente plus courts et des coûts d'intervention moins élevés que les hôpitaux. L'adoption croissante de techniques d'arthroscopie minimalement invasives favorise les consultations externes. L'amélioration de l'anesthésie et de la prise en charge de la douleur permet un écoulement sûr le même jour. La préférence croissante des patients pour des voies de traitement commodes augmente encore la demande. L'expansion des investissements privés dans le domaine des soins de santé en Europe accélère la création et l'utilisation des CCA.
Europe Marché de la médecine sportive Analyse régionale
- L'Allemagne a dominé le marché européen de la médecine du sport avec la plus grande part des revenus de 28,76 % en 2025, caractérisée par des infrastructures de soins de santé avancées, une forte présence de fabricants d'appareils orthopédiques de premier plan
- Les fournisseurs de soins de santé de toute la région accordent la priorité aux interventions peu invasives, aux thérapies régénératives et aux programmes de réadaptation structurés afin d'assurer un rétablissement plus rapide et des résultats fonctionnels améliorés pour les athlètes et les personnes actives.
- Cette large adoption s'appuie en outre sur des cadres de remboursement favorables, une sensibilisation croissante à la prévention des blessures et une augmentation des investissements dans des cliniques spécialisées pour les traumatismes sportifs, la mise en place de solutions de médecine sportive comme composante essentielle des soins orthopédiques et de réadaptation modernes dans toute l'Europe
Le marché allemand de la médecine sportive
Le marché allemand de la médecine sportive a enregistré la plus grande part des revenus en 2025 en Europe, alimentée par des infrastructures de soins de santé avancées et une forte participation aux sports organisés et récréatifs. Les fournisseurs de soins de santé accordent de plus en plus de priorité aux interventions orthopédiques et aux thérapies régénératives peu invasives pour améliorer les résultats de récupération et réduire le temps d'hospitalisation. Le nombre croissant de cas de blessures sportives, en particulier de blessures au genou et à l'épaule, entraîne la demande de dispositifs d'arthroscopie et d'implants de reconstruction. De plus, de solides cadres de remboursement et la présence de fabricants d'instruments médicaux de premier plan contribuent de façon significative à l'expansion du marché.
France Médecine sportive Aperçu du marché
Le marché français de la médecine sportive devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de la participation sportive et de la sensibilisation à la prévention des blessures et à la réadaptation. L'expansion de cliniques sportives spécialisées et de centres de physiothérapie favorise l'adoption de produits de soutien et de récupération avancés. Les dispensateurs de soins français mettent également l'accent sur le diagnostic précoce et les approches de traitement minimalement invasives. La région connaît une croissance régulière dans les hôpitaux et les services ambulatoires, les solutions de médecine sportive étant intégrées dans les établissements de santé publics et privés.
U.K. Aperçu du marché de la médecine sportive
Le marché de la médecine sportive au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'accent croissant mis sur la condition physique et les programmes sportifs structurés. De plus, l'augmentation des cas de blessures musculo-squelettiques chez les athlètes et les populations actives vieillissantes encourage la demande d'implants orthopédiques avancés et de services de réadaptation. La culture sportive bien établie du pays et l'augmentation des investissements dans les infrastructures de santé sportives devraient continuer à stimuler la croissance du marché.
Italie Sports Médecine Marché Insight
Le marché italien de la médecine sportive devrait se développer à un TCAC considérable pendant la période de prévision, alimenté par une sensibilisation accrue aux traitements orthopédiques avancés et aux thérapies de réadaptation. L'Italie a développé un réseau hospitalier et l'adoption croissante de procédures arthroscopiques favorise la demande de produits de reconstruction corporelle. L'intégration des dispositifs de fixation novateurs et des produits biologiques dans la pratique clinique devient de plus en plus courante. L'augmentation de la participation au football et aux sports d'hiver soutient également le volume des procédures et l'expansion du marché.
Quelles sont les meilleures entreprises en Europe sur le marché de la médecine sportive
L'industrie européenne de la médecine du sport est principalement dirigée par des entreprises bien établies, notamment:
- Autres Néphéw(Royaume-Uni)
- Stryker (États-Unis)
- Biomet de Zimmer(États-Unis)
- Médtronic(Irlande)
- CONMED Corporation (États-Unis)
- KARL STORZ SE & Co. KG (Allemagne)
- DJO LLC (États-Unis)
- Breg, Inc. (États-Unis)
- Össur hf (Islande)
- Bauerfeind AG(Allemagne)
- Thuasne(France)
- EOS imagerie SA (France)
- BoneSupport AB (Suède)
- Biocomposites Ltd (Royaume-Uni)
- Ottobock SE & Co. KGaA (Allemagne)
- LimaCorporate S.p.A (Italie)
- RTI Surgical Holdings, Inc. (États-Unis)
- Performance Health, LLC (États-Unis)
- Solutions MediTech (Royaume-Uni)
Quelles sont les évolutions récentes en Europe Le marché de la médecine sportive
- En octobre 2025, la première Conférence internationale sur la médecine du sport (IC-SM 2025) s'est tenue avec succès au Kosovo, réunissant des experts européens de premier plan et un échange de connaissances sur la prévention des blessures, le traitement et la médecine du sport.
- En septembre 2025, Sportklinik Hellersen, en Allemagne, a souligné les progrès de la médecine sportive d'élite dans le cadre de la candidature olympique Rhin-Ruhr, soulignant comment l'expertise médicale au niveau olympique profite à une population plus large de patients avec des approches de traitement de pointe
- En mai 2025, Citius Retreats a annoncé les débuts des retraites de médecine sportive et de bien-être dirigées par un médecin en Europe à Six Senses Ibiza, élargissant les programmes holistiques de réadaptation et de performance qui intègrent les soins médicaux, la physiothérapie et la prévention des blessures pour les athlètes et les personnes actives
- En juin 2024, la Commission européenne a officiellement reconnu la médecine du sport comme une spécialité médicale complète, permettant de reconnaître officiellement les qualifications en médecine du sport dans tous les États membres de l'UE, de renforcer la mobilité professionnelle et de normaliser la formation des spécialistes dans toute l'Europe.
- En mars 2023, l'UPMC a achevé l'acquisition de la célèbre clinique de chirurgie sportive de Dublin, élargissant de façon significative son réseau européen de médecine sportive et améliorant l'accès aux services orthopédiques et de soins de santé avancés en Irlande
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











