



Europe Segmentation du marché de la réalité virtuelle, par composant (logiciel et logiciel), type d'appareil (écrans de montage, projecteurs et murs d'affichage, et dispositifs de gestualisation), technologie (fichier immersif, semi-immersif et non immersif) et application (espace aérien et défense, commercial, consommateur, entreprise, soins de santé et autres applications) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la réalité virtuelle en Europe
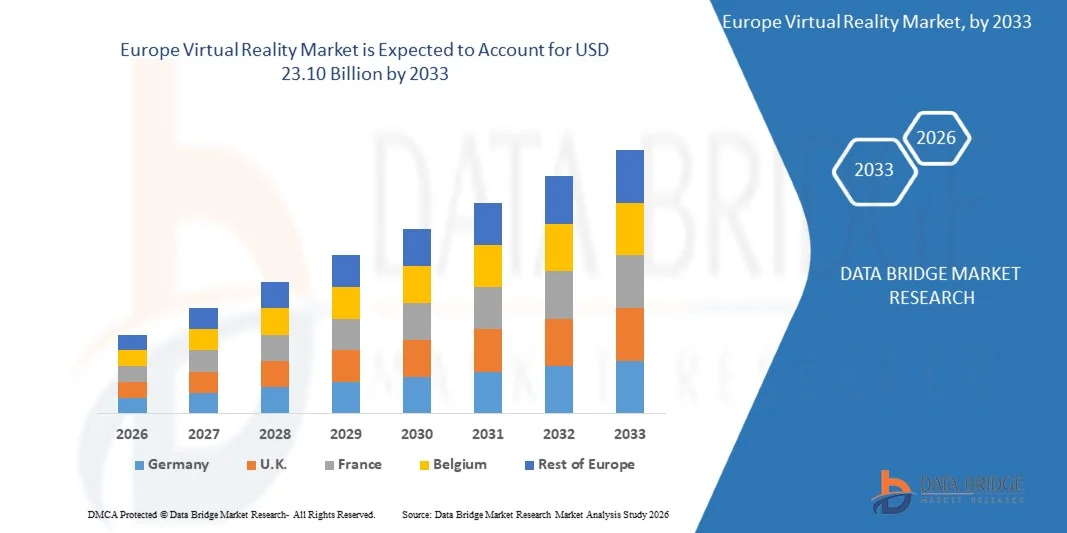
- Selon l'analyse de Data Bridge Market Research, le marché de la réalité virtuelle en Europe a été valorisé par7,60 milliards de dollars en 2025et devrait atteindre23,10 milliards de dollars en 2033, croissance à unTCAC de 15,00 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante d'expériences numériques immersives, de l'adoption croissante de technologies de réalité virtuelle dans les applications commerciales et de consommation, de l'augmentation des investissements dans les infrastructures de réalité élargie et de l'utilisation croissante de la réalité virtuelle pour la formation, la simulation, le divertissement, les soins de santé, l'éducation et les applications d'entreprise.
- L'accent de plus en plus mis sur la transformation numérique, associé à la disponibilité croissante d'écrans à la tête, de technologies de suivi des mouvements et de solutions logicielles immersives, encourage les entreprises et les consommateurs de toute l'Europe à adopter des solutions de réalité virtuelle. Ces technologies permettent une formation interactive, une simulation réaliste, une collaboration à distance, des expériences de produits virtuels et un divertissement amélioré, favorisant l'adoption plus large de la réalité virtuelle dans plusieurs industries.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 7,60 milliards de dollars
- Valeur marchande prévue (2033) : 23,10 milliards de dollars
- Prévisions CAGR (2026-2033): 15.00%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché européen de la réalité virtuelle
- Le matériel dominait le marché de la réalité virtuelle en Europe, représentant 35,51 % de la part de marché en 2025, soutenu par une forte demande d'écrans montés sur la tête, de capteurs, de systèmes de suivi et d'autres équipements de VR utilisés dans les applications de consommation, commerciale et d'entreprise.
- Le contenu devrait être le segment composant qui connaît la croissance la plus rapide sur le marché de la réalité virtuelle en Europe au cours de la période de prévision 2026-2033, en raison de la demande croissante de jeux immersifs, de divertissements, d'éducation, de formation et d'expériences numériques interactives.
- Le secteur du jeu et du divertissement a dominé le marché de la réalité virtuelle en Europe, représentant environ 36,8% de la part de marché en 2025, soutenu par une base de jeux importante, l'adoption croissante par les consommateurs de casques VR et la demande croissante d'expériences de divertissement immersives.
- Le secteur de l'éducation et de la formation devrait enregistrer une forte croissance au cours de la période de prévision 2026-2033, grâce à l'adoption croissante de simulations immersives, d'environnements de formation virtuels, de programmes de perfectionnement des compétences et d'applications d'apprentissage interactives.
- Le segment autonome des casques VR a dominé le marché de la réalité virtuelle en Europe, représentant environ 54,5 % de la part de marché en 2025, soutenu par leur portabilité, leurs capacités de traitement intégrées, leur facilité d'utilisation et leur adoption croissante par les consommateurs.
- On s'attend à ce que le segment de la technologie semi-immersive enregistre une croissance importante au cours de la période de prévision 2026-2033, soutenue par une demande croissante d'expériences hautement interactives et réalistes dans les domaines du jeu, des soins de santé, de l'éducation, de la formation et des applications pour les entreprises.
- Le segment des applications grand public représentait 43,5 % de la part de marché en 2025, soutenue par l'adoption croissante de la réalité virtuelle pour le jeu, le divertissement, les expériences sociales et d'autres applications axées sur le consommateur.
Rapport Portée et Europe Segmentation du marché de la réalité virtuelle
|
Attributs |
Europe Réalité virtuelle Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché européen de la réalité virtuelle
- Les développeurs de réalité virtuelle s'intègrent de plus en plusintelligence artificielle, l'informatique spatiale et les technologies 3D avancées pour créer des expériences immersives plus réalistes, interactives et personnalisées à travers le divertissement, le jeu, l'éducation, les soins de santé, la formation et les applications d'entreprise.
- Par exemple, en juin 2025, Apple a introduit VisionOS 26 pour Apple Vision Pro, ajoutant des scènes spatiales alimentées par l'IA, des Personas plus réalistes, des widgets spatiaux, des expériences spatiales partagées et de nouvelles API d'entreprise pour les applications à travers la conception, la formation, les ventes et l'éducation.
- L'intégration croissante de l'intelligence artificielle aux plateformes de réalité virtuelle et spatiale permet d'améliorer les environnements numériques, la création de contenu et les expériences personnalisées des utilisateurs dans les applications de consommation et d'entreprise.
- Par exemple, en mars 2025, Apple a introduit des fonctionnalités Apple Intelligence pour Apple Vision Pro via visionOS 2.4, y compris des outils d'écriture, Image Playground, Genmoji et Spatial Gallery, élargissant l'utilisation de l'IA et du contenu spatial dans des environnements informatiques immersifs.
- Les développeurs de VR se concentrent également sur les écrans avancés, l'amélioration du suivi, l'interaction spatiale et le matériel plus confortable pour améliorer l'immersion et soutenir l'utilisation de longue durée à travers les jeux, la formation professionnelle, les soins de santé et les applications d'entreprise.
- Par exemple, en octobre 2025, Apple a introduit un Apple Vision Pro amélioré avec la puce M5 et la bande de double tricot, améliorant le rendu de l'écran, la durée de vie de la batterie, les taux de rafraîchissement, le confort et les flux de travail alimentés par l'IA. Le système utilise plusieurs caméras et capteurs pour soutenir l'interaction spatiale en temps réel.
- Alors que la transformation numérique met de plus en plus l'accent sur la collaboration immersive, la simulation, la formation virtuelle et les expériences numériques interactives, le développement de la réalité virtuelle européenne avec l'intégration de l'intelligence artificielle, l'informatique spatiale, les écrans avancés et les capacités axées sur l'entreprise devrait se poursuivre, ce qui favoriserait une adoption plus large des applications commerciales et de consommation.
Quels sont les principaux moteurs du marché européen de la réalité virtuelle
- La demande croissante de divertissement immersif, de jeux interactifs, de formation virtuelle, de simulation et de collaboration numérique augmente l'adoption de la réalité virtuelle européenne dans les applications commerciales et de consommation.
- Par exemple, en juin 2025, Apple a introduit de nouvelles capacités d'entreprise pour Apple Vision Pro conçues pour soutenir les flux de travail dans la conception, la formation, les ventes et l'éducation, y compris le partage d'appareils d'équipe et les API axées sur l'entreprise.
- Les entreprises technologiques et les développeurs de VR intègrent de plus en plus l'intelligence artificielle, la vision informatique, le suivi oculaire, le suivi manuel et l'informatique spatiale pour améliorer l'interaction avec les environnements virtuels et permettre des expériences utilisateur plus naturelles.
- Par exemple, en juin 2025, Apple a introduit de nouvelles capacités spatiales-scènes qui utilisent un algorithme d'IA génératif et la profondeur de calcul pour créer la profondeur de vie et de multiples perspectives à partir de photographies, démontrant l'intégration croissante de l'IA dans les expériences immersives.
- L'expansion des applications de la RV dans les domaines des soins de santé, de l'éducation, de la formation en entreprise, de la visualisation des produits, du divertissement et de la simulation professionnelle favorise l'adoption du marché en augmentant les cas d'utilisation pratique des technologies immersives.
- Par exemple, en octobre 2025, Apple a mis en avant les applications d'entreprise de Vision Pro dans des domaines tels que la conception, l'éducation, les soins de santé, les ventes et la formation pilote, démontrant l'expansion de l'informatique spatiale au-delà des jeux et des divertissements.
Quels sont les facteurs qui entravent la croissance du marché européen de la réalité virtuelle
- La réalité virtuelle de l'Europe fait face à des défis techniques et économiques liés aux coûts matériels élevés, à la disponibilité limitée de contenus immersifs spécialisés, au confort des appareils, au mal du mouvement, aux considérations de confidentialité et à la complexité associée au développement et au déploiement d'applications VR.
- Par exemple, en octobre 2025, Apple a mis à jour le prix d'Apple Vision Pro avec M5 à US$ 3 499, ce qui illustre le coût initial relativement élevé associé au matériel avancé de calcul spatial par rapport à l'électronique de consommation classique.
- Ces exigences techniques peuvent accroître la complexité du déploiement parce que les systèmes VR avancés nécessitent des processeurs, des caméras, des capteurs, des logiciels spécialisés et une connectivité fiable pour offrir des expériences immersives réactives et réalistes.
- Par exemple, en octobre 2025, Apple a déclaré que Vision Pro utilise 12 caméras, cinq capteurs et six microphones, avec les entrées de traitement de puces R1 pour offrir une vue en temps réel de l'environnement environnant, démontrant la complexité matérielle requise pour des expériences spatiales avancées.
- L'utilisation prolongée d'écrans montés sur la tête peut également créer des préoccupations liées au confort, à l'ergonomie, au mal du mouvement et à la fatigue des utilisateurs, ce qui peut affecter la durée et la fréquence de l'utilisation des VR dans les applications de consommation et professionnelles.
- Par exemple, en octobre 2025, Apple a introduit le Dual Knit Band avec la Vision Pro améliorée spécifiquement parallèlement à l'amélioration du confort, tout en soulignant les performances de batterie plus longues et les capacités d'affichage améliorées pour une utilisation prolongée.
Comment le marché européen de la réalité virtuelle est-il segmenté
Le marché de la réalité virtuelle en Europe est segmenté en fonction des composants, du type d'appareil, de la technologie et de l'application.
- Par composante
Sur la base de la composante, le marché de la réalité virtuelle en Europe est segmenté en matériel et logiciels. Le segment du matériel dominait le marché avec une part de 35,51 % en 2025, soutenue par une demande croissante d'écrans montés sur la tête, de capteurs, de contrôleurs, de systèmes de suivi et d'autres équipements de VR pour les applications de consommation, commerciales et d'entreprise. Les progrès dans la qualité de l'affichage, les capacités de traitement, le suivi des mouvements et l'ergonomie des appareils améliorent les performances et la facilité d'utilisation du matériel VR. L'adoption croissante de technologies immersives dans les domaines du jeu, du divertissement, des soins de santé, de l'éducation et de l'entreprise soutient la demande de matériel de VR de pointe.
Le segment des logiciels devrait enregistrer la croissance la plus rapide à un TCAC de 16,2 % de 2026 à 2033, en raison de la demande croissante d'applications immersives, de simulations virtuelles, de contenu interactif et de plateformes VR d'entreprise. Les progrès de l'intelligence artificielle, de l'informatique spatiale, des environnements 3D en temps réel et des technologies basées sur le cloud permettent des expériences VR plus réactives et personnalisées. L'utilisation croissante des logiciels VR pour les soins de santé, l'éducation, la formation des employés, la visualisation des produits et la collaboration à distance soutient l'expansion des solutions logicielles dans toute l'Europe.
- Par type de périphérique
Sur la base du type d'appareil, le marché de la réalité virtuelle en Europe est segmenté en écrans à tête, projecteurs et murs d'affichage, et dispositifs de suivi des gestes. Le segment des écrans montés sur la tête a dominé le marché avec une part de 54,5 % en 2025, soutenue par l'adoption croissante de casques VR autonomes et connectés à travers les jeux, le divertissement, la formation, les soins de santé et les applications éducatives. L'amélioration de la résolution d'affichage, des performances de traitement, du champ de vision, des capacités de suivi et du confort des appareils améliore l'expérience utilisateur. La disponibilité croissante de casques de réalité virtuelle axés sur les consommateurs et les entreprises appuie encore davantage la croissance du segment.
Le segment des dispositifs de suivi des gestes devrait enregistrer la croissance la plus rapide à un TCAC de 17,1 % entre 2026 et 2033, en raison de la demande croissante d'interactions naturelles et intuitives dans des environnements immersifs. Les progrès dans le suivi manuel, le suivi corporel, le suivi oculaire, la vision informatique et les technologies de détection des mouvements permettent aux utilisateurs d'interagir avec des environnements virtuels sans compter uniquement sur des contrôleurs traditionnels. L'augmentation des applications dans les domaines des soins de santé, du jeu, de la formation, de l'éducation et de l'entreprise favorise l'adoption de technologies de suivi des gestes.
- Par technologie
Sur la base de la technologie, le marché européen de la réalité virtuelle est segmenté en un marché totalement immersif, semi immersif et non immersif. Le segment entièrement immersif a dominé le marché en 2025, soutenu par une demande croissante d'expériences virtuelles hautement réalistes dans les domaines du jeu, du divertissement, de la simulation, de la formation et des applications de soins de santé. Les écrans montés sur la tête, le suivi des mouvements, l'audio spatial et les commandes interactives permettent aux utilisateurs de vivre des environnements simulés numériquement avec plus de réalisme et d'engagement. L'augmentation des investissements dans le contenu immersif et le matériel de VR avancé favorisent l'adoption de technologies entièrement immersive.
Le segment semi-immersif devrait enregistrer la croissance la plus rapide à un TCAC de 15,8% de 2026 à 2033, en raison de l'adoption croissante de la formation basée sur la simulation dans les applications industrielles, éducatives, de santé, d'ingénierie et de défense. Les systèmes semi-immersifs fournissent des environnements virtuels interactifs tout en soutenant un déploiement contrôlé et une formation rentable par rapport aux installations immersives très complexes. La demande croissante de simulation professionnelle, de formation technique et d'environnements d'apprentissage virtuel favorise l'expansion du segment.
- Par demande
Sur la base de l'application, le marché de la réalité virtuelle en Europe est segmenté en aérospatiale et défense, commercial, consommateur, entreprise, soins de santé et autres applications. Le segment des consommateurs a dominé le marché avec une part de 43,5 % en 2025, soutenue par une demande croissante de jeux, de divertissements, d'expériences sociales et de contenus numériques interactifs. L'adoption croissante de casques VR autonomes, l'expansion des bibliothèques de contenu VR et l'amélioration des graphiques, du suivi des mouvements et des interfaces utilisateur améliorent l'engagement des consommateurs. L'augmentation de la disponibilité d'appareils de RV abordables et conviviaux favorise l'adoption dans l'ensemble des consommateurs européens.
Le secteur des soins de santé devrait enregistrer la croissance la plus rapide à un TCAC de 17,5 % de 2026 à 2033, en raison de l'utilisation croissante de la RV pour la formation médicale, la simulation chirurgicale, la réadaptation, la thérapie, la gestion de la douleur et l'éducation des patients. Les technologies VR permettent aux professionnels de la santé et aux patients d'accéder à des environnements virtuels contrôlés et interactifs pour la formation et les applications thérapeutiques. La numérisation croissante des services de santé et l'adoption croissante de technologies immersives à des fins cliniques et éducatives favorisent la croissance des segments.
Quelle région détient la plus grande part du marché européen de la réalité virtuelle
- L'Europe occidentale a dominé le marché de la réalité virtuelle en Europe avec la plus grande part des revenus de 35,7 % en 2025, soutenue par l'adoption de technologies de réalité virtuelle, l'infrastructure numérique avancée, l'augmentation des investissements dans les technologies immersives et l'utilisation croissante de la réalité virtuelle dans les domaines du jeu, du divertissement, des soins de santé, de l'éducation et des applications pour les entreprises
- La région bénéficie également d'écosystèmes technologiques établis, de l'adoption croissante d'écrans montés à la tête, de solutions logicielles de pointe en matière de RV et de la demande croissante de formation et de simulation immersive. L'augmentation des investissements dans l'informatique spatiale, l'intelligence artificielle et les technologies de la réalité élargie soutient davantage le développement du marché de la réalité virtuelle en Europe.
Europe Réalité virtuelle Aperçu du marché
Le marché européen de la réalité virtuelle connaît une forte croissance en raison de l'adoption croissante de technologies immersives dans les domaines du jeu, du divertissement, de la santé, de l'éducation, de l'entreprise et des applications industrielles. La demande croissante de formation virtuelle, de simulation, d'expériences numériques interactives et de solutions de calcul spatial soutient l'expansion du marché. En outre, l'augmentation des investissements dans les écrans à tête avancée, les logiciels VR, l'intelligence artificielle et le contenu immersif accélèrent l'adoption de solutions de réalité virtuelle dans toute l'Europe.
Quelles sont les meilleures entreprises en Europe
L'industrie de la réalité virtuelle en Europe est principalement dirigée par des entreprises bien établies, notamment :
- Meta Platforms, Inc. (États-Unis)
- Société du groupe Sony (Japon)
- Microsoft Corporation (États-Unis)
- Alphabet Inc. (États-Unis)
- Apple Inc. (États-Unis)
- HTC Corporation (Taiwan)
- Samsung Electronics Co., Ltd. (Corée du Sud)
- Lenovo Group Limited (Chine)
- DPVR (Chine)
- Varjo Technologies Oy (Finlande)
- Pico Technology Co., Ltd. (Chine)
- Robotique immersive (Royaume-Uni)
- Unity Software Inc. (États-Unis)
- NVIDIA Corporation (États-Unis)
- Qualcomm Incorporated (États-Unis)
- Autodesk, Inc. (États-Unis)
- EON Reality, Inc. (États-Unis)
- Virtalis Holdings Limited (Royaume-Uni)
- Ultraleap Ltd. (Royaume-Uni)
- VRgineers, Inc. (République tchèque)
Quels sont les derniers développements en Europe Virtual Reality Market
- En mars 2025, Apple a introduit des fonctionnalités Apple Intelligence pour Apple Vision Pro via visionOS 2.4, y compris des outils d'écriture, Image Playground, Genmoji, et la Galerie spatiale. La mise à jour a élargi l'utilisation de l'intelligence artificielle au sein de la plateforme de calcul spatial d'Apple et fourni aux utilisateurs de nouveaux outils pour créer et interagir avec le contenu immersif. Le développement souligne l'intégration croissante des capacités d'IA dans les technologies de réalité virtuelle et spatiale.
- En juin 2025, Apple a introduit VisionOS 26 pour Apple Vision Pro, ajoutant des scènes spatiales alimentées par l'IA, des Personas plus réalistes, des widgets spatiaux, des expériences spatiales partagées et de nouvelles API d'entreprise. La mise à jour a élargi les capacités pour le contenu immersif, la collaboration, la formation et les applications d'entreprise. Le développement souligne l'intégration croissante de l'intelligence artificielle et des technologies de l'informatique spatiale dans les écosystèmes de réalité virtuelle.
- En octobre 2025, Apple a introduit une Apple Vision Pro améliorée avec la puce M5 et une nouvelle bande de double tricot. L'appareil mis à jour offre un meilleur rendu de l'affichage, des taux de rafraîchissement plus élevés, une meilleure performance de la batterie et un meilleur confort de port. Le développement met en évidence la poursuite de l'innovation matérielle axée sur l'amélioration de la performance, de la convivialité et des expériences immersives dans les applications de réalité virtuelle et spatiale.
- En juin 2025, Meta a élargi son écosystème de réalité virtuelle et mixte grâce à des mises à jour de Meta Quest et de sa plateforme Horizon, soutenant des améliorations dans les expériences immersives, l'interaction sociale et les capacités informatiques spatiales. L'entreprise a poursuivi le développement d'applications et de fonctionnalités matérielles destinées au jeu, au divertissement et à une utilisation plus large des consommateurs. Le développement met en évidence la poursuite des investissements dans les plateformes de RV et les expériences numériques immersives.
- En février 2025, Sony Interactive Entertainment a poursuivi l'expansion de l'écosystème PlayStation VR2 par le biais de nouveaux jeux, contenus et plate-forme de support pour son casque de réalité virtuelle. L'expansion favorise une plus grande disponibilité des expériences de jeu immersifs et renforce le rôle du matériel et du contenu VR dans le secteur du divertissement. Le développement met en évidence la demande continue de jeux de haute qualité et d'applications immersives pour les consommateurs.
- En mars 2025, NVIDIA a continué de faire progresser les technologies qui soutiennent l'intelligence artificielle, la simulation et l'informatique spatiale par le biais de ses plateformes de traitement graphique et de logiciels. Les technologies de l'entreprise permettent aux développeurs et aux entreprises de créer des environnements numériques réalistes, des simulations et des applications immersives compatibles avec l'IA. Le développement met en évidence la convergence croissante des technologies de l'intelligence artificielle, de l'informatique accélérée, de la simulation et de la réalité virtuelle.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE
1.4 MONNAIE ET TARIFS
1.5 LIMITATIONS
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 PORTÉE GÉOGRAPHIQUE
2,3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED DBMR
2.5 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.6 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.7 ANALYSE DES PARTS DES FOURNISSEURS
2.8 MODÉLISATION MULTIVARIÉE
2.9 COURBE DE CHRONOLOGIE DES COMPOSANTS
2.1 GRILLE DE COUVERTURE VERTICALE DU MARCHÉ
2.11 SOURCES SECONDAIRES
2.12 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
5 TENDANCES DU MARCHÉ
6 LISTE DES MEILLEURS CONCURRENTS À TRAVERS LE MONDE
7 RÉGLEMENTATION ET POLITIQUE
8 RÉSUMÉ RÉGIONAL
9 APERÇU DU MARCHÉ
9.1 PILOTES
9.1.1 DEMANDE CROISSANTE DE HMD DANS L'INDUSTRIE DU JEU ET DU DIVERTISSEMENT
9.1.2 INVESTISSEMENT ÉLEVÉ SUR LE MARCHÉ DE LA VR
9.1.3 DEMANDE CROISSANTE DE TECHNOLOGIE VR EN RAISON DE LA PANDÉMIE DE COVID-19
9.1.4 DISPONIBILITÉ D'APPAREILS DE RÉALITÉ VIRTUELLE ABORDABLES
9.1.5 INTÉRÊT CROISSANT DES GRANDES ENTREPRISES TECHNOLOGIQUES
9.1.6 AUGMENTATION DE LA PÉNÉTRATION DES SMARTPHONES ET DES SERVICES INTERNET
9.2 RESTRICTIONS
9.2.1 MANQUE DE CONCEPTION EFFICACE DE L'EXPÉRIENCE UTILISATEUR
9.2.2 PRÉOCCUPATIONS DE SANTÉ CHEZ LES UTILISATEURS
9.2.3 RALENTISSEMENT ÉCONOMIQUE EN EUROPE
9.3 OPPORTUNITÉS
9.3.1 DÉPLOIEMENT ACCRU DE LA TECHNOLOGIE DE RÉALITÉ VIRTUELLE DANS LES SECTEURS DE L'AÉROSPATIALE ET DE LA DÉFENSE, DE L'ARCHITECTURE ET DE LA PLANIFICATION
9.3.2 PÉNÉTRATION ACCRUE DE LA VR DANS LE SECTEUR DE LA SANTÉ
9.3.3 AUGMENTATION DE DIVERSES DÉCISIONS STRATÉGIQUES TELLES QUE LE PARTENARIAT ET L'ACQUISITION
9.3.4 DÉVELOPPEMENT DE MATÉRIEL AVEC DES VITESSES DE TRAITEMENT PLUS RAPIDES
9.4 DÉFIS
9.4.1 RISQUES ET MENACES ÉMERGENTS POUR L'INTÉGRITÉ DES DONNÉES
9.4.2 DÉVELOPPEMENT D'UN SYSTÈME DE RÉALITÉ VIRTUELLE CONVIVIAL
10 MARCHÉS EUROPÉENS DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE
10.1 APERÇU
10.2 MATÉRIEL
10.2.1 ÉCRANS ET PROJECTEURS
10.2.2 RESPONSABLE DU TRAITEMENT ET SOUS-TRAITANT
10.2.3 SUIVI DE POSITION
10.2.4 CAMÉRAS
10.2.5 AUTRES
10.3 LOGICIEL
10.3.1 CRÉATION DE CONTENU VR
10.3.2 KITS DE DÉVELOPPEMENT LOGICIEL
10.3.3 SERVICES BASÉS SUR LE CLOUD
11 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR TYPE D'APPAREIL
11.1 APERÇU
11.2 VISIOCASQUES
11.3 PROJECTEURS ET MURS D'AFFICHAGE
11.4 DISPOSITIFS DE SUIVI DES GESTES
12 MARCHÉS EUROPÉENS DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE
12.1 APERÇU
12.2 ENTIÈREMENT IMMERSIF
12.3 NON IMMERSIF
12.4 SEMI IMMERSIF
13 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR SECTEUR VERTICAL
13.1 APERÇU
13.2 DIVERTISSEMENT ET MÉDIAS
13.2.1 DIVERTISSEMENT ET MÉDIAS, PAR TECHNOLOGIE
13.2.1.1 ENTIÈREMENT IMMERSIF
13.2.1.2 NON IMMERSIF
13.2.1.3 SEMI-IMMERSIF
13.2.2 DIVERTISSEMENT ET MÉDIAS, PAR APPLICATION
13.2.2.1 JEU
13.2.2.2 DIFFUSION
13.2.2.3 ANIMATION
13.2.2.4 CARACTÈRE
13.2.2.5 DESSIN ANIMÉ
13.2.2.6 MUSIQUE
13.2.2.7 MODE
13.3 SOINS DE SANTÉ
13.3.1 SOINS DE SANTÉ, PAR TYPE
13.3.1.1 CHIRURGIE
13.3.1.2 GESTION DES SOINS AUX PATIENTS
13.3.1.3 GESTION DE LA CONDITION PHYSIQUE
13.3.1.4 GESTION DE LA PHARMACIE
13.3.2 SOINS DE SANTÉ, PAR TECHNOLOGIE
13.3.2.1 ENTIÈREMENT IMMERSIF
13.3.2.2 NON IMMERSIF
13.3.2.3 SEMI-IMMERSIF
13.4 INDUSTRIEL
13.4.1 ENTIÈREMENT IMMERSIF
13.4.2 NON IMMERSIF
13.4.3 SEMI-IMMERSIF
13.5 COMMERCIAL
13.5.1 COMMERCIAL, PAR TYPE
13.5.1.1 COMMERCE DE DÉTAIL ET COMMERCE ÉLECTRONIQUE
13.5.1.2 VOYAGES ET TOURISME
13.5.1.3 PUBLICITÉ
13.5.2 COMMERCIAL, PAR TECHNOLOGIE
13.5.2.1 ENTIÈREMENT IMMERSIF
13.5.2.2 NON IMMERSIF
13.5.2.3 SEMI-IMMERSIF
13.6 AÉROSPATIALE ET DÉFENSE
13.6.1 SEMI-IMMERSIF
13.6.2 ENTIÈREMENT IMMERSIF
13.6.3 NON IMMERSIF
13.7 AUTOMOBILE
13.7.1 SEMI-IMMERSIF
13.7.2 ENTIÈREMENT IMMERSIF
13.7.3 NON IMMERSIF
13.8 ÉDUCATION
13.8.1 ENTIÈREMENT IMMERSIF
13.8.2 NON IMMERSIF
13.8.3 SEMI-IMMERSIF
13.9 AUTRES
14 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR RÉGION
14.1 EUROPE
14.1.1 ALLEMAGNE
14.1.2 FRANCE
14.1.3 Royaume-Uni
14.1.4 ITALIE
14.1.5 RUSSIE
14.1.6 ESPAGNE
14.1.7 PAYS-BAS
14.1.8 BELGIQUE
14.1.9 SUISSE
14.1.10 TURQUIE
14.1.11 RESTE DE L'EUROPE
15 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAYSAGE DES ENTREPRISES
15.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
16 ANALYSE SWOT
17 PROFIL DE L'ENTREPRISE
17.1 SONY CORPORATION
17.1.1 PROFIL DE L'ENTREPRISE
17.1.2 ANALYSE DES REVENUS
17.1.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
17.1.4 PORTEFEUILLE DE PRODUITS
17.1.5 ÉVOLUTIONS RÉCENTES
17.2 SAMSUNG ELECTRONICS CO., LTD.
17.2.1 PROFIL DE L'ENTREPRISE
17.2.2 ANALYSE DES REVENUS
17.2.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
17.2.4 PORTEFEUILLE DE PRODUITS
17.2.5 ÉVOLUTIONS RÉCENTES
17.3 NINTENDO
17.3.1 PROFIL DE L'ENTREPRISE
17.3.2 ANALYSE DES REVENUS
17.3.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
17.3.4 PORTEFEUILLE DE PRODUITS
17.3.5 ÉVOLUTIONS RÉCENTES
17.4 QUALCOMM TECHNOLOGIES, INC.
17.4.1 PROFIL DE L'ENTREPRISE
17.4.2 ANALYSE DES REVENUS
17.4.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
17.4.4 PORTEFEUILLE DE PRODUITS
17.4.5 ÉVOLUTION RÉCENTE
17.5 MICROSOFT
17.5.1 PROFIL DE L'ENTREPRISE
17.5.2 ANALYSE DES REVENUS
17.5.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
17.5.4 PORTEFEUILLE DE PRODUITS
17.5.5 ÉVOLUTIONS RÉCENTES
17.6 AUTODESK INC.
17.6.1 PROFIL DE L'ENTREPRISE
17.6.2 ANALYSE DES REVENUS
17.6.3 PORTEFEUILLE DE PRODUITS
17.6.4 ÉVOLUTIONS RÉCENTES
17,7 BARCO
17.7.1 PROFIL DE L'ENTREPRISE
17.7.2 ANALYSE DES REVENUS
17.7.3 PORTEFEUILLE DE PRODUITS
17.7.4 ÉVOLUTIONS RÉCENTES
17.8 BHAPTICS INC.
17.8.1 PROFIL DE L'ENTREPRISE
17.8.2 PORTEFEUILLE DE PRODUITS
17.8.3 ÉVOLUTION RÉCENTE
17.9 FIRSTHAND TECHNOLOGY INC.
17.9.1 PROFIL DE L'ENTREPRISE
17.9.2 PORTEFEUILLE DE PRODUITS
17.9.3 ÉVOLUTIONS RÉCENTES
17.1 FOVE, INC.
17.10.1 PROFIL DE L'ENTREPRISE
17.10.2 PORTEFEUILLE DE PRODUITS
17.10.3 ÉVOLUTIONS RÉCENTES
17.11 FXGEAR INC.
17.11.1 PROFIL DE L'ENTREPRISE
17.11.2 PORTEFEUILLE DE PRODUITS
17.11.3 ÉVOLUTION RÉCENTE
17.12 GOOGLE (UNE FILIALE D'ALPHABET INC.)
17.12.1 PROFIL DE L'ENTREPRISE
17.12.2 ANALYSE DES REVENUS
17.12.3 PORTEFEUILLE DE PRODUITS
17.12.4 ÉVOLUTION RÉCENTE
17.13 HP DEVELOPMENT COMPANY, LP
17.13.1 PROFIL DE L'ENTREPRISE
17.13.2 ANALYSE DES REVENUS
17.13.3 PORTEFEUILLE DE PRODUITS
17.13.4 ÉVOLUTIONS RÉCENTES
17.14 HTC CORPORATION
17.14.1 PROFIL DE L'ENTREPRISE
17.14.2 ANALYSE DES REVENUS
17.14.3 PORTEFEUILLE DE PRODUITS
17.14.4 ÉVOLUTIONS RÉCENTES
17h15 INNOSIMULATION
17.15.1 PROFIL DE L'ENTREPRISE
17.15.2 PORTEFEUILLE DE PRODUITS
17.15.3 ÉVOLUTION RÉCENTE
17.16 LENOVO
17.16.1 PROFIL DE L'ENTREPRISE
17.16.2 ANALYSE DES REVENUS
17.16.3 PORTEFEUILLE DE PRODUITS
17.16.4 ÉVOLUTION RÉCENTE
17.17 LG ELECTRONICS
17.17.1 PROFIL DE L'ENTREPRISE
17.17.2 ANALYSE DES REVENUS
17.17.3 PRODUCT PORTFOLIO
17.17.4 RECENT DEVELOPMENTS
17.18 NOVINT
17.18.1 COMPANY PROFILE
17.18.2 PRODUCT PORTFOLIO
17.18.3 RECENT DEVELOPMENT
17.19 PSICO SMART APPS, S.L.
17.19.1 COMPANY PROFILE
17.19.2 PRODUCT PORTFOLIO
17.19.3 RECENT DEVELOPMENTS
17.2 SIXENSE ENTERPRISES INC.
17.20.1 COMPANY PROFILE
17.20.2 PRODUCT PORTFOLIO
17.20.3 RECENT DEVELOPMENTS
17.21 SKONEC ENTERTAINMENT CO., LTD.
17.21.1 COMPANY PROFILE
17.21.2 PRODUCT PORTFOLIO
17.21.3 RECENT DEVELOPMENTS
17.22 STARVR CORP
17.22.1 COMPANY PROFILE
17.22.2 PRODUCT PORTFOLIO
17.22.3 RECENT DEVELOPMENTS
17.23 ULTRALEAP LIMITED
17.23.1 COMPANY PROFILE
17.23.2 PRODUCT PORTFOLIO
17.23.3 RECENT DEVELOPMENTS
17.24 VIRTUIX
17.24.1 COMPANY PROFILE
17.24.2 PRODUCT PORTFOLIO
17.24.3 RECENT DEVELOPMENT
17.25 WORLDVIZ, INC.
17.25.1 COMPANY PROFILE
17.25.2 PRODUCT PORTFOLIO
17.25.3 RECENT DEVELOPMENTS
18 QUESTIONNAIRE
19 RELATED REPORTS
Liste des tableaux
TABLEAU 1 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 2 MARCHÉ EUROPÉEN DU MATÉRIEL DE RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 3 MATÉRIEL EUROPÉEN SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 4 MARCHÉ EUROPÉEN DES LOGICIELS DE RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 5 MARCHÉ EUROPÉEN DES LOGICIELS DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 6 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 7 MARCHÉ EUROPÉEN DES VISIOCASQUES SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 8 PROJECTEURS ET MURS D'AFFICHAGE SUR LE MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 9 DISPOSITIFS DE SUIVI DES GESTES SUR LE MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 10 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 11 MARCHÉ EUROPEEN ENTIÈREMENT IMMERGÉ DANS LA RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 12 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE NON IMMERSIVE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 13 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE SEMI-IMMERSIVE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 14 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 15 MARCHÉ EUROPÉEN DU DIVERTISSEMENT ET DES MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 16 MARCHÉ EUROPÉEN DU DIVERTISSEMENT ET DES MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 17 MARCHÉ EUROPÉEN DU DIVERTISSEMENT ET DES MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 18 MARCHÉ EUROPÉEN DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 19 MARCHÉ EUROPÉEN DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 20 MARCHÉ EUROPÉEN DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 21 MARCHÉ INDUSTRIEL DE LA RÉALITÉ VIRTUELLE EN EUROPE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 22 INDUSTRIE EUROPEENNE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 23 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN EUROPE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 24 MARCHÉ COMMERCIAL EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 25 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN EUROPE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 26 MARCHÉ EUROPÉEN DE L'AÉROSPATIALE ET DE LA DÉFENSE DANS LE DOMAINE DE LA RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 27 MARCHÉ EUROPÉEN DE L'AÉROSPATIALE ET DE LA DÉFENSE EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 28 MARCHÉ EUROPÉEN DE L'AUTOMOBILE EN RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 29 MARCHÉ AUTOMOBILE EUROPÉEN SUR LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 30 MARCHÉ EUROPÉEN DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 31 MARCHÉ EUROPÉEN DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 32 AUTRES MARCHÉS DE LA RÉALITÉ VIRTUELLE EN EUROPE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 33 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE, PAR PAYS, 2020-2029 (EN MILLIONS USD)
TABLE 34 EUROPE VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 35 EUROPE HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 36 EUROPE SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 37 EUROPE VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 38 EUROPE VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 39 EUROPE VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 40 EUROPE ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 41 EUROPE ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 42 EUROPE HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 43 EUROPE HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 44 EUROPE INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 45 EUROPE COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 46 EUROPE COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 47 EUROPE AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 48 EUROPE AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 49 EUROPE EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 50 GERMANY VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 51 GERMANY HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 52 GERMANY SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 53 GERMANY VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 54 GERMANY VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 55 GERMANY VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 56 GERMANY ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 57 GERMANY ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 58 GERMANY HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 59 GERMANY HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 60 GERMANY INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 61 GERMANY COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 62 GERMANY COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 63 GERMANY AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 64 GERMANY AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 65 GERMANY EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 66 FRANCE VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLEAU 67 MARCHÉ FRANÇAIS DU MATÉRIEL DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 68 MARCHÉ FRANÇAIS DES LOGICIELS DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 69 MARCHÉ FRANÇAIS DE LA RÉALITÉ VIRTUELLE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 70 MARCHÉ FRANÇAIS DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 71 MARCHÉ FRANÇAIS DE LA RÉALITÉ VIRTUELLE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 72 MARCHÉ FRANÇAIS DU DIVERTISSEMENT ET DES MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 73 MARCHÉ FRANÇAIS DU DIVERTISSEMENT ET DES MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 74 MARCHÉ FRANÇAIS DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 75 MARCHÉ FRANÇAIS DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 76 INDUSTRIEL FRANÇAIS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 77 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN FRANCE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 78 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN FRANCE, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 79 MARCHÉ DE LA RÉALITÉ VIRTUELLE EN FRANCE, AÉROSPATIALE ET DÉFENSE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 80 MARCHÉ AUTOMOBILE FRANÇAIS EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 81 MARCHÉ FRANÇAIS DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 82 MARCHÉ BRITANNIQUE DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 83 MATÉRIEL BRITANNIQUE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 84 LOGICIELS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 85 MARCHÉ DE LA RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 86 MARCHÉ BRITANNIQUE DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 87 MARCHÉ DE LA RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 88 DIVERTISSEMENT ET MÉDIAS AU ROYAUME-UNI SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 89 DIVERTISSEMENT ET MÉDIAS AU ROYAUME-UNI SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 90 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 91 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 92 INDUSTRIE BRITANNIQUE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 93 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 94 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 95 MARCHÉ BRITANNIQUE DE L'AÉROSPATIALE ET DE LA DÉFENSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 96 MARCHÉ AUTOMOBILE BRITANNIQUE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 97 MARCHÉ DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE AU ROYAUME-UNI, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 98 MARCHÉ ITALIEN DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 99 MATÉRIEL ITALIEN SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 100 LOGICIELS ITALIENS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 101 MARCHÉ DE LA RÉALITÉ VIRTUELLE EN ITALIE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 102 MARCHÉ ITALIEN DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 103 MARCHÉ ITALIEN DE LA RÉALITÉ VIRTUELLE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 104 ITALIE DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 105 ITALIE DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 106 MARCHÉ ITALIEN DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 107 MARCHÉ ITALIEN DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 108 INDUSTRIE ITALIENNE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 109 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN ITALIE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 110 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN ITALIE, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 111 MARCHÉ ITALIEN DE L'AÉROSPATIALE ET DE LA DÉFENSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 112 MARCHÉ AUTOMOBILE ITALIEN SUR LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 113 MARCHÉ ITALIEN DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 114 MARCHÉ RUSSE DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 115 MATÉRIEL RUSSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 116 MARCHÉ RUSSE DES LOGICIELS DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 117 MARCHÉ RUSSE DE LA RÉALITÉ VIRTUELLE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 118 MARCHÉ RUSSE DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 119 MARCHÉ RUSSE DE LA RÉALITÉ VIRTUELLE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 120 DIVERTISSEMENT ET MÉDIAS EN RUSSIE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 121 DIVERTISSEMENT ET MÉDIAS EN RUSSIE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 122 MARCHÉ RUSSE DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 123 MARCHÉ RUSSE DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 124 INDUSTRIE RUSSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 125 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN RUSSIE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 126 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN RUSSIE, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 127 MARCHÉ RUSSE DE L'AÉROSPATIALE ET DE LA DÉFENSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 128 MARCHÉ AUTOMOBILE RUSSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 129 MARCHÉ RUSSE DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 130 MARCHÉ ESPAGNOL DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 131 MATÉRIEL ESPAGNOL SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 132 MARCHÉ ESPAGNOL DES LOGICIELS DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 133 MARCHÉ ESPAGNOL DE LA RÉALITÉ VIRTUELLE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 134 MARCHÉ ESPAGNOL DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 135 MARCHÉ DE LA RÉALITÉ VIRTUELLE EN ESPAGNE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 136 ESPAGNE DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 137 ESPAGNE DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 138 MARCHÉ ESPAGNOL DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 139 MARCHÉ ESPAGNOL DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 140 INDUSTRIE ESPAGNOLE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 141 MARCHÉ COMMERCIAL ESPAGNOL EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 142 MARCHÉ COMMERCIAL ESPAGNOL DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 143 ESPAGNE AÉROSPATIALE ET DÉFENSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 144 MARCHÉ AUTOMOBILE ESPAGNOL SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 145 MARCHÉ ESPAGNOL DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 146 MARCHÉ DE LA RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 147 MARCHÉ NÉERLANDAIS DU MATÉRIEL DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 148 LOGICIELS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 149 MARCHÉ DE LA RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 150 MARCHÉ DE LA RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 151 MARCHÉ DE LA RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 152 PAYS-BAS DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 153 PAYS-BAS DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 154 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 155 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 156 INDUSTRIE DES PAYS-BAS DANS LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 157 MARCHÉ COMMERCIAL DES PAYS-BAS EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 158 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 159 MARCHÉ DE L'AÉROSPATIALE ET DE LA DÉFENSE AUX PAYS-BAS DANS LE DOMAINE DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 160 MARCHÉ AUTOMOBILE DES PAYS-BAS EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 161 MARCHÉ DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE AUX PAYS-BAS, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 162 MARCHÉ BELGE DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 163 MATÉRIEL BELGE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 164 MARCHÉ BELGE DES LOGICIELS DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 165 MARCHÉ BELGE DE LA RÉALITÉ VIRTUELLE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 166 MARCHÉ BELGE DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 167 MARCHÉ BELGE DE LA RÉALITÉ VIRTUELLE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 168 MARCHÉ BELGIQUE DU DIVERTISSEMENT ET DES MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 169 MARCHÉ BELGIQUE DU DIVERTISSEMENT ET DES MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 170 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE EN BELGIQUE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 171 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE EN BELGIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 172 MARCHÉ INDUSTRIEL DE LA RÉALITÉ VIRTUELLE EN BELGIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 173 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN BELGIQUE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 174 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN BELGIQUE, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 175 MARCHÉ DE L'AÉROSPATIALE ET DE LA DÉFENSE EN BELGIQUE DANS LE DOMAINE DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 176 MARCHÉ AUTOMOBILE BELGE EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 177 MARCHÉ DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE EN BELGIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 178 MARCHÉ SUISSE DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 179 MARCHÉ SUISSE DU MATÉRIEL DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 180 MARCHÉ SUISSE DES LOGICIELS DE RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 181 MARCHÉ SUISSE DE LA RÉALITÉ VIRTUELLE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 182 MARCHÉ SUISSE DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 183 MARCHÉ SUISSE DE LA RÉALITÉ VIRTUELLE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 184 SUISSE DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 185 SUISSE DIVERTISSEMENT ET MÉDIAS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 186 MARCHÉ SUISSE DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 187 MARCHÉ SUISSE DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 188 INDUSTRIE SUISSE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 189 MARCHÉ COMMERCIAL SUISSE EN RÉALITÉ VIRTUELLE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 190 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN SUISSE, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 191 MARCHÉ SUISSE DE L'AÉROSPATIALE ET DE LA DÉFENSE DANS LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 192 MARCHÉ AUTOMOBILE SUISSE EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 193 MARCHÉ SUISSE DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 194 MARCHÉ DE LA RÉALITÉ VIRTUELLE EN TURQUIE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 195 MATÉRIEL TURC SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 196 LOGICIELS TURCS SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 197 MARCHÉ DE LA RÉALITÉ VIRTUELLE EN TURQUIE, PAR TYPE D'APPAREIL, 2020-2029 (EN MILLIONS USD)
TABLEAU 198 MARCHÉ DE LA RÉALITÉ VIRTUELLE EN TURQUIE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 199 MARCHÉ DE LA RÉALITÉ VIRTUELLE EN TURQUIE, PAR SECTEUR VERTICAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 200 DIVERTISSEMENT ET MÉDIAS EN TURQUIE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 201 DIVERTISSEMENT ET MÉDIAS EN TURQUIE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 202 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE EN TURQUIE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 203 MARCHÉ DES SOINS DE SANTÉ EN RÉALITÉ VIRTUELLE EN TURQUIE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 204 INDUSTRIE TURQUE SUR LE MARCHÉ DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 205 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN TURQUIE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 206 MARCHÉ COMMERCIAL DE LA RÉALITÉ VIRTUELLE EN TURQUIE, PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
TABLEAU 207 MARCHÉ DE L'AÉROSPATIALE ET DE LA DÉFENSE EN TURQUIE DANS LE DOMAINE DE LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 208 MARCHÉ AUTOMOBILE TURC DANS LA RÉALITÉ VIRTUELLE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 209 MARCHÉ DE L'ÉDUCATION EN RÉALITÉ VIRTUELLE EN TURQUIE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 210 MARCHÉ DE LA RÉALITÉ VIRTUELLE DANS LE RESTE DE L'EUROPE, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
Liste des figures
FIGURE 1 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : SEGMENTATION
FIGURE 2 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : TRIANGULATION DES DONNÉES
FIGURE 3 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : ANALYSE DROC
FIGURE 4 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : ANALYSE DU MARCHÉ EUROPÉEN ET RÉGIONAL
FIGURE 5 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : ANALYSE DE LA RECHERCHE DES ENTREPRISES
FIGURE 6 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : DONNÉES DÉMOGRAPHIQUES DES ENTRETIENS
FIGURE 7 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
FIGURE 8 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : ANALYSE DES PARTS DE FOURNISSEURS
FIGURE 9 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : GRILLE DE COUVERTURE VERTICALE DU MARCHÉ
FIGURE 10 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : SEGMENTATION
FIGURE 11 LA DEMANDE CROISSANTE DE HMD DANS L'INDUSTRIE DU JEU ET DU DIVERTISSEMENT DEVRAIT STIMULER LA CROISSANCE DU MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 12 LE SEGMENT DU MATÉRIEL DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE EN 2022 ET 2029
FIGURE 13 L'ASIE-PACIFIQUE DEVRAIT DOMINER LE MARCHÉ DE LA RÉALITÉ VIRTUELLE ET CONNAÎTRE LE TAUX DE CROISSANCE LE PLUS RAPIDE AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 14 LA FIGURE CI-DESSUS MONTRE LE POTENTIEL DES APPLICATIONS DE RÉALITÉ VIRTUELLE PAR CATÉGORIE.
FIGURE 15 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE
FIGURE 16 ESTIMATION DU MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE (2016-2021)
FIGURE 17 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR COMPOSANTE, 2021
FIGURE 18 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR TYPE D'APPAREIL, 2021
FIGURE 19 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR TECHNOLOGIE, 2021
FIGURE 20 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR SECTEUR VERTICAL, 2021
FIGURE 21 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : INSTANTANÉ (2021)
FIGURE 22 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR PAYS (2021)
FIGURE 23 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR PAYS (2022 & 2029)
FIGURE 24 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR PAYS (2021 & 2029)
FIGURE 25 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PAR COMPOSANTE (2022-2029)
FIGURE 26 MARCHÉ EUROPÉEN DE LA RÉALITÉ VIRTUELLE : PART DES ENTREPRISES 2021 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











