


Global 3D Chip Stacking Market Segment, By Technology (Trough-Silicon Via (TSV), Hybrid Bonding, Micro-Bump/Flip-Chip Stacking, Wire Bonding-Based Stacking, Monolithic 3D Integration), Stacking Approach (Wafer-to-Wafer, Die-to-Wafer, Die-to-Die), Component Type (Memory (HBM/3D NAND), Logic ICs, Image Capteurs, MEMS & Capteurs, Composants RF), Application (High-Performance Computing, AI & Machine Learning Accelerators, Memory Devices, Mobile & Consumer Electronics, Automotive Electronics, Data Center & Networking), Industrie d'utilisation finale (Consumer Electronics, IT & Telecommunications, Automotive, Healthcare, Aerospace & Defense, Industrial), Nombre de couches (2-4 couches, 5-8 couches, 9+ Layers), Substrat (Silicon, Interposeur de
Quelle est la taille du marché et le taux de croissance de la puce 3D
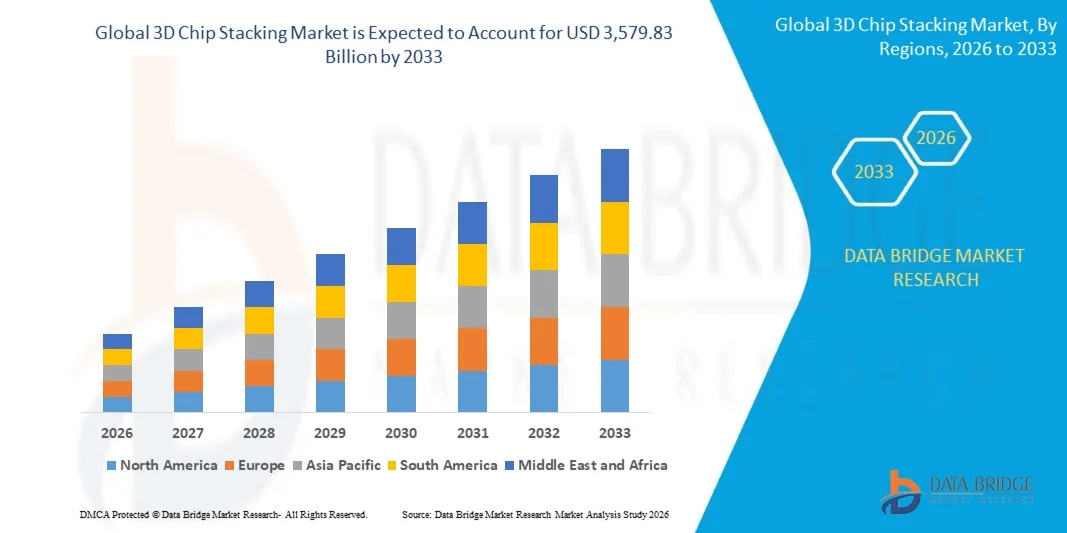
- Selon l'analyse de Data Bridge Market Research, le marché de l'empilement des copeaux 3D a été évalué à805,30 milliards de dollars en 2025et devrait atteindre3 579,83 milliards de dollars en 2033, croissance à unTCAC de 20,50 % de 2026 à 2033.
- Le marché connaît une croissance rapide due à l'augmentation de la demande de mémoire à haute bande dans les processeurs d'accélérateur et de datacenters d'IA, à l'adoption croissante d'emballages avancés comme substitut à l'échelle continue des transistors, et à l'intégration croissante de la technologie de liaison hybride permettant des emplacements d'interconnexion plus fins et une densité de gerbage plus élevée.
- Les exigences de calcul croissantes de la formation et des charges de travail d'inférence génératrices en matière d'IA, associées au ralentissement de l'échelle des transistors de la loi traditionnelle Moore, obligent les entreprises de semi-conducteurs à poursuivre le empilement vertical comme voie primaire pour augmenter la densité de calcul, réduire les latences d'interconnexion et améliorer l'efficacité énergétique. L'adoption croissante de piles de mémoire à haut débit jumelées à des matrices logiques avancées remodelera l'architecture des processeurs d'IA et de haute performance de prochaine génération.
- La collaboration accrue entre les fonderies, les fabricants de mémoire et les fournisseurs d'assemblage et d'essai de semi-conducteurs sous-traités accélère la commercialisation des liaisons hybrides et du silicium grâce aux technologies, ce qui permet une densité plus élevée, des piles à puces à faible latence dans les applications d'intégration logique, de mémoire et hétérogène.
- Les investissements croissants dans les architectures de conception basées sur les copeaux renforcent encore la demande de technologies de gerbage 3D, car les entreprises de semi-conducteurs combinent de plus en plus de matrices spécialisées fabriquées sur différents nœuds de processus en un seul paquet intégré verticalement afin d'optimiser les coûts, les performances et le délai de commercialisation.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 805,30 milliards de dollars
- Valeur marchande prévue (2033): USD 3 579,83 Million
- Prévisions CAGR (2026-2033): 20,50%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quelles sont les principales ventes du marché de copeaux 3D
- L'Asie-Pacifique a dominé le marché mondial du gerbage de puces 3D avec la plus grande part de revenus de 52,37 % en 2025, soutenue par la fonderie à semi-conducteurs concentrée et la capacité d'emballage avancée à Taiwan, en Corée du Sud et en Chine.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 22,8 %, de 2026 à 2033, alimentée par l'augmentation des investissements nationaux de pointe dans les emballages dans le cadre d'initiatives nationales de semi-conducteurs et l'augmentation des activités de conception de puces d'IA parmi les entreprises de technologie américaines.
- Le segment de la technologie via-silicium (TSV) a dominé le marché avec une part de 44,62 % en 2025, sous l'impulsion de son rôle de technologie d'interconnexion fondamentale pour la mémoire à bande large et les applications de gerbage logique sur logique.
- Le segment de la technologie de liaison hybride est la catégorie de technologie qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 25,4 %, ce qui reflète l'adoption croissante de la liaison directe cuivre-cuivre pour le gerbage de puces ultra-fines à haute densité dans les accélérateurs d'IA.
- Le segment des composants de la mémoire (HBM/3D NAND) a dominé la catégorie des composants avec une part des revenus de 48,93 % en 2025, sous l'impulsion d'une demande croissante de piles de mémoire à large bande jumelées à l'IA et aux processeurs informatiques à haute performance.
- En 2025, le segment d'application des accélérateurs d'IA & machine learning a représenté 34,76% de la part de marché, préférant compter sur des architectures logiques de mémoire empilées verticalement pour répondre aux exigences extrêmes en matière de bande passante et d'efficacité énergétique.
- L'approche die-to-wafer empilage est la catégorie d'empilement qui connaît la croissance la plus rapide, avec un TCAC de 23,6 %, alimenté par son équilibre de débit et d'avantages de rendement pour la production d'emballages de pointe à volume élevé.
Portée du rapport et segmentation du marché des copeaux 3D
|
Attributs |
3D Chip Stacking Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé dans le marché des copeaux 3D
- Les fabricants et les fonderies de semi-conducteurs adoptent de plus en plus la technologie de liaison hybride pour obtenir des emplacements d'interconnexion sub-10 microns, ce qui permet une densité de gerbage nettement plus élevée que les approches classiques de micro-combustibles.
- Par exemple, en avril 2025, TSMC a élargi sa capacité d'emballage de pointe System-on-Integrate-Chips à Taïwan afin de soutenir la demande croissante de clients pour le stockage de la logique à liaison hybride et de la mémoire à haute bande utilisée dans les produits d'accélérateur d'IA.
- L'adoption croissante de piles de mémoire à haute bande comportant des configurations de huit et douze couches permet aux fabricants de mémoire d'offrir une capacité et une bande passante plus élevées dans le même paquet d'empreinte pour la charge de travail de la formation à l'IA.
- Les fonderies et les fournisseurs d'assemblage et de test de semi-conducteurs externalisés collaborent de plus en plus avec les fabricants de mémoire pour co-développer des plates-formes intégrées de empilage de mémoire logique optimisées pour les architectures de processeurs AI de nouvelle génération.
- Par exemple, en janvier 2025, SK hynix et un concepteur de puces AI de premier plan ont élargi leur collaboration sur le gerbage de mémoire à large bande de la prochaine génération, ciblant une meilleure performance de bande passante par watts pour les grappes d'entraînement à grande échelle.
- Alors que les entreprises de semi-conducteurs continuent de privilégier la densité de calcul, l'efficacité énergétique et la bande passante interconnectée, l'adoption de technologies avancées de gerbage de puces 3D devrait s'accélérer, renforçant leur rôle en tant que technologie fondamentale pour les processeurs d'IA de prochaine génération, de calcul haute performance et de centres de données.
Quels sont les principaux moteurs du marché des copeaux 3D
- Les exigences calculatrices croissantes de l'entraînement génératif à l'IA et des charges de travail d'inférence ont considérablement augmenté la demande de technologies de stockage de la mémoire et de la logique à haut débit capables de fournir un débit de données extrême dans des enveloppes de puissance limitées.
- Par exemple, en mars 2025, Samsung Electronics a élargi sa capacité de production d'emballages de pointe en Corée du Sud afin de répondre à la demande croissante de clients de puces AI nécessitant des solutions de mémoire et de positionnement logique à haute bande.
- Les sociétés semi-conducteurs intègrent de plus en plus le empilage de puces 3D dans les feuilles de route des produits pour surmonter les rendements décroissants de l'échelle traditionnelle au niveau des transistors, en utilisant l'intégration verticale pour améliorer les performances sans compter uniquement sur des nœuds de processus plus petits.
- Par exemple, en octobre 2024, Applied Materials a annoncé un investissement dans la capacité de fabrication d'équipement de collage hybride supplémentaire pour soutenir les commandes croissantes des clients de fonderie et de mémoire élargissant les lignes de production d'emballages de pointe.
- L'industrie des semi-conducteurs s'appuyant de plus en plus sur des emballages de pointe pour maintenir l'échelle de performance à mesure que les améliorations au niveau des transistors seront lentes, le gerbage des puces 3D restera indispensable à travers les accélérateurs d'IA, les processeurs informatiques de haute performance et les produits de mémoire de prochaine génération.
- Par exemple, en juin 2024, Intel a élargi sa feuille de route technologique d'emballage 3D de Foveros pour soutenir des conceptions clients supplémentaires nécessitant une intégration verticale de la logique et de la mémoire pour les processeurs client et datacenters.
Quels sont les facteurs qui mettent en cause la croissance du marché des copeaux 3D
- Les processus de gerbage de puces 3D nécessitent d'importants investissements en capital dans la liaison spécialisée, l'éclaircie et le par-silicium par l'intermédiaire d'équipements, ainsi que des techniques de gestion thermique complexes pour résoudre les problèmes de dissipation de chaleur dans les configurations de die densément empilées.
- Ces coûts d'investissement élevés et la complexité de la gestion thermique limitent l'adoption parmi les petites entreprises de semi-conducteurs et limitent l'entrée de nouveaux acteurs dans la fabrication avancée d'emballages.
- Par exemple, en septembre 2024, SUSS MicroTec a souligné l'importance croissante de la liaison hybride pour le gerbage 3D avancé et les applications HBM, tout en notant les exigences croissantes en matière d'équipement associées à l'amincissement des wafers et aux processus de liaison hybride.
- L'investissement élevé en capital et la complexité de l'optimisation des rendements associés au gerbage de puces 3D avancé continuent de restreindre l'adoption, en particulier chez les petites entreprises de semi-conducteurs et les fonderies émergentes. Cette barrière de coûts et de complexité technique ralentit la pénétration du marché au-delà des applications de processeur et de mémoire de pointe, limitant ainsi le déploiement généralisé des technologies de gerbage 3D malgré la demande croissante de performances.
Comment le marché des copeaux 3D est-il segmenté
Le marché du empilage de puces 3D est segmenté sur la base de la technologie, de l'approche du empilage, du type de composant, de l'application, de l'industrie d'utilisation finale, du comptage des couches, du matériau de substrat, de la taille des plaquettes, de la hauteur d'interconnexion et de l'architecture d'emballage.
- Par technologie
Sur la base de la technologie, le marché mondial de l'empilement de puces 3D est segmenté en travers-silicium via (TSV), l'assemblage hybride, l'empilement micro-bump/flip-chip, l'empilement à base de fil, et l'intégration 3D monolithique. En 2025, le segment via-silicium (TSV) a dominé le marché avec une part de 44,62 %, en raison de son rôle établi en tant que technologie d'interconnexion fondamentale pour la mémoire à bande large et les applications de gerbage logique sur logique. Ces interconnexions offrent des connexions électriques verticales éprouvées à haute densité, ce qui en fait le choix préféré pour la production de mémoire de génération actuelle et de gerbage logique.
Le segment de la liaison hybride devrait enregistrer la croissance la plus rapide à un TCAC de 25,4 % de 2026 à 2033, en raison de l'adoption croissante de la liaison directe cuivre-cuivre pour le gerbage de puces ultra-fines à haute densité dans les accélérateurs d'IA. Les progrès de la préparation de la surface des wafers et de la précision de l'alignement des liaisons, combinés à l'adoption croissante des principales fonderies, accélèrent l'expansion du segment.
- Par l'approche de piquage
Sur la base de l'approche du cumul, le marché mondial du cumul de puces 3D est segmenté en wafer-to-wafer, die-to-wafer et die-to-die. Le segment wafer-to-wafer a dominé le marché avec une part de 39,85 % en 2025, soutenue par ses caractéristiques de production à haut débit pour des applications homogènes de gerbage telles que les capteurs d'image et la mémoire.
Le segment die-to-wafer devrait connaître la croissance la plus rapide à un TCAC de 23,6 % de 2026 à 2033, en raison de la demande croissante pour son équilibre de débit et d'avantages de rendement, ce qui permet une sélection connue-bon avant d'empiler dans des applications de logique et de mémoire de grande valeur.
- Par type de composant
Sur la base du type de composant, le marché mondial du empilage de puces 3D est segmenté en mémoire (HBM/3D NAND), IC logiques, capteurs d'images, capteurs MEMS & et composants RF. Le segment de la mémoire (HBM/3D NAND) a dominé le marché avec une part de 48,93 % en 2025 en raison de son adoption généralisée dans les piles de mémoire à large bande jumelées avec l'IA et les processeurs informatiques à haute performance, de la demande croissante de capacité de mémoire plus élevée dans les empreintes de paquets limitées, et de l'intégration croissante avec les matrices de logique avancées. En outre, l'accent croissant mis sur la bande passante de la mémoire et l'efficacité de la puissance soutient davantage l'adoption forte des composants de mémoire empilés.
Le segment des IC logiques devrait connaître le TCAC le plus rapide de 22,9 % entre 2026 et 2033, en raison de l'adoption croissante de matrices logiques empilées verticalement pour surmonter les gains de performance décroissants de l'échelle traditionnelle des transistors. Les fabricants adoptent des plates-formes d'emballage avancées pour réaliser une intégration logique rentable, évolutive et répétable. De plus, l'intégration de la logique empilée à la mémoire à large bande améliore les performances et l'efficacité des processeurs AI de nouvelle génération, ce qui stimule la croissance du segment.
- Par demande
Sur la base de l'application, le marché mondial du empilage de puces 3D est segmenté en calcul haute performance, accélérateurs d'IA & machine learning, appareils à mémoire, électronique mobile & grand public, électronique automobile, et centre de données & réseau. Le segment des accélérateurs d'IA & machine learning a dominé le marché avec une part de 34,76 % en 2025 en raison de son rôle crucial dans la création d'exigences extrêmes en matière de bande passante et d'efficacité énergétique pour la formation à grande échelle en AI et les charges de travail d'inférence. L'adoption généralisée de la mémoire à bande large empilée jumelée à des matrices de logique avancée sur les plates-formes d'accélérateurs d'IA suscite une forte demande pour cette catégorie d'applications.
Le segment data center & networking devrait connaître le CAGR le plus rapide de 23,1% entre 2026 et 2033, dû au besoin croissant d'interconnexions à bande passante plus élevée, à faible latence au sein des processeurs de data center et au silicium de réseau qui soutient la demande croissante d'infrastructures en nuage. Les fabricants intègrent de plus en plus les composants empilés 3D dans les conceptions de réseaux et de processeurs serveurs. De plus, l'accent de plus en plus mis sur l'efficacité énergétique des centres de données accélère l'adoption de cette catégorie d'applications.
- Par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché mondial du empilage de puces 3D est segmenté en électronique grand public, IT & télécommunications, automobile, soins de santé, aérospatiale & défense, et industriel. Le segment de l'informatique et des télécommunications a dominé le marché avec une part de 41,28 % en 2025 en raison de son rôle essentiel dans la prise en charge de l'informatique en nuage, du centre de données et de l'infrastructure d'IA nécessitant des composants à semi-conducteurs empilés haute performance. L'adoption élevée est motivée par le besoin croissant d'une largeur de bande élevée, de processeurs économes en énergie, d'intégration avec des architectures de data centers hyperscales et d'amélioration de la densité de calcul. De plus, l'investissement croissant des fournisseurs de services en nuage et des sociétés de semi-conducteurs pour améliorer la performance de l'infrastructure d'IA renforce la position de leader de ce segment sur le marché.
Le segment automobile devrait connaître le TCAC le plus rapide (23,8 %) de 2026 à 2033. Cette croissance s'explique par l'adoption croissante de systèmes avancés d'assistance au conducteur, de plates-formes de conduite autonomes et de procédés d'IA embarqués nécessitant des solutions compactes et performantes de semi-conducteurs empilés. L'intégration croissante des capteurs empilés 3D et des composants de traitement dans l'électronique des véhicules de nouvelle génération accélère l'expansion du marché dans ce segment.
- Nombre de couches
Sur la base de la numération des couches, le marché mondial de l'empilement 3D est segmenté en 2-4 couches, 5-8 couches et 9+ couches. Le segment des 5-8 couches a dominé le marché avec une part de 43,67 % en 2025 en raison de son rôle essentiel dans l'équilibrage de la capacité de mémoire, la gestion thermique et le rendement de fabrication des produits de mémoire haute bande de la génération actuelle. L'adoption généralisée de piles à haute bande à huit couches sur les plates-formes d'accélérateurs d'IA est à l'origine d'une forte demande pour cette catégorie.
On s'attend à ce que le segment des 9 couches soit témoin du TCAC le plus rapide de 25,9 % entre 2026 et 2033, en raison du besoin croissant de piles de mémoire à plus grande capacité capables de supporter des charges de travail de plus en plus importantes en matière de formation à l'IA. Les fabricants développent de plus en plus des processus d'empilement de douze couches et de plus en plus nombreux pour pousser la capacité de mémoire et la bande passante. De plus, l'accent de plus en plus mis sur l'échelle de taille des modèles d'IA accélère l'adoption de cette catégorie.
- Par matériaux de substrat
Sur la base d'un substrat, le marché mondial du gerbage de copeaux 3D est segmenté en silicium, interposeur de verre, substrat organique, etc. Le segment du silicium a dominé le marché avec une part de 56,84 % en 2025 en raison de son adoption généralisée en tant que matériau d'interposition et de substrat établi pour l'interconnexion à haute densité dans les applications d'emballage avancées. Une adoption élevée est soutenue par des fonderies et des fournisseurs d'assemblage externalisés qui s'appuient sur des procédés éprouvés d'injection de silicium pour assurer la cohérence, la performance électrique et des résultats de rendement mesurables. De plus, l'intégration accrue avec l'infrastructure de fabrication de silicium établie améliore l'évolutivité de la fabrication et renforce la domination du segment du substrat de silicium.
Le segment des interposeurs de verre devrait connaître le TCAC le plus rapide de 24,7 % entre 2026 et 2033. Cette croissance est principalement due à la demande croissante d'interposeurs à plus gros format à moindre coût ayant des propriétés électriques et thermiques améliorées par rapport au silicium pour les accélérateurs d'IA de nouvelle génération. En offrant une stabilité dimensionnelle supérieure et une perte de signal réduite à l'échelle, ce matériau de substrat améliore la performance de l'emballage, la rentabilité et la flexibilité de fabrication, rendant les interposeurs de verre très attrayants pour les applications d'emballage avancées de grand format.
- Selon la taille de la cuve
Sur la base de la taille des plaquettes, le marché mondial du empilage de copeaux 3D est segmenté en 200 mm, 300 mm et 450 mm. Le segment de 300 mm a dominé le marché avec une part de 78,42 % en 2025 en raison de son adoption généralisée en tant que taille standard de l'industrie pour la fabrication de semi-conducteurs de pointe et les installations d'emballage de pointe. De plus, les écosystèmes d'équipement établis, la normalisation des procédés et une grande compatibilité entre les installations de traitement des déchets facilitent l'adoption continue du traitement des déchets de 300 mm parmi les fabricants de semi-conducteurs, tandis que de solides réseaux d'appui à la chaîne d'approvisionnement améliorent l'accessibilité, la fiabilité et la confiance, renforçant ainsi la position de premier plan de ce segment du marché.
Le segment de 200 mm devrait connaître le TCAC le plus rapide de 12,6 %, de 2026 à 2033, en raison de la demande croissante de capacités d'emballage évoluées de nœuds hérités qui soutiennent les applications de empilage de capteurs MEMS, RF et spécialisés qui ne nécessitent pas de nœuds de processus de pointe. Les fabricants tirent parti de l'infrastructure existante de 200 mm pour améliorer le rapport coût-efficacité, permettre l'expansion rapide de la capacité et soutenir diverses demandes d'emballages semi-conducteurs spécialisés, accélérant ainsi l'adoption dans les systèmes MEMS et les applications d'emballage avancées axées sur les capteurs.
- Par Interconnecter Pitch
Sur la base du tangage d'interconnexion, le marché mondial du gerbage de copeaux 3D est segmenté en tangage fin (<10 μm), tangage standard (10-40 μm) et tangage grossier (>40 μm). Le segment de tangage standard a dominé le marché avec une part de 47,53 % en 2025 en raison de son utilisation généralisée dans les applications de mémoire à haute bande de la génération actuelle et de gerbage logique en équilibrage de la densité d'interconnexion avec le rendement et le coût de fabrication. De plus, la maturité du processus et l'appui aux fournisseurs d'équipement facilitent l'adoption continue d'interconnexions de points standard dans la production d'emballages de pointe.
On s'attend à ce que le segment de pointe soit témoin du TCAC le plus rapide de 26,3 % entre 2026 et 2033, en raison de la demande croissante pour une densité d'interconnexion plus élevée permise par la technologie de liaison hybride dans les produits d'accélérateur d'IA de nouvelle génération et de mémoire à large bande. Les fabricants tirent parti des technologies avancées de collage et d'alignement des plaquettes pour améliorer la densité d'interconnexion, permettre une bande passante plus élevée par unité et soutenir des piles à puce de plus en plus compactes et performantes.
- Par Architecture d'emballage
Sur la base de l'architecture d'emballage, le marché mondial du empilage de puces 3D est segmenté en emballages 2,5D et en emballages 3D. Le segment de l'emballage 2.5D a dominé le marché avec une part de 61,72 % en 2025 en raison de son rôle essentiel dans la fourniture d'une voie d'emballage éprouvée et à haut rendement qui combine la mémoire à large bande et la logique meurt sur un interposeur partagé sans la complexité complète du véritable empilement vertical. De plus, la maturité des processus établie entre les fonderies et les fournisseurs d'OSAT facilite l'adoption continue d'emballages 2,5D pour les accélérateurs d'IA de génération actuelle et les produits informatiques à haute performance.
Le véritable segment de l'emballage 3D devrait connaître le TCAC le plus rapide de 24,9 % entre 2026 et 2033, en raison de la demande croissante de densité maximale d'interconnexion et de distance minimale d'interconnexion réalisable uniquement par empilage vertical direct de die-to-wafer. Les concepteurs et les fonderies tirent parti de la liaison hybride et des techniques avancées de gestion thermique pour améliorer la densité de gerbage, accroître les performances par unité de volume et soutenir les architectures informatiques de prochaine génération et de haute performance, ce qui accélère l'adoption dans les applications semi-conducteurs de pointe.
Quelle est la région qui détient la plus grande part du marché de copeaux 3D
- L'Asie-Pacifique a dominé le marché du gerbage de copeaux 3D et a représenté la plus grande part des revenus en 2025, soit 52,37 %, avec l'appui de la fonderie à semi-conducteurs concentrée et de la capacité d'emballage avancée, la forte présence de fabricants de copeaux de pointe et des capacités de production concurrentielles à des coûts à Taïwan, en Corée du Sud et en Chine.
- La région bénéficie également d'une importante fabrication de semi-conducteurs et d'une infrastructure d'emballage de pointe, d'une forte adoption de technologies de collage hybride et de TSV, et d'une utilisation croissante du gerbage de copeaux 3D à travers l'accélérateur AI et les applications de production de mémoire à large bande. L'accent mis de plus en plus sur la fabrication de semi-conducteurs axés sur l'exportation et l'augmentation de la demande intérieure de puces AI continue de renforcer la position de chef de file de l'Asie-Pacifique sur le marché mondial.
China 3D Chip Stacking Market Insight
Le marché chinois du empilage de puces 3D ne cesse d'augmenter, appuyé par l'augmentation des investissements nationaux dans la fabrication de semi-conducteurs, l'augmentation de la demande de processeurs d'IA et de centres de données et l'augmentation des investissements dans la mise au point de matériel d'emballage de pointe dans le cadre d'initiatives nationales d'autonomie en matière de semi-conducteurs. Les fabricants développent de plus en plus le TSV domestique et les capacités d'emballage avancées pour les applications de empilage de mémoire et logique. L'expansion continue de l'infrastructure de fabrication nationale et l'augmentation du soutien de l'État à la localisation des équipements d'emballage avancés stimulent la croissance du marché en Chine.
Japon 3D Chip Stacking Market Insight
Le marché japonais du empilage de puces 3D connaît une croissance constante en raison de l'augmentation des investissements dans les technologies d'emballage à semi-conducteurs de pointe, de l'innovation dans la fabrication de précision et d'une forte concentration nationale sur l'approvisionnement en matériaux et équipements pour la chaîne d'approvisionnement mondiale d'emballages de pointe. Les fabricants d'équipements semi-conducteurs, les fournisseurs de matériaux et les instituts de recherche développent de plus en plus des technologies de collage et d'affinage à haute précision qui soutiennent la production de piles à puces 3D. De plus, l'intégration croissante avec les chaînes d'approvisionnement mondiales de fonderie et d'OTAT et l'accent mis par le pays sur l'excellence manufacturière contribuent davantage à la croissance du marché.
Europe 3D Chip Stacking Market Insight
Europe Le marché de l'empilage 3D se développe rapidement, sous l'impulsion de l'IA, de l'informatique haute performance, de l'électronique automobile et de l'emballage de semi-conducteurs avancés. Les liaisons hybrides, les copeaux et l'intégration hétérogène sont des technologies clés permettant une bande passante plus élevée, une meilleure efficacité énergétique et des conceptions compactes. L'Europe bénéficie d'une solide R-D sur les semi-conducteurs, d'une expertise en équipement et d'initiatives telles que la loi sur les puces de l'UE. L'Allemagne, la France, la Belgique et les Pays-Bas apparaissent comme des pôles importants. Malgré la concurrence de l'Asie, l'augmentation des investissements dans les emballages avancés crée d'importantes possibilités jusqu'en 2031 pour les équipements, les matériaux, les essais et les fournisseurs d'intégration.
Allemagne 3D Chip Stacking Market Insight
Le marché allemand du empilage de puces 3D ne cesse de croître en raison de la forte base de production d'équipements semi-conducteurs du pays, de la demande croissante d'automobiles et d'électroniques industrielles et de l'adoption croissante de technologies d'emballage de pointe parmi les fabricants de puces européens. Les fabricants d'équipements, les entreprises de semi-conducteurs et les instituts de recherche collaborent de plus en plus aux technologies de liaison et d'interconnexion de la prochaine génération. Les progrès continus dans les équipements de traitement des déchets, l'automatisation des procédés et les cadres de certification de la qualité stimulent la croissance du marché en Allemagne.
France 3D Chip Stacking Market Insight
La France est un centre européen émergent pour le gerbage de puces 3D, soutenu par une forte R-D semi-conducteur, une expertise en matière d'emballage avancée et des investissements soutenus par le gouvernement. La croissance est motivée par l'IA, l'informatique haute performance, l'électronique automobile et les architectures basées sur les puces. Les établissements de recherche et les sociétés de semi-conducteurs font progresser les technologies de collage hybride, d'emballage au niveau des plaquettes et d'intégration hétérogène. La France renforce sa position stratégique et soutient les capacités nationales de semi-conducteurs. Les principales possibilités comprennent l'équipement d'emballage avancé, les matériaux, les essais, la gestion thermique et l'intégration des copeaux.
Quelles sont les entreprises les plus performantes du marché des chips 3D
L'industrie du gerbage 3D est principalement dirigée par des entreprises bien établies, notamment :
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Samsung Electronics Co., Ltd. (Corée du Sud)
- Intel Corporation (États-Unis)
- SK hynix Inc. (Corée du Sud)
- Micron Technology, Inc. (États-Unis)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (États-Unis)
- JCET Group Co., Ltd. (Chine)
- Matériaux appliqués, Inc. (États-Unis)
- Lam Research Corporation (États-Unis)
- KLA Corporation (États-Unis)
- Tokyo Electron Limited (Japon)
- BE Semiconductor Industries N.V. (Besi) (Pays-Bas)
- Groupe EV (EVG) (Autriche)
- SUSS MicroTec SE (Allemagne)
- Onto Innovation Inc. (États-Unis)
- GlobalFoundries Inc. (États-Unis)
- United Microelectronics Corporation (Taiwan)
- Powertech Technology Inc. (Taiwan)
- DISCO Corporation (Japon)
- Société Advantest (Japon)
- Shinko Electric Industries Co., Ltd. (Japon)
- Ibiden Co., Ltd. (Japon)
- Kulicke & Soffa Industries, Inc. (Singapour)
- FormulaireFactor, Inc. (États-Unis)
- Brewer Science, Inc. (États-Unis)
- Adeia Inc. (États-Unis)
Quels sont les derniers développements dans 3D Chip Stacking Market
- En septembre 2025, TSMC a élargi sa capacité d'emballage avancée CoWoS et System-on-Itegrated-Chips à Taïwan pour répondre à la demande croissante de clients d'accélérateurs d'IA nécessitant des solutions de mémoire à haute bande et d'ajustement logique.
- En février 2025, Samsung Electronics a élargi sa capacité de production de liaison hybride en Corée du Sud afin de soutenir la demande croissante pour la prochaine génération de stockage de mémoire à haute bande de clients de puces AI.
- En novembre 2025, Intel a mis en place une plate-forme d'emballage de liaison hybride Foveros Direct qui intègre des emplacements d'interconnexion plus fins, améliorant la densité de gerbage et l'efficacité énergétique des processeurs clients et datacenters de nouvelle génération. Ce développement renforce la position d'Intel sur le marché de l'emballage avancé en offrant aux clients une alternative aux approches conventionnelles de empilage micro-bump.
- En octobre 2024, EV Group a élargi sa capacité de fabrication d'équipements de liaison hybrides en Europe pour y inclure des lignes de produits supplémentaires de systèmes d'alignement et de liaison, améliorant ainsi la continuité de l'approvisionnement des clients de fonderie et de mémoire.
- En juin 2023, Amkor Technology s'est associé à un concepteur de puces AI de premier plan pour co-développer des solutions d'emballages 2.5D de pointe combinant mémoire à large bande et logique, combinant son expertise en matière d'emballage avec les exigences de conception de puces du partenaire pour soutenir la production d'accélérateurs AI de nouvelle génération.
- En mars 2023, DISCO Corporation a reçu la certification de fabrication d'une ligne de production d'équipement d'affinage et de découpe de wafers, dédiée aux applications d'emballages de pointe, permettant à l'entreprise de répondre à la demande croissante des fonderies et des fournisseurs OSAT qui ont besoin d'un traitement ultramince pour les empilements à charges élevées.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











