


Segmentation du marché mondial des plastiques haute performance pour l'impression 3D, par type (polyamide (PA), polyétheramide (PEI), polyétheréthercétone (PEEK) et polyéthercétonecétone (PEKK), et plastiques haute performance renforcés), forme (filament et granulés, et poudre), technologie (modélisation par dépôt de fil fondu (FDM) et frittage laser sélectif (SLS)), application (prototypage, outillage et fabrication de pièces fonctionnelles), secteur d'utilisation finale (médical et santé, aérospatiale et défense, transport, pétrole et gaz, électrique et électronique, et biens de consommation et industrie) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'impression 3D en plastique haute performance
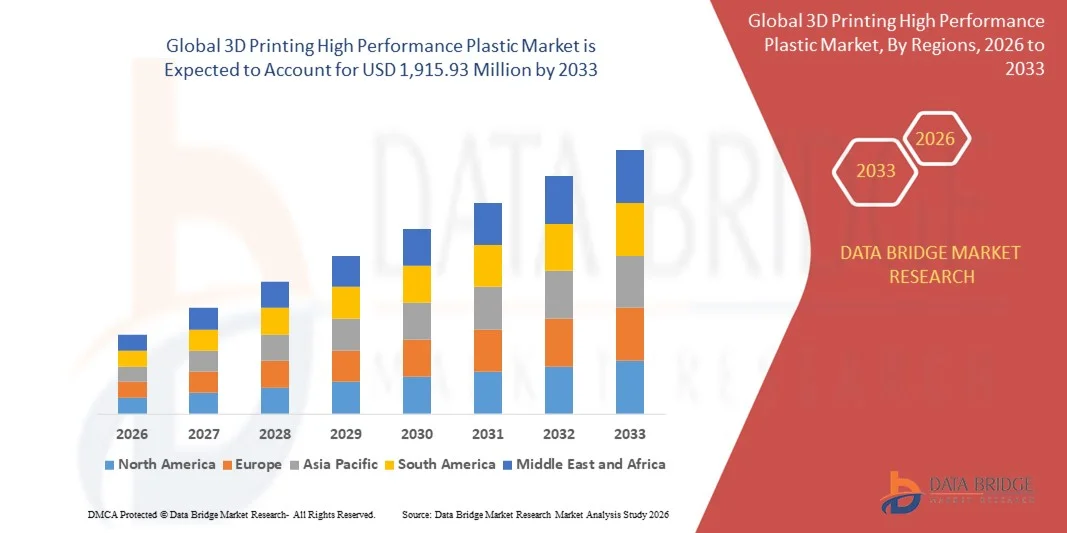
- La taille du marché mondial de l'impression 3D en plastique haute performance a été évaluée à180,50 millions de dollars en 2025et devrait atteindre1 915,93 millions de dollars en 2033, à unTCAC de 34,35%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante defabrication additiveaérospatiale, automobile et de santé
- La demande croissante de matériaux légers, durables et résistants à la chaleur dans les applications industrielles entraîne le besoin de matériaux plastiques à haute performance
Quelles sont les principales options d'impression 3D du marché du plastique haute performance
- Le marché de l'impression 3D en plastique haute performance connaît une croissance rapide car les industries recherchent des matériaux avancés qui offrent des propriétés mécaniques supérieures, une résistance chimique et une stabilité thermique
- Les exigences de performance accrues pour les applications finales, associées au passage à une fabrication personnalisée et à la demande, influent de façon significative sur la dynamique du marché.
- L'Amérique du Nord a dominé le marché de l'impression 3D en plastique à haute performance avec la plus grande part des revenus en 2025, grâce à l'adoption croissante de la fabrication additive dans les secteurs de l'aérospatiale, de l'automobile et de l'industrie.
- La région de l'Asie-Pacifique devrait connaître le taux de croissance le plus élevé du marché mondial de l'impression 3D en plastique à haute performance, en raison de l'urbanisation croissante, de la croissance de la base industrielle, de l'augmentation des revenus disponibles et des initiatives gouvernementales visant à promouvoir les technologies de fabrication de pointe.
- En 2025, le segment Polyetheretherketone (PEEK) détenait la plus grande part du marché en raison de sa résistance mécanique, thermique et chimique supérieure, ce qui le rend adapté aux applications à haute résistance et à haute température. Il est largement utilisé dans l'aérospatiale, l'automobile et l'industrie médicale pour les composants critiques qui nécessitent durabilité et précision
Report Scope et impression 3D segmentation du marché du plastique haute performance
|
Attributs |
Impression 3D Plastic haute performance Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
• Arkema (France) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé dans le marché du plastique haute performance d'impression 3D
L'adoption croissante de matériaux avancés et de fabrication additive
- L'accent de plus en plus mis sur les matériaux légers, durables et résistants à la chaleur façonne de façon significative le marché du plastique à haute performance d'impression 3D, car les industries préfèrent de plus en plus les plastiques qui offrent des propriétés mécaniques, thermiques et chimiques supérieures. Les plastiques à haute performance gagnent en traction en raison de leur capacité à améliorer la performance des pièces, la stabilité dimensionnelle et la fiabilité sans compromettre la flexibilité de conception. Cette tendance renforce leur adoption dans les domaines de l'aérospatiale, de l'automobile, des soins de santé et des applications industrielles, en encourageant les fabricants à innover avec de nouvelles formulations de polymères qui répondent à l'évolution des exigences techniques.
- La sensibilisation accrue à la durabilité, au rapport coût-efficacité et à la production à la demande a accéléré la demande de plastiques à haute performance dans l'impression 3D. Les fabricants recherchent activement des matériaux qui réduisent le poids, améliorent l'efficacité énergétique et prolongent la durée de vie des composants, ce qui incite les fournisseurs de polymères et les entreprises de fabrication additive à établir des partenariats pour améliorer les avantages fonctionnels et opérationnels.
- Tendances de l'industrie en matière de légèreté, de personnalisation et deprototypage rapideont une influence sur les décisions d'achat et d'adoption, les entreprises mettant l'accent sur la performance matérielle, la fiabilité et la compatibilité avec diverses technologies d'impression 3D. Ces facteurs aident les marques à différencier leurs offres sur un marché concurrentiel et à établir la confiance avec les utilisateurs finaux industriels Par exemple, en 2024, Stratasys aux États-Unis et Evonik en Allemagne ont élargi leurs portefeuilles en plastique haute performance pour la fabrication additive, introduisant de nouvelles qualités compatibles avec les technologies FDM et SLS. Ces lancements visaient à répondre à la demande croissante de pièces à haute résistance, résistantes à la température et résistantes aux produits chimiques pour les applications automobiles, aérospatiales et médicales. Les matériaux ont également été encouragés pour permettre le prototypage rapide et la production de petits lots, ce qui a favorisé l'adoption parmi les clients industriels.
- Bien que la demande pour l'impression 3D de plastiques à haute performance augmente, l'expansion soutenue du marché dépend de la R-D continue, du développement rentable des matériaux et du maintien de performances comparables à celles des plastiques d'ingénierie traditionnels. Les fabricants se concentrent sur l'amélioration de l'évolutivité, de la cohérence des matériaux et de la compatibilité des processus pour favoriser une adoption plus large et une croissance à long terme du marché.
Impression 3D Dynamique du marché en plastique haute performance
Quels sont les principaux moteurs du marché du plastique haute performance d'impression 3D
Adoption croissante de polymères de haute performance dans les applications industrielles
- La hausse de la demande industrielle de plastiques légers, durables et résistants à la chaleur est un moteur majeur pour le marché de l'impression 3D en plastique haute performance. Les entreprises remplacent de plus en plus les matériaux conventionnels par des polymères à haute performance pour améliorer la performance des pièces, réduire le poids et permettre la flexibilité de conception, soutenir l'adoption dans les industries aérospatiale, automobile et médicale
- L'expansion des applications de prototypage, d'outillage, de pièces de production et de composants personnalisés influe sur la croissance du marché. Les plastiques de haute performance contribuent à améliorer la résistance mécanique, la résistance chimique et la stabilité thermique tout en maintenant la polyvalence de conception, permettant aux fabricants de répondre à des exigences industrielles strictes
- Les fournisseurs de fabrication additive encouragent activement les matériaux plastiques à haute performance grâce à l'innovation des produits, au soutien technique et aux programmes de formation. Ces efforts sont renforcés par la demande croissante de l'industrie en matière de prototypage rapide, de production à faible volume et de fabrication sur mesure, encourageant la collaboration entre les fournisseurs de matériaux et les fournisseurs de services d'impression 3D Par exemple, en 2023, BASF en Allemagne et 3D Systems aux États-Unis ont signalé une adoption accrue de polymères de haute performance dans l'impression 3D industrielle pour les applications aérospatiales et automobiles. Cette expansion faisait suite à une demande accrue de composants légers, durables et résistants à la température, de commandes répétées et de différenciation des matériaux. Les deux entreprises ont mis l'accent sur la certification des matériaux et la fiabilité des processus pour renforcer la confiance des utilisateurs industriels
- Bien que la demande croissante de fabrication additive favorise la croissance, l'adoption plus large dépend de l'optimisation des coûts, de la disponibilité des matériaux et de la compatibilité avec les diverses technologies d'impression 3D. L'investissement dans la R-D, l'approvisionnement durable et le développement de polymères avancés seront essentiels pour répondre à la demande mondiale et maintenir un avantage concurrentiel
Restriction/Défi
Coûts élevés du matériel et sensibilisation limitée par rapport aux polymères conventionnels
- Le coût relativement plus élevé des plastiques d'impression 3D à haute performance par rapport aux plastiques d'ingénierie standard demeure un défi majeur, limitant l'adoption parmi les utilisateurs industriels sensibles aux coûts. Les coûts plus élevés des matières premières et les exigences de transformation spécialisée contribuent à une hausse des prix, ce qui affecte la pénétration du marché.
- La connaissance des avantages matériels reste inégale, en particulier dans les marchés émergents où la fabrication d'additifs est encore en développement. Une compréhension limitée des avantages fonctionnels limite l'adoption dans certains secteurs industriels et ralentit l'adoption de l'innovation
- Les défis de la chaîne d'approvisionnement et de la distribution ont aussi une incidence sur la croissance du marché, car les polymères à haute performance exigent une manutention, un stockage et un transport spécialisés. Par exemple, en 2024, les utilisateurs industriels de l'Inde et de l'Asie du Sud-Est ont signalé une adoption plus lente des plastiques d'impression 3D à haute performance en raison de coûts plus élevés et d'une connaissance limitée des avantages matériels par rapport aux polymères conventionnels. La logistique et l'appui technique constituaient des obstacles supplémentaires, ce qui a incité certains fabricants à retarder l'adoption du matériel.
- Pour surmonter ces défis, il faudra une production matérielle rentable, des réseaux de distribution élargis et des initiatives éducatives ciblées pour les utilisateurs industriels. La collaboration avec les fournisseurs de services, les fournisseurs de matériel et les organismes de certification peut contribuer à libérer le potentiel de croissance à long terme. En outre, il sera essentiel de mettre au point des polymères à haute performance, qui soient compétitifs sur le plan des coûts, et de promouvoir leurs avantages fonctionnels et durables pour une large adoption.
Comment le marché du plastique haute performance d'impression 3D est-il segmenté
Le marché est segmenté en fonction du type, de la forme, de la technologie, de l'application et de l'utilisation finale
- Par type
Sur la base du type, le marché de l'impression 3D en plastique haute performance est segmenté en Polyamide (PA), Polyétheramide (PEI), Polyéthertherketone (PEEK), Polyétherketoneketone (PEKK) et PHP renforcé. En 2025, le segment Polyetheretherketone (PEEK) détenait la plus grande part du marché en raison de sa résistance mécanique, thermique et chimique supérieure, ce qui le rend adapté aux applications à haute résistance et à haute température. Il est largement utilisé dans l'aérospatiale, l'automobile et l'industrie médicale pour les composants essentiels qui nécessitent durabilité et précision.
Le secteur du polyétheramide (PEI) devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de sa résistance à la chaleur, de sa stabilité dimensionnelle et de son aptitude à des pièces fonctionnelles légères dans les industries aérospatiale et automobile. Sa popularité croissante est également alimentée par l'adoption croissante dans l'électronique, l'outillage industriel et les applications de fabrication sur mesure.
- Par formulaire
Sur la base de la forme, le marché est segmenté en filaments, granulés et poudres. Le segment des filaments détenait la plus grande part des revenus en 2025, en raison de sa compatibilité avec la technologie FDM, de sa facilité d'utilisation pour le prototypage et de la disponibilité généralisée de divers matériaux. Les filaments permettent un prototypage rapide et rentable et une production de petits lots pour des applications industrielles et médicales.
Le segment des poudres devrait croître au rythme le plus rapide de 2026 à 2033, grâce à l'adoption croissante de la technologie SLS, qui permet la fabrication de géométries complexes et de pièces fonctionnelles de haute précision. Le segment est également motivé par l'augmentation de la demande industrielle de composants d'utilisation finale durables et la personnalisation dans les applications aérospatiales et automobiles.
- Par technologie
Sur la base de la technologie, le marché est segmenté en FDM et SLS. Le segment FDM détenait la plus grande part de marché en 2025, grâce à l'abordabilité, à l'adoption industrielle et à la polyvalence avec de multiples filaments plastiques haute performance. Il est largement utilisé pour le prototypage, l'outillage et les pièces fonctionnelles dans plusieurs industries d'utilisation finale.
Le segment SLS devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par sa capacité à produire des géométries complexes, des composants fonctionnels à haute résistance et des pièces légères. L'accent accru mis par l'industrie sur la personnalisation, l'efficacité et la fabrication à la demande stimule l'adoption de la technologie SLS dans les secteurs de l'aérospatiale, des soins de santé et de l'automobile.
- Par demande
Sur la base de l'application, le marché est segmenté en prototypage, en outillage et en fabrication de pièces fonctionnelles. Le secteur du prototypage détenait la plus grande part des revenus en 2025, en raison du besoin croissant de développement rapide des produits, de tests de conception rentables et d'améliorations itératives. Cette application permet aux entreprises de réduire le temps de commercialisation et d'expérimenter des conceptions innovantes sans investissements de production à grande échelle.
Le secteur de l'outillage et de la fabrication de pièces fonctionnelles devrait connaître le taux de croissance le plus rapide de 2026 à 2033, appuyé par l'adoption industrielle croissante de la fabrication additive pour les composants d'utilisation finale. La croissance est encore alimentée par la demande de pièces légères et à haute résistance dans la fabrication d'appareils aérospatiaux, automobiles et médicaux, ce qui permet d'améliorer l'efficacité opérationnelle et les performances.
- Par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché est segmenté en médecine et santé, aérospatiale et défense, transport, pétrole et gaz, électricité et électronique, et biens de consommation et industriels. Le segment de l'aérospatiale et de la défense détenait la plus grande part de marché en 2025, sous l'impulsion d'une forte demande de composants légers, durables et résistants à la température. Le segment bénéficie de normes industrielles rigoureuses et de l'utilisation croissante de matériaux imprimés 3D pour les applications structurelles et fonctionnelles.
Le secteur médical et médical devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'adoption croissante d'instruments chirurgicaux imprimés en 3D, d'implants, de prothèses et de dispositifs médicaux personnalisés. La croissance est également soutenue par l'augmentation des investissements dans les soins de santé, le vieillissement de la population et la nécessité de solutions spécifiques aux patients qui améliorent les résultats du traitement et réduisent les coûts.
Quelle région détient la plus grande part du marché du plastique 3D d'impression haute performance
L'Amérique du Nord a dominé le marché de l'impression 3D en plastique à haute performance avec la plus grande part des revenus en 2025, grâce à l'adoption croissante de la fabrication additive dans les secteurs de l'aérospatiale, de l'automobile et de l'industrie.
- Les fabricants et les utilisateurs finals de la région apprécient hautement les propriétés mécaniques, thermiques et chimiques supérieures des plastiques de haute performance, qui permettent des composants légers, durables et précis pour le prototypage et la production de pièces fonctionnelles.
- Cette adoption généralisée est soutenue par une infrastructure de fabrication avancée, des investissements élevés en R-D et une sensibilisation accrue aux avantages de la fabrication additive, établissant l'impression 3D de plastiques à haute performance comme solution privilégiée pour les applications industrielles
Impression 3D américaine Aperçu du marché du plastique haute performance
Le marché américain a enregistré la plus grande part des revenus en Amérique du Nord en 2025, alimentée par l'adoption rapide de technologies de fabrication additives et la demande croissante de composants légers à haute résistance. Des industries comme l'aérospatiale, l'automobile et les soins de santé privilégient l'utilisation de plastiques à haute performance pour les pièces fonctionnelles, les prototypes et l'outillage. De plus, les investissements continus dans la R-D, l'innovation dans les formulations de polymères et l'intégration avec les systèmes d'impression 3D avancés contribuent grandement à l'expansion du marché.
Europe Impression 3D Aperçu du marché du plastique haute performance
Le marché européen devrait connaître le taux de croissance le plus rapide de 2026 à 2033, principalement en raison de normes industrielles rigoureuses, de la demande croissante de matériaux résistant à la chaleur et de l'adoption croissante d'additifs pour les composants d'utilisation finale. L'accent croissant mis sur la légèreté, la personnalisation et la production durable favorise la croissance du marché dans les domaines de l'aérospatiale, de l'automobile et des applications médicales.
Allemagne Impression 3D Aperçu du marché du plastique haute performance
Le marché allemand devrait connaître une croissance rapide de 2026 à 2033, alimentée par l'innovation technologique, une infrastructure industrielle solide et une sensibilisation accrue aux matériaux à haute performance. L'accent mis par le pays sur l'ingénierie de précision, la production écologique et l'adoption avancée de polymères favorise l'impression 3D dans les secteurs de l'aérospatiale, de l'automobile et de la fabrication industrielle.
Asia-Pacific Impression 3D Aperçu du marché du plastique haute performance
Le marché Asie-Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'urbanisation croissante, de l'augmentation des revenus disponibles et de l'industrialisation rapide dans des pays comme la Chine, le Japon et l'Inde. L'adoption croissante de la fabrication additive, conjuguée aux initiatives gouvernementales visant à promouvoir la fabrication de pointe, favorise l'expansion du marché.
Japon Impression 3D Aperçu du marché du plastique haute performance
Le marché japonais devrait connaître une croissance importante de 2026 à 2033, en raison de la culture high-tech, de la modernisation industrielle rapide et de la demande de pièces de précision. L'adoption est alimentée par des industries à la recherche de composants légers, résistants à la chaleur et chimiquement stables, avec l'intégration croissante de systèmes d'impression 3D avancés dans l'aérospatiale, l'automobile et les soins de santé.
Chine Impression 3D Aperçu du marché du plastique haute performance
En 2025, le marché chinois a représenté la plus grande part des revenus de l'Asie-Pacifique, attribuable à la croissance de la base industrielle du pays, à l'adoption croissante de la fabrication additive et à l'augmentation de la demande de composants de haute performance dans les secteurs de l'aérospatiale, de l'automobile et de l'industrie. La poussée vers des usines intelligentes, la disponibilité de polymères à haut rendement abordables et de solides capacités de fabrication nationales sont des facteurs clés de la croissance du marché.
Quelles sont les meilleures entreprises du marché du plastique haute performance d'impression 3D
L'industrie de l'impression 3D haute performance en plastique est principalement dirigée par des entreprises bien établies, notamment :
•DSM(PaysBas)
•Société d'assurance-vie(États-Unis)
•3D Systems, Inc.(États-Unis)
•EOS(Allemagne)
• DSM (Pays-Bas)
• Stratasys, Ltd. (États-Unis)
• 3D Systems, Inc. (États-Unis)
• EOS (Allemagne)
• Evonik Industries AG (Allemagne)
• Victrex plc. (Royaume-Uni)
• Solvay (Belgique)
• Oxford Performance Materials (États-Unis)
• SABIC (Arabie saoudite)
• ENVISIONTEC INC. (Allemagne)
• HP Development Company, L.P. (États-Unis)
• PolyOne Corporation (États-Unis)
• BASF SE (Allemagne)
• Filament Impression 3D (U.S.)
• 3DXTECH (États-Unis)
• DuPont (États-Unis)
• Lehmann & Voss & Co. KG (Allemagne)
• INDUSTRIES DE TORAY, INC. (Japon)
• Filaments TreeD (Allemagne)
Quels sont les derniers développements du marché mondial de l'impression 3D en plastique haute performance
- En mai 2025, Evonik Industries a conclu un partenariat stratégique avec 3DChimera pour la distribution des poudres d'impression 3D d'Evonik PA12 aux États-Unis. La collaboration se concentre sur les poudres d'INFINAM d'Evonik de haute qualité, y compris les variantes avec une grande flexibilité, résistance à la température, rigidité et adhérence carbone-noir. Cette évolution devrait permettre d'améliorer la disponibilité de matériaux avancés pour l'impression 3D industrielle, de soutenir les fabricants dans la production de composants durables et performants et l'adoption de la conduite dans les secteurs de l'aérospatiale, de l'automobile et de l'ingénierie.
- En juin 2024, Nano Dimensions (Markforged) lance Vega, un filament ultra-performant pour l'impression 3D de composants aérospatiaux sur l'imprimante FX20. Vega offre une force exceptionnelle tout en permettant des avantages importants dans la réduction de poids, la rentabilité, et des cycles de production plus rapides. Ce lancement renforce l'adoption de filaments avancés dans les applications aérospatiales et de défense, encourageant l'innovation dans les pièces légères et à haute résistance imprimées en 3D
- En septembre 2023, Evonik et Lehvoss ont formé un partenariat stratégique pour l'impression 3D industrielle, dans le cadre duquel Lehvoss a développé de nouvelles formulations LUVOSINT basées sur la chimie des polymères Evonik. Le développement vise à élargir le portefeuille de poudres industrielles haute performance, offrant des propriétés thermiques et mécaniques améliorées. Cette collaboration devrait stimuler l'adoption industrielle de l'impression 3D, en particulier dans les applications nécessitant des composants durables et de précision
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











