


Global 3D With-Silicon Via (TSV) Devices Market Segmentation, Par Type de Produit (Mémoire, Imagerie et Opto-Électronique, MEMS et Capteurs, LED, et d'autres produits), Technologie (Via-Middle TSV, Via-Dernier TSV, et Via-First TSV), Type d'Emballage (3D IC Packaging, 2.5D Packaging, Wafer-Level Packaging, et d'autres types d'Emballage), Utilisateur final (Consommer Electronics, Automotive, IT and Telecommunications, Healthcare, Aerospace and Defense, Industrial, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des appareils 3D Through-Silicon Via (TSV)
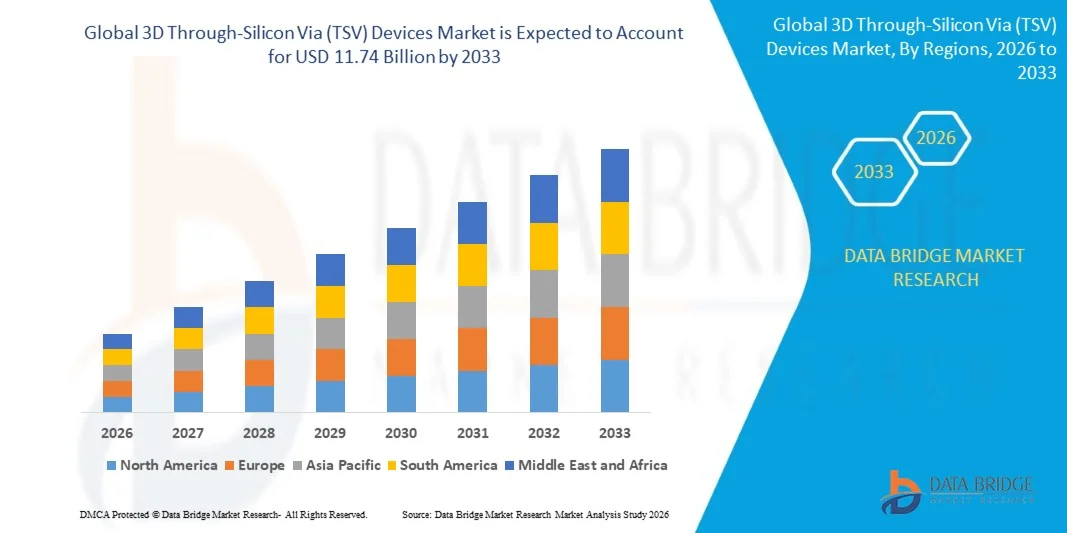
- Selon l'analyse de Data Bridge Market Research, le marché des appareils 3D via-silicon (TSV) a été évalué à7,48 milliards de dollars en 2025et devrait atteindre11,74 milliards de dollars en 2033, croissance à unTCAC de 5,80 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de dispositifs semi-conducteurs à haute performance, des progrès rapides dans les circuits intégrés 3D et les technologies d'emballage de pointe, et de l'expansion des applications dans la mémoire à large bande,électronique grand public, intelligence artificielle, et l'informatique haute performance.
- L'adoption croissante de l'IA et de l'informatique à forte intensité de données, combinée à une demande croissante de bande passante plus élevée, à une consommation d'énergie plus faible et à des architectures compactes de semi-conducteurs, oblige les fabricants de semi-conducteurs à adopter des technologies TSV de pointe. La mémoire empilée en 3D, l'intégration hétérogène et l'emballage au niveau des plaquettes sont de plus en plus utilisés pour améliorer les performances, la connectivité et la densité d'intégration des appareils dans les applications de semi-conducteurs émergentes.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 7,48 milliards de dollars
- Valeur marchande prévue (2033) : 11,74 milliards de dollars
- Prévisions CAGR (2026-2033): 5,80%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales options du marché des appareils 3D via le silicon (TSV)
- L'Amérique du Nord a dominé le marché des appareils 3D via le silicon via (TSV) avec la plus grande part de revenus de 34,40 % en 2025, grâce à des investissements importants dans l'emballage de semi-conducteurs de pointe, l'infrastructure d'IA, l'informatique à haute performance et la capacité de fabrication de semi-conducteurs au pays.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 8,56% entre 2026 et 2033, alimenté par l'augmentation de la capacité de fabrication de semi-conducteurs, l'augmentation de la production de HBM, les investissements avancés dans l'emballage et la demande croissante en Chine, en Corée du Sud, au Japon, à Taïwan et en Inde.
- Le segment de la mémoire a dominé le marché avec une part de 45,92 % en 2025, grâce à l'utilisation intensive de la technologie TSV dans la mémoire haute bande, DRAM empilée et les architectures de mémoire intégrées verticalement
- MEMS et capteurs sont le type de produit en croissance la plus rapide, projeté pour enregistrer un TCAC de 8,57 %, reflétant la montée en puissance de l'adoption de composants de détection compacts et hautement intégrés
- Le segment via-middle TSV a dominé la catégorie des technologies avec une part de chiffre d'affaires de 54,15 % en 2025, sous l'impulsion de sa maturité dans les applications DRAM et CMOS.
- Les emballages 3D IC représentaient 65% de la part de marché en 2025, préféré par l'adoption croissante d'architectures à semi-conducteurs intégrées verticalement.
- Le segment de l'emballage 2.5D est la catégorie de type d'emballage qui connaît la croissance la plus rapide, avec un TCAC de 14 %, grâce à l'adoption croissante d'architectures à base de copeaux et de technologies d'interposition avancées.
Étendue du rapport et segmentation du marché des appareils 3D à travers le silicium (TSV)
|
Attributs |
Dispositifs 3D à travers le silice Via (TSV) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché des appareils 3D via-silicon (TSV)
- Les fabricants de semi-conducteurs adoptent de plus en plus l'empilement 3D compatible TSV pour intégrer plusieurs matrices de mémoire et logiques dans des paquets compacts, améliorer la bande passante, réduire les distances d'interconnexion et soutenir les charges de travail exigeantes en matière d'IA et de calcul haute performance.
- Par exemple, en mars 2025, SK hynix a annoncé qu'il avait expédié les premiers échantillons HBM4 de 12 couches au monde aux principaux clients, avec le produit fournissant plus de 2 TB/s de bande passante et utilisant une architecture de mémoire empilée verticalement pour les applications d'IA
- L'utilisation croissante de la mémoire à haute bande dans les accélérateurs d'IA augmente la demande d'interconnexions verticales basées sur le TSV qui fournissent des performances de transfert de données élevées tout en maintenant des dimensions compactes des paquets.
- Les fabricants de semi-conducteurs avancés combinent également le gerbage 3D basé sur TSV avec des architectures de copeaux et une intégration hétérogène pour améliorer les performances informatiques, l'efficacité énergétique et l'intégration au niveau du système.
- Par exemple, en février 2024, Micron Technology a annoncé la production en volume de sa solution HBM3E, développée à l'aide de la technologie TSV avancée, fournissant plus de 1,2 TB/s de bande passante de mémoire et ciblant les accélérateurs d'IA, les superordinateurs et les centres de données.
- À mesure que l'informatique AI, le HBM, les copeaux et les emballages avancés continuent de s'étendre, l'intégration 3D basée sur le TSV devrait devenir de plus en plus importante pour obtenir une bande passante plus élevée, une latence plus faible, une efficacité énergétique accrue et une plus grande densité d'intégration des semi-conducteurs.
Quels sont les principaux moteurs du marché des appareils 3D Through-Silicon Via (TSV)
- L'expansion rapide de l'intelligence artificielle et de l'informatique à haute performance a considérablement augmenté la demande de mémoire à large bande et d'architectures de semi-conducteurs avancées capables de gérer des charges de travail intensives en matière de traitement de données avec une plus grande rapidité et une plus grande efficacité énergétique.
- Par exemple, en février 2024, Micron Technology a commencé à produire en volume sa solution HBM3E pour les applications AI, en utilisant la technologie avancée TSV et le empilage 2,5D/3D; le produit 24 Go a livré plus de 1,2 TB/s de bande passante de mémoire et a été conçu pour les processeurs NVIDIA H200.
- Les fabricants de semi-conducteurs, les fonderies et les entreprises de mémoire intègrent la technologie TSV dans des architectures d'emballage de plus en plus sophistiquées pour connecter les matrices empilées verticalement et améliorer les performances du système sans compter uniquement sur l'échelle planaire conventionnelle.
- Par exemple, en août 2024, SK hynix a souligné son investissement de dix ans dans le TSV et les technologies d'emballage de pointe pour HBM, notant que le TSV-based HBM connecte plusieurs puces DRAM pour soutenir le traitement à grande vitesse des données pour les charges de travail d'IA.
- Grâce à l'infrastructure de l'IA, aux centres de données, aux processeurs avancés et à la mémoire à large bande, la technologie TSV restera un moteur important de l'intégration des semi-conducteurs 3D, soutenant une densité de calcul plus élevée, un mouvement de données plus rapide et des architectures de puces hétérogènes de plus en plus complexes.
Quels sont les facteurs qui mettent en cause la croissance du marché des appareils 3D à travers le silice
- La fabrication avancée du TSV nécessite un traitement complexe des plaquettes, une gravure de précision, par la formation, le remplissage en cuivre, l'éclaircie des plaquettes, le collage et les processus d'inspection, ce qui accroît la complexité de la production et les coûts de fabrication par rapport aux emballages semi-conducteurs classiques.
- Par exemple, en novembre 2024, une étude publiée dans Materials Science in Semiconductor Processing a identifié la contrainte thermique comme un défi majeur de fiabilité pour les TSV remplis de cuivre, notant que les différences de dilatation thermique entre les couches de TSV peuvent causer l'extrusion du cuivre, les dommages à l'interface et la dégradation des performances dans les IC 3D.
- Ces exigences techniques peuvent créer des défis liés au rendement, à la gestion thermique, à la distorsion des wafers, à la précision de l'alignement et à la fiabilité, d'autant plus que les fabricants augmentent le nombre de matrices empilées verticalement et réduisent l'épaisseur des matrices individuelles.
- Par exemple, en décembre 2024, une étude publiée dans Advanced Engineering Materials a mis en évidence les défis continus liés à la fabrication, au remplissage, à la fiabilité, à l'intégration, à l'emballage et au coût du TSV, démontrant la complexité technique liée à l'échelle des architectures de semi-conducteurs 3D basées sur le TSV.
- La complexité croissante des processus et les exigences rigoureuses en matière de fiabilité associées à l'intégration 3D basée sur le TSV continuent de remettre en question les fabricants, ce qui pourrait augmenter les coûts de développement, réduire les rendements de fabrication et ralentir l'adoption là où l'infrastructure d'emballage avancée est limitée.
Comment est segmenté le marché des appareils 3D Wir-Silicon Via (TSV)
Le marché des appareils 3D via-silicien (TSV) est segmenté en fonction du type de produit, de la technologie, du type d'emballage et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché des appareils 3D via-silicien (TSV) est segmenté en mémoire, imagerie et optoélectronique, MEMS et capteurs, LED et autres produits. Le segment de la mémoire a dominé le marché avec une part de 45,92 % en 2025, en raison de l'utilisation étendue de la technologie TSV dans la mémoire haute bande, DRAM empilée et des architectures de mémoire verticalement intégrées. Les TSV permettent des connexions verticales directes entre les matrices de mémoire, améliorant la bande passante et réduisant les distances d'interconnexion. L'expansion rapide de l'intelligence artificielle et de l'informatique haute performance augmente la demande de solutions de mémoire basées sur HBM. Les processeurs de centres de données et les accélérateurs d'IA dépendent de plus en plus de la mémoire à large bande pour gérer une charge de travail intensive. Les principaux fabricants de mémoire se concentrent donc davantage sur les architectures de mémoire empilées à haute densité.
Le segment MEMS et capteurs devrait enregistrer la croissance la plus rapide à un TCAC de 8,57% au cours de la période de prévision, grâce à l'adoption croissante de composants de détection compacts et hautement intégrés. La technologie TSV permet des connexions électriques verticales qui aident à réduire l'empreinte des paquets MEMS et des capteurs. Les applications automobiles telles que le radar, la mesure par inertie et la détection avancée créent une demande supplémentaire pour des architectures compatibles avec le TSV. L'électronique grand public intègre également un nombre croissant de capteurs miniatures dans les appareils connectés et les appareils portables. L'intégration TSV peut améliorer la connectivité électrique tout en soutenant des conceptions d'appareils plus petites et plus efficaces. La demande croissante de solutions de détection miniaturisées élargit donc le marché de la technologie TSV. L'utilisation croissante de MEMS et de capteurs pour les applications automobiles, industrielles, de soins de santé et de consommation devrait soutenir une forte croissance du segment.
- Par technologie
Sur la base de la technologie, le marché des appareils 3D via-silicon via (TSV) est segmenté en via-moyen TSV, via-dernier TSV, et via-premier TSV. Le segment via-middle TSV a dominé le marché avec une part de 54,15 % en 2025, soutenue par sa maturité dans DRAM etCapteur d'image CMOSles demandes. Les TSV à mi-chemin sont formés après la fabrication du transistor et avant l'achèvement de la structure d'interconnexion de l'arrière-plan. Ce positionnement permet aux fabricants d'intégrer des interconnexions verticales tout en maintenant la compatibilité avec les processus semi-conducteurs établis. La technologie est particulièrement adaptée aux architectures de mémoire empilées nécessitant des connexions verticales denses. Son écosystème de fabrication établi et sa base d'application éprouvée appuient l'adoption commerciale continue.
Le premier segment TSV devrait enregistrer la croissance la plus rapide à un TCAC de 7,69 % au cours de la période de prévision, en raison de l'adoption croissante d'architectures d'intégration à base de copeaux et hétérogènes. Les premières structures sont formées plus tôt dans le processus de fabrication des semi-conducteurs, ce qui permet d'intégrer les interconnexions verticales dans l'architecture du dispositif dès le stade de fabrication. Cette approche prend de l'importance lorsque les fabricants de semi-conducteurs poursuivent une intégration 3D de plus en plus dense. Les architectures de chiplet nécessitent des interconnexions précises entre plusieurs composants de traitement et de mémoire. L'amélioration des technologies de traitement et d'alignement des plaquettes favorise la mise en oeuvre plus large des premières approches. La technologie est également pertinente pour les applications avancées nécessitant des interconnexions verticales compactes et à haute densité. La demande croissante d'architectures de semi-conducteurs 3D de nouvelle génération devrait soutenir son expansion rapide.
- Par type d'emballage
Sur la base du type d'emballage, le marché des dispositifs 3D à travers-silicium via (TSV) est segmenté en emballages 3D IC, emballages 2.5D, emballages à l'échelle des plaquettes et autres types d'emballage. Le segment des emballages 3D IC a dominé le marché avec une part estimée à 65% en 2025, soutenue par l'adoption croissante d'architectures à semi-conducteurs intégrées verticalement. L'emballage 3D IC permet de empiler plusieurs matrices dans un emballage compact tandis que les TSV fournissent des connexions électriques verticales à haute densité. Les processeurs HBM, AI et les systèmes de calcul haute performance sont des applications importantes qui soutiennent la demande pour cette approche d'emballage. La technologie permet des trajets d'interconnexion plus courts et une plus grande densité d'intégration par rapport aux architectures d'emballage classiques. La demande croissante d'amélioration de la bande passante et de l'efficacité énergétique encourage les fabricants de semi-conducteurs à adopter des emballages 3D avancés.
Le segment de l'emballage 2,5D devrait enregistrer la croissance la plus rapide à un TCAC de 14 % au cours de la période de prévision, en raison de l'adoption croissante d'architectures à base de copeaux et de technologies d'interposition de pointe. L'emballage 2.5D permet d'intégrer plusieurs matrices hétérogènes dans un seul emballage tout en maintenant une communication à haute bande entre les composants. L'approche est de plus en plus utilisée pour les accélérateurs d'IA, les GPU, les processeurs haute performance et les applications de datacenter. Les interposeurs en silicone fournissent des connexions denses entre les processeurs et les composants de mémoire sans nécessiter un empilement vertical complet de chaque matrice. Cela offre aux fabricants une plus grande flexibilité lors de l'intégration de composants fabriqués à l'aide de différentes technologies de procédé. L'adoption croissante de copeaux accroît encore la demande de solutions d'emballage à base d'interposeurs. La combinaison d'une bande passante élevée, d'une intégration hétérogène et d'une flexibilité de conception devrait entraîner une forte croissance des emballages 2.5D.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des appareils 3D via-silicon via (TSV) est segmenté en électronique grand public, automobile, informatique et télécommunications, soins de santé, aérospatiale et défense, industriel, etc. Le segment des technologies de l'information et des télécommunications a dominé le marché avec une part de 37,54 % en 2025, soutenue par une demande croissante de calcul haute performance, de processeurs de centres de données, d'équipement de réseautage et de mémoire à large bande. Les dispositifs compatibles avec le TSV permettent aux fabricants de semi-conducteurs d'augmenter la densité d'intégration tout en améliorant les performances de transfert de données. L'expansion rapide de la charge de travail de l'IA génère une demande importante pour les processeurs associés aux architectures HBM. L'informatique en nuage et les centres de données hyperéchelle augmentent également leur dépendance à l'égard des paquets semi-conducteurs haute performance. Le déploiement croissant des GPU, des accélérateurs d'IA et des processeurs de réseau avancés renforce l'adoption du TSV dans cette catégorie d'utilisateurs finaux.
Le segment de l'automobile devrait enregistrer la croissance la plus rapide à un TCAC de 9,08 % au cours de la période de prévision, en raison de l'augmentation du contenu en semi-conducteurs dans les véhicules électriques, connectés et logiciels. Les véhicules modernes nécessitent des processeurs et des capteurs de plus en plus puissants pour le système ADAS, la conduite automatisée, l'infodivertissement et la connectivité des véhicules. La technologie TSV permet une intégration compacte et performante de semi-conducteurs pour des applications nécessitant un traitement rapide des données. Le déploiement croissant de radars automobiles, de capteurs d'imagerie et de plates-formes informatiques de pointe accroît la demande d'emballages semi-conducteurs de pointe. Les véhicules électriques augmentent également le contenu électronique et les exigences en matière de calcul dans toutes les architectures de véhicules. Les appareils compatibles avec le TSV peuvent aider à répondre aux besoins pour une bande passante élevée, des dimensions compactes et une meilleure intégration. L'adoption croissante de l'électronique automobile de pointe devrait donc faire de l'automobile le segment de l'utilisateur final qui connaît la croissance la plus rapide.
Quelle est la région qui détient la plus grande part du marché des appareils 3D Through-Silicon Via (TSV)
- L'Amérique du Nord a dominé le marché des appareils 3D via le silicon via (TSV) avec la plus grande part de revenus de 34,40 % en 2025, grâce à des investissements importants dans l'emballage de semi-conducteurs de pointe, l'infrastructure d'IA, l'informatique à haute performance et la capacité de fabrication de semi-conducteurs au pays.
- La région bénéficie également d'investissements substantiels dans la production nationale de semi-conducteurs, la fabrication avancée de HBM et des initiatives de semi-conducteurs appuyées par l'État, parallèlement à la présence de grandes entreprises technologiques et de semi-conducteurs. La demande croissante d'accélérateurs d'IA, d'infrastructures de centres de données et de technologies avancées d'emballage 3D continue de renforcer la position de l'Amérique du Nord sur le marché mondial
U.S. 3D Wir-Silicon Via (TSV) Appareils Aperçu du marché
Le marché des appareils 3D via-silicien américain connaît une forte croissance en raison de l'augmentation des investissements dans la fabrication de semi-conducteurs de pointe, l'informatique à haute performance et les technologies d'emballage de nouvelle génération. L'écosystème semi-conducteur fort du pays, ainsi que l'adoption croissante de HBM, d'IC 3D et d'architectures basées sur les puces, stimulent la demande dans les centres de données, l'électronique grand public, l'automobile et l'aérospatiale. En outre, les investissements croissants du gouvernement et de l'industrie dans la production nationale de semi-conducteurs et l'infrastructure d'emballage avancée accélèrent l'adoption du TSV dans les principales entreprises technologiques et semi-conducteurs.
Asia-Pacific 3D Through-Silicon Via (TSV) Dispositifs Aperçu du marché
On s'attend à ce que le marché des dispositifs 3D par l'intermédiaire du (TSV) en Asie-Pacifique enregistre une croissance rapide, en raison de l'expansion des capacités de fabrication de semi-conducteurs, de l'augmentation des investissements dans les emballages de pointe et de l'augmentation de la demande de mémoire à large bande dans des pays comme la Chine, le Japon, la Corée du Sud et Taiwan. L'adoption croissante des IC 3D, du HBM, des architectures de puces et de l'intégration au niveau des wafers appuie l'expansion du marché régional. De plus, la forte présence de fonderies, de fabricants de mémoire, de fournisseurs d'OSAT et de sociétés d'équipement semi-conducteur accélère l'adoption du TSV dans les applications de l'IA, du HPC, de l'électronique grand public et de l'automobile.
Japon Dispositifs 3D de via-silicon (TSV) Aperçu du marché
Le marché japonais des dispositifs 3D via-silicon (TSV) connaît une croissance constante en raison de l'augmentation des investissements dans la technologie des semi-conducteurs, les emballages avancés et les solutions de mémoire de prochaine génération. Les fabricants de semi-conducteurs, les entreprises d'électronique et les instituts de recherche adoptent de plus en plus les technologies TSV pour l'intégration 3D, les capteurs d'image, les dispositifs de mémoire et les applications haute performance. De plus, l'augmentation des investissements dans la fabrication de semi-conducteurs et les infrastructures d'emballage de pointe, ainsi que la demande croissante de systèmes électroniques compacts et économes en énergie, contribuent à la croissance du marché japonais.
Chine Dispositifs à travers le silicium en 3D (TSV) Aperçu du marché
Le marché chinois des dispositifs 3D via-silicon (TSV) connaît une croissance rapide, en raison de l'augmentation de la capacité de fabrication de semi-conducteurs, de l'augmentation des investissements dans les emballages de pointe et de la demande croissante de technologies de mémoire et de calcul à haute performance. L'adoption croissante de l'intégration 3D basée sur le TSV à travers la mémoire, l'électronique grand public, l'intelligence artificielle et les applications de centres de données stimule considérablement la demande du marché. De plus, des efforts accrus pour renforcer les capacités nationales de semi-conducteurs, accroître les investissements dans les technologies d'emballage de puces et le développement rapide de solutions de mémoire avancées placent la Chine comme un important marché de croissance pour les appareils TSV à l'échelle mondiale.
U.K. 3D via-silicon Via (TSV) Dispositifs Aperçu du marché
Le marché britannique des dispositifs 3D via-silicien (TSV) connaît une croissance soutenue, soutenue par l'adoption croissante de solutions de semi-conducteurs, de technologies de copeaux et de solutions informatiques performantes. L'augmentation des investissements dans la recherche sur les semi-conducteurs, la photonique, l'intelligence artificielle et les systèmes électroniques avancés contribue à la croissance du marché. En outre, l'intégration du gerbage 3D, de l'intégration hétérogène et des technologies d'emballage avancées améliore la performance et l'efficacité énergétique des appareils, plaçant le Royaume-Uni comme un important pôle de recherche et d'innovation pour les technologies semi-conducteurs de nouvelle génération.
Allemagne Dispositifs 3D via-silicon (TSV) Aperçu du marché
Le marché allemand des dispositifs 3D via-silicien (TSV) est en pleine expansion en raison de la solidité de l'écosystème semi-conducteur du pays, des capacités industrielles avancées et de l'adoption croissante de technologies d'emballage de nouvelle génération. Les sociétés de semi-conducteurs, les constructeurs automobiles, les instituts de recherche et les producteurs d'électronique utilisent de plus en plus les emballages avancés et l'intégration 3D pour l'informatique haute performance, l'électronique automobile, les capteurs et les applications industrielles. Les progrès continus dans l'intégration hétérogène, les architectures de copeaux et les technologies d'interconnexion à haute densité, ainsi que les investissements importants dans l'innovation en matière de semi-conducteurs, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des appareils 3D Through-Silicon Via (TSV)
L'industrie des appareils 3D via-silicon (TSV) est principalement dirigée par des entreprises bien établies, notamment :
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Société d'assurance-vie(Corée du Sud)
- Société Intel(États-Unis)
- Technologie Micron, Inc. (États-Unis)
- SK hynix Inc.(Corée du Sud)
- Toshiba Electronic Devices & Storage Corporation (Japon)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (États-Unis)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Suisse)
- Broadcom Inc. (États-Unis)
- Texas Instruments Incorporated (États-Unis)
- GLOBALFOUNDRIES Inc. (États-Unis)
- Micro-appareils avancés, Inc. (États-Unis)
- Qualcomm Incorporated (États-Unis)
- JCET Group Co., Ltd. (Chine)
- Powertech Technology Inc. (Taiwan)
- Nanya Technology Corporation (Taiwan)
- NEPES (Corée du Sud)
- BE Semiconductor Industries N.V. (Pays-Bas)
Quels sont les derniers développements sur le marché des appareils 3D Through-Silicon Via (TSV)
- En mars 2025, SK hynix a annoncé qu'il avait expédié les premiers échantillons HBM4 de 12 couches au monde à de grands clients, intégrant des technologies d'emballage de pointe pour la mémoire AI de prochaine génération. Le produit HBM4 utilise l'architecture DRAM empilée verticalement et la technologie avancée MR-MUF, renforçant le rôle de l'intégration 3D basée sur TSV dans les applications haute performance d'IA et de datacenter
- En septembre 2024, SK hynix a annoncé le début de la production en volume de son HBM3E de 12 couches, avec une capacité de 36 Go et des puces DRAM empilées verticalement grâce à la technologie TSV. Le développement a consisté à rendre les puces DRAM individuelles plus minces tout en maintenant la hauteur du paquet, démontrant des progrès continus dans l'emballage de mémoire 3D à haute densité basé sur TSV pour les applications d'IA.
- En février 2024, Micron a annoncé le début de la production en volume de sa solution HBM3E, développée à l'aide de la technologie avancée de via-silicium via (TSV) et des techniques de 2.5D/3D. La solution HBM3E a été conçue pour les accélérateurs d'IA et les applications de datacenter, avec le produit 24 Go prévu pour l'intégration dans les GPU NVIDIA H200 Tensor Core, soulignant l'adoption croissante d'architectures de mémoire basées sur TSV.
- En avril 2023, SK hynix a annoncé le développement de la première HBM3 12 couches de l'industrie avec une capacité de 24 Go et a fourni des échantillons aux clients pour l'évaluation de la performance. Le produit a appliqué la technologie TSV pour connecter verticalement les puces DRAM tout en réduisant l'épaisseur individuelle des puces, supportant un emballage mémoire à haute densité pour des applications informatiques à haute performance en expansion rapide.
- En juin 2022, SK hynix a annoncé le début de la production de masse de HBM3 DRAM et son approvisionnement pour les GPU NVIDIA H100 Tensor Core. L'architecture HBM3 interconnecté verticalement plusieurs puces DRAM utilisant la technologie TSV pour fournir une bande passante et une densité plus élevées, marquant un important développement commercial pour la mémoire 3D basée sur TSV et l'emballage de semi-conducteurs avancés.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











