


Segmentation du marché mondial des matériaux de substrat 5G, par type de substrat (stratifiés organiques, céramiques, verre et autres), application (antennes de stations de base et antennes de smartphones) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que la taille du marché et le taux de croissance des sous-strats 5G mondiaux
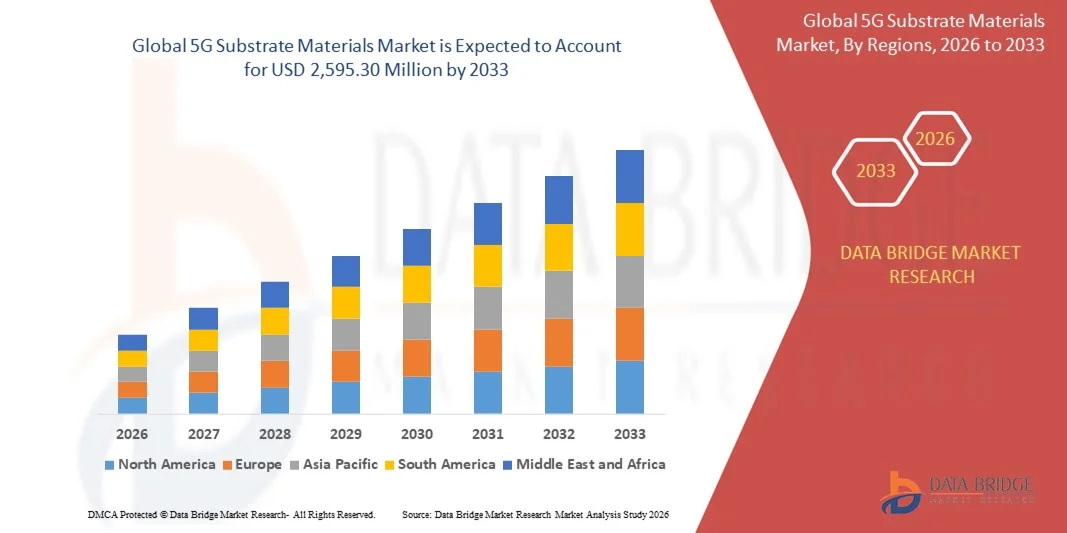
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial des matériaux de substrat 5G a été évaluée à408,52 millions de dollars en 2025et devrait atteindre2 595,30 millions de dollars en 2033, à unTCAC de 26,00 %pendant la période de prévision
- La croissance du marché est largement alimentée par le déploiement rapide des réseaux 5G, l'augmentation de la demande de transmission de données à grande vitesse et l'adoption croissante de dispositifs de communication avancés
- Les investissements croissants dans les infrastructures mobiles de nouvelle génération et l'expansion des centres de données stimulent encore davantage la demande de matériaux substrats à haute performance
Quelles sont les principales ventes de 5G Substrat Materials Market
- Une attention accrue accordée aux substrats à faible perte et à haute fiabilité pour les applications 5G favorise l'innovation et le développement de produits sur le marché
- La tendance vers l'électronique compacte et performante et l'adoption croissante de mmWave et des technologies MIMO massives façonnent la dynamique du marché
- L'Amérique du Nord a dominé le marché des matériaux de substrat 5G avec la plus grande part des revenus en 2025, grâce au déploiement rapide du réseau 5G, à l'adoption croissante de dispositifs à haute fréquence et à une infrastructure technologique solide.
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.Matériaux de substrat 5Gmarché, alimenté par l'urbanisation croissante, la demande croissante de connectivité à grande vitesse et l'adoption rapide de la technologie 5G dans des pays comme la Chine, le Japon et la Corée du Sud
- En 2025, le segment des laminats biologiques détenait la plus grande part du marché, en raison de leur excellente intégrité des signaux, de leur faible perte diélectrique et de leur facilité de production de masse. Les stratifiés organiques sont largement utilisés dans les modules de stations de base et les PCB pour smartphone, fournissant des solutions économiques avec des performances élevées et cohérentes
Portée du rapport et segmentation du marché des matériaux de substrat 5G
|
Attributs |
5G Matériaux du substrat Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
5G Tendances du marché des matériaux de substrat
Progrès dans les matériaux de substrat à haut rendement pour 5G
- La demande croissante de matériaux de substrat à haute performance transforme l'écosystème 5G en permettant une transmission plus rapide des signaux, une bande passante plus élevée et une meilleure efficacité des appareils. Les matériaux de pointe tels que les stratifiés à haute fréquence et les substrats à faible perte sont essentiels pour soutenir l'infrastructure du réseau de prochaine génération, améliorer la connectivité et réduire l'atténuation des signaux. Cette tendance s'explique également par la nécessité d'appareils miniaturisés et de composants légers dans l'électronique grand public et le matériel de télécommunications.
- Le déploiement croissant de stations de base 5G et de petits réseaux cellulaires accélère l'adoption de matériaux de substrat avancés dans les industries des télécommunications et de l'électronique. Ces matériaux sont particulièrement essentiels dans les zones urbaines et les déploiements à forte densité, assurant une performance et une fiabilité constantes du réseau. L'innovation continue dans la conception des substrats contribue à répondre aux demandes croissantes de trafic de données et aux exigences d'application diverses
- L'accessibilité et l'évolutivité des matériaux de substrat nouveaux, y compris Rogers, PTFE et les stratifiés composites, encouragent l'adoption généralisée dans l'électronique grand public, l'équipement de télécommunications et les applications automobiles. Les fabricants bénéficient d'une qualité constante des matériaux et d'une meilleure intégrité des signaux, ce qui favorise la production à grande échelle. En outre, l'amélioration de la stabilité thermique et de la résistance mécanique de ces matériaux prolongent la longévité de l'appareil et réduisent les coûts d'entretien
- Par exemple, en 2023, plusieurs fabricants d'équipements de télécommunications en Amérique du Nord et en Europe ont signalé une utilisation accrue de stratifiés à haute fréquence pour les antennes et les modules 5G, ce qui a permis d'améliorer la performance des appareils et l'efficacité du réseau. Des propriétés matérielles améliorées ont également permis une meilleure intégration des conceptions de circuits complexes pour les applications à grande vitesse
- Bien que les matériaux de substrat avancés stimulent le déploiement de la 5G, la croissance du marché dépend de la poursuite de la R-D, de l'optimisation des coûts et de l'intégration aux technologies émergentes. Les fournisseurs de matériel doivent se concentrer sur l'innovation, la qualité normalisée et les partenariats stratégiques pour tirer pleinement parti de cette tendance. L'adoption à long terme dépendra également de la viabilité environnementale et de la recyclabilité des matériaux substrats.
5G Dynamique du marché des matériaux substrats
Chauffeur
Expansion rapide de l'infrastructure 5G et augmentation de la demande de connectivité à grande vitesse
- Le déploiement global des réseaux 5G est à l'origine de l'adoption de matériaux de substrat avancés, car les opérateurs de télécommunications ont besoin de composants à haute performance pour soutenir un transfert de données plus rapide, une faible latence et une connectivité massive. Cela a accéléré les investissements dans la recherche et la production de substrats. La demande croissante des consommateurs pour une connectivité transparente et des services basés sur le cloud renforce encore la nécessité de solutions fiables pour les substrats
- Les fabricants intègrent de plus en plus des substrats avancés dans les smartphones, les stations de base et les appareils IoT pour répondre à la demande croissante des consommateurs et des entreprises en matière de connectivité transparente. Cela favorise l'innovation dans les produits laminés à faible perte, les BPC à haute fréquence et les solutions de matériaux hybrides. De plus, la compatibilité avec les normes sans fil de nouvelle génération telles que les bandes mmWave et sub-6GHz pousse les améliorations matérielles
- Les initiatives gouvernementales et les investissements du secteur privé visant à étendre la couverture 5G sur les marchés émergents et développés stimulent encore davantage la demande de substrats. Les programmes d'appui aux villes intelligentes, aux véhicules autonomes et à l'automatisation industrielle font de plus en plus appel à des matériaux de pointe. Les partenariats stratégiques entre les opérateurs de réseau et les fournisseurs de matériel accélèrent également les cycles de développement des produits
- Par exemple, en 2022, plusieurs pays asiatiques, dont la Chine et la Corée du Sud, ont lancé des projets d'expansion de la 5G en utilisant des solutions de substrat avancées pour améliorer la fiabilité et la couverture du réseau. L'adoption de substrats à haute performance dans les centres de télécommunications a permis de réduire la perte de signal et d'améliorer l'efficacité énergétique dans les déploiements à grande échelle.
- Alors que l'adoption de la 5G alimente la demande, il est nécessaire de disposer de matériaux offrant une meilleure stabilité thermique, une compatibilité avec la miniaturisation et un meilleur rapport coût-efficacité pour assurer une croissance durable. L'innovation continue dans la chimie des matériaux et les procédés de laminage est essentielle pour répondre aux exigences changeantes du marché
Restriction/Défi
Coût élevé des matériaux de substrat avancés et complexité de fabrication
- Le prix élevé des matériaux de substrat spécialisés, tels que les composites PTFE et les stratifiés remplis de céramique, limite l'accessibilité pour les petits fabricants d'appareils et les opérateurs de télécommunications émergents. Le coût demeure un obstacle majeur à l'adoption généralisée. En outre, la disponibilité limitée de matières premières de qualité exacerbe encore les pressions sur les prix pour les fabricants finaux
- Les procédés de fabrication complexes et les exigences rigoureuses en matière de contrôle de la qualité accroissent les défis de production et peuvent entraîner des retards dans les opérations d'échelle. La précision de la formulation des matériaux et des techniques de stratification est essentielle pour assurer la cohérence des performances. Les défauts de fabrication ou les variations mineures des propriétés du substrat peuvent avoir un impact significatif sur la transmission des signaux à haute fréquence, ce qui augmente les taux de rejet.
- Les contraintes liées à la chaîne d'approvisionnement, notamment les pénuries de matières premières et la dépendance à l'égard du matériel spécialisé, influent sur les délais de livraison et le déploiement à grande échelle. Cela est particulièrement important dans les régions qui ont une infrastructure 5G naissante ou des capacités de fabrication locales limitées. Les perturbations mondiales, y compris les tensions géopolitiques ou les catastrophes naturelles, peuvent entraver davantage la chaîne d'approvisionnement et ralentir l'expansion du marché.
- Par exemple, en 2023, plusieurs fournisseurs d'équipements de télécommunications européens et nord-américains ont signalé des retards dans l'achat de stratifiés à haute fréquence en raison de perturbations de la chaîne d'approvisionnement mondiale. Ces retards n'ont pas seulement affecté les calendriers de production, mais ont aussi retardé le lancement d'appareils et d'équipements de réseau compatibles avec le 5G.
- Bien que les innovations matérielles se poursuivent, il est essentiel de faire face aux pressions sur les coûts, à la complexité des processus et à la résilience de la chaîne d'approvisionnement. Les intervenants doivent investir dans la production efficace, la normalisation des matériaux et l'approvisionnement stratégique pour libérer le potentiel du marché à long terme. La collaboration entre les fabricants de substrats, les fournisseurs de télécommunications et les fabricants d'équipement sera essentielle au maintien de la croissance et à la réalisation des objectifs mondiaux de déploiement 5G
Comment le marché des matériaux de substrat 5G est-il segmenté
Le marché est segmenté en fonction du type de substrat et de son application.
- Par type de substrat
Sur la base du type de substrat, le marché des matériaux de substrat 5G est segmenté en laminés organiques, céramiques, verre et autres. En 2025, le segment des laminats biologiques détenait la plus grande part du marché, en raison de leur excellente intégrité des signaux, de leur faible perte diélectrique et de leur facilité de production de masse. Les stratifiés organiques sont largement utilisés dans les modules de stations de base et les PCB pour smartphone, fournissant des solutions économiques avec des performances élevées constantes.
Le segment Céramique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, propulsé par leur stabilité thermique supérieure, leur résistance mécanique et leur faible atténuation des signaux à haute fréquence. Les substrats céramiques sont de plus en plus préférés pour les antennes 5G et les équipements de télécommunications critiques, permettant des conceptions compactes et un fonctionnement fiable dans des déploiements réseau denses.
- Par demande
Sur la base de l'application, le marché est segmenté en antennes de la station de base et antennes de téléphone intelligent. Le segment des antennes de la station de base détenait la plus grande part du marché en 2025, grâce au déploiement rapide de l'infrastructure 5G dans le monde et au besoin de matériaux durables et à haute fréquence dans les tours de télécommunications. Les applications des stations de base nécessitent des substrats qui soutiennent des réseaux MIMO massifs et de petites cellules, assurant une couverture de réseau stable et efficace.
Le segment des antennes Smartphone devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la pénétration croissante du smartphone et de la demande des consommateurs pour une connectivité mobile à haut débit plus rapide. Les substrats pour antennes smartphone doivent équilibrer la miniaturisation, les performances à haute fréquence et la faible perte de puissance, ce qui accélère l'adoption de stratifiés avancés et de matériaux à base de céramique.
5G Marché des matériaux de substrat Analyse régionale
- L'Amérique du Nord a dominé le marché des matériaux de substrat 5G avec la plus grande part des revenus en 2025, grâce au déploiement rapide du réseau 5G, à l'adoption croissante de dispositifs à haute fréquence et à une infrastructure technologique solide.
- L'écosystème de télécommunications avancé de la région, associé à une forte demande de communications à faible latence et de connectivité à grande vitesse, propulse les investissements dans les matériaux de substrat avancés
- L'adoption de smartphones, d'appareils IoT et de stations de base soutient davantage la croissance du marché des matériaux substrats 5G, établissant l'Amérique du Nord comme un pôle de pointe pour l'innovation et la production
États-Unis 5G Substrat Matériaux Aperçu du marché
Le marché américain des matériaux substrats 5G a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par le déploiement accéléré de l'infrastructure 5G et la demande croissante de composants électroniques à haute performance. Les opérateurs de télécommunications et les fabricants de smartphones investissent de plus en plus dans des substrats avancés pour soutenir des applications à bande passante améliorée, à faible latence et à haute fréquence. En outre, les initiatives croissantes des pouvoirs publics et du secteur privé visant les villes intelligentes et l'automatisation industrielle contribuent de manière significative à l'expansion du marché.
Europe 5G Substrat Matériaux Aperçu du marché
Le marché des matériaux substrats Europe 5G devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de l'augmentation du soutien gouvernemental à l'adoption de la 5G et de la nécessité d'infrastructures de télécommunications avancées. La région met également l'accent sur les substrats écoénergétiques à faible perte pour répondre aux exigences de durabilité et de performance. Des pays clés comme l'Allemagne, la France et le Royaume-Uni investissent dans les réseaux 5G et encouragent l'innovation dans les technologies des substrats, favorisant ainsi une croissance importante du marché tant dans les secteurs de l'électronique grand public que des équipements de télécommunications.
U.K. 5G Substrat Matériaux Aperçu du marché
On s'attend à ce que le marché des matériaux de substrat 5G du Royaume-Uni enregistre une croissance robuste de 2026 à 2033, grâce à l'adoption croissante de dispositifs 5G et de projets d'expansion du réseau. L'accent accru mis sur la transformation numérique, les applications IoT et les initiatives de la ville intelligente stimule la demande de matériaux de substrat à haute performance. En outre, de solides capacités de recherche-développement et de collaboration entre les fabricants et les fournisseurs de télécommunications devraient accélérer la pénétration du marché et le progrès technologique.
Allemagne 5G Substrat Matériaux Aperçu du marché
Le marché allemand des matériaux de substrat 5G devrait connaître une croissance significative de 2026 à 2033, alimentée par des investissements dans l'infrastructure 5G, l'automatisation industrielle et les technologies connectées. L'accent mis par le pays sur l'innovation et les capacités de fabrication avancées favorise l'adoption de stratifiés à haute fréquence, de substrats à faible perte et de matériaux hybrides. L'intégration de ces matériaux dans les applications électroniques de télécommunications et de consommation stimule la demande, en mettant l'accent sur la performance, la fiabilité et la durabilité.
Asie-Pacifique 5G Substrat Matériaux Aperçu du marché
Le marché des matériaux substrats en 5G en Asie-Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'urbanisation rapide, de la pénétration croissante des smartphones et du déploiement à grande échelle de stations de base en 5G dans des pays comme la Chine, le Japon et la Corée du Sud. Les initiatives gouvernementales visant à promouvoir la numérisation, les villes intelligentes et les infrastructures IoT accélèrent encore l'adoption de substrats à haut rendement. En outre, la région devient un pôle de fabrication de matériaux de substrats de pointe, améliorant ainsi l'accessibilité et l'accessibilité des entreprises de télécommunications et d'électronique grand public.
Japon 5G Substrat Matériaux Aperçu du marché
Le marché japonais des matériaux de substrat 5G devrait connaître une forte croissance de 2026 à 2033 en raison de l'adoption technologique élevée, de l'expansion considérable de l'infrastructure 5G et de la demande croissante de dispositifs connectés. Les fabricants japonais investissent dans des stratifiés à faible perte et à haute fréquence pour améliorer les performances du réseau, les applications IoT et l'automatisation industrielle. De plus, l'intégration de ces matériaux dans les smartphones, l'électronique automobile et les antennes des stations de base alimente le marché, tandis que le vieillissement de la population stimule la demande de solutions fiables de connectivité haute vitesse dans les secteurs résidentiel et commercial.
Chine 5G Substrat Matériaux Aperçu du marché
Le marché chinois des matériaux substrats 5G a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable au déploiement massif de la 5G, à l'urbanisation rapide et au solide soutien du gouvernement à l'infrastructure numérique. La Chine est un marché de premier plan pour les stratifiés à haute fréquence et les matériaux de substrat avancés, avec une adoption généralisée dans les antennes de stations de base, les smartphones et l'électronique grand public. La disponibilité de fabricants nationaux et la compétitivité des prix favorisent la croissance du marché, plaçant la Chine comme un moteur clé dans l'industrie mondiale des matériaux de substrat 5G.
Quelles sont les meilleures entreprises du marché des matériaux de substrat 5G
L'industrie des matériaux substrats 5G est principalement dirigée par des entreprises bien établies, notamment :
- Showa Denko Materials Co., Ltd. (Japon)
- DuPont (États-Unis)
- BASF SE (Allemagne)
- AGC Inc.(Japon)
- Société de technologie de l ' Union de Taiwan(Taiwan)
- Kuraray Europe GmbH (Allemagne)
- Société Avient(États-Unis)
- Société Rogers(États-Unis)
- INDUSTRIES DAIKIN, SA (Japon)
- Panasonic Corporation (Japon)
- ITEQ CORPORATION (Taiwan)
- KANEKA CORPORATION (Japon)
- La société Chemours (États-Unis)
- Groupe international Ventec (Taïwan)
- INDUSTRIES DE TORAY, INC. (Japon)
- ZTE Corporation (Chine)
- KYOCERA Corporation (Japon)
- Murata Manufacturing Co., Ltd. (Japon)
- MARUWA Co., Ltd. (Japon)
- KOA Corporation (Japon)
Les derniers développements du marché mondial des matériaux substrats 5G
- En mars 2025, DuPont a lancé le photorésiste à film sec Riston DWB8100M, un matériau d'imagerie directe avancé conçu pour les applications de cuivre fin et de cuivre épais mSAP (procédé semi-additif modifié). Le matériau améliore la ligne fine et par résolution, fournit une adhérence robuste au fond pour réduire les risques de plissement et assure une stabilité de rendement constante. En permettant des profils précis de traces de cuivre avec des vides minimes, il soutient la fabrication de substrats IC de nouvelle génération. Ce développement devrait améliorer la fiabilité et l'efficacité de la production, ce qui aura une incidence positive sur le marché des matériaux de substrat 5G
- En mai 2024, des entreprises de premier plan dans les technologies d'emballage d'antennes ont introduit des innovations pour relever les défis d'atténuation des signaux dans les systèmes à ondes de 5G à haute fréquence (mmWave) et les réseaux 6G émergents. Ces progrès visent à améliorer l'intégrité des signaux, à réduire les pertes de transmission et à assurer des performances sans fil fiables. Les améliorations devraient accélérer le déploiement des dispositifs de communication de nouvelle génération, ce qui stimulera la demande de matériaux de substrat avancés dans les industries des télécommunications et de l'électronique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











