


Segmentation du marché mondial des traitements de l'acanthochéillonémose, par type de maladie (lymphatique, sous-cutanée et séreuse), traitement (médicaments antifilariens, antibiotique doxycycline, benzopyrone et flavonoïdes topiques et chirurgie), dosage (crème, lotion, comprimé et autres), voie d'administration (orale, topique et autres), diagnostic (frottis sanguin, techniques sérologiques, radiographie, échographie et autres), utilisateurs finaux (clinique, hôpital et autres), canal de distribution (pharmacie hospitalière, pharmacie de détail et pharmacie en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et l'aperçu du marché du traitement de l'acanthochéilonémie
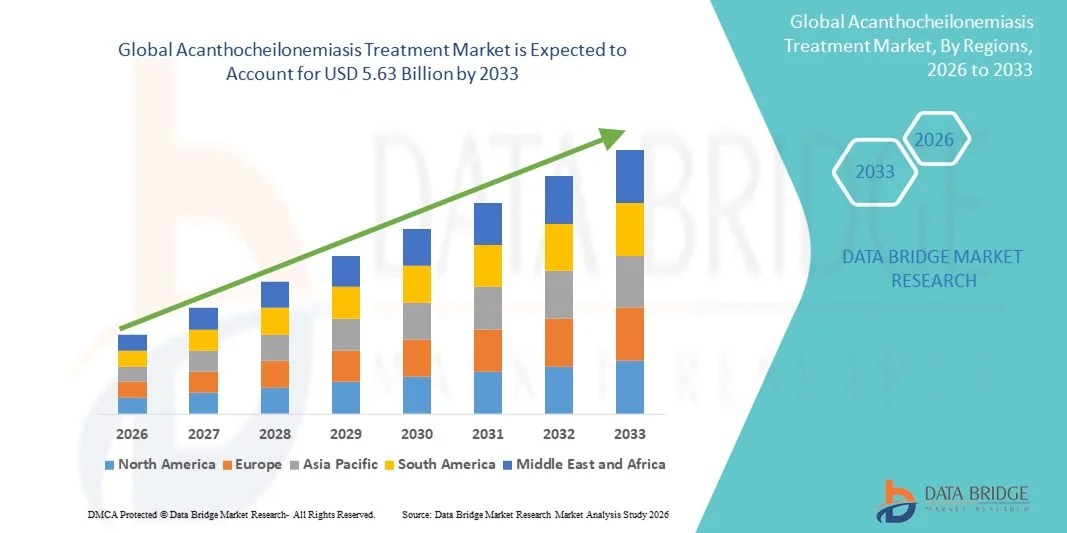
- Selon l'analyse de la recherche sur le marché de Data Bridge La taille du marché mondial du traitement de l'acanthochéilonémie a été évaluée à4,12 milliards de dollars en 2025et devrait atteindre5,63 milliards de dollars en 2033, à unTCAC de 4,0 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'outils de diagnostic avancés et de nouvelles approches thérapeutiques dans les régions endémiques et non endémiques, ce qui a permis d'améliorer la détection, le traitement et la gestion de l'acanthochéilonémie. Des programmes de sensibilisation améliorés, des campagnes d'administration massive de médicaments dirigées par le gouvernement et l'intégration des protocoles de traitement dans les systèmes de santé contribuent à un contrôle plus systématique des maladies
- De plus, la demande croissante de solutions de traitement efficaces, adaptées aux patients et ciblées stimule l'adoption des options de traitement de l'acanthochéilonémie dans les hôpitaux, les cliniques et les centres de santé communautaires. La convergence des thérapies buccodentaires, des formulations topiques et des régimes combinés améliore la conformité et les résultats des patients, ce qui stimule considérablement la croissance de l'industrie au cours de la période de prévision
Taille du marché et prévisions
- Valeur du marché mondial (2025): 4,12 milliards de dollars
- Valeur marchande prévue (2033) : 5,63 milliards de dollars
- Prévisions CAGR (2026-2033):4.00%
Quels sont les principaux débouchés du marché du traitement de l'acanthochéilonémie
- Acanthocheilonemiasis Les solutions de traitement, utilisées pour gérer les infections parasitaires causées par les espèces d'acanthocheilonema, sont de plus en plus vitales dans les régions endémiques et non endémiques en raison de leur efficacité dans la réduction du fardeau de la maladie et l'amélioration des résultats des patients
- La demande croissante d'acanthochéilonémiase Le traitement est principalement alimenté par la prévalence croissante de maladies tropicales négligées, la sensibilisation croissante aux infections parasitaires et l'augmentation des investissements dans les infrastructures de soins de santé et les diagnostics
- L'Amérique du Nord a dominé le marché du traitement de l'acanthocheilonemiase avec la plus grande part des revenus de 38,7 % en 2025, soutenue par des infrastructures de soins de santé avancées, une forte présence pharmaceutique et des installations de diagnostic et de traitement bien établies
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché du traitement de l'acanthocheilonemiase au cours de la période de prévision, ce qui devrait augmenter de 15,3%, passant de 2026 à 2033, en raison de la charge de morbidité élevée, de l'amélioration de l'accès aux soins de santé et de la sensibilisation croissante dans des pays comme l'Inde, la Chine et l'Asie du Sud-Est.
- Le segment oral a dominé la plus grande part des revenus du marché de 56,8 % en 2025, en raison de l'adoption généralisée de thérapies systémiques ciblant l'infection parasitaire sous-jacente.
Portée du rapport et segmentation du marché du traitement de l'acanthochéilonémie
Attributs |
Traitement de l'acanthochéilonémie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•GlaxoSmithKline(Royaume-Uni) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de l'acanthochéilonémie
Accent croissant sur les approches de traitement novatrices et les soins aux patients et aux délinquants
- Une tendance significative et accélérée sur le marché mondial du traitement de l'acanthochéilonemiase est l'attention croissante accordée aux thérapies pharmacologiques et de soutien innovantes adaptées aux besoins spécifiques des patients.
- Par exemple, en 2023, des chercheurs brésiliens ont fait état d'études pilotes concluantes combinant la thérapie antiparasite et la supplémentation alimentaire, démontrant une amélioration des taux de récupération chez les patients à haut risque.
- Les chercheurs et les cliniciens mettent l'accent sur le diagnostic précoce et les protocoles de traitement intégrés qui combinent la thérapie antiparasite et la prise en charge nutritionnelle et symptomatique
- La mise au point de combinaisons thérapeutiques ciblant plusieurs stades de vie du parasite améliore les résultats du traitement et réduit les taux de récidive
- Les essais cliniques qui explorent de nouveaux composés, ainsi que ceux qui réinjectent des médicaments existants pour accroître leur efficacité, prennent de l'ampleur.
- On observe une tendance croissante à intégrer les données sur les patients dans le monde réel à la prise de décisions cliniques pour optimiser les stratégies thérapeutiques
- Les sociétés pharmaceutiques élargissent l'accès aux préparations pédiatriques pour lutter contre la maladie chez les jeunes
- L'éducation des patients et les programmes de santé communautaire sont de plus en plus répandus, ce qui contribue à améliorer le respect des régimes thérapeutiques.
- L ' accent est davantage mis sur les mesures préventives parallèlement aux interventions thérapeutiques, y compris la lutte contre les vecteurs et l ' assainissement.
- L'intégration des protocoles de surveillance des complications telles que la participation des organes et les réponses immunitaires façonne progressivement des modèles de soins holistiques
- Dans l'ensemble, la tendance reflète une évolution vers des stratégies de traitement globales, fondées sur des données probantes et axées sur le patient qui améliorent les résultats et la qualité de vie
Dynamique du marché du traitement de l'acanthochéilonémie
Chauffeur
Accroître la sensibilisation aux maladies et élargir l'accès au traitement
- La sensibilisation croissante à l'acanthochéilonémie, en particulier dans les régions endémiques, est à l'origine de la demande de traitements efficaces.
- Les campagnes de santé et les initiatives gouvernementales axées sur la détection précoce et la prise en charge du traitement influencent considérablement l'expansion du marché.
- Par exemple, en 2022, une initiative soutenue par l'OMS au Kenya a mis en œuvre avec succès des programmes de dépistage et de traitement à l'échelle communautaire, améliorant ainsi l'adhésion des patients et les résultats obtenus.
- L'introduction de nouveaux médicaments antiparasites présentant des profils d'innocuité et d'efficacité améliorés encourage une adoption plus large
- Les programmes communautaires de soins de santé et le soutien des organisations non gouvernementales contribuent à élargir l'accès aux traitements dans les régions éloignées.
- La disponibilité de thérapies mixtes qui traitent de multiples symptômes et complications améliore les résultats des patients
- L'extension de l'infrastructure des soins de santé et l'amélioration des installations de diagnostic permettent une intervention plus précoce, augmentant le taux de réussite du traitement
- Les cliniciens recommandent de plus en plus des protocoles de traitement normalisés appuyés par des données cliniques récentes, stimulant la confiance sur le marché et l'utilisation
- L'augmentation des investissements dans la recherche et le développement par les entreprises pharmaceutiques favorise l'innovation dans les schémas thérapeutiques
- La commodité des préparations multidoses et orales rend les thérapies plus accessibles et améliore la conformité
- La collaboration entre les autorités sanitaires publiques et les prestataires de soins privés renforce encore la disponibilité et la sensibilisation aux traitements
Restriction/Défi
Obstacles au traitement et coût élevé des thérapies avancées
- La disponibilité limitée de thérapies avancées dans les régions rurales et sous-développées pose un défi important à la croissance du marché.
- Dans certaines régions, les patients ont du mal à obtenir des conseils médicaux appropriés et des traitements prescrits en raison de l'insuffisance des infrastructures de soins de santé.
- Par exemple, en 2024, des rapports ont mis en évidence des retards dans la disponibilité de combinaisons de thérapies buccales approuvées récemment dans plusieurs pays africains en raison de problèmes de réglementation et de chaîne d'approvisionnement.
- Le coût élevé des nouveaux médicaments antiparasites peut limiter l'adoption, en particulier chez les populations à faible revenu
- Le manque de personnel médical qualifié dans les zones endémiques peut entraîner un traitement sous-optimal et des interventions retardées.
- Effets secondaires et schémas posologiques complexes peuvent affecter l'adhésion du patient, limitant l'efficacité globale des traitements
- La variabilité de l'approbation réglementaire et de la distribution entre les différents pays accroît la complexité de l'expansion du marché
- Une sensibilisation limitée des patients aux lignes directrices du traitement et au suivi post-traitement contribue également à combler les lacunes dans les soins.
- Pour surmonter ces défis, il faut améliorer l'éducation des patients, les programmes de subventions, améliorer les réseaux de distribution et poursuivre l'investissement dans les options de traitement accessibles localement.
- Répondre à ces facteurs sera essentiel pour soutenir la croissance à long terme et assurer un accès équitable aux thérapies d'acanthochéilonémie dans le monde entier
Comment le marché du traitement de l'acanthochéilonémie est-il segmenté? (Portée)
Le marché est segmenté en fonction du type de maladie, du traitement, de la posologie, de la voie d'administration, du diagnostic, des utilisateurs finaux et du canal de distribution.
- Par type de maladie
Selon le type de maladie, le marché du traitement de l'acanthochéilonémie est segmenté en cavité lymphatique, sous-cutanée et séreuse. Le segment lymphatique a dominé la plus grande part du marché de 46,5 % en 2025, en raison de la forte prévalence de la filariose lymphatique dans les régions endémiques. Les patients ayant une implication lymphatique ont besoin d'une prise en charge à long terme et de thérapies combinées, ce qui entraîne une demande constante de médicaments antifilaires et de soins de soutien. La détection précoce et la surveillance des complications lymphatiques contribuent également à la domination du segment des revenus. Les programmes de santé publique axés sur l'éradication des maladies lymphatiques, en particulier en Asie du Sud-Est et en Afrique, ont élargi l'accès au traitement. Les campagnes de sensibilisation et les programmes d'administration de masse des médicaments renforcent l'adoption dans les collectivités touchées. Les cas lymphatiques impliquent généralement des manifestations plus graves, nécessitant des suivis répétés, ce qui augmente l'utilisation des soins de santé. Les initiatives gouvernementales en matière de santé et les interventions menées par les ONG renforcent cette tendance. En 2024, les programmes de traitement lymphatique à grande échelle en Inde ont montré une amélioration de l'adhésion des patients et des taux de rétablissement, soulignant ainsi l'importance du segment. Dans l'ensemble, le segment lymphatique demeure au centre des revenus du marché en raison de la prévalence et des besoins intensifs en traitement.
Le segment sous-cutané devrait connaître le TCAC le plus rapide de 19,8% entre 2026 et 2033. La sensibilisation au traitement précoce et l'amélioration des techniques de diagnostic des infections sous-cutanées alimentent la croissance. De nouvelles approches thérapeutiques combinant des médicaments antifilariaux et des traitements topiques de soutien gagnent en traction. L'adoption accrue de programmes de dépistage de la santé communautaire dans les régions endémiques accélère la détection et la gestion. La commodité du traitement ambulatoire pour les maladies sous-cutanées favorise l'adoption rapide du marché. Les fournisseurs de soins de santé mettent l'accent sur les protocoles de thérapie combinée pour réduire les récidives et améliorer les résultats. Le segment bénéficie également des progrès technologiques des systèmes locaux de distribution de médicaments. L'amélioration de la conformité des patients et l'accessibilité à des traitements abordables dans les marchés émergents stimulent l'adoption. En 2025, des programmes pilotes dans les pays africains intégrant des thérapies topiques et buccales ont montré une amélioration de 15% des taux de récupération de la filariose sous-cutanée. Dans l'ensemble, le segment sous-cutané représente la portion du marché qui connaît la croissance la plus rapide, en raison de l'amélioration de l'accessibilité au traitement, de la sensibilisation et des innovations cliniques.
- Par traitement
Sur la base du traitement, le marché est segmenté en médicaments antifilariaux, antibiotiques doxycycline, benzopyrone topique et flavonoïdes, et la chirurgie. En 2025, le segment des antifilarioses détenait la plus grande part des revenus de 52,3 %, car ces médicaments constituent la pierre angulaire du traitement pour tous les types de maladies. Leur efficacité dans la réduction de la charge microfilaire et la prévention de la progression de la maladie assure une forte demande parmi les populations endémiques. Les traitements normalisés appuyés par les lignes directrices de l'OMS favorisent une adoption généralisée. Les programmes d'administration massive des médicaments renforcent encore cette domination du segment. La connaissance clinique de ces médicaments encourage les médecins à adopter des pratiques d'ordonnance uniformes. La recherche continue et la disponibilité de formulations génériques améliorent l'accessibilité et l'accessibilité. L'adhésion des patients est également soutenue par des campagnes d'éducation. En 2024, la distribution à grande échelle de diéthylcarbamazine et d'ivermectine en Asie du Sud-Est a considérablement diminué la prévalence de la maladie, ce qui démontre le rôle crucial du segment dans la gestion de la maladie.
Le segment topique des benzopyrone et des flavonoïdes devrait connaître le TCAC le plus rapide de 18,4% entre 2026 et 2033. L'utilisation croissante de ces agents pour la prise en charge des symptômes, en particulier dans les complications lymphatiques et sous-cutanées, stimule la croissance. La préférence croissante des patients pour les thérapies non invasives et complémentaires favorise l'adoption. Les essais cliniques démontrant l'efficacité de la réduction de l'inflammation et de l'oedème encouragent les praticiens à intégrer les traitements topiques. Une meilleure stabilité de la formulation et une plus grande facilité d'utilisation améliorent la conformité des patients. Le segment est particulièrement en expansion dans les régions qui mettent l'accent sur les soins à domicile et la gestion externe. Des études pilotes menées en 2025 ont démontré une réduction de 12 % plus rapide de l'œdème lorsque les flavonoïdes topiques étaient associés à une pharmacothérapie standard. Par conséquent, ce segment connaît une croissance rapide grâce à la sensibilisation, à l'efficacité et à la commodité.
- Par la posologie
Sur la base de la posologie, le marché est segmenté en crème, lotion, comprimé et autres. Le segment des tablettes a dominé la plus grande part du marché en 2025, soit 55,1 %, principalement en raison de son efficacité systémique et de sa facilité d'administration. Les comprimés sont largement utilisés dans les campagnes d'administration massive de médicaments, qui ciblent de grandes populations dans les régions endémiques. Ils sont pratiques pour les fournisseurs de soins de santé et les patients, améliorant les taux d'adhésion. La disponibilité de formulations génériques améliore l'accessibilité. Les schémas posologiques normalisés améliorent la conformité et les résultats du traitement. Les comprimés traitent également de l'implication multi-organes, qui est répandue dans la maladie des cavités lymphatiques et séreuses. Les programmes de santé internationaux appuient la thérapie orale comme traitement de première ligne, renforçant la demande. En 2024, la distribution communautaire de comprimés antifilariaux oraux en Afrique a montré une augmentation de 20% de la couverture des patients.
Le segment crème devrait connaître le TCAC le plus rapide de 17,9% entre 2026 et 2033. Sa croissance est due à la demande croissante de thérapies complémentaires pour gérer l'inflammation de la peau et des tissus. Les formulations topiques fournissent un soulagement des symptômes pour l'œdème, le prurit et les infections secondaires. La préférence des patients pour les traitements non invasifs contribue à une adoption rapide. Les progrès dans les formulations de crème avec une absorption et une stabilité accrues soutiennent davantage la croissance. Des programmes de sensibilisation visant à promouvoir les soins à domicile encouragent les patients à utiliser des crèmes parallèlement à la thérapie orale. Des études pilotes menées en Inde en 2025 ont révélé une réduction de 10% de l'inflammation tissulaire lorsque des crèmes étaient combinées avec des antifilariaux oraux, soutenant ainsi la trajectoire de croissance rapide du segment.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en voies orales, topiques et autres. Le segment oral a dominé la plus grande part des revenus du marché de 56,8 % en 2025, en raison de l'adoption généralisée de thérapies systémiques qui ciblent l'infection parasitaire sous-jacente. Les médicaments oraux sont préférés pour les campagnes d'administration de masse et ont prouvé leur efficacité dans plusieurs types de maladies. Les programmes gouvernementaux et les lignes directrices approuvées par l'OMS appuient l'adoption de la thérapie orale. La thérapie orale assure également le traitement de l'implication interne des organes, qui est crucial dans la maladie des cavités lymphatiques et séreuses. Les comprimés et capsules fournissent une posologie normalisée, améliorant l'adhérence et minimisant les erreurs. Ils conviennent tant aux adultes qu'aux patients pédiatriques, ce qui facilite l'élargissement de la couverture des patients. Les initiatives de distribution à grande échelle dans les régions endémiques stimulent encore la demande. La thérapie orale s'intègre également bien aux protocoles de traitement combiné, améliorant ainsi les résultats. La surveillance et le suivi cliniques sont rationalisés par voie orale. En 2024, les programmes pilotes en Inde et en Afrique ont montré une augmentation de 15% de la conformité des patients à l'aide de la thérapie orale. L'administration orale demeure l'épine dorsale du traitement, assurant une large portée et une efficacité pour tous les types de maladies.
Le segment d'actualité devrait connaître le TCAC le plus rapide de 18,1 % entre 2026 et 2033. Sa croissance est due à l'utilisation croissante de thérapies localisées pour la gestion des symptômes, en particulier pour l'œdème et l'inflammation. Les crèmes topiques, les gels et les lotions fournissent un soulagement ciblé pour les zones touchées tout en minimisant les effets secondaires systémiques. La préférence croissante des patients pour les traitements non invasifs à domicile favorise l'adoption. Des formulations innovantes améliorent l'absorption et l'efficacité, améliorant les résultats cliniques. La thérapie topique est de plus en plus intégrée aux schémas oraux pour des soins holistiques. Les campagnes de sensibilisation mettant l'accent sur la gestion précoce des symptômes contribuent à l'expansion du marché. Les programmes de santé communautaire encouragent la thérapie topique pour les soins ambulatoires et l'autogestion. En 2025, des études pilotes en Asie du Sud-Est ont montré une réduction de 12 % plus rapide de l'enflure et de l'inconfort lorsque le traitement topique était associé à des médicaments oraux. L'amélioration de l'accessibilité, de la commodité et de l'acceptation des patients sont des facteurs clés qui favorisent l'adoption rapide. La croissance est également soutenue par l'approbation des fournisseurs de soins de santé et l'intégration dans les protocoles de traitement locaux.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en frottis sanguin, techniques sérologiques, test de radiographie, ultrasonographie, etc. Le segment des démangeaisons de sang a dominé la plus grande part du marché en 2025, soit 44,7 %, en raison de sa simplicité, de son faible coût et de son utilisation généralisée dans les régions endémiques. Les tests de frottis sanguin permettent d'identifier rapidement les microfilaires, ce qui permet une intervention rapide. Ils conviennent aux programmes de dépistage à grande échelle et de santé communautaire. La méthode appuie la surveillance continue et l'évaluation de l'efficacité du traitement par le patient. Le frottis sanguin demeure l'outil de diagnostic privilégié dans les milieux ruraux et limités en ressources. Des protocoles et une formation normalisés améliorent la précision et la fiabilité du diagnostic. Les initiatives gouvernementales en matière de santé encouragent activement les campagnes de dépistage des frottis sanguins. L'intégration aux cliniques mobiles et aux programmes de sensibilisation améliore la couverture. En 2024, les campagnes de dépistage à grande échelle en Afrique de l'Ouest et en Asie du Sud-Est ont permis d'augmenter les taux de détection précoce de plus de 10 %. Sa rentabilité, sa rapidité et sa simplicité renforcent sa domination sur le marché. Des tests de frottis sanguin sont également utilisés pour confirmer les résultats thérapeutiques lors des visites de suivi, ce qui favorise les soins continus des patients.
On s'attend à ce que le segment de l'ultrasonographie soit témoin du TCAC le plus rapide de 20,2 % entre 2026 et 2033, en raison de l'adoption croissante pour détecter les lésions lymphatiques et les cavités séreuses. L'échographie fournit une évaluation non invasive et précise de la dilatation des vaisseaux lymphatiques et des lésions tissulaires. La technologie favorise la détection précoce, permettant une intervention rapide et un meilleur pronostic. Les hôpitaux et les cliniques des régions endémiques élargissent l'accès à l'ultrasonographie pour le diagnostic et la surveillance. Les appareils à ultrasons portables facilitent l'utilisation dans les centres de santé communautaires. Les études cliniques menées en 2025 ont démontré une amélioration de 15 % de la précision diagnostique par ultrasonographie. L'intégration à l'enregistrement numérique améliore le suivi des patients et la planification du traitement. Les médecins comptent de plus en plus sur l'ultrasonographie pour l'évaluation multi-organismes. Les programmes de sensibilisation soulignent les avantages de l'imagerie pour les soins complets. Les progrès dans l'accessibilité des appareils et la formation accélèrent l'adoption. L'échographie est également utilisée pour surveiller la réponse thérapeutique et guider les modifications du traitement, favorisant ainsi l'adoption.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé la plus grande part du marché en 2025, soit 51,3 %, en raison d'installations complètes et de l'accès à des protocoles de traitement avancés. Les hôpitaux gèrent les cas graves et la participation de plusieurs organismes, ce qui est essentiel pour les résultats des patients. Ils sont au cœur des programmes d'administration massive de médicaments dans les pays endémiques. Les hôpitaux offrent également des services intégrés de diagnostic, de thérapie et de suivi. Des spécialistes formés assurent un dosage et une surveillance appropriés. Les hôpitaux facilitent les thérapies combinées et le suivi de l'adhésion. La disponibilité du support de laboratoire améliore la précision du traitement. Les programmes approuvés par le gouvernement fonctionnent souvent par le biais de réseaux hospitaliers. En 2024, les hôpitaux d'Afrique et d'Asie du Sud-Est ont signalé une amélioration de 20 % de la couverture et de l'adhésion au traitement. Les hôpitaux demeurent l'utilisateur final privilégié en raison de leur capacité à gérer des cas complexes et à fournir des soins complets.
Le segment clinique devrait être témoin du TCAC le plus rapide de 19,6% entre 2026 et 2033. Les cliniques appuient les interventions précoces, la gestion externe et les soins de suivi. Les cliniques communautaires améliorent l'accessibilité des populations éloignées et mal desservies. Les cliniques intègrent de plus en plus le diagnostic, les thérapies topiques et les programmes d'éducation des patients. Les programmes pilotes en Afrique de l'Ouest en 2025 ont montré un taux de récupération plus rapide de 12 % lorsque les patients étaient gérés dans des cliniques locales. La sensibilisation accrue aux avantages du traitement précoce favorise l'adoption de cliniques. Les cliniques offrent également des soins personnalisés et une surveillance des cas légers à modérés. L'intégration aux initiatives locales en matière de santé favorise l'adoption rapide. La croissance est davantage motivée par la rentabilité et la commodité des soins en clinique. L'adoption technologique, comme le diagnostic portable, améliore l'efficacité et élargit la portée du patient.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment des pharmacies hospitalières a dominé la plus grande part du marché de 49,2 % en 2025, en raison de son rôle central dans la distribution contrôlée des médicaments antiparasitaires. Les pharmacies hospitalières assurent l'observance du traitement et fournissent des conseils sur les protocoles de dosage. Les programmes gouvernementaux comptent beaucoup sur les pharmacies hospitalières pour l'administration massive des médicaments. La distribution normalisée permet une gestion précise des patients. Les hôpitaux offrent un accès direct aux médicaments et une surveillance de la participation de plusieurs organismes. Les réseaux de pharmacies hospitalières sont intégrés aux campagnes de santé publique, ce qui améliore la portée. En 2024, les pharmacies hospitalières en Asie du Sud-Est ont atteint un taux de conformité supérieur de 15 % dans les programmes de distribution. Le segment demeure dominant en raison de la fiabilité, de la surveillance et de l'accès centralisé aux thérapies.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 21,1% entre 2026 et 2033. La croissance est alimentée par la pénétration croissante du commerce électronique, la commodité de la livraison à domicile et l'adoption accrue de soins de santé numériques. Les pharmacies en ligne offrent l'accès aux thérapies orales et topiques pour les patients des régions éloignées. En 2025, les plateformes en ligne en Asie du Sud-Est ont commencé à offrir des traitements oraux et topiques, améliorant ainsi l'adhésion et l'accessibilité au traitement. La sensibilisation accrue à la télémédecine et aux consultations virtuelles soutient l'adoption en ligne de la pharmacie. Les patients apprécient la commodité, la vie privée et l'accès rapide aux médicaments. Les initiatives de santé numérique favorisent des solutions pharmaceutiques en ligne pour la gestion des maladies endémiques. L'amélioration de la logistique, la sécurité des systèmes de paiement et l'augmentation de la disponibilité des produits favorisent l'adoption. Les pharmacies en ligne permettent également l'intégration de ressources éducatives pour guider le traitement. Le segment représente le canal qui connaît la croissance la plus rapide en raison de l'accessibilité, de la commodité et de l'expansion de l'infrastructure de santé numérique.
Analyse régionale du marché du traitement de l'acanthochéilonémie
- L'Amérique du Nord a dominé le marché du traitement de l'acanthochéilonémie avec la plus grande part des revenus de 38,7% en 2025
- Appuyé par des infrastructures de soins de santé avancées, une forte présence pharmaceutique et des installations de diagnostic et de traitement bien établies
- Le marché en particulier, a représenté une part importante du marché, soutenu par l'augmentation des taux de diagnostic, des centres de traitement bien établis, et l'augmentation des investissements dans la recherche sur les maladies rares et négligées
Aperçu du marché américain du traitement de l'acanthochéilonémie
Le marché américain du traitement de l'acanthochéilonémie représentait la plus grande partie de l'Amérique du Nord en 2025. Le marché de la région est alimenté par l'augmentation des taux de diagnostic, la sensibilisation aux infections parasitaires et l'augmentation de la disponibilité de centres de traitement spécialisés. La présence d'entreprises pharmaceutiques de premier plan et d'un pipeline robuste de thérapies antifilariales et de soutien contribuent à la position dominante du pays sur le marché. De plus, les investissements stratégiques dans la recherche sur les maladies tropicales rares et négligées, associés à des programmes de santé bien établis, facilitent l'adoption généralisée d'options de traitement efficaces.
Europe Acanthocheilonemiasis Traitement Aperçu du marché
Le marché européen du traitement de l'acanthocheilonemiase devrait se développer régulièrement tout au long de la période de prévision, appuyé par de solides systèmes de santé, un meilleur accès aux diagnostics et une sensibilisation clinique accrue aux maladies tropicales et parasitaires. La croissance du marché est également soutenue par des programmes et des initiatives gouvernementaux axés sur les maladies rares et négligées, en particulier dans des pays comme l'Allemagne et le Royaume-Uni.
Aperçu du marché du traitement de l'acanthochéilonémie au Royaume-Uni
Le marché du traitement de l'acanthochéilonémie au Royaume-Uni connaît une croissance constante en raison de la sensibilisation accrue des fournisseurs de soins de santé et des patients aux infections parasitaires tropicales. Une infrastructure de soins de santé bien établie, de solides initiatives de santé publique et la disponibilité de protocoles de traitement approuvés conduisent à l'adoption de thérapies d'acanthochéilonémie dans les hôpitaux et les cliniques spécialisées.
Allemagne Acanthocheilonemiasis Traitement Aperçu du marché
Allemagne L'acanthochéilonemiasis croissance du marché est soutenue par des installations de diagnostic avancées, la sensibilisation aux infections tropicales et parasitaires parmi les voyageurs, et un accent croissant sur les soins préventifs. L'accent mis sur la recherche et le développement dans les thérapies pharmaceutiques renforce l'adoption de solutions de traitement efficaces pour l'acanthochéilonémie.
Asie-Pacifique Acanthochéilonemiasis Traitement Aperçu du marché
On s'attend à ce que le marché du traitement de l'acanthochéilonémie en Asie et dans le Pacifique augmente le plus rapidement possible de 15,3% entre 2026 et 2033, en raison de la charge de morbidité élevée, de l'amélioration de l'infrastructure des soins de santé et de la sensibilisation aux infections parasitaires. Des pays comme l'Inde, la Chine et l'Asie du Sud-Est sont témoins d'importants investissements dans l'accès aux soins de santé, les programmes de diagnostic précoce et l'expansion des installations de traitement, qui accélèrent collectivement l'adoption des thérapies Acanthocheilonemiasis.
Inde Acanthocheilonemiasis Traitement Aperçu du marché
Le marché indien du traitement de l'acanthocheilonemiase représente un marché de croissance clé dans la région en raison de la prévalence endémique de la maladie, de l'expansion des programmes de santé publique et de la disponibilité accrue de traitements antifilariaux. Les initiatives gouvernementales, l'augmentation des dépenses de santé et les campagnes de sensibilisation visant les maladies parasitaires tropicales renforcent la croissance du marché dans les zones urbaines et rurales.
Chine Acanthocheilonemiasis Traitement Aperçu du marché
Le marché chinois du traitement de l'acanthocheilonemiase détient une part importante du marché Asie-Pacifique, propulsé par l'amélioration de l'infrastructure de soins de santé, l'amélioration des capacités diagnostiques et la sensibilisation croissante aux infections parasitaires. L'adoption de protocoles de traitement normalisés dans les hôpitaux et les centres spécialisés, ainsi que des initiatives gouvernementales visant à lutter contre les maladies tropicales négligées, sont des facteurs clés de l'expansion du marché national.
Part du marché du traitement de l'acanthochéilonémie
L'industrie du traitement de l'acanthocheilonemiase est principalement dirigée par des entreprises bien établies, notamment :
•GlaxoSmithKline(Royaume-Uni)
• Pfizer Inc. (États-Unis)
• Merck & Co., Inc. (États-Unis)
•Sanofi S.A.. (France)
•Bayer AG(Allemagne)
• Johnson & Johnson (États-Unis)
• Cipla Limited (Inde)
• Lupin Limited (Inde)
• Novartis AG (Suisse)
• AbbVie Inc. (États-Unis)
• F. Hoffmann-La Roche Ltd (Suisse)
• Eisai Co., Ltd. (Japon)
• Medochemie Ltd. (Chypre)
• Astellas Pharma Inc. (Japon)
• Shionogi & Co., Ltd. (Japon)
• Sun Pharmaceutical Industries Ltd. (Inde)
• Takeda Pharmaceutical Company Limited (Japon)
• Hetero Drugs Limited (Inde)
• Dr Reddy (Inde)
Les derniers développements du marché mondial du traitement de l'acanthochéilonémie
- En mai 2023, des chercheurs de l'Institut suisse de la santé publique et tropicale ont annoncé que le candidat médicamenteux Emodepside, précédemment utilisé en médecine vétérinaire, montrait une efficacité et une sécurité prometteuses contre les infections par les vers parasites humains dans une étude de terrain en Tanzanie, signalant le potentiel de maladies filariales, y compris l'acanthochéilonémie.
- En août 2024, un article de revue publié dans Trends in Parasitology a mis en évidence des lacunes importantes dans le traitement des infections filariales, y compris l'acanthochéilonemiasis, et a identifié de nouvelles pistes telles que la corallopyronine A et le DNDi‐6166 qui pourraient entrer dans les tests cliniques au cours des prochaines années.
- En octobre 2024, l'Organisation mondiale de la Santé a confirmé que le Timor-Leste avait éliminé la filariose lymphatique en tant que problème de santé publique, soulignant l'efficacité des programmes d'administration massive de drogues (ADM) dans les régions endémiques et suggérant des retombées bénéfiques pour d'autres maladies filariales comme l'acanthochéilonémie.
- En juin 2024, les Centers for Disease Control and Prevention (CDC) ont mis à jour ses lignes directrices sur le traitement clinique de la filariose lymphatique afin d'y inclure des schémas de diéthylcarbamazine (DEC) d'une journée ou de 12 jours chez les adultes et les enfants, renforçant ainsi le paysage plus large du traitement antifilarial qui influe également sur la gestion de l'acanthochéilonémie.
- En avril 2025, un partenariat pharmaceutique a été annoncé avec une importante compagnie pharmaceutique (sans nom dans le résumé public) et un institut de recherche sur les maladies tropicales afin de réaliser un essai de phase II d'un nouveau régime combiné oral pour les infections filariales qui pourrait inclure ou être adapté à l'acanthochéilonémie.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











