Segmentation du marché mondial des traitements de l'achromatopsie, par type (achromatopsie ou dyschromatopsie acquise, achromatopsie cérébrale, achromatopsie congénitale et autres), prise en charge (thérapie génique, aides visuelles [Eyeborg] et autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées et autres), canal de distribution (pharmacies hospitalières, pharmacies en ligne, pharmacies de détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Achromatopsie Taille du marché
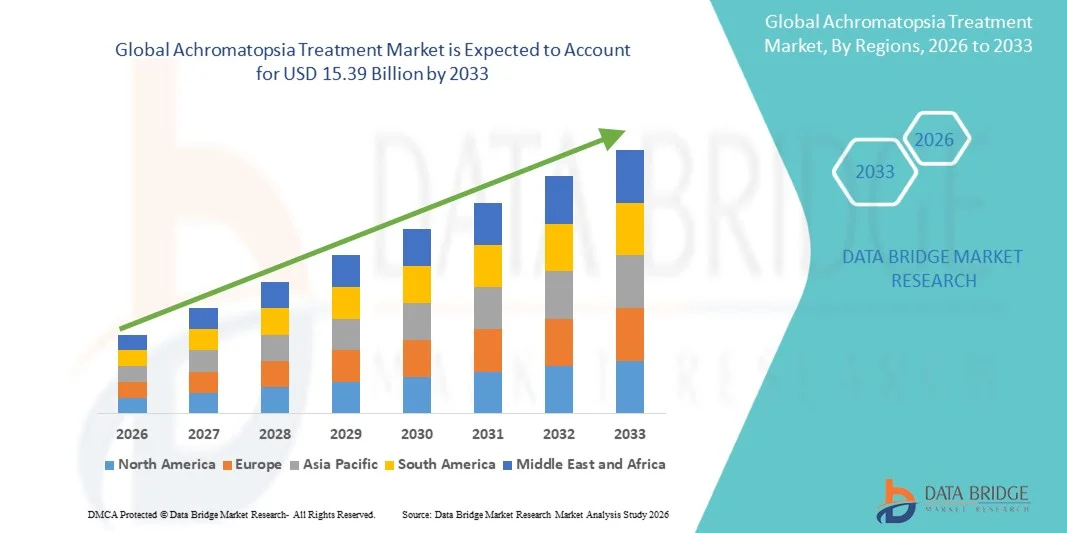
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du traitement de l'achromatopsie a été évaluée à9,30 milliards de dollars en 2025et devrait atteindre15,39 milliards de dollars en 2033, à unTCAC de 6,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des troubles rétiniens héréditaires, en particulier l'achromatopsie, qui provoque une cécité totale des couleurs et une déficience visuelle, ce qui stimule la demande de solutions de traitement efficaces.
- En outre, la demande croissante de thérapie génique avancée, de traitements pharmacologiques et de traitements de soutien met en place des traitements en achromatopsie comme solutions essentielles pour améliorer la vision et la qualité de vie des patients touchés, ce qui stimule significativement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):9,30 milliards de dollars
- Valeur marchande prévue (2033) :15,39 milliards de dollars
- Prévisions CAGR (2026-2033):6.50%
Analyse du marché du traitement par achromatopsie
- Les traitements en achromatopsie, y compris les thérapies géniques, les interventions pharmacologiques et les solutions de soins de soutien, deviennent de plus en plus essentiels dans les milieux cliniques et de recherche en raison de la prévalence croissante des troubles rétiniens héréditaires et de la nécessité d'améliorer les thérapies de restauration de la vue.
- La demande croissante de traitements de l'achromatopsie est principalement attribuable aux progrès de la thérapie génique et des traitements pharmacologiques ciblés, à la sensibilisation accrue des patients et des fournisseurs de soins de santé et à l'augmentation des investissements dans les traitements des maladies rares.
- L'Amérique du Nord a dominé le marché du traitement de l'achromatopsie avec la plus grande part des revenus de 38,4% en 2025, appuyée par une infrastructure de soins de santé avancée, l'adoption précoce de thérapies géniques novatrices et la forte présence d'acteurs clés de l'industrie, les États-Unis ayant connu une croissance substantielle des essais cliniques et de la disponibilité des traitements
- L'Asie-Pacifique devrait être la région ayant connu la croissance la plus rapide du marché du traitement par achromatopsie au cours de la période de prévision, en raison de la sensibilisation accrue aux thérapies génétiques, de l'augmentation des investissements dans les soins de santé et de l'amélioration de l'accès aux soins d'ophtalmologie spécialisés dans des pays comme la Chine, l'Inde et le Japon.
- Le segment de l'achromatopsie congénitale a dominé la plus grande part des revenus du marché de 52,3 % en 2025, en raison de sa prévalence et de son origine génétique.
Portée du rapport et segmentation du marché du traitement de l'achromatopsie
|
Attributs |
Achromatopsie Traitement Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
• Novartis AG (Suisse) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Achromatopsie Tendances du marché
(en milliers de dollars)Engagement accru des patients grâce à l'IA et aux systèmes de traitement contrôlés par la voix(en milliers de dollars)
- Le marché mondial du traitement de l'achromatopsie est témoin d'une tendance marquée à l'égard des appareils alimentés par l'IA et de la gestion des soins de santé assistés par la voix. Ces technologies permettent de plus en plus aux patients de surveiller activement leur adhésion au traitement, de recevoir des rappels en temps opportun et de suivre les améliorations de la fonction visuelle avec une intervention manuelle minimale, en améliorant l'efficacité globale du traitement
- Par exemple, plusieurs appareils s'intègrent désormais parfaitement avec Amazon Alexa, Google Assistant et Apple HomeKit, ce qui permet aux patients de recevoir des notifications pour les prochaines séances de traitement, d'enregistrer automatiquement l'achèvement de la thérapie et même d'envoyer des alertes aux soignants ou aux cliniciens si des modèles inhabituels ou des séances manquées sont détectés. Cette intégration réduit la charge pesant sur les prestataires de soins de santé et renforce la confiance des patients
- Les analyses fondées sur l'IA jouent également un rôle de transformation en offrant des aperçus prédictifs des résultats thérapeutiques. Ces systèmes peuvent analyser les modèles de comportement des patients, l'adhésion historique et les mesures de réponse pour suggérer des ajustements personnalisés aux plans de traitement, améliorant la prise de décisions cliniques
- En outre, les fonctions contrôlées par la voix s'étendent au-delà des rappels pour inclure des conseils interactifs pendant les séances de thérapie, l'accès mains libres aux journaux de traitement et la rétroaction immédiate sur l'utilisation des appareils, ce qui est particulièrement bénéfique pour les patients à mobilité réduite ou ceux qui gèrent le traitement indépendamment à la maison
- La tendance encourage également l'interopérabilité avec d'autres plates-formes de santé numériques et appareils portables, permettant aux patients de surveiller leur état de santé en même temps que d'autres paramètres de santé tels que la fréquence cardiaque, la qualité du sommeil ou les paramètres oculaires, créant ainsi une expérience holistique de soins à domicile
Dynamique du marché du traitement de l'achromatopsie
Chauffeur
Besoin de croissance pour des solutions de traitement pratiques, personnalisées et à distance
- La prévalence croissante des déficiences visuelles, associée à la préférence des patients pour les soins à domicile, est à l'origine de la demande de solutions de traitement de l'achromatopsie à base d'IA. Les patients favorisent de plus en plus les dispositifs qui permettent une thérapie pratique, cohérente et personnalisée sans visites fréquentes à l'hôpital
- Par exemple, en avril 2025, Onity, Inc. (Honeywell International, Inc.) a annoncé des progrès dans les dispositifs de surveillance de la santé basés sur l'IdO, intégrant le suivi de l'adhésion à l'IA pour fournir une rétroaction automatisée et une personnalisation thérapeutique. Ces innovations devraient alimenter la croissance du marché tout au long de la période de prévision.
- La personnalisation induite par l'IA permet aux dispositifs de traitement d'ajuster l'intensité, la durée ou le calendrier de la thérapie en fonction des besoins spécifiques du patient, en améliorant les résultats tout en réduisant le risque de surtraitement ou de sous-traitement
- Les fonctions de surveillance à distance permettent aux fournisseurs de soins de surveiller virtuellement les patients, en facilitant les interventions en temps opportun et en réduisant le besoin de consultations physiques. Combiné avec le contrôle de la voix, cela améliore la commodité, l'autonomie du patient et l'engagement, en particulier pour les personnes âgées ou les populations en difficulté de mobilité
- L'adoption rapide de plateformes de télésanté et d'applications mobiles de santé complète cette croissance, permettant aux patients de synchroniser leurs appareils avec des smartphones, des tablettes et des portails basés sur le cloud pour le partage et l'analyse de données en temps réel
- Une sensibilisation accrue aux avantages d'une intervention précoce dans les troubles visuels, ainsi qu'un investissement croissant dans l'infrastructure numérique de santé, renforcent encore l'adoption de systèmes de traitement de l'achromatopsie compatibles avec l'IA
Restriction/Défi
(en milliers de dollars)Préoccupations concernant la sécurité des données, la fiabilité des appareils et les coûts initiaux élevés(en milliers de dollars)
- La confidentialité des données et la cybersécurité demeurent des défis critiques pour les appareils de traitement Achromapopsia connectés. Les plateformes connectées au cloud et les systèmes compatibles avec l'IA sont vulnérables aux tentatives d'accès ou de piratage non autorisées, qui peuvent compromettre les informations sensibles des patients et réduire la confiance dans les technologies numériques de santé
- Par exemple, plusieurs atteintes à la sécurité très médiatisées dans les dispositifs de soins de santé IoT ont mis les patients et les fournisseurs en garde contre l'adoption de solutions entièrement connectées. Des entreprises comme August et Level Home répondent à ces préoccupations en employant le chiffrement de bout en bout, l'authentification multi-facteurs et les mises à jour de routine du firmware
- La fiabilité et la cohérence de l'appareil posent également des défis; les systèmes de traitement pilotés par l'IA nécessitent un étalonnage précis et une surveillance continue pour assurer la précision de la thérapie. Les problèmes techniques ou les défaillances du dispositif peuvent affecter l'adhésion et les résultats du patient
- Le coût initial relativement élevé des dispositifs avancés de traitement de l'achromatopsie, en particulier ceux qui ont l'analyse de l'IA et l'intégration vocale, peut limiter l'accès pour les patients sensibles aux prix ou les plus petits fournisseurs de soins de santé. Bien que les dispositifs de traitement de base soient plus abordables, les systèmes premium commandent souvent des prix beaucoup plus élevés en raison de caractéristiques sophistiquées
- Les patients des régions en développement ou ceux qui n'ont pas de connectivité Internet stable peuvent se heurter à des obstacles supplémentaires à l'adoption de solutions adaptées à l'IA et intégrées à la voix, ce qui pourrait restreindre la pénétration du marché.
- Pour surmonter ces défis, il faut des stratégies à multiples facettes, notamment des protocoles de cybersécurité robustes, des campagnes d'éducation des patients sur l'utilisation sécuritaire des appareils, un soutien technique accru et l'élaboration d'options de traitement de l'IA rentables. De plus, les partenariats avec les fournisseurs de télésanté et la couverture d'assurance pour les dispositifs de surveillance à distance pourraient faciliter davantage l'adoption et la croissance soutenue du marché.
Portée du marché du traitement par achromatopsie
Le marché du traitement par achromatopsie est segmenté en fonction du type, de la gestion, de l'utilisateur final et du canal de distribution.
• Par type
Sur la base du type, le marché du traitement par achromatopsie est segmenté en achromatopsie acquise/dyschromatopsie, achromatopsie cérébrale, achromatopsie congénitale et autres. Le segment de l'achromatopsie congénitale a dominé la part de marché la plus importante de 52,3% en 2025, en raison de sa prévalence et de son origine génétique. Les patients ont souvent besoin d'une surveillance continue, d'interventions d'adaptation et de dispositifs d'assistance dès la petite enfance, ce qui soutient la demande. Les hôpitaux et les cliniques spécialisées adoptent largement des solutions de diagnostic et de gestion pour améliorer la qualité de vie des patients. Les programmes de recherche en thérapie génique ciblant les cas congénitaux contribuent à l'adoption d'un traitement avancé. Les améliorations technologiques des aides visuelles, des dispositifs de suivi des yeux et des outils de soutien neuroophtalmique améliorent les résultats des patients. Les programmes de sensibilisation clinique et de dépistage génétique renforcent encore la domination du marché. Le soutien public et privé aux maladies congénitales rares favorise l'accessibilité. La couverture d'assurance pour les interventions spécialisées contribue également à la croissance des revenus. La recherche continue et les essais cliniques en achromatopsie congénitale maintiennent des taux d'adoption élevés. Les marchés émergents dotés d'une infrastructure de soins ophtalmiques améliorée ont de plus en plus accès au traitement. Le segment bénéficie également d'organisations de défense des intérêts et de soutien aux patients qui font la promotion de la sensibilisation.
Le segment acquis de l'achromatopsie/dyschromatopsie devrait être témoin du TCAC le plus rapide de 18,5 % entre 2026 et 2033, alimenté par une sensibilisation accrue aux déficiences de la vision colorimétrique induites par un traumatisme ou une maladie. L'augmentation du diagnostic des lésions cérébrales ou rétiniennes, ainsi que des exigences en matière de sécurité au travail et dans le secteur automobile, stimule la demande. Les hôpitaux, les fournisseurs de soins à domicile et les cliniques spécialisées adoptent des aides visuelles et des technologies d'assistance pour les patients adultes. Les innovations technologiques dans les appareils portables, les applications basées sur smartphone et les lentilles adaptatives facilitent l'adoption. Le segment bénéficie également de la croissance de la téléophtalmologie et de la surveillance à distance des patients. La recherche clinique sur les causes réversibles ou traitables contribue aux interventions précoces. Les campagnes de sensibilisation des neurologues et des ophtalmologistes appuient un diagnostic accru. La croissance est également soutenue par les économies émergentes qui investissent dans les soins ophtalmiques. L'expansion des plateformes en ligne pour l'éducation des patients et la distribution des appareils accélère l'adoption. Les patients recherchent de plus en plus des solutions non invasives et une thérapie génique, le cas échéant. L'innovation continue dans les programmes de réadaptation et de formation visuelle favorise la croissance des segments.
• Par la direction
Sur la base de la gestion, le marché est segmenté en thérapie génique, aides visuelles (Eyeborg), et d'autres. Le segment des aides visuelles a dominé la plus grande part du marché en 2025, soit 47,8 %, en raison de sa nature non invasive et des avantages immédiats pour la compensation de la vision en couleur. Les hôpitaux, les cliniques spécialisées et les fournisseurs de soins à domicile adoptent des aides visuelles telles que les appareils Eyeborg, les filtres spectraux et les applications de réalité augmentée pour une utilisation quotidienne. La sensibilisation accrue des patients et des soignants contribue à une demande constante. Les améliorations technologiques améliorent la facilité d'utilisation, la portabilité et l'adaptation des couleurs en temps réel. Les initiatives gouvernementales de soutien aux maladies rares et d'accessibilité des patients renforcent l'adoption. Les aides visuelles sont largement recommandées pour les enfants et les adultes incapables d'accéder à la thérapie génique. L'intégration avec les smartphones, les applications et les outils d'assistance augmente encore la commodité. La forte prévalence de l'achromatopsie congénitale renforce la domination du marché. L'orientation clinique et la surveillance téléophtalmologique améliorent la conformité et les résultats. La recherche sur les lentilles adaptatives et les solutions AR portables soutient l'innovation. Les fabricants d'appareils multinationaux assurent une large distribution géographique. Les cliniques spécialisées offrent souvent des combinaisons thérapeutiques avec des aides visuelles.
Le segment de la thérapie génique devrait être témoin du TCAC le plus rapide de 21,2 % entre 2026 et 2033, alimenté par des percées dans la recherche génétique ciblant les mutations causant l'achromatopsie. Les essais cliniques et les approbations réglementaires sur les marchés développés accélèrent l'adoption. Les hôpitaux et les cliniques spécialisées adoptent de plus en plus la thérapie génique pour des solutions à long terme. L'augmentation des investissements dans la thérapeutique des maladies rares par les entreprises de biotechnologie stimule la croissance. La demande de solutions curatives des patients, plutôt que d'interventions adaptatives, favorise l'adoption rapide. L'expansion de la recherche sur l'édition des gènes et la livraison de vecteurs viraux améliore l'efficacité et la sécurité. Les économies émergentes introduisent progressivement la thérapie génique dans le cadre de programmes pilotes. Une sensibilisation accrue des ophtalmologistes et des neurologues facilite l'adoption. L'intégration aux tests génétiques garantit un ciblage précis des patients. La télémédecine et la télésurveillance complètent la gestion thérapeutique. Des études de cas et des publications réussies renforcent la confiance des médecins. La couverture d'assurance dans certaines régions appuie davantage l'adoption.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, et autres. En 2025, le segment des hôpitaux a dominé la plus grande part du marché de 55,4 %, en raison de l'afflux élevé de patients, de la disponibilité de services ophtalmiques spécialisés et de l'accès à la thérapie génique et à l'infrastructure diagnostique. Les hôpitaux offrent des soins complets, y compris des tests génétiques, des ordonnances d'aide visuelle et une réadaptation. Le soutien public et privé aux maladies congénitales rares renforce l'adoption des hôpitaux. L'intégration des soins multidisciplinaires, y compris l'ophtalmologie et la neurologie, améliore les résultats des patients. Les polices de remboursement et la couverture d'assurance pour les interventions en milieu hospitalier soutiennent la domination du marché. Les essais cliniques continus menés dans les hôpitaux renforcent encore l'adoption. Les hôpitaux jouent également un rôle clé dans la sensibilisation des patients et la surveillance post-traitement. Les progrès technologiques intégrés dans les hôpitaux améliorent la précision du diagnostic. Le segment bénéficie d'un suivi à long terme et de collaborations universitaires. Les lignes directrices cliniques recommandant une gestion structurée de l'achromatopsie renforcent l'utilisation des hôpitaux.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide de 19,8 % entre 2026 et 2033, en raison de la demande croissante de soins personnalisés non invasifs et de dispositifs d'adaptation. Les cliniques spécialisées offrent des aides visuelles, des technologies portables et des services de consultation en thérapie génique. Les patients préfèrent les cliniques pour des interventions ciblées, un accès plus rapide et des conseils d'experts. L'adoption de la téléophtalmologie et l'intégration des soins à domicile accélèrent la croissance. Les cliniques offrent une formation aux techniques de compensation visuelle, ce qui améliore la conformité des patients. Les marchés émergents sont témoins d'une augmentation dans les centres spécialisés ophtalmiques et neurologiques dédiés. Les cliniques collaborent également avec les fabricants d'appareils pour la démonstration et la distribution. L'expansion des programmes d'éducation des patients et des consultations en ligne favorise l'adoption rapide. Les cliniques spécialisées s'adressent à la fois aux enfants et aux adultes. Le segment bénéficie d'une préférence accrue des patients pour les solutions ambulatoires. Les thérapies innovantes et les aides visuelles portables introduites par les cliniques accélèrent la pénétration du marché.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne, pharmacie de détail, et autres. En 2025, le segment des pharmacies hospitalières a dominé la plus grande part du marché, soit 50,6 %, grâce à l'accès direct aux patients hospitalisés et à l'intégration aux thérapies géniques ou aux appareils d'aide visuelle prescrits. Les pharmacies hospitalières assurent la distribution réglementée, le counseling des patients et la surveillance thérapeutique. Une collaboration étroite avec les services d'ophtalmologie et de neurologie renforce l'adoption. La disponibilité de programmes subventionnés et de politiques de remboursement appuie davantage la domination du marché. Les hôpitaux demeurent le principal point de soins pour la gestion de l'achromatopsie aiguë et chronique.
Le segment des pharmacies en ligne devrait être témoin du TCAC le plus rapide de 20,9 % entre 2026 et 2033, alimenté par l'adoption croissante du commerce électronique, la préférence des patients pour la livraison à domicile et l'intégration numérique des soins de santé. Les pharmacies en ligne distribuent des aides visuelles, des appareils fonctionnels et des suppléments de soutien. La facilité de la commande, l'accès aux évaluations des produits et la livraison des portes favorisent l'adoption des patients. L'intégration aux plateformes de télémédecine améliore l'exactitude et la conformité des ordonnances. Les canaux en ligne permettent également une plus grande portée géographique, en particulier dans les zones rurales et éloignées. La croissance est soutenue par l'augmentation de l'alphabétisation numérique et l'élargissement de l'accès à Internet à l'échelle mondiale. Les partenariats entre les fabricants d'appareils et les cyberpharmacies stimulent davantage la croissance du segment. Les marchés émergents comptent de plus en plus sur la distribution en ligne pour le soutien aux maladies rares. Les patients bénéficient de l'accessibilité, de la commodité et de l'accès aux versions mises à jour de l'appareil. Les plateformes en ligne complètent les services de soins à domicile et de cliniques spécialisées, assurant ainsi la continuité des soins.
Analyse régionale du marché du traitement de l'achromatopsie
- L'Amérique du Nord a dominé le marché du traitement de l'achromatopsie avec la plus grande part de revenus de 38,4% en 2025, soutenue par une infrastructure de soins de santé avancée, l'adoption précoce de thérapies géniques innovantes et une forte présence d'acteurs clés de l'industrie. Les États-Unis sont témoins d'une croissance substantielle des essais cliniques, d'une augmentation de la disponibilité des traitements et de l'accès des patients à de nouvelles thérapies, ce qui favorise l'adoption et l'expansion du marché.
- Les consommateurs de la région sont de plus en plus conscients des options de traitement génétique et avancé, en donnant la priorité à l'accès aux centres d'ophtalmologie spécialisés et aux programmes d'intervention précoce.
- Des revenus disponibles élevés, des politiques de remboursement favorables et une population de patients technologiquement enclins encouragent l'adoption de thérapies avancées en achromatopsie dans les régions urbaines et semi-urbaines
Aperçu du marché américain du traitement de l'achromatopsie
Le marché américain du traitement par achromatopsie a remporté la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par l'adoption rapide de solutions géniques novatrices et de programmes d'essais cliniques. Les patients et les fournisseurs de soins de santé se concentrent de plus en plus sur les interventions précoces, les plans thérapeutiques personnalisés et les programmes de réadaptation visuelle à long terme. De plus, une collaboration solide entre les entreprises de biotechnologie, les instituts de recherche et les cliniques d'ophtalmologie accélère la disponibilité et l'adoption des thérapies.
Europe Achromatopsie Traitement Aperçu du marché
Le marché européen du traitement par achromatopsie devrait s'étendre à un important TCAC tout au long de la période de prévision, en raison de la sensibilisation accrue des patients aux thérapies génétiques, aux systèmes de soins de santé bien établis et au nombre croissant de centres d'ophtalmologie spécialisés. Des pays comme l'Allemagne, la France et l'Italie sont témoins d'une augmentation de l'inscription des patients aux essais cliniques et de l'adoption de nouvelles thérapies génétiques.
Aperçu du marché du traitement de l'achromatopsie au Royaume-Uni
On s'attend à ce que le marché du traitement par achromatopsie du Royaume-Uni ne cesse de croître, appuyé par le National Health Service, qui met l'accent sur les troubles oculaires rares, l'augmentation des investissements dans les programmes de thérapie génétique et la demande de plans de traitement personnalisés. Les campagnes de sensibilisation et de sensibilisation des patients favorisent davantage l'adoption de thérapies.
Allemagne Achromatopsia Traitement Aperçu du marché
Allemagne Le marché du traitement de l'achromatopsie se développe en raison de la solidité de l'infrastructure de santé, de l'accent mis sur la médecine de précision et de l'accès généralisé aux essais cliniques. L'accent mis par le pays sur l'innovation et la sécurité des patients encourage l'adoption rapide de nouvelles thérapies achromatopsia.
Aperçu du marché du traitement de l'achromatopsie en Asie-Pacifique
Le marché du traitement de l'achromatopsie en Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide au cours de la période de prévision, en raison de la sensibilisation accrue aux thérapies génétiques, de l'augmentation des investissements dans les soins de santé et de l'amélioration de l'accès aux soins d'ophtalmologie spécialisés dans des pays comme la Chine, l'Inde et le Japon. Les initiatives gouvernementales visant à promouvoir le traitement des maladies rares, à développer l'infrastructure de soins de santé privés et à accroître l'éducation des patients accélèrent l'adoption de thérapies avancées.
Japon Achromatopsia Traitement Aperçu du marché
Le marché japonais du traitement par achromatopsie prend de l'ampleur en raison d'un écosystème de soins de santé de haute technologie, d'une urbanisation généralisée et d'une attention croissante accordée à la réadaptation visuelle basée sur la thérapie génique. La population vieillissante et l'accès accru aux soins d'ophtalmologie spécialisés soutiennent l'adoption de thérapies en milieu résidentiel et clinique.
Chine Achromatopsie Traitement Aperçu du marché
En 2025, le marché chinois du traitement par achromatopsie représentait la part de marché la plus importante en Asie-Pacifique, soutenue par une urbanisation rapide, une augmentation des dépenses de santé de la classe moyenne et un accès accru aux soins d'ophtalmologie avancés. L'expansion des centres de traitement spécialisés, la sensibilisation croissante des patients et les initiatives gouvernementales pour la gestion des maladies rares propulsent la croissance du marché. La présence d'entreprises de biotechnologie nationales qui développent des solutions de thérapie génique améliore également l'accessibilité et l'accessibilité au traitement.
Part du marché du traitement de l'achromatopsie
L'industrie du traitement de l'achromatopsie est principalement dirigée par des entreprises bien établies, notamment :
•Novartis AG (Suisse)
• MeiraGTx Holdings plc (Royaume-Uni)
• Produits biologiques GenSight (France)
• Spark Therapeutics, Inc. (États-Unis)
• Homestead Technologies, Inc. (États-Unis)
• RetroSense Therapeutics, Inc. (États-Unis)
•AGTC Therapeutics, Inc. (États-Unis)
• Roche Holding AG (Suisse)
• Editas Medicine, Inc. (États-Unis)
•REGENXBIO Inc. (États-Unis)
• Audentes Therapeutics, Inc. (États-Unis)
• 4D Molecular Therapeutics, Inc. (États-Unis)
• Biogen Inc. (États-Unis)
• MeiraGTx US Inc. (États-Unis)
• Janssen Pharmaceuticals (États-Unis)
•Pfizer Inc. (États-Unis)
• Division de thérapie génique de Novartis (Suisse)
• Applied Genetic Technologies Ltd. (États-Unis)
Les derniers développements sur le marché mondial du traitement de l'achromatopsie
- En juin 2024, l'AGTC a terminé l'inscription à son essai clinique de phase I/II évaluant l'AGTC‐402 pour l'achromatopsie liée au CNGB3, traitant 21 patients sur plusieurs sites cliniques, et a annoncé son intention de lancer un essai pivot de phase III au début de 2025 en fonction des signaux d'innocuité et d'efficacité observés dans l'étude en cours.
- En mars 2024, Nanoscope Therapeutics a reçu la désignation FDA Fast Track pour sa thérapie optogénétique MCO‐010 ciblant le traitement par achromatopsie, reconnaissant le potentiel de la thérapie pour répondre à des besoins non satisfaits importants dans les troubles rétiniens héréditaires et accélérant les interactions réglementaires
- En janvier 2024, ProQR Therapeutics a annoncé un partenariat stratégique avec Laboratoires Théa pour développer et commercialiser des thérapies à base d'ARN pour les maladies rétiniennes héréditaires, y compris l'achromatopsie, dans le cadre d'une collaboration pouvant atteindre 200 millions d'euros de paiements d'étape et de responsabilités de développement partagées
- En novembre 2023, Coave Therapeutics a complété une série de 38 millions d'euros Un cycle de financement pour faire progresser sa plate-forme de distribution de gènes vectoriaux bi-AAV, avec des programmes de tête ciblant l'achromatopsie CNGB3 et d'autres maladies rétiniennes héréditaires nécessitant la livraison de grands gènes thérapeutiques
- En juin 2024, des examens de recherche clinique ont révélé que cinq essais cliniques de thérapie génique avaient été enregistrés pour l'achromatopsie au milieu de 2024, y compris plusieurs programmes de phase I/II testant des thérapies de remplacement génique fondées sur le VAB ciblant les mutations CNGA3 ou CNGB3, montrant des résultats préliminaires d'innocuité et d'efficacité précoce.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.