


Marché mondial du traitement de l'agranulocytose acquise, par traitement (antibiotiques, antifongiques, corticostéroïdes, filgrastim, médicaments immunosuppresseurs, greffe de moelle osseuse, autres), diagnostic (test sanguin et urinaire, test génétique, test de moelle osseuse, examen physique, autres), posologie (comprimé, injection, bain de bouche, autres), voie d'administration (orale, intraveineuse, intramusculaire, autres), symptômes (fatigue, fièvre, mal de gorge, saignement des gencives, aphtes, autres), utilisateurs finaux (clinique, hôpital, autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne), pays (États-Unis, Canada, Mexique, Brésil, Argentine, Pérou, reste de l'Amérique du Sud, Allemagne, France, Royaume-Uni, Pays-Bas, Suisse, Belgique, Russie, Italie, Espagne, Turquie, Hongrie, Lituanie, Autriche, Irlande, Norvège, Pologne, reste de l'Europe, Chine, Japon, Inde, Corée du Sud, Singapour, Malaisie, Australie, Thaïlande, Indonésie, Philippines, Vietnam, Reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Égypte, Israël, Koweït, Afrique du Sud, Reste du Moyen-Orient et Afrique) Tendances et prévisions du secteur jusqu'en 2028
Quelle est la taille du marché et le taux de croissance du traitement de l'agranulocytose acquise
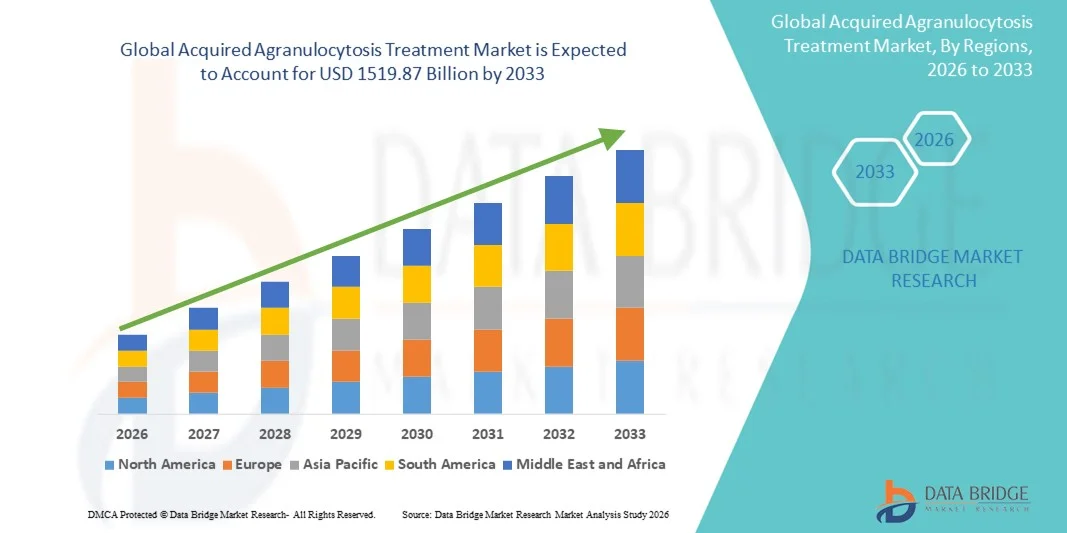
- La taille du marché mondial du traitement de l'agranulocytose acquise a été évaluée à1 005,5 milliards de dollars en 2025et devrait atteindre1519,87 milliards de dollars en 2033, à unTCAC de 5,30%pendant la période de prévision
- La croissance du marché est largement alimentée par une sensibilisation accrue aux troubles hématologiques rares, aux progrès technologiques dans le diagnostic et à l'adoption croissante de thérapies ciblées, ce qui permet d'améliorer les résultats des patients tant en clinique qu'à l'hôpital.
- En outre, la demande croissante d'options de traitement efficaces, opportunes et personnalisées pour les patients atteints d'Agranulocytose acquise est à l'origine de l'adoption de thérapies de pointe, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1 005,5 milliards de dollars
- Valeur marchande prévue (2033) :1519,87 milliards de dollars
- Prévisions CAGR (2026-2033):5.30%
Quels sont les principaux débouchés du marché du traitement de l'agranulocytose acquise
- Les traitements de l'agranulocytose acquise, qui offrent des options thérapeutiques ciblées pour la prise en charge des neutropénies sévères et des troubles hématologiques rares, sont des composantes de plus en plus vitales des systèmes de santé modernes, tant chez les adultes que chez les enfants, en raison de leur efficacité, de leur sécurité et de leur potentiel pour améliorer les résultats des patients.
- La demande croissante de traitements d'agranulocytose acquis est principalement alimentée par une sensibilisation accrue des patients, des initiatives de diagnostic précoce et l'adoption de protocoles thérapeutiques avancés, ce qui entraîne une préférence croissante pour des interventions cliniquement prouvées et opportunes
- L'Amérique du Nord a dominé le marché du traitement de l'agranulocytose acquis avec la plus grande part des revenus d'environ 39,5 % en 2025, caractérisée par une solide infrastructure de soins de santé, une forte sensibilisation aux troubles hématologiques rares et la présence de grands centres d'hématologie pharmaceutique et spécialisée, les États-Unis représentant la majorité des cas traités en raison du diagnostic précoce et de l'adoption de thérapies avancées.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché du traitement de l'agranulocytose acquise au cours de la période de prévision, enregistrant un TCAC projeté d'environ 9,2 %, en raison de l'augmentation des dépenses en soins de santé, de l'amélioration des services d'hématologie, de l'élargissement de l'accès aux diagnostics avancés et de la sensibilisation accrue aux troubles sanguins rares.
- Le segment intraveineux a dominé avec 55,1% de part en 2025, en raison de son aptitude à l'agranulocytose sévère et à l'effet thérapeutique rapide
Portée du rapport et segmentation du marché du traitement de l'agranulocytose acquise
|
Attributs |
Traitement de l'agranulocytose acquise Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de l'agranulocytose acquise
Accent croissant sur le diagnostic précoce et les thérapies personnalisées
- Une tendance majeure sur le marché mondial du traitement de l'agranulocytose acquise est l'importance croissante accordée au diagnostic précoce et aux protocoles de traitement individualisés. Les cliniciens adoptent des tests de laboratoire plus sensibles, y compris une numération sanguine complète, une évaluation de la moelle osseuse et un dépistage des anticorps, pour détecter la neutropénie à un stade précoce
- Par exemple, en mars 2023, l'Association européenne d'hématologie a recommandé l'intégration de tests d'anticorps anti-neutrophiles de routine et d'évaluations précoces de la moelle osseuse chez les patients traités par des médicaments à haut risque, ce qui a permis d'amorcer plus rapidement un traitement personnalisé.
- L'intégration des équipes multidisciplinaires de soins, y compris les hématologues, les immunologues et les pharmaciens, devient courante, assurant une gestion plus précise et efficace
- La recherche sur les nouvelles thérapies biologiques et les traitements de soutien prend de l'ampleur, ce qui reflète la tendance à des approches plus ciblées.
- La tendance comprend également l'adoption accrue de lignes directrices normalisées en matière de traitement par des sociétés d'hématologie de premier plan, en améliorant la cohérence des soins
- Les programmes d'éducation des patients pour l'autosurveillance des symptômes et l'adhésion à la thérapie se développent à l'échelle mondiale
- Les efforts déployés pour développer des formulations orales et des thérapies ambulatoires améliorent la commodité et l'accessibilité
- Les innovations diagnostiques, y compris les essais moléculaires et les panneaux d'anticorps, améliorent la précision de la sélection thérapeutique
Dynamique du marché du traitement de l'agranulocytose acquise
Chauffeur
Incidence croissante et sensibilisation à l'agranulocytose acquise
- La prévalence croissante de la neutropénie acquise due aux médicaments, aux troubles auto-immuns ou à la chimiothérapie est un facteur clé de la croissance du marché.
- Par exemple, en juillet 2022, Novartis a signalé une augmentation du nombre de patients ayant reçu un traitement par G-CSF à la suite d'une étude multicentrique aux États-Unis mettant en évidence l'incidence croissante de l'agranulocytose induite par le médicament chez les patients en oncologie.
- La sensibilisation accrue des cliniciens et des patients aux symptômes précoces, tels que la fièvre et les infections récurrentes, alimente une consultation médicale rapide et l'initiation du traitement
- La disponibilité de thérapies efficaces, y compris le G-CSF et les immunosuppresseurs, encourage l'adoption de protocoles de traitement plus larges.
- L'augmentation du soutien réglementaire et de la couverture d'assurance pour les thérapies nouvelles dans les régions développées stimulent davantage l'expansion du marché
- L'amélioration des infrastructures de santé et la création de centres d'hématologie spécialisés soutiennent l'adoption du traitement
- Des campagnes d'éducation et des ateliers professionnels aident les cliniciens à identifier et à gérer plus efficacement les cas rares. La recherche sur l'agranulocytose induite par les médicaments favorise des pratiques de prescription plus sûres et une intervention plus précoce
- La hausse de la demande de programmes de gestion en milieu hospitalier et ambulatoire alimente l'utilisation des traitements. Les collaborations mondiales entre les instituts de recherche et les entreprises pharmaceutiques accélèrent le développement des médicaments
- Les campagnes de sensibilisation soulignant le risque d'infection chez les patients non traités renforcent l'importance d'un traitement rapide
- Dans l'ensemble, l'augmentation de la charge de morbidité associée à l'amélioration de l'accessibilité au traitement sous-tend la croissance du marché.
Restriction/Défi
Coûts de traitement élevés et accès limité aux soins spécialisés
- Le coût élevé des thérapies biologiques, des injections de G-CSF et des traitements administrés par les hôpitaux peut limiter l'adoption dans les pays en développement ou parmi les populations non assurées
- Par exemple, en février 2024, un rapport de l'Organisation mondiale de la santé a mis en évidence l'accès limité à la thérapie G-CSF dans les régions à faible revenu de l'Afrique subsaharienne, citant des obstacles aux coûts et l'insuffisance de l'infrastructure hospitalière pour gérer les neutropénies graves.
- L'accès aux services d'hématologie spécialisés et aux installations de surveillance est limité dans les régions rurales ou mal desservies, ce qui limite le traitement en temps utile.
- Les schémas posologiques complexes et la nécessité d'une surveillance continue de la neutropénie sévère ajoutent aux difficultés logistiques
- Les effets indésirables potentiels des traitements immunosuppresseurs, tels que les infections ou les cytopénies, peuvent entraîner une hésitation du traitement chez les patients et les soignants
- Les systèmes de soins de santé dans certaines régions peuvent ne pas avoir de protocoles normalisés pour l'agranulocytose acquise, ce qui a une incidence sur la prestation uniforme des soins.
- Un diagnostic retardé en raison du chevauchement des symptômes avec d'autres troubles hématologiques peut entraver le traitement en temps opportun.
- Une mauvaise adhésion du patient au suivi et au traitement en milieu ambulatoire peut réduire l'efficacité
- La disponibilité de thérapies avancées reste concentrée dans les grands centres urbains, limitant l'usage généralisé
- Bien qu'il existe des médicaments génériques de soutien, l'accès aux nouvelles thérapies ciblées est inégal à l'échelle mondiale. Les coûts élevés associés aux lacunes de sensibilisation peuvent ralentir la pénétration du marché dans les économies émergentes.
- Pour relever ces défis, il faut développer l'infrastructure des soins de santé, établir des modèles de traitement rentables et accroître l'éducation des cliniciens et des patients à l'échelle mondiale.
Comment le marché du traitement de l'agranulocytose acquise est-il segmenté
Le marché est segmenté en fonction du traitement, du diagnostic, de la posologie, de la voie d'administration, des symptômes, de l'utilisateur final et du canal de distribution.
- Par traitement
Sur la base du traitement, le marché du traitement de l'agranulocytose acquise est segmenté enAntibiotiques, Antifongique, Corticostéroïdes, Filgrastim, Médicaments immunosuppresseurs, Brosse transplantée, et autres. Le segment du Filgrastim a dominé la plus grande part du marché en 2025, soit 48,5 %, en raison de son efficacité avérée pour stimuler la production de neutrophiles et prévenir les infections graves. Les hôpitaux et les cliniques spécialisées administrent fréquemment Filgrastim dans les cas de neutropénie induite par chimiothérapie ou par médicament. Son action rapide dans des conditions critiques assure la sécurité du patient et minimise la durée de l'hospitalisation. La disponibilité en seringues préremplies améliore la commodité et réduit les erreurs de dosage. L'adoption élevée est motivée par de solides résultats cliniques et des recommandations de lignes directrices des sociétés d'hématologie. Les polices d'assurance et de remboursement appuient davantage son adoption. L'utilisation du filgrastim s'étend également dans les programmes de soins ambulatoires et à domicile. L'administration répétée de cas chroniques renforce la domination du marché. La sensibilisation accrue des professionnels de la santé à la gestion des neutropénies contribue à sa prévalence. La présence de personnel infirmier qualifié assure une administration sécuritaire. Les études cliniques continuent de valider l'efficacité selon les groupes d'âge. La demande dans les régions développées demeure élevée en raison de protocoles de traitement bien établis.
Le segment des antibiotiques devrait connaître le TCAC le plus rapide de 12,3% entre 2026 et 2033, en raison de l'incidence croissante d'agranulocytose et d'utilisation prophylactique liée à l'infection. Les hôpitaux et les centres ambulatoires prescrivent des antibiotiques à large spectre pour prévenir les complications graves. Les formulations orales et intraveineuses offrent une souplesse pour la prise en charge aiguë et chronique. La croissance de la télémédecine et des soins à domicile favorise l'adhésion des patients aux régimes antibiotiques. Une sensibilisation accrue aux infections secondaires chez les patients neutropéniques favorise l'adoption. Les innovations pharmaceutiques améliorent la tolérance et la facilité de dosage. L'augmentation de la population gériatrique avec des comorbidités contribue à une utilisation accrue. Les collaborations stratégiques entre les entreprises pharmaceutiques et les hôpitaux stimulent la distribution. Les antibiotiques sont de plus en plus recommandés dans les lignes directrices cliniques pour les patients à haut risque. La baisse des coûts par rapport aux produits biologiques accroît l'accessibilité des marchés émergents. Des programmes d'éducation sur la détection précoce des infections conduisent à l'initiation rapide de la thérapie. Dans l'ensemble, les antibiotiques connaissent une croissance rapide dans le monde.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en test de sang et d'urine,Tests génétiques, Test de la moelle osseuse, examen physique et autres. Le segment des tests de sang et d'urine a dominé avec 55,2 % en 2025, en raison de sa simplicité, de sa rapidité et de son efficacité dans l'identification des neutropénies. La numération sanguine complète courante (CBC) et l'analyse d'urine sont des normes en milieu hospitalier et en milieu externe. La détection précoce permet un traitement rapide, prévenant les infections graves. Une adoption élevée est observée dans les programmes d'oncologie, d'auto-immunité et de pharmacovigilance. L'intégration aux dossiers médicaux électroniques favorise une meilleure surveillance. L'infrastructure de laboratoire dans les régions développées assure des essais fiables. Les médecins s'appuient sur ces tests pour évaluer les symptômes aigus. Abordable et largement accessible, les tests sanguins et urinaires sont préférables aux interventions invasives. La normalisation et l'approbation des lignes directrices favorisent une utilisation généralisée. La surveillance de la numération sanguine est cruciale pour l'adaptation du traitement dans les cas chroniques. Les campagnes de sensibilisation du public encouragent les tests opportuns. Les hôpitaux et les cliniques mettent l'accent sur le diagnostic précoce de la sécurité des patients.
Le segment des tests génétiques devrait connaître le TCAC le plus rapide (13,1 %) entre 2026 et 2033, car la médecine de précision devient de plus en plus importante. Le profilage génétique aide à identifier les patients à plus haut risque d'agranulocytose induite par le médicament. Les innovations dans le séquençage de la prochaine génération (NGS) permettent une détection rapide et précise des mutations génétiques. Les médecins utilisent des tests génétiques pour guider une thérapie personnalisée et réduire les effets indésirables. La croissance des laboratoires de diagnostic et la sensibilisation accrue des hématologues appuient l'adoption. L'intégration aux systèmes informatiques des hôpitaux facilite l'établissement de rapports transparents. Les programmes financés par le gouvernement dans les pays développés favorisent le dépistage génétique. Les centres ambulatoires offrent de plus en plus de conseils génétiques ainsi que des tests. L'expansion des installations d'essai dans les marchés émergents stimule la croissance. Les campagnes d'éducation améliorent l'acceptation des patients. L'analyse permet d'ajuster la posologie des produits biologiques et immunosuppresseurs. Dans l'ensemble, les tests génétiques gagnent rapidement en traction mondiale.
- Par la posologie
Sur la base de la posologie, le marché est segmenté en Comprimé, Injection, Mouthwash, et autres. Le segment de l'injection a dominé avec 52,7 % en 2025, en raison de l'efficacité rapide dans les cas d'agranulocytose sévère ou aiguë. Les thérapies injectables permettent une absorption directe du flux sanguin pour un contrôle plus rapide des symptômes. Les hôpitaux et les services de soins d'urgence privilégient les produits injectables pour une gestion critique. Le filgrastim et les corticostéroïdes sont fréquemment administrés par injection. Les seringues préremplies facilitent l'utilisation et réduisent les erreurs de dosage. La disponibilité dans les programmes de soins ambulatoires et d'injection à domicile élargit l'accès. Les professionnels de la santé formés soutiennent l'administration sécuritaire. Les doses répétées dans les cas chroniques renforcent la part de marché. Des taux de remboursement plus élevés favorisent les injectables. De solides résultats cliniques garantissent la préférence du médecin. Les protocoles de soins essentiels reposent souvent sur une thérapie injectable. L'adoption est élevée dans les pays développés dotés d'infrastructures de soins de santé de pointe.
Le segment des tablettes devrait connaître le TCAC le plus rapide de 10,5 % entre 2026 et 2033, grâce à la commodité des traitements de longue durée et des soins ambulatoires. Les comprimés permettent l'auto-administration et améliorent l'adhésion du patient. Les formulations orales sont préférées pour les cas légers ou stables. L'expansion des pharmacies au détail et en ligne augmente la disponibilité. Les innovations dans les formes posologiques renforcent la tolérance, en particulier pour les patients pédiatriques. Les programmes de traitement à domicile encouragent une utilisation uniforme. Une sensibilisation accrue des aidants naturels favorise l'adoption. Les comprimés réduisent la dépendance à l'égard des infrastructures hospitalières. La rentabilité par rapport aux injections attire les régions en développement. La télémédecine et la télésurveillance accélèrent l'adhésion des patients. Les lignes directrices cliniques incluent de plus en plus les options orales pour le traitement d'entretien.
- Par voie d'administration
Sur la base de l'itinéraire, le marché est segmenté en Oral, Intraveineux, Intramusculaire, et autres. Le segment intraveineux a dominé avec 55,1 % en 2025, en raison de son aptitude à une agranulocytose sévère et à un effet thérapeutique rapide. La thérapie IV permet l'administration de médicaments à forte dose et le contrôle immédiat des symptômes. Les hôpitaux et les unités d'hématologie spécialisées utilisent largement l'administration IV. La surveillance continue assure la sécurité des patients. Les traitements de première intention, y compris le filgrastim et les corticoïdes, sont souvent administrés par voie intraveineuse. L'infrastructure et le personnel formé facilitent la perfusion en toute sécurité. Une réponse rapide dans les soins critiques prévient les complications liées à l'infection. L'adoption est élevée en situation d'urgence et en oncologie. Le traitement IV assure une posologie précise pour la prise en charge aiguë. L'efficacité clinique renforce l'utilisation répétée. L'administration IV est soutenue par des protocoles hospitaliers pour la neutropénie aiguë. Les systèmes hospitaliers centralisés simplifient l'approvisionnement et l'administration.
Le segment Oral devrait être témoin du TCAC le plus rapide de 11,1 % entre 2026 et 2033, en raison de la commodité des traitements ambulatoires et à long terme. Les comprimés et les capsules permettent aux patients de gérer le traitement à domicile. La thérapie orale réduit les visites à l'hôpital et réduit les coûts de soins de santé. La télémédecine et la gestion numérique des ordonnances accélèrent l'adoption. L'élargissement de la distribution pharmaceutique assure l'accessibilité. Les innovations pharmaceutiques améliorent le goût, l'absorption et la conformité. Les programmes de gestion à domicile appuient la thérapie continue. L'éducation des patients favorise l'adhésion. Les médecins recommandent de plus en plus des médicaments oraux pour des conditions légères ou stables. Rentabilité et facilité de stockage favorisent une utilisation généralisée. La thérapie orale se développe rapidement sur les marchés émergents.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en Fatigue, Fièvre, Gorge douloureuse, Gommes saignantes, Ores de bouche, et autres. Le segment de la fièvre a dominé avec 46,8 % de part en 2025, car il est le symptôme le plus commun et cliniquement critique incitant à l'intervention médicale. La fièvre indique une infection due à un faible nombre de neutrophiles. Les hôpitaux privilégient le diagnostic et le traitement rapides chez les patients fébriles. La prise en charge précoce de la fièvre réduit le risque de septicémie. Les lignes directrices cliniques recommandent l'initiation immédiate du traitement. La fièvre entraîne l'admission à l'hôpital et l'utilisation de thérapie injectable. Une surveillance continue garantit l'efficacité du traitement. La forte prévalence chez les patients oncologiques et auto-immuns renforce la domination. Le triage basé sur la fièvre est standard dans les départements d'hématologie. L'éducation des patients met l'accent sur la déclaration des changements de température. Une intervention rapide améliore les résultats cliniques. La surveillance de la fièvre est essentielle aux programmes de soins ambulatoires et de soins à domicile.
Le segment de la fatigue devrait connaître le TCAC le plus rapide de 12,2 % entre 2026 et 2033, grâce à la reconnaissance croissante de la prise en charge précoce des symptômes. La fatigue est souvent le premier signe de neutropénie. Les programmes de sensibilisation des patients encouragent une consultation précoce. La télémédecine facilite le suivi et l'orientation. Le dépistage par fatigue augmente l'adoption des tests diagnostiques. Les médecins prescrivent un traitement de soutien, incluant Filgrastim et des suppléments. Télésurveillance des appareils de suivi de l'aide. Une intervention précoce empêche la progression vers des cas graves. La gestion de la fatigue favorise la croissance des soins ambulatoires. Les campagnes de sensibilisation soulignent le lien entre la fatigue et la neutropénie. L'adoption augmente dans les populations pédiatriques et gériatriques. Les interventions pharmaceutiques pour la fatigue augmentent.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé avec 61,3 % en 2025, en raison des installations spécialisées, des soins d'urgence et de l'accès aux thérapies avancées. Les hôpitaux offrent des diagnostics intégrés, une thérapie et un suivi. Les unités de soins intensifs et d'hématologie soutiennent les traitements injectables et IV. La disponibilité d'hématologues formés assure une bonne gestion des cas. Les hôpitaux assurent l'observation et la surveillance continues des patients critiques. Les équipes multidisciplinaires de soins optimisent les résultats thérapeutiques. La couverture d'assurance appuie l'adoption du traitement. Les pharmacies hospitalières assurent la disponibilité immédiate des médicaments. Les hôpitaux assurent également le suivi après la libération et le counseling des patients. Les réseaux hospitaliers urbains entraînent des taux d'adoption élevés. Les hôpitaux sont préférés pour les cas d'agranulocytose sévère ou aiguë. Les institutions publiques et privées dominent l'exécution.
Le segment clinique devrait être témoin du TCAC le plus rapide de 13,4% de 2026 à 2033, entraîné par l'augmentation des centres spécialisés d'hématologie et de réadaptation. Les cliniques offrent un suivi pratique et une prise en charge chronique. L'intégration de la télésanté appuie la consultation à distance. Les programmes d'intervention précoce améliorent les résultats pour les patients pédiatriques et adultes. Les cliniques offrent un accès aux thérapies buccales et aux programmes d'injection à domicile. L'adhésion des patients s'améliore en raison de la souplesse du calendrier. Le développement des capacités de diagnostic dans les cliniques soutient les soins localisés. La sensibilisation des soignants favorise l'adoption. Les cliniques aident à réduire la congestion hospitalière. Les programmes de gestion externe améliorent la continuité du traitement à long terme. La collaboration avec les pharmacies assure un accès rapide aux médicaments. Les cliniques privées améliorent la qualité des soins et la satisfaction des patients.
- Par canal de distribution
Sur la base de la distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé avec 58,7 % en 2025, offrant un accès immédiat aux médicaments essentiels. Les hôpitaux conservent la chaîne du froid pour les produits biologiques. Les pharmacies hospitalières soutiennent la distribution rapide dans les cas aigus. L'intégration avec les systèmes de gestion des hôpitaux assure l'efficacité de la chaîne d'approvisionnement. Le personnel formé guide l'administration sécuritaire. Les polices d'assurance et de remboursement favorisent les achats de pharmacies hospitalières. Répéter les prescriptions pour la thérapie chronique maintient la demande. Les hôpitaux collaborent avec des sociétés pharmaceutiques pour des programmes d'accès. La conformité réglementaire est strictement maintenue. La distribution centralisée des hôpitaux minimise les stocks. Les pharmacies hospitalières urbaines dominent le marché. Des partenariats solides avec les fournisseurs renforcent la fiabilité.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide de 16,2% entre 2026 et 2033, alimenté par l'adoption de la télémédecine, la croissance du commerce électronique et la demande de soins à domicile. Les patients préfèrent de plus en plus l'accouchement par porte pour les thérapies chroniques. Les plateformes en ligne élargissent la portée aux régions rurales et éloignées. Les outils numériques fournissent des rappels de recharge automatisés. Le commerce électronique assure une plus grande disponibilité des produits et des prix compétitifs. Smartphone et la pénétration d'Internet accélère l'adoption dans les marchés en développement. Les médicaments spécialisés, y compris les produits injectables, sont de plus en plus offerts à domicile. Un emballage convivial améliore la convivialité. La collaboration avec les fournisseurs de logistique améliore la vitesse de livraison. La sensibilisation aux soins à domicile favorise la croissance. Les pharmacies en ligne appuient l'intégration des ordonnances de télésanté. Le segment gagne rapidement des parts de marché mondiales.
Quelle région détient la plus grande part du marché du traitement de l'agranulocytose acquise
- L'Amérique du Nord a dominé le marché du traitement de l'agranulocytose acquis avec la plus grande part des revenus d'environ 39,5 % en 2025.
- Appuyé par une infrastructure de soins de santé solide et bien établie, une grande sensibilisation aux troubles hématologiques rares, la disponibilité généralisée d'installations de diagnostic avancées
- La présence de grandes sociétés pharmaceutiques et de centres spécialisés de traitement de l'hématologie dans la région
Aperçu du marché américain du traitement de l'agranulocytose acquise
Le marché du traitement de l'agranulocytose acquis aux États-Unis représentait la majeure partie de la part de l'Amérique du Nord en raison de l'adoption précoce de protocoles de traitement avancés, l'accent mis sur la gestion des maladies rares et la disponibilité d'hématologues expérimentés. Le pays bénéficie d'une solide activité de recherche clinique et de réseaux hospitaliers bien organisés qui soutiennent le diagnostic précoce, l'intervention rapide et la gestion efficace des patients pour les cas d'agranulocytose acquis.
Europe Acquis Agranulocytose Traitement Aperçu du marché
Le marché européen du traitement de l'agranulocytose acquis devrait s'étendre à un important TCAC au cours de la période de prévision, en raison d'une sensibilisation accrue du public et des cliniques aux troubles du sang, d'initiatives gouvernementales de soutien en matière de soins de santé, d'un meilleur accès aux tests de laboratoire et de la disponibilité croissante de thérapies avancées dans les hôpitaux et les cliniques spécialisées.
Aperçu du marché du traitement de l'agranulocytose acquise au Royaume-Uni
Le marché du traitement de l'agranulocytose acquis au Royaume-Uni devrait croître à un TCAC remarquable, appuyé par de solides systèmes de santé financés par le gouvernement, des investissements croissants dans la recherche sur les maladies rares, des capacités de diagnostic améliorées et l'adoption de protocoles de traitement normalisés dans les hôpitaux et les établissements de recherche.
Allemagne Acquis Agranulocytose Traitement Aperçu du marché
L'Allemagne a acquis le marché du traitement de l'agranulocytose devrait s'étendre à un TCAC considérable, sous l'impulsion d'une infrastructure médicale avancée, d'un accent marqué sur la recherche clinique et l'innovation, et d'un accent croissant sur l'amélioration des résultats du traitement pour les patients souffrant de troubles du sang induits par des médicaments ou auto-immuns.
Aperçu du marché du traitement de l'agranulocytose acquise en Asie-Pacifique
Le marché du traitement de l'agranulocytose acquis en Asie-Pacifique devrait croître au rythme le plus rapide du TCAC d'environ 9,2 % au cours de la période de prévision (2026-2033), en raison de l'amélioration rapide des systèmes de soins de santé, de l'augmentation des dépenses de soins de santé, de l'augmentation de la disponibilité de spécialistes en hématologie, de la sensibilisation accrue aux maladies rares du sang et de l'élargissement de l'accès aux installations modernes de diagnostic et de traitement dans des pays comme la Chine, l'Inde et le Japon.
Japon Agranulocytose acquise Traitement Aperçu du marché
Le marché japonais du traitement de l'agranulocytose s'accélère régulièrement en raison de son système de santé très développé, de l'importance accordée à la sécurité des patients, de l'adoption rapide d'outils de diagnostic avancés et des investissements continus dans la recherche visant à améliorer la gestion des maladies hématologiques rares.
Chine Acquis Agranulocytose Traitement Aperçu du marché
En 2025, la Chine a acquis le marché du traitement de l'agranulocytose, qui représentait la part de marché la plus importante en Asie-Pacifique, grâce à l'expansion rapide de l'infrastructure de soins de santé, à l'augmentation du nombre d'hôpitaux spécialisés, à l'augmentation des initiatives gouvernementales en matière de gestion des maladies rares, à l'élargissement de la disponibilité d'options de traitement abordables et à la sensibilisation accrue des fournisseurs de soins de santé et des patients au diagnostic précoce et au traitement efficace.
Quelles sont les meilleures entreprises du marché du traitement de l'agranulocytose acquise
L'industrie du traitement de l'agranulocytose acquise est principalement dirigée par des entreprises bien établies, notamment :
- Fresenius Kabi(Allemagne)
- Takeda Pharmaceutical Company Limited(Japon)
- Sanofi S.A. (France)
- Bristol-Myers Squibb (États-Unis)
- Novartis AG(Suisse)
- Hospira, Inc. (États-Unis)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Amgen Inc.. (États-Unis)
- Pfizer Inc. (États-Unis)
- Les sciences de Galaad, Inc. (États-Unis)
- AbbVie Inc. (États-Unis)
- Astellas Pharma Inc. (Japon)
- Janssen Pharmaceuticals (Belgique)
- Bayer AG (Allemagne)
- Shire Pharmaceuticals (Royaume-Uni)
Quelles sont les dernières évolutions sur le marché du traitement de l'agranulocytose acquise
- En septembre 2024, le comité d'innocuité de l'EMA (Comité d'évaluation des risques liés à la pharmacovigilance, PRAC) a recommandé la mise à jour de l'information sur l'innocuité des médicaments contenant du métamizole. Cette mise à jour visait à améliorer la sensibilisation au risque d'agranulocytose, à guider les professionnels de la santé à surveiller les symptômes précoces (par exemple fièvre, mal de gorge) et à interrompre rapidement le traitement en cas d'agranulocytose
- En janvier 2024, un rapport de cas a été publié décrivant un patient pédiatrique qui a développé une agranulocytose après avoir été traité par Methimazole pour hyperthyroïdie. Le traitement par le patient a été géré avec succès en utilisant une combinaison de thérapies de soutien incluant le facteur stimulant granulocytes-colonie (G-CSF), illustrant les stratégies de gestion du monde réel pour l'agranulocytose induite par le médicament
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











