


Segmentation du marché mondial des traitements de la lipodystrophie acquise, par traitement (régime alimentaire, exercice physique, chirurgie, métréleptine, statines, dérivés de l'acide fibrique, médicaments hyperglycémiants, antihypertenseurs et autres), type (lipodystrophie généralisée acquise [syndrome de Lawrence], lipodystrophie partielle acquise [syndrome de Barraquer-Simons], lipodystrophie induite par un traitement antirétroviral hautement actif [HAART] [LD-VIH] et lipodystrophie localisée), voie d'administration (orale, intraveineuse et sous-cutanée), diagnostic (biopsie cutanée, analyses sanguines et urinaires, IRM et radiographie), symptômes (hyperphagie, panniculite, acromégalie, hépatomégalie, hypertriglycéridémie, chylomicronémie et autres), données démographiques (adultes, enfants et personnes âgées) et utilisateurs finaux (cliniques, hôpitaux). Autres), Canal de distribution (Pharmacie hospitalière, Pharmacie de détail et Pharmacie en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du traitement de la lipodystrophie acquise
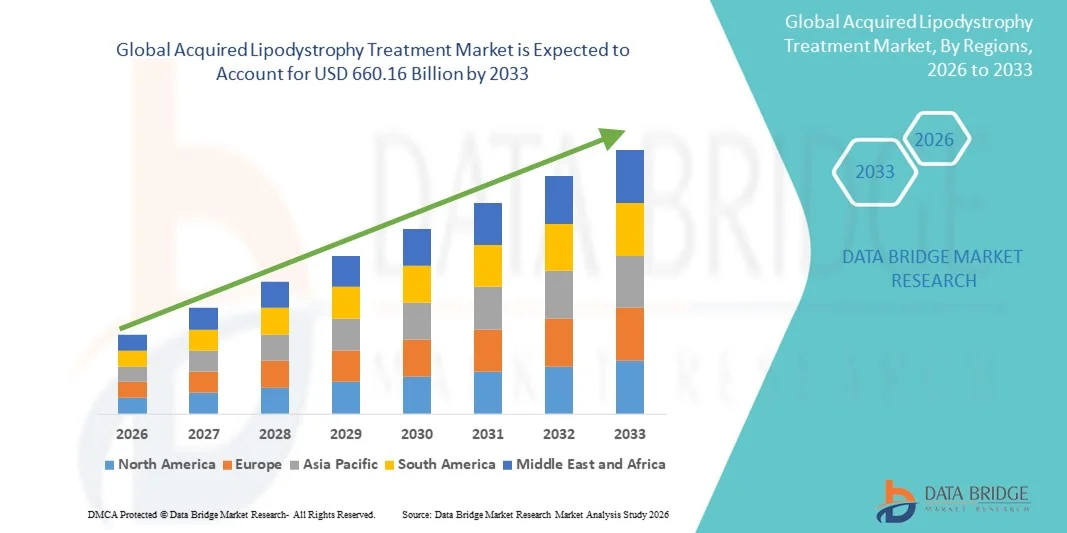
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de traitement de lipodystrophie acquise a été évaluée à420,50 milliards de dollars en 2025et devrait atteindre660,16 milliards de dollars en 2033, à unTCAC de 5,80%pendant la période de prévision
- La croissance du marché est largement alimentée par la sensibilisation accrue aux troubles métaboliques, la prévalence croissante de la lipodystrophie associée au VIH et les progrès dans les options thérapeutiques, ce qui a permis d'améliorer les résultats des patients tant en clinique qu'à domicile.
- De plus, l'accent mis de plus en plus sur les approches de traitement personnalisées, la surveillance des patients et les thérapies combinées accélère l'adoption de solutions de traitement de lipodystrophie acquise, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):420,50 milliards de dollars
- Valeur marchande prévue (2033) :660,16 milliards de dollars
- Prévisions CAGR (2026-2033):5.80%
Quels sont les principaux débouchés du marché du traitement de la lipodystrophie acquise
- Le traitement de la lipodystrophie acquise, qui offre des interventions thérapeutiques ciblées aux patients atteints de troubles métaboliques et liés au VIH, est de plus en plus vital dans les établissements de santé modernes en raison de son efficacité, de sa facilité d'administration et de sa capacité à améliorer la qualité de vie des patients.
- La demande croissante de traitement de la lipodystrophie acquise est principalement alimentée par la prévalence croissante de complications métaboliques, par une sensibilisation accrue des fournisseurs de soins de santé et des patients et par l'importance croissante accordée au diagnostic précoce et à la prise en charge efficace de la lipodystrophie acquise.
- L'Amérique du Nord a dominé le marché du traitement de la lipodystrophie acquise avec la plus grande part de revenus de 42,5 % en 2025, attribuable à des infrastructures de soins de santé avancées, à des taux de diagnostic élevés pour les complications métaboliques et liées au VIH, et à la forte présence de grandes sociétés pharmaceutiques. Les États-Unis demeurent le principal contributeur, en raison de l'accès généralisé aux cliniques spécialisées, des programmes financés par le gouvernement pour le VIH et les troubles métaboliques et de l'adoption rapide de nouveaux traitements thérapeutiques.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché du traitement de la lipodystrophie acquise au cours de la période de prévision et devrait augmenter de 22,8 %, passant de 2026 à 2033, alimentée par une sensibilisation accrue aux soins de santé, l'augmentation des revenus disponibles, l'expansion des établissements de soins de santé et des initiatives gouvernementales favorisant le diagnostic et la gestion précoces dans des pays comme la Chine, l'Inde et le Japon.
- Le segment sous-cutané a dominé avec une part des revenus de 45,5% en 2025, principalement en raison du traitement par la métreleptine administré par voie sous-cutanée offrant une régulation métabolique efficace et la conformité du patient
Portée du rapport et segmentation du marché du traitement de la lipodystrophie acquise
|
Attributs |
Traitement de la lipodystrophie acquise Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de la lipodystrophie acquise
L'émergence de nouvelles approches thérapeutiques et de traitements personnalisés
- Une tendance significative et accélérée sur le marché mondial du traitement de la lipodystrophie acquise est le passage à de nouvelles approches thérapeutiques, y compris la leptine recombinante, les interventions ciblées sur les gènes et les produits biologiques visant à améliorer les résultats métaboliques et la qualité de vie
- Par exemple, en juin 2023, la FDA des États-Unis a accordé un accès élargi à la méthéptine pour les patients atteints de lipodystrophie généralisée et partielle, soulignant la tendance du marché vers des thérapies ciblées et personnalisées
- Des études récentes soulignentmédecine de précision, les traitements étant personnalisés en fonction du type de lipodystrophie sous-jacent, du profil génétique et des complications métaboliques
- Les produits biologiques tels que la météleptine sont de plus en plus reconnus pour leur capacité à réguler le contrôle glycémique, à réduire l'hypertriglycéridémie et à gérer la stéatose hépatique chez les patients touchés.
- Les essais cliniques explorent des combinaisons de thérapies et de nouveaux mécanismes d'administration pour améliorer l'efficacité tout en réduisant les effets indésirables, marquant une évolution vers des soins plus axés sur le patient
- Les établissements de recherche médicale mettent l'accent sur les stratégies d'intervention précoce pour prévenir les complications à long terme associées à la lipodystrophie acquise, favorisant ainsi l'innovation dans les protocoles de traitement.
- Cette tendance est soutenue par une sensibilisation accrue des patients, l'amélioration des technologies de diagnostic et une collaboration croissante entre les entreprises pharmaceutiques et les fournisseurs de soins de santé pour élargir les options thérapeutiques
Dynamique du marché du traitement de la lipodystrophie acquise
Chauffeur
Incidence croissante des complications métaboliques et des besoins médicaux non satisfaits
- La prévalence croissante des troubles métaboliques, de la résistance à l'insuline et de la dyslipidémie chez les patients atteints de lipodystrophie acquise est un facteur clé de la croissance du marché.
- Par exemple, en mars 2024, une étude multicentrique publiée dans Diabetes Care a souligné que l'intervention thérapeutique précoce avec des analogues de la leptine a amélioré significativement les profils métaboliques chez les patients, favorisant l'adoption de traitements ciblés
- La reconnaissance croissante des complications associées à la lipodystrophie, comme le risque cardiovasculaire, la stéatose hépatique et le diabète, motive les cliniciens à prescrire des traitements efficaces plus tôt
- La demande de thérapies qui offrent des avantages métaboliques à long terme et améliorent la qualité de vie des patients propulse l'adoption d'options de traitement avancées
- En outre, le soutien réglementaire aux médicaments orphelins et les voies d'approbation accélérées pour les traitements ciblant les troubles métaboliques rares encouragent l'innovation pharmaceutique et l'expansion du marché
- Les campagnes de sensibilisation des fournisseurs de soins de santé et les groupes de sensibilisation des patients facilitent encore l'adoption en éduquant l'importance du diagnostic et du traitement précoces.
Restriction/Défi
Coûts de traitement élevés et accessibilité limitée
- Le coût élevé des produits biologiques et des thérapies recombinantes demeure un obstacle important à l'adoption généralisée, en particulier dans les régions à faible et moyen revenu
- Pour l'insistance, un rapport de 2023 de la Fédération internationale du diabète a indiqué que la couverture d'assurance limitée et les coûts élevés hors de la poche restreignent l'accès au traitement par la métroleptine dans plusieurs pays.
- Des protocoles d'administration complexes et la nécessité d'une surveillance régulière alourdissent la charge pour les fournisseurs de soins de santé et les patients, ce qui limite potentiellement l'adhésion
- En outre, il y a une pénurie de spécialistes formés pour gérer des conditions métaboliques rares associées à la lipodystrophie acquise, qui peuvent ralentir l'absorption du traitement.
- Les difficultés rencontrées dans les circuits de distribution mondiaux, y compris les pharmacies hospitalières et les cliniques spécialisées, contribuent également à l'inégalité d'accès aux thérapies.
- Surmonter ces obstacles grâce à des stratégies de réduction des coûts, à une couverture d'assurance accrue et à une formation accrue des professionnels de la santé est crucial pour une croissance soutenue du marché du traitement de lipodystrophie acquise
Comment le marché du traitement de la lipodystrophie acquise est-il segmenté
Le marché est segmenté en fonction du traitement, du type, de la voie d'administration, du diagnostic, des symptômes, de la démographie, des utilisateurs finaux et du canal de distribution.
- Par traitement
Sur la base du traitement, le marché du traitement de lipodystrophie acquise est segmenté en diète, exercice, chirurgie, métreleptine, statines, dérivés de l'acide fibrique, médicaments hyperglycémiques, médicaments antihypertenseurs, et autres. Le segment de la métreleptine a dominé la plus grande part du marché en 2025, soit 38,5 %, en raison de son efficacité avérée dans la régulation des complications métaboliques telles que l'hyperglycémie et l'hypertriglycéridémie chez les patients atteints de lipodystrophie partielle et généralisée. Le traitement par la métreleptine est largement adopté en raison de sa capacité à améliorer la sensibilité à l'insuline, à réduire la stéatose hépatique et à gérer une dysfonction métabolique sévère. Les lignes directrices cliniques recommandent de plus en plus la métreleptine pour les patients dont la réponse aux thérapies conventionnelles est insuffisante, ce qui entraîne une adoption forte. De plus, une prise de conscience croissante des avantages cliniques chez les fournisseurs de soins de santé et les patients renforce la domination du marché. Les approbations réglementaires et la couverture d'assurance sur les grands marchés contribuent également à sa part importante des revenus. Les données du monde réel montrent que les patients obtiennent de meilleurs résultats, ce qui favorise une plus grande préférence sur le marché. Les hôpitaux et les cliniques spécialisées privilégient le traitement par le métreleptin pour sa fiabilité et son efficacité mesurable. Les initiatives de recherche continuent d'explorer l'optimisation des doses et les avantages à long terme, tout en maintenant la confiance dans son potentiel thérapeutique. Le segment bénéficie également de programmes de soutien aux patients, d'initiatives éducatives et de programmes de remboursement.
Le segment de la diète et de l'exercice devrait être témoin du TCAC le plus rapide de 19,2 % entre 2026 et 2033, alimenté par une prise de conscience croissante des interventions liées au mode de vie pour gérer les complications métaboliques et maintenir la fonction tissulaire adipeuse. Ces traitements non pharmacologiques sont de plus en plus recommandés comme traitement complémentaire, favorisant les soins préventifs et le bien-être général du patient. Les personnes soucieuses de la santé préfèrent modifier leur régime alimentaire et des programmes d'exercice structurés pour compléter la pharmacothérapie. L'augmentation de l'obésité et la prévalence du syndrome métabolique dans le monde appuient également l'adoption. Les plateformes de santé numériques et les applications mobiles favorisant l'alimentation et les interventions d'exercice contribuent à une croissance rapide. Des programmes diététistes et des schémas de fitness adaptés aux patients atteints de lipodystrophie accélèrent encore l'expansion du marché. Les gouvernements et les ONG encouragent de plus en plus les programmes de gestion du mode de vie en tant qu'interventions rentables. Les études cliniques montrent une amélioration significative des profils lipidiques et du contrôle glycémique, ce qui permet de valider l'efficacité. Des campagnes de sensibilisation et de sensibilisation renforcent l'engagement des patients. La télésanté et le coaching virtuel améliorent l'accessibilité et accélèrent l'adoption. Le caractère abordable et le profil minimal des effets secondaires rendent ce segment attrayant pour les marchés émergents.
- Par type
Sur la base du type, le marché est segmenté en lipodystrophie généralisée acquise (syndrome de Lawrence), lipodystrophie partielle acquise (syndrome de Bourraquer-Simons), lipodystrophie induite par le traitement antirétroviral hautement actif (HAART) et lipodystrophie localisée. Le segment des lipodystrophies généralisées acquises (syndrome de Lawrence) a dominé le marché avec une part des revenus de 41,0% en 2025, en raison de la gravité des complications métaboliques nécessitant une intervention médicale précoce et une surveillance continue. Les patients atteints de lipodystrophie généralisée présentent une forte perte de graisse et une résistance à l'insuline, ce qui augmente la dépendance à l'égard de traitements comme la métreleptine et les dérivés de l'acide fibrique. Une plus grande précision du diagnostic et une détection précoce ont renforcé l'adoption dans ce segment. Les preuves cliniques démontrent des améliorations significatives du contrôle glycémique et lipidique avec des traitements ciblés. Des programmes de soins spécialisés et de surveillance à long terme dans les principaux marchés contribuent à la domination des revenus. Une sensibilisation accrue des endocrinologues et des spécialistes des troubles métaboliques favorise des taux élevés de prescription. Le segment bénéficie également des politiques de remboursement dans les régions développées. L'augmentation des réseaux de défense et de soutien des patients favorise l'adhésion à la thérapie.
On s'attend à ce que le segment de la lipodystrophie (LD-VIH) induite par le HAART soit témoin du TCAC le plus rapide de 18,7 % entre 2026 et 2033, sous l'effet de l'augmentation de la population mondiale de VIH sous traitement antirétroviral et de complications métaboliques associées à l'utilisation à long terme du HAART. L'amélioration des taux de survie chez les patients infectés par le VIH a augmenté la population à risque de DL-VIH. Des options de traitement innovantes et des stratégies d'intervention précoce pour la lipodystrophie associée à la HAART accélèrent l'adoption du marché. Les campagnes de sensibilisation auprès des spécialistes du VIH et des patients favorisent une prise en charge rapide. Les études cliniques démontrent des résultats positifs avec le régime alimentaire, l'exercice et les thérapies pharmacologiques. L'accès accru à la thérapie antirétrovirale sur les marchés émergents alimente la demande. Des initiatives éducatives sur les effets secondaires métaboliques de la HAART favorisent également l'adoption. L'intégration des interventions de style de vie à la thérapie médicale assure une croissance plus rapide. La disponibilité de thérapies mixtes favorise l'expansion du TCAC.
- Par voie d'administration
Sur la base de l'administration, le marché est segmenté en voie orale, intraveineuse et sous-cutanée. Le segment sous-cutané a dominé avec une part des revenus de 45,5% en 2025, principalement en raison du traitement par la métreleptine administré par voie sous-cutanée offrant une régulation métabolique efficace et la conformité du patient. Les injections sous-cutanées fournissent une biodisponibilité stable, une facilité d'administration à domicile et des effets thérapeutiques constants. Cette voie est préférée par les hôpitaux et les cliniques spécialisées en raison de la sécurité et des doses contrôlées. Les études cliniques valident des résultats métaboliques supérieurs à ceux obtenus par voie orale ou intraveineuse. La commodité des programmes d'auto-administration améliore l'adoption. Les programmes éducatifs pour les patients assurent des techniques d'injection correctes. La couverture d'assurance et le remboursement soutiennent une utilisation soutenue. Les données sur l'efficacité et l'innocuité à long terme renforcent la préférence. Les réseaux de pharmacie spécialisée et les services de soins à domicile renforcent l'accessibilité.
Le segment Oral devrait connaître le TCAC le plus rapide de 17,9 % entre 2026 et 2033, sous l'effet de la commodité, de la rentabilité et de l'adoption croissante de statines orales, de dérivés de l'acide fibrique et de médicaments hyperglycémiques en association. Les formulations orales sont plus faciles pour les patients à adhérer, en particulier chez les adultes et les populations gériatriques. L'intégration à des régimes de traitement de routine favorise une adoption plus rapide. L'augmentation de la disponibilité des médicaments oraux génériques réduit les coûts de traitement. La validation clinique de l'efficacité encourage les fournisseurs de soins de santé à prescrire. La facilité d'administration de la gestion à long terme entraîne une croissance rapide. Les services de télémédecine et d'e-prescription accélèrent l'accès. Les campagnes de sensibilisation aux interventions orales améliorent l'engagement des patients. Les rappels numériques et les plateformes mobiles de santé soutiennent la conformité. L'intérêt croissant pour la thérapie à domicile favorise une adoption plus rapide.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en biopsie cutanée, tests sanguins, tests urinaires, IRM et rayons X. Le segment des Tests sanguins a dominé le marché avec une part de 42,3 % des revenus en 2025, en raison de sa fiabilité dans la détection d'anomalies métaboliques telles que la résistance à l'insuline, l'hypertriglycéridémie et les modifications des enzymes hépatiques. Les tests sanguins offrent une méthode non invasive, rentable et largement acceptée pour la détection précoce et la surveillance continue des complications liées à la lipodystrophie. Les lignes directrices cliniques mettent l'accent sur les tests sanguins de routine pour la lipodystrophie généralisée et partielle. Les fournisseurs de soins de santé comptent de plus en plus sur des panneaux sanguins pour évaluer l'efficacité du traitement. Les tests sanguins permettent des ajustements de traitement personnalisés et de suivre la réponse du patient au fil du temps. Leur commodité et leur reproductibilité les rendent préférés dans les hôpitaux et les cliniques spécialisées. Les systèmes automatisés de laboratoire améliorent le débit et la précision. La sensibilisation accrue des cliniciens et des patients favorise des tests fréquents. L'intégration aux dossiers de santé électroniques simplifie la surveillance.
Le segment de l'IRM devrait connaître le TCAC le plus rapide de 19,5 % entre 2026 et 2033, en raison de la demande croissante d'imagerie précise de la distribution des graisses et d'évaluation de la sévérité de la lipodystrophie. L'IRM fournit une évaluation détaillée et non invasive de la perte de graisse sous-cutanée et viscérale, guidant un traitement ciblé. L'adoption croissante dans les centres de recherche et de soins spécialisés accélère l'utilisation. Les progrès de la technologie d'imagerie, y compris les balayages plus rapides et la résolution améliorée, améliorent l'utilité clinique. Aides à l'IRM pour la surveillance de la progression de la maladie et des résultats thérapeutiques. L'augmentation des infrastructures de soins de santé dans les régions émergentes contribue à l'expansion du marché. Les médecins comptent de plus en plus sur l'IRM pour détecter les complications précoces. Les campagnes de sensibilisation soulignent les avantages diagnostiques pour les populations pédiatriques et adultes. Les études de recherche valident l'IRM comme norme d'or pour l'évaluation de la composition corporelle. Amélioration de la couverture d'assurance et de l'aide au remboursement.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en Hyperphagie, Panniculite, Acromégalie, Hépatomégalie, Hypertriglycéridémie, Chylomicronémie, et autres. Le segment Hypertriglycéridémie a dominé le marché avec 39,8% de revenus en 2025, en raison de sa prévalence chez les patients avec une lipodystrophie généralisée et partielle et son rôle critique dans les complications métaboliques telles que la pancréatite. La prise en charge de l'hypertriglycéridémie par le biais de médicaments, d'interventions de mode de vie et de la thérapie de la métreleptine stimule l'adoption constante du marché. Les fournisseurs de soins de santé priorisent les thérapies qui réduisent efficacement les niveaux de triglycérides. Les données réelles confirment l'efficacité et la sécurité cliniques. Les lignes directrices recommandent une surveillance régulière des profils lipidiques. Les hôpitaux et les cliniques spécialisées mettent l'accent sur les protocoles de gestion pour prévenir les complications. La hausse de la prévalence dans le monde renforce la domination du segment. L'éducation des patients sur le régime alimentaire et le mode de vie complète la thérapie. Les développements pharmaceutiques visent une réduction efficace des triglycérides. La couverture d'assurance appuie l'accès aux traitements qui abordent ce symptôme.
On s'attend à ce que le segment Hyperphagie soit témoin du TCAC le plus rapide de 18,8 % entre 2026 et 2033, en raison de la reconnaissance croissante de l'appétit excessif comme symptôme clé nécessitant une intervention, particulièrement dans les populations pédiatriques et adultes. Les interventions de style de vie, les médicaments régulant l'appétit et les thérapies de soutien contribuent à une adoption rapide. La recherche clinique met en évidence l'amélioration de la qualité de vie grâce à une gestion ciblée. La sensibilisation des parents et des soignants favorise un traitement opportun chez les enfants. L'adoption croissante de modèles de soins holistiques intègre la thérapie comportementale aux interventions pharmacologiques. La télésanté et la surveillance numérique améliorent l'engagement des patients. Les centres spécialisés mettent l'accent sur les programmes spécifiques aux symptômes. L'attention accrue accordée aux plans de soins individualisés accélère l'adoption. Les outils de consultation et de surveillance alimentaires appuient l'adhésion. Les campagnes de sensibilisation soulignent l'importance de gérer l'hyperphagie pour prévenir les complications métaboliques.
- Données démographiques
Sur la base de la démographie, le marché est segmenté en adulte, en pédiatrie et en gériatrie. Le segment des adultes a dominé avec une part des revenus de 44,2% en 2025, en raison de la prévalence plus élevée des complications métaboliques et de la disponibilité de thérapies ciblées comme la métreleptine et les médicaments auxiliaires. Les adultes sont plus susceptibles de demander un traitement en raison de troubles métaboliques symptomatiques et de comorbidités associées. Les essais cliniques et les initiatives de recherche se concentrent principalement sur les populations adultes, ce qui augmente l'adoption de thérapies. Les centres de soins spécialisés s'adressent principalement aux adultes. Les programmes de sensibilisation et le soutien aux patients favorisent l'engagement. L'assurance et le remboursement facilitent l'accès. Les adultes ont une plus grande capacité de dépenser en soins de santé, ce qui favorise l'adoption du traitement. La surveillance à long terme garantit une adhérence thérapeutique soutenue. Les hôpitaux et les cliniques maintiennent des protocoles optimisés pour les patients adultes. La prévalence croissante de l'obésité et du syndrome métabolique chez les adultes renforce la demande.
Le segment pédiatrique devrait connaître le TCAC le plus rapide de 20,1 % entre 2026 et 2033, sous l'impulsion d'un diagnostic précoce et d'une sensibilisation accrue des parents et des fournisseurs de soins de santé aux formes congénitales et acquises de lipodystrophie. Les interventions pédiatriques, y compris la métreleptine et la gestion du mode de vie, gagnent en traction. Les campagnes de sensibilisation et de sensibilisation menées par les organisations de patients contribuent à une adoption rapide. Une intervention précoce réduit les complications métaboliques à long terme. Les centres d'endocrinologie pédiatrique spécialisés favorisent une thérapie ciblée. Les lignes directrices cliniques mettent l'accent sur la prise en charge thérapeutique précoce. La couverture d'assurance pour les traitements pédiatriques améliore l'accessibilité. Les outils numériques de santé facilitent la surveillance et l'adhésion. Les initiatives de recherche sont axées sur la sécurité et l'efficacité chez les enfants. L'incidence croissante de cas génétiques et de cas pédiatriques acquis stimule la croissance du marché.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé avec 46,5 % des revenus en 2025, en raison de la présence d'unités spécialisées en troubles métaboliques, de professionnels de la santé formés, et l'accès à des options de traitement avancées, y compris la metreleptine et les combinaisons de médicaments. Les hôpitaux offrent des solutions diagnostiques et thérapeutiques complètes, entraînant une forte adoption. Les hôpitaux bénéficient d'une assurance et d'un financement public. Les protocoles de surveillance et de suivi à long terme des patients assurent l'adhésion au traitement. Les hôpitaux maintiennent des équipes de soins multidisciplinaires qui améliorent les résultats du traitement. Les données cliniques confirment des taux de réussite plus élevés dans les cas gérés par l'hôpital. Les hôpitaux offrent également des programmes éducatifs aux patients et aux soignants. Des installations avancées de laboratoire et d'imagerie permettent un diagnostic et une surveillance thérapeutiques précis. L'augmentation du nombre d'hôpitaux avec spécialisation endocrinienne renforce la domination.
Le segment des cliniques devrait connaître le TCAC le plus rapide de 18,9 % entre 2026 et 2033, alimenté par la création croissante de cliniques spécialisées axées sur les troubles métaboliques et les maladies rares. Les cliniques offrent des soins pratiques, accessibles et axés sur le patient pour la prise en charge précoce. L'adoption croissante des soins ambulatoires et de la télémédecine accélère l'adoption du traitement. Les cliniques offrent des thérapies ciblées, des conseils sur le mode de vie et un suivi. Les campagnes de sensibilisation menées par les cliniques favorisent l'inscription des patients. Les outils numériques améliorent le suivi de l'adhésion et l'engagement. Les cliniques en milieu urbain connaissent des chutes de patients plus élevées. Les partenariats avec les entreprises pharmaceutiques soutiennent l'accès à la thérapie. L'augmentation du nombre de cliniques dans le monde contribue à l'expansion du marché.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé avec 48,1 % des revenus en 2025, en raison de l'accès direct aux thérapies prescrites, y compris la métreleptine, les statines et les médicaments hyperglycémiques, en assurant la conformité et l'administration appropriée. Les pharmacies hospitalières soutiennent la disponibilité immédiate après le diagnostic. L'intégration avec les systèmes hospitaliers assure une distribution correcte spécifique au patient. La surveillance clinique pendant la distribution assure l'innocuité et l'efficacité. L'assurance appuie l'adoption de la pharmacie hospitalière. Les patients bénéficient de conseils d'experts sur l'administration des médicaments. Les hôpitaux gèrent efficacement l'inventaire des traitements des maladies rares. Les politiques de remboursement favorisent la distribution des pharmacies hospitalières. Le soutien éducatif renforce l'adhésion des patients.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide (22,3 %) de 2026 à 2033, en raison de la commodité, de l'expansion du commerce électronique et des services de livraison à domicile. Les pharmacies en ligne offrent un accès aux thérapies dans les régions éloignées ou mal desservies. L'intégration de la téléconsultation facilite la gestion des ordonnances. L'acceptation croissante des canaux numériques de soins de santé accélère l'adoption. Les plateformes en ligne améliorent l'adhésion à la thérapie par des rappels et un suivi. La pénétration accrue des smartphones et d'Internet stimule l'accessibilité. Les patients bénéficient de tarifs concurrentiels et de modèles d'abonnement. L'augmentation de la réglementation en matière de cyberpharmacie renforce la confiance. Les options de prestation à domicile favorisent la continuité des soins. Les campagnes de sensibilisation et le marketing numérique stimulent la croissance du marché.
Quelle région détient la plus grande part du marché du traitement de la lipodystrophie acquise
- L'Amérique du Nord a dominé le marché du traitement de la lipodystrophie acquise avec la plus grande part de revenus de 42,5 % en 2025, attribuable à des infrastructures de soins de santé avancées, à des taux de diagnostic élevés pour les complications métaboliques et liées au VIH, et à la forte présence de grandes sociétés pharmaceutiques.
- Le reste est le principal contributeur, grâce à l'accès généralisé aux cliniques spécialisées, aux programmes financés par le gouvernement pour le VIH et les troubles métaboliques et à l'adoption rapide de nouveaux traitements thérapeutiques.
- Une sensibilisation élevée des patients, des installations de diagnostic bien établies et des initiatives de recherche clinique robustes appuient davantage la croissance du marché en Amérique du Nord, en particulier dans les hôpitaux, les cliniques spécialisées et les centres de recherche, facilitant le traitement et la gestion en temps opportun de la lipodystrophie acquise.
Aperçu du marché américain du traitement de la lipodystrophie acquise
Le marché américain du traitement de la lipodystrophie acquis a remporté la plus grande part des revenus de 83 % en 2025 en Amérique du Nord, propulsé par l'augmentation de la prévalence des troubles liés au VIH et métaboliques, les programmes de santé soutenus par le gouvernement et l'introduction précoce de thérapies telles que la metreleptine. L'accent de plus en plus mis sur le diagnostic précoce, les plans de traitement personnalisés et l'accessibilité aux centres de soins spécialisés stimule l'adoption de solutions de traitement dans les populations adultes, pédiatriques et gériatriques.
Le marché européen du traitement de la lipodystrophie acquise
Le marché européen du traitement par lipodystrophie acquise devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison d'une sensibilisation accrue aux complications métaboliques, d'une augmentation des dépenses de santé et d'initiatives gouvernementales favorisant l'accès aux thérapies avancées. La région connaît une adoption importante dans les hôpitaux, les cliniques spécialisées et les instituts de recherche, en particulier dans des pays comme l'Allemagne, la France et le Royaume-Uni, où les politiques de remboursement de soutien encouragent une intervention précoce.
Aperçu du marché du traitement de la lipodystrophie acquise au Royaume-Uni
Le marché du traitement de lipodystrophie acquis au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, alimenté par une sensibilisation accrue des patients, l'augmentation de la prévalence des troubles liés au VIH et métaboliques et l'expansion de l'infrastructure des soins de santé. Des programmes cliniques robustes et un solide soutien gouvernemental aux maladies métaboliques rares facilitent davantage l'adoption de solutions thérapeutiques ciblées dans les hôpitaux et les cliniques spécialisées.
Allemagne Traitement de lipodystrophie acquise Aperçu du marché
Le marché allemand du traitement de la lipodystrophie acquise devrait connaître une croissance considérable, grâce à des taux de diagnostic élevés, à des infrastructures de soins de santé avancées et à l'adoption croissante de nouvelles thérapies. L'Allemagne met l'accent sur la recherche clinique, les programmes de maladies rares soutenus par le gouvernement et la sensibilisation des professionnels de la santé favorise une intervention précoce et une meilleure gestion des cas de lipodystrophie acquis.
Aperçu du marché du traitement de la lipodystrophie acquise en Asie-Pacifique
Le marché du traitement de la lipodystrophie acquis en Asie-Pacifique est sur le point de croître au rythme le plus rapide de CAGR de 22,8% au cours de la période de prévision de 2026 à 2033, alimenté par une sensibilisation accrue aux soins de santé, l'augmentation des revenus disponibles, l'expansion des installations de soins de santé et des initiatives gouvernementales favorisant le diagnostic et la gestion précoces des troubles métaboliques et liés au VIH dans des pays comme la Chine, l'Inde et le Japon.
Le marché japonais du traitement de la lipodystrophie acquise
Le marché japonais du traitement de lipodystrophie acquis connaît une croissance en raison de la prévalence croissante des troubles métaboliques, du vieillissement de la population et d'une forte sensibilisation aux options de traitement. Les établissements de santé de pointe, les programmes de diagnostic précoce et les initiatives gouvernementales de soutien aux maladies rares encouragent l'adoption de solutions de traitement dans les hôpitaux et les cliniques spécialisées.
Le marché chinois du traitement de la lipodystrophie acquise
La Chine a acquis le marché du traitement de la lipodystrophie a représenté la plus grande part des revenus en Asie-Pacifique en 2025, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation de la prévalence du VIH et des troubles métaboliques, de l'augmentation des revenus disponibles et des politiques gouvernementales favorisant l'accès aux thérapies innovantes. L'adoption de solutions de traitement augmente dans les hôpitaux, les cliniques spécialisées et les centres de recherche, ce qui propulse la croissance du marché.
Quelles sont les principales entreprises du marché du traitement de la lipodystrophie acquise
L'industrie du traitement de la lipodystrophie acquise est principalement dirigée par des entreprises bien établies, notamment :
- Amryt Pharma(Irlande)
- Pfizer(États-Unis)
- Roche (Suisse)
- Eisai Co., Ltd. (Japon)
- Sanofi(France)
- Takeda Pharmaceutical (Japon)
- Merck & Co. (États-Unis)
- AbbVie (États-Unis)
- GlaxoSmithKline (Royaume-Uni)
- Novartis(Suisse)
- AstraZeneca (Royaume-Uni)
- Janssen Pharmaceuticals (Belgique)
- Boehringer Ingelheim (Allemagne)
- ChemoCentryx (États-Unis)
- Regeneron Pharmaceuticals (États-Unis)
- MannKind Corporation (États-Unis)
- Groupe Lonza (Suisse)
- Esperion Therapeutics (États-Unis)
- Chugai Pharmaceutical (Japon)
- Ferring Pharmaceuticals (Suisse)
Quels sont les derniers développements sur le marché du traitement de la lipodystrophie acquise
- En février 2024, la meterleptine (MYALEPTA) a été approuvée par Santé Canada comme thérapie de remplacement pour les patients atteints de lipodystrophie déficiente en leptine (incluant les types généralisés et partiels acquis) âgés de 2 ans et plus
- En octobre 2022, Amryt Pharma a annoncé l'approbation du remboursement de son traitement par la meterleptine (MYALEPT / MYALEPTA) aux Pays-Bas pour les patients atteints de lipodystrophie généralisée et partielle, augmentant l'accès sur les marchés européens
- En mars 2021, on a documenté un programme d'accès élargi de la météléptine à la lipodystrophie généralisée acquise, soulignant le soutien clinique croissant et l'utilisation réelle de la thérapie pour les complications métaboliques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











