



Marché mondial du syndrome coronarien aigu, par type (infarctus du myocarde sans élévation du segment St, infarctus du myocarde avec élévation du segment St et angine instable), diagnostic (test de stress, analyses sanguines, imagerie et autres), traitement (médicaments et chirurgie), utilisateur final (hôpitaux et cliniques, centres de diagnostic, instituts universitaires et autres) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille et l'aperçu du marché du syndrome coronarien aigu
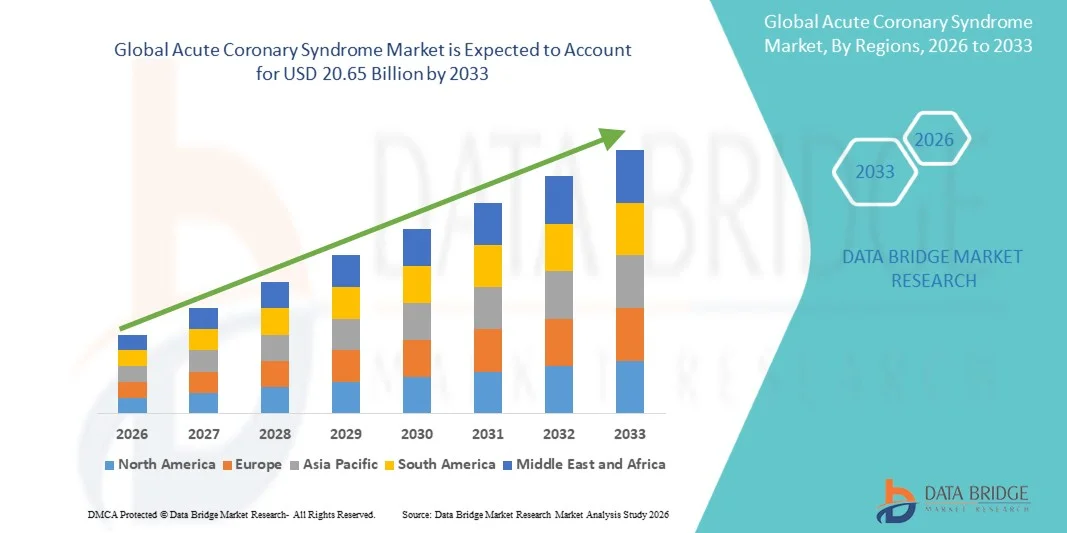
- Selon l'analyse de données sur les marchés de Bridge, la taille du marché du syndrome coronarien aigu à l'échelle mondiale a été évaluée à13,77 milliards de dollars en 2025et devrait atteindre20,65 milliards de dollars en 2033, à unTCAC de 5,20%pendant la période de prévision
- La croissance du marché est largement attribuable à la prévalence croissante des maladies cardiovasculaires, à la sensibilisation accrue au diagnostic précoce et aux progrès dans les options de traitement du syndrome coronaire aigu. De plus, les innovations technologiques dans les outils de diagnostic, les procédures minimalement invasives et les nouveaux traitements permettent d'améliorer les résultats des patients, ce qui accélère l'adoption de solutions ACS dans les hôpitaux et les cliniques.
- En outre, la demande croissante de patients pour des interventions rapides, précises et rentables place les thérapies ACS avancées comme choix privilégié pour les fournisseurs de soins de santé, contribuant collectivement à une croissance significative du marché du syndrome coronaire aigu
Taille du marché et prévisions
- Valeur marchande mondiale (2025):13,77 milliardsUSD
- Valeur marchande prévue (2033) :20,65 milliardsUSD
- Prévisions CAGR (2026-2033):5.20%
Quelles sont les principales tendances du marché du syndrome coronarien aigu
- Le marché du syndrome coronarien aigu connaît une croissance importante en raison du fardeau mondial croissant des maladies cardiovasculaires, de la sensibilisation accrue au diagnostic précoce et des progrès continus des technologies de diagnostic et de traitement. L'amélioration des protocoles cliniques et l'amélioration de l'accès aux services de soins de santé favorisent l'adoption de solutions de gestion des SCA dans les hôpitaux et les centres de soins cardiaques.
- La croissance du marché est principalement attribuable à la demande croissante d'options de traitement rapides, précises et rentables, ainsi qu'à l'utilisation croissante de thérapies pharmacologiques de pointe et de procédés peu invasifs. En outre, les innovations en cours dans le développement de médicaments et la cardiologie interventionnelle contribuent à améliorer les résultats des patients et à stimuler l'expansion du marché.
- L'Amérique du Nord a dominé le marché des syndromes coronaires aigus avec une part de revenus d'environ 40,5 % en 2025, appuyée par des infrastructures de soins de santé bien établies, des dépenses élevées en soins de santé et une forte adoption de solutions de traitement de pointe. Les États-Unis sont à la tête de la région en raison de la forte prévalence des maladies cardiovasculaires et de la présence des principaux acteurs du marché.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché du syndrome coronarien aigu au cours de la période de prévision, sous l'effet de l'urbanisation rapide, de l'augmentation des revenus disponibles, de l'amélioration des infrastructures de soins de santé et de l'augmentation de l'incidence des troubles cardiaques liés au mode de vie dans les économies émergentes comme la Chine et l'Inde.
- Le segment des médicaments a dominé la plus grande part du marché de 53,6 % en 2025, sous l'effet de l'utilisation généralisée d'agents antiplaquettaires, d'anticoagulants, de bêtabloquants et de statines dans la gestion initiale de l'ASC
Portée du rapport et segmentation du marché du syndrome coronarien aigu
|
Attributs |
Syndrome coronarien aigu Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Pfizer Inc.. (États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché du syndrome coronarien aigu
(en milliers de dollars)Progrès dans les technologies de diagnostic et les approches de détection précoce(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial du syndrome coronarien aigu est l'adoption croissante de technologies de diagnostic avancées visant à détecter rapidement et avec précision les événements cardiaques
- Par exemple, l'utilisation croissante de tests de troponine cardiaque à haute sensibilité permet aux cliniciens de détecter l'infarctus du myocarde à des stades antérieurs avec une précision accrue.
- Ces progrès diagnostiques contribuent à une stratification rapide des risques chez les patients présentant des douleurs thoraciques, améliorant ainsi la prise de décisions cliniques et les résultats du traitement
- En outre, l'intégration de tests au point de service et de trousses de diagnostic rapide dans les situations d'urgence améliore la rapidité et l'efficacité du diagnostic.
- L'accent mis de plus en plus sur le diagnostic précoce et l'intervention en temps opportun réduit considérablement les taux de mortalité et les séjours à l'hôpital associés au syndrome coronarien aigu
- Cette tendance est soutenue par des activités de recherche et développement continues axées sur l'amélioration de la précision et de la fiabilité des biomarqueurs
- Par conséquent, la demande de solutions diagnostiques avancées sur le marché du syndrome coronarien aigu augmente dans les hôpitaux et les établissements de soins d'urgence
Dynamique du marché du syndrome coronarien aigu
Chauffeur
La prévalence croissante des maladies cardiovasculaires et l'augmentation de la population gériatrique
- La prévalence croissante des maladies cardiovasculaires dans le monde est un facteur important du marché du syndrome coronarien aigu
- Par exemple, les changements de mode de vie, les habitudes alimentaires malsaines, l'augmentation des taux d'obésité et le manque d'activité physique ont contribué de façon significative à l'incidence croissante des maladies cardiaques.
- De plus, la population gériatrique en croissance rapide, plus sensible aux troubles cardiaques, accélère encore la demande de solutions de diagnostic et de traitement du syndrome coronarien aigu
- L'amélioration de l'infrastructure de soins de santé et la sensibilisation accrue aux diagnostics précoces encouragent également les patients à obtenir des soins médicaux en temps opportun.
- De plus, les initiatives gouvernementales et les programmes de santé axés sur la réduction de la mortalité cardiovasculaire appuient la croissance du marché.
- La disponibilité d'options de traitement avancées telles que les traitements antiplaquettaires, les anticoagulants et les interventions améliore encore les résultats des patients
- Ces facteurs combinés contribuent de façon significative à l'expansion du marché du syndrome coronarien aigu
Restriction/Défi
(en milliers de dollars)Coûts de traitement élevés et accès limité aux établissements de soins avancés(en milliers de dollars)
- L'un des principaux défis du marché du syndrome coronarien aigu est le coût élevé associé au diagnostic, à l'hospitalisation et aux procédures de traitement.
- Des tests diagnostiques avancés et des traitements interventionnels tels que l'angioplastie et la chirurgie de contournement peuvent être coûteux, limitant l'accessibilité pour les patients des régions à faible revenu et à revenu intermédiaire
- Par exemple, l'insuffisance des infrastructures de soins de santé et la disponibilité limitée de centres de soins cardiaques spécialisés dans les zones rurales restreignent encore davantage le diagnostic et le traitement en temps opportun.
- Les retards dans le diagnostic et le traitement peuvent entraîner des complications graves, augmentant les taux de mortalité associés au syndrome coronarien aigu
- De plus, le manque de sensibilisation à l'égard des symptômes précoces chez la population en général contribue également aux admissions tardives dans les hôpitaux.
- Des exigences réglementaires strictes et le besoin de professionnels de la santé hautement qualifiés peuvent également poser des défis à la croissance du marché.
- Le règlement de ces problèmes au moyen de solutions rentables, d'un meilleur accès aux soins de santé et de programmes de sensibilisation sera crucial pour le développement durable du marché.
Comment le marché du syndrome coronarien aigu est-il segmenté
Le marché est segmenté en fonction du type, du diagnostic, du traitement et de l'utilisateur final.
• Par type
Sur la base du type, le marché du syndrome coronarien aigu est segmenté en infarctus du myocarde sans élévation du ST (NSTEMI), infarctus du myocarde avec élévation du ST (STEMI) et angine instable. Le segment de la NSTEMI a dominé la plus grande part de revenu du marché en 2025, soit 46,3 %, en raison de son taux d'incidence plus élevé que les autres types de SCA et de sa forte association avec les populations vieillissantes et les facteurs de risque liés au mode de vie comme le diabète et l'hypertension. Sur le plan clinique, les cas de NSTEMI sont plus fréquemment diagnostiqués en raison de l'amélioration des méthodes de détection à base de biomarqueurs et de l'augmentation des admissions à l'hôpital pour l'évaluation de la douleur thoracique. De plus, l'existence de protocoles de traitement bien établis et d'options de gestion pharmacologique confirme sa domination. Les fournisseurs de soins de santé privilégient souvent l'intervention précoce dans les cas de NSTEMI, ce qui contribue à des taux de diagnostic et de traitement plus élevés. La sensibilisation croissante à la santé cardiovasculaire et aux programmes de dépistage systématique améliore également l'identification des cas. Le segment bénéficie d'une large accessibilité au traitement dans les régions développées et en développement. De plus, les patients atteints de NSTEMI ont souvent besoin d'une surveillance et d'un suivi prolongés, ce qui augmente l'utilisation des soins de santé. Son risque de mortalité immédiate relativement plus faible que celui du STEMI permet d'offrir davantage de possibilités de traitement, contribuant ainsi à une génération de revenus soutenue. L'augmentation des admissions à l'hôpital et des scénarios de remboursement favorables renforce encore cette position de leader sur le marché.
Le segment STEMI devrait connaître le taux de croissance le plus rapide de 21,9 % entre 2026 et 2033, alimenté par le besoin croissant de soins cardiaques d'urgence et les progrès dans les thérapies de reperfusion telles que l'intervention coronaire percutanée (IPC). Les cas de STEMI nécessitent des soins médicaux immédiats, ce qui entraîne une demande accrue d'installations cardiaques avancées et de professionnels de la santé spécialisés. Les gouvernements et les organismes de santé investissent massivement dans l'amélioration des systèmes d'intervention d'urgence, ce qui favorise un diagnostic et un traitement plus rapides des cas de STEMI. La disponibilité croissante de laboratoires de cathétérisme et de réseaux ambulanciers améliorés contribue également à la croissance de segments. Les progrès technologiques dans les outils de diagnostic, y compris l'ECG et l'imagerie, permettent d'identifier plus rapidement les événements STEMI. Une prise de conscience accrue des symptômes d'une crise cardiaque et une intervention rapide stimulent davantage l'afflux des patients. De plus, l'augmentation de la prévalence des événements cardiaques aigus dus aux modes de vie sédentaires favorise la croissance. Le segment bénéficie également de la recherche clinique et des innovations en cours dans des procédures peu invasives. Les politiques de remboursement favorables dans les régions développées accélèrent encore l'adoption. Alors que l'infrastructure des soins de santé continue à s'améliorer à l'échelle mondiale, on s'attend à ce que la gestion des STEMI se développe rapidement, ce qui permettra au segment d'atteindre un TCAC fort.
• Par diagnostic
Sur la base du diagnostic, le marché du syndrome coronarien aigu est segmenté en tests de stress, tests sanguins, imagerie et autres. Le segment des tests sanguins a dominé la plus grande part du marché de 42,7 % en 2025, en raison de l'utilisation généralisée de biomarqueurs cardiaques comme la troponine pour la détection précoce et précise des lésions myocardiques. Les tests sanguins sont considérés comme l'étalon d'or dans le diagnostic de l'ASC en raison de leur grande sensibilité, délai d'exécution rapide, et la capacité de confirmer les événements cardiaques même au début. Les hôpitaux et les services d'urgence comptent beaucoup sur ces tests pour prendre rapidement des décisions cliniques. La disponibilité croissante de kits de diagnostic avancés et d'analyseurs automatisés favorise la croissance des segments. De plus, les tests sanguins sont rentables et facilement accessibles dans divers milieux de soins, y compris les petites cliniques et les centres de diagnostic. La sensibilisation accrue des patients et les pratiques de dépistage systématique contribuent également à augmenter le volume des tests. L'intégration de dispositifs d'essai au point de service améliore la commodité et l'efficacité dans les situations d'urgence. En outre, les progrès technologiques améliorent la précision et la fiabilité de la détection des biomarqueurs. La prévalence croissante des maladies cardiovasculaires à l'échelle mondiale stimule encore davantage la demande de tests diagnostiques. De solides lignes directrices cliniques recommandant des tests de biomarqueurs assurent une adoption durable.
Le segment de l'imagerie devrait connaître le TCAC le plus rapide de 200,8 % entre 2026 et 2033, grâce aux progrès réalisés dans les technologies d'imagerie non invasive, comme l'angiographie par TDM et l'IRM cardiaque. L'imagerie joue un rôle crucial dans l'évaluation de la gravité et de la localisation des blocages artériels, contribuant ainsi à une planification précise du traitement. La préférence croissante pour les méthodes de diagnostic non invasives favorise l'adoption de solutions d'imagerie avancées. Les hôpitaux investissent dans des systèmes d'imagerie haut de gamme pour améliorer les capacités diagnostiques et les résultats des patients. La population gériatrique croissante, qui nécessite une évaluation cardiaque détaillée, soutient davantage la demande. Les innovations technologiques permettant une imagerie plus rapide avec une résolution améliorée accélèrent la croissance. De plus, l'intégration de l'IA dans l'analyse d'imagerie améliore la précision et l'efficacité du diagnostic. L'augmentation des dépenses de santé et le développement des infrastructures dans les marchés émergents contribuent également à l'expansion du segment. Les techniques d'imagerie sont de plus en plus utilisées aux côtés des tests biomarqueurs pour un diagnostic complet. Des politiques de remboursement favorables dans les régions développées encouragent davantage l'adoption.
• Par traitement
Sur la base du traitement, le marché du syndrome coronarien aigu est segmenté en médicaments et en chirurgie. En 2025, le segment des médicaments a dominé la plus grande part des revenus du marché de 53,6 %, en raison de l'utilisation généralisée d'agents antiplaquettaires, d'anticoagulants, de bêtabloquants et de statines dans la gestion initiale de l'ASC. La pharmacothérapie est souvent la première ligne de traitement, ce qui la rend très répandue dans tous les milieux de soins. La disponibilité accrue de combinaisons de médicaments efficaces et les progrès continus dans les formulations pharmaceutiques favorisent la croissance du segment. Les médicaments sont rentables par rapport aux interventions chirurgicales, ce qui les rend accessibles à une population de patients plus importante. De plus, l'utilisation à long terme de médicaments pour la prévention secondaire contribue à la production durable de revenus. La sensibilisation aux traitements précoces et aux soins préventifs augmente encore la demande. Le segment bénéficie également de lignes directrices cliniques solides recommandant une pharmacothérapie immédiate au moment du diagnostic. L'augmentation de la prévalence des maladies cardiovasculaires dans le monde continue de stimuler l'utilisation des médicaments. En outre, l'expansion des marchés des médicaments génériques accroît l'accessibilité et l'accessibilité. Les activités de recherche-développement continues conduisent à l'introduction de thérapies plus efficaces.
Le segment chirurgical devrait être témoin du TCAC le plus rapide de 19,6 % entre 2026 et 2033, en raison de l'adoption croissante d'interventions telles que l'angioplastie et le pontage coronaire (CABG). Les progrès technologiques des techniques chirurgicales peu invasives améliorent les résultats des patients et réduisent le temps de récupération. Le nombre croissant de centres de soins cardiaques spécialisés et de professionnels qualifiés soutient la croissance du segment. Les cas croissants de blocages graves de l'artère coronaire nécessitant une intervention immédiate stimulent encore la demande. De plus, l'augmentation des investissements dans les infrastructures chirurgicales avancées contribue à l'expansion. Des politiques de remboursement favorables dans les régions développées encouragent les patients à opter pour des traitements chirurgicaux. L'intégration des chirurgies assistées par robotique améliore la précision et l'efficacité. Une prise de conscience accrue des options de traitement avancées favorise également la préférence des patients pour des solutions chirurgicales. De plus, l'amélioration des soins postopératoires et la réduction des taux de complications favorisent une adoption plus élevée. À mesure que les systèmes de santé évoluent, les traitements chirurgicaux devraient connaître une croissance importante.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché du syndrome coronarien aigu est segmenté en hôpitaux et cliniques, centres de diagnostic, instituts universitaires, etc. Le segment des hôpitaux et des cliniques a représenté la plus grande part du marché en 2025, soit 57,4 %, grâce à la disponibilité de services complets de soins cardiaques et de traitement d'urgence. Les hôpitaux sont le principal point de soins pour les patients atteints de SCA en raison de la nécessité d'un diagnostic et d'une intervention immédiats. La présence d'équipements de diagnostic avancés, de professionnels de la santé qualifiés et d'unités de soins intensifs renforce encore ce segment. L'augmentation des admissions à l'hôpital pour les urgences cardiaques contribue grandement à la production de revenus. De plus, l'intégration des approches multidisciplinaires de soins améliore les résultats du traitement. Les investissements publics dans les infrastructures de soins de santé soutiennent également la croissance des hôpitaux. Le secteur bénéficie de solides cadres de remboursement dans les régions développées. L'augmentation de la prévalence des maladies cardiovasculaires dans le monde augmente encore l'afflux des patients. Les hôpitaux servent également de centres clés pour les interventions chirurgicales et la gestion à long terme. Les progrès continus dans les technologies hospitalières améliorent l'efficacité et les soins aux patients.
Le segment des centres de diagnostic devrait connaître le taux de croissance le plus rapide de 21,2% entre 2026 et 2033, alimenté par la demande croissante de services de diagnostic spécialisés et précoces. Les centres de diagnostic offrent des solutions de tests rentables et accessibles, ce qui les rend de plus en plus populaires parmi les patients. L'expansion des installations de diagnostic autonomes et des laboratoires en chaîne favorise la croissance des segments. Les progrès technologiques de l'équipement de diagnostic améliorent la précision et l'efficacité. L'accent mis de plus en plus sur les soins de santé préventifs et le dépistage systématique augmente encore la demande. Les centres de diagnostic réduisent également le fardeau des hôpitaux en fournissant des services de dépistage en temps opportun. Une sensibilisation accrue à la détection précoce des maladies encourage les patients à demander des services de diagnostic. En outre, les partenariats entre les hôpitaux et les centres de diagnostic améliorent la prestation des services. L'adoption de systèmes de dépistage au point de service et de rapports numériques améliore la commodité des patients. Au fur et à mesure que les systèmes de santé évoluent vers les soins ambulatoires, les centres de diagnostic devraient connaître une croissance rapide.
Quelle région détient la plus grande part du marché du syndrome coronarien aigu
- L'Amérique du Nord a dominé le marché du syndrome coronaire aigu avec la plus grande part de revenus d'environ 40,5 % en 2025, soutenue par des infrastructures de soins de santé bien établies, des dépenses élevées en soins de santé et l'adoption de solutions diagnostiques et thérapeutiques avancées.
- La région bénéficie de la disponibilité généralisée de tests de diagnostic à haute sensibilité, de procédures de cardiologie interventionnelle avancées et d'une forte présence de grandes entreprises pharmaceutiques et de dispositifs médicaux
- Cette position dominante est renforcée par une sensibilisation accrue au diagnostic précoce, des politiques de remboursement favorables et une forte prévalence des maladies cardiovasculaires, établissant l'Amérique du Nord comme un facteur clé du marché du syndrome coronarien aigu
Aperçu du marché américain du syndrome coronarien aigu
Le marché américain du syndrome coronarien aigu a enregistré la plus grande part de revenus d'environ 81 % en 2025 en Amérique du Nord, en raison de la forte prévalence des maladies cardiovasculaires et d'un système de santé bien développé. Le pays bénéficie de l'adoption rapide de technologies de diagnostic avancées, y compris de tests de troponine à haute sensibilité, ainsi que d'un accès important à des traitements interventionnels tels que l'angioplastie et les procédures de contournement de l'artère coronaire. En outre, la présence d'importants acteurs du marché, l'augmentation des dépenses de soins de santé et l'importance accordée aux soins préventifs et aux interventions précoces contribuent de façon significative à la croissance du marché aux États-Unis.
Perspectives du marché du syndrome coronarien aigu en Europe
Le marché européen du syndrome coronarien aigu devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'incidence croissante des maladies cardiovasculaires et des politiques gouvernementales de soins de santé. Les systèmes de santé bien établis de la région et l'accent croissant mis sur le diagnostic précoce et la gestion efficace des maladies favorisent la croissance du marché. De plus, les progrès des technologies de diagnostic et l'adoption croissante de procédures peu invasives contribuent à améliorer les résultats des patients dans toute la région.
Aperçu du marché du syndrome coronarien aigu au Royaume-Uni
Le marché du syndrome coronaire aigu du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison d'une prise de conscience accrue des maladies cardiaques et du fardeau croissant des maladies cardiovasculaires. Les initiatives gouvernementales visant à améliorer les soins cardiaques, ainsi que la présence d'établissements de soins de santé de pointe, appuient un diagnostic précoce et un traitement rapide. En outre, une attention croissante accordée aux soins préventifs et à la gestion du mode de vie devrait contribuer à une croissance soutenue du marché.
Allemagne Syndrome coronarien aigu Aperçu du marché
Le marché allemand du syndrome coronaire aigu devrait se développer à un TCAC considérable pendant la période de prévision, alimenté par les infrastructures de soins de santé avancées du pays et fortement axé sur l'innovation médicale. L'Allemagne a un taux élevé d'adoption d'outils de diagnostic avancés et de procédures de cardiologie interventionnelle, ce qui soutient une gestion efficace des maladies. En outre, l'augmentation des dépenses de soins de santé et la sensibilisation accrue à la détection précoce des maladies cardiaques sont des facteurs clés de la croissance du marché dans le pays.
Aperçu du marché du syndrome coronarien aigu en Asie-Pacifique
Le marché des syndromes coronaires aigus en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision de 2026 à 2033, en raison de l'urbanisation rapide, de l'augmentation des revenus disponibles et de l'amélioration des infrastructures de soins de santé. La région connaît également une incidence croissante de troubles cardiaques liés au mode de vie en raison de l'évolution des habitudes alimentaires, des modes de vie sédentaires et de l'augmentation des niveaux de stress dans des pays comme la Chine et l'Inde. Les initiatives gouvernementales visant à renforcer les systèmes de santé et à améliorer l'accès aux soins cardiaques accélèrent encore la croissance du marché dans la région.
Aperçu du marché japonais du syndrome coronarien aigu
Le marché japonais du syndrome coronaire aigu prend de l'ampleur en raison du vieillissement de la population, qui est très vulnérable aux maladies cardiovasculaires. La présence de technologies de pointe en matière de soins de santé, les pratiques de diagnostic précoce et l'importance accordée aux soins préventifs favorisent la croissance du marché. En outre, les infrastructures de soins de santé bien développées du Japon et les progrès continus dans les méthodes de traitement cardiaque contribuent à améliorer les résultats des patients.
Aperçu du marché du syndrome coronarien aigu en Chine
Le marché chinois du syndrome coronaire aigu a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à l'urbanisation rapide, à l'augmentation de la population de la classe moyenne et à l'augmentation de la prévalence des maladies cardiovasculaires. Le pays connaît des améliorations importantes de l'infrastructure des soins de santé et de l'accès à des solutions de diagnostic et de traitement de pointe. De plus, l'augmentation des dépenses de santé, les initiatives gouvernementales de lutte contre les maladies chroniques et la sensibilisation accrue au diagnostic précoce sont des facteurs clés de la croissance du marché en Chine.
Quelles sont les principales entreprises du marché du syndrome coronarien aigu
L'industrie du syndrome coronarien aigu est principalement dirigée par des entreprises bien établies, notamment :
- Assa Abloy(Suède)
- Allégation (Irlande)
- Kwikset (États-Unis)
- Yale(Suède)
- Août(États-Unis)
- Schlage (États-Unis)
- Verrouillage de niveau (États-Unis)
- Verrouillé(États-Unis)
- États-Unis
- Lien TP(Chine)
- Eufy Security (Chine)
- Aqara (Chine)
- Nuki (Autriche)
- Danalock (Danemark)
- Samsung SmartThings (Corée du Sud)
- Honeywell (États-Unis)
- Brinks Home (États-Unis)
- Vivint (États-Unis)
- ZKTeco (Chine)
- Tesa (Espagne)
Quelles sont les dernières évolutions du marché mondial du syndrome coronarien aigu
- En octobre 2023, Abbott Laboratories, l'une des principales sociétés d'instruments médicaux, a annoncé le lancement de son système avancé d'endoprothèses à élution médicamenteuse conçu pour les patients atteints du syndrome coronaire aigu (SAC), qui intègre une technologie polymère améliorée afin de réduire les taux de resténose et d'améliorer les résultats de guérison à long terme des vaisseaux après des interventions coronaires percutanées.
- En janvier 2024, Roche, un chef de file mondial du diagnostic, a annoncé le lancement de son essai de nouvelle génération de troponine cardiaque à haute sensibilité, visant à permettre un diagnostic plus rapide et plus précis de l'infarctus du myocarde chez les patients atteints de SCA, améliorant ainsi la prise de décisions et le triage des patients par le service d'urgence.
- En juin 2024, la Société européenne de cardiologie a signalé l'adoption clinique croissante d'un traitement à double voie (combinant traitement antiplaquettaire et anticoagulant à faible dose) pour la prise en charge du syndrome coronarien aigu en Europe, ce qui témoigne d'une évolution vers des stratégies de prévention de la thrombose plus complètes et une amélioration des résultats cardiovasculaires.
- En septembre 2024, Philips Healthcare a mis en place une plate-forme de santé numérique avancée intégrée à des solutions de surveillance cardiaque à distance pour les patients atteints d'ECS, conçue pour améliorer l'observance des médicaments, permettre le suivi des patients en temps réel et améliorer la gestion des soins post-décharge
- En janvier 2025, Cyclarité Therapeutics a annoncé le lancement de son premier essai clinique sur l'humain pour une nouvelle thérapie ciblant l'enlèvement de plaques artérielles, ce qui représente une approche interventionnelle révolutionnaire visant à s'attaquer à la cause profonde du syndrome coronaire aigu
- En février 2025, Idorsia et Viatris ont annoncé la révision de leur accord de collaboration mondiale pour accélérer le développement de Selatogrel, un inhibiteur de P2Y12 expérimental pour le traitement précoce du syndrome coronarien aigu, renforçant leur stratégie cardiovasculaire articulaire
- En mars 2025, la Food and Drug Administration des États-Unis a accordé la désignation Fast Track à SGC001, une nouvelle thérapie monoclonale en cours de développement pour l'infarctus aigu du myocarde, visant à accélérer son développement clinique et son examen réglementaire en tant que traitement d'urgence potentiel pour le SCA
- En avril 2025, Roche a annoncé qu'elle avait reçu l'approbation de la marque CE pour son algorithme de Triage de la douleur thoracique, une solution de diagnostic intégrée à des tests de la troponine à haute sensibilité pour régler ou éliminer rapidement le syndrome coronaire aigu dans les situations d'urgence, améliorant ainsi l'efficacité du processus clinique et la précision du diagnostic.
- En août 2025, Gland Pharma Limited a annoncé qu'elle avait reçu l'approbation de la Food and Drug Administration for Cangrelor for Injection des États-Unis, un inhibiteur intraveineux des plaquettes P2Y12 utilisé comme complément à une intervention coronaire percutanée chez les patients atteints de SCA, ce qui a élargi l'accès à des options de traitement rentables.
- En août 2025, Roche a signalé des résultats positifs de son programme d'étude clinique TSIX démontrant que son test de la troponine T à haute sensibilité de sixième génération permet d'améliorer la sensibilité et la précision diagnostique du syndrome coronaire aigu, en favorisant une stratification des risques plus rapide et plus fiable chez le patient.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU
1.4 LIMITATIONS
1,5 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 PORTÉE GÉOGRAPHIQUE
2,3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MONNAIE ET TARIFS
2.5 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED DBMR
2.6 MODÉLISATION MULTIVARIÉE
2.7 COURBE DE VIE DES SERVICES
2.8 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.9 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.1 ANALYSE DE LA PART DES FOURNISSEURS
2.11 SOURCES SECONDAIRES
2.12 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
4.1 ANALYSE PESTEL
4.2 LES CINQ FORCES DE PORTER
5 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : SCÉNARIO RÉGLEMENTAIRE
6 APERÇU DU MARCHÉ
6.1 PILOTES
6.1.1 AUGMENTATION DE LA PRÉVALENCE DES MALADIES CHRONIQUES, TELLES QUE LA CORONAROLOGIE, LA CARDIOPATHIE ISCHÉMIQUE ET LES MALADIES VASCULAIRES
6.1.2 POPULATION GÉRIATRIQUE CROISSANTE
6.1.3 LARGE GAMME DE PRODUITS OFFERTS PAR LES ACTEURS DU MARCHÉ
6.1.4 AMÉLIORER LES INFRASTRUCTURES DE SANTÉ ET LES POLITIQUES DE REMBOURSEMENT
6.2 RESTRICTIONS
6.2.1 AUGMENTATION DU COÛT DE LA CHIRURGIE THÉRAPEUTIQUE
6.2.2 RÈGLES ET RÈGLEMENTS STRICTS
6.3 OPPORTUNITÉS
6.3.1 AUGMENTATION DES PROGRÈS TECHNOLOGIQUES DANS LE DOMAINE DES MALADIES CARDIOVASCULAIRES
6.3.2 AUGMENTATION DES DÉPENSES DE SANTÉ
6.3.3 POLITIQUES DE REMBOURSEMENT AUGMENTÉES
6.3.4 PROGRAMMES DE GESTION DES MALADIES EN HAUSSE
6.4 DÉFIS
6.4.1 MANQUE D'ACCESSIBILITÉ DES SERVICES
6.4.2 LONG PROCESSUS D'APPROBATION PAR LES ORGANISMES DE RÉGLEMENTATION
7 MARCHÉS MONDIAUX DU SYNDROME CORONARIEN AIGU, PAR TYPE
7.1 APERÇU
7.2 INFARCTUS DU MYOCARDE SANS ÉLÉVATION DU ST
7.3 INFARCTUS DU MYOCARDE AVEC SUSPENS ST
7.4 ANGINE INSTABLE
8 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC
8.1 APERÇU
8.2 TEST DE STRESS
8.3 TEST SANGUIN
8.4 IMAGERIE
8,5 AUTRES
9 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT
9.1 APERÇU
9.2 MÉDICAMENTS
9.3 CHIRURGIE
10 MARCHÉS MONDIAUX DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL
10.1 APERÇU
10.2 HÔPITAUX ET CLINIQUES
10.3 CENTRES DE DIAGNOSTIC
10.4 INSTITUTS UNIVERSITAIRES
10,5 AUTRES
11 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR RÉGION
11.1 APERÇU
11.2 AMÉRIQUE DU NORD
11.2.1 États-Unis
11.2.2 CANADA
11.2.3 MEXIQUE
11.3 EUROPE
11.3.1 ALLEMAGNE
11.3.2 FRANCE
11.3.3 Royaume-Uni
11.3.4 ITALIE
11.3.5 RUSSIE
11.3.6 ESPAGNE
11.3.7 TURQUIE
11.3.8 PAYS-BAS
11.3.9 SUISSE
11.3.10 BELGIQUE
11.3.11 RESTE DE L'EUROPE
11.4 ASIE-PACIFIQUE
11.4.1 CHINE
11.4.2 JAPON
11.4.3 INDE
11.4.4 CORÉE DU SUD
11.4.5 AUSTRALIE
11.4.6 THAÏLANDE
11.4.7 MALAISIE
11.4.8 SINGAPOUR
11.4.9 INDONÉSIE
11.4.10 PHILIPPINES
11.4.11 RESTE DE L'ASIE-PACIFIQUE
11,5 AMÉRIQUE DU SUD
11.5.1 BRÉSIL
11.5.2 ARGENTINE
11.5.3 RESTE DE L'AMÉRIQUE DU SUD
11.6 MOYEN-ORIENT ET AFRIQUE
11.6.1 AFRIQUE DU SUD
11.6.2 ARABIE SAOUDITE
11.6.3 Émirats arabes unis
11.6.4 ÉGYPTE
11.6.5 ISRAËL
11.6.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
12 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAYSAGE DES ENTREPRISES
12.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
12.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
12.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
12.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
13 ANALYSE SWOT
14 PROFIL DE L'ENTREPRISE
14.1 NOVARTIS SA
14.1.1 INSTANTANÉ DE L'ENTREPRISE
14.1.2 ANALYSE DES REVENUS
14.1.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
14.1.4 PORTEFEUILLE DE PRODUITS
14.1.5 ÉVOLUTIONS RÉCENTES
14.1.5.1 EXPANSION DU PRODUIT
14.1.5.2 COLLABORATION
14.2 ASTRA ZENECA
14.2.1 INSTANTANÉ DE L'ENTREPRISE
14.2.2 ANALYSE DES REVENUS
14.2.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
14.2.4 PORTEFEUILLE DE PRODUITS
14.2.5 ÉVOLUTION RÉCENTE
14.2.5.1 ACQUISITION
14.3 AMGEN INC.
14.3.1 INSTANTANÉ DE L'ENTREPRISE
14.3.2 ANALYSE DES REVENUS
14.3.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
14.3.4 PORTEFEUILLE DE PRODUITS
14.3.5 ÉVOLUTIONS RÉCENTES
14.4 SANOFI
14.4.1 INSTANTANÉ DE L'ENTREPRISE
14.4.2 ANALYSE DES REVENUS
14.4.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
14.4.4 PORTEFEUILLE DE PRODUITS
14.4.5 ÉVOLUTION RÉCENTE
14.4.5.1 ACQUISITION
14,5 BAXTER
14.5.1 INSTANTANÉ DE L'ENTREPRISE
14.5.2 ANALYSE DES REVENUS
14.5.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
14.5.4 PORTEFEUILLE DE PRODUITS
14.5.5 ÉVOLUTIONS RÉCENTES
14.6 LABORATOIRES DR. REDDY'S LTÉE.
14.6.1 INSTANTANÉ DE L'ENTREPRISE
14.6.2 ANALYSE DES REVENUS
14.6.3 PORTEFEUILLE DE PRODUITS
14.6.4 ÉVOLUTIONS RÉCENTES
14.6.4.1 ACQUISTION
14,7 PFIZER INC.
14.7.1 INSTANTANÉ DE L'ENTREPRISE
14.7.2 ANALYSE DES REVENUS
14.7.3 PORTEFEUILLE DE PRODUITS
14.7.4 ÉVOLUTION RÉCENTE
14,8 MERCK & CO., INC.
14.8.1 INSTANTANÉ DE L'ENTREPRISE
14.8.2 ANALYSE DES REVENUS
14.8.3 PORTEFEUILLE DE PRODUITS
14.8.4 ÉVOLUTIONS RÉCENTES
14.8.4.1 ÉVÉNEMENT
14.8.4.2 ACQUISTION
14.9 BOEHRINGER INGELHEIM INTERNATIONAL GMBH
14.9.1 INSTANTANÉ DE L'ENTREPRISE
14.9.2 PORTEFEUILLE DE PRODUITS
14.9.3 ÉVOLUTION RÉCENTE
14.9.3.1 APPROBATION DU PRODUIT
14.1 CSL
14.10.1 INSTANTANÉ DE L'ENTREPRISE
14.10.2 ANALYSE DES REVENUS
14.10.3 PORTEFEUILLE DE PRODUITS
14.10.4 ÉVOLUTION RÉCENTE
14.10.4.1 ACQUISITION
14.11 DAIICHI SANKYO COMPANY, LIMITÉE
14.11.1 INSTANTANÉ DE L'ENTREPRISE
14.11.2 ANALYSE DES REVENUS
14.11.3 PORTEFEUILLE DE PRODUITS
14.11.4 ÉVOLUTION RÉCENTE
14.11.4.1 PARTENARIAT
14.12 JOHNSON & JOHNSON SERVICES, INC.
14.12.1 INSTANTANÉ DE L'ENTREPRISE
14.12.2 ANALYSE DES REVENUS
14.12.3 PORTEFEUILLE DE PRODUITS
14.12.4 ÉVOLUTION RÉCENTE
14.12.4.1 ACQUISITION
14.13 TEVA PHARMACEUTICAL INDUSTRIES LTD.
14.13.1 INSTANTANÉ DE L'ENTREPRISE
14.13.2 ANALYSE DES REVENUS
14.13.3 PORTEFEUILLE DE PRODUITS
14.13.4 ÉVOLUTION RÉCENTE
14.13.4.1 ACQUISITION
14.14 REGENERON PHARMACEUTICALS INC.
14.14.1 INSTANTANÉ DE L'ENTREPRISE
14.14.2 ANALYSE DES REVENUS
14.14.3 PORTEFEUILLE DE PRODUITS
14.14.4 ÉVOLUTION RÉCENTE
15 QUESTIONNAIRE
16 RAPPORTS CONNEXES
Liste des tableaux
TABLEAU 1 LISTE DES PROGRÈS RÉCENTS DE LA BIO-IMPRESSION 3D POUR L'INGÉNIERIE DES TISSUS CARDIAQUES-
TABLEAU 2 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 3 MARCHÉ MONDIAL DE L'INFARCTUS DU MYOCARDE SANS ÉLÉVATION DU ST DANS LE SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 4 MARCHÉ MONDIAL DE L'INFARCTUS DU MYOCARDE AVEC ÉLÉVATION DU ST DANS LE SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 5 MARCHÉ MONDIAL DE L'ANGINE INSTABLE DANS LE SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 6 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 7 MARCHÉ MONDIAL DES TESTS DE STRESS DANS LE SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 8 MARCHÉ MONDIAL DES TESTS SANGUINS POUR LE SYNDROME AIGU CORONARIEN, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 9 MARCHÉ MONDIAL DE L'IMAGERIE DANS LE SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 10 MARCHÉ MONDIAL DES AUTRES MÉDECINS DU SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 11 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 12 MARCHÉ MONDIAL DES MÉDICAMENTS POUR LE SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 13 MARCHÉ MONDIAL DE LA CHIRURGIE DU SYNDROME CORONARIEN AIGU, PAR RÉGION 2020-2029 (EN MILLIONS USD)
TABLEAU 14 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 15 MARCHÉ MONDIAL DES HÔPITAUX ET CLINIQUES DU SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 16 CENTRES DE DIAGNOSTIC MONDIAUX SUR LE MARCHÉ DU SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 17 INSTITUTS UNIVERSITAIRES MONDIAUX SUR LE MARCHÉ DU SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 18 MARCHÉ MONDIAL DES AUTRES MÉDECINS DU SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 19 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 20 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD, PAR PAYS, 2020-2029 (EN MILLIONS USD)
TABLEAU 21 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 22 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 23 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 24 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 25 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX ÉTATS-UNIS, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 26 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX ÉTATS-UNIS, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 27 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX ÉTATS-UNIS, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 28 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX ÉTATS-UNIS, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 29 MARCHÉ CANADIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 30 MARCHÉ CANADIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 31 MARCHÉ CANADIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 32 MARCHÉ CANADIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 33 MARCHÉ MEXICAIN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 34 MARCHÉ MEXICAIN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 35 MARCHÉ MEXICAIN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 36 MARCHÉ MEXICAIN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 37 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU, PAR PAYS, 2020-2029 (EN MILLIONS USD)
TABLEAU 38 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 39 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 40 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 41 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 42 MARCHÉ ALLEMAND DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 43 MARCHÉ ALLEMAND DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 44 MARCHÉ ALLEMAND DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 45 MARCHÉ ALLEMAND DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 46 MARCHÉ FRANÇAIS DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 47 MARCHÉ FRANÇAIS DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 48 MARCHÉ FRANÇAIS DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 49 MARCHÉ FRANÇAIS DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 50 MARCHÉ DU SYNDROME CORONARIEN AIGU AU ROYAUME-UNI, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 51 MARCHÉ DU SYNDROME CORONARIEN AIGU AU ROYAUME-UNI, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 52 MARCHÉ DU SYNDROME CORONARIEN AIGU AU ROYAUME-UNI, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 53 MARCHÉ DU SYNDROME CORONARIEN AIGU AU ROYAUME-UNI, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 54 MARCHÉ ITALIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 55 MARCHÉ ITALIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 56 MARCHÉ ITALIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 57 MARCHÉ ITALIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 58 MARCHÉ RUSSE DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 59 MARCHÉ RUSSE DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 60 MARCHÉ RUSSE DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 61 MARCHÉ RUSSE DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 62 MARCHÉ ESPAGNOL DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 63 MARCHÉ ESPAGNOL DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 64 MARCHÉ ESPAGNOL DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 65 MARCHÉ ESPAGNOL DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 66 MARCHÉ DU SYNDROME CORONARIEN AIGU EN TURQUIE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 67 MARCHÉ DU SYNDROME CORONARIEN AIGU EN TURQUIE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 68 MARCHÉ DU SYNDROME CORONARIEN AIGU EN TURQUIE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 69 MARCHÉ DU SYNDROME CORONARIEN AIGU EN TURQUIE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 70 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX PAYS-BAS, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 71 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX PAYS-BAS, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 72 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX PAYS-BAS, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 73 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX PAYS-BAS, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 74 MARCHÉ SUISSE DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 75 MARCHÉ SUISSE DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 76 MARCHÉ SUISSE DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 77 MARCHÉ SUISSE DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 78 MARCHÉ BELGE DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 79 MARCHÉ BELGE DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 80 MARCHÉ BELGE DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 81 MARCHÉ BELGE DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 82 MARCHÉ DU SYNDROME CORONARIEN AIGU DANS LE RESTE DE L'EUROPE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 83 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE, PAR PAYS, 2020-2029 (EN MILLIONS USD)
TABLEAU 84 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 85 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 86 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 87 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 88 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CHINE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 89 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CHINE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 90 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CHINE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 91 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CHINE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 92 MARCHÉ JAPONAIS DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 93 MARCHÉ JAPONAIS DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 94 MARCHÉ JAPONAIS DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 95 MARCHÉ JAPONAIS DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 96 MARCHÉ INDIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 97 MARCHÉ INDIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 98 MARCHÉ INDIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 99 MARCHÉ INDIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 100 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CORÉE DU SUD, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 101 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CORÉE DU SUD, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 102 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CORÉE DU SUD, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 103 MARCHÉ DU SYNDROME CORONARIEN AIGU EN CORÉE DU SUD, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 104 MARCHÉ AUSTRALIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 105 MARCHÉ AUSTRALIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 106 MARCHÉ AUSTRALIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 107 MARCHÉ AUSTRALIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 108 MARCHÉ DU SYNDROME CORONARIEN AIGU EN THAÏLANDE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 109 MARCHÉ DU SYNDROME CORONARIEN AIGU EN THAÏLANDE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 110 MARCHÉ DU SYNDROME CORONARIEN AIGU EN THAÏLANDE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 111 MARCHÉ THAÏLANDAIS DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 112 MARCHÉ DU SYNDROME CORONARIEN AIGU EN MALAISIE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 113 MARCHÉ DU SYNDROME CORONARIEN AIGU EN MALAISIE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 114 MARCHÉ DU SYNDROME CORONARIEN AIGU EN MALAISIE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 115 MARCHÉ DU SYNDROME CORONARIEN AIGU EN MALAISIE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 116 MARCHÉ DU SYNDROME CORONARIEN AIGU À SINGAPOUR, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 117 MARCHÉ DU SYNDROME CORONARIEN AIGU À SINGAPOUR, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 118 MARCHÉ DU SYNDROME CORONARIEN AIGU À SINGAPOUR, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 119 MARCHÉ DU SYNDROME CORONARIEN AIGU À SINGAPOUR, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 120 MARCHÉ INDONÉSIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 121 MARCHÉ INDONÉSIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 122 MARCHÉ INDONÉSIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 123 MARCHÉ INDONÉSIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 124 MARCHÉ PHILIPPINIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 125 MARCHÉ PHILIPPINIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 126 MARCHÉ PHILIPPINIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 127 MARCHÉ PHILIPPINIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 128 RESTE DU MARCHÉ DU SYNDROME CORONARIEN AIGU DANS LA RÉGION ASIE-PACIFIQUE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 129 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD, PAR PAYS, 2020-2029 (EN MILLIONS USD)
TABLEAU 130 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 131 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 132 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 133 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 134 MARCHÉ BRÉSILIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 135 MARCHÉ BRÉSILIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 136 MARCHÉ BRÉSILIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 137 MARCHÉ BRÉSILIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 138 MARCHÉ ARGENTINIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 139 MARCHÉ ARGENTINIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 140 MARCHÉ ARGENTINIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 141 MARCHÉ ARGENTINIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 142 MARCHÉ DU SYNDROME CORONARIEN AIGU DANS LE RESTE DE L'AMÉRIQUE DU SUD, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 143 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE, PAR PAYS, 2020-2029 (EN MILLIONS USD)
TABLEAU 144 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 145 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 146 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 147 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 148 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AFRIQUE DU SUD, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 149 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AFRIQUE DU SUD, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 150 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AFRIQUE DU SUD, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 151 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AFRIQUE DU SUD, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 152 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ARABIE SAOUDITE, PAR TYPE, 2020-2029, (EN MILLIONS USD)
TABLEAU 153 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ARABIE SAOUDITE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 154 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ARABIE SAOUDITE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 155 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ARABIE SAOUDITE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 156 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX EAU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 157 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX ÉMIRATS ARABES UNIS, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 158 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX EAU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 159 MARCHÉ DU SYNDROME CORONARIEN AIGU AUX EAU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 160 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ÉGYPTE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 161 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ÉGYPTE, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 162 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ÉGYPTE, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 163 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ÉGYPTE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 164 MARCHÉ ISRAÉLIEN DU SYNDROME CORONARIEN AIGU, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 165 MARCHÉ ISRAÉLIEN DU SYNDROME CORONARIEN AIGU, PAR DIAGNOSTIC, 2020-2029 (EN MILLIONS USD)
TABLEAU 166 MARCHÉ ISRAÉLIEN DU SYNDROME CORONARIEN AIGU, PAR TRAITEMENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 167 MARCHÉ ISRAÉLIEN DU SYNDROME CORONARIEN AIGU, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 168 MARCHÉ DU SYNDROME CORONARIEN AIGU DANS LE RESTE DU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
Liste des figures
FIGURE 1 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : SEGMENTATION
FIGURE 2 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : TRIANGULATION DES DONNÉES
FIGURE 3 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : ANALYSE DROC
FIGURE 4 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : ANALYSE DU MARCHÉ MONDIAL ET RÉGIONAL
FIGURE 5 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : ANALYSE DE RECHERCHE DES ENTREPRISES
FIGURE 6 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : DONNÉES DÉMOGRAPHIQUES DES ENTRETIENS
FIGURE 7 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
FIGURE 8 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : ANALYSE DE LA PART DES FOURNISSEURS DBMR
FIGURE 9 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : SEGMENTATION
FIGURE 10 L'AMÉRIQUE DU NORD DEVRAIT DOMINER LE MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 11 LA PRÉVALENCE AUGMENTANTE DES MALADIES CORONARIENNES, DES MALADIES CARDIAQUES ISCHÉMIQUES ET DES MALADIES VASCULAIRES AINSI QUE LA CROISSANCE DE LA POPULATION GÉRIATRIQUE ACTIVENT LE MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 12 LE SEGMENT DE TYPE DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU EN 2022 ET 2029
FIGURE 13 L'AMÉRIQUE DU NORD EST LE MARCHÉ À LA CROISSANCE LA PLUS RAPIDE DANS LE DOMAINE DU SYNDROME CORONARIEN AIGU AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 14 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU
FIGURE 15 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TYPE, 2021
FIGURE 16 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TYPE, 2022-2029 (EN MILLIONS USD)
FIGURE 17 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TYPE, TCAC (2022-2029)
FIGURE 18 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TYPE, COURBE DE VIE
FIGURE 19 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR DIAGNOSTIC, 2021
FIGURE 20 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR DIAGNOSTIC, 2022-2029 (EN MILLIONS USD)
FIGURE 21 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR DIAGNOSTIC, TCAC (2022-2029)
FIGURE 22 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR DIAGNOSTIC, COURBE DE LIGNE DE VIE
FIGURE 23 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TRAITEMENT, 2021
FIGURE 24 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TRAITEMENT, 2022-2029 (EN MILLIONS USD)
FIGURE 25 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TRAITEMENT, TCAC (2022-2029)
FIGURE 26 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TRAITEMENT, COURBE DE LIGNE DE VIE
FIGURE 27 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR UTILISATEUR FINAL, 2021
FIGURE 28 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR UTILISATEUR FINAL, 2022-2029 (EN MILLIONS USD)
FIGURE 29 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR UTILISATEUR FINAL, TCAC (2022-2029)
FIGURE 30 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR UTILISATEUR FINAL, COURBE LIFELINE
FIGURE 31 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : INSTANTANÉ (2021)
FIGURE 32 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR RÉGION (2021)
FIGURE 33 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR RÉGION (2022 ET 2029)
FIGURE 34 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR RÉGION (2021 ET 2029)
FIGURE 35 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PAR TYPE (2022-2029)
FIGURE 36 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD : INSTANTANÉ (2021)
FIGURE 37 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD : PAR PAYS (2021)
FIGURE 38 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD : PAR PAYS (2022 ET 2029)
FIGURE 39 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD : PAR PAYS (2021 ET 2029)
FIGURE 40 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD : PAR TYPE (2022-2029)
FIGURE 41 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU : INSTANTANÉ (2021)
FIGURE 42 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU : PAR PAYS (2021)
FIGURE 43 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU : PAR PAYS (2022 et 2029)
FIGURE 44 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU : PAR PAYS (2021 & 2029)
FIGURE 45 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU : PAR TYPE (2022-2029)
FIGURE 46 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE : INSTANTANÉ (2021)
FIGURE 47 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE : PAR PAYS (2021)
FIGURE 48 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE : PAR PAYS (2022 ET 2029)
FIGURE 49 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE : PAR PAYS (2021 ET 2029)
FIGURE 50 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE : PAR TYPE (2022-2029)
FIGURE 51 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD : INSTANTANÉ (2021)
FIGURE 52 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD : PAR PAYS (2021)
FIGURE 53 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD : PAR PAYS (2022 et 2029)
FIGURE 54 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD : PAR PAYS (2021 et 2029)
FIGURE 55 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU SUD : PAR TYPE (2022-2029)
FIGURE 56 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE : INSTANTANÉ (2021)
FIGURE 57 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE : PAR PAYS (2021)
FIGURE 58 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE : PAR PAYS (2022 et 2029)
FIGURE 59 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE : PAR PAYS (2021 et 2029)
FIGURE 60 MARCHÉ DU SYNDROME CORONARIEN AIGU AU MOYEN-ORIENT ET EN AFRIQUE : PAR TYPE (2022-2029)
FIGURE 61 MARCHÉ MONDIAL DU SYNDROME CORONARIEN AIGU : PART DES ENTREPRISES 2021 (%)
FIGURE 62 MARCHÉ DU SYNDROME CORONARIEN AIGU EN AMÉRIQUE DU NORD : PART DE L'ENTREPRISE 2021 (%)
FIGURE 63 MARCHÉ EUROPÉEN DU SYNDROME CORONARIEN AIGU : PART DE L'ENTREPRISE 2021 (%)
FIGURE 64 MARCHÉ DU SYNDROME CORONARIEN AIGU EN ASIE-PACIFIQUE : PART DE L'ENTREPRISE EN 2021 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











