


Global Advanced Suspension Control System Market Segmentation, par type de système (système de suspension actif, système de suspension semi-actif, système de suspension adaptative), composant (capteurs, unités de contrôle électronique, actuateurs, ressorts d'air et compresseurs, amortisseurs et étriers), technologie (suspension électromagnétique, suspension hydraulique, suspension pneumatique, suspension électro-hydraulique), type de véhicule (voitures-passagers, véhicules utilitaires légers, véhicules utilitaires lourds, véhicules électriques), application (confort et contrôle de la stabilité, nivellement de charge, adaptation hors route et terrain, manutention et performance d'angle), canal de vente (OEM, aftermarket), utilisateur final (OEM automatiques, fournisseurs de services après-vente, exploitants de parcs de véhicules, instituts de recherche et d'essais), mécanisme d'activation (actuateurs électromécaniques, actuateurs hydrauliques, actuateurs magnétiques), classe de véhicule (Economy, Mid-Range, Luxury & Premium), type de capteur (capteurs de hauteur, accéléromètres, capteurs d'angle de direction, capteurs de charge) - tendances de l'industrie et prévisions jusqu'
Quelle est la taille du marché et le taux de croissance du système avancé de contrôle de la suspension
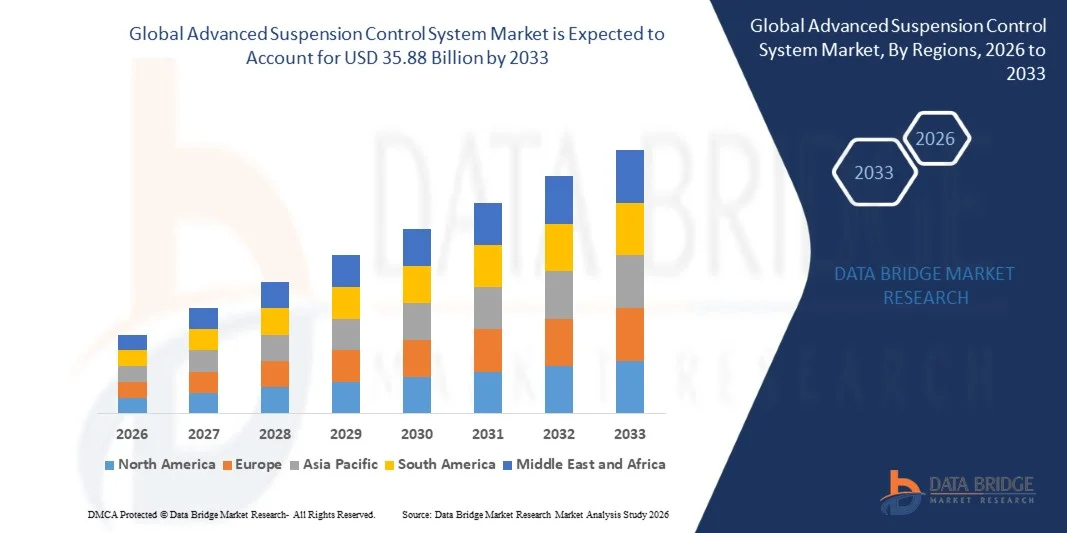
- Selon l'analyse de Data Bridge Market Research, le marché avancé du système de suspension a été évalué à18,41 milliards de dollars en 2025et devrait atteindre35,88 milliards de dollars en 2033, croissance à unTCAC de 8,7 % de 2026 à 2033.
- Le marché connaît une forte croissance due à l'augmentation de la demande des consommateurs en matière de confort et de précision de la conduite, aux progrès rapides dans les technologies d'amortissement et de détection électroniques et à l'intégration croissante des systèmes de contrôle de suspension sur les plates-formes de véhicules de passagers, commerciaux et électriques.
- L'importance croissante accordée à la sécurité, à la stabilité et à la dynamique de conduite des véhicules, conjuguée à des réglementations plus strictes en matière d'émissions et de qualité de la conduite, oblige les constructeurs automobiles à intégrer des systèmes de suspension actifs et semi-actifs dans une gamme plus large de segments de véhicules. Les technologies de suspension électromagnétique et électrohydraulique remplacent de plus en plus les installations de suspension passive conventionnelles, offrant un contrôle adaptatif en temps réel et une meilleure efficacité énergétique.
- La pénétration croissante des architectures de véhicules connectées et définies par logiciel accélère encore l'adoption, car les unités de contrôle de suspension avancées s'interfacent de plus en plus avec des systèmes plus larges de sécurité, de stabilité et d'assistance au conducteur pour fournir des capacités coordonnées de gestion de la conduite axées sur les données.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 18,41 Million
- Valeur marchande prévue (2033) : 35,88 milliards de dollars
- Prévisions CAGR (2026-2033): 8,7%
- Région phare en 2025: Europe
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales options du marché des systèmes de suspension avancés
- L'Europe a dominé le marché mondial des systèmes de suspension avancés avec la plus grande part de revenus de 34,72 % en 2025, soutenue par une forte présence de constructeurs automobiles haut de gamme et des investissements considérables dans l'ingénierie du confort de conduite et de la dynamique des véhicules.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 10,4 % entre 2026 et 2033, alimenté par l'augmentation de la production de véhicules, la préférence croissante des consommateurs pour les caractéristiques de conduite haut de gamme et l'adoption croissante en Chine, en Inde, au Japon et en Corée du Sud.
- Le segment du système de suspension semi-actif a dominé le marché avec une part de 44,63 % en 2025, grâce à son équilibre économique entre le confort de conduite et les performances de manutention dans les véhicules de transport de passagers de gamme moyenne et de qualité supérieure.
- Les systèmes de suspension actifs sont le type de système qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 11,2 %, reflétant l'intégration croissante d'un amortissement adaptatif entièrement électronique en temps réel dans les véhicules de luxe et électriques.
- Le segment des voitures particulières a dominé la catégorie des types de véhicules avec une part de chiffre d'affaires de 52,86 % en 2025, dirigée par les constructeurs automobiles qui adoptent des systèmes de suspension pour le confort, la sécurité et la différenciation conduite-dynamique.
- La chaîne de vente OEM représentait 68,45 % de la part de marché en 2025, préférée en raison de l'intégration en usine, de l'assurance de garantie et de l'étalonnage des systèmes avec l'architecture électronique du véhicule.
- Le segment des unités de commande électronique est la catégorie de composants qui connaît la croissance la plus rapide, avec un TCAC de 9,9 %, entraîné par la demande de contrôle centralisé défini par logiciel de la hauteur de roulement, de la force d'amortissement et de la stabilité du véhicule.
- En 2025, le segment d'application de confort et de contrôle de la stabilité a représenté la plus grande part de 39,75 %, ce qui témoigne de l'importance accordée par l'OEM au confort des occupants et à la stabilité des véhicules en tant que principaux conducteurs d'achat de systèmes de suspension avancés.
- En 2025, le segment de la catégorie des véhicules de luxe et de luxe représentait 46,29 % du chiffre d'affaires du marché, ce qui témoigne de la concentration continue de l'adoption avancée de suspension chez les constructeurs de véhicules haut de gamme, bien que l'adoption à mi-parcours augmente rapidement.
- Le segment de la technologie de suspension hydraulique a dominé le marché avec une part de 33,28 % en 2025, soutenue par son utilisation généralisée dans les véhicules commerciaux et les voitures de tourisme de première qualité nécessitant des performances de manutention et d'amortissement fiables.
Rapport Portée et système avancé de contrôle de la suspension Segmentation du marché
|
Attributs |
Système avancé de contrôle de suspension Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par les entreprises, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse des déficits de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé dans le marché du système de contrôle de suspension avancé
- Les constructeurs automobiles adoptent de plus en plus des systèmes de suspension entièrement actifs pour différencier les modèles de véhicules électriques et haut de gamme grâce à un confort de conduite supérieur, une stabilité d'angle et une réponse adaptée à l'état de la route, tout en réduisant la dépendance à l'égard des composants d'amortissement mécanique.
- Par exemple, en mars 2025, Mercedes-Benz a continué d'étendre le déploiement de sa suspension ACTIVE BODY CONTROL sur sa gamme de véhicules électriques, permettant des réglages en temps réel du châssis qui améliorent l'efficacité énergétique et le confort des occupants dans des conditions de conduite dynamiques.
- La fusion de capteurs en temps réel, combinant accéléromètres, capteurs de hauteur et entrées d'angle de direction, permet aux unités de contrôle de suspension d'anticiper les irrégularités routières et d'ajuster la force d'amortissement en millisecondes.
- Les fournisseurs collaborent de plus en plus avec les entreprises de logiciels et de semi-conducteurs pour développer des contrôleurs de châssis spécifiques à un domaine, capables de traiter simultanément les données de suspension, de freinage et de direction, ce qui permet une gestion plus globale de la dynamique du véhicule et de réduire la latence globale du système.
- Les fournisseurs de technologie de suspension tirent de plus en plus parti des algorithmes d'apprentissage automatique pour mettre au point des systèmes prédictifs d'auto-apprentissage qui s'alignent continuellement sur les styles de conduite individuels et les profils routiers.
- Par exemple, en février 2025, ZF Friedrichshafen a élargi sa suite logicielle de contrôle d'amortissement du hameçon pour y inclure une capacité prédictive de balayage du terrain, permettant aux unités de suspension de prérégler la force d'amortissement avant les changements de surface de route détectés.
- Les fournisseurs développent également des plates-formes modulaires et évolutives de contrôle de la suspension qui peuvent être configurées sur plusieurs segments de véhicules, réduisant ainsi les coûts d'ingénierie et de validation pour les constructeurs automobiles tout en accélérant le délai de mise sur le marché des nouvelles fonctions de confort.
- Par exemple, en janvier 2025, Continental AG a introduit une architecture de suspension d'air évolutive conçue pour servir des VUS compacts à l'aide de berlines de luxe de grande taille à l'aide d'une unité de contrôle électronique partagée et d'une base logicielle, réduisant ainsi la complexité du développement des constructeurs automobiles.
- Comme les constructeurs automobiles et les fournisseurs de technologie continuent de privilégier le confort de conduite, la stabilité du véhicule et la compatibilité avec l'électrification, l'adoption de systèmes avancés de contrôle de suspension devrait s'accélérer, renforçant ainsi leur rôle de séparateur central dans l'ingénierie des véhicules de nouvelle génération.
Quels sont les principaux moteurs du marché du système de suspension avancé
- La croissance rapide des segments de véhicules électriques et haut de gamme a considérablement augmenté la demande de systèmes de suspension avancés capables d'offrir un confort de conduite supérieur, un roulement réduit et une manutention adaptative dans diverses conditions de conduite et de route.
- Par exemple, en avril 2025, Tenneco a élargi son portefeuille de Suspension Intelligent Monroe avec une nouvelle plate-forme d'amortissement semi-active conçue spécifiquement pour les VUS électriques, permettant aux constructeurs automobiles de compenser le poids ajouté de la batterie tout en préservant la qualité de conduite.
- Les fabricants d'automobiles et les fournisseurs de Tier-1 intègrent de plus en plus l'électronique de contrôle de suspension dans des architectures logicielles plus larges afin d'améliorer la sécurité, de réduire les cycles de développement et de soutenir les mises à jour d'étalonnage en direct.
- Par exemple, en décembre 2024, Continental AG a élargi sa production de modules de suspension d'air électroniquement commandés pour soutenir la demande croissante des OEM en matière de hauteur de conduite réglable et de charge sur les VUS et les plateformes de berline de luxe.
- La sensibilisation accrue des consommateurs à la qualité de la conduite et à la sécurité des véhicules, conjuguée à la disponibilité croissante d'options de financement pour les caractéristiques des véhicules haut de gamme, encourage les constructeurs automobiles à proposer des ensembles de suspension évolués en tant qu'équipements optionnels ou standard sur une plus large gamme de modèles.
- Par exemple, en octobre 2024, Hyundai Mobis a annoncé l'expansion de ses lignes de production de suspension électronique pour soutenir les commandes croissantes d'OEM pour les berlines et les VUS de moyenne portée équipés d'un contrôle d'amortissement variable en continu, reflétant la demande croissante de technologies de roulement adaptatives.
- Avec l'industrie automobile qui privilégie de plus en plus la dynamique de conduite, le confort des occupants et les systèmes de châssis compatibles avec l'électrification, les systèmes avancés de contrôle de suspension demeureront essentiels au développement des véhicules utilitaires et de passagers de nouvelle génération.
Quels sont les facteurs qui font obstacle à la croissance du marché du système avancé de contrôle de la suspension
- Les systèmes avancés de contrôle de suspension nécessitent un investissement initial important en raison de l'intégration de capteurs de haute précision, d'unités de contrôle électroniques, d'actionneurs et de matériel d'amortissement spécialisé.
- Ces coûts élevés limitent l'adoption parmi les segments du budget et de l'économie des véhicules, en particulier sur les marchés automobiles émergents et sensibles aux prix.
- Par exemple, en septembre 2024, un fournisseur de premier plan de niveau 1 a indiqué que le coût des modules de suspension entièrement actifs demeure près de trois fois plus élevé que les systèmes d'amortissement passif classiques, limitant ainsi l'adoption aux catégories de véhicules haut de gamme et de véhicules de luxe.
- L'investissement élevé en capital et les coûts d'entretien récurrents associés aux systèmes de suspension avancés continuent de restreindre l'adoption, en particulier chez les constructeurs automobiles d'entrée de gamme et les consommateurs soucieux des coûts. Cette barrière de coûts ralentit la pénétration du marché dans les régions sensibles aux prix et émergentes, limitant ainsi le déploiement généralisé de technologies de suspension avancées malgré la demande croissante.
- La complexité accrue du poids et de l'emballage des suspensions actives et semi-actives peut poser des défis d'ingénierie pour les plates-formes de véhicules compacts avec un espace de châssis limité, nécessitant des efforts de conception et de validation supplémentaires des constructeurs automobiles.
- La disponibilité limitée de techniciens qualifiés pour le diagnostic et le service de systèmes de suspension électroniquement contrôlés dans les réseaux de services après-vente et ruraux limite encore le rythme d'adoption sur certains marchés régionaux.
- La dépendance de la chaîne d'approvisionnement à l'égard de capteurs spécialisés, de semi-conducteurs et de composants actionneurs usinés de précision expose les fabricants à des retards potentiels de production et à des fluctuations des coûts pendant les périodes de pénurie de composants mondiaux, ce qui accroît la pression sur les prix et les délais de livraison dans toute la chaîne de valeur.
Comment le marché du système avancé de contrôle de suspension est-il segmenté
Le marché des systèmes de suspension avancés est segmenté en fonction du type de système, de la composante, de la technologie, du type de véhicule, de l'application, du canal de vente, de l'utilisateur final, du mécanisme d'actionnement et de la classe de véhicule.
- Par type de système
Sur la base du type de système, le marché mondial avancé des systèmes de suspension est segmenté en systèmes de suspension actifs, en systèmes de suspension semi-actifs et en systèmes de suspension adaptatifs. Le segment du système de suspension semi-actif a dominé le marché avec une part de 44,63 % en 2025, en raison de son équilibre économique entre le confort et les performances de manutention, ainsi que d'un déploiement important dans les véhicules de transport de passagers de gamme moyenne et de qualité supérieure. Ces systèmes permettent d'ajuster l'amortissement en temps réel sans avoir à augmenter le coût et la puissance des configurations entièrement actives, ce qui en fait le choix préféré des fabricants de volumes et des fournisseurs de Tier-1.
Le segment du système de suspension actif devrait enregistrer la croissance la plus rapide à un TCAC de 11,2 %, de 2026 à 2033, en raison de l'augmentation de la demande pour un contrôle de conduite et de manutention entièrement adaptatifs. Les progrès de l'actionnement électromagnétique et électrohydraulique, associés à la baisse des coûts des composants et à l'adoption croissante des véhicules électriques et de luxe, accélèrent l'expansion du segment.
- Par composante
Sur la base d'un composant, le marché mondial des systèmes de suspension avancés est segmenté en capteurs, unités de commande électroniques, actionneurs, ressorts d'air et compresseurs, et amortisseurs et amortisseurs. Le segment des capteurs a dominé le marché avec une part de 28,47 % en 2025, soutenue par une large utilisation dans la détection de la hauteur de roulement, la surveillance de la charge et la mesure de la dynamique du véhicule sur les plates-formes de suspension actives et semi-actives.
Le segment des unités de commande électronique devrait connaître la croissance la plus rapide à un TCAC de 9,9 %, de 2026 à 2033, en raison de la demande croissante de systèmes centralisés d'étalonnage de suspension définis par logiciel et d'intégration à des systèmes plus larges de sécurité et de stabilité des véhicules.
- Par technologie
Sur la base de la technologie, le marché mondial des systèmes avancés de suspension est segmenté en suspension électromagnétique, suspension hydraulique, suspension pneumatique et suspension électrohydraulique. Le segment de la suspension hydraulique a dominé le marché avec une part de 33,28 % en 2025 en raison de son adoption généralisée dans les véhicules utilitaires et les voitures de tourisme de première qualité, offrant des performances de manutention et d'amortissement fiables. En outre, les chaînes d'approvisionnement établies et la durabilité prouvée continuent de soutenir une forte préférence des OEM pour les plates-formes de suspension hydraulique dans plusieurs catégories de véhicules.
Le segment de la suspension électromagnétique devrait connaître le TCAC le plus rapide de 10,8% entre 2026 et 2033, qui est alimenté par l'adoption croissante de systèmes d'amortissement entièrement électroniques et récupérateurs d'énergie dans les véhicules électriques et de luxe. Les constructeurs automobiles et les fournisseurs de technologie investissent dans l'actionnement électromagnétique pour obtenir des temps de réponse plus rapides, une efficacité énergétique accrue et une personnalisation précise du contrôle de roulement, ce qui accélère encore la croissance du segment.
- Par type de véhicule
Sur la base du type de véhicule, le marché mondial des systèmes avancés de suspension est segmenté en voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds et véhicules électriques. Le segment des voitures particulières a dominé le marché avec une part de 52,86 % en 2025 en raison de son adoption généralisée à travers les catégories de véhicules haut de gamme, de moyenne gamme et de performance à la recherche d'un confort et d'une précision accrues de conduite. l'intégration croissante des technologies de suspension semi-actives et actives par les constructeurs automobiles pour différencier les modèles de véhicules et améliorer la dynamique de conduite renforce la domination de ce segment.
Le segment des véhicules électriques devrait connaître le CAGR le plus rapide de 12,5% entre 2026 et 2033, dû à la nécessité croissante de compenser le poids de la batterie, d'optimiser l'efficacité énergétique et de préserver la qualité de la conduite sur les plates-formes de véhicules électriques. En outre, l'investissement croissant des fabricants d'automobiles dans les technologies de suspension adaptative pour améliorer la portée, la stabilité et le confort des passagers accélère l'adoption dans ce segment.
- Par demande
Sur la base de l'application, le marché mondial des systèmes de suspension avancés est segmenté en confort de conduite et contrôle de stabilité, nivellement de la charge, adaptation hors route et terrain, et performances de manutention et d'angle. Le segment du contrôle du confort et de la stabilité a dominé le marché avec une part de 39,75 % en 2025 en raison de son rôle crucial dans l'amélioration du confort des occupants, la réduction du roulis et le maintien de la stabilité des véhicules dans des conditions de route et de conduite variées. L'adoption élevée est due à la préférence croissante des consommateurs pour la qualité de la conduite haut de gamme et à l'intégration croissante du réglage d'amortissement en temps réel basé sur les capteurs dans les véhicules de tourisme et électriques.
Le segment de l'adaptation hors route et en terrain devrait connaître le TCAC le plus rapide de 10,1 % entre 2026 et 2033, cette croissance étant attribuable à la demande croissante de systèmes de suspension adaptatifs pour les VUS, les camionnettes et les véhicules spécialisés fonctionnant sur des terrains variables. Les technologies avancées de détection du terrain et les capacités de conduite réglables améliorent les performances hors route et élargissent l'adoption parmi les constructeurs de véhicules d'aventure et utilitaires.
- Par chaîne de vente
Sur la base du canal de vente, le marché mondial du système de contrôle de suspension avancé est segmenté en OEM et en après-vente. Le segment OEM a dominé le marché avec une part de 68,45 % en 2025 en raison de sa préférence parmi les constructeurs automobiles qui ont besoin d'une intégration étalonnée en usine, d'une garantie et d'une compatibilité avec des architectures électroniques plus larges. En outre, les relations établies entre les fournisseurs de technologie de suspension et les constructeurs automobiles facilitent des cycles de développement de produits plus rapides et renforcent cette position de leader sur le marché.
Le segment de l'après-vente devrait connaître le TCAC le plus rapide de 9,4 %, de 2026 à 2033, en raison principalement de la hausse du parc de véhicules, de l'intérêt croissant des consommateurs pour les améliorations de leurs performances et de la disponibilité croissante de kits de contrôle de la suspension par l'entremise de distributeurs spécialisés et de canaux de commerce électronique.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des systèmes avancés de contrôle de suspension est segmenté en constructeurs automobiles, fournisseurs de services après-vente, exploitants de parcs de véhicules et institutions de recherche et d'essai. Le segment des constructeurs automobiles a dominé le marché avec une part de 61,32 % en 2025 en raison de son rôle central dans la conception des véhicules, l'ingénierie des châssis et l'intégration de technologies avancées de contrôle de roulement sur de nouvelles plates-formes de véhicules. l'adoption généralisée de systèmes de suspension actifs et semi-actifs pour la différenciation confort, sécurité et conduite-dynamique renforce la forte demande de ce segment.
Le segment des exploitants de flotte devrait connaître le TCAC le plus rapide de 9,6 % entre 2026 et 2033, en raison du besoin croissant d'améliorer la stabilité des véhicules, la protection du fret et le confort des conducteurs dans les flottes commerciales et logistiques. En outre, l'accent de plus en plus mis sur l'efficacité opérationnelle et la réduction des coûts d'entretien accélère encore l'adoption de technologies de suspension de pointe parmi les exploitants de flotte.
- Par mécanisme d'activation
Sur la base du mécanisme d'actionnement, le marché mondial des systèmes avancés de commande de suspension est segmenté en actionneurs électromécaniques, actionneurs hydrauliques et actionneurs magnétorhéologiques. Le segment des actionneurs hydrauliques a dominé le marché avec une part de 41,16 % en 2025 en raison de sa fiabilité éprouvée, de sa capacité de charge élevée et de son large usage dans les véhicules de tourisme commerciaux et de luxe. les procédés de fabrication établis et la production rentable continuent de renforcer la préférence des OEM pour l'actionnement hydraulique sur une large gamme de plates-formes de véhicules.
Le segment des actionneurs magnétorhéologiques devrait connaître le TCAC le plus rapide de 11,6 % entre 2026 et 2033, étant donné que cette croissance est principalement alimentée par l'adoption croissante d'une technologie variable à base de fluides qui permet un ajustement quasi instantané de la rigidité de la suspension. Les constructeurs automobiles intègrent de plus en plus des amortisseurs magnétorhéologiques dans des véhicules de luxe et de performance afin d'assurer un équilibre de conduite supérieur sans liens mécaniques complexes.
- Par classe de véhicule
Sur la base de la classe de véhicules, le marché mondial des systèmes de suspension avancés est segmenté en économie, en milieu de gamme et en luxe & premium. Le segment luxe & premium a dominé le marché avec une part de 46,29 % en 2025 en raison de son adoption précoce et étendue de technologies de suspension actives et semi-actives en tant qu'équipement standard ou optionnel pour le confort de conduite et la différenciation de la marque. Une forte volonté des consommateurs de payer pour les fonctionnalités avancées de contrôle de conduite continue de soutenir cette position de leader de segment.
Le segment moyen devrait connaître le TCAC le plus rapide de 10,7% entre 2026 et 2033, sous l'effet de la diminution croissante des techniques de suspension semi-actives et électroniquement contrôlées sur les plates-formes de véhicules. En outre, la baisse des coûts des composants et l'augmentation des attentes des consommateurs en matière de qualité de la conduite haut de gamme dans les véhicules non luxueux accélèrent encore l'adoption dans ce segment.
Quelle région détient la plus grande part du marché du système de contrôle de suspension avancé
- L'Europe a dominé le marché des systèmes de suspension avancés et a représenté la plus grande part des revenus de 34,72 % en 2025, soutenue par une forte présence de constructeurs automobiles haut de gamme et de luxe, des capacités avancées d'ingénierie de châssis et des investissements importants dans les technologies de confort et de dynamique des véhicules.
- La région bénéficie également d'une réglementation stricte en matière de sécurité et d'émissions des véhicules, de l'adoption de plates-formes de suspension électroniquement contrôlées et de l'utilisation croissante de systèmes de suspension actifs dans les segments des passagers et des véhicules électriques. L'accent mis de plus en plus sur la différenciation dynamique et l'électrification continue de renforcer la position de leader de l'Europe sur le marché mondial.
Royaume-Uni Système avancé de contrôle de suspension Aperçu du marché
Le marché des systèmes de suspension évolués du Royaume-Uni ne cesse de croître en raison de l'adoption croissante de technologies de suspension adaptatives dans les véhicules de performance, les automobiles de luxe et la fabrication de véhicules spécialisés. L'augmentation des investissements dans l'infrastructure avancée d'essais de châssis et la demande croissante de solutions de suspension rentables et adaptées à la modernisation contribuent à la croissance du marché. En outre, l'intégration des technologies d'amortissement prédictif basées sur l'IA et des capteurs en temps réel améliore la réactivité et la qualité de la suspension, plaçant le Royaume-Uni comme un pôle d'innovation clé dans l'industrie des systèmes de suspension avancés.
Allemagne Système avancé de contrôle de suspension Aperçu du marché
Le marché allemand des systèmes de suspension avancés connaît une croissance constante, soutenu par la forte base de fabrication automobile du pays, des capacités avancées d'ingénierie de châssis et l'adoption croissante de technologies d'amortissement électroniquement contrôlées. Les constructeurs automobiles et les fournisseurs de Tier-1 intègrent de plus en plus des systèmes de suspension actifs et semi-actifs aux plates-formes de véhicules électriques et de qualité supérieure. Les progrès continus dans l'actionnement électromagnétique, la fusion des capteurs et les logiciels de contrôle prédictif, ainsi que l'accent fortement mis par le gouvernement sur la sécurité et l'innovation des véhicules, stimulent davantage la croissance du marché en Allemagne.
Asia-Pacific Advanced Suspension Control System Market Insight
Le marché des systèmes de suspension évolués en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la production de véhicules, de l'augmentation de l'adoption de véhicules électriques et de la préférence croissante des consommateurs pour des caractéristiques de conduite haut de gamme dans des pays comme la Chine, l'Inde et le Japon. Une prise de conscience croissante du confort et de la sécurité de la conduite, l'adoption croissante de technologies de suspension électroniquement contrôlées et la demande croissante de solutions de contrôle de la conduite évolutives et rentables favorisent l'expansion du marché régional. De plus, la présence croissante de centres de R-D et de centres de fabrication de composants automobiles accélère l'adoption de la technologie de suspension dans les secteurs des passagers et des véhicules commerciaux.
Japon Système avancé de contrôle de suspension Aperçu du marché
Le marché japonais des systèmes avancés de contrôle de suspension connaît une croissance constante en raison de l'augmentation des investissements dans les technologies avancées de châssis et de contrôle de roulement, l'innovation automobile et les initiatives de sécurité des véhicules. Les constructeurs automobiles et les fournisseurs de composants adoptent de plus en plus des systèmes de suspension à haute précision pour les véhicules de performance, les parcs commerciaux et les marchés d'exportation. De plus, l'intégration croissante des technologies électrohydrauliques et électromagnétiques et le pays se concentrent sur des solutions de mobilité efficaces et confortables contribuent davantage à la croissance du marché.
Chine Advanced Suspension Control System Market Insight
Le marché des systèmes de suspension avancés en Chine connaît une croissance rapide, en raison de l'augmentation de la production de véhicules, de l'expansion de la fabrication de véhicules électriques et de l'augmentation de la demande des consommateurs pour un meilleur confort de conduite et des performances de manutention. L'adoption croissante de plates-formes électromagnétiques et de suspensions d'air dans les segments des passagers, du luxe et des véhicules électriques stimule considérablement la demande du marché. De plus, l'augmentation des investissements dans la R-D automobile, l'augmentation des capacités nationales de fabrication de composants et les progrès technologiques rapides font de la Chine l'un des marchés les plus dynamiques pour les systèmes avancés de contrôle des suspensions à l'échelle mondiale.
Quelles sont les meilleures entreprises du marché du système de contrôle de suspension avancé
L'industrie des systèmes de suspension avancés est principalement dirigée par des entreprises bien établies, notamment :
- ZF Friedrichshafen AG(Allemagne)
- Continental AG(Allemagne)
- Tenneco Inc.(États-Unis)
- Société HL Mando(Corée du Sud)
- Hitachi Astemo, Ltd.(Japon)
- Marelli Holdings Co., Ltd. (Japon)
- ThyssenKrupp Bilstein GmbH (Allemagne)
- KYB Corporation (Japon)
- Multimatic Inc. (Canada)
- Öhlins Racing AB (Suède)
- Robert Bosch GmbH (Allemagne)
- Hyundai Mobis Co., Ltd. (Corée du Sud)
- Vitesco Technologies Group AG (Allemagne)
- Groupe de l'IBB (Chine)
- Sachs (Groupe ZF) (Allemagne)
- AVL List GmbH (Autriche)
- Fox Factory Holding Corp. (États-Unis)
- Air Lift Company (États-Unis)
- Firestone Industrial Products Co., LLC (États-Unis)
- Dunlop Systems and Components Ltd. (Royaume-Uni)
- Aisin Corporation (Japon)
- Nissin Kogyo Co., Ltd. (Japon)
- WABCO Holdings Inc. (Belgique)
- Magneti Marelli (Italie)
- Delphi Technologies (Royaume-Uni)
Quels sont les derniers développements sur le marché du système de contrôle de suspension avancé
- En septembre 2025, ZF Friedrichshafen a dévoilé sa plate-forme de suspension entièrement active de nouvelle génération, SMOTION, intégrant des actionneurs électromécaniques capables de contrôler individuellement chaque roue de la force d'amortissement en temps réel. Le système réduit le roulis et le tangage de plus de 50% par rapport aux configurations conventionnelles, reflétant l'électronique modernisée et une récupération d'énergie améliorée. Cette nouvelle plate-forme renforce le leadership du marché de la technologie de suspension en stimulant le confort de conduite, la précision de manipulation et l'efficacité énergétique.
- En janvier 2025, Tenneco Inc. a élargi sa capacité de fabrication de suspension intelligente Monroe en Amérique du Nord pour répondre à la demande croissante des OEM en modules d'amortissement semi-actifs sur les plates-formes de VUS et de véhicules électriques, renforçant ses capacités de production et la résilience de la chaîne d'approvisionnement pour les composants de suspension avancés.
- En novembre 2025, Continental AG a lancé un module de suspension d'air à commande électronique, doté d'un logiciel de prédilection intégré permettant aux véhicules de prérégler la force d'amortissement en fonction des conditions routières détectées par les caméras et les capteurs. Ce développement renforce la position de Continental dans le marché du système de contrôle de suspension avancé en permettant aux constructeurs automobiles d'améliorer le confort de conduite et la stabilité de la manipulation grâce à l'étalonnage de suspension en temps réel et à l'aide de données.
- En novembre 2024, HL Mando Corporation a introduit une nouvelle génération de systèmes de suspension électroniques à commande continue conçus pour les plates-formes OEM mondiales, avec des temps de réponse améliorés pour les actionneurs et une meilleure compatibilité avec les architectures de véhicules électriques. La mise à niveau a également élargi les capacités d'étalonnage de suspension pour les applications de véhicules utilitaires et lourds.
- En juin 2023, Hitachi Astemo a participé à une initiative de recherche conjointe avec des partenaires universitaires et de l'industrie pour développer des actuateurs de suspension électromagnétiques de nouvelle génération pour véhicules électriques. L'entreprise a contribué à son expertise en matière de contrôle de suspension pour la simulation et la validation de systèmes d'amortissement récupérateurs d'énergie dans des environnements de laboratoire et d'essais routiers, démontrant ainsi l'application de recherches avancées sur la suspension dans les futures solutions de mobilité.
- En août 2024, Öhlins Racing AB a élargi sa gamme de produits de suspension électronique pour les véhicules routiers de performance et de sport automobile, introduisant une nouvelle unité d'amortissement variable en continu avec un temps de réponse amélioré et une capacité d'étalonnage logiciel à distance, renforçant sa position parmi les constructeurs de véhicules haut de gamme et de performance.
- En mai 2024, KYB Corporation a ouvert une nouvelle usine de fabrication en Inde dédiée à la production d'amortisseurs à commande électronique pour les véhicules de tourisme et électriques, afin de répondre à la demande régionale croissante et de répondre aux besoins mondiaux d'exportation pour les composants de suspension avancés. L'installation intègre des lignes automatisées d'assemblage de précision afin d'améliorer la cohérence de production et de réduire les délais d'exécution pour les clients d'OEM dans toute l'Asie-Pacifique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











