


Segmentation du marché mondial des accumulateurs aérospatiaux, par produit (vessie, piston et soufflet métallique), matériau (acier et aluminium), aéronef (avions commerciaux, régionaux, d'affaires, hélicoptères et avions militaires) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'accumulateur aérospatial
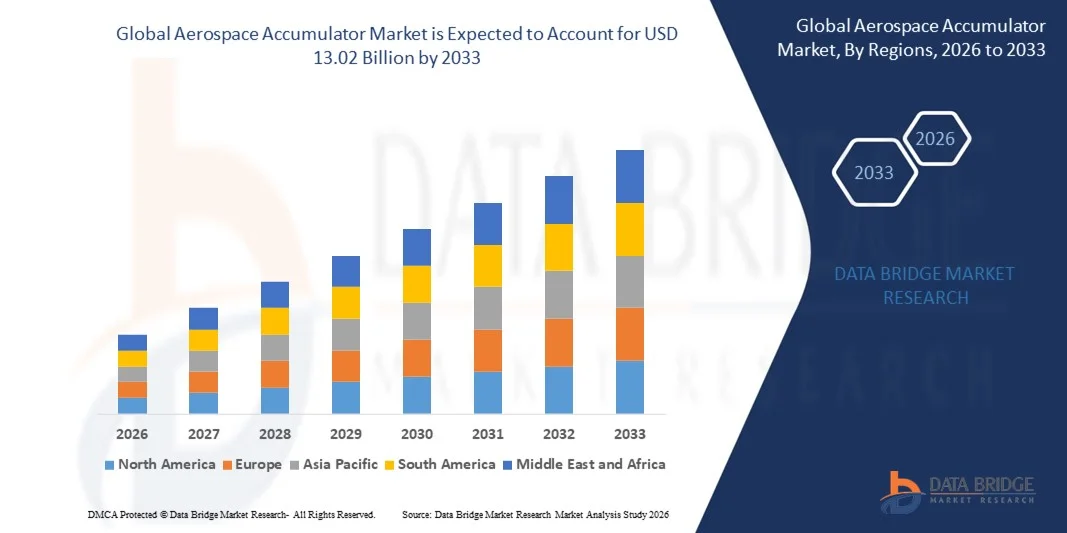
- Selon l'analyse de marché de Data Bridge, la taille du marché de l'accumulateur aérospatial mondial a été évaluée à9,89 milliards de dollars en 2025et devrait atteindre13,02 milliards de dollars en 2033, à unTCAC de 3,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de systèmes hydrauliques économes en énergie et performants dans les avions commerciaux, régionaux, commerciaux et militaires, ce qui conduit à l'adoption d'accumulateurs aérospatiaux pour la stabilisation de la pression,stockage d'énergie, et absorption des chocs
- De plus, l'augmentation de la production d'aéronefs, les programmes de modernisation de la flotte et les règlements de sécurité rigoureux encouragent les fabricants et les exploitants à intégrer des solutions d'accumulateurs fiables, favorisant ainsi l'expansion globale du marché des accumulateurs aérospatiaux.
Taille du marché et prévisions
Valeur marchande mondiale (2025):9,89 milliards de dollars
Valeur marchande prévue (2033) :13,02 milliards de dollars
Prévisions CAGR (2026-2033):3.50%
Quels sont les principaux débouchés du marché de l'accumulateur aérospatial
- Les accumulateurs aérospatials, y compris les pistons, la vessie et les soufflets métalliques, sont des composants essentiels des systèmes hydrauliques des aéronefs, assurant l'entretien de la pression, le stockage de l'énergie et la protection des systèmes dans les applications aériennes commerciales et de défense.
- L'accent de plus en plus mis sur l'efficacité opérationnelle, la fiabilité du système et la réduction des temps d'arrêt d'entretien alimente la demande d'accumulateurs, tandis que les progrès technologiques et les matériaux légers améliorent encore leur adoption dans les flottes d'avions modernes.
- L'Amérique du Nord a dominé le marché des accumulateurs aérospatiaux avec une part deplus de 45 % en 2025, en raison de l'augmentation de la production d'aéronefs, de l'expansion de la flotte et de la réglementation rigoureuse en matière de sécurité et de performance
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des accumulateurs aérospatiaux au cours de la période de prévision en raison de l'augmentation de la production d'aéronefs, de l'expansion de la flotte et des programmes de modernisation dans des pays comme la Chine, le Japon et l'Inde.
- Le segment de Piston a dominé le marché avec une part de marché de 47,5 % en 2025, en raison de sa fiabilité avérée dans le maintien d'une pression hydraulique stable et de sa compatibilité avec une large gamme de systèmes hydrauliques d'aéronefs. Les accumulateurs de piston sont favorisés pour leur durabilité dans des conditions de haute pression, de faibles besoins d'entretien et des performances prévisibles, ce qui en fait un choix privilégié pour les aéronefs commerciaux et militaires
Portée du rapport et segmentation du marché de l'accumulateur aérospatial
|
Attributs |
Accumulateur aérospatiale Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de l'accumulateur aérospatial
Adoption de systèmes hydrauliques avancés dans les aéronefs modernes
- Une tendance importante sur le marché de l'accumulateur aérospatial est l'intégration croissante de systèmes hydrauliques de pointe dans les aéronefs modernes, en raison de la nécessité d'améliorer l'efficacité énergétique, la fiabilité et la sécurité dans les opérations critiques en vol. Ces systèmes permettent une actionnement plus fluide des surfaces de commande, des opérations de train d'atterrissage et des systèmes de freinage, des accumulateurs de positionnement comme composants essentiels pour les conceptions aéronautiques contemporaines
- Par exemple, Parker Hannifin et Moog fournissent des accumulateurs aérospatiaux et des solutions hydrauliques largement utilisées dans les avions commerciaux et militaires pour un contrôle précis des mouvements et une fiabilité du système. Ces produits améliorent l'efficacité opérationnelle et assurent une performance cohérente dans des conditions de haute pression
- La complexité croissante des systèmes d'aéronefs encourage les fabricants à adopter des accumulateurs qui peuvent fournir une libération d'énergie rapide, un amortissement et une sauvegarde d'énergie d'urgence. Cette tendance contribue à la modernisation des sous-systèmes hydrauliques à travers les avions commerciaux, les avions régionaux et les plates-formes de défense
- On met de plus en plus l'accent sur la réduction du poids et l'efficacité énergétique, en motivant l'utilisation d'accumulateurs compacts et performants capables de maintenir la stabilité de la pression tout en minimisant l'espace et la masse. Cela stimule l'innovation de conception et les progrès matériels dans la technologie d'accumulateur
- Les secteurs de la défense et de l'aviation militaire intègrent de plus en plus les accumulateurs dans des applications critiques telles que les avions de chasse et les avions de transport, où la fiabilité et la réaction rapide dans des conditions extrêmes sont primordiales. Cela renforce l'importance stratégique des accumulateurs aérospatiaux sur les plates-formes aériennes avancées
- Le marché des accumulateurs aérospatiaux continue de se développer, les constructeurs d'avions et les fabricants d'appareils se concentrant sur l'optimisation du cycle de vie et la résilience du système. Les accumulateurs sont maintenant considérés comme des éléments indispensables pour appuyer les opérations courantes et les scénarios d'urgence dans les aéronefs modernes.
Dynamique du marché de l'accumulateur aérospatial
Chauffeur
Augmentation de la demande de composants d'aéronefs économes en énergie et fiables
- L'accent de plus en plus mis sur l'efficacité opérationnelle et l'aviation durable stimule la demande d'accumulateurs aérospatiaux qui contribuent aux économies d'énergie, à la fiabilité du système et à l'allongement de la durée de vie. Les accumulateurs stockent et libèrent efficacement l'énergie hydraulique, contribuant à optimiser la consommation de carburant et à réduire l'usure des composants mécaniques
- Par exemple, Eaton Corporation fournit des accumulateurs aérospatiaux haute performance utilisés dans les systèmes hydrauliques d'aéronefs commerciaux pour améliorer l'efficacité énergétique et la fiabilité opérationnelle. Ces solutions aident les fabricants à respecter des exigences réglementaires rigoureuses en matière de performance et de sécurité des aéronefs
- La tendance vers les systèmes de vol numériques et automatisés augmente encore la demande d'accumulateurs capables de supporter un contrôle précis dans des conditions dynamiques. Ces composants assurent une régulation de pression cohérente et une actionnement réactif dans les architectures modernes des commandes de vol
- L'adoption de plates-formes d'aéronefs de nouvelle génération avec des capacités de charge utile plus élevées et des gammes élargies nécessite des accumulateurs offrant un support hydraulique cohérent pour des charges plus lourdes et des systèmes complexes. Cela renforce leur rôle en tant que catalyseurs de la performance des aéronefs
- En outre, les compagnies aériennes et les constructeurs d'aéronefs accordent la priorité à la réduction de la maintenance et à la longévité du système, ce qui renforce la demande d'accumulateurs robustes pouvant résister à des cycles répétés et à des conditions extrêmes. Cette orientation encourage l'innovation continue dans les matériaux d'accumulateur, la conception et les performances
Restriction/Défi
Coûts élevés et complexité de l'intégration
- Le marché de l'accumulateur aérospatial est confronté à des défis en raison des coûts de fabrication élevés et de la complexité technique de l'intégration des accumulateurs dans des systèmes hydrauliques sophistiqués. L'ingénierie de précision, les matériaux de haute qualité et les essais rigoureux sont essentiels pour répondre aux normes de sécurité et de performance de l'aérospatiale, augmentant les coûts globaux du système
- Par exemple, les accumulateurs aérospatiaux Moogs ont besoin de techniques de fabrication et d'assemblage spécialisées pour obtenir une fiabilité dans les applications critiques de vol. Ces procédés complexes augmentent le temps de production et les dépenses opérationnelles, limitant la flexibilité pour la réduction des coûts
- L'intégration des accumulateurs dans les avions modernes implique l'équilibre des performances, du poids et des contraintes d'espace, ce qui ajoute de la complexité à la conception et prolonge les délais de développement. Ces facteurs compliquent l'adoption de la modernisation des anciennes plates-formes d'aéronefs
- Les fabricants doivent également suivre les certifications réglementaires et les normes de conformité imposées par les autorités aéronautiques, comme la FAA et l'AESA, ce qui accroît le fardeau technique et financier. Le respect de ces exigences strictes est essentiel pour assurer la sécurité et l'approbation opérationnelle
- Le marché continue de connaître des limites liées à la mise à l'échelle d'accumulateurs de haute performance pour divers modèles d'aéronefs tout en maintenant la rentabilité. Ces contraintes remettent en question les OEM et les fournisseurs pour optimiser les stratégies de conception, de production et d'intégration afin de satisfaire la demande croissante tout en préservant la fiabilité
Comment le marché de l'accumulateur aérospatial est-il segmenté
Le marché est segmenté en fonction des produits, des matériaux et des aéronefs.
- Par produit
Sur la base du produit, le marché de l'accumulateur aérospatial est segmenté en types vessie, piston et soufflet métallique. Le segment des pistons a dominé le marché avec la plus grande part de chiffre d'affaires de 47,5 % en 2025, grâce à sa fiabilité avérée dans le maintien d'une pression hydraulique stable et sa compatibilité avec une large gamme de systèmes hydrauliques d'aéronefs. Les accumulateurs Piston sont favorisés pour leur durabilité dans des conditions de haute pression, de faibles besoins d'entretien et des performances prévisibles, ce qui en fait un choix privilégié pour les aéronefs commerciaux et militaires. Le marché bénéficie également de la capacité des accumulateurs de pistons à supporter à la fois les fonctions de stockage d'énergie et d'absorption des chocs, améliorant ainsi l'efficacité opérationnelle globale des aéronefs.
Le segment de la vessie devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante dans les avions modernes de systèmes hydrauliques légers, compacts et performants. Les accumulateurs Bladder fournissent des temps de réponse rapides, réduisent les risques de fuite et simplifient la maintenance, ce qui les rend idéales pour les applications régionales, commerciales et d'hélicoptère. Leur flexibilité dans la conception et l'intégration permet également aux fabricants d'optimiser les circuits hydrauliques et de répondre à des exigences strictes d'économie de poids.
- Par matière
Sur la base du matériau, le marché de l'accumulateur aérospatial est segmenté en acier et en aluminium. Le segment de l'acier détenait la plus grande part de marché en 2025, en raison de sa haute résistance à la traction, de ses capacités supérieures de manutention sous pression et de sa longue durée de vie dans des conditions opérationnelles extrêmes. Les accumulateurs en acier sont couramment utilisés dans les aéronefs commerciaux et militaires en raison de leur fiabilité dans les systèmes hydrauliques à haute pression et de leurs performances éprouvées dans les environnements de vol exigeants. Le segment bénéficie également de normes de fabrication et de certifications établies, ce qui renforce son adoption dans l'ensemble de l'industrie aérospatiale.
Le segment de l'aluminium devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par ses caractéristiques légères, sa résistance à la corrosion et son aptitude à la conception moderne d'aéronefs éconergétiques. Les accumulateurs en aluminium sont de plus en plus intégrés aux avions régionaux et d'affaires pour réduire le poids global, améliorer l'efficacité énergétique et soutenir le développement d'architectures hydrauliques avancées. L'adaptabilité du matériau permet aux fabricants de concevoir des solutions personnalisées pour des types d'aéronefs spécifiques et des profils de mission.
- Par aéronef
Sur la base d'aéronefs, le marché de l'accumulateur aérospatial est segmenté en avions commerciaux, régionaux, commerciaux, hélicoptères et militaires. Le segment des aéronefs commerciaux a dominé le marché en 2025, en raison du nombre élevé d'aéronefs en service, de l'utilisation intensive de systèmes hydrauliques pour la commande de vol, le train d'atterrissage et les opérations de freinage, et de l'accent mis sur la sécurité et la fiabilité opérationnelles. Les compagnies aériennes commerciales privilégient les accumulateurs qui offrent des performances cohérentes, un long cycle de vie et une facilité d'entretien pour minimiser les temps d'arrêt et les coûts d'exploitation. Le segment bénéficie également de l'intégration de technologies hydrauliques de pointe pour améliorer le confort des passagers et l'efficacité du système.
Le segment des avions régionaux devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par la demande croissante de vols à courte distance et de navette, l'expansion de la flotte par les compagnies aériennes régionales et l'adoption de systèmes hydrauliques légers et efficaces. Les avions régionaux comptent de plus en plus sur des accumulateurs de vessie et d'aluminium pour optimiser leurs performances, réduire leur maintenance et respecter des contraintes de poids et d'espace rigoureuses. La croissance du segment est encore soutenue par les progrès technologiques dans la conception d'accumulateurs qui améliorent la réactivité du système et l'efficacité énergétique.
Quelle région détient la plus grande part du marché de l'accumulateur aérospatial
- L'Amérique du Nord a dominé le marché des accumulateurs aérospatiaux avec la plus grande part de revenus de plus de 45 % en 2025, en raison de l'augmentation de la production d'aéronefs, de l'expansion de la flotte et de la réglementation rigoureuse en matière de sécurité et de rendement.
- Les exploitants et les fabricants aérospatials de la région privilégient les systèmes hydrauliques à haute fiabilité, où les accumulateurs jouent un rôle crucial dans le stockage de l'énergie, l'absorption des chocs et la stabilisation du système.
- L'infrastructure aérospatiale bien établie de la région, l'adoption de technologies de pointe et l'accent mis sur l'efficacité opérationnelle soutiennent l'adoption généralisée d'aéronefs commerciaux, militaires et d'affaires
Aperçu du marché de l'accumulateur aérospatial américain
Le marché américain de l'accumulateur aérospatial a remporté la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par une base de fabrication d'aéronefs robuste et la modernisation continue des flottes commerciales et de défense. Les opérateurs exigent de plus en plus des accumulateurs qui améliorent la fiabilité du système et réduisent les temps d'arrêt de la maintenance. L'intégration croissante des systèmes hydrauliques avec des solutions avancées de contrôle de vol et de gestion de l'énergie favorise la croissance du marché. De plus, le marché américain profite des principaux fabricants d'accumulateurs qui investissent dans des conceptions innovantes, des matériaux avancés et des solutions légères pour répondre aux normes de performance et de réglementation.
Europe Accumulateur aérospatiale Aperçu du marché
Le marché des accumulateurs aérospatiaux en Europe devrait s'étendre à un TCAC important au cours de la période de prévision, en raison de l'augmentation de la production d'aéronefs, de l'augmentation de la modernisation de la flotte et de la rigueur des règlements en matière de sécurité aérienne. Les constructeurs européens mettent l'accent sur les systèmes hydrauliques à haute performance et les accumulateurs font partie intégrante de l'amélioration de l'efficacité et de la fiabilité des aéronefs. La région est également témoin de l'adoption de programmes d'aéronefs régionaux, commerciaux et militaires, avec des progrès technologiques et des initiatives de durabilité favorisant l'utilisation de solutions d'accumulateurs légères et à haute durabilité.
Aperçu du marché de l'accumulateur aérospatial au Royaume-Uni
Le marché de l'accumulateur aérospatial du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, avec l'appui du secteur manufacturier aérospatial avancé du pays et l'augmentation des investissements dans l'aviation civile et de défense. Les accumulateurs sont de plus en plus utilisés pour améliorer les performances du système hydraulique, réduire les chocs et assurer l'efficacité énergétique. On s'attend à ce que l'accent mis sur l'innovation par le Royaume-Uni, conjugué à l'appui gouvernemental au développement des technologies aéronautiques, continue de stimuler la croissance du marché.
Allemagne Accumulateur aérospatiale Aperçu du marché
Le marché allemand de l'accumulateur aérospatial devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une forte fabrication d'aéronefs, des recherches sur les technologies hydrauliques de pointe et la nécessité de systèmes à haute performance dans les aéronefs commerciaux et militaires. Allemagne L'accent mis sur l'excellence de l'ingénierie, la fiabilité du système et le respect de la sécurité encourage l'adoption d'accumulateurs de type acier et piston. L'intégration des accumulateurs dans des architectures hydrauliques écoénergétiques renforce encore la demande du marché.
Aperçu du marché de l'accumulateur aérospatiale Asie-Pacifique
Le marché de l'accumulateur aérospatial de l'Asie et du Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la production d'aéronefs, de l'expansion de la flotte et des programmes de modernisation dans des pays comme la Chine, le Japon et l'Inde. Les capacités croissantes de fabrication aérospatiale, associées à l'adoption croissante de systèmes hydrauliques dans les aéronefs commerciaux et régionaux, stimulent la croissance du marché. De plus, les initiatives gouvernementales visant à appuyer le développement des technologies aérospatiales et la production locale de composants améliorent l'accessibilité et l'accessibilité des accumulateurs.
Aperçu du marché de l'accumulateur aérospatial au Japon
Le marché japonais des accumulateurs aérospatiaux prend de l'ampleur grâce à la technologie aéronautique de pointe du pays, à l'utilisation d'aéronefs écoénergétiques et à l'adoption de systèmes hydrauliques modernes. Les constructeurs japonais privilégient les accumulateurs qui assurent un contrôle précis de la pression, une réponse rapide et une durabilité dans les avions commerciaux et régionaux. De plus, l'intégration des accumulateurs avec les systèmes de contrôle et de sécurité de la prochaine génération favorise l'expansion du marché.
China Aerospace Accumulateur Market Insight
Le marché chinois des accumulateurs aérospatiaux a représenté la plus grande part des revenus en Asie-Pacifique en 2025, en raison de la croissance rapide de la production d'aéronefs commerciaux et régionaux, de la modernisation de la flotte et du solide soutien du gouvernement à la fabrication aérospatiale. La Chine est également devenue un pôle clé pour la fabrication de composants d'accumulateurs, pour stimuler l'offre intérieure et pour réduire les coûts. L'adoption croissante de systèmes hydrauliques dans les avions commerciaux, militaires et régionaux, ainsi que l'acquisition d'une expertise technologique croissante, propulsent considérablement le marché chinois.
Quelles sont les principales entreprises du marché de l'accumulateur aérospatiale
L'industrie de l'accumulateur aérospatial est principalement dirigée par des entreprises bien établies, notamment :
- PARKER HANNIFIN CORP(États-Unis)
- Valcor Engineering Corporation (États-Unis)
- Eaton(États-Unis)
- Arkwin Industries, Inc. (États-Unis)
- HYDAC(Allemagne)
- Bosch Rexroth AG(Allemagne)
- Groupe Triumph(États-Unis)
- AMETEK, Inc. (États-Unis)
- Groupe des technologies (États-Unis)
- APPH (Royaume-Uni)
- LISI AEROSPACE (France)
- GIE Media, Inc. (États-Unis)
- HYDRO SYSTEMS KG (Allemagne)
Quels sont les derniers développements sur le marché de l'accumulateur aérospatiale
- En octobre 2025, Rolls-Royce a signé un accord avec Bharat Forge pour fabriquer et fournir des lames de ventilateur pour les moteurs Pearl 700 et Pearl 10X. Cette collaboration renforce la chaîne d'approvisionnement aérospatiale et améliore la capacité de production des moteurs Rolls-Royce. L'accord soutient également la stratégie de l'entreprise de doubler l'approvisionnement en Inde d'ici 2030, qui devrait réduire les coûts, améliorer la disponibilité des composants et stimuler la compétitivité des moteurs Rolls-Royce sur le marché mondial
- En juillet 2025, FDH Hardware, une division de FDH Aero, a conclu un accord d'approvisionnement avec MS Aerospace pour fournir des fixations aux clients d'OEM et d'après-vente dans le monde entier. Cet accord assure un approvisionnement fiable en composants essentiels sur les plates-formes spatiales, militaires, d'hélicoptères, d'aéronefs commerciaux, de missiles, de jets et de fusées. L'accord devrait renforcer la présence de FDH Hardware dans les marchés de l'aérospatiale et de la défense de haute précision et améliorer la continuité des services pour les opérateurs du monde entier
- En juillet 2025, HAECO et Liebherr-Aerospace ont conclu une entente de maintenance des composants pour soutenir les programmes COMAC's C909 et C919. Le partenariat vise à fournir des services de réparation et de révision pour les composants hydrauliques, assurant une sécurité et une fiabilité constantes à mesure que COMAC étend sa flotte. Cet accord renforce le segment des services après-vente, fournissant aux compagnies aériennes et aux exploitants des solutions de maintenance fiables qui réduisent les temps d'arrêt et les risques opérationnels
- En mai 2025, GE Aerospace a conclu un accord de distribution limité avec United Aero Group (UAG) pour la distribution des pièces et pièces de rechange CT7/T700. L'accord élargit l'accès aux pièces authentiques et aux solutions de maintenance pour les opérateurs CT7/T700, améliorant ainsi l'efficacité du service et réduisant les délais d'exécution. Cette expansion renforce le réseau après-vente de GE Aerospace et assure un meilleur soutien aux opérateurs régionaux et militaires qui dépendent de ces plates-formes de moteurs
- En mai 2024, Topcast a conclu un accord de coopération avec Apollo Aerospace Components afin d'étendre les activités conjointes dans l'aérospatiale et le matériel de défense. Dans le cadre de ce partenariat, Apollo fournira une large gamme d'articles de spécification américains et européens, y compris les écrous, boulons, vis, rivets, roulements, joints, étiquettes et raccords hydrauliques. Cette collaboration devrait améliorer la fiabilité de la chaîne d'approvisionnement, élargir la portée du marché et permettre aux fabricants d'aérospatiales d'avoir plus facilement accès à des composants normalisés de haute qualité.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











