


Segmentation du marché mondial des carburants pour l'aérospatiale et la défense, par type de produit (essence aviation, ergols artificiels, propergols pour fusées, biocarburants aviation, kérosène, GNC et GNL), application (surveillance, aéronefs et applications civilo-militaires) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des carburants aérospatiales et de défense
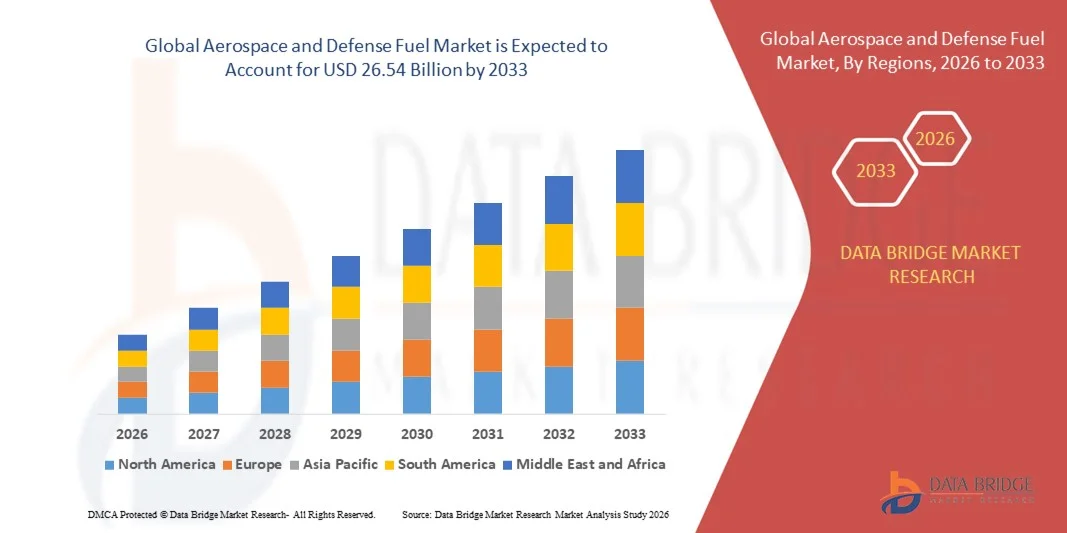
- Selon Data Bridge études de marché Analyse La taille du marché mondial de l'aérospatiale et des carburants de défense a été évaluée à18,52 milliards de dollars en 2025et devrait atteindre26,54 milliards de dollars en 2033, à unTCAC de 4,60%pendant la période de prévision
- La croissance du marché est en grande partie alimentée par la demande croissante de carburants efficaces et performants dans les secteurs de l'aviation et de la défense commerciales, du fait du nombre croissant d'opérations aériennes et de la modernisation des flottes militaires.
- En outre, l'accent croissant mis sur les initiatives de durabilité et de réduction du carbone favorise l'adoption de carburants d'aviation de remplacement et bio-basés. Ces facteurs convergents accélèrent l'adoption de combustibles aérospatiales de pointe, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 18,52 milliards de dollars
- Valeur marchande prévue (2033): 26,54 milliards de dollars
- Prévisions CAGR (2026-2033): 4.60%
Analyse du marché des carburants pour l'aérospatiale et la défense
- Les carburants aérospatiales et de défense, y compris les carburants à réaction, les biocarburants de l'aviation et les autres carburants à haute énergie, sont essentiels pour assurer l'efficacité opérationnelle, la sécurité et la fiabilité de l'aviation civile et militaire.
- L'augmentation de la demande de ces carburants est principalement due à l'expansion des réseaux d'aviation commerciale, à la modernisation des flottes de défense, aux mandats réglementaires relatifs aux carburants moins polluants et à l'augmentation des investissements dans le secteur des transports.carburant d ' aviation durableproduction et distribution
- L'Amérique du Nord a dominé le marché des carburants aérospatiales et de défense avec une part de42,4 % en 2025, en raison de la forte demande d'aéronefs militaires et de carburant d'aviation commerciale
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des carburants pour l'aérospatiale et la défense au cours de la période de prévision en raison de l'urbanisation rapide, de l'expansion de l'aviation commerciale et de la modernisation de la défense dans des pays comme la Chine, l'Inde et le Japon.
- Le segment des aéronefs a dominé le marché avec une part de marché de 51,7% en 2025, en raison du nombre croissant d'opérations d'aéronefs commerciaux et de défense dans le monde. Les compagnies aériennes et les flottes de défense dépendent fortement de carburants de haute qualité pour les vols long-courriers, les missions d'entraînement et la préparation opérationnelle, en mettant l'accent sur l'efficacité et les normes de sécurité. Le segment bénéficie d'une infrastructure mondiale de ravitaillement et de réseaux logistiques établis, assurant des chaînes d'approvisionnement ininterrompues et des performances cohérentes pour les flottes aériennes. La demande croissante de voyages aériens et la modernisation des aéronefs militaires renforcent encore la position dominante de ce segment sur le marché
Portée du rapport et segmentation du marché des carburants pour l'aérospatiale et la défense
|
Attributs |
Aérospatiale et carburant de défense Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des carburants pour l'aérospatiale et la défense
L'adoption croissante de carburants d'aviation durables
- Le marché des carburants de l'aérospatiale et de la défense connaît une forte transition vers des carburants d'aviation durables (AFS) dans le cadre des efforts mondiaux en cours pour décarboniser le transport aérien et les opérations militaires. Les compagnies aériennes et les organismes de défense privilégient de plus en plus les SAF pour réduire les émissions de gaz à effet de serre et atteindre les objectifs internationaux de neutralité carbone fixés par des organismes tels que l'OACI et l'IATA
- Par exemple, en 2024, Boeing a collaboré avec Neste et l'Aviation américaine pour tester des mélanges de carburant d'aviation durables à 100 p. Cette initiative a démontré la compatibilité des SAF avec les moteurs à réaction existants tout en montrant des réductions mesurables des émissions de carbone du cycle de vie pendant les opérations à haute performance
- Les gouvernements des principaux marchés de l'aviation, tels que les États-Unis, l'Union européenne et le Japon, mettent en place des incitations fiscales et des mandats mixtes pour encourager la production et l'utilisation des SAF. Ces mesures sont soutenues par des initiatives de financement pour les raffineries de biocarburants et les technologies de combustible à base d'hydrogène qui s'alignent sur des politiques ambitieuses d'émissions nettes nulles
- Les entreprises aérospatiales renforcent leurs capacités de R-D pour développer des moteurs compatibles avec les SAF, des solutions de stockage et des infrastructures de transport de carburant. Des entreprises telles que Rolls-Royce et GE Aerospace améliorent les programmes d'essais pour certifier les moteurs destinés à une utilisation prolongée du SAF, assurant ainsi la sécurité et la cohérence des performances dans toutes les conditions opérationnelles
- Cette tendance favorise également les partenariats entre les producteurs de combustibles et les organisations de défense visant à intégrer les combustibles à faible teneur en carbone dans les chaînes d'approvisionnement stratégiques. Les collaborations se concentrent sur la création de pôles de production nationaux et la garantie d'une disponibilité stable des matières premières pour la résilience énergétique à long terme
- Alors que les secteurs de l'aviation et de la défense continuent à évoluer vers la durabilité, l'adoption des SAF représente une transformation fondamentale de la stratégie énergétique. On s'attend à ce que cette tendance redéfinisse les normes de rendement, l'efficacité opérationnelle et la responsabilité environnementale dans l'ensemble de l'aérospatiale et de la défense.
Dynamique du marché des carburants pour l'aérospatiale et la défense
Chauffeur
Demande croissante de carburants à haut rendement dans l'aviation et la défense
- La demande croissante de carburants à haute performance dans les secteurs de l'aviation et de la défense est un moteur important qui façonne le marché. La nécessité de carburants avancés offrant une densité d'énergie supérieure, une stabilité dans des conditions extrêmes et une réduction de l'impact sur l'environnement augmente en fonction de l'évolution des besoins opérationnels
- Par exemple, en 2024, ExxonMobil a signé un accord d'approvisionnement avec la marine américaine pour fournir des carburants JP-5 et F-76 à haute énergie pour l'aviation navale et les navires de surface. Ce partenariat a permis d ' assurer des approvisionnements fiables pour les missions essentielles tout en favorisant l ' inclusion progressive de composantes combustibles renouvelables dans les opérations militaires.
- Les moteurs d'aéronefs modernes exigent des carburants qui maintiennent une efficacité de combustion constante et une stabilité thermique pour obtenir des résultats de propulsion plus élevés et des coûts d'entretien moins élevés. Les fabricants de combustibles investissent massivement dans les technologies de raffinage pour produire des formulations plus propres, thermiquement stables et adaptées aux hautes altitudes et aux hautes vitesses
- L'expansion rapide des exercices militaires, des réseaux mondiaux de transport aérien et la mise au point d'avions de chasse et d'UAV de la prochaine génération ont encore renforcé la nécessité de systèmes de carburant efficaces. Ces applications exigent des formulations optimisées capables de fournir des ratios de compression plus élevés et une fiabilité des performances dans divers environnements d'exploitation
- L'incorporation croissante de la propulsion hybride et des mélanges à base de SAF dans les flottes de défense et commerciales indique une évolution significative du marché. La convergence des exigences de performance et des objectifs de durabilité devrait favoriser l'innovation continue et garantir la demande future de carburants avancés pour l'aviation et la défense
Restriction/Défi
Prix brut du pétrole Volatilité influant sur la production et l'offre
- La fluctuation des prix du pétrole brut continue de poser un défi critique pour le marché des carburants de l'aérospatiale et de la défense. La dépendance de l'industrie vis-à-vis des matières premières à base de pétrole la rend très vulnérable aux variations des marchés mondiaux du brut, ce qui nuit aux coûts de production et à la stabilité des prix des carburants.
- Par exemple, en 2023 et en 2024, d'importantes fluctuations des prix du pétrole brut dues aux tensions géopolitiques ont perturbé les chaînes d'approvisionnement en carburant à réaction, touchant de grands fournisseurs comme Shell Aviation et Chevron. Ces perturbations ont influencé les coûts d'exploitation des compagnies aériennes et contraint les organismes d'approvisionnement de défense à réévaluer les stratégies d'approvisionnement en carburant
- La forte volatilité des prix entrave la fabrication constante de carburants de qualité aéronautique, ce qui entraîne une pression budgétaire accrue sur les transporteurs commerciaux et les ministères de la défense. Les raffineries doivent faire face à des difficultés pour maintenir leurs marges pendant les périodes de ralentissement, tandis que les utilisateurs finals doivent faire face à des coûts d'achat imprévisibles pour tous les contrats à long terme.
- Les incertitudes liées à l'approvisionnement en pétrole et à la capacité de raffinage aggravent encore la situation en créant des goulets d'étranglement à court terme et en augmentant les dépenses logistiques. Cette situation retarde également la transition vers les carburants de substitution, car les producteurs équilibrent l'exposition financière et les priorités de production
- La stabilité à long terme de la tarification et de l'offre de carburant dépendra de la diversification des sources d'énergie, de l'accroissement des capacités de raffinage locales et de l'augmentation de la production de CAF. Il sera essentiel de mettre en place des chaînes d'approvisionnement résilientes et d'adopter des mécanismes souples de couverture énergétique pour atténuer l'impact de la volatilité du pétrole brut sur les opérations aérospatiales et de défense.
Portée du marché des carburants pour l'aérospatiale et la défense
Le marché est segmenté en fonction du type de produit et de l'application.
- Par type de produit
Sur la base du type de produit, le marché des carburants aérospatiaux et de défense est segmenté en Avgas, Avtur, propulseurs de fusées, biocarburant d'aviation, carburéacteur et GNC & GNL. Le segment du carburant à réaction a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de son utilisation généralisée dans les aéronefs commerciaux et militaires en raison de la forte densité énergétique et de l'infrastructure de ravitaillement établie. Les compagnies aériennes et les organisations de défense privilégient souvent le carburant à réaction pour sa fiabilité, son efficacité et sa compatibilité avec les technologies existantes. Le segment bénéficie également d'investissements continus dans les technologies et l'infrastructure de raffinage, assurant une qualité et une disponibilité constantes pour répondre à la demande croissante dans les opérations aériennes. En outre, la polyvalence du carburant à réaction dans le soutien des applications de l'aviation civile et de défense renforce sa position dominante sur le marché.
Le segment des biocarburants de l'aviation devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation des initiatives de durabilité et des mandats gouvernementaux visant à réduire les émissions de carbone. Par exemple, des entreprises comme Neste et World Energy développent des chaînes de production et d'approvisionnement de carburants d'aviation durables pour soutenir les objectifs de décarbonisation des compagnies aériennes. Les biocarburants de l'aviation offrent une alternative écologique sans modifications importantes des moteurs, attirant l'intérêt des compagnies aériennes commerciales et des opérateurs de défense. L'accent croissant mis sur la responsabilité environnementale, associé aux progrès technologiques dans le traitement des matières premières, devrait conduire à une adoption rapide dans les années à venir.
- Par demande
Sur la base de l'application, le marché de l'aérospatiale et du carburant de défense est segmenté en surveillance, en avions et en civil militaire. Le segment des aéronefs détenait la plus grande part du marché en 2025, soit 51,7 %, en raison du nombre croissant d'opérations d'aéronefs commerciaux et de défense à l'échelle mondiale. Les compagnies aériennes et les flottes de défense dépendent fortement de carburants de haute qualité pour les vols long-courriers, les missions d'entraînement et la préparation opérationnelle, en mettant l'accent sur l'efficacité et les normes de sécurité. Le segment bénéficie d'une infrastructure mondiale de ravitaillement et de réseaux logistiques établis, assurant des chaînes d'approvisionnement ininterrompues et des performances cohérentes pour les flottes aériennes. La demande croissante de voyages aériens et la modernisation des aéronefs militaires renforcent encore la position dominante de ce segment sur le marché.
Le segment de surveillance devrait être témoin du TCAC le plus rapide de 2026 à 2033, alimenté par le déploiement croissant de véhicules aériens sans pilote (UAV) et de systèmes de reconnaissance à des fins de défense et de surveillance commerciale. Par exemple, des entreprises comme General Atomics et Northrop Grumman intègrent de plus en plus des systèmes d'alimentation économes en carburant pour étendre l'endurance et les capacités opérationnelles de l'UAV. Les applications de surveillance nécessitent souvent des carburants spécialisés à haute densité énergétique et fiables pour soutenir les missions de longue durée, stimuler l'innovation et l'adoption de solutions de pointe. Le rôle croissant des UAV dans le renseignement, la surveillance des frontières et la gestion des catastrophes devrait favoriser une croissance importante dans ce segment.
Aéronautique et défense Marché des carburants Analyse régionale
- L'Amérique du Nord a dominé le marché de l'aérospatiale et du carburant de défense avec la plus grande part des revenus de 42,4 % en 2025, en raison de la forte demande d'opérations d'aéronefs militaires et de carburant d'aviation commerciale.
- Les consommateurs et les organisations de défense de la région privilégient la fiabilité, l'efficacité et la disponibilité du carburant, assurant des opérations ininterrompues tant pour les flottes civiles que pour les flottes de défense.
- Cette adoption généralisée est soutenue par des infrastructures avancées, des réseaux logistiques solides et des investissements continus dans la production et le stockage de carburant, établissant l'Amérique du Nord comme un pôle clé pour l'aérospatial et l'approvisionnement en carburant de défense.
Aperçu du marché américain des carburants pour l'aérospatiale et la défense
Le marché américain de l'aérospatiale et des carburants de défense a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par la présence importante de compagnies aériennes commerciales et de flottes d'aviation militaire. Les opérateurs se concentrent de plus en plus sur l'efficacité énergétique et la fiabilité pour optimiser les performances opérationnelles. L'adoption croissante d'aéronefs de pointe nécessitant des carburants de haute performance et des initiatives gouvernementales appuyant la sécurité énergétique favorisent davantage la croissance du marché. De plus, les progrès technologiques dans les formulations de combustibles et les infrastructures de ravitaillement contribuent de façon significative à l'expansion du marché.
Europe Aéronautique et défense Aperçu du marché des carburants
Le marché européen de l'aérospatiale et des carburants de défense devrait se développer à un TCAC important au cours de la période de prévision, principalement grâce à la modernisation des flottes militaires et au secteur croissant de l'aviation civile. Des réglementations environnementales strictes et le passage à des carburants aviation durables encouragent l'adoption de types de carburants avancés. Les pays d'Europe mettent l'accent sur l'efficacité et les solutions de rechange écologiques pour réduire les émissions de carbone. De plus, l'augmentation de la mobilité aérienne urbaine et l'intensification des collaborations en matière de défense transfrontalière stimulent la demande dans toute la région.
U.K. Le marché des carburants pour l'aérospatiale et la défense
On s'attend à ce que le marché de l'aérospatiale et des carburants de défense du Royaume-Uni augmente au cours de la période de prévision, grâce à la modernisation de l'aviation militaire et à l'augmentation des opérations de l'aviation civile. Les mesures d'incitation gouvernementales en faveur des combustibles à faible teneur en carbone et du stockage stratégique des combustibles favorisent l'expansion du marché. L'intégration croissante de carburants d'aviation durables et les améliorations technologiques apportées aux infrastructures de stockage et de distribution des carburants stimulent également la croissance du marché britannique.
Allemagne Aéronautique et défense Aperçu du marché des carburants
On s'attend à ce que le marché de l'aérospatiale et des carburants de défense en Allemagne se développe à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation des programmes de modernisation de la défense et l'adoption de biocarburants d'aviation. Les infrastructures avancées de l'Allemagne et l'accent mis sur la durabilité encouragent l'utilisation de carburants écologiques dans l'aviation civile et militaire. L'innovation continue dans la technologie des carburants et l'efficacité des réseaux de distribution soutiennent davantage la croissance du marché, en adéquation avec les objectifs énergétiques et environnementaux du pays.
Aperçu du marché des carburants pour l'aérospatiale et la défense en Asie-Pacifique
Le marché de l'aérospatiale et des carburants de défense de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC pendant la période de prévision de 2026 à 2033, sous l'effet de l'urbanisation rapide, de l'expansion de l'aviation commerciale et de la modernisation de la défense dans des pays comme la Chine, l'Inde et le Japon. La hausse de la demande de voyages aériens, ainsi que les initiatives gouvernementales visant à améliorer l'infrastructure aérienne, sont à l'origine de l'adoption de carburants de haute performance et durables. La région est également en train de devenir un centre de fabrication de composants de carburant d'aviation, ce qui accroît l'accessibilité et l'accessibilité pour l'aviation civile et l'aviation de défense.
Aperçu du marché japonais des carburants pour l'aérospatiale et la défense
Le marché japonais de l'aérospatiale et des carburants de défense prend de l'ampleur en raison de la technologie aérospatiale de pointe du pays, de l'accent mis sur l'efficacité énergétique et des opérations militaires stratégiques. L'utilisation croissante d'UAV, d'aéronefs commerciaux et de systèmes de défense augmente la demande de carburant. L'intégration de carburants durables et les initiatives gouvernementales visant à moderniser les flottes aériennes accélèrent encore la croissance du marché au Japon.
China Aéronautique et défense Aperçu du marché des carburants
En 2025, le marché des carburants de l'aérospatiale et de la défense en Chine a représenté la plus grande part du marché en Asie-Pacifique, attribuable à l'expansion rapide de l'aviation civile, à de solides programmes de modernisation de la défense et à l'augmentation des besoins en matière d'efficacité énergétique. Les investissements stratégiques de la Chine dans l'infrastructure aéronautique et la production nationale de carburant renforcent le marché. L'adoption de carburants d'aviation durables, de même qu'une flotte aérienne importante et croissante, sont des facteurs clés du marché chinois.
Part du marché des carburants pour l'aérospatiale et la défense
L'industrie de l'aérospatiale et des carburants de défense est principalement dirigée par des entreprises bien établies, notamment :
- Naseba (U.A.E.)
- Chennai Petroleum Corporation Limited (Inde)
- Royal Dutch Shell Plc. (Pays-Bas)
- Chevron Corporation (États-Unis)
- Reliance Industries Limited (Inde)
- Essar (Inde)
- Hindoustan Petroleum Corporation Limited (Inde)
- BP p.l.c. (Royaume-Uni)
- Flightworx (U.A.E.)
- Repsol (Espagne)
- Eaton (États-Unis)
- Exxon Mobil Corporation (États-Unis)
- Gazprom Neft PJSC (Russie)
- Skytanking Holding GmbH (Allemagne)
- Initiative sur les carburants de remplacement de l'aviation commerciale (U.S.)
- TotalEnergies SE (France)
- LUKOIL (Russie)
- Société pétrolière indienne Ltée (Inde)
- Bharat Oman Raffineries Limited (Inde)
- Chine Petrochemical Corporation (Chine)
Les derniers développements dans le marché mondial des carburants pour l'aérospatiale et la défense
- En juin 2025, TotalEnergies a annoncé son intention d'étendre la production de carburants d'aviation durables (SAF) à plus de 500 000 tonnes par an d'ici 2028, en vue d'alimenter plus de 10 % de ses volumes de carburant à réaction européens. Cette démarche stratégique renforce sa position sur le marché des carburants aérospatiales et de défense en accélérant l'adoption de carburants à faible teneur en carbone, en assurant la sécurité de l'approvisionnement et en harmonisant avec les exigences réglementaires, renforçant ainsi TotalEnergies en tant qu'acteur clé de la production durable de carburants d'aviation
- En juin 2025, TotalEnergies a conclu un accord d'approvisionnement en matières premières de 15 ans pour 60 000 tonnes d'huile de cuisson usagée par an afin de soutenir ses bioraffineries qui transforment les huiles usagées en FAS et en biodiesel. Ce développement répond à un défi crucial dans la production de la SAF – disponibilité constante des matières premières – en améliorant l'évolutivité, le rapport coût-efficacité et la fiabilité de la chaîne d'approvisionnement en carburant aérospatiale et de défense
- En juin 2025, Honeywell a signé un protocole d'entente avec NTPC Green Energy en Inde pour explorer la production de SAF en utilisant le CO2 capturé et l'hydrogène vert, en tirant parti des technologies de raffinage avancées. Cette collaboration élargit l'empreinte géographique des carburants d'aviation durables dans la région de l'Asie-Pacifique, soutient les objectifs de sécurité énergétique et de décarbonisation et démontre le rôle croissant des partenariats novateurs dans l'élaboration de l'avenir du marché des carburants d'aviation et de défense
- En février 2025, Honeywell a signé un protocole d'entente avec AM Green en Inde afin d'évaluer la faisabilité de la production de SAF à partir d'éthanol, de méthanol vert et de CO2. Cette initiative élargit le paysage de l'innovation pour l'aérospatiale et les carburants de défense, explorant d'autres voies et matières premières pour renforcer la base d'approvisionnement à long terme, améliorer la résilience du marché et soutenir les objectifs de durabilité dans le secteur
- En janvier 2025, Jet Aviation a commencé à fournir des SAF à sa base fixe de Zurich pendant le Forum économique mondial, démontrant ainsi sa disponibilité opérationnelle pour les entreprises et l'aviation générale. Cette initiative renforce l'acceptation sur le marché des carburants durables dans les applications aérospatiales et de défense en montrant que SAF peut être intégré de façon transparente dans les opérations de vol VIP, charter et soutenir, augmentant ainsi l'adoption à travers les segments d'aviation de niche
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











