


Segmentation du marché mondial des aérostructures, par composant (fuselage, empennage, surfaces de contrôle de vol, ailes, nez, nacelle et pylône, et autres), matériau (composites, alliages et métaux), plateforme (aéronefs à voilure fixe et aéronefs à voilure tournante), utilisateur final (fabricant d'équipement d'origine (OEM) et marché de l'après-vente) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des aérostructures
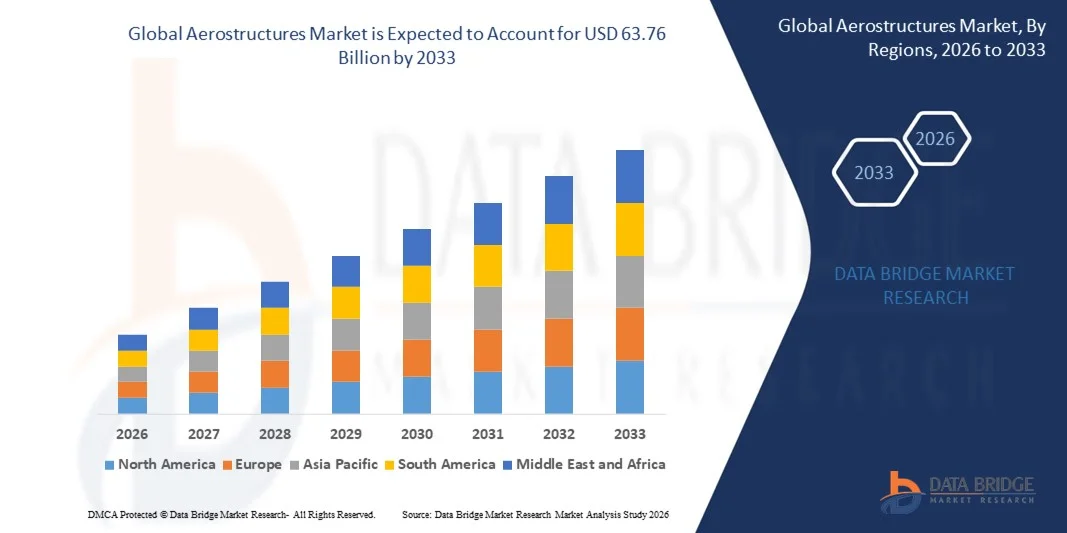
- Selon Data Bridge études de marché Analyse La taille du marché des aérostructures mondiales a été évaluée à41,23 milliards de dollars en 2025et devrait atteindre63,76 milliards de dollars en 2033, à unTCAC de 5,60%pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante d'avions économes en carburant, légers et technologiquement avancés, qui conduit à l'adoption d'aérostructures innovantes et de matériaux de pointe comme les composites et les alliages
- De plus, les investissements croissants des fabricants d'avions commerciaux et de défense dans la fabrication automatisée, la fabrication additive et les processus de conception numérique permettent des cycles de production plus rapides et une plus grande précision. Ces facteurs convergents accélèrent l'adoption de solutions d'aérostructure avancées, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 41,23 milliards de dollars
- Valeur marchande prévue (2033): 63,76 milliards de dollars
- Prévisions CAGR (2026-2033): 5.60%
Aérostructures Analyse du marché
- Les aérostructures, qui comprennent le fuselage, les ailes, l'empennage et d'autres éléments structuraux, sont essentielles à la performance, à la sécurité et à l'efficacité des aéronefs. Ils sont de plus en plus essentiels dans l'aviation commerciale et militaire en raison de leur rôle dans la réduction du poids, l'amélioration de l'efficacité énergétique et le soutien à la conception d'aéronefs de nouvelle génération
- La demande croissante d'aérostructures est principalement alimentée par l'augmentation des livraisons d'avions commerciaux, la modernisation des flottes militaires, l'adoption dematériaux composites, et les progrès technologiques dans les processus de conception et de fabrication. Accroître les partenariats entre les constructeurs et les fournisseurs Tier‐1 pour soutenir davantage l'expansion du marché et l'innovation dans les solutions d'aérostructure
- L'Amérique du Nord a dominé le marché des aérostructures avec une part de34,5 % en 2025, en raison de la présence de grands constructeurs d'aéronefs, de l'augmentation des dépenses de défense et de la demande croissante en aviation commerciale
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des aérostructures au cours de la période de prévision en raison de l'expansion rapide de l'aviation commerciale, de l'augmentation des budgets de défense et de l'augmentation des livraisons d'aéronefs dans des pays comme la Chine, l'Inde et le Japon.
- Le segment des aéronefs à voilure fixe a dominé le marché avec une part de marché de 70,5 % en 2025, en raison de l'expansion mondiale de l'aviation commerciale et de l'augmentation de la production d'aéronefs de passagers et de marchandises. Les plates-formes à voilure fixe nécessitent des aérostructures avancées pour l'efficacité énergétique, la sécurité et l'optimisation des performances. La domination du segment est également soutenue par des innovations dans les matériaux légers, la conception d'ailes et l'architecture du fuselage
Portée du rapport et segmentation du marché des aérostructures
|
Attributs |
Aérostructures Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des aérostructures
Adoption croissante de matériaux composites légers dans les structures d'aéronefs
- Une tendance majeure sur le marché des aérostructures est l'adoption croissante de matériaux composites légers tels que les polymères renforcés par des fibres de carbone dans les structures d'aéronefs, en raison de la demande croissante d'aéronefs éconergétiques et performants. Ces matériaux réduisent la masse des aéronefs, améliorent la durabilité structurelle et permettent des plages de vol plus longues tout en minimisant les coûts opérationnels
- Par exemple, Boeing intègre des composites avancés dans le fuselage et les ailes de 787 Dreamliner, ce qui entraîne une réduction d'environ 20 % du poids par rapport aux structures en aluminium classiques. Cette utilisation souligne l'importance stratégique des composites dans la conception moderne des aéronefs pour assurer l'efficacité et la conformité environnementale
- Airbus étend également son utilisation de matériaux composites dans des aéronefs comme l'A350 XWB, où les composants en fibre de carbone forment une part importante de la cellule, ce qui favorise une consommation de carburant plus faible et réduit les émissions de carbone. Cela renforce le rôle des composites en tant que catalyseurs de solutions aéronautiques écologiques de nouvelle génération
- Cette tendance est encore renforcée par des initiatives de recherche et des collaborations visant à développer des matériaux ultralégers et de haute résistance capables de résister aux conditions de vol extrêmes. Ces efforts visent à positionner les composites avancés comme des moteurs essentiels de l'innovation dans la fabrication aérospatiale
- La demande croissante des secteurs de l'aviation militaire et régionale conduit à l'adoption de matériaux légers, car ces secteurs privilégient la performance, l'agilité et l'efficacité opérationnelle. Cette expansion façonne les normes de conception pour les nouveaux programmes d'aéronefs à l'échelle mondiale
- Le marché connaît un vif intérêt pour les solutions de matériaux hybrides qui combinent composites et métaux traditionnels pour optimiser l'intégrité structurelle et la rentabilité. Cette adoption croissante renforce la transition stratégique vers des aérostructures légères et performantes dans l'industrie aérospatiale
Dynamique du marché des aérostructures
Chauffeur
Augmentation de la demande d'aéronefs à consommation et à prochaine génération
- La demande d'aéronefs éconergétiques alimente la croissance du marché des aérostructures, car les fabricants recherchent des matériaux et des conceptions de pointe qui réduisent le poids tout en améliorant les performances. Cette tendance s'explique par la hausse des coûts du carburant, des réglementations environnementales rigoureuses et des initiatives des compagnies aériennes visant à réduire l'empreinte carbone
- Par exemple, Lockheed Martin intègre des matériaux composites de pointe dans ses avions de chasse F-35 pour améliorer les performances, réduire le poids et étendre la portée de la mission. Ces applications démontrent comment l'efficacité énergétique et les performances de la prochaine génération façonnent les choix de conception de l'aérostructure
- Le secteur de l ' aviation commerciale, en particulier dans des régions comme l ' Asie et le Pacifique, est en pleine expansion et conduit des commandes d ' aéronefs équipés d ' aérostructures optimisées qui améliorent l ' efficacité. Cela favorise l'innovation dans l'ingénierie des matériaux et la conception structurelle
- Les programmes de modernisation des aéronefs mis en oeuvre par les principaux transporteurs favorisent la modernisation et l'amélioration de composants plus légers, ce qui favorise la réduction des coûts d'exploitation et la conformité aux normes environnementales. Ces initiatives renforcent la croissance du marché
- La tendance à l'utilisation de véhicules aériens sans pilote (UAV) et d'aéronefs électriques encourage davantage l'utilisation d'aérostructures légères capables de maintenir une exploitation écoénergétique. Cette demande influence l'investissement en R-D et façonne l'avenir de la conception des aéronefs.
Restriction/Défi
Coûts de production élevés et procédés de fabrication complexes
- Le marché des aérostructures est confronté à des défis en raison des coûts élevés associés à la production de composants avancés, qui nécessitent des machines spécialisées, du travail qualifié et un contrôle rigoureux de la qualité. Ces complexités peuvent limiter l'évolutivité de la production et augmenter les coûts unitaires
- Par exemple, Spirit AeroSystems utilise des techniques de fabrication automatisée de précision et de mise en place composite pour les sections de fuselage d'aéronefs commerciaux, qui nécessitent des investissements importants et une expertise technique. Ces facteurs mettent en évidence les défis opérationnels liés à la production d'aérostructures de haute performance
- La fabrication de composites légers exige des normes rigoureuses d'essai et de certification pour assurer la sécurité et l'intégrité structurelle, prolonger les délais de production et augmenter les dépenses. Ces exigences créent des obstacles pour les petits fournisseurs qui cherchent à entrer sur le marché
- La dépendance à l'égard de matières premières rares ou performantes, comme la fibre de carbone et les alliages de titane, introduit des vulnérabilités de la chaîne d'approvisionnement et des fluctuations des coûts. Cela a une incidence sur la planification des achats et l'économie globale du projet
- Le marché continue de s'attaquer à la nécessité d'équilibrer les structures novatrices et économes en carburant avec la faisabilité économique et des prix compétitifs. Ces contraintes façonnent collectivement les stratégies d'investissement et influent sur les taux d'adoption des programmes aérospatiaux
Portée du marché des aérostructures
Le marché est segmenté sur la base de composants, matériaux, plate-forme et utilisation finale.
- Par composante
Sur la base de la composante, le marché des aérostructures est segmenté en fuselage, empennage, surfaces de commande de vol, ailes, nez, nacelle et pylône, et autres. Le segment du fuselage a dominé le marché avec la plus grande part de revenus en 2025, en raison de son rôle crucial dans le logement des passagers, du fret et des systèmes d'aéronefs essentiels. Les fabricants d'aéronefs privilégient les innovations en fuselage pour améliorer l'intégrité structurelle, réduire le poids et améliorer l'aérodynamique. La forte demande de composants de fuselage est également soutenue par l'augmentation des voyages aériens et la nécessité de concevoir des aéronefs économes en carburant. Sa capacité d'adaptation à l'échelle des avions commerciaux, de défense et régionaux contribue à maintenir une position dominante sur le marché. Le marché voit des investissements continus dans des matériaux de fuselage avancés et des solutions de conception pour répondre à des normes de sécurité et d'efficacité en évolution.
Le segment des ailes devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la demande croissante de structures d'aéronefs légères et économes en carburant. Les ailes sont essentielles à la production de levage, et les innovations telles que les ailes composites et les technologies d'ailes en transformation conduisent à l'adoption dans les aéronefs commerciaux et régionaux. Par exemple, le Boeing 787 Dreamliner et l'Airbus A350 disposent de conceptions d'ailes avancées utilisant des matériaux légers pour optimiser les performances. L'intégration de capteurs intelligents et d'améliorations aérodynamiques accélère encore l'adoption de composants d'aile. La hausse de la production d'aéronefs à corps étroit et à corps large contribue également à cette tendance à la croissance rapide.
- Par matière
Sur la base des matériaux, le marché des aérostructures est segmenté en composites, alliages et métaux. Le segment des composites a dominé le marché en 2025, en raison de leur rapport résistance-poids supérieur et de leur capacité à améliorer l'efficacité énergétique des aéronefs modernes. Les constructeurs d'aéronefs préfèrent de plus en plus les composites pour les pièces structurales en raison de leur résistance à la corrosion et de leur capacité à réduire les coûts d'entretien. Les composites permettent également des conceptions innovantes qui optimisent l'aérodynamique tout en respectant des normes strictes de sécurité et de performance. Le segment bénéficie d'investissements continus en R-D axés sur l'élaboration de composites haute performance de nouvelle génération. L'adoption croissante d'aéronefs commerciaux et de défense renforce encore sa position dominante sur le marché.
On s'attend à ce que le segment des alliages soit témoin du TCAC le plus rapide de 2026 à 2033, en raison du besoin continu de matériaux de haute performance qui équilibrent le poids et la durabilité. Par exemple, les alliages aluminium-lithium sont de plus en plus utilisés dans les avions Airbus et Boeing pour réduire le poids structural tout en maintenant la résistance mécanique. Les alliages offrent des avantages en matière de résistance à la fatigue et de fiabilité structurale, essentiels pour les ailes et les sections de fuselage. Leur polyvalence sur plusieurs composants d'aérostructure contribue à une croissance régulière. La croissance de la production aérospatiale sur les marchés émergents favorise également l'adoption rapide d'aérostructures à base d'alliages.
- Par plateforme
Sur la base de la plateforme, le marché des aérostructures est segmenté en avions et en hélicoptères. Le segment des aéronefs à voilure fixe a dominé le marché avec la plus grande part de 70,5 % en 2025, en raison de l'expansion mondiale de l'aviation commerciale et de l'augmentation de la production d'aéronefs de passagers et de marchandises. Les plates-formes à voilure fixe nécessitent des aérostructures avancées pour l'efficacité énergétique, la sécurité et l'optimisation des performances. La domination du segment est également soutenue par des innovations dans les matériaux légers, la conception d'ailes et l'architecture du fuselage. Les fabricants continuent d'investir massivement dans les installations de production d'aérostructures d'avion pour répondre à la demande croissante de voyages aériens. La modernisation et la modernisation croissantes des aéronefs plus anciens renforcent encore le leadership du marché.
Le segment des hélicoptères devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par l'augmentation des applications de défense et d'intervention d'urgence. Par exemple, Bell Helicopter et Sikorsky ont introduit des conceptions de giravions légers avec des composants d'aérostructure améliorés pour améliorer la maniabilité et la capacité de charge utile. Les aérostructures rotatives sont de plus en plus optimisées en utilisant des composites et des alliages pour améliorer les performances dans des conditions opérationnelles variables. L'adoption croissante de la recherche et du sauvetage, de l'évacuation médicale et de la mobilité aérienne urbaine accélère également l'expansion du marché. L'investissement croissant dans les technologies de pointe du rotor favorise une croissance rapide du segment.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché des aérostructures est segmenté en fabricant d'équipement d'origine (OEM) et en post-marché. Le segment OEM a dominé le marché en 2025, animé par la production de nouveaux avions et la nécessité d'aérostructures intégrées et performantes. Les OEM se concentrent sur les matériaux légers, l'intégrité structurale et l'efficacité énergétique afin de respecter des règlements d'aviation rigoureux. La dominance est également soutenue par des contrats à grande échelle avec les fabricants d'aéronefs commerciaux et de défense. L'innovation continue dans la conception du fuselage, des ailes et de l'empennage améliore la position du segment sur le marché. La demande des OEM est également influencée par l'augmentation des voyages aériens mondiaux et l'expansion des flottes d'aéronefs commerciaux.
Le segment de l'après-vente devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par l'augmentation des besoins en matière d'entretien, de réparation et de révision des aéronefs. Par exemple, des entreprises comme Lufthansa Technik et ST Engineering offrent des services spécialisés de remplacement et de mise à niveau de l'aérostructure pour prolonger la durée de vie des aéronefs. Le secteur de l'après-vente bénéficie de l'importance croissante accordée à la modernisation de la flotte et à l'efficacité opérationnelle. L'augmentation de la demande de rénovations structurelles et de remplacements de composants soutient son adoption rapide. L'augmentation du trafic aérien et le vieillissement des flottes d'aéronefs favorisent la croissance du marché de l'après-vente dans toutes les régions.
Aérostructures Marché Analyse régionale
- L'Amérique du Nord a dominé le marché des aérostructures avec la plus grande part des revenus de 34,5 % en 2025, en raison de la présence de grands fabricants d'aéronefs, de l'augmentation des dépenses de défense et de la demande croissante en aviation commerciale.
- Les entreprises aérospatiales de la région accordent la priorité aux aérostructures légères et performantes afin d'améliorer l'efficacité énergétique et de réduire les coûts d'exploitation.
- Cette adoption généralisée est appuyée par des chaînes d'approvisionnement aérospatiales établies, des compétences technologiques et des contrats gouvernementaux, faisant de l'Amérique du Nord un marché clé pour les aérostructures commerciales et de défense.
Aperçu du marché américain des aérostructures
Le marché américain des aérostructures a remporté la plus grande part de revenus en 2025 en Amérique du Nord, en raison de l'augmentation de la production d'aéronefs commerciaux et d'importants programmes d'approvisionnement en matière de défense. Les fabricants américains investissent de plus en plus dans les matériaux composites, l'assemblage automatisé etfabrication additiveaméliorer l'efficacité et réduire la masse des aéronefs. La demande d'aéronefs à corps étroit et à corps large alimente les exigences relatives aux composants avancés du fuselage, des ailes et de l'empennage. En outre, les collaborations entre les OEM et les fournisseurs Tier-1, comme Boeing et Spirit AeroSystems, accélèrent les progrès technologiques dans les aérostructures.
Europe Aérostructures Aperçu du marché
Le marché des aérostructures en Europe devrait connaître une croissance importante au cours de la période de prévision, grâce à de solides programmes de fabrication d'aéronefs commerciaux et de modernisation de la défense. Par exemple, l'expansion d'Airbus dans la production de composants d'ailes et de fuselage favorise la croissance du marché. La présence de centres de R-D aérospatiale de pointe et d'initiatives d'innovation soutenues par le gouvernement encourage l'adoption de matériaux légers et d'aérostructures de la prochaine génération. Le marché est témoin de la demande dans les secteurs des aéronefs commerciaux, régionaux et militaires, en mettant l'accent sur l'efficacité énergétique et la réduction de l'impact environnemental.
Royaume-Uni Aérostructures Aperçu du marché
Le marché des aérostructures du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, alimenté par les dépenses de défense du gouvernement et les investissements du secteur de l'aérospatiale. L'écosystème aérospatial du pays met l'accent sur l'innovation technologique, l'ingénierie de précision et les processus de fabrication durables. Des entreprises comme BAE Systems et GKN Aerospace développent leurs capacités de production en aérostructures composites et métalliques. De plus, les collaborations avec les constructeurs d'avions internationaux améliorent encore l'expertise et stimulent la demande du marché.
Allemagne Aérostructures Aperçu du marché
Le marché allemand des aérostructures devrait s'étendre à un TCAC considérable au cours de la période de prévision, grâce à de solides capacités d'ingénierie et à une infrastructure de fabrication aérospatiale avancée. Par exemple, Premium Aerotec's se concentre sur le fuselage et les composants d'ailes soutient le leadership du pays dans l'innovation en aérostructure. Les fabricants allemands mettent l'accent sur la précision, la qualité et l'adoption de matériaux composites légers. La croissance est soutenue dans tous les segments de l'aviation commerciale et militaire, la durabilité et l'efficacité étant des priorités clés pour les acteurs du marché.
Aperçu du marché des aérostructures Asie-Pacifique
Le marché des aérostructures de l'Asie et du Pacifique est sur le point de croître au rythme le plus rapide du TCAC entre 2026 et 2033, grâce à l'expansion rapide de l'aviation commerciale, à l'augmentation des budgets de défense et à l'augmentation des livraisons d'aéronefs dans des pays comme la Chine, l'Inde et le Japon. La région est en train de devenir une plaque tournante pour la fabrication aérospatiale, les fournisseurs locaux se concentrant sur les composants du fuselage, des ailes et de l'empennage. L'augmentation des initiatives de mobilité aérienne urbaine et l'appui gouvernemental au développement des technologies aérospatiales accélèrent la croissance du marché. De plus, la disponibilité de capacités de fabrication et d'assemblage compétitives par rapport aux coûts augmente l'adoption dans les secteurs des aéronefs commerciaux et militaires.
Aperçu du marché des aérostructures au Japon
Le marché japonais des aérostructures prend de l'ampleur en raison des technologies de fabrication avancées du pays, de l'accent mis sur les composants aérospatiaux de haute précision et de la croissance des livraisons d'aéronefs commerciaux. Des entreprises comme Mitsubishi Heavy Industries investissent dans des aérostructures légères et à haute résistance pour des programmes d'avions nationaux et internationaux. Le marché met l'accent sur l'intégration de l'automatisation, de la robotique et des matériaux avancés pour améliorer l'efficacité de la production. Les initiatives de modernisation de la défense et les collaborations avec les constructeurs mondiaux alimentent davantage la demande d'aérostructures au Japon.
China Aerostructures Market Insight
En 2025, le marché chinois des aérostructures a représenté la plus grande part des revenus en Asie-Pacifique, en raison de la croissance rapide du secteur de l'aviation commerciale et de l'augmentation des programmes de fabrication d'aéronefs nationaux. Par exemple, le programme C919 de COMACS stimule la demande de pièces d'aile et de fuselage de pointe. Le pays bénéficie de politiques gouvernementales de soutien, d'investissements dans l'infrastructure aérospatiale et d'un bassin croissant de main-d'oeuvre qualifiée. L'expansion des fournisseurs locaux et l'adoption de matériaux composites et de techniques de fabrication automatisées sont des facteurs clés de la croissance du marché en Chine.
Part de marché des aérostructures
L'industrie des aérostructures est principalement dirigée par des entreprises bien établies, notamment :
- AAR Corp (États-Unis)
- Collins Aerospace (États-Unis)
- Groupe RUAG (Suisse)
- Saab AB (Suède)
- Boeing (États-Unis)
- Bombardier (Canada)
- Lockheed Martin Corporation (États-Unis)
- Spirit AeroSystems, Inc (États-Unis)
- STELIA Aerospace (France)
- Elbit Systems Ltd (Israël)
- GKN Aerospace Services Limited (Royaume-Uni)
- AEROTEC Premium (Allemagne)
- Leonardo S.p.A. (Italie)
- MITSUBISHI HEAVY INDUSTRIES, LTD (Japon)
- Kawasaki Heavy Industries, Ltd (Japon)
Les derniers développements du marché mondial des aérostructures
- En juin 2025, JetZero a choisi Greensboro (Caroline du Nord) pour une installation de 4,7 milliards de dollars pour fabriquer ses avions à voilure mixte Z4. Cette évolution aura un impact significatif sur les aérostructures et le marché des aéronefs de pointe en introduisant des conceptions très économes en carburant, offrant une réduction de 50 % du combustible par rapport aux aéronefs conventionnels. L'investissement souligne la demande croissante de solutions aéronautiques écologiquement durables et place JetZero comme un acteur clé dans le segment émergent des avions mixtes et verts, conduisant à l'innovation dans les matériaux, les aérostructures et les technologies de fabrication
- En mai 2025, Vertical Aerospace et Honeywell ont élargi leur partenariat sur le projet VX4 eVTOL dans le cadre d'un contrat d'une valeur de 1 milliard de dollars. Cette collaboration renforce le marché des avions électriques verticaux au décollage et à l'atterrissage (eVTOL) en accélérant la production, la certification et le développement technologique des solutions de mobilité aérienne urbaine. L'alliance devrait améliorer l'adoption d'aérostructures avancées, de composants légers et de systèmes avioniques intégrés, renforçant ainsi les positions des deux entreprises dans le segment de la mobilité aérienne durable à croissance rapide
- En janvier 2024, Airbus SE a conclu des accords avec Mahindra Aerospace Structures Private Limited et Tata Advanced Systems Limited pour l'approvisionnement et la production de composants et d'assemblages pour les modèles d'aéronefs commerciaux, y compris les A320neo, A330neo et A350. Ce partenariat élargit les capacités de la chaîne d'approvisionnement mondiale d'Airbus et est prêt à accroître l'efficacité de production et l'innovation des composants. La collaboration stimule le marché des aérostructures en Inde en renforçant les capacités de fabrication locales, le transfert de technologie et l'intégration de matériaux de pointe, en renforçant le rôle de l'Inde en tant que pôle stratégique de l'aérospatiale
- En avril 2023, Leonardo SpA a annoncé une collaboration avec Cisco Technology pour développer des solutions innovantes pour des systèmes logistiques et de transport plus sûrs et plus durables. Cette alliance a une incidence sur le marché de l'aérospatiale et des aérostructures en favorisant la numérisation, l'automatisation et l'innovation axée sur les données dans tous les processus de production et de chaîne d'approvisionnement. L'intégration de technologies intelligentes et de pratiques durables soutient l'efficacité opérationnelle à long terme, en plaçant les deux entreprises à la tête de solutions d'infrastructure aérospatiale connectées et résistantes
- En février 2023, Heart Aerospace, un constructeur suédois d'aéronefs électriques, a été choisi par Air New Zealand comme partenaire clé pour le renouvellement de sa flotte nationale Q300. Cette collaboration renforce le segment des aéronefs électriques sur le marché des aérostructures régionales en faisant progresser le développement et l'adoption d'aéronefs à émissions nulles. Il souligne les engagements croissants des compagnies aériennes à l'égard de la durabilité et accélère l'intégration de matériaux légers, d'aérostructures avancées et de technologies de propulsion économes en énergie, ce qui stimule l'évolution du marché dans les solutions d'aviation électrique et hybride
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











