


Segmentation du marché mondial des équipements agricoles, par produit (tracteurs, moissonneuses-batteuses, semoirs, équipements d'irrigation et de transformation des récoltes, pulvérisateurs, équipements de fenaison et de fourrage, et autres), application (aménagement du territoire et préparation des lits de semence, semis et plantation, désherbage, protection des plantes, récolte et battage, post-récolte et agro-transformation), automatisation (automatique, semi-automatique et manuelle), canal de distribution (B2C et B2B), secteur d'activité (fabricants d'équipement d'origine (OEM) et services après-vente) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'agriculture
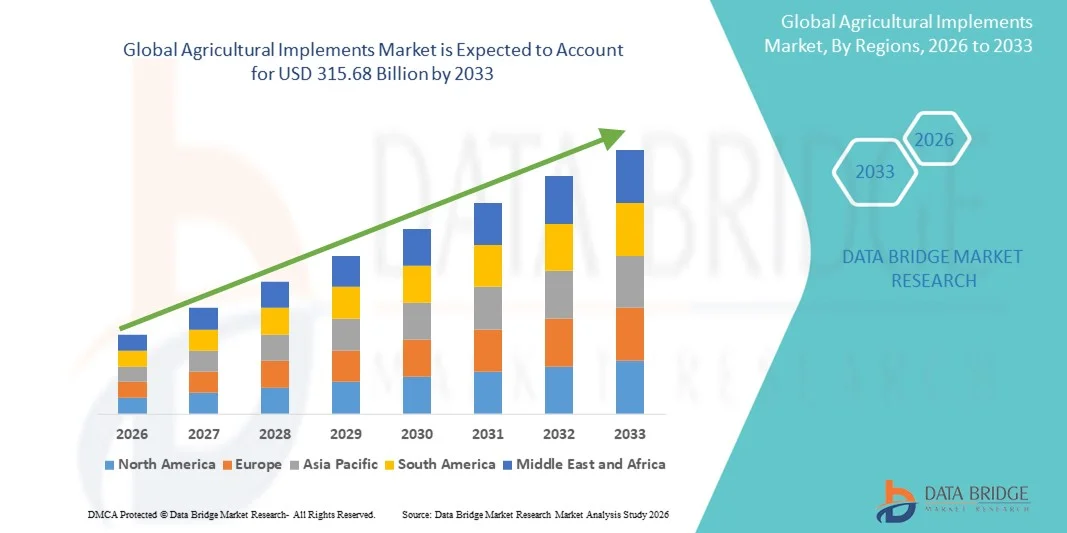
- Selon l'analyse de marché de Data Bridge, la taille du marché agricole mondial a été évaluée à204,14 milliards de dollars en 2025et devrait atteindre315,68 milliards de dollars en 2033, à unTCAC de 5,60%pendant la période de prévision
- La croissance du marché est largement alimentée par la mécanisation croissante des pratiques agricoles, les progrès technologiques dans l'agriculture de précision et l'augmentation du soutien gouvernemental à l'adoption de matériel agricole moderne.
- Les pénuries croissantes de main-d'oeuvre dans l'agriculture et la nécessité d'accroître la productivité propulsent également la demande d'instruments de pointe comme les tracteurs, les moissonneuses, les charrues et les semailles
Taille du marché et prévisions
Valeur marchande mondiale (2025):204,1 milliards de dollars
Valeur marchande prévue (2033) :315,68 milliards de dollars
Prévisions CAGR (2026-2033):5.60%
Quels sont les principaux débouchés du marché des produits agricoles
- Le marché des outils agricoles connaît une croissance régulière en raison du passage de l'agriculture manuelle traditionnelle à des méthodes de culture mécanisées et efficaces. La demande croissante de cultures à haut rendement et l'importance croissante accordée aux machines permettant d'économiser du temps encouragent les agriculteurs à investir dans des outils de pointe
- Les fabricants se concentrent de plus en plus sur l'automatisation, l'intégration de l'IoT et les machines écoénergétiques pour répondre à l'évolution des besoins agricoles et des objectifs de durabilité. La tendance à l'agriculture de précision favorise également la demande d'instruments technologiques améliorés qui optimisent l'utilisation des ressources et la production agricole.
- L'Amérique du Nord a dominé le marché des instruments agricoles avec la plus grande part des revenus en 2025, en raison de la mécanisation généralisée des opérations agricoles et de la forte présence des principaux fabricants de machines agricoles
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.outils agricolesle marché, en raison de l'expansion des activités agricoles, des progrès technologiques et des initiatives gouvernementales de soutien à la mécanisation agricole
- Le segment des tracteurs détenait la plus grande part du marché en 2025, grâce à la mécanisation croissante de l'agriculture et à la demande croissante de machines de préparation et de culture efficaces. Les tracteurs sont largement utilisés dans les pays développés comme dans les pays en développement en raison de leur polyvalence, de leur grande efficacité énergétique et de leur capacité d'adaptation à diverses opérations agricoles.
Portée du rapport et mise en oeuvre de l'agriculture Segmentation du marché
|
Attributs |
L'agriculture met en œuvre les principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des mises en œuvre agricoles
L'adoption croissante de l'équipement de précision et d'agriculture intelligente
- Le secteur agricole évolue rapidement vers des technologies agricoles intelligentes et de précision qui optimisent l'utilisation des intrants et améliorent la productivité des cultures. Les agriculteurs adoptent de plus en plus des outils intégrés avec des capteurs GPS, IoT et des fonctions d'automatisation pour améliorer l'efficacité et réduire la dépendance au travail. Cette tendance transforme l'agriculture traditionnelle en une pratique axée sur les données et la technologie, améliorant la gestion des champs et la précision opérationnelle pour divers types de cultures
- Le besoin croissant de surveillance sur le terrain en temps réel et d'optimisation des ressources alimente la demande d'instruments intelligents tels que les semenciers à taux variable, les systèmes d'irrigation intelligents et les tracteurs automatisés. Ces outils permettent aux agriculteurs de prendre des décisions éclairées, de réduire les coûts des intrants et d'obtenir des rendements plus élevés, en particulier dans les opérations à grande échelle dans les économies développées. L'expansion des solutions de connectivité telles que la 5G et les systèmes satellitaires améliore encore l'adoption des instruments de précision
- L'adoption de l'agriculture de précision est soutenue par des subventions gouvernementales, des initiatives d'agriculture numérique et des investissements privés dans les start-up agrotech. L'intégration de l'intelligence artificielle et de la robotique dans les machines agricoles devrait révolutionner davantage les pratiques d'exploitation et d'entretien sur le terrain. Ces technologies permettent l'analyse prédictive, la navigation autonome et la surveillance à distance, l'amélioration de la productivité et la réduction des erreurs humaines.
- Par exemple, en 2024, plusieurs pays européens ont mis en place des systèmes de mécanisation intelligente pour encourager l'adoption d'applications basées sur l'IA, ce qui a permis d'accroître la productivité et de réduire l'impact environnemental grâce à l'application d'engrais de précision et de pesticides. De tels programmes ont également encouragé la collaboration entre les fournisseurs de technologies et les fabricants d'équipement agricole, en améliorant l'innovation et la portée du marché.
- Alors que l'adoption d'instruments intelligents prend de l'ampleur, les problèmes d'accessibilité et de connectivité dans les pays en développement continuent de limiter la mise en œuvre à grande échelle. Un investissement continu dans des technologies rentables et adaptables est nécessaire pour élargir l'empreinte mondiale de l'agriculture de précision. La mise au point de dispositifs IoT peu coûteux et d'initiatives de formation des agriculteurs pourrait contribuer à combler le fossé numérique dans l'agriculture
L'agriculture met en œuvre la dynamique du marché
Chauffeur
Mécanisation des pénuries d ' agriculture et de travail dans les pays en développement
- La mécanisation croissante de l'agriculture est l'un des principaux moteurs du marché des outils agricoles, car les agriculteurs cherchent à surmonter les défis liés aux pénuries manuelles de main-d'oeuvre. Des outils tels que les tracteurs, les moissonneurs et l'équipement de travail du sol remplacent de plus en plus les outils traditionnels, ce qui améliore l'efficacité opérationnelle et la production agricole. Cette mécanisation réduit la dépendance à l'égard du travail saisonnier et aide à répondre efficacement à la demande alimentaire croissante
- La montée de l'exode rural et le vieillissement de la population agricole ont intensifié la demande de solutions mécanisées. Des pays comme l'Inde, la Chine et le Brésil sont témoins d'une adoption accélérée d'équipements compacts et de moyenne portée adaptés aux petites et moyennes exploitations agricoles. Ces machines sont conçues pour optimiser la préparation, la plantation et la récolte des terres dans les régions où la propriété des terres est fragmentée
- Les initiatives soutenues par le gouvernement, y compris les programmes d'aide financière et les missions de mécanisation agricole, favorisent l'achat d'instruments modernes. Ces efforts visent à accroître la productivité agricole, à réduire la dépendance à l'égard du travail manuel et à assurer la sécurité alimentaire dans les économies émergentes. Les partenariats public-privé et les coopératives agricoles facilitent également la propriété collective des machines pour améliorer leur accessibilité.
- Par exemple, en 2023, le ministère de l'Agriculture de l'Inde a lancé un régime national de subventions à la mécanisation agricole pour améliorer l'accès aux instruments modernes, ce qui a entraîné une augmentation notable des ventes d'équipements dans les grands États. Des initiatives similaires en Asie du Sud-Est et en Afrique ont encouragé la fabrication locale et le transfert de technologie pour renforcer les capacités nationales
- Bien que la mécanisation continue de stimuler l'expansion du marché, les intervenants doivent se concentrer sur la fabrication localisée, le développement des compétences et des réseaux de services efficaces pour assurer l'adoption et la durabilité à long terme. La sensibilisation par le biais de programmes de démonstration et de la formation des opérateurs peut accroître davantage les taux d'utilisation et l'efficacité opérationnelle.
Restriction/Défi
Coûts élevés de l'équipement et accès limité au financement pour les petits agriculteurs
- L'investissement initial élevé requis pour les instruments agricoles pose un défi majeur, en particulier pour les petits exploitants et les exploitants marginaux des pays en développement. Des outils comme les moissonneuses, les planteurs et les pulvérisateurs de précision sont souvent hors de portée financière de ces groupes sans aide extérieure ni accès au crédit. Cette barrière de coûts limite la modernisation et prolonge la dépendance à l'égard des techniques agricoles manuelles ou obsolètes
- L'accès limité à des possibilités de financement et de crédit-bail abordables restreint l'adoption, en particulier dans les régions rurales où l'infrastructure bancaire est sous-développée. De nombreux agriculteurs dépendent encore des outils traditionnels, ce qui réduit l'efficacité et la productivité par rapport aux solutions mécanisées. Les institutions financières hésitent souvent à prêter aux agriculteurs en raison de risques perçus et de l'absence d'historique de crédit
- Les coûts d'entretien et de réparation augmentent encore la charge financière, car les pièces de rechange et les fournisseurs de services qualifiés sont souvent indisponibles dans les régions éloignées. Cela crée des temps d'arrêt et affecte la durée de vie des équipements, décourageant les investissements dans les machines de pointe. L'absence de services après-vente fiables réduit également la confiance des utilisateurs, ce qui a des répercussions sur les achats répétés
- Par exemple, en 2024, les coopératives agricoles d'Afrique subsaharienne ont indiqué que moins de 30 % des petits agriculteurs pouvaient accéder au financement de nouveaux projets en raison de taux d'intérêt élevés et de l'absence de garanties. Ces contraintes limitent la diffusion des technologies, en particulier dans les régions tributaires de l'agriculture pluviale et de subsistance.
- Pour surmonter ces obstacles, les gouvernements et les fabricants font la promotion de modèles d'équipement partagés, de programmes de location et de stratégies d'innovation à faible coût qui peuvent améliorer l'abordabilité et accélérer la mécanisation dans les régions en développement. La création de pôles de machines rurales et de plates-formes de financement numérique améliore également l ' accessibilité et favorise une croissance inclusive
Comment le marché des mises en œuvre agricoles est-il segmenté
Le marché est segmenté sur la base du produit, de l'application, de l'automatisation, du canal de distribution et des affaires.
- Par produit
Sur la base du produit, le marché des outils agricoles est segmenté en tracteurs, moissonneurs, matériel de plantation, matériel d'irrigation et de transformation des cultures, matériel de pulvérisation, matériel de foin et de fourrage, etc. Le segment des tracteurs détenait la plus grande part du marché en 2025, grâce à la mécanisation croissante de l'agriculture et à la demande croissante de machines de préparation et de culture efficaces. Les tracteurs sont largement utilisés dans les économies développées et en développement en raison de leur polyvalence, de leur grande efficacité énergétique et de leur capacité d'adaptation à diverses opérations agricoles.
Le secteur de l'équipement de récolte devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation des pénuries de main-d'oeuvre et le besoin croissant de solutions de récolte efficaces dans le temps. L'utilisation croissante de moissonneuses-batteuses et de machines spécifiques aux cultures améliore la productivité et réduit les pertes après récolte, en particulier dans les exploitations agricoles à grande échelle et commerciales.
- Par demande
Sur la base de l'application, le marché des matériels agricoles est segmenté en développement des terres et préparation des lits de semences, semis et plantations, culture de mauvaises herbes, protection des plantes, récolte et battage, et post-récolte et agrotraitement. En 2025, le secteur de l'aménagement du territoire et de la préparation des lits de semences détenait la plus grande part des revenus, en raison de la nécessité cruciale d'une gestion efficace des sols et de la préparation des sols pour accroître le rendement des cultures. Des outils tels que les labours, les herses et les niveleurs sont largement utilisés pour optimiser la fertilité du sol et l'uniformité des lits de semences.
Le secteur de la récolte et du battage devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de l'importance croissante accordée à la réduction du gaspillage des cultures et à l'amélioration de l'efficacité de la récolte. Les outils mécanisés de récolte sont de plus en plus préférés aux méthodes manuelles pour répondre à la demande croissante de nourriture et minimiser la dépendance au travail.
- Par automatisation
Sur la base de l'automatisation, le marché des outils agricoles est segmenté en automatique, semi-automatique et manuel. Le segment semi-automatique détenait la plus grande part de marché en 2025, en raison de son équilibre entre l'abordabilité et l'efficacité opérationnelle, en particulier dans les économies en développement à taille moyenne. Ces instruments nécessitent une expertise technique minimale et sont largement adoptés en raison de leur fiabilité et de leur rentabilité.
Le segment automatique devrait enregistrer le taux de croissance le plus rapide de 2026 à 2033, soutenu par l'adoption rapide des technologies agricoles intelligentes et de l'agriculture de précision. L'intégration de l'automatisation de l'IoT, de l'IA et du GPS dans les équipements améliore la productivité et favorise les pratiques agricoles fondées sur les données.
- Par canal de distribution
Sur la base du canal de distribution, le marché des instruments agricoles est segmenté en B2C et B2B. Le segment B2B détenait la plus grande part de marché en 2025, attribuable aux achats en vrac effectués par de grandes exploitations agricoles, des coopératives et des acheteurs institutionnels. Les fabricants et les distributeurs se concentrent de plus en plus sur les partenariats d'approvisionnement à long terme et les contrats après-vente pour renforcer leurs relations commerciales.
Le segment B2C devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la pénétration croissante des plateformes de commerce électronique et de la sensibilisation croissante des petits agriculteurs et des agriculteurs individuels. La disponibilité d'options de financement et la livraison à domicile encouragent davantage l'achat direct d'instruments.
- Par affaires
Sur la base de l'activité, le marché des instruments agricoles est segmenté en fabricants d'équipement d'origine (OEM) et en après-vente. Le segment des OEM détenait la plus grande part des revenus en 2025, sous l'impulsion de la forte demande de nouvelles machines et des progrès technologiques continus dans la conception et la fonctionnalité des outils. Les principaux fabricants élargissent leur portefeuille de produits et améliorent leurs capacités de production pour répondre à la demande mondiale.
Le secteur de l'après-vente devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison des besoins croissants en matière d'entretien, de pièces de rechange et de modernisation du matériel. La croissance des réseaux de services et des plates-formes de maintenance numérique contribue à améliorer le temps de disponibilité opérationnel et la satisfaction des clients dans le secteur agricole.
Quelle région détient la plus grande part du marché des produits agricoles
- L'Amérique du Nord a dominé le marché des instruments agricoles avec la plus grande part des revenus en 2025, en raison de la mécanisation généralisée des opérations agricoles et de la forte présence des principaux fabricants de machines agricoles
- Les infrastructures technologiques avancées de la région et l'adoption de systèmes d'élevage de précision améliorent encore la productivité et l'efficacité opérationnelle dans les grandes exploitations
- Des initiatives gouvernementales de soutien, la disponibilité d'options de financement et l'intégration de technologies intelligentes dans le matériel agricole ont contribué à la domination de l'Amérique du Nord sur le marché mondial des instruments agricoles
U.S. Agricultural met en œuvre le point de vue du marché
Le marché américain des instruments agricoles a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, grâce à l'adoption de technologies de mécanisation, d'automatisation et de précision de pointe. Les agriculteurs américains utilisent de plus en plus les tracteurs GPS, les machines autonomes et les outils fondés sur les données pour optimiser le rendement et l'utilisation des ressources. De plus, une forte présence des fabricants, conjuguée à de solides investissements en R-D et à des politiques agricoles favorables, continue de soutenir la modernisation de l'équipement dans l'ensemble du pays. L'accent mis sur la durabilité et l'efficacité des pratiques agricoles propulse également la croissance du marché américain des instruments agricoles.
L'agriculture en Europe met en œuvre une vision du marché
Le marché européen des instruments agricoles devrait connaître une croissance importante de 2026 à 2033, principalement sous l'impulsion de la région, qui met fortement l'accent sur l'agriculture durable et l'innovation technologique. Les initiatives de l'Union européenne en faveur de l'agriculture verte et les subventions à la mécanisation favorisent l'adoption d'applications économes en énergie et respectueuses de l'environnement. Les pénuries croissantes de main-d'oeuvre et la demande croissante de méthodes agricoles à haut rendement et à faible rendement accélèrent le passage à l'automatisation et aux machines intelligentes. L'Europe assiste également à une utilisation accrue de la robotique et de l'IA dans les opérations sur le terrain, en améliorant la précision et la productivité.
U.K. L'agriculture met en œuvre le point de vue du marché
Le marché des instruments agricoles du Royaume-Uni devrait connaître une forte croissance de 2026 à 2033, soutenue par les efforts de modernisation et l'accent mis par le gouvernement sur l'efficacité et la durabilité de l'agriculture. Les agriculteurs adoptent de plus en plus de machines de pointe pour atténuer les problèmes de main-d'oeuvre et améliorer la productivité dans les secteurs clés des cultures. L'intégration des outils numériques et des technologies agricoles de précision transforme le paysage agricole du Royaume-Uni, tandis que de solides réseaux commerciaux et l'innovation locale continuent de stimuler la demande d'équipements agricoles intelligents.
Allemagne L'agriculture met en œuvre une vision du marché
Le marché allemand des instruments agricoles devrait connaître une croissance notable de 2026 à 2033, alimentée par sa solide base d'ingénierie, mettant l'accent sur l'innovation et mettant l'accent sur des pratiques agricoles respectueuses de l'environnement. Les fabricants allemands font des progrès dans l'automatisation, la robotique et les machines agricoles à base de capteurs. Les grandes exploitations agricoles et les modèles coopératifs soutiennent le déploiement rapide des technologies, tandis que les politiques axées sur la durabilité encouragent l'utilisation d'équipements économes en énergie et peu polluants. L'Allemagne est ainsi l'un des principaux pôles d'innovation sur le marché mondial des instruments agricoles.
Asia-Pacific Agricultural Implementes Market Insight
Le marché des instruments agricoles de l'Asie-Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation de la mécanisation, de l'augmentation de la production agricole et des initiatives gouvernementales favorables dans des pays comme la Chine, l'Inde et le Japon. L'augmentation de la population et la demande de sécurité alimentaire poussent les agriculteurs vers des outils et des machines de pointe. Les subventions, les programmes d'accès au crédit et les initiatives manufacturières locales améliorent encore l'accessibilité et l'accessibilité des produits mis en oeuvre dans la région. L'écosystème agroalimentaire émergent de l'Asie-Pacifique contribue également à l'adoption de l'équipement de précision et automatisé.
Japon agriculture met en œuvre le point de vue du marché
Le marché japonais des instruments agricoles devrait connaître une croissance régulière de 2026 à 2033, stimulée par les progrès technologiques, une population agricole vieillissante et un accent national sur l'agriculture intelligente. Les agriculteurs adoptent de plus en plus des tracteurs autonomes, des moissonneuses robotisées et des systèmes intégrés à l'IA pour améliorer l'efficacité et remédier aux pénuries de main-d'oeuvre. Le Japon est à la pointe de l'automatisation et l'accent mis sur des outils compacts et performants adaptés aux petites exploitations agricoles renforce sa position sur le marché.
China Agricultural met en œuvre le point de vue du marché
En 2025, le marché des instruments agricoles chinois a représenté la plus grande part des revenus du marché en Asie-Pacifique, en raison des programmes de modernisation à grande échelle du gouvernement rural et de solides capacités de fabrication nationales. L'urbanisation rapide, combinée à une mécanisation croissante dans les petites et les grandes exploitations, est à l'origine de la demande d'équipement. Les politiques de promotion de l'agriculture intelligente, associées à l'intégration technologique et à l'expansion des exportations, stimulent la production et l'adoption d'instruments modernes. La disponibilité de machines domestiques abordables et de haute qualité continue de renforcer le leadership de la Chine sur le marché régional.
Quelles sont les principales entreprises du marché des produits agricoles
L'industrie des outils agricoles est principalement dirigée par des entreprises bien établies, notamment :
•Société AGCO(États-Unis)
• BIA (Belgique)
• Atespar (Turquie)
• APV GmbH (Autriche)
• Bellota Agrisolutions (Espagne)
•CLAAS KGaA mbH(Allemagne)
•CNH Industriel(Royaume-Uni)
• Escorts Limited (Inde)
• HORSCH (Allemagne)
• ISEKI & Co., Ltd. (Japon)
• JCB (Royaume-Uni)
•Deere & Company(États-Unis)
• KLEVER Company (Russie)
• KRUKOWIAK (Pologne)
• KUBOTA Corporation (Japon)
• KUHN SAS (France)
• Kverneland AS (Norvège)
• LEMKEN GmbH & Co. KG (Allemagne)
• Mahindra & Mahindra Ltd. (Inde)
• Tracteurs et équipements agricoles limités (Inde)
• Valmont Industries, Inc. (États-Unis)
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











