


Global AI Accelerator Chips segmentation du marché, par type de puce (GPU, ASIC, FPGA, CPU, etc.), par type de traitement (Edge et Cloud), par industrie (automobile, électronique de consommation, soins de santé, fabrication, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des puces d'accélérateur d'IA
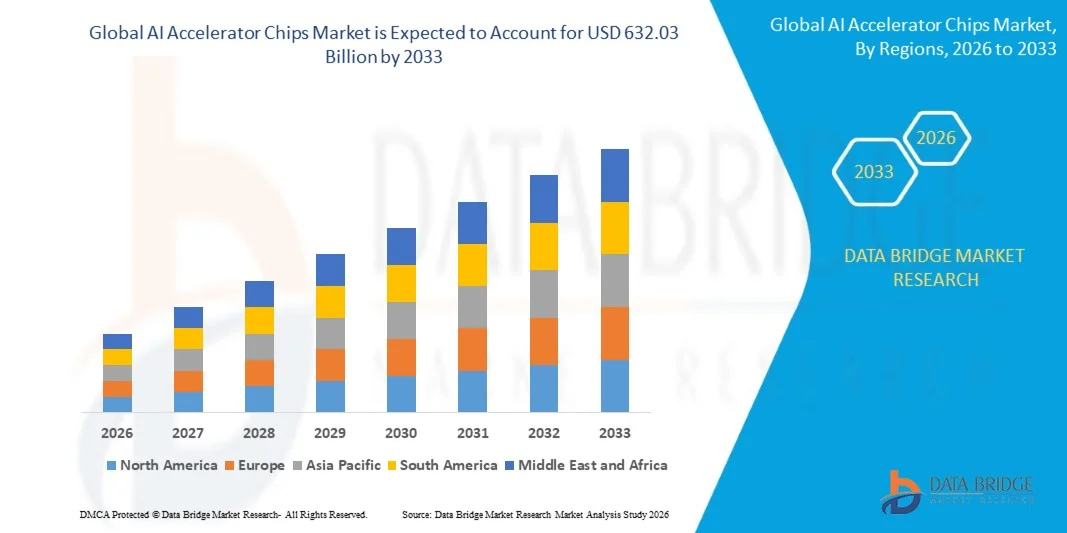
- Selon l'analyse du marché, le marché mondial des puces d'accélérateur d'IA a été évalué à119,5 milliards de dollars en 2025et devrait atteindre632,03 milliards de dollars en 2033, croissance à unTCAC de 23,40% de 2026 à 2033.
- Le marché connaît une croissance stimulée par le déploiement croissant de l'intelligence artificielle (ai), de l'apprentissage automatique, de l'ai génératif et des applications informatiques de haute performance, qui nécessitent des puces spécialisées capables de traiter efficacement de grands volumes de données. Les investissements croissants dans l'infrastructure de l'ai, l'expansion des centres de données hyperéchelle et l'augmentation de la demande de calcul plus rapide et plus économe en énergie soutiennent l'adoption de puces d'accélérateur d'ai à travers les centres de données, l'informatique en nuage, l'informatique d'entreprise et l'électronique grand public.
- L'adoption croissante d'ai génériques, de grands modèles linguistiques, d'ai de bord, de systèmes autonomes et d'applications compatibles crée de nouvelles possibilités de croissance. L'expansion de la charge de travail dans les environnements nuageux et sur site, l'augmentation de la demande pour l'accélération GPU-, TPU-, NPU- et asic-based, et les progrès continus dans la fabrication de semi-conducteurs et l'architecture de puces soutiennent le développement du marché dans les centres de données, l'automobile, les soins de santé, les télécommunications, l'électronique grand public et les applications d'entreprise.
Taille du marché et prévisions
- Valeur marchande (2025): 119,5 milliards de dollars
- Valeur marchande prévue (2033) : 632,03 millions de dollars
- Prévisions CAGR (2026-2033): 23,40%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché des puces d'accélérateur d'IA
- L'Asie-pacifique a représenté 22,80 % du marché mondial de l'accélérateur d'ai en 2025, soutenu par l'expansion de l'infrastructure d'ai, l'augmentation des investissements dans les centres de données, l'adoption croissante de l'informatique en nuage et la présence de grands écosystèmes de fabrication et de technologie de semi-conducteurs en Chine, au Japon, en Corée du Sud et à Taïwan. La région bénéficie également du déploiement croissant de la charge de travail des entreprises, de l'automobile, des télécommunications et des applications destinées aux consommateurs.
- L'Asie-pacifique devrait connaître une forte croissance du marché mondial de l'accélérateur d'ai pendant la période de prévision, avec un TCAC de 32,55 %, soutenu par l'augmentation de la charge de travail de l'ai, l'expansion des centres de données hyperéchelle et cloud, l'augmentation de l'adoption de l'ai génératrice et l'augmentation des investissements dans les infrastructures informatiques de haute performance. L'écosystème de semi-conducteurs établi dans la région et le déploiement croissant de technologies de l'ai soutiennent davantage le développement du marché.
- Les unités de traitement des graphiques (GPUs) représentaient le premier segment de type ai accélérateur avec une part de marché de 77,43 % en 2025, soutenue par leurs hautes capacités de traitement parallèle, l'écosystème logiciel établi et une utilisation généralisée dans la formation des modèles, l'inférence, l'ai générateur et l'informatique à haute performance. Sur le marché de l'accélérateur d'Aï-pacific, GPUS a représenté sa position forte au sein du segment de type accélérateur.
- Les accélérateurs d'ai basés sur le cloud représentaient un segment important de l'intégration technologique du marché de l'ai accélérateur 59,26 % du chiffre d'affaires en 2025, soutenu par l'expansion rapide de l'infrastructure cloud, l'adoption croissante d'ai-as-a-service et la demande croissante de ressources informatiques évolutives. Le déploiement Cloud permet aux entreprises et aux développeurs d'accéder à l'infrastructure de l'accélérateur sans faire d'investissements équivalents dans le matériel sur site.
- Elle et les télécommunications représentaient un segment d'utilisation finale de premier plan du marché de l'accélérateur d'ai avec une part de 55,11 % en 2025, soutenue par l'augmentation de la charge de travail de l'ai, l'adoption de l'informatique en nuage, l'expansion des centres de données et le déploiement d'applications d'ai et d'apprentissage automatique. La demande d'accélérateur d'Ai augmente à mesure que les entreprises et les fournisseurs de télécommunications ont besoin d'un calcul performant pour la formation, l'inférence, l'analyse des données et le traitement en temps réel.
Portée du rapport Segmentation du marché des puces d'accélérateur d'IA
|
Attributs |
Croustilles d'accélérateur AI Marché Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des puces d'accélérateur d'IA
- Le développement croissant de puces d'accélérateur d'IA personnalisées pour l'inférence et l'informatique spécifique à la charge de travail apparaît comme une tendance clé sur le marché. De plus en plus de sociétés d'hyperéchelles et de technologies développent des accélérateurs GPUS, TPUS, ASICS et d'autres accélérateurs spécialisés pour améliorer les performances, réduire la consommation d'énergie, optimiser les coûts de calcul et répondre à des exigences spécifiques de formation et d'inférence. Cette tendance est particulièrement pertinente pour les data centers supportant la production d'ai, les grands modèles linguistiques, les agents d'ai et d'autres charges de travail à forte intensité de calcul.
- Par exemple, le 9 avril 2025, google a introduit le bois de fer, son unité de traitement de tensor de septième génération (TPU), au nuage de google en 2025. Google décrit le bois de fer comme son premier TPU spécialement conçu pour l'inférence à l'échelle. L'architecture peut atteindre 9 216 puces refroidies par liquide dans un seul superpode et fournit 192 Go de HBM par puce, avec une bande passante HBM atteignant 7,37 tb/s par puce. Google a positionné le bois de fer pour exiger des tâches génératrices, de raisonnement et d'inférence.
- L'accent de plus en plus mis sur l'inférence accélère encore la demande d'accélérateurs d'ai spécialisés. Alors que les applications génériques passent de l'entraînement des modèles à un déploiement à grande échelle, les besoins en accélérateur sont de plus en plus influencés par la latence, l'efficacité énergétique, la bande passante de la mémoire et le coût par inférence.
- La tendance vers des architectures d'accélérateur spécifiques à la charge de travail s'étend aussi à des tâches d'agent et de formation et d'inférence différenciées.
Quels sont les principaux moteurs du marché des puces d'accélérateur d'IA
- L'adoption croissante de puces d'accélérateur d'ai spécialisées pour l'inférence et l'informatique spécifique à la charge de travail apparaît comme un moteur clé sur le marché. Les entreprises d'hyperscaleurs et de technologie développent de plus en plus sur mesure TPUS, ASICS et d'autres accélérateurs dédiés pour améliorer les performances de l'ai, réduire la latence, augmenter l'efficacité énergétique et optimiser les coûts informatiques pour des charges de travail spécifiques.
- Le déploiement croissant de l'ai générique, de grands modèles de langage, d'agents d'ai et d'applications d'inférence en temps réel augmente la demande d'accélération spécialisée au-delà des plates-formes informatiques conventionnelles à usage général.
- Par exemple, le 9 avril 2025, google a introduit le bois de fer, son unité de traitement de tensor de septième génération (TPU), au nuage de google en 2025. Google décrit le bois de fer comme son premier TPU spécialement conçu pour l'inférence à l'échelle. Le système peut passer à 9 216 puces refroidies par liquide en une seule configuration et a été développé pour répondre aux besoins de calcul et de communication des charges de travail de générateurs et d'inférences avancées.
- L'exigence croissante de l'informatique à haut rendement énergétique stimule la demande d'architectures d'accélérateurs de pointe. La charge de travail d'Ai nécessite une puissance de calcul substantielle, une bande passante de mémoire, un réseau et une infrastructure de refroidissement, d'autant plus que les modèles deviennent plus grands et que les volumes d'inférence augmentent.
- Ceci encourage les développeurs d'accélérateurs à optimiser les performances par watt et à réduire le mouvement des données. Le bois de fer de Google, par exemple, a été développé avec un accent sur la performance et l'efficacité énergétique, tandis que Microsoft a également développé des accélérateurs d'ai personnalisés avec la gestion de l'énergie intégrée et des approches de refroidissement liquide pour les charges d'ai à grande échelle.
Quels sont les facteurs qui entravent la croissance du marché des puces d'accélérateur d'IA
- Les contraintes d'approvisionnement pour les puces d'accélérateur d'IA et les composants critiques apparaissent comme un défi clé sur le marché. L'expansion rapide de l'IA génératrice, des grands modèles linguistiques et des centres de données de l'IA augmente la demande de GPU, ASIC et d'autres puces d'accélérateur plus rapidement que la capacité de fabrication ne peut augmenter.
- Par exemple, en avril 2026, le groupe Futurum a indiqué que l'alimentation en accélérateurs et en GPU ainsi que la disponibilité de l'alimentation et du refroidissement représentaient ensemble les plus grandes contraintes pour 49 % des organisations interrogées, 26 % citant l'alimentation en accélérateurs et en GPU et 23 % citant l'énergie et la disponibilité du refroidissement comme leur principale contrainte.
- La mémoire à large bande (HBM) et les contraintes d'emballage avancées sont de plus en plus difficiles à produire. Les accélérateurs modernes d'IA nécessitent des technologies HBM et des technologies d'emballage de pointe pour atteindre une bande passante mémoire élevée et intégrer efficacement plusieurs composants.
- Des exigences élevées en matière de consommation d'énergie et de refroidissement créent des défis supplémentaires pour le déploiement de l'accélérateur d'IA. L'augmentation de la densité de calcul nécessite une importante électricité et une infrastructure de gestion thermique avancée, en particulier dans les grands centres de données de l'IA.
Comment le marché des puces d'accélérateur d'IA est-il segmenté
Le marché est segmenté en fonction du type de puce, du type de transformation et de l'industrie.
- Par type de puce
Sur la base du type de puce, le marché mondial des puces d'accélérateur d'IA est segmenté en GPU, ASIC, FPGA, CPU, etc. Le segment du GPU devrait dominer le marché avec une part de marché de 43,12 % en 2025, grâce à ses hautes capacités de traitement parallèle, à sa flexibilité dans les charges de travail, à son écosystème logiciel mature et à son utilisation intensive dans la formation et l'inférence des modèles. GPUS est largement déployé dans les centres de données, les plateformes cloud, les systèmes autonomes et d'autres applications intensives. L'analyse actuelle de l'industrie identifie également GPUS comme la première catégorie d'accélérateur par chiffre d'affaires.
Le segment d'Asic devrait connaître une forte croissance au cours de la période de prévision, avec un taux de cagr de 6,43 % entre 2026 et 2033, soutenu par le développement croissant d'accélérateurs d'ai spécifiques à la charge de travail par les fournisseurs de cloud hyperscale et les entreprises technologiques. Asics peut être optimisé pour des charges de travail particulières, ce qui permet d'améliorer les performances, l'efficacité énergétique et le coût par opération.
- Par type de traitement
Sur la base du type de traitement, le marché mondial des puces d'accélérateur d'IA est segmenté en bord et en nuage. Le segment cloud devrait dominer le marché avec une part de marché de 54,23 % en 2025, soutenue par le déploiement croissant de la formation et des charges de travail d'inférence dans les centres de données hyperéchelle, les plateformes cloud et l'infrastructure informatique d'entreprise. Les modèles à grande échelle nécessitent d'importantes ressources informatiques, ce qui rend le déploiement d'accélérateurs basés sur le cloud particulièrement important pour les charges de travail génératrices d'ai et d'apprentissage automatique.
Le segment de pointe devrait connaître une forte croissance pendant la période de prévision du TCAC 5,34 % en 2026-2033, en raison de la demande croissante de traitement en temps réel, de faibles latences, de la confidentialité des données et de la réduction de la dépendance à l'égard de l'infrastructure cloud centralisée. Les systèmes automobiles, l'automatisation industrielle, les appareils de soins de santé, la robotique, les smartphones et autres appareils connectés soutiennent l'adoption des accélérateurs de bord.
- Par industrie
Sur la base de l'industrie, le marché mondial des puces d'accélérateur d'IA est segmenté en automobile, électronique grand public, soins de santé, fabrication, etc. Le segment de l'électronique grand public devrait représenter une part importante de 43,23 % en 2025, grâce à l'intégration croissante des capacités d'ai dans les smartphones, les pcs, les caméras intelligentes, les portables et autres appareils connectés. Les accélérateurs Ai permettent des fonctions sur les appareils comme le traitement d'image, la reconnaissance vocale, la personnalisation, la sécurité et l'ai génératif.
Le segment automobile devrait connaître une croissance significative de 7,45 % entre 2026 et 2033, soutenue par l'adoption croissante de systèmes de conduite autonome, d'assistance avancée au conducteur, de systèmes intelligents de pilotage et de traitement de l'air intérieur. Le segment de la fabrication s'élargit également à mesure que les accélérateurs d'ai sont de plus en plus déployés pour la vision des machines, la maintenance prédictive, l'inspection automatisée, la robotique et la prise de décisions industrielles en temps réel. Les applications de soins de santé gagnent en traction grâce à l'imagerie médicale, au diagnostic et aux technologies cliniques assistées par l'ai.
Quelle région détient la plus grande part du marché des puces d'accélérateur d'IA
- L'Asie-pacifique a représenté 22,80 % du marché mondial de l'accélérateur d'ai en 2025, soutenu par l'expansion de l'infrastructure d'ai, l'augmentation des investissements dans les centres de données, l'adoption croissante de l'informatique en nuage et la présence de grands écosystèmes de fabrication et de technologie de semi-conducteurs en Chine, au Japon, en Corée du Sud et à Taïwan. La région bénéficie également du déploiement croissant de la charge de travail des entreprises, de l'automobile, des télécommunications et des applications destinées aux consommateurs.
- L'Asie-pacifique devrait connaître une forte croissance du marché mondial de l'accélérateur d'ai pendant la période de prévision, avec un TCAC de 32,55 %, soutenu par l'augmentation de la charge de travail de l'ai, l'expansion des centres de données hyperéchelle et cloud, l'augmentation de l'adoption de l'ai génératrice et l'augmentation des investissements dans les infrastructures informatiques de haute performance. L'écosystème de semi-conducteurs établi dans la région et le déploiement croissant de technologies de l'ai soutiennent davantage le développement du marché.
Les puces d'accélérateur d'IA aux États-Unis
Le marché américain des puces d'accélérateur d'IA se développe à mesure que la demande de calcul haute performance augmente dans le cloud computing, les centres de données, l'IA générative, l'apprentissage automatique et les applications d'entreprise. Le pays bénéficie de la présence de grandes sociétés de semi-conducteurs et de technologie, notamment NVIDIA, AMD, Intel, Google, Amazon Web Services et Microsoft, soutenant l'innovation dans les processeurs GPU, ASIC et AI spécialisés. Les investissements croissants dans les centres de données hyperéchelle et l'infrastructure d'IA soutiennent davantage le développement du marché. L'adoption croissante de l'IA de pointe, de systèmes autonomes et de logiciels compatibles avec l'IA crée également des possibilités pour les technologies d'accélérateur de pointe dans plusieurs industries.
Europe puces d'accélérateur d'IA
Europe Le marché des puces d'accélérateur d'IA se développe à mesure que les investissements dans l'intelligence artificielle, l'informatique en nuage, l'informatique à haute performance et l'infrastructure des centres de données augmentent dans toute la région. L'adoption croissante des processeurs GPU, ASIC, FPGA et AI spécialisés soutient les applications dans l'automobile, la santé, la fabrication, les services financiers et les télécommunications. Les constructeurs automobiles européens intègrent de plus en plus l'informatique d'IA dans les systèmes d'assistance aux conducteurs et les technologies de mobilité autonomes, tandis que les entreprises industrielles déploient l'IA pour l'automatisation, la maintenance prédictive et la vision des machines. Les initiatives gouvernementales soutenant la fabrication de semi-conducteurs, le développement de l'IA et l'infrastructure numérique renforcent encore la demande régionale de puces d'accélérateur d'IA.
U.K. Les puces d'accélérateur d'IA
Le marché des puces d'accélérateur d'IA au Royaume-Uni se développe à mesure que la demande d'intelligence artificielle, d'apprentissage automatique, d'informatique en nuage et d'informatique à haute performance continue d'augmenter dans les entreprises et les centres de données. L'adoption croissante de modèles génériques d'IA et de grands langages soutient la demande de GPU, ASIC et d'autres architectures d'accélérateur spécialisées. Les investissements dans l'infrastructure de l'IA, les installations informatiques de pointe et la capacité des centres de données renforcent encore les débouchés commerciaux. Les secteurs de l'automobile, des soins de santé, des services financiers et de la fabrication adoptent également des solutions adaptées à l'IA, ce qui crée une demande supplémentaire pour des technologies d'accélérateur efficaces qui soutiennent le traitement à grande vitesse et la charge de travail en temps réel de l'IA.
Allemagne puces d'accélérateur AI Aperçu du marché
Allemagne Le marché des puces d'accélérateur d'IA se développe à mesure que les investissements dans l'intelligence artificielle, l'informatique à haute performance, l'automatisation industrielle et l'infrastructure des centres de données continuent d'augmenter. L'adoption croissante de l'IA dans la fabrication automobile, les soins de santé, les services financiers et les applications industrielles soutient la demande de GPU, ASIC, FPGA et d'autres technologies d'accélérateur spécialisées. Allemagne Le fort écosystème automobile et industriel encourage le déploiement de l'IA pour les systèmes autonomes, la maintenance prédictive, la vision des machines et la fabrication intelligente. De plus en plus d'exigences en matière d'adoption du cloud et d'informatique de pointe contribuent au développement du marché, tandis que les considérations liées à la chaîne d'approvisionnement des semi-conducteurs et les coûts élevés de l'infrastructure demeurent des facteurs importants du marché.
Asia-Pacific AI Accelerator Chips Market Insight
Le marché des puces d'accélérateur d'IA d'Asie-Pacifique se développe à mesure que les investissements dans les infrastructures d'intelligence artificielle, les centres de données, l'informatique en nuage et la fabrication de semi-conducteurs de pointe continuent d'augmenter dans toute la région. La Chine, le Japon, la Corée du Sud et Taïwan renforcent leurs capacités régionales grâce à des investissements dans les transformateurs d'IA, les GPU, les ASIC et les installations de fabrication de semi-conducteurs. L'adoption croissante de l'IA génératrice, de l'apprentissage automatique, de l'informatique de bord, des systèmes autonomes et des appareils intelligents soutient davantage la demande de puces d'accélérateur à haute performance. L'augmentation de la charge de travail liée à l'IA et l'expansion des centres de données hyperéchelle créent des possibilités supplémentaires pour les fabricants de puces d'accélérateur dans toute la région.
Japon puces d'accélérateur AI Aperçu du marché
Japon Le marché des puces d'accélérateur d'IA se développe à mesure que les investissements dans l'intelligence artificielle, l'informatique de haute performance, la robotique et l'infrastructure des centres de données continuent d'augmenter. Le pays a créé un écosystème de semi-conducteurs, une industrie électronique avancée et une forte présence d'entreprises technologiques et automobiles soutiennent la demande de GPU, ASIC et d'autres accélérateurs d'IA spécialisés. L'adoption croissante de l'IA dans la fabrication, l'automobile, les soins de santé et l'électronique grand public crée d'autres possibilités de déploiement de puces d'accélérateur. De plus en plus d'applications d'IA soutiennent également la demande de solutions informatiques à faible latence et économes en énergie. Toutefois, les coûts élevés de développement des semi-conducteurs, la complexité technologique et la concurrence des fabricants mondiaux de puces demeurent une considération clé du marché.
Chine puces d'accélérateur AI
Chine Le marché des puces d'accélérateur d'IA se développe à mesure que les investissements dans l'intelligence artificielle, les centres de données, l'informatique en nuage et l'informatique à haute performance continuent d'augmenter. L'adoption croissante de l'IA générique, de grands modèles linguistiques, de systèmes autonomes et d'IA industrielle soutient la demande de GPU, d'ASIC et d'autres architectures d'accélérateur spécialisées. Les entreprises nationales de semi-conducteurs renforcent également le développement de puces d'IA et développent les capacités informatiques locales pour soutenir la charge de travail croissante. Le déploiement croissant de l'IA dans l'automobile, l'électronique grand public, les soins de santé et la fabrication crée des possibilités supplémentaires. Toutefois, les contraintes de la chaîne d'approvisionnement des semi-conducteurs, les exigences de fabrication avancées et la concurrence intense demeurent des considérations importantes sur le marché.
Quelles sont les meilleures entreprises du marché des puces d'accélérateur d'IA
L'industrie du marché des puces d'accélérateur d'IA est principalement dirigée par des entreprises bien établies, notamment :
- NVIDIA Corporation (États-Unis)
- Micro-appareils avancés, Inc. (AMD) (États-Unis)
- Intel Corporation (États-Unis)
- Google LLC (États-Unis)
- Amazon Web Services, Inc. (AWS) (États-Unis)
- Microsoft Corporation (États-Unis)
- Qualcomm Incorporated (États-Unis)
- Broadcom Inc. (États-Unis)
- Huawei Technologies Co., Ltd. (Chine)
- Cerebras Systems Inc. (États-Unis)
- Groq, Inc. (États-Unis)
- SambaNova Systems, Inc. (États-Unis)
- Graphcore Limited (Royaume-Uni)
- Tenstorrent Inc. (Canada)
- Samsung Electronics Co., Ltd. (Corée du Sud)
Quels sont les derniers développements sur le marché des puces d'accélérateur d'IA
- En mars 2026, NVIDIA a introduit la plateforme Vera Rubin AI, réunissant le Rubin GPU, Vera CPU, Groq 3 LPX, BlueField-4 DPU et les technologies de réseautage. La plateforme est conçue pour supporter des charges de travail en matière d'IA allant de la formation de modèles à l'inférence d'agents en temps réel, reflétant le passage de l'industrie à l'informatique à l'échelle de rack.
- En avril 2026, Google a introduit son portefeuille TPU de huitième génération, comprenant TPU 8t pour la formation à haut débit et TPU 8i pour les charges de travail d'inférence et de renforcement-apprentissage. Google a déclaré que TPU 8t peut prendre en charge des systèmes contenant jusqu'à 9600 puces, tandis que TPU 8i est conçu pour une inférence à faible latence et une performance améliorée par dollar.
- En juin 2026, OpenAI et Broadcom ont dévoilé l'accélérateur Jalapeño AI, une puce d'inférence centrée sur LLM développée dans le cadre d'une plateforme de calcul multigénération. Les compagnies ont déclaré que l'accélérateur est destiné à être déployé à l'échelle de gigawatt avec des partenaires du centre de données, le déploiement initial étant prévu pour la fin de 2026.
- En septembre 2026, TrendForce a signalé que l'emballage avancé devient une zone de développement de plus en plus importante pour les puces d'accélérateur d'IA. La CoWoS-L de TSMC devrait rester une solution d'emballage de base jusqu'en 2028, tandis que NVIDIA et AMD adoptent déjà la technologie des accélérateurs d'IA avancés. Le rapport souligne également le développement croissant d'Intel EMIB-T en tant que technologie d'emballage alternative.
- En août 2026, AWS et NVIDIA ont annoncé leur intention de déployer 2 millions de GPU supplémentaires en 2027-2028. Le déploiement prévu comprend des processeurs NVIDIA Blackwell Ultra, Rubin et Rubin Ultra à travers l'infrastructure AWS et est destiné à soutenir l'IA agentique, l'informatique scientifique, l'automatisation d'entreprise et la charge de travail physique de l'IA.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











