



Global AI Accelerator segmentation du marché, par type d'accélérateur (GPU, ASICs personnalisés, FPGA, autres architectures), charge de travail (Inférence, formation), déploiement (Cloud & Data Center, Edge & On-Device, On-Premises Enterprise), technologie de la mémoire (HBM, GDDR, Sur-Chip SRAM-Centric & LPDDR-Based Designs), Nœud de processus (7nm & Above, 5nm–4nm, 3nm & Below), application (Generative AI & Large Language Models, Recommandation & Classement Systems, Computer Vision & Video Analytics, Conversational AI & NLP, Autonomous Systems & Robotics, Scientific & HPC Computing), utilisateur final (Hyperscalers & Cloud Service Providers, AI Labs & Neoclouds, Enterprises, Government & Research Institutions) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'accélérateur d'IA
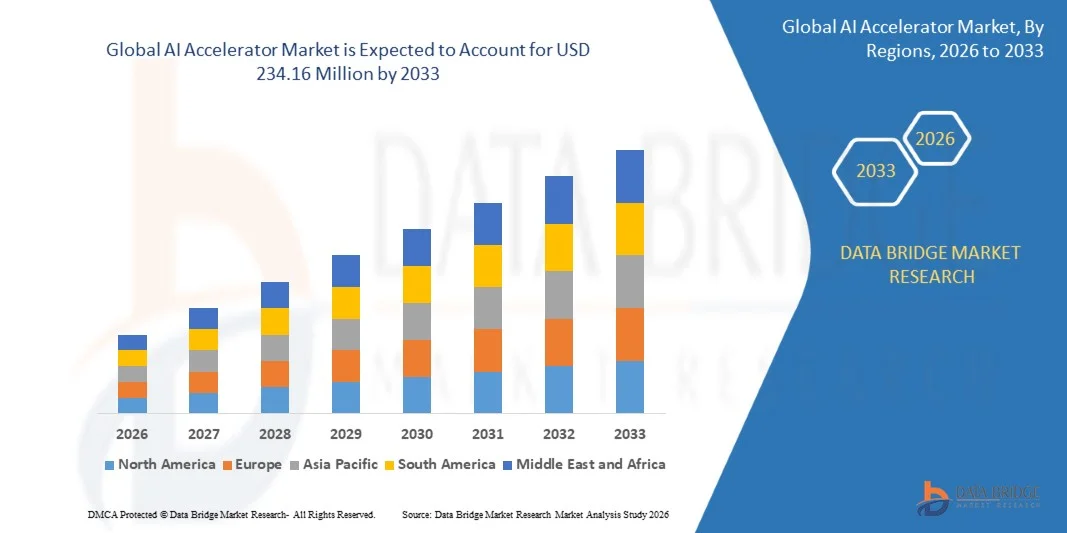
- Selon l'analyse de Data Bridge Market Research, le marché de l'accélérateur d'IA a été évalué à32,70 millions de dollars en 2025et devrait atteindre234,16 millions de dollars en 2033, croissance à unTCAC de 27,90 % entre 2026 et 2033.
- Le marché se développe à un rythme exceptionnel, grâce à l'expansion rapide de la formation et de l'inférence génératrices d'IA, aux engagements de calcul multi-gigawatt de la part des hyperscalaires et des laboratoires d'IA frontaliers, à l'arrivée de nouvelles générations d'accélérateurs de fournisseurs de puces marchandes et de programmes de silice sur mesure, et au déploiement croissant de l'IA à la périphérie.
- Les accélérateurs d'IA sont des processeurs spécialisés, y compris des unités de traitement graphique (GPU), des ASIC personnalisés tels que des unités de traitement de tenseurs et de neuraux, des FPGA et des architectures spécifiques à l'échelle des wafers ou des inférences, conçus pour exécuter les calculs matriciels lourds de l'apprentissage automatique beaucoup plus efficacement que les CPU à usage général. Elles sont généralement jumelées à une mémoire à bande passante élevée, à un emballage avancé et à des interconnexions à grande vitesse, et sont de plus en plus vendues comme systèmes à rack plutôt que comme puces individuelles. À mesure que l'inférence augmente pour représenter environ les deux tiers des dépenses de calcul de l'IA, la concurrence passe de la performance de l'entraînement brut au coût par jeton, à la capacité de mémoire, à l'efficacité énergétique et à l'étendue de l'écosystème logiciel.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 32,70 millions de dollars
- Valeur marchande prévue (2033) : 234,16 millions de dollars
- Prévisions CAGR (2026-2033): 27,90%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché de l'accélérateur d'IA
- L'Amérique du Nord a dominé le marché mondial de l'accélérateur d'IA avec la plus grande part de chiffre d'affaires de 54,26 % en 2025, soutenue par la concentration de grands concepteurs d'accélérateurs, d'hyperscaleurs et de laboratoires d'IA frontaliers dans la région, et par un cycle continu de déploiements à l'échelle de gigawatt annoncés par des entreprises américaines de cloud et d'IA.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 31,6 %, de 2026 à 2033, sous l'impulsion de la région, qui joue un rôle central dans la fabrication avancée de semi-conducteurs, l'approvisionnement en mémoire et l'emballage, l'augmentation des investissements nationaux en infrastructures d'IA et le développement croissant des accélérateurs locaux.
- Le segment GPU a dominé la catégorie de type accélérateur avec une part de 68,42 % en 2025, en raison de son écosystème logiciel mature, de la large couverture de la charge de travail, et de la rampe rapide des plates-formes rack.
- Le segment de l'inférence devrait également être témoin du TCAC le plus rapide de 30,6 %, de 2026 à 2033, entraîné par des jetons de l'inférence conçus, l'augmentation des volumes de jeton et l'accent mis par les acheteurs sur le coût par jeton.
- Le segment cloud & data center a représenté 83,46% du marché par déploiement en 2025, reflétant la concentration des achats d'accélérateurs dans les installations hyperéchelle et néocloud construisant une capacité AI à l'échelle gigawatt.
- La mémoire haute bande passante (HBM) a dominé la catégorie de la technologie de la mémoire avec une part de 71,28 % en 2025, car les accélérateurs d'entraînement et d'inférence de premier plan comptent sur HBM empilé pour la capacité de mémoire et la bande passante dont les grands modèles ont besoin, la capacité par appareil augmentant fortement au fil des nouvelles générations.
- Le segment des laboratoires et des néoclouds d'IA devrait connaître le CAGR le plus rapide de 33,7% de 2026 à 2033, animé par des développeurs de modèles frontaliers qui passent directement des contrats avec des fournisseurs de puces pour une capacité de plusieurs gigawatts et par des fournisseurs de cloud GPU spécialisés qui augmentent la capacité des clients d'IA.
Portée du rapport et segmentation du marché de l'accélérateur d'IA
|
Attributs |
accélérateur AI Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché de l'accélérateur d'IA
- Les fournisseurs d'accélérateur divisent de plus en plus leurs gammes de produits en fonction de la charge de travail, en concevant des puces distinctes pour la formation et l'inférence plutôt qu'une seule pièce à usage général, car l'économie de l'inférence, la bande passante de la mémoire et le coût par jeton deviennent les principaux critères d'achat.
- Cette spécialisation est plus visible dans les programmes sur mesure des plus grands fournisseurs de cloud, qui peuvent adapter les puces à leurs propres modèles et aux piles de service.
- Par exemple, en avril 2026, chez Google Cloud Next a annoncé sa huitième génération d'unités de traitement de tensor comme deux puces spécialement conçues, le TPU 8t pour l'entraînement et le TPU 8i pour l'inférence, avec un superpode TPU 8t à 9 600 puces, deux petaoctets de mémoire partagée haute bande passante, et 121 exaflops de calcul FP4.
- Dans le même temps, les laboratoires d'IA frontaliers signent des accords de calcul multi-gigawatt, multi-vendor qui répartissent la demande entre les GPU et les accélérateurs personnalisés plutôt que de compter sur un seul fournisseur.
- Par exemple, en juillet 2026, AMD a annoncé un accord avec Anthropic pour jusqu'à 2 gigawatts de GPU Instinct MI450 Series dans des systèmes à rack Helios à partir de la première moitié de 2027, tandis qu'en avril 2026 Anthropic a élargi son partenariat avec Google et Broadcom pour obtenir jusqu'à 5 gigawatts de capacité TPU de nouvelle génération à partir de 2027.
- Comme les puces spécifiques à la charge de travail et les multivendeurs, les accords à l'échelle de gigawatt deviennent la norme, la diversification au-delà d'une seule architecture et fournisseur devrait rester la tendance déterminante sur le marché de l'accélérateur d'IA tout au long de la période de prévision.
Quels sont les principaux moteurs du marché de l'accélérateur d'IA
- L'expansion de l'IA générative, des modèles de raisonnement et des agents d'IA est à l'origine d'une demande sans précédent de calcul, avec de nouvelles générations d'accélérateurs entrant dans la production pour la satisfaire, car les clients s'engagent en capacité des années avant la livraison.
- Par exemple, en janvier 2026, au CES, NVIDIA a déclaré que sa plate-forme Rubin était entrée en production complète avec la disponibilité du cloud prévue pour la seconde moitié de 2026, et le 16 septembre 2026 CoreWeave a annoncé qu'elle avait mis en place un cluster Vera Rubin NVL72 multi-rack reliant des centaines de GPU Rubin sur son cloud.
- La concurrence entre les fournisseurs d'accélérateurs élargit le choix du client et entraîne une capacité supplémentaire sur le marché, car les gros acheteurs sécurisent les deuxièmes sources de calcul de l'IA.
- Par exemple, en octobre 2025, AMD et OpenAI ont annoncé un accord de 6 gigawatts sur plusieurs générations de GPUs Instinct AMD, avec le premier déploiement de 1 gigawatts de MI450 Series à partir de la seconde moitié de 2026, et le 14 octobre 2025, Oracle Cloud Infrastructure s'est nommé partenaire de lancement pour un premier 50 000 GPUs Instinct MI450 AMD du calendrier Q3 2026.
- Les partenaires de design sur mesure se développent également rapidement, Broadcom annonçant le 9 juin 2026 sa plateforme AI XPV, avec Apollo et Blackstone comme premiers investisseurs d'ancrage, conçus pour permettre plus de 20 gigawatts de capacité de calcul jusqu'en 2028 en utilisant des XPU personnalisés et en réseau pour les laboratoires d'IA frontaliers.
- Avec l'augmentation de la demande d'IA, la multiplication des générations d'accélérateurs en 2026 et la diversification des fournisseurs par les grands acheteurs, la demande d'accélérateurs d'IA devrait rester exceptionnellement forte tout au long de la période de prévision.
Quels sont les facteurs qui entravent la croissance du marché de l'accélérateur d'IA
- L'offre d'accélérateur d'IA demeure limitée par la capacité de fabrication de semi-conducteurs de pointe limitée, la disponibilité d'emballages de pointe et la production de mémoire à haute bande. Ces goulets d'étranglement interdépendants peuvent retarder les livraisons de puces et limiter le rythme d'expansion des centres de données.
- Par exemple, en avril 2026, TrendForce a signalé que la hausse de la demande d'IA avait resserré la capacité de 3 nm et 2 nm de gaufrage aux côtés des emballages avancés 2,5D et 3D, soulignant les contraintes persistantes dans la chaîne d'approvisionnement des semi-conducteurs.
- Le verrouillage de l'écosystème logiciel crée des défis supplémentaires car les accélérateurs nécessitent souvent des compilateurs, des bibliothèques et des outils d'optimisation spécifiques aux fournisseurs. Le déplacement des charges de travail entre les plateformes peut nécessiter des modifications de code, un réglage des performances et des ressources d'ingénierie supplémentaires.
- Des coûts d'acquisition élevés, une consommation importante d'énergie, des besoins en matière de refroidissement et des dépenses d'infrastructure peuvent restreindre davantage l'adoption de l'accélérateur d'IA, en particulier chez les petites organisations. L'impact combiné des contraintes de l'offre, des investissements dans l'infrastructure et de la complexité de la migration des logiciels peut retarder les déploiements et limiter la flexibilité des fournisseurs, modérer l'expansion du marché en dépit d'une forte demande en TI.
Comment le marché de l'accélérateur d'IA est-il segmenté
Le marché de l'accélérateur d'IA est segmenté en fonction du type d'accélérateur, de la charge de travail, du déploiement, de la technologie de la mémoire, du nœud de processus, de l'application et de l'utilisateur final.
- Par type d'accélérateur
Sur la base du type d'accélérateur, le marché mondial de l'accélérateur d'IA est segmenté en GPUs, ASICs personnalisés (TPUs, NPUs, XPUs), FPGAs, et d'autres architectures (à l'échelle de lawafer, LPU, neuromorphe). Le segment GPU a dominé le marché avec une part de 68,42 % en 2025, en raison de l'écosystème logiciel très mature des GPU, des capacités de traitement parallèles et de la polyvalence de diverses charges de travail en matière d'IA, y compris la formation des modèles, le réglage fin et l'inférence. Leur compatibilité avec les cadres de développement établis et le vaste soutien des promoteurs renforcent encore l'adoption dans les entreprises, les fournisseurs de services en nuage et les établissements de recherche. De plus, le déploiement rapide de plates-formes d'IA rack par des fournisseurs de premier plan soutient la demande d'infrastructures informatiques intégrées capables de gérer des charges de travail de plus en plus complexes.
Le segment ASIC personnalisé devrait enregistrer la croissance la plus rapide à un TCAC de 33,6 % de 2026 à 2033, sous l'impulsion d'hyperéchelleurs et de grands laboratoires d'IA investissant dans des architectures de silicium propriétaires pour améliorer l'efficacité des calculs, réduire les coûts d'inférence et renforcer le contrôle de la chaîne d'approvisionnement. Des accélérateurs dédiés, y compris des générations successives d'unités de traitement de tensor (TPU) et des programmes tels que AWS Trainium, Microsoft Maia et Meta MTIA, illustrent cette évolution vers un matériel spécifique à l'application. Grâce à une collaboration plus étroite avec les partenaires de conception et de fabrication de semi-conducteurs, les entreprises optimisent les puces pour leurs charges spécifiques d'IA, améliorent les performances par watt et réduisent la dépendance à l'égard des accélérateurs à usage général.
- Par charge de travail
Sur la base de la charge de travail, le marché mondial de l'accélérateur d'IA est segmenté en inférence et formation. Le segment de l'inférence a dominé le marché avec une part de 59,74% en 2025, ce qui reflète le fait que l'inférence représente aujourd'hui environ les deux tiers des dépenses de calcul de l'IA en tant que modèles déployés, agents de l'IA et charges de travail de raisonnement génèrent une demande de service continue et à grande échelle.
Le segment de l'inférence devrait également connaître le TCAC le plus rapide de 30,6 % entre 2026 et 2033, en raison du déploiement croissant d'applications génériques d'IA, de grands modèles linguistiques et de services d'IA en temps réel. La hausse des volumes de jetons augmente la demande de capacités d'inférence efficaces et à faible latence dans les centres de données cloud, les systèmes d'entreprise et les périphériques de bord.
- Par déploiement
Sur la base du déploiement, le marché mondial de l'accélérateur d'IA est segmenté en cloud & datacenter, edge & on-device, et l'entreprise sur site. Le segment cloud & data center a dominé le marché avec une part de 83,46 % en 2025, reflète la concentration des investissements dans l'infrastructure d'IA parmi les fournisseurs de cloud hyperscale et les opérateurs néoclouds élargissant la capacité de calcul pour soutenir l'IA générative, les grands modèles linguistiques et les charges de travail informatiques à haute performance. Le déploiement d'une infrastructure d'IA à l'échelle de gigawatts est à l'origine d'une forte demande pour les GPU, les ASIC personnalisés et d'autres processeurs spécialisés. En outre, la disponibilité de ressources informatiques évolutives, la gestion centralisée de l'infrastructure et les services d'IA basés sur le cloud continuent de renforcer l'adoption d'accélérateurs dans les entreprises et les établissements de recherche.
Le segment border & on-device devrait être le plus rapide CAGR de 34,2% de 2026 à 2033, entraîné par l'intégration croissante des accélérateurs AI de faible puissance dans les véhicules autonomes, la robotique, les machines industrielles, les smartphones et d'autres appareils électroniques grand public. Ces applications nécessitent un traitement en temps réel des données, une faible latence, une protection accrue de la vie privée et une moindre dépendance à l'égard de la connectivité cloud. Les accélérateurs de bord permettent aux charges de travail d'IA de fonctionner directement sur les appareils locaux, minimisant les coûts de transmission des données et améliorant la réactivité. De plus, les progrès réalisés dans les architectures de puces écoénergétiques, les processeurs d'IA embarqués et les technologies informatiques de pointe élargissent les possibilités de déploiement des appareils de fabrication, d'automobile, de soins de santé et de consommation intelligente, ce qui favorise une forte croissance tout au long de la période de prévision.
- Par technologie de mémoire
Sur la base de la technologie de la mémoire, le marché mondial de l'accélérateur d'IA est segmenté en mémoire haute bande passante (HBM), GDDR, et sur puce SRAM-centric & LPDDR-based designs. Le segment HBM a dominé le marché avec une part de 71,28 % en 2025, des exigences croissantes en matière de calcul et de mémoire des grands modèles linguistiques, des applications d'IA génératives et des charges de travail informatiques à haute performance. Les principaux accélérateurs d'IA comptent de plus en plus sur la technologie HBM empilée pour fournir la bande passante et la capacité de mémoire élevées nécessaires à une formation et à une inférence efficaces des modèles. De plus, l'augmentation de la capacité de mémoire par appareil au cours des générations successives d'accélérateurs soutient la demande de solutions HBM avancées. L'expansion des centres de données hyperéchelle et le déploiement de modèles d'IA de plus en plus complexes renforcent encore le leadership du segment.
On s'attend à ce que le segment de conception sur puce axé sur le SRAM et basé sur le LPDDR soit le plus rapide CAGR de 36,4 % entre 2026 et 2033, grâce au développement d'architectures optimisées par inférence conçues pour améliorer l'efficacité du traitement tout en réduisant la dépendance à l'égard du HBM. En tirant parti de la mémoire statique d'accès aléatoire sur puce (SRAM) et de la mémoire à double débit de données de faible puissance (LPDDR), ces architectures peuvent réduire le mouvement des données, réduire la consommation d'énergie et améliorer le rapport coût-efficacité pour certaines charges de travail d'IA. Au fur et à mesure que les volumes d'inférence et les besoins en matière de génération de jetons augmentent, les fournisseurs de cloud et les développeurs d'IA accordent la priorité à la réduction des coûts par jeton et à une utilisation plus efficace du matériel. Ces facteurs devraient accélérer l'adoption d'architectures de mémoire alternatives, en particulier dans les systèmes d'inférence spécialisés et les applications d'IA de bord.
- Par nœud de processus
Sur la base du nœud de processus, le marché mondial de l'accélérateur d'IA est segmenté en 7nm & au-dessus, 5nm–4nm, et 3nm & au-dessous. Le segment de 5nm–4nm a dominé le marché avec une part de 51,64 % en 2025, l'adoption généralisée d'architectures d'accélérateurs établies, y compris les plates-formes de classe Blackwell et de génération précédente de NVIDIA. Ces nœuds offrent un équilibre favorable des performances informatiques, de l'efficacité énergétique, de la maturité de fabrication et de l'évolutivité de la production, ce qui les rend bien adaptés à la formation à grande échelle et aux charges de travail d'inférence.
Le segment 3nm & en-dessous devrait connaître le TCAC le plus rapide de 41,8 % entre 2026 et 2033, grâce à la transition vers des procédés de fabrication de semi-conducteurs plus avancés, qui permettent une densité de transistors plus élevée, une meilleure performance par watt et une plus grande capacité de calcul. L'adoption prévue de la technologie N3P de TSMC pour la génération de NVIDIAS Rubin et les technologies avancées de processus pour la plate-forme MI450 d'AMD souligne le virage de l'industrie vers les architectures de puces de nouvelle génération. La demande croissante d'infrastructures d'IA écoénergétiques, les exigences croissantes en matière de calcul des grands modèles linguistiques et l'expansion des centres de données hyperéchelle devraient accélérer cette transition.
- Par demande
Sur la base de l'application, le marché mondial de l'accélérateur d'IA est segmenté en modèles génériques d'IA et de grands langages, systèmes de recommandation et de classement, vision informatique et analyse vidéo, AI et NLP conversationnels, systèmes autonomes et robotique, et calcul scientifique et HPC. Le segment des modèles génériques d'IA et de grande langue a dominé le marché avec une part de 46,72 % en 2025, reflète les ressources informatiques importantes nécessaires pour former, perfectionner et déployer des modèles avancés de langue et des applications génériques d'IA. L'adoption croissante de systèmes de production de contenu alimentés par l'IA, d'assistants de codage, de copilotes d'entreprise et de systèmes multimodales stimule la demande d'accélérateurs à haute performance. En outre, le déploiement croissant de modèles d'IA frontaliers sur les plateformes cloud et les environnements d'entreprise soutient les investissements dans des infrastructures à forte intensité d'accélérateurs afin d'améliorer la vitesse de traitement, l'évolutivité et l'efficacité de l'inférence.
Le segment des systèmes autonomes et de la robotique devrait connaître le CAGR le plus rapide de 32,9% entre 2026 et 2033, entraîné par l'adoption croissante de l'IA physique sur les véhicules autonomes, la robotique industrielle, la fabrication intelligente et la logistique automatisée. Ces applications nécessitent des accélérateurs spécialisés capables de traiter les données des capteurs, de reconnaître les objets et de prendre des décisions en temps réel avec une latence minimale. L'inférence embarquée permet aux systèmes de fonctionner de manière fiable sans connectivité continue en nuage tout en améliorant la réactivité et en réduisant les exigences de transmission de données. On s'attend à ce que les progrès des processeurs écoénergétiques, de l'informatique de pointe, de la vision des machines et des systèmes de commande compatibles avec l'IA accélèrent l'adoption, positionnent les systèmes autonomes et la robotique comme une opportunité de croissance importante tout au long de la période de prévision.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial de l'accélérateur d'IA est segmenté en hyperscalers et fournisseurs de services cloud, laboratoires d'IA et néoclouds, entreprises, et institutions gouvernementales et de recherche. Le segment des hyperscalers et des fournisseurs de services en nuage a dominé le marché avec une part de 61,38 % en 2025, ce qui reflète leur importante dépense en capital pour les centres de données AI, l'infrastructure informatique à haute performance et les déploiements GPU à grande échelle. Les principaux fournisseurs de cloud investissent massivement dans des accélérateurs avancés pour soutenir l'IA génératrice, les grands modèles linguistiques et les services d'IA d'entreprise. Leur double rôle d'acheteur d'accélérateurs marchands et de concepteurs de silicium sur mesure renforce encore la demande du marché. De plus, l'expansion des offres d'IA basées sur le cloud et le besoin croissant de capacités de calcul évolutives soutiennent les investissements continus dans les technologies d'accélérateur.
Le segment des laboratoires d'IA et des néoclouds devrait connaître le TCAC le plus rapide de 33,7 % entre 2026 et 2033, sous l'impulsion des développeurs d'IA frontaliers qui assurent une capacité de calcul à grande échelle grâce à des accords directs avec des fournisseurs de puces et des partenaires d'infrastructure. Dans le même temps, les fournisseurs de cloud GPU spécialisés, communément appelés néoclouds, élargissent leur infrastructure pour répondre à la demande croissante des startups d'IA, des organismes de recherche et des entreprises nécessitant des ressources informatiques de haute performance. Leur concentration sur les charges de travail à forte intensité d'accélérateurs, la fourniture de capacités flexibles et l'infrastructure d'IA optimisée renforce leur position sur le marché. En outre, la demande croissante pour la formation de modèles, l'inférence et les environnements informatiques dédiés à l'IA devrait accélérer les investissements dans ce segment.
Quelle région détient la plus grande part du marché de l'accélérateur d'IA
- L'Amérique du Nord a dominé le marché de l'accélérateur d'IA et a représenté la plus grande part de revenu de 54,26 % en 2025, soutenue par la concentration des plus grands accélérateurs du monde, des fournisseurs de cloud hyperscale et des laboratoires d'IA frontaliers aux États-Unis, et par un cycle continu d'annonces de déploiement à l'échelle de gigawatt.
- La région bénéficie également d'un financement de grande envergure et du marché public pour les entreprises d'accélérateurs spécialisés, d'une collaboration étroite entre les concepteurs de puces et les concepteurs de modèles d'IA, et d'une large base de capacités en nuage qui est la première à déployer de nouvelles plateformes. On s'attend à ce que la poursuite des lancements de systèmes à grande échelle et de programmes de silice sur mesure renforce le leadership nord-américain tout au long de la période de prévision.
Aperçu du marché de l'accélérateur d'IA aux États-Unis
Le marché américain de l'accélérateur d'IA occupe la première place en Amérique du Nord, avec l'appui du siège social de NVIDIA, AMD, Broadcom, Intel, et des plus grands hyperscalers, et de la concentration de laboratoires d'IA frontaliers qui se sous-traitent directement pour une capacité de plusieurs gigawatts. De nouvelles plateformes sont généralement déployées d'abord par des fournisseurs de cloud américains, comme le cluster multirack Vera Rubin NVL72 mis en place par CoreWeave le 16 septembre 2026 et le supergrappe AMD MI450 de 50 000 GPU prévu pour Oracle Cloud Infrastructure à partir du Q3 2026. La récente inscription publique de Cerebras en mai 2026 a approfondi le bassin de sociétés d'accélérateurs spécialisées dans le pays.
Aperçu du marché canadien de l'accélérateur d'IA
Le marché canadien de l'accélérateur d'IA connaît une croissance rapide, en raison de la demande croissante d'applications informatiques, d'IA génératrices et d'apprentissage automatique. Les investissements dans les centres de données, l'infrastructure en nuage et la recherche sur l'IA augmentent l'adoption des GPU, des processeurs spécialisés et du matériel informatique de pointe. Les initiatives gouvernementales, la recherche universitaire solide et l'innovation technologique appuient le développement du marché. Cependant, les coûts matériels élevés, la consommation d'énergie, les contraintes de la chaîne d'approvisionnement et la concurrence mondiale demeurent des défis importants, créant des possibilités pour les fabricants de semi-conducteurs, les fournisseurs de cloud et les développeurs d'infrastructures d'IA.
Aperçu du marché de l'accélérateur d'IA Asie-Pacifique
Le marché des accélérateurs d'IA en Asie-Pacifique devrait connaître la croissance la plus rapide à l'échelle mondiale, sous l'impulsion de la région, qui joue un rôle central dans la fabrication de semi-conducteurs, la production de mémoire à bande passante élevée en Corée du Sud, l'augmentation des investissements nationaux dans les infrastructures d'IA et le développement croissant des accélérateurs locaux. Les fabricants de mémoire sud-coréens fournissent le HBM sur lequel les accélérateurs de pointe comptent, tandis que les start-up régionales et les champions nationaux construisent des puces axées sur l'inférence pour les applications de data center et de bord.
Chine Aperçu du marché de l'accélérateur AI
Le marché de l'accélérateur d'IA en Chine connaît une croissance rapide, marquée par une forte demande intérieure de calcul d'IA et par une politique d'autosuffisance dans les semi-conducteurs avancés. Des fournisseurs nationaux tels que Huawei et Cambricon développent des accélérateurs de data center pour la formation et l'inférence, tandis que l'accès aux accélérateurs étrangers les plus avancés et aux procédés de fabrication reste limité, renforçant les investissements dans la conception locale de puces, l'emballage et les écosystèmes logiciels.
Japon accélérateur Aperçu du marché
Japon Le marché de l'accélérateur d'IA ne cesse de croître, en raison de l'augmentation des investissements dans l'IA génératrice, la robotique, les systèmes autonomes et l'informatique haute performance. La demande de GPU, de circuits intégrés spécifiques aux applications et de processeurs d'IA spécialisés augmente dans toutes les applications de fabrication, de soins de santé, d'automobile et de datacenter. Les initiatives gouvernementales soutenant la transformation numérique et la production nationale de semi-conducteurs renforcent encore le développement du marché. Toutefois, les coûts de développement élevés, les besoins énergétiques et les dépendances de la chaîne d'approvisionnement mondiale demeurent des défis, créant des possibilités pour les fabricants de semi-conducteurs, les fournisseurs de cloud et les innovateurs d'infrastructures d'IA.
Quelles sont les meilleures entreprises du marché de l'accélérateur d'IA
L'industrie de l'accélérateur d'IA est principalement dirigée par des entreprises bien établies, notamment :
- Société NVIDIA(États-Unis)
- Micro-appareils avancés, Inc.(États-Unis)
- Société Intel(États-Unis)
- Broadcom Inc.(États-Unis)
- Marvell Technology, Inc.(États-Unis)
- Alphabet Inc. (Google) (États-Unis)
- Amazon Web Services, Inc. (États-Unis)
- Microsoft Corporation (États-Unis)
- Meta Platforms, Inc. (États-Unis)
- Qualcomm Incorporated (États-Unis)
- Cerebras Systems, Inc. (États-Unis)
- Groq, Inc. (États-Unis)
- SambaNova Systems, Inc. (États-Unis)
- Graphcore Limited (Royaume-Uni)
- Tenstorrent Inc. (Canada)
- Éched.ai, Inc. (États-Unis)
- d-Matrix Corporation (États-Unis)
- Huawei Technologies Co., Ltd. (Chine)
- Cambricon Technologies Corporation Limited (Chine)
- Samsung Electronics Co., Ltd. (Corée du Sud)
- SK hynix Inc. (Corée du Sud)
- Micron Technology, Inc. (États-Unis)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Alchip Technologies, Limited (Taiwan)
- MediaTek Inc. (Taiwan)
- Rébellions Inc. (Corée du Sud)
- Réseaux préférés, Inc. (Japon)
- CoreWeave, Inc. (États-Unis)
Quels sont les derniers développements sur le marché de l'accélérateur d'IA
- En septembre 2026, CoreWeave a annoncé qu'elle avait mis en place un cluster multirack NVIDIA Vera Rubin NVL72 reliant des centaines de GPU Rubin sur son cloud, l'un des premiers déploiements publics de la génération Rubin NVIDIAs suite à l'entrée de la plate-forme dans la production complète annoncée au CES en janvier 2026.
- En septembre 2026, Broadcom a déclaré un chiffre d'affaires de 16,7 milliards de dollars pour le troisième trimestre de l'exercice 2026, en hausse de 221% par année, reflétant une croissance rapide des ventes d'accélérateurs personnalisés et de réseaux d'IA aux hyperscaleurs et aux laboratoires d'IA frontaliers.
- En juillet 2026, AMD a annoncé un partenariat stratégique avec Anthropic pour déployer jusqu'à 2 gigawatts de processeurs AMD Instinct MI450 Series, sous la forme de solutions à l'échelle du rack Helios avec des processeurs MI455X, des processeurs EPYC, des réseaux Pensando et des logiciels ROCm, à partir de la première moitié de 2027.
- En mai 2026, Cerebras Systems a complété son offre publique initiale, devenant l'une des plus grandes listes de technologies américaines de ces dernières années et donnant à l'accélérateur à l'échelle wafer un accès spécialisé au capital public pour augmenter sa capacité de datacenter.
- En avril 2026, chez Google Cloud Next, Google a annoncé ses TPU de huitième génération comme deux puces spécialement conçues, le TPU 8t pour l'entraînement et le TPU 8i pour l'inférence, avec un superpode TPU 8t à l'échelle de 9600 puces, deux petaoctets de HBM partagé, et 121 exaflops de calcul FP4.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











