


Marché mondial des médicaments contre l’amblyopie, par type (amblyopie strabique, amblyopie réfractive, amblyopie de privation, autres), médicaments (atropine, autres), utilisateur final (laboratoires hospitaliers/cliniques, cabinets médicaux, laboratoires de référence et autres utilisateurs finaux), canal de distribution (appel d’offres direct, vente au détail et autres) – Tendances et prévisions de l’industrie jusqu’en 2029.
Qu'est-ce que la taille du marché et le taux de croissance des médicaments Amblyopia
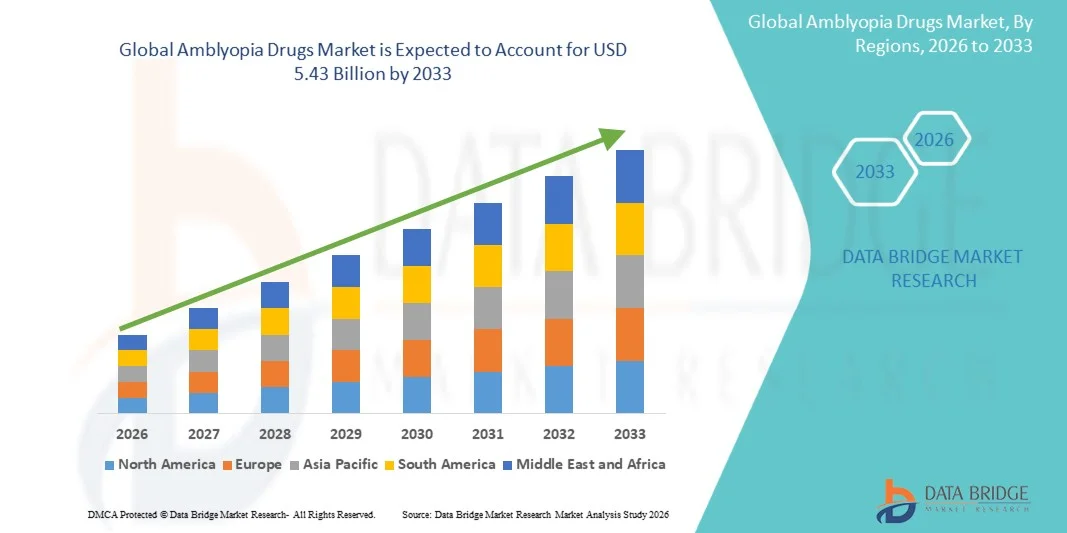
- Conformément à l'analyse de l'analyse de marché de Data Bridge, la taille du marché mondial des médicaments a été évaluée à4,13 milliards de dollars en 2025et devrait atteindre5,43 milliards de dollars en 2033, à uneTCAC de 3,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence de l'amblyopie (œil paresseux) dans les populations pédiatriques, ainsi que par une prise de conscience accrue au sujet du diagnostic précoce et des interventions pharmacologiques, ce qui a permis d'améliorer l'adoption du traitement dans les établissements de soins ophtalmiques.
- De plus, la demande croissante de médicaments non invasifs et complémentaires pour compléter les traitements traditionnels comme le patching et le traitement de la vue fait de l'amblyopie un élément important des soins de la vision pédiatrique. Ces facteurs convergents accélèrent l'adoption de solutions pharmacologiques d'amblyopie, ce qui stimule significativement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):4,13 milliards de dollars
Valeur marchande prévue (2033) :5,43 milliards de dollars
Prévisions CAGR (2026-2033):3.50%
Quels sont les principaux débouchés du marché des médicaments Amblyopia
- Les ampliopies, principalement des thérapies pharmacologiques telles que les gouttes oculaires atropines et les nouveaux agents neuro-visuels et dopaminergiques, sont de plus en plus intégrées à la pratique de l'ophtalmologie pédiatrique en tant qu'adjoncteurs importants aux traitements conventionnels tels que le patching et la thérapie visuelle en raison de leur capacité à améliorer l'adhésion au traitement et à soutenir le développement du cortex visuel chez les enfants paresseux
- L'augmentation de la demande de médicaments contre l'amblyopie est principalement alimentée par l'augmentation de l'incidence mondiale des troubles de la vision pédiatrique, une sensibilisation accrue aux programmes de dépistage et d'intervention précoces et une évolution clinique croissante vers des approches de traitement non invasives et pharmacologiquement soutenues qui améliorent les résultats de récupération visuelle
- L'Amérique du Nord a dominé le marché des médicaments à base d'amblyopie avec la plus grande part de revenus de 39,4 % en 2025, appuyée par une infrastructure de soins ophtalmiques de pointe, l'adoption de programmes de dépistage de la vision pédiatrique et l'adoption précoce de nouvelles thérapies pharmacologiques, les États-Unis affichant une croissance importante grâce à la recherche clinique active et à l'utilisation généralisée de traitements à base d'atropine.
- L'Asie-Pacifique devrait être la région ayant connu la croissance la plus rapide sur le marché des médicaments à base d'amblyopie au cours de la période de prévision en raison d'une importante population pédiatrique, de l'amélioration de l'accès aux services de soins oculaires, de l'augmentation des dépenses de soins de santé et de la sensibilisation accrue au diagnostic précoce et au traitement de la déficience visuelle dans des pays comme la Chine et l'Inde.
- Le segment de l'atropine a dominé le marché des médicaments à l'amblyopie avec une part de marché de 44,1 % en 2025, en raison de son efficacité clinique avérée, de sa facilité d'administration et de sa préférence croissante parmi les cliniciens en tant qu'alternative ou complémentaire à la thérapie de patching pour améliorer la conformité au traitement chez les patients pédiatriques
Portée du rapport et segmentation du marché des médicaments ambulopiques
|
Attributs |
Amblyopia Médicaments Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
· Développement de thérapies numériques et de plateformes de formation à la vision gamifiée · Extension des modèles de thérapie à domicile sur ordonnance |
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des médicaments Amblyopia
Déplacement vers les thérapies de combinaison numérique et pharmacologique
- L'intégration de traitements pharmacologiques tels que l'atropine à des plateformes de thérapie visuelle numérique et à des outils de formation neuro-visuelle pédiatrique pour améliorer l'observance du traitement et les résultats de la récupération visuelle chez les enfants constitue une tendance importante et accélérée sur le marché mondial des médicaments contre l'amblyopie.
- Par exemple, les nouveaux traitements à base d'atropine sont de plus en plus associés à des programmes de formation à la vision basés sur l'application qui guident les enfants par des exercices d'oeil structurés tout en surveillant les progrès en temps réel sous la supervision de cliniciens.
- L'intégration de la pharmacothérapie complémentaire dans l'amblyopie permet une meilleure modulation de l'adaptation du cortex visuel, l'atropine à faible dose montrant une efficacité accrue lorsqu'elle est associée à des protocoles structurés de stimulation de la vision chez les patients pédiatriques
- L'utilisation croissante des plates-formes de téléophtalmologie facilite la surveillance centralisée de la réponse des médicaments à l'amblyopie, permettant aux cliniciens d'ajuster à distance la posologie et les plans thérapeutiques en fonction de la conformité des patients et des tendances en matière d'amélioration visuelle
- L'intensification de la recherche sur les médicaments qui ciblent la neuroplastique stimule l'innovation dans les thérapies à l'amblyopie de la prochaine génération visant à améliorer la récupération de la vision binoculaire au-delà des fenêtres de traitement classiques
- L'adoption croissante d'algorithmes de traitement personnalisés en fonction de l'âge, de la gravité et des schémas de réponse des patients permet d'améliorer les schémas thérapeutiques d'amblyopie pour améliorer les résultats cliniques
Amblyopia Dynamique du marché des médicaments
Chauffeur
Augmentation du dépistage précoce et élargissement des programmes de soins oculaires pédiatriques
- L'accent de plus en plus mis à l'échelle mondiale sur les programmes de dépistage de la vision de la petite enfance et l'expansion de l'infrastructure en ophtalmologie pédiatrique est un facteur clé qui accélère la demande de médicaments contre l'amblyopie sur les marchés des soins de santé développés et émergents.
- Par exemple, les initiatives nationales de dépistage de la vision à l'école identifient de plus en plus l'amblyopie à des stades précoces, ce qui entraîne une augmentation des taux de prescription de thérapies pharmacologiques telles que les gouttes oculaires atropines et les méthodes traditionnelles de patching.
- La reconnaissance clinique croissante de l'importance d'une intervention précoce dans la prévention de la déficience visuelle à long terme encourage les médecins à adopter des thérapies complémentaires à base de médicaments pour améliorer les taux de réussite du traitement chez les jeunes patients
- De plus, l'augmentation des investissements dans les soins de santé dans les services pédiatriques de soins oculaires et l'amélioration de l'accès aux spécialistes de l'ophtalmologie favorisent l'adoption plus large de thérapies anti-amblyopiques en milieu ambulatoire et clinique.
- La préférence croissante des parents et des cliniciens pour des traitements non invasifs et respectueux de la conformité favorise l'intégration des approches fondées sur les médicaments dans les protocoles standard de gestion de l'amblyopie
- L'élargissement de la couverture d'assurance et de l'aide au remboursement pour les traitements de la vision pédiatrique dans plusieurs pays améliore encore l'accessibilité et l'accès aux thérapies anti-amblyopies
Restriction/Défi
Données probantes sur l'efficacité à long terme et problèmes de conformité au traitement
- Les préoccupations concernant les preuves cliniques à long terme limitées sur l'efficacité durable des médicaments contre l'amblyopie, en particulier dans les cas graves, posent un défi important à l'adoption plus large parmi les ophtalmologistes et les fournisseurs de soins de santé
- Par exemple, la variabilité de la réponse du patient à l'atropine et l'incertitude quant à la stabilité visuelle à long terme après l'arrêt du traitement ont conduit à des pratiques de prescription prudentes dans certains milieux cliniques.
- Les problèmes de conformité au traitement, en particulier chez les jeunes patients pédiatriques, demeurent un défi majeur étant donné que l'utilisation prolongée de gouttes oculaires ou d'associations thérapeutiques peut entraîner une adhérence incohérente et des résultats thérapeutiques réduits.
- De plus, des effets secondaires légers tels que la sensibilité à la lumière et le flou de la vue associé à l'utilisation d'atropine peuvent décourager l'adhésion continue au traitement chez les enfants et les soignants.
- L'absence de protocoles de traitement universels normalisés pour la pharmacothérapie de l'amblyopie entraîne une variabilité des pratiques de prescription et limite l'adoption clinique uniforme dans toutes les régions.
- Une forte dépendance à l'égard de la surveillance du soignant pour une bonne administration des médicaments augmente encore le risque de doses oubliées et d'efficacité du traitement sous-optimal
Comment le marché des médicaments Amblyopia est-il segmenté
Le marché est segmenté en fonction du type, des drogues, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché des médicaments amblyopia est segmenté en amblyopia strabismique, amblyopia réfractaire, amblyopia privation, et d'autres. Le segment de l'amblyopie réfractaire a dominé le marché avec la plus grande part des revenus de 41,6 % en 2025, en raison de sa forte prévalence mondiale, en particulier chez les enfants présentant des erreurs réfractaires non corrigées telles que l'hyperopie et l'anisometropie. Ce segment bénéficie d'une détection précoce grâce à des programmes de dépistage à l'école, où les thérapies pharmacologiques comme l'atropine sont de plus en plus utilisées comme traitement complémentaire. La préférence clinique pour la combinaison de la correction réfractaire et de la pharmacothérapie pour améliorer les résultats d'acuité visuelle renforce encore sa domination. De plus, une meilleure sensibilisation des parents à l'égard des soins oculaires correctifs favorise une demande soutenue de traitement dans cette catégorie. L'expansion des services d'ophtalmologie pédiatrique dans les régions urbaines et semi-urbaines renforce encore sa position de leader sur le marché.
On s'attend à ce que le segment de l'amblyopie strabismique enregistre le taux de croissance le plus rapide de 19,8 % entre 2026 et 2033, en raison de l'augmentation de l'incidence de la désalignement oculaire dans les populations pédiatriques et de l'augmentation du diagnostic précoce grâce aux technologies de dépistage oculaire avancées. Ce segment gagne en traction à mesure que les cliniciens adoptent de plus en plus de thérapies pharmacologiques parallèlement à la chirurgie corrective et à la thérapie de la vision pour améliorer la récupération de la vision binoculaire. Une prise de conscience croissante des complications à long terme du strabismus non traité encourage une intervention thérapeutique précoce. De plus, les progrès dans le domaine des médicaments neuro-visuels visant à améliorer l'adaptation corticale augmentent les possibilités de traitement. L'augmentation de la disponibilité de soins ophtalmiques pédiatriques spécialisés dans les économies émergentes contribue également à la croissance rapide de ce segment.
- Par les drogues
Sur la base des médicaments, le marché des médicaments amblyopia est segmenté en atropine et autres. Le segment atropine a dominé le marché avec la plus grande part de revenus de 44,1 % en 2025, sous l'impulsion de son efficacité clinique établie comme traitement de pénalisation pour améliorer la vision dans l'œil plus fort et stimuler l'œil plus faible. Il est largement prescrit comme alternative ou accessoire au patching en raison de sa facilité d'utilisation et de la conformité accrue des patients, en particulier chez les enfants. Les ophtalmologistes préfèrent un traitement à faible dose à l'atropine en raison de ses effets réversibles et de l'appui clinique fort de plusieurs études pédiatriques. La disponibilité croissante de formulations normalisées d'atropine renforce encore sa domination. En outre, son intégration dans des protocoles de traitement combinés avec la thérapie de la vision élargit son acceptation clinique dans tous les systèmes de soins de santé.
Les autres segments devraient connaître le taux de croissance le plus rapide de 21,3% entre 2026 et 2033, en raison de l'augmentation de la recherche sur de nouveaux agents pharmacologiques ciblant la neuroplastie et la stimulation du cortex visuel. Les nouvelles classes de médicaments axées sur la modulation dopaminergique et l'amélioration de la vision binoculaire font l'objet d'essais cliniques. L'augmentation des investissements dans le développement de médicaments ophtalmiques pédiatriques accélère l'innovation au-delà de la thérapie traditionnelle à base d'atropine. De plus, la demande croissante d'approches personnalisées et de traitement combiné accroît l'adoption de médicaments thérapeutiques complémentaires. On s'attend à ce que l'expansion des produits de pipeline provenant d'entreprises de biotechnologie axées sur les thérapies de restauration de la vision contribue de façon significative à la croissance du segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des médicaments d'amblyopie est segmenté en laboratoires hospitaliers/cliniques, cabinets médicaux, laboratoires de référence et autres utilisateurs finaux. Le segment des bureaux de médecins a dominé le marché avec la plus grande part de revenus de 46,8 % en 2025, en raison du volume élevé de consultations pédiatriques externes et de services de dépistage systématique de la vision dans les cliniques d'ophtalmologie. Ces paramètres sont le point de diagnostic principal et la prescription initiale de médicaments d'amblyopie tels que les gouttes d'atropine oculaire. Les médecins préfèrent la gestion des traitements en bureau en raison de la facilité du suivi et de la surveillance de l'amélioration visuelle. L'accessibilité accrue des professionnels spécialisés des soins oculaires dans les zones urbaines renforce encore ce segment. De plus, la préférence croissante pour les milieux de traitement non hospitaliers et rentables favorise la demande continue dans les cabinets de médecins.
Le segment des laboratoires hospitaliers et cliniques devrait connaître le taux de croissance le plus rapide de 18,9 % entre 2026 et 2033, en raison de l'augmentation des programmes de dépistage des yeux chez les enfants en milieu hospitalier et des capacités de diagnostic avancées. Les hôpitaux adoptent de plus en plus des voies de traitement intégrées de l'amblyopie combinant la thérapie pharmacologique avec l'imagerie et les tests de fonction visuelle. L'augmentation des cas d'amblyopie complexe ou diagnostiquée tardivement nécessitant des soins multidisciplinaires stimule l'adoption de traitements hospitaliers. L'expansion des services d'ophtalmologie pédiatrique dans les hôpitaux de soins tertiaires contribue également à la croissance. En outre, les initiatives gouvernementales visant à améliorer l'infrastructure de santé oculaire des enfants renforcent l'utilisation des traitements hospitaliers à l'échelle mondiale.
- Par canal de distribution
Sur la base du canal de distribution, le marché de l'amblyopie est segmenté en appels d'offres directs, ventes au détail et autres. Le segment des ventes au détail a dominé le marché avec la plus grande part des revenus de 57,2 % en 2025, en raison de la disponibilité généralisée de gouttes d'œil sur ordonnance dans les pharmacies et de la facilité d'accès pour les parents gérant un traitement pédiatrique à long terme. Les pharmacies de détail servent de point de distribution pratique pour les achats récurrents de médicaments, en particulier pour les thérapies à base d'atropine. De solides réseaux de pharmacies dans les régions urbaines et semi-urbaines assurent la disponibilité continue des médicaments. Une sensibilisation accrue des soignants aux régimes prescrits pour le traitement de l'amblyopie renforce ce segment. De plus, la préférence croissante des médecins pour les prescriptions ambulatoires contribue à maintenir la domination des circuits de vente au détail.
Le segment des appels d'offres directs devrait connaître le taux de croissance le plus rapide de 20,5 % entre 2026 et 2033, en raison de l'augmentation des achats de médicaments en ampliopie par le biais des programmes de soins de santé du gouvernement et des achats institutionnels effectués par les hôpitaux. Les initiatives de santé publique axées sur le dépistage et le traitement de la vision pédiatrique stimulent l'approvisionnement en médicaments par voie d'appels d'offres. L'augmentation des investissements dans les programmes nationaux de santé oculaire, particulièrement dans les économies émergentes, appuie cette croissance. Les hôpitaux et les cliniques comptent de plus en plus sur des systèmes d'approvisionnement centralisés pour assurer l'approvisionnement en médicaments. En outre, des achats rentables par voie d'appels d'offres directs encouragent une plus large adoption dans les systèmes de santé publics.
Quelle région détient la plus grande part du marché des médicaments ambulopiques
- L'Amérique du Nord a dominé le marché des médicaments à l'amblyopie avec la plus grande part des revenus de 39,4 % en 2025, appuyée par une infrastructure de soins ophtalmiques de pointe, l'adoption de programmes de dépistage de la vision pédiatrique et l'adoption précoce de nouvelles thérapies pharmacologiques.
- Les consommateurs et les fournisseurs de soins de santé de la région accordent la priorité au diagnostic précoce et à la prise en charge efficace de l'amblyopie, grâce à l'utilisation généralisée de traitements pharmacologiques tels que les gouttes oculaires atropines, ainsi qu'aux méthodes de correction de la vision et de patching.
- Cette adoption généralisée s'appuie en outre sur des dépenses élevées en soins de santé, une forte couverture d'assurance pour les soins ophtalmiques pédiatriques et un écosystème clinique technologiquement avancé qui permet une intervention précoce et une surveillance continue des résultats du traitement, l'établissement d'amblyopies comme élément clé des soins ophtalmiques pédiatriques en milieu hospitalier et ambulatoire.
Aperçu du marché américain des médicaments Amblyopia
Le marché américain des médicaments à l'amblyopie a enregistré la plus grande part de revenus de 82 % en 2025 en Amérique du Nord, sous l'effet d'un lourd fardeau de troubles de la vision pédiatrique et de l'adoption de programmes de dépistage précoce dans les écoles et les systèmes de santé. Les fournisseurs de soins de santé privilégient de plus en plus les interventions pharmacologiques telles que les gouttes oculaires atropines aux côtés de la thérapie de patching traditionnelle pour améliorer la conformité au traitement et les résultats visuels. La préférence croissante pour des approches de traitement non invasives fondées sur des données probantes, combinées à une forte couverture d'assurance pour les soins ophtalmiques pédiatriques, appuie également l'expansion du marché. De plus, la présence d'une infrastructure de recherche clinique avancée et le développement continu de nouvelles thérapies visuelles contribuent de façon significative à la croissance du marché.
Europe Amblyopia Aperçu du marché des médicaments
Le marché européen des médicaments à base d'amblyopie devrait s'étendre à un important TCAC tout au long de la période de prévision, principalement en raison de l'augmentation des initiatives gouvernementales de dépistage de la vision pédiatrique et de la sensibilisation au diagnostic précoce de l'amblyopie. La région est témoin d'une adoption clinique croissante de thérapies pharmacologiques comme compléments à la thérapie de la vision et à la patchification, appuyées par des systèmes de soins d'ophtalmologie bien établis. Les systèmes de santé européens mettent l'accent sur l'intervention précoce, ce qui favorise une plus large prescription de traitements à base d'atropine chez les enfants. En outre, l'augmentation des dépenses de santé et l'amélioration de l'accès aux services spécialisés de soins oculaires favorisent une croissance régulière du marché en Europe occidentale et orientale.
Royaume-Uni Amblyopia Médicaments Aperçu du marché
On s'attend à ce que le marché des médicaments amblyopia au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'importance accrue accordée au dépistage de la vision chez l'enfant et aux programmes d'intervention thérapeutique précoce dans le cadre d'initiatives de santé publique. La sensibilisation accrue des parents aux risques de déficience visuelle à long terme favorise un diagnostic précoce et l'adoption d'un traitement pharmacologique. Le Service national de la santé (SSN) joue un rôle clé dans l'accès aux traitements contre l'amblyopie, y compris les gouttes oculaires atropines dans le cadre des protocoles de soins standard. De plus, l'intégration croissante des outils numériques de surveillance de la santé oculaire améliore l'adhésion au traitement et les soins de suivi, contribuant ainsi à une croissance soutenue du marché.
Allemagne Amblyopia Drugs Market Insight
Le marché allemand des médicaments amblyopia devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une infrastructure de soins de santé solide et une attention croissante à la santé ophtalmique pédiatrique. Allemagne L'accent mis sur le diagnostic précoce et les soins préventifs conduit à l'adoption de traitements pharmacologiques pour l'amblyopie en association avec des thérapies de vision correctives. L'écosystème de recherche clinique bien développé du pays appuie l'évaluation des pharmacothérapies neuro-visuelles avancées visant à améliorer la vision binoculaire. En outre, la sensibilisation accrue des professionnels de la santé et des parents aux complications de l'amblyopie non traitée renforce encore la demande sur le marché.
Asia-Pacific Amblyopia Drugs Market Insight
Le marché des médicaments d'amblyopie en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 21 % au cours de la période de prévision de 2026 à 2033, sous l'impulsion d'une importante population pédiatrique, d'accroître la prévalence des troubles de la vision réfractaire et d'améliorer l'accès aux services de soins oculaires dans les économies émergentes. L'urbanisation rapide et la sensibilisation croissante aux soins de santé favorisent le diagnostic précoce et l'adoption plus large de thérapies pharmacologiques telles que l'atropine. Les programmes de dépistage de la vision à l'école dirigés par le gouvernement et l'expansion de l'infrastructure en ophtalmologie accélèrent encore l'adoption du traitement. De plus, l'accessibilité accrue des traitements de soins oculaires et la pénétration accrue des cliniques pédiatriques spécialisées contribuent de façon significative à la croissance du marché régional.
Japon Amblyopia Médicaments Aperçu du marché
Le marché japonais des médicaments à base d'amblyopie prend de l'ampleur grâce au système de soins de santé avancé du pays, à une forte sensibilisation aux troubles oculaires pédiatriques et à une forte concentration sur les interventions médicales précoces. L'adoption croissante de thérapies pharmacologiques parallèlement aux programmes de formation à la vision favorise l'amélioration des résultats thérapeutiques chez les enfants. La population vieillissante du Japon et l'accent mis sur la vision à vie de la santé renforcent indirectement les pratiques de dépistage précoce chez les jeunes. De plus, l'intégration des outils numériques de santé et des soins ophtalmiques de précision améliore la surveillance et l'adhésion au traitement en milieu clinique.
Inde Amblyopia Médicaments Aperçu du marché
Le marché indien des médicaments à l'amblyopie représentait la part de marché la plus importante en Asie-Pacifique en 2025, attribuable à la forte population pédiatrique, à la prévalence croissante d'erreurs réfractaires non corrigées et à l'expansion rapide de l'infrastructure des soins oculaires. La sensibilisation accrue aux troubles de la vision infantile et la pénétration croissante des programmes de dépistage des yeux à l'école sont à l'origine du diagnostic précoce et de l'adoption du traitement. La disponibilité d'options pharmacologiques abordables telles que les gouttes d'atropine contribue davantage à l'accessibilité du marché. De plus, les initiatives gouvernementales axées sur la santé des enfants et l'élargissement de la portée des services d'ophtalmologie dans les zones rurales et semi-urbaines sont des facteurs clés de la croissance du marché.
Quelles sont les meilleures entreprises du marché des médicaments Amblyopia
L'industrie des médicaments Amblyopia est principalement dirigée par des entreprises bien établies, notamment :
- Novartis AG(Suisse)
- Pfizer Inc.. (États-Unis)
- AbbVie Inc.. (États-Unis)
- Alcon Inc.. (Suisse)
- Bausch Santé(Canada)
- Bayer AG (Allemagne)
- Santen Pharmaceutical Co., Ltd. (Japon)
- Sun Pharmaceutical Industries Limited (Inde)
- Teva Pharmaceutical Industries Limited (Israël)
- Hikma Pharmaceuticals PLC (Royaume-Uni)
- Apotex Inc. (Canada)
- AstraZeneca (Royaume-Uni)
- Bausch + Lomb Corporation (États-Unis)
- Akorn Operating Company LLC (États-Unis)
- ENTOD Pharmaceuticals (Inde)
- Ophtalmic Therapeutics LLC (États-Unis)
- Genentech, Inc. (États-Unis)
- Hoya Corporation (Japon)
Quels sont les derniers développements sur le marché des médicaments Amblyopia
- En octobre 2025, la FDA des États-Unis a publié une lettre de réponse complète pour un candidat à faible dose de thérapie ophtalmique à base d'atropine ciblant les troubles de la vision pédiatrique, citant des préoccupations liées à des résultats d'efficacité incohérents. Malgré les profils d'innocuité des essais positifs, la décision réglementaire a retardé la commercialisation potentielle du traitement pharmacologique. Le revers a mis en évidence les défis actuels pour obtenir une réponse clinique uniforme dans le développement de médicaments liés à l'amblyopie. Elle reflétait également une surveillance réglementaire plus stricte des pharmacothérapies ophtalmiques pédiatriques
- En avril 2025, ENTOD Pharmaceuticals a annoncé l'approbation réglementaire de la CDSCO de l'Inde pour sa formulation à 0,05 % de gouttes oculaires atropines (Myatro XL) conçue pour l'usage pédiatrique dans des conditions liées à la vision, y compris les protocoles thérapeutiques liés à l'amblyopie et le soutien à la réfraction. Le produit a été placé pour une utilisation quotidienne à long terme chez les enfants âgés de 6 à 12 ans et visait à améliorer l'observance du traitement par une meilleure conception de la formulation et une distribution équilibrée du pH
- En mars 2025, Luminopia a reçu une clairance accrue de la FDA pour sa thérapeutique numérique utilisée dans le traitement de l'amblyopie, étendant son indication à un groupe d'âge pédiatrique plus large. La plate-forme basée sur le VR offre une stimulation visuelle dichoptique pour améliorer la vision binoculaire et l'acuité visuelle chez les enfants avec un œil paresseux. Les résultats cliniques ont démontré une amélioration de l'adhésion des patients par rapport à la thérapie traditionnelle de patching, mettant en évidence l'acceptation croissante des premiers traitements ophtalmiques numériques. Ce développement renforce le passage à des thérapies complémentaires non invasives et pilotées par logiciel dans la gestion de l'amblyopie
- En novembre 2024, une étude clinique en phase terminale évaluant une formulation à faible dose d'atropine associée à un mécanisme d'administration de médicaments pour les troubles de la vision pédiatrique a été interrompue après avoir omis de démontrer une supériorité statistiquement significative par rapport au placebo. Bien que le traitement ait été bien toléré, les critères d'efficacité n'ont pas été respectés. Cette décision a entraîné un réalignement stratégique des pipelines pour la société commanditaire. Il a également renforcé les défis liés à la mise au point de solutions pharmacologiques cohérentes pour le traitement de l'amblyopie
- En juillet 2024, des données cliniques réelles provenant de plusieurs centres d'ophtalmologie pédiatrique ont confirmé l'efficacité de la thérapie d'amblyopie numérique approuvée par la FDA pour améliorer les résultats visuels chez les enfants atteints d'amblyopie. Les patients recevant le traitement ont montré une amélioration significative de l'acuité visuelle sur une période de traitement de 12 semaines. L'étude a également mis en évidence des taux de conformité plus élevés que les méthodes traditionnelles d'occlusion. Ces résultats appuient l'adoption clinique croissante de plateformes numériques interactives dans les protocoles de traitement de l'amblyopie
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











