



Segmentation du marché mondial de la fabrication d'instruments analytiques, par type (chromatographie et spectromètres), utilisateur final (pharmaceutique et biotechnologie, industrie et applications, enseignement supérieur et gouvernement, et autres), application (recherche, clinique, diagnostic et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de la fabrication d'instruments d'analyse
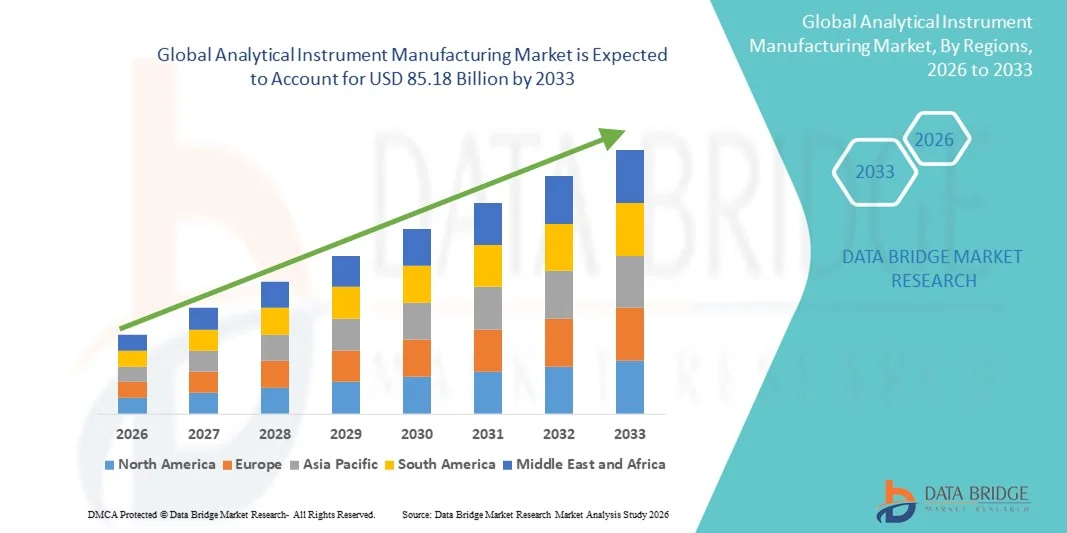
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la fabrication d'instruments d'analyse a été évaluée à52,25 milliards de dollars en 2025et devrait atteindre85,18 milliards de dollars en 2033, à unTCAC de 6,30%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies de laboratoire de pointe et le besoin croissant de solutions analytiques précises et automatisées dans les industries pharmaceutiques, chimiques et de biotechnologie
- De plus, la demande croissante de tests à haut débit, de contrôle de la qualité et de recherche-développement stimule les investissements dans des instruments d'analyse innovants, en améliorant l'efficacité, la précision et la reproductibilité, ce qui accélère l'adoption de solutions de fabrication d'instruments d'analyse, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):52,25 milliards de dollars
Valeur marchande prévue (2033) :85,18 milliards de dollars
Prévisions CAGR (2026-2033):6.30%
Quels sont les principaux débouchés du marché de la fabrication d'instruments d'analyse
- Les instruments d'analyse, y compris les spectromètres, les chromatographes et les systèmes d'automatisation de laboratoire, sont des composantes de plus en plus vitales dans les industries pharmaceutique, chimique, biotechnologique et alimentaire en raison de leur précision accrue, de leur efficacité et de leur capacité à appuyer les essais à haut débit et les flux de travail de la R-D.
- La demande croissante d'instruments d'analyse est principalement alimentée par l'importance croissante accordée au contrôle de la qualité, à la conformité réglementaire et à l'adoption de solutions de laboratoire automatisées et intégrées, ainsi que par la nécessité d'obtenir des résultats précis et reproductibles dans toutes les applications de recherche et industrielles.
- L'Amérique du Nord a dominé le marché de la Fabrication d'instruments d'analyse avec la plus grande part de revenus de 38,7 % en 2025, grâce à l'adoption rapide de technologies de laboratoire de pointe, à une solide infrastructure de R-D, à des investissements élevés dans les sciences de la vie et les industries chimiques et à la présence de fabricants d'instruments d'analyse de premier plan.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché de la Fabrication d'instruments d'analyse au cours de la période de prévision, enregistrant un TCAC de 8,5 %, en raison de l'industrialisation rapide, de l'expansion du secteur pharmaceutique et de la biotechnologie, de l'augmentation des investissements publics dans la recherche et de l'augmentation de la demande d'instruments de laboratoire à haute précision.
- Le segment de la chromatographie a dominé la plus grande part du chiffre d'affaires de 47,5 % en 2025, en raison de son adoption généralisée dans les laboratoires pharmaceutiques, de biotechnologie et d'essais environnementaux.
Portée du rapport et segmentation du marché de la fabrication d'instruments d'analyse
|
Attributs |
Fabrication d'instruments d'analyse Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de la fabrication d'instruments d'analyse
Adoption croissante d'instruments d'analyse automatisés et à haut débit
- Une tendance clé sur le marché mondial de la fabrication d'instruments d'analyse est l'adoption croissante d'instruments automatisés à haut rendement dans les laboratoires pharmaceutiques, de biotechnologie et d'essais environnementaux.
- L'automatisation réduit l'erreur humaine, améliore la reproductibilité et accélère les flux de travail expérimentaux, rendant hautement souhaitables les instruments tels que les systèmes de chromatographie liquide, les spectromètres de masse et les machines PCR automatisées
- Par exemple, en juin 2024, Agilent Technologies a lancé son système 1290 Infinity II UHPLC avec des capacités d'automatisation intégrées, améliorant considérablement le débit de laboratoire
- Cette tendance est également due au besoin croissant d'analyse multiparamètres et à l'intégration d'instruments avec les systèmes de gestion de l'information en laboratoire (LIMS) pour la gestion des données.
- Les laboratoires se concentrent de plus en plus sur la précision, la vitesse et l'efficacité, alimentant la demande d'instruments capables d'analyser la haute résolution
- Les progrès technologiques, tels que les systèmes microfluidiques miniaturisés et les plates-formes d'instruments modulaires, permettent des flux de travail flexibles et personnalisables
- Les applications croissantes dans la découverte de médicaments, la surveillance de l'environnement et le diagnostic clinique appuient davantage l'adoption
- Des entreprises comme Thermo Fisher Scientific et Shimadzu investissent dans la R-D pour développer des instruments de nouvelle génération combinant l'automatisation, la sensibilité et la polyvalence
- Le passage à des systèmes d'analyse automatisés est particulièrement prononcé en R-D pharmaceutique, où l'exactitude et la reproductibilité sont essentielles à la conformité réglementaire.
- Dans les marchés émergents, l'augmentation des initiatives de modernisation des laboratoires accélère l'adoption d'instruments automatisés
- Des capacités à haut débit et multi-analyses permettent de détecter simultanément plusieurs biomarqueurs et d'économiser du temps et des ressources
- Dans l'ensemble, la tendance à l'automatisation et à l'intégration des instruments d'analyse consiste à remodeler les opérations de laboratoire à l'échelle mondiale, ce qui améliore l'efficacité et la qualité des produits.
Dynamique du marché de la fabrication des instruments d'analyse
Chauffeur
Demande croissante de la recherche pharmaceutique, biotechnologique et universitaire
- Le marché mondial de la fabrication d'instruments d'analyse est fortement influencé par la croissance des activités de R-D dans les établissements pharmaceutiques, de biotechnologie et de recherche universitaire.
- Par exemple : En mars 2025, Waters Corporation a élargi son portefeuille d'instruments d'analyse pour appuyer le dépistage des médicaments à haut débit, ce qui illustre la demande accrue de l'industrie.
- La nécessité de mesures analytiques précises, sensibles et reproductibles pour la découverte de médicaments, le contrôle de la qualité et le diagnostic alimente l'adoption d'instruments
- Les instruments d'analyse sont essentiels à la caractérisation moléculaire, à la détection des biomarqueurs et à l'assurance de la qualité des produits pharmaceutiques et biologiques.
- L'augmentation de la prévalence des maladies chroniques et l'importance croissante accordée à la médecine personnalisée stimulent la demande d'instruments capables d'analyser la haute résolution.
- Les laboratoires d'essais de sécurité environnementale et alimentaire contribuent également à la croissance du marché, exigeant des instruments tels que les chromatographes en phase gazeuse et les spectromètres
- Les progrès technologiques qui améliorent la sensibilité, le débit et la facilité d'utilisation encouragent davantage l'adoption
- Les instituts de recherche et les organismes de recherche contractuels investissent de plus en plus dans des instruments de pointe pour renforcer leurs capacités.
- L'essor des projets de recherche financés par le gouvernement et l'accroissement des collaborations entre les universités et l'industrie sont des facteurs de croissance supplémentaires.
- L'expansion des pôles de biotechnologie en Amérique du Nord, en Europe et en Asie-Pacifique renforce la demande d'instruments
- Dans l'ensemble, le besoin croissant d'outils d'analyse fiables, précis et perfectionnés dans plusieurs secteurs stimule la croissance soutenue du marché.
Restriction/Défi
Les coûts élevés et les exigences de maintenance Limitation Adoption
- Malgré la forte demande, le coût initial élevé des instruments d'analyse avancés constitue un frein important à la croissance du marché.
- Par exemple, les systèmes de chromatographie liquide ultra-haute performance (UHPLC) et de spectrométrie de masse haute résolution coûtent souvent plusieurs centaines de milliers de dollars, ce qui les rend inaccessibles aux petits laboratoires
- Les besoins continus en matière d'entretien, d'étalonnage et de service augmentent encore les dépenses opérationnelles, dissuadant certains utilisateurs finaux. Dans les régions en développement, l ' insuffisance des budgets et des infrastructures limite l ' adoption généralisée de systèmes d ' analyse sophistiqués
- La complexité des instruments exige souvent du personnel qualifié pour les opérations, ce qui augmente les coûts de personnel et dépend des compétences spécialisées. Les retards dans le service ou l'assistance technique peuvent avoir une incidence sur les flux de travail des laboratoires, ce qui affecte la productivité et le rendement.
- Les consommables, les réactifs et les mises à niveau des logiciels ajoutent au coût total de la propriété, décourageant l'adoption à petite échelle. Les coûts élevés peuvent également ralentir le remplacement des instruments existants, limitant la pénétration des nouvelles technologies
- Certains laboratoires s'appuient sur l'externalisation des tests aux ORC pour éviter les dépenses en capital, ce qui a une incidence indirecte sur les ventes d'instruments. Il est essentiel de relever ces défis grâce à des modèles abordables, des instruments modulaires et des contrats de services prolongés pour assurer la croissance du marché.
- Des entreprises comme Agilent et Shimadzu ont commencé à offrir des options de location et de location pour améliorer l'accessibilité des petits laboratoires. La gestion des coûts initiaux élevés et des dépenses de fonctionnement demeure un obstacle majeur, en particulier pour les institutions soumises à des contraintes budgétaires.
Comment le marché de la fabrication d'instruments d'analyse est-il segmenté
Le marché est segmenté en fonction du type, de l'utilisateur final et de l'application.
- Par type
Sur la base du type, le marché de la Fabrication d'instruments d'analyse est segmenté en chromatographie et en spectromètres. Le segment de la chromatographie a dominé la plus grande part du marché en 2025, soit 47,5 %, en raison de son adoption généralisée dans les laboratoires pharmaceutiques, de biotechnologie et d'essais environnementaux. Les instruments de chromatographie tels que HPLC, GC et UHPLC sont très appréciés pour leur précision, leur sensibilité et leur capacité à séparer et quantifier les mélanges complexes. La dominance du segment est également soutenue par la demande croissante de découverte de médicaments, de contrôle de la qualité et de conformité réglementaire. Les innovations technologiques continues, notamment la chromatographie ultra-haute performance et la manipulation automatisée des échantillons, améliorent l'efficacité et la reproductibilité des laboratoires. L'Amérique du Nord et l'Europe représentent les plus grands marchés en raison de la forte prévalence de la R-D pharmaceutique et des exigences réglementaires rigoureuses. L'intégration des instruments de chromatographie avec les systèmes de gestion de l'information en laboratoire (LIMS) et les plateformes d'automatisation augmente l'efficacité opérationnelle et la précision des données. Les établissements universitaires, les organismes de recherche sous contrat (ORC) et les entreprises de biotechnologie contribuent également de façon importante aux recettes du marché. De plus, l'augmentation de la surveillance de l'environnement et des essais de salubrité des aliments accroît encore l'adoption du segment. La polyvalence du segment dans les applications, y compris la protéomique, la métabolomique et l'analyse clinique, cimente son leadership sur le marché. Dans l'ensemble, la chromatographie demeure la technique analytique préférée en raison de la précision, de la fiabilité et de l'acceptation réglementaire.
Le segment des spectromètres devrait connaître le TCAC le plus rapide (22,3 %) entre 2026 et 2033, en raison de la demande croissante de caractérisation moléculaire avancée, d'élucidation structurelle et d'analyse à haut débit. Les spectromètres de masse, les spectromètres UV-Vis et les spectromètres d'absorption atomique sont de plus en plus utilisés dans les laboratoires pharmaceutiques, de biotechnologie et environnementaux. Les spectromètres offrent une analyse rapide, sensible et précise, ce qui les rend idéales pour le développement de médicaments, la protéomique et la recherche en métabolomique. Le besoin croissant de contrôle de la qualité et de surveillance en temps réel de la production pharmaceutique accélère l'adoption. Les progrès technologiques, comme la miniaturisation, la portabilité et la spectrométrie de masse à haute résolution, stimulent davantage la croissance du marché. Les économies émergentes adoptent des spectromètres en raison de l'augmentation des initiatives de modernisation des laboratoires. L'intégration avec les outils automatisés de traitement des échantillons et d'analyse des données améliore l'efficacité du workflow. De plus, les spectromètres sont de plus en plus utilisés dans la recherche universitaire et gouvernementale pour l'analyse chimique et des matériaux de pointe. Le segment bénéficie d'investissements croissants dans la biotechnologie et la médecine personnalisée. La gestion des données en nuage et la connectivité améliorent l'efficacité opérationnelle, favorisant une adoption plus large. Dans l'ensemble, les spectromètres gagnent rapidement en traction à mesure que les laboratoires recherchent des outils d'analyse plus polyvalents et performants.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en produits pharmaceutiques et biotechnologiques, industriels et appliqués, universitaires et gouvernementaux, etc. En 2025, le segment des produits pharmaceutiques et des biotechnologies a représenté la plus grande part des revenus du marché, soit 49,1 %, grâce à des dépenses élevées en R-D, à une stricte conformité à la réglementation et à une attention croissante accordée aux produits biologiques et à la médecine personnalisée. Les instruments d'analyse sont essentiels à la découverte de médicaments, au développement de formulations et à l'assurance de la qualité. L'innovation continue dans les technologies analytiques, y compris la chromatographie et la spectrométrie, stimule la demande. Le segment bénéficie de l'externalisation accrue des organismes de recherche contractuels, de l'expansion des centres pharmaceutiques et de la nécessité d'effectuer des tests à haut débit. Les instruments d'analyse automatisés gagnent en traction pour améliorer l'efficacité, la reproductibilité et la gestion des données. L'Amérique du Nord et l'Europe dominent en raison de la maturité des industries pharmaceutiques et de solides cadres réglementaires. La prévalence croissante des maladies chroniques et l'accent mis sur la médecine de précision renforcent encore l'adoption. L'accroissement des collaborations entre les milieux universitaires et l'industrie contribue également à la demande. Dans l'ensemble, les produits pharmaceutiques et les biotechnologies demeurent les principaux utilisateurs finaux en raison des investissements soutenus dans la recherche et les exigences analytiques axées sur la conformité.
Le segment industriel et appliqué devrait connaître le TCAC le plus rapide de 20,9 % de 2026 à 2033, en raison de la demande croissante d'instruments analytiques pour les essais environnementaux, la sécurité alimentaire, la fabrication de produits chimiques et l'analyse des matériaux. Les industries adoptent de plus en plus des instruments de haute précision pour surveiller la qualité des produits, la conformité réglementaire et l'optimisation des processus. L'accent croissant mis sur la fabrication durable, la surveillance de la pollution et l'adoption de carburants d'essai de sécurité. Les instruments analytiques automatisés qui réduisent l'erreur humaine et améliorent la reproductibilité sont particulièrement favorisés. Les économies émergentes modernisent les laboratoires pour les rendre conformes aux normes internationales, ce qui favorise la croissance du marché. L'intégration des instruments avec l'analyse des données et les plateformes cloud permet une surveillance à distance et une maintenance prédictive. Les secteurs industriels bénéficient de tests rapides, de capacités multi-analyses et de flux de travail flexibles. Dans l'ensemble, les applications industrielles et appliquées sont le segment qui connaît la croissance la plus rapide en raison de la pression réglementaire croissante et de la demande de produits analytiques de haute qualité.
- Par demande
Sur la base de l'application, le marché est segmenté en applications de recherche, applications cliniques, applications diagnostiques, etc. En 2025, le segment des applications de recherche détenait la plus grande part des revenus du marché, soit 45,8 %, sous l'effet d'une large utilisation dans la recherche universitaire, pharmaceutique et en biotechnologie. Les instruments analytiques appuient la découverte de médicaments, la biologie moléculaire, la génomique, la protéomique et les études de métabolomique. Le dépistage à haut débit, l'automatisation et les technologies d'analyse de pointe améliorent l'efficacité de la recherche. L'importance croissante accordée à la médecine personnalisée, aux nouvelles thérapies et à la recherche biologique novatrice favorise l'adoption. L'Amérique du Nord et l'Europe dominent ce segment en raison de l'infrastructure et du financement de la recherche de pointe. L'intégration d'instruments avec les systèmes de gestion de l'information en laboratoire (LIMS) améliore l'efficacité des processus. Les CRO, les startups en biotechnologie et les universités contribuent de façon significative aux recettes. Le segment bénéficie d'une collaboration accrue entre les établissements de recherche publics et privés. Dans l'ensemble, les applications de recherche demeurent le principal moteur de la demande d'instruments analytiques.
Le segment des applications diagnostiques devrait connaître le TCAC le plus rapide de 21,4 % entre 2026 et 2033, alimenté par la demande croissante de tests cliniques, de diagnostics moléculaires et de soins de santé personnalisés. Les instruments d'analyse permettent une détection précise des biomarqueurs, des pathogènes et des mutations génétiques. Les hôpitaux, les centres de diagnostic et les laboratoires cliniques adoptent de plus en plus des instruments à haut débit et automatisés pour obtenir des résultats plus rapides et fiables. La pandémie de COVID-19 a accéléré les investissements dans l'infrastructure diagnostique, améliorant ainsi l'adoption à long terme. Les progrès technologiques en spectrométrie et en chromatographie permettent des essais précis et rapides. L'intégration aux dossiers de santé électroniques et aux systèmes d'information de laboratoire améliore l'efficacité opérationnelle. Les régions émergentes développent leurs capacités de diagnostic pour améliorer l'accès aux soins de santé. Une sensibilisation accrue au dépistage précoce des maladies et aux soins de santé préventifs favorise l'adoption. Dans l'ensemble, le segment des applications diagnostiques est celui qui connaît la croissance la plus rapide en raison de l'augmentation des exigences en matière de tests cliniques et moléculaires.
Quelle région détient la plus grande part du marché de la fabrication d'instruments d'analyse
- L'Amérique du Nord a dominé le marché de la fabrication d'instruments d'analyse avec la plus grande part des revenus de 38,7 % en 2025.
- Poussé par l'adoption rapide de technologies de laboratoire de pointe, une solide infrastructure de R-D, un investissement important dans les sciences de la vie et les industries chimiques, et la présence de fabricants d'instruments d'analyse de premier plan
- Les secteurs pharmaceutique, biotechnologique et chimique de la région contribuent de façon importante à la croissance du marché
Aperçu du marché américain de la fabrication d'instruments d'analyse
Le marché américain de la fabrication d'instruments d'analyse a enregistré la plus grande part des revenus en Amérique du Nord en 2025, alimentée par l'adoption de systèmes de laboratoire automatisés et à haut débit. Les centres de recherche universitaires et industriels comptent de plus en plus sur des instruments d'analyse avancés pour les applications chimiques, biologiques et pharmaceutiques, ce qui stimule l'expansion du marché.
Europe Aperçu du marché de la fabrication d'instruments analytiques
Le marché européen de la fabrication d'instruments d'analyse devrait se développer à un TCAC important au cours de la période de prévision, en raison de l'automatisation industrielle croissante, de la vigueur des secteurs pharmaceutique et biotechnologique et de la demande croissante d'instruments d'analyse de haute qualité.
Royaume-Uni Analyse du marché de la fabrication d'instruments
Le marché de la fabrication d'instruments d'analyse au Royaume-Uni devrait croître régulièrement en raison de l'augmentation des investissements dans la recherche scientifique, de l'adoption croissante d'instruments de laboratoire de pointe et de la demande croissante de solutions automatisées dans les laboratoires universitaires et industriels.
Allemagne Analyse du marché de la fabrication d'instruments
Le marché allemand de la fabrication d'instruments d'analyse devrait se développer de manière significative, sous l'impulsion des infrastructures industrielles et pharmaceutiques bien établies du pays. La croissance du marché est également soutenue par l'Allemagne qui met fortement l'accent sur l'innovation et la précision dans la fabrication, ainsi que l'adoption croissante d'instruments d'analyse écologiques, économes en énergie et intégrés numériquement dans les laboratoires. L'accent de plus en plus mis sur le contrôle de la qualité, la conformité réglementaire et la recherche avancée dans le domaine des produits pharmaceutiques et chimiques continue de propulser la demande de solutions analytiques à haut rendement.
Aperçu du marché de la fabrication d'instruments analytiques en Asie-Pacifique
Le marché de la fabrication d'instruments d'analyse Asie-Pacifique est sur le point de croître au rythme le plus rapide de 8,5% pendant la période de prévision, alimenté par une industrialisation rapide et l'expansion des secteurs pharmaceutique et biotechnologique dans la région. L'augmentation des investissements publics dans la recherche scientifique, l'accent croissant mis sur les sciences de la vie et les industries chimiques et l'adoption croissante d'instruments de laboratoire automatisés de haute précision sont des facteurs clés de la croissance du marché. De plus, les initiatives de recherche universitaire et industrielle qui se développent dans la région contribuent à accroître la demande de solutions analytiques avancées.
Japon Analyse du marché de la fabrication d'instruments
Le marché japonais de la fabrication d'instruments d'analyse prend de l'ampleur en raison de l'adoption rapide de technologies de laboratoire de pointe, de solides activités de R-D industrielles et universitaires et de la demande croissante de systèmes d'analyse à haut rendement dans la recherche pharmaceutique, chimique et biotechnologique. L'accent de plus en plus mis sur la précision, l'efficacité et l'innovation dans les laboratoires, ainsi que sur l'appui gouvernemental à l'infrastructure de recherche, renforcent encore la trajectoire de croissance du marché.
Chine Aperçu du marché de la fabrication d'instruments analytiques
En 2025, le marché chinois de la fabrication d'instruments d'analyse a représenté la plus grande part des revenus en Asie et dans le Pacifique, sous l'impulsion d'une industrialisation rapide, d'un solide soutien gouvernemental à la recherche scientifique et d'une forte adoption d'instruments de laboratoire d'analyse de pointe. L'expansion de l'industrie pharmaceutique et de la biotechnologie, conjuguée à l'augmentation des investissements dans la R-D et à la présence de fabricants nationaux d'instruments solides, contribue grandement à la croissance du marché. En outre, l'augmentation des initiatives de recherche universitaire et des exigences de contrôle de la qualité industrielle continue de stimuler la demande de solutions analytiques sophistiquées.
Quelles sont les principales entreprises du marché de la fabrication d'instruments d'analyse
L'industrie de la fabrication d'instruments d'analyse est principalement dirigée par des entreprises bien établies, notamment :
- Technologies Agilentes(États-Unis)
- Thermo Fisher Scientifique(États-Unis)
- Société Shimadzu(Japon)
- PerkinElmer(États-Unis)
- Waters Corporation (États-Unis)
- Société Bruker (États-Unis)
- Danaher Corporation (États-Unis)
- Mettler-Toledo International (Suisse)
- HORIBA, Ltd. (Japon)
- JEOL Ltd. (Japon)
- Hitachi High-Technologys Corporation (Japon)
- Laboratoires Bio-Rad (États-Unis)
- Analytik Jena (Allemagne)
- Malvern Panalyst (Royaume-Uni)
- Oxford Instruments (Royaume-Uni)
- Metrohm AG (Suisse)
- Eppendorf AG (Allemagne)
- Thermo Electron Corporation (États-Unis)
- Waters India Pvt. Ltd. (Inde)
- Technologies Agilent India Pvt. Ltd. (Inde)
Quelles sont les dernières évolutions du marché de la fabrication d'instruments analytiques
- En juin 2021, Agilent Technologies Inc. a lancé de nouveaux spectromètres de masse LC/MS et GC/MS quadripolaires dotés d'une intelligence des instruments intégrée pour rationaliser les opérations de laboratoire et améliorer la performance analytique dans l'analyse d'échantillons complexes.
- En mars 2022, Sartorius AG annonce l'acquisition de la division chromatographie Novasep, ajoutant des systèmes de chromatographie innovants pour l'analyse de la biomolécule à son portefeuille d'instruments d'analyse.
- En février 2022, Thermo Fisher Scientific a élargi son portefeuille de consommables de chromatographie et de spectrométrie de masse, visant à améliorer la performance analytique et la manipulation d'échantillons pour la chromatographie et les flux de travail de la MS dans les laboratoires de recherche et de routine.
- En juin 2023, Malvern Ltd a lancé le système d'analyse de suivi des nanoparticules NanoSight Pro, offrant des mesures à haute résolution avec des améliorations d'apprentissage automatique pour fournir une analyse des particules plus rapide pour la recherche et les applications scientifiques des matériaux
- En avril 2024, Agilent Technologies a introduit le Système avancé de dilution (SAD 2) pour les flux de travail du PIC-SM et du PIC-OES, conçu pour améliorer le débit des laboratoires et rationaliser la préparation des échantillons dans les essais environnementaux, pharmaceutiques et industriels.
- En juillet 2024, Malvern Paanalytics a acquis Micromeritics Instrument Corporation, en vue d'élargir son portefeuille de solutions analytiques pour le calibrage des particules, la surface et la mesure de la porosité, renforçant ses capacités de caractérisation des matériaux
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











