



Segmentation du marché mondial des dispositifs d'anastomose, par produit (agrafeuses chirurgicales, sutures chirurgicales, adhésifs et scellants chirurgicaux), application (chirurgies gastro-intestinales, cardiovasculaires et thoraciques et autres), utilisateurs finaux (hôpitaux, centres de chirurgie ambulatoire et cliniques), type de produit (à usage unique et réutilisable) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du dispositif d'anastomose
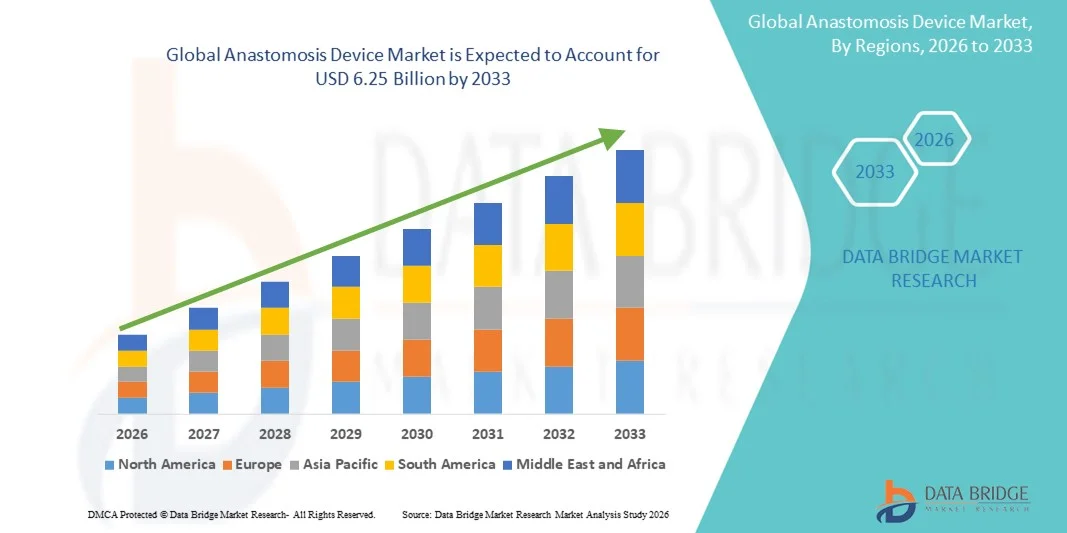
- Selon Data Bridge études de marché Analyse La taille du marché mondial des dispositifs d'anastomose a été évaluée à4,11 milliards de dollars en 2025et devrait atteindre6,25 milliards de dollars en 2033, à unTCAC de 5,40 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante des maladies chroniques, l'augmentation du nombre de chirurgies gastro-intestinales et cardiovasculaires et l'adoption croissante d'interventions chirurgicales peu invasives, ce qui entraîne une demande accrue de dispositifs d'anastomose avancés dans les hôpitaux et les centres chirurgicaux.
- En outre, les progrès technologiques continus dans les systèmes d'agrafage et de suture, l'amélioration de la précision chirurgicale, la réduction du temps de fonctionnement et l'amélioration des résultats des patients accélèrent l'adoption de solutions d'appareils d'anastomose, ce qui stimule significativement la croissance globale du marché des appareils d'anastomose
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 4.11 milliards de dollars
- Valeur marchande prévue (2033): 6,25 milliards de dollars
- Prévisions CAGR (2026-2033): 5.40%
Quelles sont les principales options du marché des dispositifs d'anastomose
- Les dispositifs d'anastomose, qui sont des outils chirurgicaux avancés utilisés pour connecter des vaisseaux sanguins ou des sections de l'intestin pendant les interventions chirurgicales, sont de plus en plus critiques dans les chirurgies gastro-intestinales, cardiovasculaires et colorectales en raison de leur capacité à améliorer la précision, à réduire le temps de fonctionnement et à améliorer les résultats des patients
- La demande croissante de dispositifs d'anastomose est principalement attribuable à l'incidence croissante de maladies chroniques, au nombre croissant d'interventions chirurgicales complexes et à l'adoption généralisée de chirurgies peu invasives et robotisées dans les milieux de soins de santé.
- L'Amérique du Nord a dominé le marché des dispositifs d'anastomose, représentant environ 42,6 % de la part des revenus mondiaux en 2025, appuyé par des infrastructures de soins de santé de pointe, des volumes élevés de chirurgie, de solides politiques de remboursement et la présence de fabricants d'instruments médicaux de premier plan, particulièrement aux États-Unis.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des dispositifs d'anastomose au cours de la période de prévision, enregistrant un TCAC estimé à 8,8 %, en raison de l'expansion de l'infrastructure des soins de santé, de l'augmentation des interventions chirurgicales, de l'augmentation des dépenses de soins de santé et de l'adoption croissante de technologies chirurgicales de pointe dans les économies émergentes.
- Le segment des dispositifs jetables a dominé la plus grande part de revenu du marché de 58,1% en 2025, tirée par la stérilité, la facilité d'utilisation et la réduction du risque d'infection
Portée du rapport et segmentation du marché des appareils d'anastomose
|
Attributs |
Dispositif d'anastomose Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé dans le marché des appareils d'anastomose
Accroître l'adoption de technologies d'anastomose minimalement invasives et automatisées
- Une tendance significative et accélérée sur le marché mondial des dispositifs d'anastomose est l'adoption croissante de solutions d'anastomose minimalement invasives et automatisées visant à améliorer la précision chirurgicale, à réduire le temps d'intervention et à améliorer les résultats des patients
- Par exemple, en septembre 2024, Medtronic a élargi son portefeuille chirurgical avec des systèmes avancés d'agrafage circulaire et d'anastomose alimentés conçus pour améliorer la cohérence et réduire la fatigue du chirurgien lors des chirurgies gastro-intestinales et colorectales
- Les chirurgiens privilégient de plus en plus les dispositifs d'anastomose mécaniques et motorisés par rapport aux techniques traditionnelles de suture en raison de leur fiabilité et de leur reproductibilité.
- Ces dispositifs aident à réduire les complications intraopératoires telles que les fuites et les saignements
- Le volume croissant de chirurgies laparoscopiques et robotisées accélère encore l'adoption
- Les progrès technologiques ont conduit à un meilleur contrôle de la compression des tissus et à une formation uniforme des agrafes
- Les hôpitaux adoptent des dispositifs avancés d'anastomose pour normaliser les résultats chirurgicaux
- Cette tendance consiste à remodeler les pratiques chirurgicales dans les interventions gastro-intestinales, cardiovasculaires et bariatriques.
Dynamique du marché des appareils d'anastomose
Chauffeur
Volume chirurgical croissant et prévalence croissante des maladies chroniques
- La prévalence croissante de maladies chroniques telles que le cancer colorectal, les troubles cardiovasculaires et les affections gastro-intestinales est l'un des principaux moteurs du marché des dispositifs d'anastomose
- Par exemple, en février 2025, Johnson & Johnson MedTech a signalé l'adoption élargie de ses agrafeuses circulaires ECHELON dans les hôpitaux d'Amérique du Nord et d'Europe, motivées par l'augmentation des volumes de chirurgie colorectale et bariatrique
- La croissance des volumes chirurgicaux mondiaux, en particulier dans les interventions gastro-intestinales et cardiovasculaires, stimule considérablement la demande de dispositifs d'anastomose
- Les populations vieillissantes sont plus vulnérables aux maladies chroniques nécessitant une intervention chirurgicale, ce qui stimule la croissance du marché.
- Les dispositifs d'anastomose aident à réduire le temps de fonctionnement et à améliorer la cohérence procédurale, les rendant très attrayants dans les environnements chirurgicaux à haut débit
- Les hôpitaux privilégient de plus en plus les technologies qui améliorent l'efficacité chirurgicale et la sécurité des patients
- L'expansion rapide des programmes de chirurgie laparoscopique et minimale dans le monde accélère l'adoption
- Les progrès technologiques encourageant les chirurgiens à passer de la suture manuelle à des solutions basées sur des appareils renforcent la croissance du marché
Restriction/Défi
Coût élevé de l'appareil et accessibilité limitée dans les milieux où les ressources sont limitées
- Le coût élevé des dispositifs d'anastomose avancés demeure un défi majeur, en particulier pour les établissements de soins de santé des régions à faible revenu et à revenu intermédiaire.
- Par exemple, les contraintes budgétaires dans les hôpitaux publics de plusieurs pays en développement limitent l'accès aux dispositifs d'anastomose alimentés et jetables, ce qui conduit à une dépendance continue à l'égard des méthodes classiques de suture.
- Les appareils avancés nécessitent un investissement initial important et des coûts consommables récurrents
- De plus petits hôpitaux et centres chirurgicaux sont souvent confrontés à des contraintes d'approvisionnement
- Une couverture de remboursement limitée pour les instruments chirurgicaux premium limite encore l'adoption
- La nécessité d'une formation spécialisée des chirurgiens constitue également un obstacle dans certaines régions.
- Les dépendances de la chaîne d'approvisionnement et les pressions sur les prix affectent l'accessibilité
- Il sera essentiel de relever ces défis en innovant de manière rentable et en améliorant les politiques de remboursement pour assurer la croissance du marché à long terme.
Étendue du marché des appareils d'anastomose
Le marché est segmenté en fonction du produit, de l'application, des utilisateurs finaux et du type de produit.
- Par produit
Sur la base du produit, le marché des dispositifs d'anastomose est segmenté enAgrafes chirurgicales, Sutures chirurgicales, et scellants chirurgicaux et adhésifs. Le segment des agrafes chirurgicales a dominé la plus grande part de revenu du marché de 43,5 % en 2025, en raison de leur capacité à réduire le temps de fonctionnement, à améliorer l'approximation des tissus et à réduire les complications postopératoires. Les hôpitaux préfèrent les agrafeuses dans les chirurgies gastro-intestinales et bariatriques pour leur précision et leur fiabilité. Des procédures moins invasives et robotisées stimulent la demande. Les agrafeuses à usage unique réduisent la contamination croisée, tandis que les conceptions circulaires et linéaires répondent à divers besoins chirurgicaux. Les agrafes améliorent la sécurité, diminuent la perte de sang et améliorent les résultats cliniques. Les innovations technologiques telles que les agrafeuses et les agrafes renforcées augmentent l'efficacité. Les volumes élevés de chirurgie et l'expansion des infrastructures hospitalières contribuent à la croissance. Les agrafeuses sont largement adoptées pour les procédures gastro-intestinales, thoraciques et colorectales. Les chirurgiens évaluent le rendement uniforme et réduisent le risque procédural. La sensibilisation croissante à la sécurité des patients renforce leur utilisation.
Le segment des sutures chirurgicales devrait connaître le TCAC le plus rapide de 7,8 % entre 2026 et 2033, alimenté par la demande croissante de sutures absorbantes, antimicrobiennes et biomécaniques. Les innovations qui améliorent la cicatrisation des plaies, réduisent les infections et permettent des chirurgies cardiovasculaires et des tissus mous précises stimulent la croissance. Les sutures sont essentielles dans les procédures laparoscopiques, robotiques et ouvertes. Les marchés émergents adoptent de plus en plus des sutures avancées en raison de leur rentabilité et de leurs avantages cliniques. Les sachets de suture jetables soutiennent les procédures ambulatoires et ambulatoires. Les chirurgiens préfèrent les sutures pour la manipulation délicate des tissus et un minimum de traumatismes. L'augmentation des volumes chirurgicaux et du vieillissement des populations favorise l'expansion. Les lignes directrices et les programmes de formation cliniques encouragent l'adoption. Le segment bénéficie également d'une utilisation croissante dans les procédures gastro-intestinales et cardiovasculaires complexes, où la précision et la fiabilité sont essentielles.
- Par demande
Sur la base de l'application, le marché des dispositifs d'anastomose est segmenté en chirurgies gastro-intestinales, chirurgies cardio-vasculaires et thoraciques et autres chirurgies. En 2025, le segment des chirurgies gastro-intestinales a dominé la plus grande part des revenus du marché, soit 46,2 %, en raison de l'augmentation de la prévalence du cancer colorectal, de l'augmentation des chirurgies bariatriques et des traitements des troubles gastro-intestinaux. Les agrafes et les sutures sont préférées pour les résections intestinales, le pontage gastrique et les colectomies en raison de la précision et du temps de fonctionnement réduit. Des procédures moins invasives et robotisées accélèrent l'adoption. Les hôpitaux investissent dans des agrafeuses de pointe et des sutures biomécaniques pour améliorer les résultats et réduire les complications. Les dispositifs à usage unique réduisent le risque d'infection. Les progrès technologiques améliorent la résistance des lignes de base et la cicatrisation des plaies. L'augmentation des volumes chirurgicaux et la sensibilisation des patients encouragent l'adoption. Les agrafeuses linéaires et circulaires sont largement utilisées. Les chirurgiens apprécient le rendement uniforme et l'amélioration des résultats en matière de rétablissement. La disponibilité d'appareils dans les hôpitaux à volume élevé soutient la domination du marché.
Le segment des chirurgies cardiovasculaires et thoraciques devrait connaître le TCAC le plus rapide de 8,1 % entre 2026 et 2033, en raison de la prévalence croissante des maladies cardiaques et des procédures de contournement coronaire. Les agrafeuses vasculaires et les sutures renforcées sont essentielles pour une approximation précise des tissus. Les interventions cardiaques et thoraciques invasives au minimum augmentent encore l'adoption. Les appareils réduisent les erreurs anastomotiques et le temps de fonctionnement. Les chirurgiens préfèrent les produits durables et de haute précision. Les populations vieillissantes et l'augmentation des interventions cardiovasculaires soutiennent la croissance. L'expansion des unités de soins cardiaques dans les marchés émergents favorise l'adoption. Les interventions cardiaques ambulatoires et de jour contribuent également. Les lignes directrices cliniques et la formation des chirurgiens renforcent l'adoption. Une fiabilité élevée et des résultats cliniques stimulent la demande dans ce segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des dispositifs d'anastomose est segmenté en hôpitaux, centres de chirurgie ambulatoire (ASC) et cliniques. Le segment des hôpitaux a représenté la plus grande part du marché en 2025, soit 52,4 %, en raison de volumes chirurgicaux élevés, de la disponibilité de chirurgiens formés et de portefeuilles d'appareils complets. Les hôpitaux adoptent des agrafeuses, des sutures et des scellants pour les chirurgies laparoscopiques, robotisées et ouvertes. Les appareils jetables à usage unique réduisent le risque d'infection et assurent la stérilité. Les procédures gastro-intestinales et cardio-vasculaires à volume élevé soutiennent la demande. Les hôpitaux investissent dans l'infrastructure chirurgicale avancée et la formation, facilitant l'adoption. La validation clinique et la familiarité du chirurgien renforcent la confiance. Les hôpitaux privilégient l'efficacité, la sécurité des patients et la précision des procédures. Les programmes chirurgicaux avancés dans les marchés développés favorisent l'adoption des hôpitaux. Des lignes directrices réglementaires pour la prévention des infections favorisent l'adoption. Les chirurgiens apprécient les dispositifs qui réduisent les complications et améliorent les résultats.
Le segment des centres de chirurgie ambulatoire et des cliniques devrait connaître le TCAC le plus rapide de 7,5 % entre 2026 et 2033, en raison de l'augmentation des interventions ambulatoires et des chirurgies de jour. Les agrafeuses et les sutures jetables assurent la stérilité et un roulement plus rapide des patients. Les interventions laparoscopiques et invasives sont de plus en plus fréquentes dans les centres de soins de santé et les cliniques spécialisées. Rentabilité, efficacité opérationnelle et fiabilité de l'appareil favorisent l'adoption. L'expansion de l'infrastructure des SCA dans les marchés émergents favorise la croissance. Les dispositifs jetables réduisent le risque d'infection et améliorent la commodité du patient. Les partenariats avec les fabricants d'appareils favorisent l'adoption. Les programmes de formation et les lignes directrices cliniques renforcent l'utilisation sécuritaire et efficace. La sensibilisation accrue aux soins chirurgicaux ambulatoires accélère la croissance du segment.
- Par type de produit
Sur la base du type de produit, le marché des dispositifs d'anastomose est segmenté en dispositifs jetables et réutilisables. Le segment des dispositifs jetables a dominé la plus grande part du marché de 58,1 % en 2025, en raison de la stérilité, de la facilité d'utilisation et de la réduction du risque d'infection. Les hôpitaux et les centres chirurgicaux à grand volume préfèrent les agrafeuses, les sutures et les scellants à usage unique. Les appareils jetables supportent les chirurgies laparoscopiques, robotiques et ouvertes. Ils minimisent la contamination croisée, améliorent l'efficacité du travail et réduisent les complications postopératoires. Les progrès technologiques dans la conception et le renforcement améliorent la précision. Les produits à usage unique sont largement utilisés dans les chirurgies gastro-intestinales et cardiovasculaires. L'accent mis par la réglementation sur la prévention des infections accélère l'adoption. Les chirurgiens font confiance aux appareils jetables pour obtenir des résultats cliniques uniformes. La préférence des hôpitaux est renforcée par l'amélioration de la sécurité des patients et de l'efficacité opérationnelle.
Le segment des dispositifs réutilisables devrait connaître le TCAC le plus rapide de 6,9 % entre 2026 et 2033, en raison de la rentabilité, de la durabilité et de l'amélioration des protocoles de stérilisation. Les hôpitaux des marchés émergents adoptent de plus en plus des agrafeuses et des sutures réutilisables pour optimiser les dépenses. Les améliorations technologiques améliorent la performance et la longévité. Les dispositifs réutilisables supportent des procédures à volume élevé et des opérations complexes. La formation et les lignes directrices cliniques favorisent une utilisation sécuritaire. L'adoption augmente en chirurgie cardiovasculaire, gastro-intestinale et thoracique. La combinaison d'instruments réutilisables avec des consommables jetables améliore l'efficacité. La croissance des volumes chirurgicaux et la sensibilisation à la durabilité alimentent l'adoption. Les appareils réutilisables complètent les lignes de produits jetables pour offrir une flexibilité opérationnelle.
Analyse régionale du marché des appareils d'anastomose
- L'Amérique du Nord a dominé le marché des dispositifs d'anastomose, représentant environ42,6% du chiffre d'affaires mondial en 2025
- Avec l'appui d'une infrastructure de soins de santé avancée, des volumes chirurgicaux élevés, de solides politiques de remboursement et la présence de fabricants d'instruments médicaux de premier plan, en particulier aux États-Unis.
- La région bénéficie de l'adoption généralisée de chirurgies peu invasives et robotisées, ainsi que des progrès technologiques continus dans les agrafeuses chirurgicales et les systèmes d'anastomose
Aperçu du marché américain des appareils d'anastomose
Le marché américain des dispositifs d'anastomose a remporté la plus grande part de revenus en Amérique du Nord en 2025, grâce à un grand nombre d'interventions chirurgicales gastro-intestinales, cardiovasculaires et colorectales. La présence de grands fabricants d'appareils, une forte préférence des chirurgiens pour des solutions d'anastomose avancées et des cadres de remboursement favorables contribuent à la croissance du marché. L'adoption croissante de procédures peu invasives continue de soutenir la demande de dispositifs d'anastomose efficaces et fiables.
Aperçu du marché des appareils d'anastomose en Europe
Le marché européen des dispositifs d'anastomose devrait se développer à un TCAC stable tout au long de la période de prévision, en raison de l'augmentation des volumes chirurgicaux, de la prévalence croissante des maladies chroniques et de l'adoption croissante de technologies chirurgicales de pointe. Des systèmes de santé bien établis dans des pays tels que l'Allemagne, la France et le Royaume-Uni soutiennent l'utilisation de dispositifs d'anastomose technologiquement avancés dans des opérations ouvertes et peu invasives.
Aperçu du marché des dispositifs d'anastomose au Royaume-Uni
On s'attend à ce que le marché des dispositifs d'anastomose au Royaume-Uni se développe à un TCAC remarquable au cours de la période de prévision, appuyé par un nombre croissant de chirurgies colorectales et gastro-intestinales et par des investissements continus dans l'infrastructure chirurgicale. Les initiatives gouvernementales visant à réduire les arriérés chirurgicaux et à améliorer les résultats procéduraux encouragent davantage l'adoption de dispositifs d'anastomose perfectionnés dans les hôpitaux du NHS et les établissements de soins privés.
Allemagne Aperçu du marché des appareils d'anastomose
Le marché allemand des dispositifs d'anastomose devrait connaître une expansion considérable au cours de la période de prévision, alimentée par une infrastructure de soins de santé solide, des normes chirurgicales élevées et l'adoption rapide de dispositifs chirurgicaux innovants. Allemagne L'accent mis sur la chirurgie de précision et les techniques peu invasives favorise l'utilisation de systèmes avancés d'anastomose dans les hôpitaux et les centres chirurgicaux spécialisés.
Aperçu du marché des appareils d'anastomose en Asie-Pacifique
Le marché des dispositifs d'anastomose Asie-Pacifique devrait être lerégion à croissance rapide, enregistrant une estimationTCAC de 8,8 %pendant la période de prévision. La croissance est tirée par l'expansion des infrastructures de soins de santé, l'augmentation des interventions chirurgicales, l'augmentation des dépenses de soins de santé et l'adoption croissante de technologies chirurgicales de pointe dans les pays émergents comme la Chine, l'Inde et l'Asie du Sud-Est.
Aperçu du marché des appareils d'anastomose au Japon
Le marché japonais des dispositifs d'anastomose prend de l'ampleur en raison du vieillissement de la population, de l'augmentation de l'incidence des troubles gastro-intestinaux et cardiovasculaires et de la forte adoption de techniques chirurgicales peu invasives. L'infrastructure hospitalière avancée et la préférence des chirurgiens pour les appareils chirurgicaux de haute qualité soutiennent la croissance constante du marché dans le pays.
Aperçu du marché des appareils d'anastomose en Chine
Le marché chinois des dispositifs d'anastomose a représenté la plus grande part des revenus dans la région Asie-Pacifique en 2025. La croissance est attribuable à l'expansion rapide de l'infrastructure hospitalière, à l'augmentation des volumes chirurgicaux, à l'augmentation des dépenses en soins de santé et à l'adoption croissante de technologies chirurgicales de pointe. Les initiatives gouvernementales visant à moderniser les établissements de soins de santé et la présence de fabricants nationaux offrant des solutions rentables appuient davantage l'expansion du marché en Chine.
Part du marché des appareils d'anastomose
L'industrie des dispositifs d'anastomose est principalement dirigée par des entreprises bien établies, notamment :
- B. Braun SE (Allemagne)
- Teleflex Incorporated (États-Unis)
- Société Stryker (États-Unis)
- Cuisine médicale (États-Unis)
- ConMed Corporation (États-Unis)
- Karl Storz SE & Co. KG (Allemagne)
- Integra LifeSciences (États-Unis)
- Smith et Nephew (Royaume-Uni)
- LivaNova PLC (Royaume-Uni)
- Zimmer Biomet (États-Unis)
- Innovations vasculaires Co., Ltd. (Japon)
- Groupe KLS Martin (Allemagne)
- Endosurgie d'Apollon (États-Unis)
- Téléflex Medical (Irlande)
- Groupe de solutions médicales avancées (Royaume-Uni)
- Systèmes médicaux de mérite (États-Unis)
Les derniers développements sur le marché mondial des appareils d'anastomose
- En juin 2021, Intuitive Surgical Inc. a introduit l'agrafeuse chirurgicale SureForm avec la technologie SmartFire, améliorant la cohérence des lignes de base et la précision procédurale – une innovation importante dans les outils d'agrafage chirurgical et d'anastomose
- En mars 2021, Johnson & Johnson (Éthiopie) lance l'ECHELON+ Stapler, un agrafeur chirurgical motorisé conçu pour améliorer la compression uniforme des tissus et réduire les complications chirurgicales, contribuant à des procédures d'anastomose plus sûres
- En mars 2023, Peters Chirgical a été acquis par Peters Chirgical, partenaire européen, développant l'empreinte de l'entreprise dans les solutions d'anastomose cardiovasculaire et gastro-intestinale et soutenant une plus grande distribution et l'intégration des produits en Europe
- En septembre 2024, GT Metabolic Solutions a obtenu la clairance de novo FDA pour le système MagDI, un dispositif d'anastomose par compression magnétique de première génération qui permet des procédures sans incision et réduit les risques de matières étrangères conservées
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











