



Marché mondial des dispositifs de fixation cervicale antérieure, type (systèmes de fixation, greffes osseuses), application (hôpital, cliniques, autres) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché et le taux de croissance des dispositifs de fixation Cervical Anterior
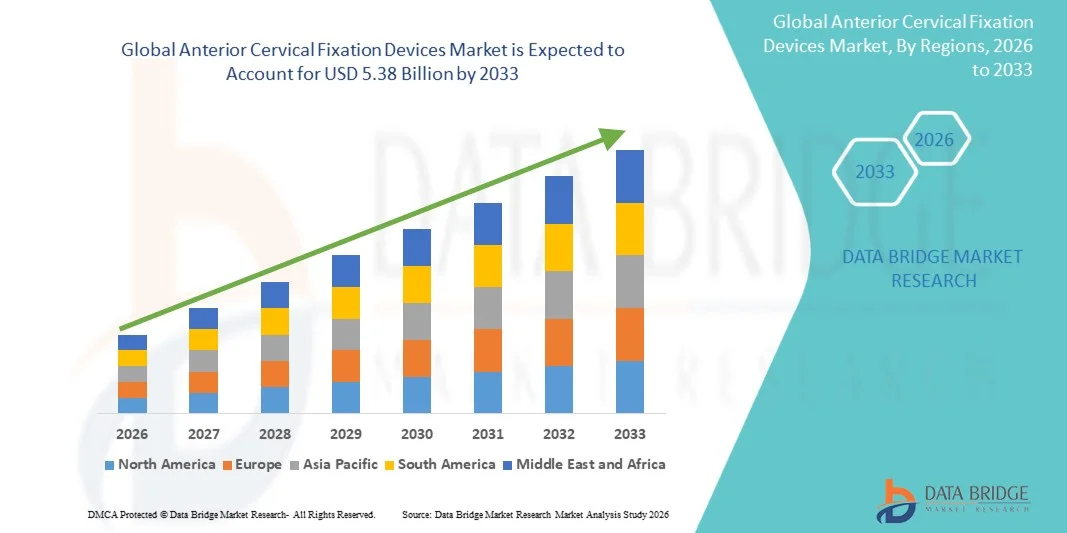
- La taille du marché mondial des dispositifs de fixation cervicale antérieure a été évaluée à2,91 milliards de dollars en 2025et devrait atteindre5,38 milliards de dollars en 2033, à unTCAC de 8,00%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante des troubles de la colonne cervicale et le nombre croissant de procédés de fusion épinière, appuyés par des progrès continus dans les technologies chirurgicales et les matériaux d'implants
- De plus, la préférence croissante des patients pour des procédures peu invasives et la demande croissante de solutions de fixation efficaces, durables et compatibles avec l'anatomie font des dispositifs de fixation cervicale antérieurs un élément essentiel des traitements modernes de la colonne vertébrale. Ces facteurs convergents accélèrent l'adoption de ces dispositifs, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,91 milliards de dollars
- Valeur marchande prévue (2033) :5,38 milliards de dollars
- Prévisions CAGR (2026-2033):8.00%
Quels sont les principaux débouchés du marché des dispositifs anti-cervical de fixation
- Les dispositifs de fixation cervicale, utilisés pour stabiliser la colonne cervicale à la suite d'interventions telles que la discoctomie et la fusion, sont des composantes de plus en plus vitales de la chirurgie épinière moderne en raison de leur capacité à fournir un soutien structurel, à favoriser la fusion et à améliorer les résultats des patients dans des conditions dégénératives et traumatisantes.
- La demande croissante de dispositifs de fixation du col de l'utérus est principalement alimentée par la prévalence croissante de troubles de la colonne cervicale, l'augmentation de la population gériatrique et le nombre croissant de chirurgies de la colonne vertébrale, ainsi que par les progrès de la conception des implants et les techniques chirurgicales peu invasives.
- L'Amérique du Nord a dominé le marché antérieur des dispositifs de fixation cervicale avec la plus grande part de revenus de 41,20 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des taux élevés d'adoption chirurgicale et une forte présence dedispositif médicalles fabricants, les États-Unis connaissant une croissance importante des procédures de la colonne vertébrale motivées par des innovations technologiques et des politiques de remboursement favorables
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des dispositifs de fixation cervicale antérieure au cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de la sensibilisation accrue aux traitements de la colonne vertébrale et de l'augmentation des dépenses de santé.
- Le segment des systèmes de fixation a dominé le marché antérieur des dispositifs de fixation cervicale avec une part de marché de 58,7 % en 2025, en raison de leur utilisation intensive dans les procédures de stabilisation de la colonne vertébrale et de leur rôle essentiel dans l'alignement et la fusion de la colonne cervicale.
Étendue du rapport et segmentation des dispositifs de fixation cervical d'antérior
|
Attributs |
Dispositifs de fixation Cervical Anterior CléPerspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé dans le marché des dispositifs de fixation Cervical Anterior
Progrès réalisés dans les technologies de fixation invasives et biocompatibles
- Une tendance significative et accélérée sur le marché mondial des dispositifs de fixation cervicale antérieure est la progression dechirurgie minimalement invasivetechniques et le développement de matériaux d'implant hautement biocompatibles tels que les alliages de titane etPEEK.Cette évolution des technologies améliore considérablement la précision chirurgicale et les résultats de récupération des patients
- Par exemple, les plaques cervicales antérieures modernes et les systèmes de fixation intégrés sont conçus pour réduire l'exposition chirurgicale et améliorer l'alignement anatomique, permettant aux chirurgiens d'obtenir une fixation stable avec moins de perturbations tissulaires. De même, les dispositifs à profil zéro minimisent l'irritation des tissus mous tout en maintenant la stabilité
- Les progrès technologiques des dispositifs de fixation permettent d'améliorer le partage de la charge, d'améliorer le soutien à la fusion et de réduire les taux de complications. Par exemple, certains systèmes intègrent des structures poreuses pour favoriser la croissance osseuse et la fusion plus rapide tout en maintenant l'intégrité structurale. De plus, les capacités peu invasives offrent aux patients le bénéfice d'une réduction des séjours à l'hôpital, d'une récupération plus rapide et d'une diminution de la douleur postopératoire.
- L'intégration d'outils avancés d'orientation en imagerie et de planification chirurgicale avec les systèmes de fixation facilite le placement plus précis des implants et l'amélioration des résultats procéduraux. Grâce à une seule approche chirurgicale, les cliniciens peuvent atteindre la décompression, la stabilisation et l'alignement, créant ainsi un processus de traitement plus efficace et plus fiable
- Cette tendance vers des solutions de fixation plus avancées, centrées sur le patient et améliorées sur le plan technologique modifie fondamentalement les attentes en chirurgie médullaire. Par conséquent, des entreprises comme Medtronic développent des systèmes de fixation cervicale antérieure de nouvelle génération avec des caractéristiques telles que des conceptions à faible visibilité, des mécanismes de verrouillage améliorés et une meilleure compatibilité avec des procédures peu invasives
- La demande de dispositifs de fixation antérieure du col de l'utérus qui offrent des résultats cliniques améliorés et une compatibilité minimalement invasive augmente rapidement dans tous les milieux de soins, les fournisseurs privilégiant de plus en plus l'efficacité, la sécurité et les avantages à long terme pour les patients
Anterior Cervical Fixation Devices Market Dynamics
Chauffeur
Incidence croissante des troubles cérébraux de la colonne vertébrale et des interventions chirurgicales
- La prévalence croissante des troubles de la colonne cervicale parmi les populations vieillissantes et les personnes physiquement actives, associée au volume croissant de chirurgies de la colonne vertébrale, est un facteur important de la demande accrue de dispositifs de fixation cervicale antérieurs.
- Par exemple, en mars 2025, Globus Medical, Inc. a introduit des progrès dans les technologies de fixation cervicale visant à améliorer l'efficacité chirurgicale et les résultats de fusion. De telles stratégies de la part des entreprises clés devraient stimuler la croissance du marché des dispositifs de fixation cervicale antérieurs au cours de la période de prévision.
- À mesure que les patients prennent conscience des options de traitement et cherchent des solutions efficaces pour la douleur chronique au cou et l'instabilité de la colonne vertébrale, les dispositifs de fixation cervicale antérieurs offrent une stabilisation fiable, des taux de fusion améliorés et une récupération fonctionnelle améliorée par rapport aux traitements conservateurs.
- En outre, l'adoption croissante de techniques chirurgicales de pointe et la disponibilité croissante d'établissements spécialisés de soins de la colonne vertébrale font de ces dispositifs une partie intégrante des protocoles modernes de traitement de la colonne vertébrale, offrant des résultats améliorés et une efficacité procédurale accrue.
- L'efficacité des systèmes de fixation pour rétablir l'alignement de la colonne vertébrale, assurer la stabilité immédiate et soutenir la fusion à long terme sont des facteurs clés qui propulsent leur adoption dans les hôpitaux et les cliniques spécialisées. La tendance à l'intervention chirurgicale précoce et l'amélioration des capacités de diagnostic contribuent davantage à la croissance du marché.
Restriction/Défi
Coût élevé des procédures et risque de complications chirurgicales
- Les préoccupations entourant le coût élevé des chirurgies épinières, y compris les procédures de fixation cervicale antérieures, posent un défi important à l'adoption plus large du marché. Étant donné que ces interventions impliquent des implants perfectionnés et une expertise chirurgicale spécialisée, elles peuvent représenter un fardeau financier pour les patients, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- Par exemple, des cas de complications post-chirurgicales comme une défaillance de l'implant, une dégénérescence du segment adjacent et une infection ont fait hésiter certains patients à subir un traitement chirurgical impliquant des dispositifs de fixation
- Il est essentiel de répondre à ces préoccupations en améliorant la conception des implants, la formation chirurgicale et les soins postopératoires pour accroître la confiance des patients. Des entreprises comme Stryker et Zimmer Biomet mettent l'accent sur l'innovation des produits et le soutien clinique pour atténuer les risques et améliorer les résultats. En outre, les exigences réglementaires strictes pour les implants spinaux peuvent retarder l'approbation des produits et augmenter les coûts de développement, ce qui pose des défis aux fabricants.
- Alors que les systèmes de soins de santé élargissent progressivement la couverture des procédures spinales, des politiques de remboursement limitées et des questions d'accessibilité peuvent encore restreindre l'accès aux technologies de fixation avancées, en particulier dans les marchés émergents
- Surmonter ces défis grâce à la mise au point d'appareils rentables, à l'amélioration des cadres de remboursement et à la poursuite de l'innovation dans des solutions chirurgicales plus sûres et plus efficaces sera vital pour une croissance soutenue du marché
Comment le marché des dispositifs de fixation Cervical Anterior est-il segmenté
Le marché est segmenté en fonction du type et de l'application.
- Par type
Sur la base du type, le marché antérieur des dispositifs de fixation cervicale est segmenté en systèmes de fixation et greffons osseux. Le segment des systèmes de fixation a dominé le marché avec la plus grande part des revenus de 58,7 % en 2025, en raison de son rôle essentiel dans la stabilité structurelle et l'alignement lors des opérations de fusion de la colonne cervicale. Ces systèmes, y compris les plaques, les vis et les cages, sont largement utilisés dans les hôpitaux en raison de leur efficacité clinique avérée pour assurer l'immobilisation de la colonne vertébrale et promouvoir des résultats de fusion réussis. Le segment bénéficie de progrès technologiques continus tels que des conceptions à faible profil et des mécanismes de verrouillage améliorés, améliorant la précision chirurgicale et réduisant les complications. L'adoption croissante de chirurgies médullaires peu invasives soutient davantage la demande de systèmes de fixation, car ils offrent un meilleur rétablissement des patients et un séjour hospitalier réduit. De plus, une forte préférence parmi les chirurgiens pour des solutions d'implant fiables et standardisées continue de renforcer la domination du segment.
Le segment des greffes osseuses devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la demande croissante de matériaux de fusion améliorés biologiquement qui améliorent la guérison et le succès chirurgical à long terme. Les greffes osseuses, y compris les autogreffes, les allogreffes et les substituts synthétiques, gagnent en traction, car elles favorisent la régénération osseuse naturelle et augmentent les taux de fusion dans les cas complexes de la colonne vertébrale. L'accent mis de plus en plus sur la réduction de la morbidité chez les donneurs encourage l'adoption de substituts de greffe synthétiques et biomécaniques. De plus, les progrès dans le domaine des biomatériaux et de l'ingénierie tissulaire accroissent l'efficacité et la disponibilité des substituts de greffe osseuse. L'utilisation croissante des greffons en association avec les systèmes de fixation dans les procédures cervicales accélère encore la croissance des segments. L'augmentation de la préférence clinique pour l'amélioration des résultats de fusion et la réduction des opérations de révision favorise également l'expansion rapide de ce segment.
- Par demande
Sur la base de l'application, le marché est segmenté en hôpitaux, cliniques et autres. Le segment hospitalier a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume élevé de chirurgies de fusion épinière effectuées dans des établissements de soins de pointe. Les hôpitaux sont équipés d'une infrastructure chirurgicale spécialisée, de systèmes d'imagerie avancés et de chirurgiens de la colonne vertébrale qualifiés, ce qui en fait le cadre principal pour les procédures de fixation cervicale antérieures. La disponibilité de soins multidisciplinaires et de services de réadaptation postopératoire renforce encore la préférence des hôpitaux. L'augmentation de l'afflux de patients pour les traumatismes, les troubles de la colonne vertébrale dégénérative et les troubles cervicaux liés à l'âge contribue également à la prédominance du segment. De plus, un solide soutien au remboursement et l'adoption de technologies d'implants de pointe dans les hôpitaux renforcent encore le leadership du marché.
Le segment des cliniques devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'évolution croissante vers les interventions chirurgicales externes et des approches chirurgicales peu invasives. Les cliniques orthopédiques spécialisées et les cliniques de la colonne vertébrale adoptent de plus en plus des systèmes de fixation avancés en raison de coûts de traitement moins élevés et de délais de récupération plus courts que ceux des hôpitaux. La disponibilité croissante de spécialistes qualifiés de la colonne vertébrale dans les cliniques améliore l'accessibilité des procédures pour les patients. De plus, les progrès technologiques qui permettent les chirurgies de la colonne vertébrale des garderies élargissent le rôle des cliniques dans les procédures de fixation cervicale. L'augmentation de la préférence des patients pour des options de traitement plus rapides et rentables favorise la croissance du segment. L'expansion des réseaux privés de soins de santé et des centres spécialisés accélère également l'adoption dans ce segment.
Quelle est la région qui détient la plus grande part du marché des dispositifs de fixation Cervical
- L'Amérique du Nord a dominé le marché antérieur des dispositifs de fixation cervicale avec la plus grande part de revenus de 41,20 % en 2025, caractérisée par une infrastructure de soins de santé avancée, des taux élevés d'adoption chirurgicale et une forte présence de fabricants de dispositifs médicaux de premier plan
- Les fournisseurs de soins de santé de la région apprécient grandement la disponibilité de technologies chirurgicales de pointe, de systèmes de remboursement bien établis et la présence de fabricants d'appareils médicaux de premier plan offrant des solutions de fixation innovantes
- Cette adoption généralisée est appuyée par une infrastructure de soins de santé hautement développée, l'augmentation de la population gériatrique et une forte préférence pour des chirurgies vertébrales peu invasives, l'établissement de dispositifs de fixation cervicale antérieure comme option de traitement standard dans les hôpitaux et les établissements de soins spécialisés.
USA Anterior Cervical Fixation Devices Market Insight
Le marché américain des dispositifs de fixation antérieure du col de l'utérus a enregistré la plus grande part de revenus en Amérique du Nord en 2025, en raison de l'incidence élevée de troubles de la colonne vertébrale et d'un fort volume de procédures de fusion épinière dans les établissements de soins de santé de pointe. Les patients et les fournisseurs de soins de santé du pays privilégient de plus en plus des solutions efficaces de stabilisation chirurgicale qui améliorent les résultats de récupération et réduisent les complications postopératoires. La préférence croissante pour les chirurgies de la colonne vertébrale peu invasives, conjuguée à un solide soutien au remboursement et à l'accès généralisé aux soins chirurgicaux avancés, favorise la croissance du marché. De plus, la présence de grandes entreprises mondiales d'appareils médicaux et l'innovation technologique continue dans les implants spinaux renforcent considérablement la position du marché américain.
Europe Dispositifs de fixation Cervical Anterior Aperçu du marché
Le marché européen des dispositifs de fixation cervicale antérieure devrait s'étendre à un TCAC stable tout au long de la période de prévision, principalement en raison de l'augmentation des cas de dégénérescence de la colonne vertébrale et du vieillissement de la population. La demande de solutions chirurgicales avancées s'accroît à mesure que les systèmes de soins de santé s'efforcent d'améliorer les résultats à long terme des patients et de réduire les complications postopératoires. Les hôpitaux et cliniques spécialisées européens adoptent de plus en plus des technologies modernes de fixation intégrées à des matériaux biocompatibles. De plus, les cadres réglementaires favorables et l'accent mis sur les pratiques chirurgicales fondées sur des preuves favorisent l'adoption uniforme du marché dans toute la région.
Royaume-Uni Anterior Cervical Fixation Devices Market Insight
On s'attend à ce que le marché des dispositifs de fixation antérieure du col de l'utérus du Royaume-Uni augmente au cours de la période de prévision, en raison de la sensibilisation accrue aux options avancées de traitement de la colonne vertébrale et de la demande croissante d'interventions chirurgicales pour les troubles du col de l'utérus. Les préoccupations liées à la douleur chronique au cou et à l'instabilité de la colonne vertébrale encouragent les fournisseurs de soins de santé publics et privés à adopter des solutions chirurgicales à base de fixation. De plus, la solide infrastructure de soins de santé du Royaume-Uni et la concentration croissante sur les techniques chirurgicales peu invasives soutiennent l'expansion du marché. L'intégration de technologies innovantes d'implants au sein du NHS et des hôpitaux privés renforce encore les perspectives de croissance.
Allemagne Dispositifs anti-cervical de fixation Aperçu du marché
Le marché allemand des dispositifs de fixation cervicale antérieurs devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation des investissements dans les technologies de pointe de soins orthopédiques et de la colonne vertébrale. Allemagne L'accent mis sur l'innovation médicale et les interventions chirurgicales de précision encourage l'adoption de systèmes de fixation de la prochaine génération. Les fournisseurs de soins de santé se concentrent de plus en plus sur l'amélioration de la précision chirurgicale et des résultats de récupération des patients grâce à des implants perfectionnés. De plus, les infrastructures hospitalières bien développées du pays et la préférence pour des dispositifs médicaux de haute qualité soutiennent une croissance soutenue du marché.
Asia-Pacific Anterior Cervical Fixation Devices Market Insight
Le marché des dispositifs de fixation cervicale antérieure en Asie-Pacifique est sur le point de croître le plus rapidement possible entre 2026 et 2033, en raison de l'augmentation des dépenses de soins de santé, de l'augmentation de la prévalence des troubles de la colonne vertébrale et de l'amélioration de l'accès aux soins chirurgicaux avancés. La région est témoin de l'adoption rapide de technologies modernes de fixation de la moelle épinière appuyées par l'expansion de l'infrastructure hospitalière et la sensibilisation médicale croissante. De plus, le nombre croissant de cas de traumatismes et d'affections spinales liées à l'âge contribue à l'augmentation des volumes chirurgicaux. Les initiatives gouvernementales favorisant la modernisation des soins de santé et le tourisme médical accélèrent encore l'expansion du marché dans les pays clés.
Japon Dispositifs anti-cervical de fixation Aperçu du marché
Le marché japonais des dispositifs de fixation cervicale antérieure prend de l'ampleur en raison de son système de soins de santé avancé, du vieillissement de la population et de la forte demande de chirurgies spinales de précision. Le pays met fortement l'accent sur des techniques chirurgicales peu invasives et très précises, ce qui conduit à l'adoption de systèmes de fixation avancés. De plus en plus de cas de troubles de la colonne cervicale dégénérative favorisent la croissance du marché. De plus, l'intégration de technologies d'implants novatrices et l'accent mis sur les résultats postopératoires améliorent les taux de réussite des procédures dans les hôpitaux et les cliniques spécialisées.
Inde Dispositifs anti-cervical de fixation Aperçu du marché
Le marché indien des dispositifs de fixation cervicale antérieure représentait une part importante des revenus en Asie-Pacifique en 2025, attribuable à l'augmentation des investissements dans les soins de santé, à l'augmentation de la population de la classe moyenne et à l'augmentation de la prévalence des troubles de la colonne vertébrale. La demande de solutions de chirurgie médullaire de pointe augmente à mesure que les hôpitaux améliorent leur infrastructure et adoptent des technologies d'implants modernes. Une sensibilisation accrue aux procédures peu invasives et l'amélioration de l'accès aux soins spécialisés de la colonne vertébrale favorisent la croissance du marché. En outre, l'expansion du tourisme médical et la disponibilité d'options chirurgicales rentables sont des facteurs clés de l'adoption du marché dans le pays.
Quelles sont les meilleures entreprises du marché des dispositifs de fixation Cervical d'antérior
L'industrie des dispositifs de fixation Cervical Anterior est principalement dirigée par des entreprises bien établies, notamment :
- Médtronic(Irlande)
- Globus Medical, Inc. (États-Unis)
- NuVasive, Inc. (États-Unis)
- Orthofix Medical Inc. (États-Unis)
- Alphatec Holdings, Inc. (États-Unis)
- B. Braun SE (Allemagne)
- Équerre(États-Unis)
- Aesculap Implant Systems, LLC (États-Unis)
- Life Spine, Inc. (États-Unis)
- Biomet de Zimmer(États-Unis)
- ChoiceSpine, LLC (États-Unis)
- RTI Surgical Holdings, Inc. (États-Unis)
- Spineart SA (Suisse)
- K2M Group Holdings (États-Unis)
- Spineology Inc. (États-Unis)
- ATEC Spine, Inc. (États-Unis)
- Medacta International SA (Suisse)
- Camber Spine Technologies LLC (États-Unis)
- Aurora Spine Corporation (Canada)
Quels sont les derniers développements dans le marché des dispositifs de fixation Cervical Anterior
- En février 2026, Medtronic a reçu l'autorisation de la FDA pour sa plateforme de chirurgie de la colonne vertébrale alimentée par AXiS AI. La plateforme combine la navigation, la robotique et la planification basée sur l'IA pour les procédures de la colonne vertébrale. Il améliore la précision dans les opérations de fixation vertébrale, y compris les applications cervicales
- En juin 2025, Spineart a annoncé le lancement complet aux États-Unis de sa cage cervicale antérieure sécurisée SCARLET® AC-Ti, suite à l'autorisation préalable de la FDA 510(k). Le système est conçu pour améliorer les procédures antérieures de fusion cervicale avec la technologie du titane poreux qui améliore l'intégration osseuse
- En septembre 2024, Stryker a reçu l'autorisation de la FDA pour son logiciel Spine Guidance 5 intégré au système Q Guidance. Le système améliore la précision de navigation chirurgicale dans les procédures de fixation de la colonne vertébrale. Il soutient les conseils en temps réel pour le placement d'implants dans des chirurgies cervicales et spinales complexes
- En octobre 2023, DePuy Synthes (Johnson & Johnson MedTech) a annoncé l'autorisation de la FDA 510(k) pour le TriALTISTM Spine System et les instruments de navigation. Le système est conçu pour améliorer le flux de travail chirurgical et permettre une fixation plus précise de la colonne vertébrale dans les procédures complexes de la colonne vertébrale
- En octobre 2023, Zimmer Biomet a reçu l'approbation de la FDA pour un nouveau dispositif de fusion cervicale intercorps conçu pour améliorer la stabilité de la colonne vertébrale et les résultats de fusion dans les procédures ACDF. Cette autorisation réglementaire a renforcé son portefeuille de la colonne cervicale et élargi ses offres de chirurgie de la colonne vertébrale minimale invasive sur le marché américain.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











