



Segmentation du marché des médicaments contre l'obésité, par produit (approuvé et hors AMM), mécanisme d'action (médicaments à action périphérique et centrale), par canal de distribution (pharmacies de détail, pharmacies hospitalières et autres) – Tendances et prévisions du secteur jusqu'en 2031. Tendances et prévisions du secteur jusqu'en 2032.
Quelle est la taille du marché des médicaments anti-obésité et le taux de croissance
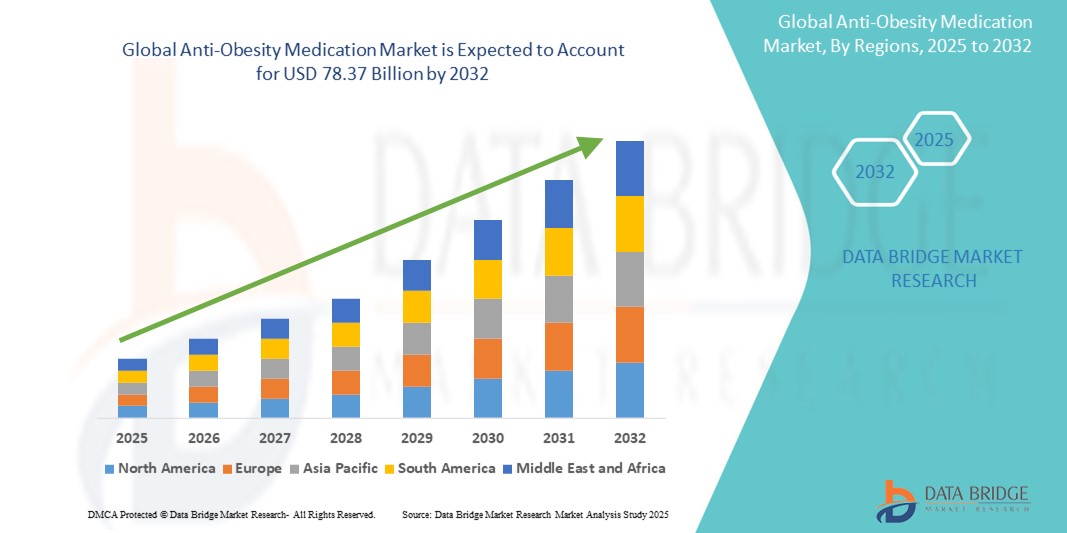
- La taille du marché mondial des médicaments anti-obésité a été évaluée à8,71 milliards de dollars en 2024et devrait atteindre78,37 milliards de dollars en 2032, à unTCAC de 31,60 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence mondiale de l'obésité et des affections chroniques associées comme le diabète de type 2, les maladies cardiovasculaires et l'hypertension, ce qui entraîne une demande accrue d'interventions pharmacologiques efficaces. Le fardeau de l'obésité oblige les systèmes de santé et les entreprises pharmaceutiques à privilégier le développement et l'accès des médicaments anti-obésité
- En outre, une sensibilisation accrue des consommateursgestion du poids, les progrès dans les technologies de prestation des médicaments et l'émergence de polythérapies font des médicaments anti-obésité une pierre angulaire du traitement à long terme de l'obésité. Ces facteurs convergents accélèrent l'adoption de solutions de médicaments anti-obésité, ce qui stimule considérablement la croissance de l'industrie
Quels sont les principaux débouchés du marché des médicaments anti-obésité
- Les médicaments anti-obésité, conçus pour soutenir la perte de poids en supprimant l'appétit, en bloquant l'absorption des graisses ou en augmentant le métabolisme, deviennent des outils cruciaux dans la lutte contre l'épidémie mondiale d'obésité, en particulier lorsqu'ils sont combinés avec des modifications du mode de vie et la supervision clinique. Ces solutions sont de plus en plus intégrées dans les cadres de gestion des maladies chroniques pour améliorer les résultats en matière de santé
- La demande croissante de médicaments anti-obésité est principalement alimentée par la prévalence croissante de maladies liées à l'obésité telles que le diabète de type 2, les maladies cardiovasculaires et l'apnée du sommeil, ainsi que par la sensibilisation croissante aux risques à long terme pour la santé associés à l'excès de poids.
- L'Amérique du Nord a dominé le marché des médicaments anti-obésité avec la plus grande part de revenus de 39,7 % en 2024, en raison de la prévalence généralisée de l'obésité, des politiques de remboursement de soutien et de l'adoption rapide de médicaments anti-obésité nouvellement approuvés comme les agonistes des récepteurs GLP-1. Les États-Unis, en particulier, sont témoins d'une forte croissance des ordonnances à mesure que davantage de fournisseurs de soins primaires adoptent un traitement pharmacologique pour l'obésité parallèlement aux interventions liées au mode de vie.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des médicaments anti-obésité au cours de la période de prévision, ce qui devrait augmenter de 11,2 % entre 2025 et 2032, en raison de l'urbanisation croissante, de l'évolution des habitudes alimentaires et de la prise de conscience accrue des risques pour la santé liés à l'obésité. Les économies émergentes comme la Chine et l'Inde voient des investissements importants dans les programmes de soins de l'obésité
- Le segment approuvé dominait le marché des médicaments anti-obésité avec une part de marché de 62,5% en 2024, en raison de l'augmentation des approbations réglementaires de nouveaux médicaments pour perte de poids et de la confiance croissante des professionnels de la santé dans les thérapies étayées par des preuves. L'efficacité et l'innocuité de ces médicaments dans la gestion des affections liées à l'obésité en ont fait l'option privilégiée dans les milieux cliniques.
Portée du rapport et segmentation du marché des médicaments anti-obésité
|
Attributs |
Médicaments anti-obésité Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des médicaments anti-obésité
(en milliers de dollars)Next-Gen Tech Empowering Anti-Obesity Therapies(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial des médicaments anti-obésité est l'émergence de solutions de traitement assistées par l'IA et de télésanté assistées par la voix. L'intégration aux écosystèmes de santé numérique – tels qu'Amazon Alexa, Google Assistant et Apple HealthKit – améliore l'engagement des patients et leur adhésion aux régimes thérapeutiques
- Par exemple, les plateformes adaptées à l'IA guident maintenant les patients sur le calendrier des médicaments, le suivi alimentaire et les plans d'exercice, en offrant des rappels ou des mises à jour par l'intermédiaire d'assistants vocaux. Ce soutien mains libres, particulièrement précieux pour les personnes âgées ou les utilisateurs de technologie, crée une expérience de patient plus inclusive
- Plusieurs applications de gestion de l'obésité connectées à des médicaments anti-obésité utilisent désormais l'IA pour analyser les données des utilisateurs et recommander des plans de vie et de posologie optimisés. Par exemple, les dispositifs intégrés peuvent détecter des niveaux d'activité réduits ou des doses de médicaments manquées et en informer les utilisateurs ou les fournisseurs de soins de santé
- Les entreprises de santé numérique intègrent le soutien aux médicaments anti-obésité dans les installations de la maison intelligente, permettant une interaction transparente avec les routines quotidiennes, comme la planification des rappels d'admission de médicaments avec éclairage intelligent ou des alarmes déclenchées par des modèles d'inactivité
- Des entreprises comme Noom, MyFitnessPal et Roche font progresser les capacités d'IA au sein de leurs plateformes pour soutenir la gestion du poids à long terme en apprenant en permanence du comportement de l'utilisateur et en adaptant les voies de soins en conséquence
- Cette tendance à la prise en charge intelligente, adaptée aux utilisateurs et intégrée de l'obésité vocale remodele les attentes des patients. Les entreprises pharmaceutiques et les entreprises de santé numérique investissent de plus en plus dans des technologies de distribution et d'adhésion de médicaments compatibles avec les écosystèmes pour exploiter ce segment croissant
Dynamique du marché des médicaments anti-obésité
Chauffeur
Besoin de croissance en raison de l'obésité mondiale Épidémie et pipeline de médicaments innovants
- L'augmentation des taux d'obésité à l'échelle mondiale, en particulier dans les pays développés et les pays à revenu intermédiaire, stimule considérablement la demande de médicaments anti-obésité efficaces et sûrs. Selon l'OMS, plus d'un milliard de personnes dans le monde sont classées comme obèses, ce qui souligne un besoin urgent d'interventions pharmacologiques.
- Les percées récentes dans le développement des médicaments, comme les agonistes des récepteurs GLP-1 (sémaglutide, liraglutide, par exemple) et les deux agonistes comme le tirzépatide, démontrent une efficacité substantielle dans la perte de poids et obtiennent rapidement des approbations réglementaires et une adoption clinique.
- En mai 2024, Novo Nordisk a annoncé un accès élargi à Wegovy (semaglutide) sur plusieurs marchés en raison de la forte demande et des résultats favorables dans la réduction des risques cardiovasculaires chez les personnes obèses.
- Les entreprises pharmaceutiques tirent parti de l'IA pour optimiser les essais cliniques et identifier de nouvelles cibles pour la perte de poids, permettant une commercialisation plus rapide et un ciblage plus précis des patients
- De plus, les thérapies numériques jumelées à des traitements pharmacologiques offrent un modèle hybride de soins qui soutient la gestion du poids à long terme, améliorant les résultats des patients et la rétention
Restriction/Défi
(en milliers de dollars)Problèmes de sécurité, obstacles aux coûts et efficacité à long terme(en milliers de dollars)
- Les préoccupations entourant les effets secondaires potentiels et l'innocuité à long terme des médicaments anti-obésité posent un défi important à l'adoption d'un marché plus vaste. Plusieurs médicaments ciblant la perte de poids ont toujours fait l'objet d'un examen réglementaire ou d'un retrait du marché en raison d'effets indésirables, ce qui a accru la prudence chez les médecins et les patients.
- Par exemple, des problèmes d'innocuité très médiatisés avec des médicaments de première génération comme la sibutramine ont contribué au scepticisme persistant concernant les solutions pharmaceutiques de perte de poids
- Pour renforcer la confiance des médecins et des patients, il est essentiel de répondre à ces préoccupations au moyen d'essais cliniques robustes, de rapports transparents sur les événements indésirables et de données sur l'efficacité à long terme. Les principales entreprises investissent massivement dans la surveillance post-commercialisation et les stratégies d'atténuation des risques pour rassurer les intervenants
- De plus, le coût relativement élevé des médicaments anti-obésité nouvellement approuvés, comme les agonistes des récepteurs GLP-1, peut constituer un obstacle à l'accès, en particulier dans les pays à faible revenu et à revenu intermédiaire ou parmi les populations non assurées. Alors que certains assureurs commencent à prendre en charge ces thérapies, les dépenses hors poche demeurent un obstacle
- Surmonter ces défis grâce à la clarté de la réglementation, au remboursement accru des assurances et à l'élaboration d'options de médicaments plus abordables sera essentiel pour la croissance soutenue du marché des médicaments anti-obésité
Comment le marché des médicaments anti-obésité est-il segmenté
Le marché est segmenté sur la base du produit, du mécanisme d'action et du canal de distribution.
- Par produit
Sur la base du produit, le marché des médicaments anti-obésité est segmenté en médicaments approuvés et hors étiquette. Le segment approuvé dominait la plus grande part de revenus du marché de 62,5% en 2024, en raison de l'augmentation des approbations réglementaires de nouveaux médicaments pour perte de poids et de la confiance croissante des professionnels de la santé dans les thérapies étayées par des preuves. L'efficacité et l'innocuité de ces médicaments dans la gestion des affections liées à l'obésité en ont fait l'option privilégiée en milieu clinique.
Le segment hors étiquette devrait connaître le taux de croissance le plus rapide de 21,2 % entre 2025 et 2032, en raison de la souplesse qu'il offre aux médecins pour prescrire des médicaments non destinés à l'obésité. Cela comprend l'utilisation de certains antidiabétiques ou antidépresseurs qui démontrent des propriétés de réduction du poids, en particulier dans les cas de patients complexes.
- Par mécanisme d ' action
Sur la base du mécanisme d'action, le marché des médicaments anti-obésité est segmenté en médicaments à action périphérique et en médicaments à action centrale. Le segment des médicaments à action centrale détenait la plus grande part du marché en 2024, attribuable à sa forte efficacité dans la suppression de l'appétit et la modulation de la satiété par des voies ciblées sur le cerveau. Des médicaments comme les agonistes des récepteurs GLP-1 entrent dans cette catégorie et sont largement utilisés dans la gestion de l'obésité chronique.
Le segment des médicaments à action périphérique devrait être témoin du TCAC le plus rapide de 2025 à 2032, en raison de leur risque plus faible d'effets secondaires neurologiques et de la préférence accrue du patient pour les mécanismes ciblés par l'intestin qui inhibent l'absorption ou la digestion des graisses.
- Par canal de distribution
Sur la base du canal de distribution, le marché des médicaments anti-obésité est segmenté en pharmacies de détail, pharmacies hospitalières et autres. Le segment des pharmacies de détail a représenté la plus grande part du marché en 2024, car la disponibilité en vente libre et la sensibilisation accrue du public incitent les consommateurs à chercher des solutions de perte de poids indépendamment. L'accessibilité, la commodité et la pénétration croissante des pharmacies en chaîne appuient également cette tendance.
On s'attend à ce que le segment des pharmacies hospitalières soit témoin du TCAC le plus rapide de 2025 à 2032, en raison de l'augmentation de la prescription de médicaments anti-obésité lors de visites en établissement ou de programmes de gestion du poids supervisés par des professionnels de la santé. Les hôpitaux bénéficient également de remboursements d'assurance, ce qui rend ces traitements plus abordables pour les patients.
Quelle région détient la plus grande part du marché des médicaments anti-obésité
- L'Amérique du Nord a dominé le marché des médicaments anti-obésité avec la plus grande part des revenus de 39,7 % en 2024, en raison de la prévalence croissante de l'obésité, des dépenses élevées en soins de santé et de la disponibilité généralisée de médicaments anti-obésité approuvés par la FDA. La présence de grandes entreprises pharmaceutiques et la prise de conscience croissante des risques pour la santé associés à l'obésité stimulent encore la demande régionale
- Les consommateurs de la région adoptent de plus en plus d'interventions pharmacologiques en raison de l'amélioration de l'accès aux services de santé, du soutien des fournisseurs de soins et de l'acceptation accrue des traitements contre l'obésité sur ordonnance.
- Cette tendance est également soutenue par l'augmentation des conditions de santé liées au mode de vie, des revenus disponibles élevés et des politiques de remboursement favorables qui favorisent l'accès aux médicaments de gestion du poids
Aperçu du marché américain des médicaments anti-obésité
Le marché américain des médicaments anti-obésité a enregistré la plus grande part des revenus de 81 % en 2024 en Amérique du Nord, alimentée par un nombre croissant de personnes obèses et en surpoids, et la prescription croissante de médicaments anti-obésité comme les agonistes des récepteurs GLP-1. Les innovations dans le développement des médicaments et l'utilisation croissante des plateformes de télésanté pour les consultations sur la gestion du poids stimulent également le marché. De plus, les initiatives gouvernementales visant la réduction de l'obésité et un important bassin clinique de médicaments anti-obésité contribuent à la croissance du marché.
Perspectives du marché européen des médicaments anti-obésité
Le marché européen des médicaments anti-obésité devrait se développer à un TCAC important au cours de la période de prévision, en raison de la hausse des taux d'obésité, de la sensibilisation accrue aux complications liées à l'obésité et de l'expansion des programmes de gestion du poids dans toute la région. Les autorités de régulation européennes soutiennent également de plus en plus l'utilisation de traitements pharmacologiques sûrs et efficaces pour l'obésité. En outre, l'augmentation des investissements dans les infrastructures de soins de santé et l'accent mis sur les soins préventifs soutiennent le développement du marché régional.
U.K. Aperçu du marché des médicaments anti-obésité
On s'attend à ce que le marché des médicaments anti-obésité du Royaume-Uni augmente avec un TCAC remarquable, appuyé par des initiatives de santé publique telles que les services de perte de poids du NHS et la disponibilité accrue de médicaments anti-obésité. La demande croissante d'analogues GLP-1 et d'autres médicaments approuvés, ainsi que d'un environnement réglementaire favorable, stimule l'adoption. Une évolution culturelle vers une gestion proactive du poids et l'augmentation des plateformes pharmaceutiques en ligne contribuent davantage à la croissance.
Allemagne Anti-obésité Médicament Aperçu du marché
Le marché allemand des médicaments anti-obésité devrait s'étendre à un TCAC considérable, en raison des dépenses élevées en soins de santé, de l'augmentation de la population âgée et de l'utilisation accrue des interventions pharmaceutiques pour la gestion du poids chronique. La présence de systèmes de soins de santé avancés, de couverture d'assurance et de campagnes de sensibilisation axées sur les maladies liées à l'obésité favorise l'adoption de thérapies sur ordonnance.
Aperçu du marché des médicaments anti-obésité en Asie-Pacifique
Le marché des médicaments anti-obésité de l'Asie-Pacifique est sur le point de croître le plus rapidement possible de 11,2% entre 2025 et 2032, sous l'effet de l'urbanisation rapide, des changements alimentaires et des modes de vie sédentaires qui contribuent à l'augmentation du taux d'obésité. Des pays comme la Chine, le Japon et l'Inde connaissent une demande croissante de traitements de perte de poids pharmaceutiques, appuyés par l'amélioration de l'infrastructure des soins de santé, l'expansion des populations de la classe moyenne et l'accès accru aux médicaments. Les initiatives gouvernementales visant à promouvoir des modes de vie plus sains et la popularité croissante des mesures préventives de santé stimulent également la croissance du marché.
Aperçu du marché japonais des médicaments anti-obésité
Le marché japonais des médicaments anti-obésité prend de l'ampleur, alimenté par l'augmentation des taux de troubles métaboliques et la sensibilisation aux risques pour la santé associés à l'obésité. La population vieillissante et la culture préventive axée sur la santé sont les moteurs de la demande de solutions sûres et efficaces de gestion du poids fondées sur les médicaments. En outre, les normes technologiques et réglementaires élevées du Japon encouragent l'adoption de médicaments anti-obésité validés cliniquement et innovants.
Marché chinois des médicaments anti-obésité
Le marché chinois des médicaments anti-obésité a représenté la plus grande part des revenus en Asie-Pacifique en 2024, en raison de l'expansion de la classe moyenne, de l'accroissement de la population urbaine et de la prévalence croissante des maladies liées au mode de vie. Le gouvernement chinois encourage activement les campagnes de santé publique axées sur la réduction du poids, et le pays a vu augmenter les investissements pharmaceutiques visant à développer et à commercialiser des produits anti-obésité. Les acteurs pharmaceutiques nationaux et internationaux accélèrent également les essais cliniques et les entrées sur le marché en Chine.
Part du marché des médicaments anti-obésité
L'industrie des médicaments anti-obésité est principalement dirigée par des entreprises bien établies, notamment :
- Novo Nordisk A/S(Danemark)
- Lilly (États-Unis)
- Structure Therapeutics, Inc.(Chine)
- Pfizer Inc.(États-Unis)
- Amgen Inc.(États-Unis)
- Sanofi (France)
- AstraZeneca (Royaume-Uni)
- Hanmi Pharm. Co., Ltd. (Corée du Sud)
- Boehringer Ingelheim International GmbH (Allemagne)
- F. Hoffmann-La Roche Ltd (Suisse)
- Johnson & Johnson Services, Inc. (États-Unis)
- Altimmune (États-Unis)
Quels sont les derniers développements sur le marché mondial des médicaments anti-obésité
- En avril 2025, Eli Lilly a annoncé des résultats révolutionnaires de phase 3 pour son agoniste oral GLP‐1 orforglipron, montrant une perte de poids comparable (~7,6–8% du poids corporel) et une amélioration de l'HbA1C aux injectables, mais par une pilule quotidienne pratique. Il s'agit de la première alternative orale au sémaglutide/Ozempic, les présentations de la FDA étant attendues à la fin de 2025.
- En juin 2025, Eli Lilly a reçu l'approbation en Chine pour le mazdutide (IBI362), un agoniste double GLP‐1/glucagon. Les données de la phase 3 ont montré des réductions de poids significatives chez les adultes chinois souffrant d'embonpoint ou d'obésité, renforçant ainsi l'élan mondial pour les produits biologiques à perte de poids avancés
- En mai 2025, Amgen a introduit MariTide, un traitement GLP-1 mensuel, après des résultats d'essai montrant jusqu'à 16% de perte de poids sur un an. Les schémas d'injection mensuels peuvent améliorer l'observance par rapport aux options hebdomadaires
- En avril 2025, Pfizer a mis fin à son Danuglipron, candidat au GLP-1 par voie orale, après qu'une toxicité hépatique imprévisible ait été observée dans les essais cliniques, mettant en évidence les défis actuels en matière d'innocuité dans le développement de médicaments contre l'obésité par voie orale.
- En mai 2025, les prescriptions GLP‐1 pour la gestion du poids ont poursuivi leur forte hausse aux États-Unis, les analystes prévoyant que le marché des médicaments contre l'obésité atteindrait 100 milliards de dollars d'ici 2030. Wegovy, Saxenda et Zepbound représentent la plupart des ventes courantes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











