


Marché mondial des antifibrinolytiques, par médicaments (acide aminocaproïque, acide tranexamique, autres), indication (gynécologie, saignement gastro-intestinal, angio-œdème héréditaire, hémorragie, chirurgies, autres), voie d’administration (orale, injectable, autres), utilisateurs finaux (hôpitaux, soins à domicile, centres spécialisés, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché antifibrinolytique et le taux de croissance
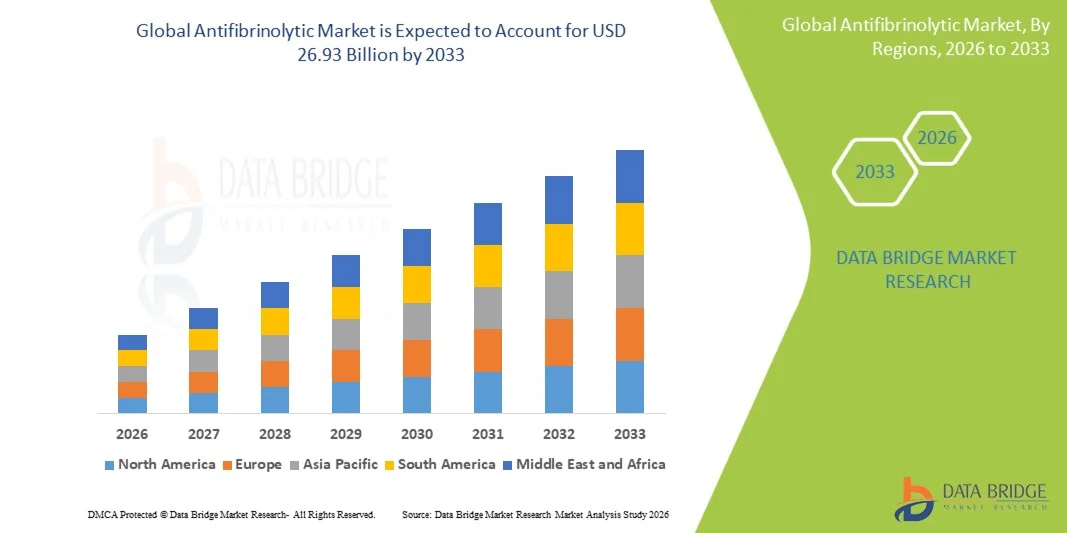
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial antifibrinolytique a été évaluée à18,23 milliards de dollars en 2025et devrait atteindre26,93 milliards de dollars en 2033, à unTCAC de 5,0 %pendant la période de prévision
- La croissance du marché est en grande partie attribuable à la prévalence croissante des interventions chirurgicales, des traumatismes et des affections chroniques telles que les maladies cardiovasculaires et les troubles hémorragiques, qui nécessitent une gestion efficace des pertes de sang et un contrôle hémostatique.
- En outre, la demande croissante de thérapies efficaces et rentables dans le domaine des soins périopératoires, ainsi que la prise de conscience croissante deprise en charge du sang du patient(PBM) stratégies dans les hôpitaux et les systèmes de soins de santé, positionne les agents antifibrinolytiques comme composants essentiels dans la pratique clinique moderne. Ces facteurs combinés accélèrent considérablement l'adoption de traitements antifibrinolytiques, ce qui stimule la croissance globale du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):18,23 milliards de dollars
- Valeur marchande prévue (2033) :26,93 milliards de dollars
- Prévisions CAGR (2026-2033):5.00%
Quels sont les principaux débouchés du marché antifibrinolytique
- Les antifibrinolytiques, qui aident à prévenir les saignements excessifs en inhibant l'effondrement des caillots sanguins, sont de plus en plus critiques dans les établissements de santé modernes, en particulier dans les interventions chirurgicales, les soins de traumatologie et la prise en charge des troubles hémorragiques, en raison de leur efficacité à réduire la perte de sang et à réduire au minimum le besoin de transfusions.
- La demande croissante d'antifibrinolytique est principalement attribuable au volume croissant d'interventions chirurgicales dans le monde, à l'augmentation de l'incidence des traumatismes et à l'attention accrue accordée aux pratiques de gestion du sang des patients, ainsi qu'à l'expansion des applications en obstétrique, en orthopédie et en chirurgie cardiaque.
- L'Amérique du Nord a dominé le marché des antifibrinolytiques avec la plus grande part des revenus de 41,3 % en 2025, appuyée par une infrastructure de soins de santé avancée, des volumes élevés d'intervention chirurgicale et une forte adoption de protocoles de gestion du sang fondés sur des données probantes, les États-Unis ayant assisté à une utilisation importante de médicaments antifibrinolytiques dans les hôpitaux et les centres chirurgicaux ambulatoires.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des antifibrinolytiques au cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des dépenses en soins de santé et de la sensibilisation accrue à la gestion efficace des saignements dans les économies émergentes.
- Le segment de l'acide tranexamique a dominé le marché des antifibrinolytiques avec une part de marché de 45,7 % en 2025, en raison de son utilisation clinique généralisée, de son rapport coût-efficacité et de son fort profil d'efficacité dans un large éventail d'applications chirurgicales et liées aux traumatismes.
Portée du rapport et segmentation du marché antifibrinolytique
|
Attributs |
Antifibrinolytique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché antifibrinolytique
Élargissement de l'adoption clinique par les résultats fondés sur des preuves
- Une tendance significative et accélérée sur le marché mondial des antifibrinolytiques est l'intégration croissante de protocoles cliniques et de lignes directrices fondés sur des données probantes qui appuient l'utilisation courante d'agents antifibrinolytiques dans plusieurs domaines chirurgicaux et thérapeutiques. Cette harmonisation avec les voies de soins normalisées améliore considérablement les résultats des patients et réduit les risques périopératoires
- Par exemple, l'acide transexamique est largement incorporé dans les lignes directrices cliniques pour les chirurgies orthopédiques et cardiaques, où il est régulièrement administré pour minimiser la perte de sang intraopératoire et postopératoire. De même, son utilisation dans les protocoles de traumatisme a été approuvée à la suite d'essais cliniques à grande échelle démontrant des avantages pour la survie
- L'intégration clinique des antifibrinolytiques permet des caractéristiques telles que des schémas posologiques normalisés, une amélioration de l'efficacité chirurgicale et une réduction de la dépendance aux transfusions sanguines. Par exemple, les hôpitaux qui adoptent des programmes de gestion du sang des patients utilisent des antifibrinolytiques pour optimiserhémostasieet moins de complications liées à la transfusion. En outre, ces agents favorisent des temps de récupération plus rapides et réduisent les séjours à l'hôpital en limitant les saignements excessifs pendant les procédures
- L'incorporation harmonieuse des antifibrinolytiques dans les protocoles de traitement des hôpitaux facilite la coordination des soins dans les différents services, comme la chirurgie, la médecine d'urgence et l'obstétrique. Grâce à des voies cliniques unifiées, les fournisseurs de soins de santé peuvent assurer une gestion uniforme et efficace des saignements, en améliorant l'efficacité globale du traitement et la sécurité des patients.
- Cette tendance à une utilisation plus normalisée, axée sur les résultats et fondée sur les protocoles est fondamentalement en train de remodeler les approches de traitement dans la gestion des saignements. Par conséquent, des entreprises telles que Pfizer et Sun Pharmaceutical Industries se concentrent sur l'élargissement des indications cliniques et l'amélioration de l'accessibilité à la formulation pour s'aligner sur l'évolution des directives médicales.
- La demande d'antifibrinolytiques qui offrent une efficacité clinique prouvée et une applicabilité étendue augmente rapidement dans les hôpitaux et les centres chirurgicaux, les systèmes de santé privilégiant de plus en plus les solutions de traitement rentables et fondées sur des données probantes
- L'adoption croissante d'antifibrinolytiques dans les applications émergentes telles que les saignements liés à l'oncologie et les procédures peu invasives élargit la portée de ces agents au-delà de l'usage chirurgical traditionnel
Dynamique du marché antifibrinolytique
Chauffeur
Besoin de croissance en raison de la hausse du volume chirurgical et de la concentration sur la gestion du sang
- Le volume croissant des interventions chirurgicales dans le monde, associé à l'importance croissante accordée aux stratégies de gestion du sang des patients, est un facteur important de la demande accrue d'agents antifibrinolytiques.
- Par exemple, en mars 2025, un réseau de fournisseurs de soins de santé de premier plan a élargi son programme de PBM dans plusieurs hôpitaux, intégrant les thérapies antifibrinolytiques comme protocole standard pour réduire les taux de transfusion. Ces stratégies des principaux établissements de santé devraient stimuler la croissance du marché antifibrinolytique au cours de la période de prévision
- Comme les fournisseurs de soins de santé visent à minimiser la perte de sang et à réduire la dépendance à l'égard du sang des donneurs, les antifibrinolytiques offrent des avantages prouvés tels que la diminution des besoins transfusionnels, des taux de complications plus faibles et des résultats chirurgicaux améliorés, ce qui en fait une composante essentielle des soins périopératoires modernes.
- De plus, l'incidence croissante des traumatismes, des hémorragies post-partum et des affections chroniques nécessitant une intervention chirurgicale entraîne l'adoption d'antifibrinolytiques dans diverses spécialités médicales, dont l'orthopédie, la cardiologie et l'obstétrique.
- La rentabilité des traitements antifibrinolytiques, conjuguée à leur capacité à améliorer l'efficacité clinique et la sécurité des patients, encourage l'adoption généralisée sur les marchés des soins de santé développés et émergents. L'expansion de l'infrastructure des soins de santé et l'accès aux médicaments essentiels favorisent encore la croissance du marché
- L'intensification des initiatives gouvernementales et institutionnelles visant à promouvoir des stratégies de conservation du sang accélère encore l'intégration des antifibrinolytiques dans les protocoles de traitement standard dans les systèmes de santé publique
- Une sensibilisation accrue des professionnels de la santé aux avantages à long terme d'une réduction de la dépendance transfusionnelle renforce encore l'adoption de thérapies antifibrinolytiques dans le monde
Restriction/Défi
Risque d'effets néfastes et d'obstacles à la conformité réglementaire
- Les préoccupations entourant les effets indésirables potentiels et les considérations d'innocuité associées à l'utilisation antifibrinolytique, y compris les complications thromboemboliques, posent un défi important à l'adoption plus large du marché. Comme ces agents influencent la stabilité des caillots, une sélection et une surveillance attentives des patients sont nécessaires.
- Par exemple, les autorités réglementaires ont publié des lignes directrices de précaution sur l'utilisation antifibrinolytique chez les patients à haut risque, ce qui a conduit à une adoption prudente parmi les fournisseurs de soins de santé dans certains scénarios cliniques.
- Pour assurer une utilisation appropriée, il est essentiel de répondre à ces préoccupations d'innocuité au moyen de données cliniques robustes, de lignes directrices à jour sur le traitement et de l'éducation des médecins. Des entreprises comme F. Hoffmann-La Roche Ltd et Cipla Ltd mettent l'accent sur les profils de sécurité et le respect des normes réglementaires dans leurs stratégies de développement et de commercialisation des produits. De plus, la variabilité des approbations réglementaires et de l'étiquetage entre les régions peut créer des obstacles à une pénétration uniforme du marché.
- Bien que les antifibrinolytiques soient généralement rentables, une sensibilisation limitée dans certaines régions en développement et un accès incohérent aux établissements de soins de santé peuvent entraver leur utilisation optimale, en particulier dans les zones rurales ou sous-ressources.
- Surmonter ces défis en améliorant la recherche clinique, en harmonisant les cadres réglementaires et en améliorant l'accès aux services de santé sera essentiel pour soutenir la croissance à long terme du marché.
- Des exigences réglementaires strictes pour l'approbation des médicaments et la surveillance après la mise en marché peuvent retarder le lancement des produits et augmenter les coûts de conformité pour les fabricants opérant dans plusieurs régions
- Les interactions médicamenteuses potentielles et les contre-indications chez les patients ayant des antécédents médicaux complexes peuvent limiter l'usage répandu, nécessiter une évaluation clinique soigneuse et restreindre l'adoption dans certaines populations à risque élevé.
Comment le marché antifibrinolytique est-il segmenté
Le marché est segmenté en fonction des médicaments, de l'indication, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par les drogues
Sur la base des médicaments, le marché antifibrinolytique est segmenté en acide aminécaproïque, acide transexamique et autres. Le segment de l'acide tranexamique a dominé le marché avec la plus grande part de revenu du marché de 45,7 % en 2025, en raison de son adoption clinique étendue sur un large éventail d'indications, y compris des traumatismes, des chirurgies et des saignements obstétricaux. Son fort profil d'efficacité, son caractère abordable et son inclusion dans les listes de médicaments essentiels dans plusieurs pays ont grandement contribué à son utilisation généralisée. En outre, l'importance croissante accordée aux pratiques de gestion du sang des patients a renforcé sa position dans les protocoles hospitaliers. La disponibilité de formulations multiples telles que les formes orales et injectables améliore son accessibilité et sa flexibilité clinique. De plus en plus de preuves cliniques appuyant son innocuité et son efficacité renforcent également sa domination. Le rôle du médicament dans la réduction de la mortalité dans les cas de traumatisme accélère encore sa demande mondiale.
On s'attend à ce que le segment de l'acide aminocaproïque enregistre le taux de croissance le plus rapide de 2026 à 2033, alimenté par son utilisation croissante dans des interventions chirurgicales spécifiques etAffections hémorragiquesoù une inhibition de la fibrinolyse ciblée est nécessaire. Son application dans les chirurgies cardiaques et les procédures dentaires pour les patients à haut risque gagne en traction parmi les fournisseurs de soins de santé. Une prise de conscience accrue des options antifibrinolytiques alternatives favorise également son adoption dans les domaines thérapeutiques de niche. Le médicament est particulièrement utile chez les patients qui ne tolèrent pas d'autres antifibrinolytiques, ce qui augmente sa pertinence clinique. L'amélioration de l'accès aux soins de santé dans les marchés émergents contribue à une utilisation accrue. De plus, des recherches en cours sur de nouvelles indications devraient créer de nouvelles possibilités de croissance pour ce segment.
- Par indication
Sur la base de l'indication, le marché antifibrinolytique est segmenté en gynécologie, saignement gastro-intestinal, angio-œdème héréditaire, hémorragie, chirurgies, etc. Le segment des chirurgies a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume élevé d'interventions chirurgicales dans le monde et de la nécessité critique de gérer la perte de sang intraopératoire et postopératoire. Les antifibrinolytiques sont largement utilisés dans les chirurgies orthopédiques, cardiaques et de transplantation pour améliorer les résultats des patients et réduire les besoins transfusionnels. L'adoption croissante de chirurgies peu invasives contribue également à l'utilisation de ces agents pour améliorer le rétablissement. Les hôpitaux comptent de plus en plus sur des protocoles normalisés de gestion des saignements, ce qui augmente encore la demande. De plus, les économies liées à la réduction des transfusions sanguines encouragent une utilisation généralisée. L'augmentation constante des opérations électives et d'urgence dans le monde soutient la domination soutenue de ce segment.
Le segment des hémorragies devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation des cas de traumatismes et d'hémorragie post-partum dans le monde. Les antifibrinolytiques jouent un rôle crucial dans les situations d'urgence en contrôlant rapidement les saignements excessifs et en améliorant les taux de survie. Une sensibilisation accrue des professionnels de la santé à l'intervention précoce dans des conditions hémorragiques favorise l'expansion du marché. L'intégration des antifibrinolytiques dans les protocoles de soins d'urgence accélère encore l'adoption. L'augmentation des investissements dans les infrastructures de soins d'urgence, en particulier dans les régions en développement, contribue également à la croissance. En outre, les initiatives mondiales de santé visant à réduire la mortalité maternelle stimulent la demande dans ce segment.
- Par voie d'administration
Sur la base de la voie d'administration, le marché antifibrinolytique est segmenté en voie orale, injectable et autres. Le segment des produits injectables a dominé le marché avec la plus grande part de revenus en 2025, en raison de son entrée en action rapide et de sa grande efficacité dans les soins critiques et les interventions chirurgicales. Les antifibrinolytiques injectables sont préférés dans les hôpitaux pour la gestion des saignements aigus et lors des interventions chirurgicales majeures où des résultats immédiats sont requis. Leur dosage précis et leur administration contrôlée les rendent adaptés aux applications de soins d'urgence et intensifs. La disponibilité généralisée de formulations injectables dans les hôpitaux renforce encore ce segment. De plus, leur utilisation dans les soins de traumatologie et périopératoires continue de se développer à l'échelle mondiale. Le nombre croissant de traitements hospitaliers renforce leur position dominante.
Le segment oral devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par sa commodité, sa facilité d'administration et son aptitude au traitement de longue durée ou externe. Les antifibrinolytiques oraux sont de plus en plus prescrits pour des conditions telles que des saignements menstruels lourds et un angioedème héréditaire. La préférence croissante pour les soins à domicile et la réduction des visites à l'hôpital favorisent l'adoption de formulations orales. L'amélioration de la conformité des patients et la réduction des coûts d'administration sont également des facteurs clés de croissance. Les progrès pharmaceutiques dans les formulations orales améliorent la biodisponibilité et l'efficacité. De plus, une sensibilisation accrue des patients et des médecins stimule la croissance du segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finals, le marché antifibrinolytique est segmenté en hôpitaux, soins à domicile, centres spécialisés, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume élevé de chirurgies et de traitements d'urgence pratiqués dans ces milieux. Les hôpitaux servent de centres primaires pour l'administration des antifibrinolytiques, en particulier dans les services de soins critiques, de traumatismes et de chirurgie. La présence de professionnels de la santé qualifiés et d'infrastructures avancées favorise l'utilisation efficace de ces médicaments. De plus, les hôpitaux sont les principaux adoptants des programmes de gestion du sang des patients, ce qui accroît la demande. Le nombre croissant d'hospitalisations dans le monde contribue à une croissance soutenue. De plus, l'appui au remboursement et les protocoles de traitement normalisés renforcent la domination du segment.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la tendance croissante à décentraliser les soins de santé et les traitements ambulatoires. Les patients souffrant de maladies chroniques nécessitant un traitement antifibrinolytique optent de plus en plus pour des solutions de soins à domicile. La commodité et la rentabilité des établissements de soins à domicile encouragent l'adoption. Les progrès technologiques dans le domaine de la prestation des médicaments et du soutien à la télésanté contribuent davantage à ce changement. La sensibilisation croissante et la préférence des patients pour les soins personnalisés contribuent également à l'expansion du segment. En outre, les systèmes de soins de santé visant à réduire la charge hospitalière favorisent les services de soins à domicile.
- Par canal de distribution
Sur la base du canal de distribution, le marché antifibrinolytique est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment des pharmacies hospitalières a dominé le marché avec la plus grande part des revenus en 2025, sous l'impulsion de la forte demande d'antifibrinolytiques en milieu hospitalier et chirurgical. Les pharmacies hospitalières assurent la disponibilité de médicaments essentiels pour une utilisation immédiate dans les procédures critiques et les soins d'urgence. L'approvisionnement direct et la distribution contrôlée dans les hôpitaux améliorent l'efficacité de la chaîne d'approvisionnement. De plus, une coordination étroite entre les fournisseurs de soins de santé et les pharmacies hospitalières favorise l'administration rapide des médicaments. Le nombre croissant d'interventions chirurgicales augmente encore la demande par ce canal. En outre, les accords d'achat institutionnels contribuent à sa position dominante.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la numérisation rapide des services de santé et l'augmentation de la préférence des consommateurs pour l'accès pratique aux médicaments. Les plateformes en ligne offrent une facilité de commande, de livraison à domicile et de prix concurrentiels, attirant ainsi une clientèle de plus en plus nombreuse. L'expansion de l'infrastructure du commerce électronique dans le domaine des soins de santé soutient cette tendance. La pénétration accrue d'Internet et l'utilisation du smartphone conduisent également l'adoption. Le soutien réglementaire aux ventes de produits pharmaceutiques en ligne dans plusieurs régions favorise la croissance du marché. De plus, le passage aux soins ambulatoires stimule la demande par les canaux en ligne.
Quelle région détient la plus grande part du marché antifibrinolytique
- L'Amérique du Nord a dominé le marché des antifibrinolytiques avec la plus grande part des revenus de 41,3 % en 2025, soutenue par une infrastructure de soins de santé avancée, des volumes élevés d'intervention chirurgicale et l'adoption de protocoles de gestion du sang fondés sur des preuves
- Les fournisseurs de soins de santé de la région attachent une grande importance à l'efficacité clinique, à la rentabilité et à l'action rapide des agents antifibrinolytiques dans les applications chirurgicales, traumas et obstétricales.
- Cette adoption généralisée est soutenue par une infrastructure de soins de santé avancée, de solides cadres de remboursement et la présence d'entreprises pharmaceutiques de premier plan, établissant des antifibrinolytiques comme composante standard dans les protocoles de traitement modernes dans les hôpitaux et les établissements de soins spécialisés.
Aperçu du marché antifibrinolytique américain
Le marché antifibrinolytique américain a enregistré la plus grande part des revenus de 80 % en 2025 en Amérique du Nord, alimentée par le volume élevé des interventions chirurgicales et l'adoption croissante de programmes de gestion du sang des patients. Les fournisseurs de soins de santé privilégient de plus en plus la réduction de la perte de sang et de la dépendance transfusionnelle par des interventions pharmacologiques efficaces. La préférence croissante pour des protocoles de traitement fondés sur des données probantes, conjuguée à une forte demande de thérapies rentables et à des résultats cliniques améliorés, propulse davantage le marché antifibrinolytique. De plus, l'intégration croissante des antifibrinolytiques dans les lignes directrices et les pratiques chirurgicales contribue de façon significative à l'expansion du marché. La présence de grandes sociétés pharmaceutiques et les activités de recherche clinique continue renforcent encore la croissance du marché. De plus, des politiques de remboursement favorables et des infrastructures hospitalières avancées favorisent l'adoption généralisée dans les établissements de soins.
Perspectives du marché antifibrinolytique en Europe
Le marché européen des antifibrinolytiques devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de directives cliniques rigoureuses et de la nécessité croissante d'une gestion efficace des saignements dans les hôpitaux et les centres chirurgicaux. L'augmentation de la population vieillissante, associée au nombre croissant d'opérations chirurgicales, favorise l'adoption de traitements antifibrinolytiques. Les fournisseurs de soins de santé européens sont également attirés par l'efficacité clinique et les économies de ces médicaments. La région connaît une croissance importante dans les applications orthopédiques, cardiaques et obstétricales, les antifibrinolytiques étant incorporés à la fois dans les procédures médicales courantes et complexes. Le soutien du gouvernement à l'amélioration des résultats chirurgicaux et à la réduction des coûts des soins de santé accélère encore l'expansion du marché. En outre, une sensibilisation accrue des professionnels de la santé aux protocoles de traitement avancés stimule la demande.
Aperçu du marché antifibrinolytique au Royaume-Uni
Le marché antifibrinolytique du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'accent croissant mis sur l'amélioration des résultats chirurgicaux et la réduction des coûts des soins de santé. De plus, les préoccupations concernant les pénuries de sang et les risques liés à la transfusion encouragent les hôpitaux à adopter des traitements antifibrinolytiques. L'accent mis par le Royaume-Uni sur les voies de traitement normalisées, parallèlement à son système de santé public fort, devrait continuer à stimuler la croissance du marché. L'augmentation des investissements dans les infrastructures de santé et les progrès chirurgicaux favorise également l'adoption. De plus, la sensibilisation à la sécurité et à l'efficacité des soins périopératoires conduit à l'utilisation d'antifibrinolytiques. Le nombre croissant d'opérations électives et d'urgence contribue également à une croissance soutenue du marché.
Allemagne Antifibrinolytic Market Insight
On s'attend à ce que le marché antifibrinolytique allemand s'étende à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue aux solutions avancées de gestion des saignements et à la demande de thérapies de haute qualité fondées sur des données probantes. L'Allemagne a une infrastructure de soins de santé bien développée, associée à son accent sur la recherche clinique et l'innovation, qui favorise l'adoption d'antifibrinolytiques, en particulier dans les milieux chirurgicaux et de soins critiques. L'intégration de ces thérapies dans les protocoles hospitaliers est également de plus en plus répandue, avec une forte préférence pour des options de traitement sûres et efficaces qui s'alignent sur les normes régionales de soins de santé. L'intensification des collaborations entre les instituts de recherche et les sociétés pharmaceutiques favorise encore le développement de produits. En outre, l'augmentation de la population gériatrique et la demande chirurgicale contribuent à la croissance du marché.
Aperçu du marché antifibrinolytique de l'Asie-Pacifique
Le marché des antifibrinolytiques Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 24 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation des dépenses de santé, de l'augmentation des volumes chirurgicaux et de l'amélioration de l'accès aux traitements médicaux dans des pays comme la Chine, le Japon et l'Inde. L'accent croissant mis par la région sur le renforcement des systèmes de santé, appuyé par des initiatives gouvernementales favorisant de meilleurs résultats cliniques, est à l'origine de l'adoption d'antifibrinolytiques. De plus, à mesure que l'APAC devient un marché clé pour la production de médicaments génériques, l'accessibilité et l'accessibilité des traitements antifibrinolytiques s'étendent à une population de patients plus vaste. L'urbanisation rapide et la sensibilisation accrue aux traitements médicaux avancés contribuent également à la croissance. De plus, l'amélioration des infrastructures de soins d'urgence stimule la demande de solutions de gestion des saignements.
Aperçu du marché antifibrinolytique du Japon
Le marché antifibrinolytique japonais prend de l'ampleur en raison du système de santé avancé du pays, du vieillissement de la population et de la demande de soins médicaux de haute qualité. Le marché japonais met fortement l'accent sur la sécurité des patients, et l'adoption d'antifibrinolytiques est motivée par le nombre croissant d'interventions chirurgicales et de cas de maladies chroniques. L'intégration de ces médicaments dans les lignes directrices cliniques, ainsi que leur utilisation dans des traitements spécialisés comme les chirurgies cardiaques et orthopédiques, alimentent la croissance. De plus, le vieillissement démographique du Japon est susceptible de stimuler la demande de solutions efficaces de gestion des saignements dans les hôpitaux et les cliniques externes. Les progrès technologiques continus dans la prestation des soins de santé soutiennent également l'expansion du marché. De plus, des cadres réglementaires solides assurent la disponibilité de thérapies sûres et efficaces.
Inde Antifibrinolytic Market Insight
En 2025, le marché indien des antifibrinolytiques a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'expansion de l'infrastructure des soins de santé, à l'augmentation de la population et à la sensibilisation aux options de traitement rentables. L'Inde est l'un des marchés les plus dynamiques pour les produits pharmaceutiques génériques, et les antifibrinolytiques deviennent de plus en plus populaires dans les hôpitaux et les services d'urgence. La volonté d'améliorer les services de soins de santé maternelle et de traumatologie, ainsi que la disponibilité de médicaments abordables et de fabricants nationaux solides, sont des facteurs clés qui propulsent le marché indien. Les initiatives gouvernementales visant à améliorer l'accès aux soins de santé et à réduire les taux de mortalité appuient davantage l'adoption. En outre, le nombre croissant d'hôpitaux privés et de centres chirurgicaux contribue à une croissance soutenue du marché.
Quelles sont les meilleures entreprises du marché antifibrinolytique
L'industrie antifibrinolytique est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc. (États-Unis)
- F. Hoffmann-La Roche Ltd (Suisse)
- Sanofi (France)
- Takeda Pharmaceutical Company Limited (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Zydus Lifesciences Limited (Inde)
- Hikma Pharmaceuticals PLC (Royaume-Uni)
- Amneal Pharmaceuticals, Inc. (États-Unis)
- Cipla Limited (Inde)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Lupin Limited (Inde)
- Aurobindo Pharma Limited (Inde)
- Glenmark Pharmaceuticals Limited (Inde)
- Intas Pharmaceuticals Ltd. (Inde)
- Alkem Laboratories Ltd. (Inde)
- Abbott (États-Unis)
- Baxter (États-Unis)
Quelles sont les évolutions récentes du marché mondial des antifibrinolytiques
- En octobre 2025, la Food and Drug Administration (FDA) des États-Unis a annoncé des mises à jour d'étiquetage obligatoires pour l'injection d'acide tranexamique, y compris l'ajout d'un avertissement en boîte pour prévenir une administration épinière incorrecte. La mise à jour a été publiée après avoir identifié des erreurs de médication liées à des voies d'administration inappropriées. Cette mesure de réglementation souligne l'importance croissante accordée à l'innocuité des médicaments et à l'utilisation appropriée de traitements antifibrinolytiques dans les milieux cliniques, assurant ainsi une adoption plus sûre dans les hôpitaux et les milieux chirurgicaux.
- En septembre 2025, des chercheurs ont publié une étude clinique évaluant l'utilisation combinée de l'acide transexamique avec des anticoagulants dans les chirurgies de remplacement articulaire, démontrant une réduction efficace des complications postopératoires telles que la thrombose veineuse profonde. Les résultats appuient l'application clinique croissante des antifibrinolytiques dans les procédures orthopédiques et renforcent leur rôle dans l'amélioration des résultats chirurgicaux. Ce développement souligne les efforts de recherche en cours pour optimiser l'utilisation antifibrinolytique dans les protocoles de traitement complexes
- En mars 2025, Nexus Pharmaceuticals, LLC, a annoncé le lancement de son injection d'acide tranexamique, élargissant son portefeuille de médicaments hospitaliers vitaux. Le produit est conçu pour soutenir la gestion des saignements en milieu chirurgical et d'urgence, assurant la disponibilité d'un traitement antifibrinolytique critique. Ce développement souligne l'importance croissante des antifibrinolytiques prêts à l'emploi dans les salles d'opération et les milieux de soins actifs, tout en renforçant la fiabilité de l'approvisionnement dans les établissements de soins de santé
- En juin 2024, Avenacy, a annoncé le lancement aux États-Unis de son injection d'acide tranexamique, USP, approuvée par la FDA, une version générique thérapeutique utilisée pour prévenir ou réduire les saignements chez les patients, en particulier lors des interventions dentaires dans les cas d'hémophilie. Le lancement met l'accent sur la disponibilité accrue de thérapies antifibrinolytiques rentables et favorise une adoption plus large dans les hôpitaux. Cette évolution reflète l'importance croissante accordée à la pénétration des médicaments génériques pour améliorer l'accessibilité et l'accessibilité des traitements de gestion des saignements.
- En novembre 2023, des chercheurs en biotechnologie (publication ASH) ont signalé la découverte d'un nouveau candidat antifibrinolytique, le BT-114143, démontrant une inhibition puissante de la fibrinolyse avec un potentiel d'amélioration de l'efficacité par rapport aux thérapies existantes. Le composé présentait des résultats précliniques prometteurs et était en préparation pour l'évaluation des essais cliniques. Ce développement met en lumière l'innovation en cours dans les antifibrinolytiques de prochaine génération visant à améliorer les résultats du traitement et à élargir les options thérapeutiques au-delà des agents traditionnels tels que l'acide transexamique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











