


Marché mondial des médicaments contre la sténose artérielle, par type d'indication (sténose de l'artère carotide, sténose de l'artère rénale, sténose de l'artère périphérique, sténose de l'artère coronaire et autres), traitement (médicaments et chirurgie), médicaments (atorvastatine, fluvastatine, héparine, minoxidil, aspirine et autres), voie d'administration (orale et intraveineuse), canal de distribution (pharmacie hospitalière, pharmacie de détail et pharmacie en ligne), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées et autres), pays (États-Unis, Canada, Mexique, Pérou, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, Hongrie, Lituanie, Autriche, Irlande, Norvège, Pologne, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, Vietnam, reste de l'Asie-Pacifique, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Koweït, Israël, Égypte, reste du Moyen-Orient et Afrique) Tendances et prévisions de l'industrie jusqu'en 2029
Qu'est-ce que la taille et le taux de croissance du marché des médicaments contre l'artère sténose
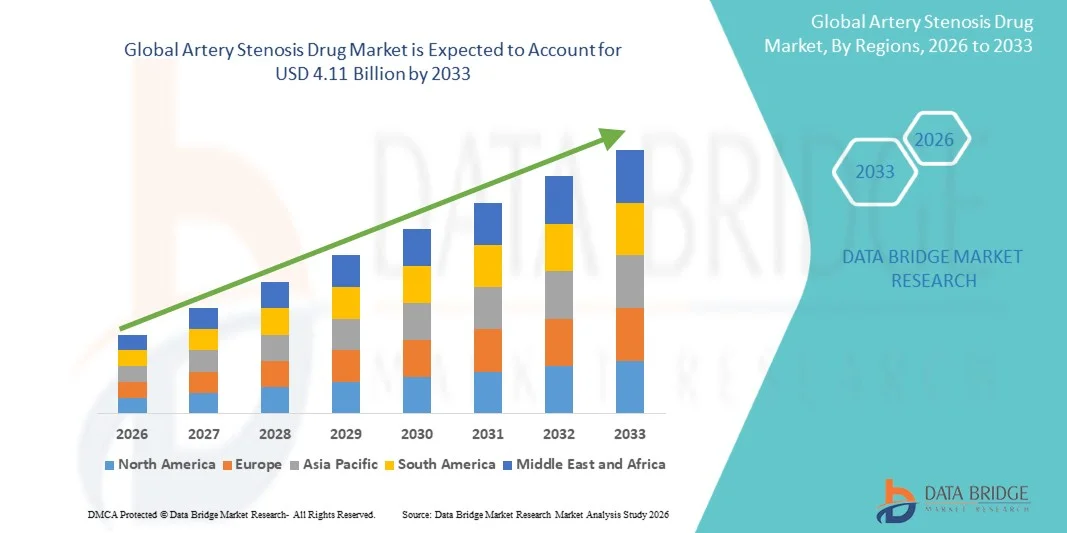
- La taille du marché mondial de la sténose artérielle a été évaluée à2,60 milliards de dollars en 2025et devrait atteindre4,11 milliards de dollars en 2033, à unTCAC de 5,90%pendant la période de prévision
- La croissance du marché est en grande partie attribuable à la prévalence croissante des maladies cardiovasculaires, en particulier la sténose des artères, ainsi qu'à l'augmentation du vieillissement de la population qui est plus sensible à de telles conditions, ce qui entraîne une demande accrue de médicaments efficaces.
- De plus, les progrès de la recherche pharmaceutique et le développement de pharmacothérapies ciblées améliorent les résultats du traitement et la conformité des patients. La prise de conscience croissante du diagnostic précoce et du traitement, associée à l'amélioration de l'infrastructure des soins de santé, fait de la sténose des artères un élément essentiel de la gestion des maladies cardiovasculaires. Ces facteurs accélèrent collectivement l'adoption de solutions pour la sténose des artères, ce qui stimule significativement la croissance du marché.
Quels sont les principaux débouchés du marché des médicaments contre l'artère sténose
- Les médicaments contre la sténose de l'artère, utilisés pour gérer et traiter le rétrécissement des artères en améliorant la circulation sanguine et en prévenant les complications telles que les crises cardiaques et les accidents vasculaires cérébraux, deviennent de plus en plus essentiels dans les soins cardiovasculaires dans les hôpitaux et les cliniques externes en raison de leur efficacité dans la gestion des maladies à long terme.
- La demande croissante de médicaments contre la sténose des artères est principalement attribuable au fardeau mondial croissant des maladies cardiovasculaires, à l'augmentation de la population gériatrique et à une sensibilisation accrue à l'égard du diagnostic précoce et du traitement préventif, ainsi qu'à l'adoption d'approches de gestion minimalement invasives et fondées sur les médicaments.
- L'Amérique du Nord a dominé le marché des médicaments contre la sténose des artères avec la plus grande part de revenus de 38,6 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des dépenses élevées en soins de santé et la forte présence de grandes sociétés pharmaceutiques, les États-Unis ayant assisté à l'adoption importante de médicaments nouveaux et combinés pour la prise en charge de la sténose des artères
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des médicaments contre la sténose des artères au cours de la période de prévision, en raison de l'urbanisation rapide, de l'amélioration de l'accès aux soins de santé, de l'augmentation des revenus disponibles et de la prévalence croissante des troubles cardiovasculaires liés au mode de vie dans des pays comme la Chine et l'Inde.
- Le segment oral détenait la plus grande part de marché de 66,7 % en 2025, en raison de sa commodité, de sa facilité d'administration et de la forte conformité des patients.
Portée etArtère Sténose Marché des médicaments Segmentation
|
Attributs |
Sténose de l'artère Clé du médicamentPerspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des médicaments contre l'artère sténose
(en milliers de dollars)Progrès dans les thérapies invasives et les approches de traitement personnalisées(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial de la sténose des artères est l'accent croissant mis sur les options de traitement minimalement invasives et l'adoption d'approches médicales personnalisées. Ces progrès améliorent considérablement les résultats des patients et améliorent l'efficacité globale du traitement
- Par exemple, de nouvelles formulations de médicaments et des combinaisons de thérapies sont en cours d'élaboration pour compléter des procédures peu invasives comme l'angioplastie, assurant une meilleure gestion des blocages artériels. De plus, des médicaments ciblés sont adaptés aux profils individuels des patients, améliorant l'efficacité et réduisant les effets indésirables
- L'intégration de diagnostics avancés et de médecine de précision permet aux professionnels de la santé d'identifier les régimes pharmaceutiques les plus efficaces en fonction des facteurs génétiques, du mode de vie et cliniques. Cela a permis d'améliorer les taux de réussite du traitement et de réduire la récurrence du rétrécissement artériel.
- De plus, l'utilisation croissante des combinaisons thérapeutiques, y compris les antiplaquettaires, les anticoagulants et les médicaments hypolipidiques, permet une gestion complète des maladies. Ces thérapies agissent de manière synergique pour prévenir la formation de caillots, réduire l'accumulation de plaques et améliorer le débit sanguin
- Le passage au traitement axé sur le patient et à l'innovation continue dans le développement des médicaments transforme la gestion de la sténose artérielle. Par conséquent, les entreprises pharmaceutiques se concentrent sur le développement de thérapies de pointe avec des profils de sécurité améliorés et une efficacité à long terme
- La demande de médicaments efficaces et ciblés pour la sténose des artères augmente dans les régions développées et en développement, car les systèmes de santé privilégient de plus en plus le diagnostic précoce, la prévention et la prise en charge à long terme des maladies.
Artère Sténose Dynamique du marché des médicaments
Chauffeur
(en milliers de dollars)Prévalence croissante des maladies cardiovasculaires et du vieillissement de la population(en milliers de dollars)
- La prévalence croissante des maladies cardiovasculaires, ainsi que le vieillissement rapide de la population mondiale, sont un facteur important de la demande accrue de médicaments contre la sténose des artères
- Par exemple, l'incidence croissante de maladies comme l'athérosclérose, l'hypertension et la coronaropathie a conduit à un besoin accru d'interventions pharmacologiques efficaces pour gérer les blocages artériels
- Étant donné que les facteurs de risque liés au mode de vie tels que la mauvaise alimentation, le manque d'activité physique, le tabagisme et l'obésité continuent d'augmenter, le fardeau des maladies liées aux artères augmente à l'échelle mondiale, ce qui stimule la demande de solutions thérapeutiques.
- De plus, les progrès des technologies de diagnostic et la sensibilisation accrue à la détection précoce des maladies encouragent un traitement rapide, ce qui stimule l'adoption de médicaments.
- La disponibilité d'un large éventail de médicaments, y compris les statines, les antiplaquettaires et les vasodilatateurs, ainsi que l'amélioration de l'infrastructure des soins de santé, contribuent davantage à la croissance du marché.
- L'accent de plus en plus mis sur les soins préventifs et la gestion à long terme des maladies contribue également à la demande soutenue de médicaments contre la sténose des artères dans les hôpitaux et les cliniques externes.
Restriction/Défi
(en milliers de dollars)Coûts élevés du traitement et effets secondaires potentiels des thérapies médicamenteuses(en milliers de dollars)
- Les coûts de traitement élevés associés à la pharmacothérapie à long terme et aux options de traitement avancées posent un défi important à la croissance du marché de la sténose artérielle.
- De nombreux patients ont besoin de médicaments prolongés ou tout au long de leur vie, ce qui peut entraîner une charge financière importante, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- Par exemple, en outre, certains médicaments contre la sténose des artères peuvent causer des effets secondaires tels que des complications hémorragiques, des troubles du foie ou des problèmes musculaires, qui peuvent avoir une incidence sur la conformité du patient et la continuité du traitement.
- Les préoccupations concernant les effets indésirables et les interactions, en particulier chez les patients âgés présentant de multiples comorbidités, compliquent encore les stratégies de traitement
- Pour relever ces défis, il faut poursuivre la recherche et le développement afin de créer des options de médicaments plus sécuritaires et plus rentables, ainsi que des pratiques améliorées de surveillance et de gestion des patients.
- Bien que des efforts soient déployés pour réduire les coûts et améliorer l'innocuité des médicaments, ces facteurs continuent de limiter l'adoption généralisée, en particulier chez les populations sensibles aux coûts.
- Surmonter ces obstacles par l'innovation, des initiatives d'abordabilité et une meilleure éducation des patients seront essentiels pour assurer une croissance soutenue du marché
Comment le marché des médicaments contre l'artère sténose est-il segmenté
Le marché est segmenté en fonction du type d'indication, du traitement, des médicaments, de la voie d'administration, du canal de distribution et des utilisateurs finaux.
• Par type d'indication
Sur la base du type d'indication, le marché de la sténose de l'artère est segmenté en sténose de l'artère carotide, sténose de l'artère rénale, sténose de l'artère périphérique, sténose coronaire, etc. Le segment de la sténose de l'artère coronaire a dominé la plus grande part de revenus du marché d'environ 38,6 % en 2025, en raison de la forte prévalence mondiale des maladies cardiovasculaires et de l'incidence croissante de l'athérosclérose. La sténose coronarienne est l'une des principales causes de crises cardiaques, faisant de son traitement une priorité absolue dans les systèmes de santé du monde entier. L'augmentation de la population gériatrique, associée à des modes de vie malsains tels que la mauvaise alimentation, le tabagisme et le manque d'activité physique, contribue de façon significative à la domination de ce segment. En outre, les progrès des technologies de diagnostic et des méthodes de détection précoce ont amélioré les taux de traitement. Les initiatives gouvernementales et les programmes de sensibilisation qui favorisent la santé cardiovasculaire appuient davantage la croissance du segment. La disponibilité d'un large éventail d'options de traitement, y compris des médicaments et des interventions chirurgicales, renforce également sa position sur le marché. Les hôpitaux et les cliniques spécialisées se concentrent fortement sur les maladies coronariennes, ce qui augmente la demande de médicaments. Les investissements continus de R-D des entreprises pharmaceutiques dans les médicaments cardiovasculaires contribuent davantage à ce segment. L'augmentation des dépenses de santé dans les régions développées et en développement joue également un rôle crucial.
Le segment de la sténose de l'artère périphérique devrait connaître le TCAC le plus rapide de 7,9 % entre 2026 et 2033, en raison de la prévalence croissante du diabète et de l'obésité, qui sont des facteurs de risque majeurs pour les maladies artérielles périphériques. Une sensibilisation accrue au diagnostic précoce et au traitement des affections vasculaires périphériques stimule la croissance du segment. Les progrès technologiques dans les outils de diagnostic non invasifs rendent la détection plus facile et plus accessible. La hausse de la demande d'options de traitement minimalement invasives contribue également à la croissance. En outre, la population gériatrique en expansion est très vulnérable aux maladies des artères périphériques, ce qui accélère encore la demande. Les prestataires de soins de santé se concentrent de plus en plus sur les soins préventifs et le traitement en début de traitement, en appuyant l'adoption de médicaments. L'amélioration de l'accès aux services de santé dans les économies émergentes est un autre facteur clé. Les entreprises pharmaceutiques investissent dans des thérapies ciblées pour des affections périphériques, améliorant ainsi les résultats du traitement. Le segment bénéficie également d'activités de recherche clinique croissantes. De plus, les changements de mode de vie et l'augmentation des programmes de dépistage devraient soutenir la croissance à long terme.
• Par traitement
Sur la base du traitement, le marché est segmenté en médicaments et chirurgie. En 2025, le segment des médicaments détenait la plus grande part de revenu du marché, soit environ 61,4 %, en raison de sa nature non invasive et de son usage généralisé comme première ligne de traitement. Des médicaments tels que les statines, les anticoagulants et les antihypertenseurs sont couramment prescrits pour gérer efficacement la sténose des artères. La préférence croissante pour des approches de traitement prudentes chez les patients et les fournisseurs de soins de santé contribue de façon significative à cette domination. Les médicaments aident à ralentir la progression de la maladie et à réduire les complications sans intervention chirurgicale. Une sensibilisation accrue à la prise en charge précoce de la sténose des artères alimente la demande. En outre, l'accessibilité et l'accessibilité des médicaments par rapport aux interventions chirurgicales en font une option privilégiée. Les progrès continus dans les formulations pharmaceutiques améliorent l'efficacité et l'innocuité des médicaments. Le fardeau croissant des maladies chroniques augmente également l'utilisation à long terme des médicaments. Des politiques de remboursement favorables dans les régions développées soutiennent davantage ce segment. Les entreprises pharmaceutiques se concentrent sur la mise au point de combinaisons thérapeutiques, ce qui améliore l'efficacité du traitement.
On prévoit que le segment de la chirurgie augmentera au TCAC le plus rapide de 8,5 % entre 2026 et 2033, en raison de la demande croissante d'interventions chirurgicales avancées et peu invasives. Les traitements chirurgicaux comme l'angioplastie et le stent gagnent en popularité en raison de leur efficacité dans les cas graves. Les progrès technologiques dans l'équipement et les techniques chirurgicaux améliorent les résultats des patients et réduisent les temps de récupération. Une prise de conscience accrue des avantages d'une intervention chirurgicale précoce stimule également la demande. Le développement des infrastructures de soins de santé, en particulier dans les marchés émergents, soutient la croissance segmentaire. En outre, le nombre croissant de chirurgiens spécialisés et d'établissements de soins contribue à l'adoption. Les initiatives gouvernementales visant à améliorer l'accessibilité des soins chirurgicaux améliorent encore les perspectives de croissance. L'incidence croissante des cas de blocage des artères critiques nécessite une intervention chirurgicale. Des taux de réussite plus élevés et des complications réduites associées aux procédures modernes attirent également les patients. Le segment devrait connaître une croissance soutenue en raison de l'innovation continue dans les technologies chirurgicales.
• Par les drogues
Sur la base des médicaments, le marché est segmenté en atorvastatine, fluvastatine, héparine, minoxidil, aspirine et autres. Le segment de l'atorvastatine a dominé le marché avec une part de revenus d'environ 29,8 % en 2025, en raison de son utilisation généralisée pour réduire les taux de cholestérol et prévenir les complications cardiovasculaires. L'atorvastatine est très efficace pour réduire le cholestérol LDL, ce qui en fait un choix privilégié parmi les professionnels de la santé. La prévalence croissante de l'hyperlipidémie et des maladies cardiovasculaires soutient de façon significative sa demande. De plus, des preuves cliniques solides appuyant son efficacité et sa sécurité améliorent son adoption. La disponibilité de versions génériques l'a rendu plus abordable et plus accessible à l'échelle mondiale. Une prise de conscience accrue de la gestion du cholestérol augmente encore l'utilisation. Les sociétés pharmaceutiques continuent de promouvoir les statines comme thérapie préventive. Le médicament est largement prescrit pour un traitement à long terme, assurant une demande constante. Des politiques de remboursement favorables dans les régions développées contribuent également à sa domination. L'augmentation du dépistage des maladies liées au cholestérol renforce encore la croissance du marché.
On s'attend à ce que le segment de l'héparine soit témoin du TCAC le plus rapide de 8,2 % entre 2026 et 2033, en raison de son rôle critique en tant qu'anticoagulant dans la prévention des caillots sanguins. L'héparine est largement utilisée en milieu chirurgical et non chirurgical, en particulier chez les patients à haut risque de thrombose. Le nombre croissant d'interventions chirurgicales au niveau mondial augmente considérablement sa demande. En outre, son action rapide et son efficacité dans les situations d'urgence le rendent indispensable dans la pratique clinique. Une sensibilisation accrue à la prévention et à la gestion des caillots favorise la croissance des segments. L'augmentation des admissions à l'hôpital pour les maladies cardiovasculaires stimule également l'utilisation. Les progrès dans la formulation des médicaments améliorent l'innocuité et réduisent les effets secondaires. L'expansion des infrastructures de soins de santé dans les économies émergentes améliore l'accessibilité. De plus, la recherche en cours sur les traitements anticoagulants améliorés devrait soutenir la croissance. Le segment bénéficie d'une demande croissante dans les unités de soins intensifs et de soins essentiels.
• Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en voie orale et intraveineuse. Le segment oral détenait la plus grande part de marché de 66,7 % en 2025, en raison de sa commodité, de sa facilité d'administration et de la forte conformité des patients. Les médicaments oraux sont largement préférés pour la prise en charge à long terme de la sténose artérielle en raison de leur nature non invasive. Les patients trouvent les médicaments oraux plus commodes que les alternatives injectables, ce qui entraîne des taux d'adhésion plus élevés. La disponibilité d'un large éventail de médicaments par voie orale favorise la croissance des segments. De plus, les médicaments oraux sont rentables et facilement accessibles dans les pharmacies de détail. Une sensibilisation accrue aux soins préventifs stimule également la demande de médicaments oraux. Les entreprises pharmaceutiques se concentrent fortement sur l'élaboration de formulations orales, ce qui améliore la disponibilité. Le segment bénéficie de la prévalence croissante de maladies cardiovasculaires chroniques nécessitant un traitement à long terme. Les approbations réglementaires favorables pour les médicaments oraux contribuent davantage à la croissance.
On s'attend à ce que le segment intraveineux augmente au taux de TCAC le plus rapide de 7,6 %, de 2026 à 2033, en raison de son action rapide et de son efficacité dans des conditions aiguës. L'administration intraveineuse est couramment utilisée dans les hôpitaux et les situations d'urgence où une intervention immédiate est nécessaire. L'augmentation des admissions à l'hôpital pour les maladies cardiovasculaires graves soutient la croissance du segment. En outre, les progrès des technologies de perfusion améliorent la sécurité et l'efficacité. Les professionnels de la santé préfèrent les médicaments IV pour les patients gravement malades, ce qui stimule la demande. L'augmentation du nombre d'interventions chirurgicales contribue également à l'utilisation accrue. L'élargissement des infrastructures de soins de santé dans les régions en développement améliore l'accessibilité aux traitements IV. Ce segment est également appuyé par des investissements croissants dans les établissements hospitaliers. L'innovation continue dans les formulations de médicaments injectables devrait soutenir la croissance.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé le marché avec une part de 47,9 % en 2025, en raison du volume élevé d'ordonnances produites en milieu hospitalier. Les patients sous traitement de la sténose des artères comptent souvent sur les pharmacies d'hôpital pour obtenir un accès immédiat aux médicaments. La présence de professionnels de la santé qualifiés assure une distribution exacte des médicaments, renforçant la confiance. De plus, les pharmacies hospitalières sont bien équipées pour traiter les médicaments critiques, y compris les produits injectables. L'augmentation des admissions à l'hôpital pour les maladies cardiovasculaires favorise la croissance. De solides réseaux de chaîne d'approvisionnement assurent la disponibilité des médicaments dans les hôpitaux. Le financement public et les investissements dans les infrastructures de soins de santé contribuent également à la domination du segment.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 9,1 % entre 2026 et 2033, en raison de l'adoption croissante du commerce électronique dans les soins de santé. L'augmentation de la pénétration d'Internet et de l'utilisation des smartphones soutient le passage vers les plateformes en ligne. Les patients préfèrent les pharmacies en ligne pour la commodité, la livraison à domicile et des prix compétitifs. La pandémie de COVID-19 a encore accéléré les achats de médicaments en ligne. De plus, les plateformes numériques de santé intègrent les services pharmaceutiques, ce qui stimule la croissance. Des cadres réglementaires améliorés pour les pharmacies en ligne accroissent la confiance des consommateurs. On s'attend à ce que le segment augmente considérablement avec les progrès dans les soins de santé numériques.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux détenait la plus grande part de marché en 2025, soit 52,3 %, en raison du nombre élevé de patients traités dans des établissements hospitaliers. Les hôpitaux sont équipés d'installations de diagnostic et de traitement avancées, ce qui en fait le choix principal pour la prise en charge de la sténose des artères. La disponibilité de professionnels de la santé spécialisés favorise la croissance du segment. L'augmentation des admissions à l'hôpital pour les maladies cardiovasculaires stimule considérablement la demande. De plus, les hôpitaux offrent des traitements médicaux et chirurgicaux, assurant des soins complets. Les investissements publics dans l'infrastructure hospitalière renforcent encore ce segment.
On prévoit que le segment des soins à domicile augmentera au taux de TCAC le plus rapide de 8,8 %, passant de 2026 à 2033, en raison de la préférence croissante pour le traitement et la surveillance à domicile. Les patients atteints de maladies chroniques préfèrent les soins à domicile pour leur commodité et leur rentabilité. Les progrès réalisés dans les technologies de télémédecine et de télésurveillance appuient cette tendance. De plus, le vieillissement de la population stimule la demande de services de soins à domicile. Une sensibilisation accrue à l'autogestion et aux soins préventifs stimule la croissance. On s'attend à ce que le segment se développe rapidement en raison de l'augmentation des coûts des soins de santé et du passage à des modèles de soins axés sur le patient.
Quelle région détient la plus grande part du marché des médicaments contre l'artère sténose
- L'Amérique du Nord a dominé le marché des médicaments contre la sténose des artères avec la plus grande part des revenus de 38,6 % en 2025, soutenue par des infrastructures de soins de santé avancées, des dépenses de soins de santé élevées et la forte présence de grandes entreprises pharmaceutiques
- La région bénéficie d'une prise de conscience générale des maladies cardiovasculaires et du diagnostic précoce, ce qui stimule la demande d'options de traitement efficaces
- Les patients et les fournisseurs de soins de santé de la région préfèrent de plus en plus les pharmacothérapies avancées et combinées pour une prise en charge efficace de la sténose des artères, contribuant ainsi à améliorer les résultats cliniques. De plus, des politiques de remboursement favorables, des recherches cliniques en cours et l'adoption rapide de produits thérapeutiques novateurs renforcent encore la croissance du marché en Amérique du Nord
É.-U. Artery Sténosis Drug Market Insight
Le marché américain de la sténose des artères a capté la plus grande part des revenus en Amérique du Nord en 2025, en raison de la forte prévalence des maladies cardiovasculaires et de la forte adoption de médicaments nouveaux et combinés. Le système de santé bien établi du pays, associé à d'importants investissements dans la recherche et le développement, soutient l'introduction d'options de traitement avancées. De plus, l'accent croissant mis sur les soins préventifs, le diagnostic précoce et la médecine personnalisée propulse l'expansion du marché aux États-Unis.
Europe Artère Sténose Marché des médicaments
Le marché européen de la sténose des artères devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison de la charge croissante des maladies cardiovasculaires et des politiques gouvernementales de soins de santé. La présence de systèmes de soins de santé bien développés et la sensibilisation croissante au traitement précoce contribuent à l'adoption accrue de médicaments. De plus, les progrès continus de la recherche pharmaceutique et l'augmentation de la population gériatrique sont des facteurs clés qui favorisent la croissance du marché dans la région.
Royaume-Uni Artery Sténosis Aperçu du marché des médicaments
Le marché de la sténose de l'artère du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, grâce à une sensibilisation accrue aux soins de santé et à une prévalence croissante des maladies cardiovasculaires liées au mode de vie. Les initiatives gouvernementales visant à améliorer les soins cardiaques, ainsi que les programmes de dépistage améliorés, encouragent le diagnostic et le traitement précoces. De plus, la disponibilité de thérapies de pointe et de solides infrastructures de soins de santé contribuent à la croissance soutenue du marché au Royaume-Uni.
Allemagne Artery Sténosis Marché des médicaments
Le marché allemand de la sténose des artères devrait s'étendre à un TCAC considérable, sous l'impulsion d'un système de soins de santé robuste et axé sur l'innovation médicale. L'augmentation des investissements dans la recherche pharmaceutique, associée à une forte demande de traitements cardiovasculaires efficaces, stimule le développement du marché. Allemagne L'accent mis sur des services de santé de qualité et l'accès à des thérapies de pointe favorise l'adoption généralisée de médicaments contre la sténose artérielle.
Aperçu du marché des médicaments pour l'artère en Asie-Pacifique
On s'attend à ce que le marché de la sténose des artères de l'Asie-Pacifique augmente au rythme le plus rapide au cours de la période de prévision, en raison de l'urbanisation rapide, de l'amélioration de l'accès aux soins de santé et de l'augmentation des revenus disponibles. La prévalence croissante des troubles cardiovasculaires liés au mode de vie, en particulier dans des pays comme la Chine et l'Inde, augmente considérablement la demande de solutions thérapeutiques efficaces. De plus, les initiatives gouvernementales visant à renforcer l'infrastructure des soins de santé et à sensibiliser davantage à la santé cardiaque accélèrent l'expansion du marché dans la région.
Le marché japonais de l'artère Sténose
Le marché japonais de la sténose des artères prend de l'ampleur en raison de son système de santé avancé, du vieillissement de la population et de la forte prévalence des maladies cardiovasculaires. Le pays met fortement l'accent sur le diagnostic précoce et les soins préventifs, qui stimulent la demande de médicaments efficaces. En outre, les innovations en cours dans les traitements pharmaceutiques et l'adoption croissante de polythérapies contribuent à la croissance du marché japonais.
Chine Artery Sténosis Drug Insight
En 2025, le marché chinois de la sténose de l'artère représentait la plus grande part des revenus du marché en Asie-Pacifique, attribuable à la forte population de patients du pays, à la hausse de la classe moyenne et à l'amélioration rapide des infrastructures de soins de santé. Une sensibilisation accrue à la santé cardiovasculaire, ainsi que les efforts du gouvernement pour élargir l'accès aux soins de santé, sont à l'origine de l'adoption de médicaments. En outre, la présence croissante de fabricants pharmaceutiques nationaux et la disponibilité croissante d'options de traitement rentables sont des facteurs clés de la croissance du marché en Chine.
Quelles sont les meilleures entreprises du marché des médicaments contre l'artère sténose
L'industrie des médicaments contre l'artère sténose est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc. (États-Unis)
- Novartis AG (Suisse)
- Roche Holding AG (Suisse)
- Sanofi (France)
- GSK plc (Royaume-Uni)
- Johnson & Johnson (États-Unis)
- Bristol-Myers Squibb Company (États-Unis)
- Merck & Co., Inc. (États-Unis)
- AstraZeneca plc (Royaume-Uni)
- Laboratoires Abbott (États-Unis)
- Bayer AG (Allemagne)
- Amgen Inc. (États-Unis)
- Eli Lilly and Company (États-Unis)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Cipla Ltd. (Inde)
- Lupin Limited (Inde)
- Aurobindo Pharma Ltd. (Inde)
- Zydus Lifesciences Ltd. (Inde)
Quels sont les derniers développements sur le marché des médicaments contre l'artère sténose
- En mars 2024, Boston Scientific, l'une des principales sociétés d'instruments médicaux et de thérapie cardiovasculaire, a annoncé que la Food and Drug Administration (FDA) des États-Unis a approuvé son ballon enrobé d'agentMC (DCB) pour le traitement de la résénose coronarienne in-stent (ISR). Il s'agit du premier ballon enrobé de drogue approuvé aux États-Unis pour la RSI coronaire, qui livre directement du paclitaxel aux parois de l'artère afin d'empêcher la réérosion. L'approbation a été appuyée par l'essai AGENT IDE, démontrant une diminution significative de la lésion cible par rapport à l'angioplastie ballon standard, mettant en évidence une avancée majeure dans le traitement de la sténose artérielle minimale invasive
- En octobre 2024, l'UPMC (University of Pittsburgh Medical Center) a annoncé l'adoption clinique d'un nouveau traitement par ballon enrobé de la FDA pour les patients souffrant d'un blocage des artères récurrent après le placement de l'endoprothèse. Cette thérapie permet l'administration de médicaments localisés sans quitter un implant permanent, offrant une alternative moins invasive à la répétition de l'endoprothèse ou de la radiothérapie et améliorant les résultats pour les patients atteints de complications coronaires de sténose
- En septembre 2024, GE HealthCare a annoncé que la FDA a approuvé FlyrcadoMC (flurpiriaz F-18), un nouveau médicament diagnostique d'imagerie TEP pour la détection des maladies coronariennes (CAD). Le médicament permet l'imagerie 3D haute résolution du flux sanguin dans les artères restreintes et démontré 74 à 89 % d'exactitude diagnostique dans les études cliniques, améliorant de façon significative la détection précoce et la planification du traitement de la sténose artérielle
- En février 2025, les chercheurs de Mayo Clinic (avec la participation préalable de Sanofi) ont signalé des résultats d'essais cliniques prometteurs pour l'ataciguat, un médicament expérimental ciblant la sténose de la valve aortique. Le traitement a montré une réduction de près de 70 % de la progression de la calcification sur six mois, ce qui indique son potentiel de retarder la progression de la maladie et de réduire le besoin de remplacement de la valve chirurgicale, ce qui représente une percée dans la prise en charge pharmacologique de la sténose.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











