



Global Automatic Power Factor Controller segmentation du marché, par type (APFC actif, APFC passif), composant (Capacitateurs, Relais, Microcontrôleurs, Affichages, Interrupteurs, Résistants), Type d'installation (Panneau autoportant, Monté mural, Monté rack), Cote de tension (faible tension, moyenne tension, haute tension), Type de connexion (Troise phase, monophase), Utilisateur final (industriel, commercial, utilitaire, résidentiel), Canal de vente (direct/OEM, distributeurs et intégrateurs de système) - Tendances de l'industrie et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du contrôleur automatique de facteur de puissance
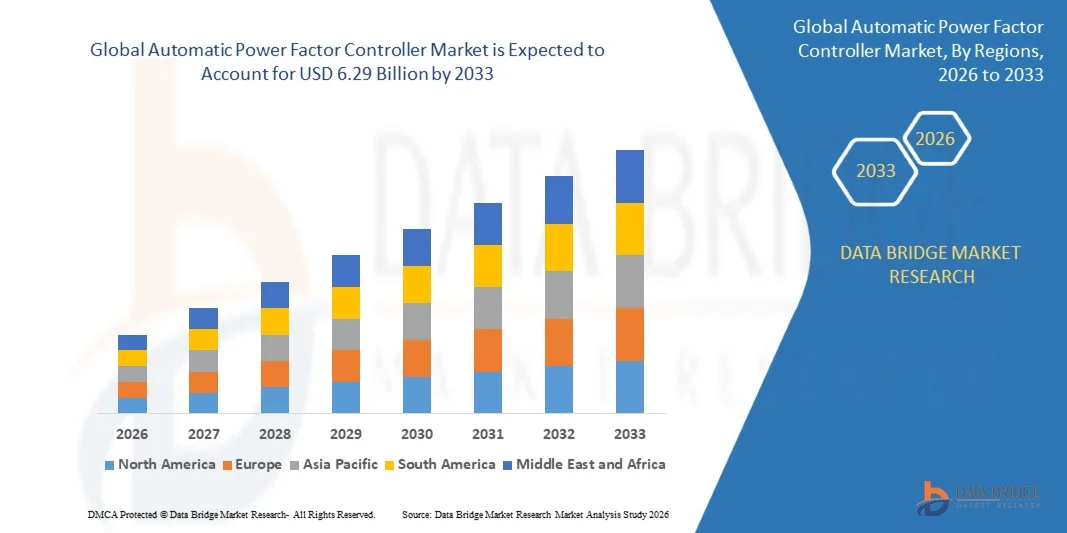
- Selon l'analyse de Data Bridge Market Research, le marché des contrôleurs automatiques de facteurs de puissance est estimé à4,39 milliards de dollars en 2025et devrait atteindre6,29 milliards de dollars en 2033, croissance à unTCAC de 4,60 % entre 2026 et 2033.
- Le marché connaît une croissance soutenue grâce à l'accent croissant mis à l'échelle mondiale sur l'efficacité énergétique industrielle, à l'augmentation des pénalités imposées aux compagnies d'électricité pour cause de faible puissance et à la modernisation continue de l'infrastructure électrique vieillissante sur les marchés développés et émergents.
- L'investissement industriel et commercial croissant dans la gestion de la qualité de l'énergie, associé à l'adoption croissante de la surveillance numérique et de la technologie des banques de condensateurs compatibles avec l'IoT, oblige les principaux fournisseurs d'automatisation à améliorer continuellement leur portefeuille de produits APFC. La poursuite de l ' industrialisation dans toute l ' Asie et le Pacifique devrait continuer à soutenir la demande de catégorie à long terme.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 4,39 milliards de dollars
- Valeur marchande prévue (2033) : 6,29 milliards de dollars
- Prévisions CAGR (2026-2033): 4,60%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales options du marché des contrôleurs automatiques de facteurs de puissance
- L'Amérique du Nord a dominé le marché des contrôleurs automatiques de facteurs de puissance avec la plus grande part de revenus de 43,20 % en 2025, appuyée par une vaste infrastructure électrique industrielle et commerciale et une forte importance réglementaire accordée à l'efficacité énergétique.
- La région Asie-Pacifique devrait connaître la croissance la plus rapide, avec un TCAC de 5,2 % entre 2026 et 2033, alimenté par une industrialisation rapide, une prise de conscience accrue des économies d'énergie et un besoin croissant d'optimisation de la qualité de l'énergie dans divers secteurs manufacturiers en Chine et en Inde.
- Le segment actif de l'APFC a mené la catégorie de type avec une part de 67,30 % en 2025, grâce à sa capacité à atteindre la précision du facteur de puissance jusqu'à 0,99.
- Le segment des condensateurs a dominé la catégorie des composants avec une part des revenus de 35,20 % en 2025, reflétant leur rôle fondamental dans la compensation de puissance réactive.
- Le segment des panneaux autoportants a dominé la catégorie des types d'installation avec une part de 59,30 % en 2025, ce qui reflète une préférence généralisée pour les installations industrielles et commerciales de plus grande capacité.
- Le segment industriel a dominé la catégorie des utilisateurs finals avec une part de 45,20 % en 2025, grâce à l'utilisation intensive de gros moteurs électriques et d'équipements lourds nécessitant une correction du facteur de puissance.
- Le segment des microcontrôleurs est la catégorie de composants qui connaît la croissance la plus rapide avec un TCAC de 5,0 %, ce qui reflète l'intégration croissante des fonctions de surveillance numérique et de connectivité dans les systèmes APFC modernes.
Rapport Portée et contrôleur automatique du facteur de puissance Segmentation du marché
|
Attributs |
Contrôleur automatique de facteur de puissance Aperçus clés du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des contrôleurs automatiques de facteurs de puissance
- Les principaux fournisseurs d'automatisation continuent d'intégrer des fonctions de surveillance et de connectivité numériques dans les conceptions de la banque de condensateurs et des panneaux APFC, ce qui permet une maintenance prédictive et un diagnostic à distance.
- Les solutions de la banque de condensateurs à basse tension intelligente EcoStruxure de Schneider Electric illustrent l'évolution de l'industrie vers des systèmes de correction des facteurs de puissance connectés qui réduisent les coûts d'exploitation et d'investissement tout en améliorant l'efficacité du système d'alimentation.
- Les fabricants continuent d'étendre les offres de correction du facteur de puissance hybride qui combinent les banques de condensateurs classiques avec la technologie active de filtrage harmonique.
- Par exemple, en novembre 2024, le catalogue PowerLogic PFC de Schneider Electric a décrit ses banques intelligentes de condensateurs à basse tension comme des solutions pour la gestion réactive de l'énergie, l'amélioration de la disponibilité de l'énergie, la réduction des coûts d'électricité et l'amélioration des performances des entreprises. La gamme est positionnée dans le portefeuille de gestion de puissance connecté de l'entreprise.
- Le système VarSet Hybrid de Schneider Electric, qui intègre la correction conventionnelle des facteurs de puissance au filtrage harmonique actif basé sur l'IBBT, reflète la demande croissante de l'industrie pour une réponse ultrarapide et un contrôle de la puissance réactive infiniment variable dans des applications telles que les équipements de soudage et le démarrage de gros moteurs.
- Par exemple, en janvier 2025, la Commission européenne a déclaré que les États membres étaient tenus de transposer de nouvelles règles sur le marché de l'électricité dans leur législation nationale, les réformes visant en partie à rendre les coûts énergétiques plus prévisibles et à améliorer l'efficacité du marché de l'énergie. Ces évolutions renforcent l'accent plus large mis sur l'efficacité de l'électricité et la gestion des coûts parmi les utilisateurs commerciaux et industriels.
- Les normes réglementaires et les normes d'efficacité énergétique axées sur les services publics continuent de façonner les modes d'adoption des technologies de correction des facteurs de puissance sur les principaux marchés.
- L'analyse de l'industrie publiée en 2025 a confirmé que l'accent mis au niveau mondial sur la conservation de l'énergie, parallèlement à des normes telles que la directive européenne ErP et le programme US ENERGY STAR, continue d'être un moteur clé pour soutenir la demande soutenue de régulateurs automatiques de facteurs de puissance dans toutes les applications industrielles et commerciales.
Comme les principaux fournisseurs continuent d'intégrer la surveillance numérique, le filtrage harmonique hybride et les fonctions de connectivité dans leurs gammes de produits APFC, le marché des contrôleurs automatiques de facteurs de puissance devrait maintenir une croissance régulière sur les marchés industriels matures et émergents.
Quels sont les principaux moteurs du marché des contrôleurs automatiques de facteurs de puissance
- L ' importance croissante accordée à l ' efficacité énergétique de l ' industrie et l ' augmentation des sanctions applicables aux services publics en cas de mauvais facteur de puissance continuent de favoriser l ' adoption de systèmes automatiques de correction des facteurs de puissance dans les installations industrielles et commerciales.
- L'analyse de l'industrie a confirmé que la modernisation des installations industrielles afin d'améliorer l'efficacité énergétique demeure un facteur clé de la croissance du marché des régulateurs automatiques de facteur d'énergie, car les charges inductives des gros moteurs électriques et des équipements lourds continuent de créer des problèmes de facteur d'énergie nécessitant une correction.
- La modernisation continue de l'infrastructure électrique vieillissante dans les marchés développés continue de soutenir la demande de remplacement et d'amélioration de la technologie de correction des facteurs de puissance.
- L'industrialisation rapide et l'accroissement de la capacité de production sur les marchés émergents, en particulier en Asie-Pacifique, continuent de créer une demande accrue substantielle de systèmes de gestion de la qualité de l'énergie.
- L'accent croissant mis par la réglementation sur la conservation de l'énergie, y compris des normes telles que la directive européenne ErP et le programme US ENERGY STAR, continue de renforcer l'adoption de régulateurs automatiques de facteurs de puissance dans les applications industrielles et commerciales.
Les normes mondiales d'efficacité énergétique continuant à se resserrer et l'électrification industrielle à se développer, en particulier dans toute l'Asie-Pacifique, le marché des contrôleurs automatiques de facteurs de puissance devrait demeurer une catégorie fondamentale dans le contexte plus large de la gestion de la qualité de l'énergie et de l'automatisation industrielle.
Quels sont les facteurs qui mettent en cause la croissance du marché des contrôleurs automatiques de facteurs de puissance
- Le marché des contrôleurs automatiques de facteurs de puissance reste une catégorie relativement mature et modérément fragmentée, de nombreux fabricants régionaux se faisant concurrence sur les prix, limitant la puissance des prix pour les grands fournisseurs mondiaux.
- La fluctuation des coûts des matières premières pour les composants de condensateur et les éléments semi-conducteurs utilisés dans les systèmes APFC actifs continue de créer une pression sur les coûts pour les fabricants.
- Une connaissance limitée des avantages de la correction des facteurs de puissance chez les petits utilisateurs finals commerciaux et résidentiels dans certains marchés émergents continue de limiter l'adoption de catégories plus larges en dehors des applications industrielles de base.
- Par exemple, en avril 2025, la recherche publiée dans IEEE Access a démontré le développement de solutions de qualité de puissance unifiée combinant la correction des facteurs de puissance avec le filtrage harmonique et d'autres fonctions de qualité de puissance. Ces technologies répondent à de multiples exigences de qualité électrique au sein d'un même système, ce qui accroît la pression concurrentielle sur les solutions de correction des facteurs de puissance autonomes
- La concurrence des plates-formes intégrées de gestion de la qualité de l'énergie qui combinent la correction des facteurs de puissance avec une gestion de l'énergie plus large et la fonctionnalité de filtrage harmonique continue de peser sur les offres de produits APFC autonomes.
- La combinaison de la volatilité des coûts des matières premières, de la sensibilisation limitée des utilisateurs finals dans certains segments et de la concurrence des plates-formes intégrées de qualité de l'énergie continue de créer des vents de tête pour le marché des régulateurs automatiques de facteurs de puissance, même si l'électrification industrielle soutenue et la régulation de l'efficacité énergétique soutiennent la demande de catégorie à long terme.
Comment le marché des contrôleurs automatiques de facteurs de puissance est-il segmenté
Le marché des contrôleurs automatiques de facteurs de puissance est segmenté sur la base du type, composant, type d'installation, tension nominale, type de connexion, utilisateur final et canal de vente.
- Par type
Sur la base du type, le marché du contrôleur de facteur de puissance automatique est segmenté en APFC actif et APFC passif. Le segment actif de l'APFC a dominé le marché avec une part de 67,30 % en 2025, grâce à son utilisation de composants actifs tels que les diodes et les transistors qui permettent aux ingénieurs d'atteindre la précision du facteur de puissance jusqu'à 0,99, ce qui en fait le choix préféré pour les applications commerciales, manufacturières et d'utilité.
Le segment passif de l'APFC devrait enregistrer un TCAC relativement modeste de 2026 à 2033, appuyé par une utilisation continue dans des applications plus simples et sensibles aux coûts où la correction précise du facteur de puissance est moins critique.
- Par composante
Sur la base d'un composant, le marché des contrôleurs de puissance automatique est segmenté en condensateurs, relais, microcontrôleurs, afficheurs, interrupteurs et résistances. Le segment des condensateurs a dominé le marché avec une part de 35,20 % en 2025, reflétant leur rôle fondamental dans la compensation de puissance réactive dans toutes les configurations du système APFC.
Le segment des microcontrôleurs devrait connaître le TCAC le plus rapide de 5,0 % entre 2026 et 2033, grâce à l'intégration croissante de la surveillance numérique, de la logique de commutation de précision et des fonctions de connectivité dans les systèmes APFC modernes.
- Par type d'installation
Sur la base du type d'installation, le marché des contrôleurs de puissance automatique est segmenté en panneaux autoportants, montés au mur et montés au rack. Le segment des panneaux autoportants a dominé le marché avec une part de 59,30 % en 2025, reflétant leur préférence généralisée pour les installations industrielles et commerciales nécessitant une compensation de puissance réactive de plus grande capacité.
Le segment monté sur rack devrait connaître le TCAC le plus rapide de 4,9 % entre 2026 et 2033, en raison de la demande croissante de formats d'installation efficaces dans les installations commerciales et les centres de données modernisés.
- Selon la cote de tension
Sur la base de la tension nominale, le marché des contrôleurs automatiques de facteurs de puissance est segmenté en basse tension, moyenne tension et haute tension. Le segment de basse tension a dominé le marché avec la plus grande part en 2025, reflétant son utilisation généralisée dans les bâtiments commerciaux et les installations industrielles légères.
Le segment à moyenne tension devrait connaître le TCAC le plus rapide de 5,1 % entre 2026 et 2033, sous l'effet de l'augmentation de la demande de gestion de la qualité de l'énergie dans les grandes installations industrielles et de services publics.
- Par type de connexion
Sur la base du type de connexion, le marché des contrôleurs automatiques de facteurs de puissance est segmenté en trois phases et en une seule. Le segment en trois phases a dominé le marché avec la plus grande part en 2025, reflétant son utilisation généralisée dans les systèmes électriques industriels et commerciaux, qui fonctionnent principalement avec une puissance en trois phases.
Le segment monophasé devrait connaître le TCAC le plus rapide de 5,0 % entre 2026 et 2033, appuyé par l'adoption croissante de la correction des facteurs de puissance dans les petites applications commerciales et résidentielles.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des contrôleurs automatiques de facteurs de puissance est segmenté en industrie, commerce, utilitaire et résidentiel. Le segment industriel a dominé le marché avec une part de 45,20 % en 2025, grâce à l'utilisation intensive de gros moteurs électriques et d'équipements lourds qui créent des défis de facteur de puissance nécessitant des corrections pour éviter les pénalités de services publics.
Le segment commercial devrait connaître le TCAC le plus rapide de 4,8 % entre 2026 et 2033, en raison de l'augmentation des investissements dans la modernisation de l'efficacité énergétique dans les bâtiments commerciaux et les centres de données.
- Par chaîne de vente
Sur la base du canal de vente, le marché des contrôleurs automatiques de facteurs de puissance est segmenté en direct/OEM et distributeurs et intégrateurs de systèmes. Le segment des distributeurs et intégrateurs de systèmes a dominé le marché avec la plus grande part en 2025, reflétant le rôle important des partenaires régionaux dans l'installation de panneaux APFC, la configuration et le support après-vente.
On prévoit que le segment direct/OEM augmentera plus rapidement avec un TCAC de 4,7 % de 2026 à 2033, appuyé par la poursuite des relations de compte important entre les principaux fournisseurs d'automatisation et les clients industriels de l'entreprise.
Quelle région détient la plus grande part du marché des contrôleurs automatiques de facteurs de puissance
- L'Amérique du Nord a dominé le marché des contrôleurs automatiques de facteurs de puissance et a représenté la plus grande part des revenus de 43,20 % en 2025, appuyée par de vastes infrastructures électriques industrielles et commerciales, une forte importance accordée par la réglementation à l'efficacité énergétique et l'adoption de technologies de pointe de gestion de la qualité de l'énergie.
- La région bénéficie également d'une base industrielle mature, de structures de pénalisation des facteurs de puissance d'utilité établies qui incitent à l'adoption de la technologie de correction et d'une forte présence de fournisseurs d'automatisation de premier plan. La modernisation continue de l'infrastructure électrique vieillissante devrait renforcer davantage la position de leadership de l'Amérique du Nord sur le marché mondial.
États-Unis Automatic Power Factor Controller Market Insight
Le marché des contrôleurs automatiques de facteurs de puissance aux États-Unis demeure ancré par une infrastructure électrique industrielle et commerciale étendue, une forte importance accordée par la réglementation à l'efficacité énergétique dans le cadre de programmes comme ENERGY STAR, et la forte présence nationale de fournisseurs de premier plan, dont Schneider Electric, Eaton et General Electric. La modernisation continue de l'infrastructure vieillissante du réseau électrique soutient la demande continue de remplacement et d'amélioration dans le pays.
Allemagne Automatic Power Factor Controller Market Insight
Le marché allemand des contrôleurs automatiques de facteurs de puissance bénéficie de la solide base industrielle du pays et de normes strictes en matière d'efficacité énergétique en vertu de la directive européenne ErP. La poursuite des investissements dans la technologie de gestion de la qualité de l'énergie par des fournisseurs établis, dont Siemens, soutient la croissance continue de la catégorie dans le pays.
Asia-Pacific Automatic Power Factor Controller Market Insight
Le marché des contrôleurs automatiques de facteurs de puissance en Asie-Pacifique devrait connaître la croissance la plus rapide du TCAC de 5,2 % à l'échelle mondiale, sous l'impulsion d'une industrialisation rapide, d'une prise de conscience accrue des économies d'énergie et d'un besoin croissant d'optimisation de la qualité de l'énergie dans divers secteurs manufacturiers en Chine et en Inde.
India Automatic Power Factor Controller Market Insight
Le marché indien du régulateur automatique des facteurs de puissance continue de bénéficier de l'expansion de la capacité industrielle et des cadres réglementaires qui pénalisent le facteur de faible puissance dans la consommation d'électricité commerciale et industrielle. La présence croissante de l'industrie manufacturière nationale, dirigée par des entreprises comme Crompton Greaves et Larsen & Toubro, continue de soutenir la croissance de la catégorie dans le pays.
Quelles sont les meilleures entreprises du marché des contrôleurs automatiques de facteurs de puissance
L'industrie mondiale des contrôleurs automatiques de facteurs de puissance est principalement dirigée par des entreprises bien établies d'automatisation industrielle et d'équipement électrique, notamment :
- Schneider Electric SE(France)
- Siemens AG(Allemagne)
- ABB Ltd(Suisse)
- Société Eaton plc(Irlande)
- Société générale d'électricité(États-Unis)
- La société Rockwell Automation, Inc.(États-Unis)
- Emerson Electric Co. (États-Unis)
- Mitsubishi Electric Corporation (Japon)
- Crompton Greaves Consumer Electricals Ltd. (Inde)
- Larsen & Toubro Limited (Inde)
- STMicroelectronics N.V. (Suisse)
- Groupe AVEVA plc (Royaume-Uni)
- Fujitsu Limited (Japon)
- Hells India Ltd. (Inde)
- L&T Electrical & Automation (Inde)
- Legrand SA (France)
- WEG S.A. (Brésil)
- Epcos AG (TDK) (Allemagne)
- Vishay Intertechnology, Inc. (États-Unis)
- Frako Kondensatoren- und Anlagenbau GmbH (Allemagne)
Quels sont les derniers développements sur le marché des contrôleurs automatiques de facteurs de puissance
- En 2025, Schneider Electric a poursuivi l'expansion de son portefeuille de condensateurs intelligents à basse tension, prêt pour EcoStruxure, intégrant des fonctions de surveillance numérique et de connectivité pour soutenir la maintenance prédictive et le diagnostic de la qualité de l'alimentation à distance.
- En 2024 et 2025, les principaux fournisseurs, dont Siemens, ABB et Eaton, ont continué d'investir dans la technologie hybride de correction des facteurs de puissance, combinant des banques de condensateurs conventionnelles et un filtrage harmonique actif pour relever les défis de la qualité de l'énergie des charges industrielles non linéaires modernes.
- En 2025, l'analyse de l'industrie a confirmé que les systèmes APFC actifs conservaient une part dominante de 67,30 % du segment du type, ce qui reflète une préférence industrielle et commerciale soutenue pour la compensation de puissance réactive de précision.
- En 2025, l'Amérique du Nord a continué de représenter le plus grand marché régional pour les contrôleurs automatiques de facteurs de puissance, appuyé par une forte importance réglementaire accordée à l'efficacité énergétique et à la modernisation continue des infrastructures électriques vieillissantes.
- En 2025, les fabricants d'Asie-Pacifique, y compris les acteurs régionaux de l'Inde et de la Chine, ont continué d'accroître la capacité de production nationale de matériel de correction des facteurs d'énergie en réponse à l'industrialisation rapide et à la sensibilisation croissante aux économies d'énergie.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











