


Segmentation du marché mondial de la fonderie de métaux pour l'automobile, par matériau (fer, aluminium, magnésium, zinc et autres), procédé (fonderie par gravité, haute et basse pression et fonderie en sable), application (assemblage de carrosserie, moteur et transmission) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de la fonte des métaux automobiles
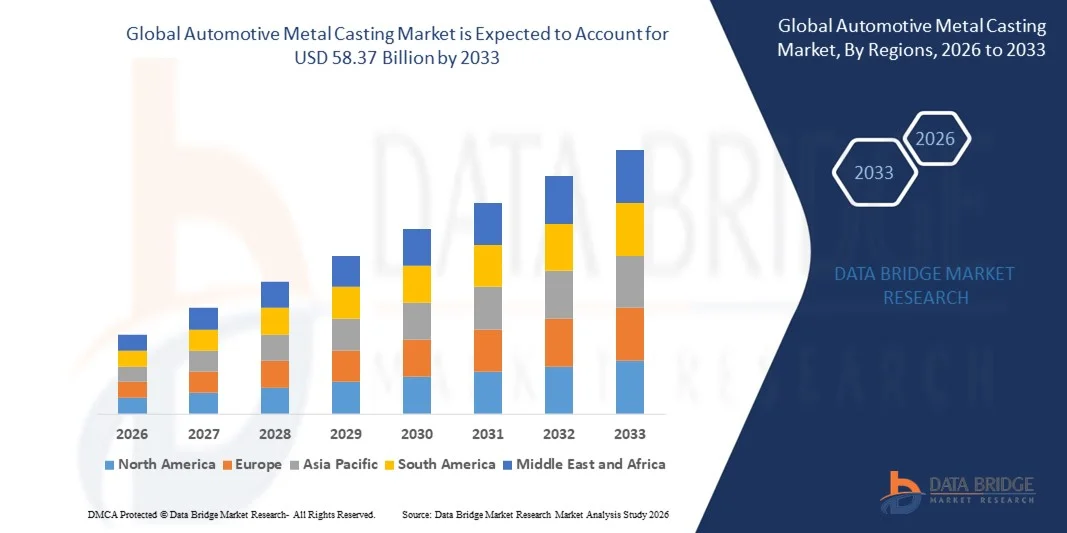
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la fonte des métaux automobiles a été évaluée à31,30 milliards de dollars en 2025et devrait atteindre58,37 milliards de dollars en 2033, à unTCAC de 8,10 %pendant la période de prévision
- La croissance du marché de l'industrie de la fonte des métaux automobiles est largement alimentée par la demande croissante de composants légers à haute résistance dans les véhicules, entraînée par des réglementations strictes en matière d'efficacité énergétique et d'émissions sur les marchés mondiaux
- De plus, l'adoption croissante de véhicules électriques et hybrides accélère le besoin de pièces moulées en aluminium, en magnésium et en alliage de pointe, car ces matériaux aident à réduire le poids du véhicule sans compromettre l'intégrité structurelle. Ces tendances convergentes stimulent les investissements dans les technologies de pointe de la coulée, ce qui renforce considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):31,30 milliards de dollars
- Valeur marchande prévue (2033) :58,37 milliards de dollars
- Prévisions CAGR (2026-2033): 8.10%
Quels sont les principaux débouchés du marché de la fonte des métaux automobiles
- Les pièces moulées en métal automobile, y compris les composants des moteurs, des transmissions et des assemblages de carrosserie, deviennent de plus en plus essentielles dans les véhicules modernes en raison de leur capacité à combiner durabilité, précision et réduction du poids, qui sont essentiels pour la performance, la sécurité et l'efficacité
- L'augmentation de la demande de composants moulés en métal est principalement due au passage à la mobilité électrique, à l'augmentation de la production de véhicules légers et aux progrès technologiques dans le cas de la coulée sous pression, de la coulée de sable et d'autres procédés de coulée de précision, qui permettent aux fabricants de produire des pièces complexes et de grande qualité à l'échelle.
- L'Amérique du Nord domine le marché de la fonte des métaux automobiles avec une part de39% en 2025, en raison de la forte présence de constructeurs automobiles de premier plan, des progrès des technologies de coulée et de la demande croissante de composants légers
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de la fonte des métaux automobiles au cours de la période de prévision en raison de l'augmentation de la production automobile, de l'expansion de la fabrication d'automobiles et de l'industrialisation rapide des économies émergentes.
- Le segment de l'aluminium a dominé le marché avec une part de marché de 48,1% en 2025, en raison de sa nature légère, de son rapport résistance-poids élevé et de sa résistance à la corrosion supérieure. Les constructeurs automobiles adoptent de plus en plus des pièces moulées en aluminium pour réduire le poids du véhicule, améliorer l'efficacité énergétique et respecter des règlements d'émissions rigoureux. La flexibilité du matériau pour la conception de composants complexes et la recyclabilité renforce encore son adoption dans les moteurs à combustion interne (ICE) et les véhicules électriques. L'utilisation généralisée de l'aluminium dans des composants essentiels comme les blocs de moteurs, les boîtiers de transmission et les pièces structurales continue d'alimenter sa position dominante sur le marché
Portée du rapport et segmentation du marché de la fonte des métaux automobiles
|
Attributs |
La fonte des métaux dans l'automobile Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché de la fonte des métaux automobiles
Accroître l'adoption de matériaux légers dans la fabrication de véhicules
- Le marché de la fonte des métaux automobiles connaît une croissance accrue due à la demande de matériaux légers qui améliorent l'efficacité énergétique et réduisent les émissions des véhicules. L'évolution vers les alliages d'aluminium et de magnésium dans les processus de coulée aide les constructeurs de véhicules à respecter les normes réglementaires rigoureuses et les attentes des consommateurs pour les véhicules plus écologiques
- Par exemple, des entreprises comme Nemak et Georg Fischer produisent des composants de fonte d'aluminium avancés utilisés dans les véhicules électriques et hybrides pour réduire le poids global des véhicules sans compromettre l'intégrité structurelle. Ces innovations contribuent à l'amélioration des performances et à l'extension des champs de conduite des véhicules électrifiés
- La coulée en métal léger permet également une flexibilité de conception, ce qui permet aux fabricants de créer des pièces complexes à haute résistance avec des coûts de fabrication réduits et des délais de livraison plus courts. Cette capacité appuie la tendance générale à la modularité et à la personnalisation des véhicules dans l'industrie automobile.
- En outre, l'intégration des technologies de conception assistée par ordinateur (CAD) et de simulation optimise les processus de coulée, réduisant les défauts et les déchets de matériaux. L'adoption de ces outils numériques accélère les cycles de production et améliore le contrôle de la qualité dans toute la chaîne d'approvisionnement
- L'accent de plus en plus mis sur la durabilité encourage l'utilisation de métaux recyclés et de méthodes de coulée économes en énergie, ce qui stimule davantage la croissance du marché. L'engagement des constructeurs automobiles dans une économie circulaire pousse les fournisseurs à développer des solutions de casting innovantes qui minimisent l'impact environnemental
- Dans l'ensemble, l'adoption croissante de la fonte légère représente une transformation fondamentale de la fabrication automobile. Cette évolution s'harmonise étroitement avec les ambitions de l'industrie de développer des véhicules plus efficaces, respectueux de l'environnement et performants
Dynamique du marché de la fonte des métaux automobiles
Chauffeur
Demande croissante de véhicules électriques et hybrides
- L'accélération de la demande mondiale de véhicules électriques et hybrides (EV et HEV) est un moteur clé du marché de la fonte des métaux automobiles. Ces véhicules nécessitent des composants moulés spécialisés tels que des boîtiers de batterie, des pièces de moteurs électriques et des éléments de structure légers pour répondre aux normes de performance et de sécurité.
- Par exemple, Mahindra Castings a augmenté sa capacité de production de pièces moulées en aluminium pour fournir les principaux fabricants d'EV. Ce mouvement souligne l'exigence croissante de coulées métalliques de précision adaptées aux composants du groupe motopropulseur électrique
- Les mesures d'incitation et les règlements du gouvernement qui encouragent les véhicules à émissions nulles encouragent les constructeurs automobiles à passer à l'électrification, ce qui accroît la demande de composants moulés compatibles avec les conceptions de véhicules électriques. La tendance pousse les fournisseurs à innover et à étendre leurs opérations de coulée en conséquence.
- En outre, l'expansion de l'infrastructure de recharge et l'acceptation des véhicules électriques par les consommateurs alimentent les ventes de véhicules, ce qui rend encore plus nécessaires des pièces métalliques moulées fiables et légères. Cette croissance accélère les investissements dans le développement de la technologie de coulée axée sur les exigences en matière de VE
- L'effet combiné des politiques environnementales, des progrès technologiques et de l'évolution des préférences des consommateurs assure une demande soutenue de pièces métalliques dans le secteur des véhicules électriques et hybrides. Cette transition continue modifie les stratégies des fournisseurs et les trajectoires de croissance du marché
Restriction/Défi
Coûts de production élevés et volatilité des prix des matériaux
- Les coûts de production élevés associés aux techniques avancées de coulée des métaux représentent un défi important qui peut limiter l'expansion du marché. Les dépenses liées aux matières premières, à la consommation d'énergie et à l'outillage de précision augmentent les coûts de fabrication, en particulier pour les alliages légers comme l'aluminium et le magnésium
- Par exemple, les fluctuations des prix mondiaux de l'aluminium en raison des perturbations de la chaîne d'approvisionnement et des facteurs géopolitiques influent directement sur la structure des coûts des fournisseurs de coulée. Cette volatilité a une incidence sur les stratégies de tarification et les marges bénéficiaires, ce qui crée une incertitude pour les fabricants et les acheteurs.
- En outre, la complexité du maintien de tolérances serrées et de normes de qualité dans les pièces moulées d'automobiles nécessite une main-d'œuvre qualifiée et des machines haut de gamme, ce qui augmente encore les dépenses de fonctionnement. Ces facteurs peuvent limiter la capacité des petits acteurs à concurrencer efficacement le marché.
- En outre, les ralentissements économiques ou les variations des volumes de production automobile peuvent accroître l'impact des coûts des installations fixes de coulée, ce qui réduit la rentabilité globale. Les constructeurs automobiles sensibles aux coûts peuvent accorder la priorité à d'autres méthodes de fabrication ou matériaux pendant ces périodes, ce qui affecte la demande de coulée.
- Il sera crucial de relever ces défis de volatilité des coûts et des prix grâce à l'optimisation de la chaîne d'approvisionnement, à l'investissement dans des technologies économes en énergie et à l'innovation matérielle. Des solutions qui équilibrent le contrôle des coûts avec une qualité cohérente permettront une compétitivité à long terme sur le marché de la coulée métallique automobile
Comment le marché de la fonte des métaux automobiles est-il segmenté
Le marché est segmenté en fonction du matériel, du processus et de l'application.
- Par matière
Sur la base de la matière, le marché de la fonte des métaux automobiles est segmenté en fer, aluminium, magnésium, zinc, etc. Le segment de l'aluminium a dominé le marché avec la plus grande part de chiffre d'affaires de 48,1 % en 2025, en raison de sa nature légère, de son rapport résistance-poids élevé et de sa résistance à la corrosion supérieure. Les constructeurs automobiles adoptent de plus en plus des pièces moulées en aluminium pour réduire le poids du véhicule, améliorer l'efficacité énergétique et respecter des règlements d'émissions rigoureux. La flexibilité du matériau pour la conception de composants complexes et la recyclabilité renforce encore son adoption dans les moteurs à combustion interne (ICE) et les véhicules électriques. L'utilisation généralisée de l'aluminium dans des composants essentiels comme les blocs de moteurs, les boîtiers de transmission et les pièces structurales continue d'alimenter sa domination sur le marché.
Le segment du magnésium devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de l'importance croissante accordée aux matériaux ultralégers dans les véhicules de nouvelle génération. Magnésium avec une résistance exceptionnelle et un poids de 75 % plus léger que l'acier le rendent idéal pour les applications de véhicules électriques (EV), où la réduction de poids influence directement les performances de la batterie et la portée de conduite. Son utilisation accrue dans les volants, les cadres de siège et les boîtiers de boîte de vitesses reflète le déplacement de l'industrie automobile vers des matériaux de haute performance. La recherche en cours visant à améliorer la durabilité et la rentabilité du magnésium appuie davantage son expansion rapide du marché.
- Par processus
Sur la base du processus, le marché de la coulée de métaux automobiles est segmenté en gravité, haute et basse pression, et la coulée de sable. Le segment de la coulée à haute et basse pression a dominé le marché en 2025 en raison de sa capacité à produire des composants complexes et de haute précision avec des finitions de surface supérieures. Ce processus est largement préféré pour la fabrication de blocs de moteurs, de roues et de pièces de suspension où la précision et la résistance sont cruciales. Les constructeurs automobiles comptent sur la coulée haute et basse pression pour une qualité constante, une porosité minimale et une utilisation efficace des métaux, ce qui contribue à sa large acceptation dans la production de véhicules de luxe et de série.
Le secteur de la coulée de sable devrait connaître le taux de croissance le plus rapide en 2026-2033, appuyé par sa flexibilité, son rapport coût-efficacité et son aptitude à produire de faibles volumes. La coulée de sable permet de créer de grandes pièces complexes comme des collecteurs de moteurs et des boîtiers à moindre coût d'outillage, ce qui la rend attrayante pour le développement de prototypes et les composants de véhicules spécialisés. La capacité d'adaptation à divers métaux et la capacité de s'adapter à des changements rapides de conception encouragent également son utilisation parmi les constructeurs de véhicules électriques et hybrides. L'innovation continue dans les matériaux de moulage de sable et les technologies d'automatisation accélère encore sa croissance sur le marché.
- Par demande
Sur la base de l'application, le marché de la coulée en métal automobile est segmenté en carrosserie, moteur et transmission. Le segment des moteurs détenait la plus grande part des revenus en 2025, en raison de la demande continue de composants moulés durables résistant à la chaleur dans les véhicules ICE et hybrides. Les métaux coulés fournissent la résistance mécanique et la stabilité thermique nécessaires pour les pièces telles que les culasses, les pistons et les blocs moteurs. L'utilisation d'aluminium et d'alliages de fer dans les systèmes de moteurs aide les fabricants à atteindre l'efficacité tout en maintenant la fiabilité dans des conditions de fonctionnement élevées, renforçant la domination du segment.
Le segment d'assemblage de carrosserie devrait enregistrer le TCAC le plus rapide de 2026 à 2033, attribué à la production croissante de structures de véhicules légères et modulaires. Les constructeurs automobiles utilisent de plus en plus des composants en aluminium moulé et en magnésium pour les panneaux de carrosserie, les pièces de châssis et les renforts structurels afin d'améliorer l'efficacité énergétique et la sécurité des accidents. Le déplacement vers les véhicules électriques a encore augmenté la demande de structures de coulée légères pour compenser les batteries lourdes. La croissance du segment d'assemblage de corps est également soutenue par des progrès dans les technologies de coulée sous pression permettant de grandes structures de corps monopièces, souvent appelées "gigacasting", adoptées par les principaux fabricants d'EV.
Quelle région détient la plus grande part du marché de la fonte des métaux automobiles
- L'Amérique du Nord a dominé le marché de la fonte des métaux automobiles avec la plus grande part des revenus de 39 % en 2025, sous l'impulsion de la forte présence de grands constructeurs automobiles, des progrès dans les technologies de coulée et de la demande croissante de composants légers pour véhicules.
- La région met l'accent sur l'amélioration de l'efficacité énergétique et le respect de normes d'émission strictes accélère l'adoption de coulées d'aluminium et de magnésium sur les plates-formes de véhicules
- La présence de pôles de fabrication automobile établis et l'innovation technologique dans les procédés de fonderie continuent de renforcer la position de l'Amérique du Nord sur le marché mondial
Aperçu du marché américain de la fonte des métaux
Le marché américain de la fonte des métaux automobiles a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, grâce à la production robuste de véhicules et à la transition croissante vers les véhicules électriques. Aux États-Unis, les constructeurs automobiles utilisent de plus en plus la coulée sous pression et les méthodes de coulée de précision pour développer des pièces légères et performantes. La demande de composants en aluminium et magnésium dans les moteurs, les transmissions et les assemblages de corps est alimentée par des normes CAFÉ rigoureuses. De plus, l'adoption rapide de l'automatisation et de la fabrication additive dans les fonderies améliore l'efficacité de production et la qualité des composants sur le marché américain.
Europe du marché de la fonte des métaux automobiles
Le marché européen de la fonte des métaux automobiles devrait croître à un TCAC important tout au long de la période de prévision, en raison de la forte base de fabrication automobile de la région et de la stricte réglementation des émissions de CO2. Les constructeurs automobiles européens adoptent rapidement des matériaux de coulée avancés pour atteindre une construction légère sans compromettre la résistance ou la sécurité. La demande croissante de véhicules électriques et hybrides stimule l'adoption de pièces moulées en aluminium et en magnésium. L'évolution continue de la région vers la durabilité et la fabrication circulaire favorise également l'utilisation de métaux recyclés et de techniques de coulée économes en énergie.
U.K. Vue du marché de la fonte des métaux automobiles
Le marché de la fonte des métaux automobiles au Royaume-Uni devrait s'étendre à un TCAC stable au cours de la période de prévision, avec l'appui de la croissance de l'industrie nationale des véhicules automobiles et de l'engagement du gouvernement envers la neutralité carbone. Les fonderies locales investissent dans les alliages légers et les technologies de coulée numérique pour répondre aux besoins des constructeurs automobiles en composants durables et de haute précision. La présence de marques automobiles mondiales et de leurs centres de R-D favorise l'innovation et l'adoption de solutions de fonte métallique de pointe, en particulier dans les transmissions électriques et les applications structurelles.
Allemagne Automobile Metal Casting Marché Insight
Le marché allemand de la fonte des métaux automobiles devrait connaître une forte croissance au cours de la période de prévision, en raison de sa forte capacité d'ingénierie et de sa position de leader dans la production de véhicules haut de gamme. Les constructeurs allemands utilisent de plus en plus l'aluminium et le magnésium pour les pièces de moteur, de transmission et de châssis afin d'obtenir une efficacité légère et performante. Le pays met l'accent sur l'intégration de l'industrie 4.0 dans les fonderies, associée à des innovations dans la coulée sous haute pression, renforce l'efficacité de la production. De plus, les pratiques de fabrication et les initiatives de recyclage axées sur la durabilité s'harmonisent avec les politiques environnementales du pays, ce qui alimente l'adoption continue.
Aperçu du marché de la fonte des métaux en Asie-Pacifique
Le marché de la fonte des métaux automobiles en Asie et dans le Pacifique devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'augmentation de la production automobile, de l'expansion de la fabrication d'automobiles et de l'industrialisation rapide des économies émergentes. L'augmentation des investissements des constructeurs automobiles mondiaux et la disponibilité de main-d'oeuvre et de matières premières rentables renforcent la compétitivité régionale. La demande croissante de matériaux légers et les incitatifs gouvernementaux favorisant la production nationale de véhicules accélèrent encore l'expansion du marché en Chine, en Inde et au Japon.
China Automobile Metal Casting Aperçu du marché
En 2025, le marché chinois de la fonte des métaux automobiles a représenté la plus grande part de marché en Asie-Pacifique, soutenue par sa vaste base de fabrication de véhicules et sa forte demande intérieure. Le pays met l'accent sur la mobilité électrique, ainsi que sur les investissements considérables en R-D dans les technologies de coulée légère, qui favorisent l'adoption à grande échelle d'alliages d'aluminium et de magnésium. De plus, la présence de nombreuses installations de coulée et les initiatives gouvernementales favorables à la production locale renforcent le leadership de la Chine sur le marché régional.
India Automotive Metal Casting Aperçu du marché
L'Inde devrait être le pays qui connaîtra la croissance la plus rapide sur le marché de la fonte des métaux automobiles en Asie et dans le Pacifique au cours de la période de prévision, alimenté par la croissance rapide de la production automobile et les initiatives gouvernementales dans le cadre du programme « Make in India ». L'adoption croissante de composants de véhicules légers et économes en carburant, associée à l'augmentation des investissements étrangers dans les infrastructures de fonderie, soutient l'expansion du marché. Les fabricants nationaux adoptent de plus en plus des systèmes automatisés de coulée et des matériaux de pointe pour répondre aux normes de qualité mondiales et répondre à la fois aux demandes d'exportation et aux demandes nationales.
Quelles sont les meilleures entreprises du marché de la fonte des métaux automobiles
L'industrie de la fonte des métaux automobiles est principalement dirigée par des entreprises bien établies, notamment :
- Nemak S.A.B. de C.V. (Mexique)
- Ryobi Limited (Japon)
- Georg Fischer Ltd. (Suisse)
- Rheinmetall Automotive AG (Allemagne)
- Société Ahresty (Japon)
- Dynacast (États-Unis)
- Endurance Technologies Limited (Inde)
- MINO Industrie USA, Inc. (États-Unis)
- Acast AB (Suède)
- Aluminium Castings Company LLC (États-Unis)
- Société Alcoa (États-Unis)
- Bühler AG (Suisse)
- Technologies des formulaires (États-Unis)
- TOSHIBA MACHINE CO., LTD. (Japon)
Quels sont les derniers développements sur le marché de la fonte des métaux automobiles
- En août 2025, Nemak a terminé l'acquisition de GF Casting Solutions (composants légers) en Roumanie, qui comprend deux installations de production avancées à Pitești et Scornicești. Cette expansion renforce la présence manufacturière de Nemak et améliore sa capacité à fournir des pièces moulées en aluminium et en magnésium haute performance pour les véhicules électriques et hybrides. Le développement souligne la stratégie de l'entreprise pour répondre à la demande mondiale croissante de composants automobiles légers et économes en énergie, renforçant son leadership dans les technologies de coulée durables
- En juillet 2025, Georg Fischer AG (GF) a conclu un accord pour céder sa division de coulée automobile, GF Casting Solutions, à Nemak S.A.B. de C.V. pour environ 336 millions de dollars. Ce mouvement permet à GF de réorienter sa stratégie d'affaires vers des applications industrielles tout en permettant à Nemak d'élargir son expertise technologique et sa clientèle dans le casting léger. La transaction met en évidence la consolidation en cours au sein de l'industrie de la fonte des métaux automobiles, les principaux acteurs renforçant leur position dans la mobilité électrique et les solutions de matériaux avancés
- En mai 2025, Alcoa Corporation a introduit une nouvelle série d'alliages d'aluminium de qualité automobile spécialement conçus pour la coulée sous pression. Ces alliages offrent une réduction de poids supérieure, une résistance accrue et une recyclabilité améliorée, en harmonisant avec l'industrie automobile la transition vers la construction de véhicules durables et légers. Cette innovation devrait stimuler l'adoption de la coulée d'aluminium dans les véhicules électriques et hybrides, en plaçant Alcoa comme un innovateur clé dans les matériaux de coulée avancés
- En avril 2025, Thyssenkrupp a annoncé un partenariat stratégique avec JFE Holdings pour développer conjointement des solutions de coulée d'aluminium de pointe pour les véhicules électriques de nouvelle génération. La collaboration vise à optimiser la résistance du matériau, à améliorer les performances thermiques et à réduire le poids global du véhicule. Cette initiative reflète l'importance croissante accordée à l'innovation axée sur la recherche pour accroître l'efficacité de la production d'automobiles, contribuant à la croissance et à la modernisation du marché mondial de la fonte des métaux dans l'automobile
- En mars 2025, Pace Industries a obtenu un contrat pluriannuel de 150 millions de dollars avec un constructeur automobile mondial de premier plan pour fournir des composants moulés sous pression en aluminium de précision pour de nouvelles plates-formes de véhicules électriques. L'accord renforce le rôle croissant de la fonte des métaux dans la fabrication des véhicules électriques et renforce la position de Pace Industries en tant que fournisseur clé de composants structuraux légers. Ce développement est destiné à stimuler le progrès technologique et à accroître l'efficacité de la production dans le secteur de la fonte des métaux automobiles
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











