


Global Automotive Pedestrian Protection System Market Segmentation, par type (Automatic Braking and Collision Evitance, Brake Assist, External Airbags, and Pop-up Bonnets), Type de véhicule (moteur à combustion interne, véhicules électriques et véhicules hybrides), Composant (capteur, actionneur, unité de contrôle, caméras, etc.), Technologie (Système de protection active des piétons et système de protection passive des piétons), Canal de distribution (OEM et après-vente)- Tendances et prévisions de l'industrie à 2033
Qu'est-ce que le système de protection des piétons automobiles Taille du marché et taux de croissance
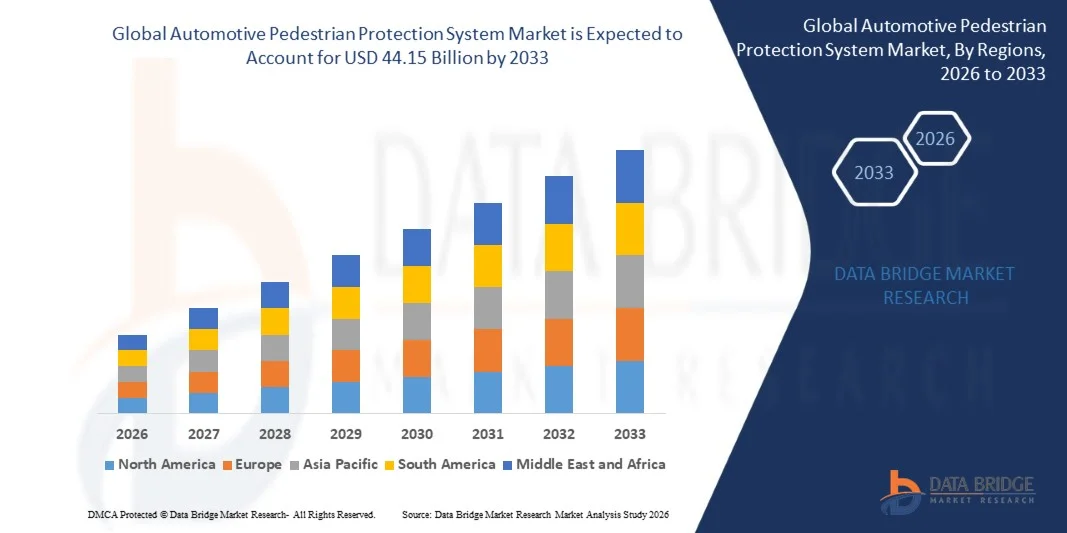
- Selon l'analyse de Data Bridge Market Research, le marché des systèmes de protection des piétons automobiles a été évalué à15,05 milliards de dollars en 2025et devrait atteindre44,15 milliards de dollars en 2033, croissance à unTCAC de 14,40 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de technologies de pointe en matière de sécurité des véhicules, de l'adoption croissante de systèmes de détection des piétons et de freinage d'urgence automatique et de l'intégration croissante de caméras, de radars, de LiDAR et d'autres technologies de détection dans les véhicules modernes.
- L'accent de plus en plus mis sur la sécurité des piétons et des usagers de la route vulnérables, associé à des réglementations plus strictes en matière de sécurité des véhicules et à l'adoption croissante de systèmes d'assistance avancée aux conducteurs (ADAS), oblige les constructeurs automobiles à intégrer les technologies de protection des piétons. Les systèmes actifs tels que le freinage d'urgence automatique, la détection des piétons et les coussins gonflables externes sont de plus en plus combinés avec des capteurs avancés et un traitement en temps réel afin de réduire les risques de collision et leur gravité.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 15,05 milliards
- Valeur de marché prévue (2033) : 44,15 milliards de dollars
- Prévisions CAGR (2026-2033): 14,40%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales options du marché du système de protection des piétons automobiles
- L'Amérique du Nord a dominé le marché des systèmes de protection des piétons automobiles avec la plus grande part de chiffre d'affaires de 38,5 % en 2025, appuyée par des règlements rigoureux en matière de sécurité des véhicules, une adoption élevée de l'ADAS et des investissements importants dans les technologies de pointe en matière de sécurité des piétons.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 12,5 % de 2026 à 2033, alimenté par l'augmentation de la production de véhicules, l'adoption croissante d'ADAS, des initiatives de plus en plus nombreuses en matière de sécurité routière et l'expansion de la fabrication automobile et du développement de véhicules autonomes en Chine, au Japon, en Corée du Sud et en Inde.
- Le secteur du freinage automatique et de l'évitement des collisions a dominé le marché avec une part de 40 % en 2025, grâce à l'adoption croissante de technologies de détection des piétons et de freinage d'urgence automatique.
- Les coussins gonflables externes sont le type qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 11 %, ce qui reflète l'importance accrue accordée à la réduction des blessures des piétons lors de collisions inévitables.
- Le segment des véhicules à moteur à combustion interne (ICE) a dominé la catégorie des types de véhicules avec une part des revenus de 60 % en 2025, dirigée par la grande production mondiale et la base installée de véhicules conventionnels
- Le capteur représentait 35 % de la part de marché en 2025, ce que préféraient les constructeurs automobiles en raison de leur rôle essentiel dans la détection précise des piétons, la mesure de la distance et du mouvement, et la possibilité d'éviter les collisions et d'intervenir rapidement en matière de sécurité.
- Le segment de la protection passive des piétons est la catégorie technologique qui connaît la croissance la plus rapide, avec un TCAC de 9,2 %, en raison de l'importance croissante accordée à la réduction de la gravité des blessures lorsque les collisions ne peuvent être évitées.
Portée du rapport et segmentation du marché du système de protection des piétons automobiles
|
Attributs |
Système de protection des piétons de l'automobile |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché du système de protection des piétons automobiles
- Les constructeurs automobiles intègrent de plus en plus la détection des piétons à l'IA, le freinage d'urgence automatique (AEB) et les systèmes multicapteurs afin d'améliorer la protection des usagers de la route vulnérables dans les scénarios urbains, nocturnes et de virage complexes.
- Par exemple, en janvier 2025, Goodyear a dévoilé sa technologie SightLine smart-tire développée avec TNO lors du CES 2025, en utilisant des capteurs embarqués pour détecter la pluie, la neige et la glace et fournir des informations sur la friction routière pour améliorer le moment et l'efficacité du freinage d'urgence automatique, y compris des systèmes conçus pour protéger les piétons et les autres usagers vulnérables de la route.
- La fusion avancée de capteurs combinant caméras, radar, LiDAR et capteurs ultrasoniques permet aux véhicules d'identifier plus précisément les piétons à travers différentes vitesses, directions, conditions d'éclairage et environnements de circulation.
- Les constructeurs de véhicules combinent également de plus en plus l'évitement actif des collisions avec une protection passive contre les chocs, y compris des structures avant adaptées aux piétons et des technologies de capot déployables, afin de réduire la gravité des blessures lorsque les collisions ne peuvent être évitées.
- Par exemple, en mai 2026, la NHTSA a élargi son nouveau programme d'évaluation des voitures (NCAP) en améliorant les essais du système d'assistance au conducteur, y compris le freinage d'urgence automatique des piétons, et le modèle Y de Tesla de 2026 est devenu le premier véhicule à passer les nouveaux essais ADAS de l'agence, ce qui démontre l'importance croissante accordée aux technologies automatisées de détection et de freinage des piétons.
- Comme les programmes et les règlements d'évaluation de la sécurité mettent de plus en plus l'accent sur la protection des piétons et des cyclistes, on s'attend à ce que les constructeurs automobiles accélèrent l'intégration de technologies de détection avancée, de perception basée sur l'IA et de freinage automatisé, en renforçant la protection des piétons en tant que composante essentielle des systèmes de sécurité des véhicules.
Quels sont les principaux moteurs du marché du système de protection des piétons automobiles
- L'adoption de plus en plus fréquente de systèmes de freinage d'urgence automatiques obligatoires pour les piétons (PAEB) et de prescriptions plus strictes en matière de sécurité des véhicules accroît considérablement la demande de systèmes de protection des piétons dans le monde entier.
- Par exemple, en janvier 2025, le programme PARTS de NHTSA a publié des résultats concrets montrant que le freinage d'urgence automatique des piétons (PAEB) a réduit de 9 % les accidents frontaux impliquant des non-automobilistes, favorisant ainsi l'adoption croissante de technologies de détection des piétons et de freinage automatique pour améliorer la sécurité routière.
- Les constructeurs automobiles intègrent les technologies de protection des piétons dans les plates-formes ADAS pour répondre aux exigences réglementaires, améliorer les cotes de sécurité et réduire la gravité des collisions avec les piétons grâce à la détection et au freinage automatisés.
- Par exemple, en janvier 2025, l'Alliance for Automotive Innovation a intenté une action en justice contre l'exigence américaine pour les systèmes de freinage d'urgence avancés, conformément à la règle NHTSA, exigeant que presque toutes les voitures et camions neufs incorporent AEB d'ici 2029. La NHTSA a estimé que le règlement pourrait sauver au moins 360 vies et prévenir 24 000 blessures par an, renforçant ainsi la pression réglementaire pour un déploiement plus large des systèmes de détection des piétons et des véhicules.
- Avec les organismes de réglementation et les organismes d'évaluation de la sécurité, il sera de plus en plus important de donner la priorité à la protection des usagers vulnérables de la route, à la détection des piétons, au freinage automatique et aux technologies d'atténuation des impacts pour le développement de la sécurité des véhicules de la prochaine génération.
Quels sont les facteurs qui font obstacle à la croissance du marché du système de protection des piétons automobiles
- Les systèmes avancés de protection des piétons exigent des coûts d'intégration et de validation importants, car les caméras, le radar, le LiDAR, les unités de commande, les systèmes de freinage et les logiciels critiques en matière de sécurité doivent fonctionner de façon fiable en tant que système coordonné.
- Par exemple, en décembre 2025, les essais de l'AAA ont révélé que les nouveaux systèmes de freinage d'urgence automatique des piétons (PAEB) présentaient encore des limites la nuit, malgré des améliorations substantielles par rapport aux systèmes précédents. Les véhicules de l'année modèle 2024-2025 ont évité les collisions simulées entre piétons dans 60 % des essais de nuit, contre 90 % pendant les essais de jour, soulignant le défi de la détection fiable des piétons dans des conditions de faible luminosité
- Ces coûts élevés peuvent limiter l'adoption dans les véhicules d'entrée de gamme et sensibles aux prix, en particulier lorsque les constructeurs doivent équilibrer le contenu de sécurité avancé par rapport à l'abordabilité des véhicules et à d'autres investissements technologiques.
- Les performances du système peuvent également se détériorer sous la pluie, le brouillard, la neige, l'éblouissement, les conditions de faible luminosité et la circulation urbaine dense, augmentant le risque de faux positifs ou de détections de piétons manquées et nécessitant une validation approfondie.
- Par exemple, en octobre 2025, une étude publiée dans l'analyse et la prévention des accidents a révélé que les taux de détection d'EBA chez les piétons sont tombés de 98 % pendant la journée à 87 % la nuit au moyen de faisceaux bas, tandis que des accidents se sont produits dans 23 % des cas de faisceau bas pendant la nuit malgré la détection des piétons. Ces résultats démontrent que les conditions d'éclairage et les performances des capteurs demeurent des restrictions techniques importantes pour les systèmes de protection des piétons.
- La combinaison de coûts d'intégration élevés, d'exigences d'étalonnage complexes, d'essais approfondis et de performances variables des capteurs continue de remettre en question l'adoption généralisée, en particulier dans les segments de véhicules sensibles aux coûts et les marchés automobiles émergents.
Comment le marché du système de protection des piétons automobiles est-il segmenté
Le marché des systèmes de protection des piétons automobiles est segmenté en fonction du type, du type de véhicule, des composants, de la technologie et du canal de distribution
- Par type
Sur la base du type, le marché du système de protection des piétons automobiles est segmenté en freinage automatique et prévention des collisions, aide au freinage, coussins gonflables externes et capots pop-up. Le secteur du freinage automatique et de l'évitement des collisions a dominé le marché avec une part estimée à 40 % en 2025, en raison de l'adoption croissante de technologies de détection des piétons et de freinage d'urgence automatique. Ces systèmes identifient les piétons sur la trajectoire du véhicule et déclenchent automatiquement le freinage lorsqu'une collision devient imminente. L'intégration avec les caméras, les radars et les systèmes avancés d'assistance au conducteur renforce leur déploiement dans les véhicules modernes. L'importance accrue accordée par la réglementation au freinage d'urgence automatique favorise l'adoption. Les constructeurs automobiles intègrent également ces fonctions dans des paquets ADAS plus larges afin d'améliorer les cotes de sécurité des véhicules.
On prévoit que le segment des coussins gonflables externes enregistrera la croissance la plus rapide, soit un TCAC estimé à 11 % entre 2026 et 2033, en raison de l'importance croissante accordée à la réduction des blessures des piétons lors de collisions inévitables. Les coussins gonflables externes sont conçus pour se déployer autour du capot et du pare-brise après la détection d'un impact sur les piétons. Ils créent une zone de rembourrage supplémentaire entre les piétons et les structures rigides du véhicule. Une attention accrue à la protection de la tête des piétons encourage les constructeurs automobiles à développer des technologies d'atténuation des impacts plus sophistiquées. L'amélioration des capteurs, des actionneurs et des mécanismes de déploiement favorise leur développement technologique. L'intégration avec les systèmes de détection active peut permettre un déploiement basé sur des évaluations de collision en temps réel.
- Par type de véhicule
Sur la base du type de véhicule, le marché des systèmes de protection des piétons automobiles est segmenté en véhicules à moteur à combustion interne (ICE), véhicules électriques et véhicules hybrides. Le segment des véhicules à moteur à combustion interne (ICE) a dominé le marché avec une part estimée à 60 % en 2025, soutenue par la grande production mondiale et la base installée de véhicules conventionnels. Les véhicules ICE intègrent de plus en plus la détection des piétons, le freinage automatique et d'autres fonctions ADAS. Les constructeurs automobiles intègrent les technologies de protection des piétons dans les plates-formes de véhicules ICE établies pour répondre à des exigences de sécurité de plus en plus strictes. Les volumes de production importants des véhicules conventionnels offrent également d'importantes possibilités aux fournisseurs de capteurs, d'actionneurs et d'unités de commande. Les architectures de véhicules existantes permettent aux constructeurs d'intégrer ces technologies à plusieurs modèles.
Le segment des véhicules électriques devrait enregistrer la croissance la plus rapide, soit 12 %, entre 2026 et 2033, grâce à l'augmentation de la production de véhicules électriques et à l'adoption rapide de systèmes de sécurité électroniquement contrôlés. Les véhicules électriques sont de plus en plus équipés de caméras, de radars, de capteurs et d'architectures de contrôle électronique centralisées. Ces technologies permettent aux systèmes de détection des piétons de communiquer efficacement avec le freinage des véhicules et d'autres fonctions ADAS. Les fabricants de véhicules électriques mettent également l'accent sur les technologies de sécurité avancées pour différencier leurs véhicules sur des marchés concurrentiels. Les exigences réglementaires croissantes et les attentes des consommateurs en matière de cotes de sécurité élevées appuient une adoption supplémentaire. Le développement croissant des capacités de conduite autonome et semi-autonome crée une nouvelle demande de détection des piétons.
- Par composante
Sur la base de la composante, le marché du système de protection des piétons automobiles est segmenté en capteur, actionneur, unité de commande, caméras, etc. Le segment des capteurs a dominé le marché avec une part estimée à 35 % en 2025, car la détection précise est fondamentale pour la détection des piétons et la prévention des collisions. Les capteurs fournissent des informations sur la position, la distance, le mouvement et la probabilité de collision des piétons. Les technologies radar, ultrasoniques, LiDAR et autres techniques de détection peuvent fonctionner avec des caméras pour améliorer la perception de l'environnement. L'adoption croissante d'architectures multicapteurs soutient donc la demande de composants de détection avancés. Les capteurs sont également essentiels pour coordonner le freinage actif et d'autres fonctions de protection des piétons. L'amélioration de la précision de la détection, de la portée de détection et de la performance environnementale renforce encore leur rôle.
Le segment des caméras devrait enregistrer la croissance la plus rapide à un TCAC estimé de 12 % entre 2026 et 2033, en raison de l'utilisation croissante de la vision informatique pour la reconnaissance et la classification des piétons. Les caméras fournissent des informations visuelles détaillées qui permettent aux systèmes d'identifier les piétons et de les distinguer des autres objets routiers. L'intelligence artificielle et les algorithmes d'apprentissage automatique améliorent la capacité des systèmes à caméra d'interpréter des environnements de trafic complexes. L'intégration accrue des caméras avec le radar et d'autres capteurs améliore également la fiabilité de la détection. La diminution des coûts des composants de la caméra favorise l'adoption d'un plus grand nombre de modèles de véhicules. L'amélioration de l'imagerie à faible lumière et à haute portée dynamique améliore encore la performance opérationnelle.
- Par technologie
Sur la base de la technologie, le marché du système de protection des piétons automobiles est segmenté en un système actif de protection des piétons et un système passif de protection des piétons. Le segment des systèmes de protection active des piétons a dominé le marché avec une part de 59 % en 2025, soutenue par sa capacité à détecter les piétons et à prendre des mesures préventives de sécurité avant ou pendant une collision potentielle. Les systèmes actifs combinent des technologies de détection, des unités de commande électronique et des fonctions de freinage pour éviter les collisions en temps réel. Leurs capacités de prévention offrent un avantage important par rapport aux systèmes qui réduisent principalement les blessures après l'impact. L'intégration accrue avec le freinage d'urgence automatique renforce l'adoption dans les véhicules modernes. Les exigences réglementaires encouragent également les fabricants à améliorer les capacités actives de détection et d'intervention des piétons
Le segment du système de protection passive des piétons devrait enregistrer la croissance la plus rapide au TCAC estimé de 9,2 % entre 2026 et 2033, en raison de l'accent accru mis sur la réduction de la gravité des blessures lorsque les collisions ne peuvent être évitées. Les systèmes passifs comprennent des technologies telles que des mécanismes de capot déployables et des coussins gonflables externes qui offrent une protection supplémentaire pendant un impact. Leur intégration relativement simple avec les structures de véhicules permet l'adoption sur différentes plates-formes de véhicules. Les exigences accrues en matière de sécurité des piétons encouragent les constructeurs automobiles à combiner protection passive et technologies actives d'évitement des collisions. Les améliorations apportées aux actuateurs et aux mécanismes de détection des impacts appuient davantage le développement technologique. Les systèmes passifs demeurent également pertinents lorsque l'évitement complet des collisions n'est pas possible.
- Par canal de distribution
Sur la base du canal de distribution, le marché des systèmes de protection des piétons automobiles est segmenté en OEM et en après-vente. Le segment OEM a dominé le marché avec 72% de parts en 2025, soutenue par les avantages de l'intégration au niveau de l'usine et de l'étalonnage spécifique du véhicule. L'installation OEM permet d'intégrer directement les systèmes de protection des piétons aux caméras, capteurs, systèmes de freinage, actionneurs et unités de commande électroniques. L'intégration en usine permet également aux fabricants d'optimiser le positionnement des capteurs et les performances du système pendant le développement du véhicule. Les essais de sécurité et la validation réglementaire peuvent être effectués avant que les véhicules n'atteignent les consommateurs. Les exigences réglementaires croissantes encouragent davantage les constructeurs automobiles à installer des technologies de protection des piétons pendant la production initiale des véhicules.
Le segment de l'après-vente devrait enregistrer la croissance la plus rapide à un TCAC de 11,3 % au cours de la période de prévision, en raison de la demande croissante d'améliorations de la sécurité des véhicules existants. Les solutions d'adaptation offrent l'occasion d'équiper les anciens véhicules de technologies de détection et d'avertissement des piétons qui n'étaient pas disponibles lors de leur fabrication. Les exploitants de parcs de véhicules représentent un important groupe de clients potentiels parce que les technologies de sécurité peuvent être déployées dans les grands parcs de véhicules. L'amélioration des caméras, des capteurs, de la connectivité sans fil et des technologies d'installation rend certaines solutions de modernisation de plus en plus accessibles. Une prise de conscience croissante de la sécurité des piétons encourage également les propriétaires de véhicules à envisager d'autres équipements de sécurité. Cependant, l'intégration avec les systèmes de freinage du véhicule et les systèmes électroniques peut rendre l'installation après-vente plus complexe.
Quelle région détient la plus grande part du marché du système de protection des piétons automobiles
- L'Amérique du Nord a dominé le marché des systèmes de protection des piétons automobiles avec la plus grande part de chiffre d'affaires de 38,5 % en 2025, appuyée par des règlements rigoureux en matière de sécurité des véhicules, une adoption élevée de l'ADAS et des investissements importants dans les technologies de pointe en matière de sécurité des piétons.
- La région bénéficie également de capacités de fabrication automobile de pointe, d'une intégration généralisée des technologies ADAS et d'une attention accrue accordée à la réglementation du freinage d'urgence automatique des piétons. Les États-Unis représentent le principal centre de demande, appuyé par les exigences de sécurité de la NHTSA et l'adoption croissante de systèmes de détection des piétons par capteurs. La sécurité accrue des piétons et les investissements continus dans l'innovation en matière de sécurité des véhicules renforcent encore la position de l'Amérique du Nord sur le marché mondial.
Système américain de protection des piétons
Le marché américain des systèmes de protection des piétons automobiles connaît une forte croissance en raison de l'adoption croissante de systèmes d'assistance avancés pour les conducteurs, du freinage d'urgence automatique des piétons et des exigences rigoureuses en matière de sécurité des véhicules. L'écosystème automobile mature du pays, ainsi que le déploiement croissant de technologies de détection des piétons par caméra, radar et capteurs, conduisent à la demande dans les véhicules de tourisme et commerciaux. De plus, l'accent croissant mis sur la réduction des décès de piétons et l'amélioration de la sécurité des véhicules accélère l'intégration des systèmes actifs de protection des piétons dans les constructeurs automobiles.
Système de protection des piétons en Asie-Pacifique
Le marché des systèmes de protection des piétons en Asie et dans le Pacifique devrait connaître une croissance rapide en raison de l'augmentation de la production de véhicules, de l'urbanisation et des investissements croissants dans les technologies de pointe en matière de sécurité automobile dans des pays comme la Chine, le Japon et l'Inde. La sensibilisation croissante à la sécurité des piétons, l'adoption croissante des technologies ADAS et l'expansion de la production de véhicules électriques favorisent l'expansion du marché régional. En outre, la présence croissante des fabricants de technologies automobiles et la mise en place de systèmes de détection avancés accélèrent l'adoption de la protection des piétons dans les véhicules de tourisme et les véhicules utilitaires.
Système de protection des piétons du Japon
Le marché japonais des systèmes de protection des piétons automobiles connaît une croissance constante en raison de la hausse des investissements dans les technologies de pointe en matière de sécurité des véhicules, les systèmes de détection des piétons et les solutions de mobilité intelligente. Les constructeurs automobiles adoptent de plus en plus les caméras, le radar, le freinage d'urgence automatique et d'autres systèmes avancés pour améliorer la sécurité des piétons et les performances des véhicules. En outre, l'intégration croissante des technologies actives et passives de protection des piétons et le Japon mettent l'accent sur la réduction des accidents de la route contribuent davantage à la croissance du marché.
Système de protection des piétons de la Chine
Le marché chinois des systèmes de protection des piétons automobiles connaît une croissance rapide, en raison de l'expansion de la production automobile, de l'urbanisation croissante et de l'importance croissante accordée par le gouvernement à la sécurité routière et aux véhicules intelligents. L'adoption croissante de systèmes de détection des piétons utilisant l'IA, de freinages d'urgence automatiques et de systèmes de sécurité basés sur les caméras et les radars dans les véhicules de tourisme stimule considérablement la demande du marché. En outre, le développement rapide des véhicules électriques, l'augmentation des investissements dans la technologie automobile et la sensibilisation croissante des consommateurs à la sécurité des véhicules placent la Chine comme l'un des marchés les plus dynamiques pour les systèmes de protection des piétons automobiles au niveau mondial.
Système de protection des piétons du Royaume-Uni
Le marché des systèmes de protection des piétons automobiles du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante des technologies ADAS, le freinage d'urgence automatique des piétons et les systèmes de sécurité avancés des véhicules. L'augmentation des investissements dans les technologies de détection des piétons et la demande croissante de solutions de mobilité plus sûres contribuent à la croissance du marché. De plus, l'intégration des caméras, du radar, de l'intelligence artificielle et des technologies de freinage automatisé améliore les performances de détection et d'évitement des collisions chez les piétons, plaçant le Royaume-Uni comme un marché important pour les technologies de sécurité automobile de pointe.
Allemagne Automobile Système de protection des piétons Aperçu du marché
Le marché allemand des systèmes de protection des piétons automobiles ne cesse de croître en raison de la forte base de fabrication automobile du pays, des capacités technologiques avancées des véhicules et de l'adoption croissante de systèmes de sécurité de la prochaine génération. Les fabricants et les fournisseurs automobiles utilisent de plus en plus la détection des piétons, le freinage d'urgence automatique, les capots actifs et d'autres technologies de protection pour améliorer la sécurité des véhicules. Les progrès continus de la fusion des capteurs, de l'intelligence artificielle et de l'intégration de l'ADAS, ainsi que l'accent mis sur la sécurité routière et l'essai des véhicules, contribuent à la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des systèmes de protection des piétons automobiles
L'industrie des systèmes de protection des piétons automobiles est principalement dirigée par des entreprises bien établies, notamment :
- Robert Bosch GmbH(Allemagne)
- ZF Friedrichshafen AG(Allemagne)
- Continental AG(Allemagne)
- Autoliv, Inc.(Suède)
- Magna International Inc.. (Canada)
- Valeo (France)
- DENSO CORPORATION (Japon)
- HYUNDAI MOBIS (Corée du Sud)
- Aptiv (Irlande)
- FORVIA (France)
- Ningbo Joyson Electronic Corp. (Chine)
- AISIN CORPORATION (Japon)
- Hitachi Astemo, Ltd. (Japon)
- Mobileye Technologies Limited (Israël)
- NXP Semiconductors (Pays-Bas)
- Texas Instruments Incorporated (États-Unis)
- Autoneum (Suisse)
- HL Mando (Corée du Sud)
- Mitsubishi Electric Corporation (Japon)
- Société Panasonic Holdings (Japon)
Quels sont les derniers développements sur le marché du système de protection des piétons automobiles
- En janvier 2025, Goodyear et TNO ont fait la démonstration de la technologie SightLine smart-tire chez CES, en utilisant la détection basée sur les pneus pour identifier les conditions routières comme la pluie, la neige et la glace et fournir des informations qui peuvent soutenir les décisions automatiques de freinage d'urgence. La technologie illustre le mouvement de l'industrie vers la combinaison de données supplémentaires sur les véhicules avec les systèmes de sécurité existants pour améliorer les performances de freinage. De telles approches améliorées par les capteurs peuvent soutenir des systèmes d'évitement des collisions plus réactifs dans des conditions routières changeantes.
- En janvier 2025, WIRED a fait état d'un débat croissant sur la mise en œuvre du mandat américain de freinage d'urgence automatique, qui exige que les systèmes détectent les piétons en plein jour et dans l'obscurité et freinent automatiquement au besoin. Le règlement pousse les constructeurs automobiles à adopter des technologies de détection et de freinage plus efficaces pour les piétons, tout en soulignant les défis liés aux performances, aux essais et à la mise en œuvre du système. Cette évolution renforce l'importance croissante d'une protection fiable des piétons en tant que capacité standard de sécurité des véhicules.
- En novembre 2024, la NHTSA a annoncé des mises à jour de son nouveau programme d'évaluation des voitures (NCAP) qui a introduit le freinage d'urgence automatique des piétons parmi les technologies d'assistance avancée au conducteur à évaluer dans les cotes de sécurité des véhicules. Le programme actualisé a également renforcé les procédures d'évaluation des systèmes de freinage d'urgence automatiques existants. Le changement accroît l'importance de la détection des piétons et de l'évitement des collisions dans les évaluations de la sécurité des véhicules et devrait encourager les constructeurs à améliorer les technologies de protection des piétons.
- En juin 2024, une coalition de grands constructeurs automobiles représentés par l'Alliance for Automotive Innovation a demandé à NHTSA de reconsidérer ses nouvelles exigences de freinage d'urgence automatique. Le groupe industriel a soutenu que les niveaux de performance prescrits, y compris les exigences en matière de détection et de freinage des piétons, seraient difficiles à atteindre avec la technologie actuelle. Le développement a mis en lumière les exigences techniques et techniques croissantes imposées aux systèmes d'AEB pour piétons et a démontré les efforts déployés par l'industrie pour relever les défis de mise en oeuvre associés à la protection avancée des piétons.
- En avril 2024, la National Highway Traffic Safety Administration (NHTSA) des États-Unis a mis la dernière main à la norme FMVSS no 127, qui exige que les systèmes de freinage d'urgence automatiques sur les voitures particulières neuves et les camions légers incluent les capacités de détection des piétons. Le règlement exige que les piétons AEB fonctionnent dans des conditions de jour et de nuit plus sombres, renforçant le rôle des technologies actives de protection des piétons dans la sécurité des véhicules. La règle devrait encourager les constructeurs automobiles à améliorer les capacités de détection, de détection et de freinage automatique des piétons dans le cadre des systèmes de sécurité standard des véhicules.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











