



Segmentation du marché mondial des réseaux autonomes, par composant (solutions et services), par déploiement (sur site et dans le cloud), par type d'entreprise (grandes entreprises et PME), par utilisateur final (informatique et télécommunications, banque, finance et assurance, transports, gouvernement, santé, commerce de détail, industrie manufacturière, éducation et autres) - Tendances du secteur et prévisions jusqu'en 2032
Quelle est la taille et le taux de croissance des réseaux autonomes
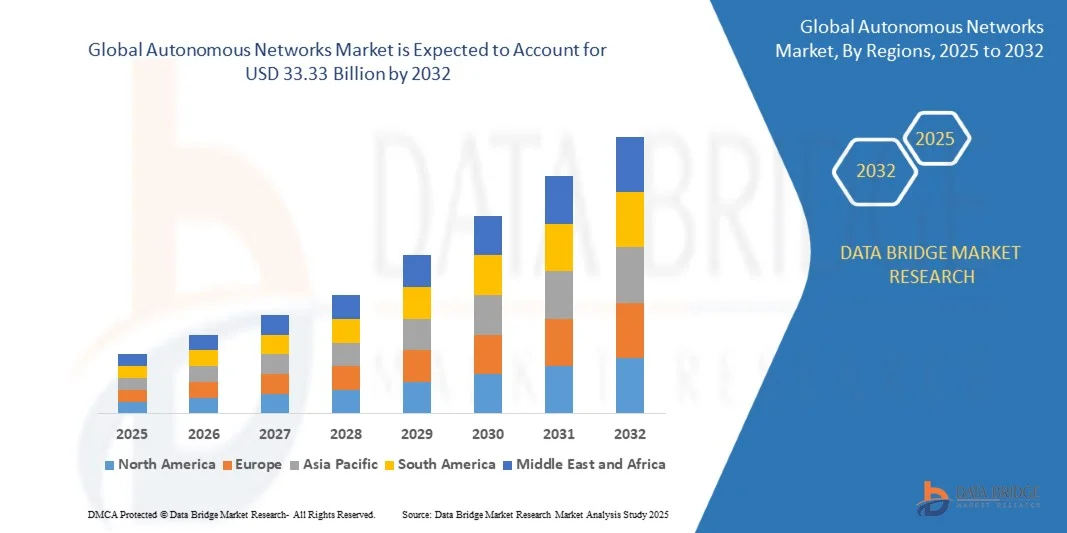
- Selon Data Bridge études de marché Analyse La taille du marché des réseaux autonomes mondiaux a été évaluée à7,82 milliards de dollars en 2024et devrait atteindre33,33 milliards de dollars en 2032, à unTCAC de 19,87 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption rapide deintelligence artificielle(AI),apprentissage automatique(ML) et les technologies d'automatisation à travers les réseaux de télécommunications et d'entreprises, permettant l'autogestion, l'auto-optimisation et l'auto-guérison des infrastructures de réseau qui minimisent les coûts d'intervention humaine et d'exploitation
- En outre, la demande croissante de gestion efficace du trafic, de maintenance prédictive et d'amélioration de la fiabilité du service incite les organisations à intégrer des systèmes de réseautage autonomes. Ces progrès transforment les opérations de réseau traditionnelles en écosystèmes intelligents et adaptatifs, ce qui accélère l'expansion générale du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):7,82 milliards de dollars
- Valeur marchande prévue (2032) :33,33 milliards de dollars
- Prévisions CAGR (2024-2032):19.87%
Quelles sont les principales captures d'opioïdes vétérinaires
- Les réseaux autonomes tirent parti de l'intelligence artificielle, de l'analyse et de l'automatisation pour créer des systèmes intelligents et autonomes capables d'optimiser dynamiquement les performances et de répondre aux conditions du réseau en temps réel. Ces réseaux deviennent essentiels à la gestion de la complexité croissante des environnements 5G, IoT et cloud dans des secteurs tels que l'informatique, les télécommunications et la fabrication.
- L'accent de plus en plus mis sur la transformation numérique, associé à la nécessité d'une infrastructure de réseau à faible latence, évolutive et résiliente, propulse la demande du marché. La capacité des réseaux autonomes de réduire les temps d'arrêt, d'améliorer la sécurité et d'améliorer l'efficacité opérationnelle les place comme une pierre angulaire des solutions de connectivité de prochaine génération
- L'Amérique du Nord a dominé le marché des réseaux autonomes avec une part de43,5 % en 2024, en raison de l'adoption rapide des technologies de l'intelligence artificielle, de l'apprentissage automatique et de l'automatisation dans les principaux secteurs des télécommunications et des TI
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des réseaux autonomes au cours de la période prévue en raison de l'urbanisation rapide, de l'augmentation des déploiements 5G et de l'augmentation des investissements dans les écosystèmes numériques.
- Le segment des grandes entreprises a dominé le marché avec une part de marché de 68,6 % en 2024, en raison de l'étendue des infrastructures de réseau et des investissements plus importants dans l'automatisation de réseau par l'IA. De grandes organisations de télécommunications, de financement et de fabrication adoptent des systèmes autonomes pour améliorer la fiabilité du réseau, optimiser l'utilisation de la bande passante et assurer une maintenance prédictive. L'importance croissante accordée à l'efficacité, à la prise de décisions fondées sur les données et à la résilience opérationnelle continue d'alimenter l'adoption parmi les grandes entreprises.
Portée du rapport et segmentation du marché des réseaux autonomes
|
Attributs |
Réseaux autonomes Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé dans les réseaux autonomes
Automatisation du réseau en temps réel
- Le marché des réseaux autonomes se développe rapidement à mesure que les technologies d'automatisation en temps réel axées sur l'IA transforment la façon dont les réseaux sont gérés, optimisés et sécurisés. Ces systèmes tirent parti des algorithmes d'apprentissage automatique, de l'analyse prédictive et de l'automatisation en boucle fermée pour prendre des décisions opérationnelles autonomes sans intervention humaine, fournir des réponses plus rapides et une plus grande fiabilité
- Par exemple, Nokia a mis en place des capacités d'automatisation compatibles avec l'IA dans son cadre d'opérations autonomes, permettant l'optimisation en temps réel du réseau et la rectification des défauts pour les opérateurs de télécommunications. De même, EricssonS Intelligent Automation Platform utilise l'IA et des politiques axées sur les données pour améliorer la prestation de services et l'expérience client dans des réseaux multidomaines complexes
- L'automatisation de réseau axée sur l'IA permet une surveillance continue des performances, la détection d'anomalies et l'allocation de ressources adaptatives, assurant un fonctionnement optimal dans des conditions de trafic et d'environnement variables. Cette approche proactive réduit les temps d'arrêt, améliore la qualité du service et améliore l'efficacité opérationnelle des réseaux à grande échelle
- Le déploiement d'outils d'automatisation améliorés par l'IA dans les réseaux autonomes s'harmonise avec la demande croissante d'opérations sans contact dans les écosystèmes modernes de télécommunications. Cela permet aux opérateurs de réseau de configurer dynamiquement les systèmes, de prioriser les charges de travail et de résoudre les problèmes avant qu'ils n'aient un impact sur les utilisateurs.
- L'intégration avec des plateformes d'orchestration intelligentes permet aux réseaux autonomes de faciliter la gestion du cycle de vie de bout en bout en temps. Cette capacité profite aux fournisseurs de services de télécommunications, d'entreprises et de cloud en assurant une performance et une conformité cohérentes tout en minimisant les interventions manuelles
- La montée de l'automatisation en temps réel induite par l'IA représente un changement fondamental dans les opérations du réseau, permettant une infrastructure hautement réactive et auto-optimisation. À mesure que la transformation numérique s'accélère, les réseaux autonomes deviennent la pierre angulaire de la prochaine génération de communications et de services.
Dynamique du marché des réseaux autonomes
Chauffeur
La croissance 5G et l'adoption IoT
- L'accélération du déploiement mondial de la 5G et l'expansion du déploiement des écosystèmes de l'IoT sont des facteurs clés qui alimentent l'adoption de réseaux autonomes. Ces technologies imposent des exigences sans précédent en matière d'évolutivité, de latence et de fiabilité du réseau, ce qui rend nécessaire l'automatisation intelligente pour gérer des schémas de trafic complexes et des dispositifs connectés.
- Par exemple, Huawei Technologies intègre des capacités de réseau autonomes dans ses solutions de base 5G, permettant une optimisation en temps réel pour des déploiements IoT denses dans des industries telles que la fabrication et la logistique. Cela prend en charge des performances constantes pour les applications à haut débit et ultra-faible latence
- Les réseaux 5G nécessitent une allocation de ressources adaptative pour gérer diverses tranches de services, allant de l'automatisation industrielle aux services de streaming pour les consommateurs. Les réseaux autonomes permettent une telle optimisation avec des algorithmes autorégulateurs qui maintiennent des accords de niveau de service sans supervision manuelle
- Les déploiements IoT couvrent souvent des réseaux d'appareils massifs, générant des flux continus de données variées. Les systèmes autonomes surveillent et hiérarchisent les charges de travail, gèrent la congestion et assurent la sécurité des appareils connectés, ce qui les rend vitaux pour l'IoT industrielle et les infrastructures urbaines intelligentes
- Avec la croissance d'applications trans-industrielles telles que les véhicules autonomes, la fabrication intelligente et les soins de santé à distance, le besoin d'architectures réseau auto-optimisantes devient de plus en plus critique. Les réseaux autonomes répondent à cette demande en fournissant résilience et flexibilité aux environnements de connectivité complexes et performants
Restriction/Défi
Coûts élevés et complexité avec les réseaux hérités
- Le coût élevé de la mise en place de capacités de réseautage autonomes et la complexité de leur intégration à l'infrastructure existante posent des défis importants à l'expansion du marché. Les systèmes d'automatisation avancés nécessitent des investissements substantiels dans les plateformes d'IA, les outils d'orchestration multidomaines et les ressources calculables évolutives
- Par exemple, les opérateurs qui passent des systèmes traditionnels de gestion de réseau à des architectures autonomes rencontrent souvent des problèmes de compatibilité avec le matériel existant de plusieurs fournisseurs. Cette complexité d'intégration augmente les coûts d'ingénierie et prolonge les délais de déploiement, comme le montrent les projets multirégionaux de modernisation des télécommunications
- Il se peut que les réseaux hérités n'aient pas la programmabilité et l'ouverture fondée sur l'API nécessaires pour soutenir les fonctions autonomes en temps réel, ce qui nécessite une modernisation complète avant l'intégration. Cela ajoute des obstacles financiers et techniques à l'adoption, en particulier pour les opérateurs sur les marchés des infrastructures plus anciennes
- Le besoin de personnel qualifié pour gérer des projets de migration, configurer l'interopérabilité et maintenir des infrastructures hybrides augmente encore les coûts et les risques opérationnels. Les petits fournisseurs de services peuvent trouver ces exigences prohibitives par rapport aux grands opérateurs disposant de ressources financières plus larges.
- Pour atténuer ces difficultés, il faudra normaliser les protocoles, adopter des cadres d'automatisation modulaire et mettre en œuvre des stratégies de migration progressive. L'amélioration de la compatibilité entre les nouveaux systèmes autonomes et les environnements existants sera essentielle pour accélérer l'adoption du marché tout en contrôlant les coûts et la complexité opérationnelle.
Comment les réseaux autonomes sont-ils segmentés
Le marché est segmenté en fonction de la composante, du déploiement, du type d'entreprise et de l'utilisateur final.
- Par composante
Sur la base de la composante, le marché des réseaux autonomes est segmenté en solutions et services. Le segment des solutions a dominé le marché avec la plus grande part de revenus de 65% en 2024, grâce au déploiement croissant de plateformes d'automatisation, d'analyse par l'IA et d'orchestration pour gérer des infrastructures réseau complexes. Les entreprises adoptent de plus en plus des solutions de réseau autonomes pour minimiser l'intervention humaine, améliorer l'évolutivité et assurer une détection et une correction plus rapides des défauts. La nécessité de gérer des volumes de données élevés des réseaux IoT, 5G et de bord a encore accéléré l'adoption de solutions d'automatisation intégrées qui optimisent les performances et réduisent les temps d'arrêt.
Le secteur des services devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par la demande croissante de services de conseil, d'intégration et de gestion pour appuyer le déploiement et la maintenance de systèmes autonomes. Les organisations cherchent à obtenir l'aide d'experts pour mettre en place des cadres d'automatisation basés sur l'IA et assurer une interopérabilité transparente entre les environnements de réseau anciens et modernes. La dépendance croissante à l'égard des fournisseurs de services pour la surveillance continue, l'analyse et la mise à niveau des logiciels devrait maintenir cette dynamique au cours de la période de prévision.
- Par déploiement
Sur la base du déploiement, le marché des réseaux autonomes est segmenté en locaux et en cloud. Le segment sur site détenait la plus grande part de marché en 2024, sous l'impulsion de grandes entreprises, préférant maintenir le contrôle de la sécurité et de la conformité des données dans leur infrastructure privée. Des secteurs comme la BFSI et le gouvernement privilégient le déploiement sur place pour protéger les données sensibles et assurer l'observation de la réglementation. La capacité de personnaliser les systèmes d'automatisation selon les politiques internes et de s'intégrer aux cadres informatiques existants soutient également la domination de ce segment.
On s'attend à ce que le segment cloud augmente à la vitesse la plus rapide du TCAC de 2025 à 2032 en raison de son évolutivité, de son rapport coût-efficacité et de sa facilité de gestion à distance. Les réseaux autonomes basés sur le cloud permettent un déploiement plus rapide des outils d'automatisation, de l'analyse en temps réel et des capacités d'IA dans les environnements distribués. L'évolution croissante vers des modèles de travail hybrides, la transformation numérique et la prolifération des plates-formes de gestion de réseau basées sur SaaS sont des facteurs clés de l'adoption rapide de modèles de déploiement basés sur le cloud.
- Par type d'entreprise
Sur la base du type d'entreprise, le marché est segmenté en grandes entreprises et PME. Le segment des grandes entreprises a dominé le marché avec une part de 68,6% en 2024, principalement en raison de l'étendue des infrastructures de réseau et des investissements plus élevés dans l'automatisation de réseau par l'IA. De grandes organisations de télécommunications, de financement et de fabrication adoptent des systèmes autonomes pour améliorer la fiabilité du réseau, optimiser l'utilisation de la bande passante et assurer une maintenance prédictive. L'importance croissante accordée à l'efficacité, à la prise de décisions fondées sur les données et à la résilience opérationnelle continue d'alimenter l'adoption chez les grandes entreprises.
Le segment des PME devrait connaître la croissance la plus rapide de 2025 à 2032, grâce à l'augmentation du coût et de l'accessibilité des outils d'automatisation en nuage. Les PME tirent parti des solutions de réseau autonomes pour réduire les coûts opérationnels, simplifier la gestion et améliorer la visibilité du réseau sans exiger une vaste expertise informatique interne. L'essor des modèles de déploiement modulaire et par abonnement a facilité l'adoption progressive de ces technologies par les PME, ce qui a favorisé l'expansion du segment.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en IT & télécoms, BFSI, transport, gouvernement, soins de santé, détail, fabrication, éducation, et autres. En 2024, le segment de l'informatique et des télécommunications a dominé le marché, sous l'impulsion du déploiement rapide des réseaux 5G, d'un trafic de données élevé et de la nécessité de capacités de réseau auto-optimisant et auto-guérison. Les opérateurs de télécommunications investissent massivement dans l'automatisation axée sur l'intelligence artificielle pour améliorer la prestation des services, gérer des topologies de réseau complexes et minimiser la latence. L'adoption de réseaux autonomes leur permet de gérer efficacement les charges de trafic dynamiques et d'assurer une expérience client supérieure.
Le secteur des soins de santé devrait croître au rythme le plus rapide de 2025 à 2032, alimenté par la numérisation croissante de l'infrastructure des soins de santé et la dépendance croissante à l'égard de la connectivité des données en temps réel. Les réseaux autonomes permettent un fonctionnement sans faille des dispositifs médicaux connectés, des plateformes de télémédecine et des systèmes de surveillance des patients avec une sécurité et une fiabilité accrues. La nécessité d'un flux de données ininterrompu et d'un temps d'arrêt minimal dans des environnements de soins de santé critiques est un facteur important qui stimule l'adoption rapide dans ce secteur.
Quelle est la région qui détient la plus grande part des réseaux autonomes
- L'Amérique du Nord a dominé le marché des réseaux autonomes avec la plus grande part des revenus de 43,5 % en 2024, grâce à l'adoption précoce des technologies de l'intelligence artificielle, de l'apprentissage automatique et de l'automatisation dans les principaux secteurs des télécommunications et des TI.
- La région bénéficie d'une forte présence d'opérateurs de réseau et d'innovateurs technologiques de premier plan qui investissent dans des systèmes de réseau auto-optimisation et auto-guérison
- La demande de gestion efficace du trafic, de réduction des coûts d'exploitation et d'amélioration de la fiabilité des services alimente l'adoption généralisée dans toutes les industries. Le déploiement robuste de 5G et le déploiement croissant de l'informatique de pointe renforcent encore le leadership nord-américain dans le développement de réseaux autonomes
Aperçu du marché des réseaux autonomes américains
En 2024, le marché des réseaux autonomes aux États-Unis a représenté la plus grande part de l'Amérique du Nord, soutenue par une transformation numérique rapide et des investissements importants dans des solutions de gestion de réseau axées sur l'IA. Les principaux opérateurs de télécommunications et fournisseurs de services en nuage privilégient l'automatisation pour améliorer la qualité du service et l'efficacité opérationnelle. L'adoption croissante de réseaux 5G, d'applications IoT et d'applications à forte intensité de données nécessite des systèmes autonomes avancés capables d'attribuer des ressources dynamiques et de prévoir la maintenance. De plus, les initiatives gouvernementales appuyant la modernisation de l'infrastructure numérique continuent de stimuler la croissance du marché aux États-Unis.
Europe Réseaux autonomes Aperçu du marché
Le marché européen des réseaux autonomes devrait connaître une croissance notable au cours de la période de prévision, grâce à un solide soutien réglementaire à la transformation numérique et à la connectivité intelligente. Les pays européens investissent de plus en plus dans des solutions de réseau basées sur l'IA pour améliorer la communication transfrontière des données et la résilience à la cybersécurité. Le besoin croissant d'automatisation des réseaux de télécommunications et d'entreprises stimule l'adoption, en particulier dans les secteurs industriels et gouvernementaux. L'accent mis par la région sur la durabilité et l'efficacité énergétique encourage également le déploiement de technologies de réseau intelligentes et autonomes.
R.-U. Aperçu du marché des réseaux autonomes
Le marché des réseaux autonomes du Royaume-Uni devrait connaître une croissance importante au cours de la période de prévision, en raison de l'expansion rapide de l'infrastructure 5G et de la dépendance croissante à l'égard des réseaux de communication intégrés au cloud et à l'IA. Les entreprises adoptent l'automatisation pour améliorer l'agilité opérationnelle et réduire la latence dans la transmission des données. La croissance de l'économie numérique, combinée à de fortes initiatives en faveur de projets de ville intelligente et d'orchestration réseau avancée, soutient l'expansion du marché. L'accent mis par le Royaume-Uni sur la cybersécurité et l'innovation en matière d'automatisation des télécommunications est susceptible de maintenir son avantage concurrentiel en Europe.
Allemagne Réseaux autonomes Aperçu du marché
Le marché allemand des réseaux autonomes devrait se développer considérablement au cours de la période de prévision, alimenté par une forte base industrielle et axé sur l'adoption de l'Industrie 4.0. Les entreprises allemandes intègrent l'IA et l'apprentissage automatique pour l'optimisation automatisée des réseaux, en particulier dans les secteurs manufacturier et automobile. L'accent mis par le gouvernement sur la transformation numérique et la connectivité 5G stimule l'innovation dans l'automatisation des réseaux. En outre, la présence d'une infrastructure informatique avancée et un engagement ferme en matière de confidentialité des données sont des facteurs clés qui contribuent à la croissance du marché allemand.
Aperçu du marché des réseaux autonomes Asie-Pacifique
Le marché des réseaux autonomes Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 2025 à 2032, en raison de l'urbanisation rapide, de l'augmentation des déploiements 5G et de l'augmentation des investissements dans les écosystèmes numériques. Des pays comme la Chine, le Japon et l'Inde mènent l'adoption de l'automatisation basée sur l'IA pour la gestion de réseaux de télécommunications et d'entreprises. L'expansion du trafic de données dans la région, associée à la nécessité d'une surveillance intelligente du réseau et d'une gestion des défaillances, propulse la demande. Les initiatives soutenues par le gouvernement pour promouvoir la numérisation et l'infrastructure intelligente améliorent encore les perspectives du marché.
China Autonomous Networks Market Insight
La Chine détenait la plus grande part de marché dans la région Asie-Pacifique en 2024, grâce à son déploiement dynamique en 5G et à des investissements massifs dans l'IA et l'automatisation. Les géants des télécommunications du pays sont à l'avant-garde du développement de systèmes de réseau auto-optimisants et prédictifs pour soutenir son IoT en expansion et les cadres de ville intelligente. L'innovation au pays, de solides capacités de fabrication et le soutien gouvernemental à la transformation numérique accélèrent l'adoption. En outre, la demande croissante des entreprises pour les réseaux automatisés à grande vitesse assure la domination continue de la Chine dans la région.
Japan Autonomous Networks Market Insight
Le marché japonais des réseaux autonomes connaît une forte croissance, soutenue par l'accent mis sur l'innovation technologique et la connectivité avancée. Japon Les opérateurs de télécommunications et d'informatique intègrent l'automatisation pilotée par l'IA pour améliorer la fiabilité du service et optimiser les performances du réseau. L'essor des villes intelligentes, des véhicules autonomes et des écosystèmes de l'IoT alimente le besoin de réseaux autonomes. En outre, le Japon met l'accent sur l'efficacité, la précision et le temps d'arrêt minimal s'harmonise avec les objectifs fondamentaux de la mise en place autonome du réseau, le plaçant comme un marché clé de croissance en Asie-Pacifique.
Comment les réseaux autonomes sont-ils segmentés
L'industrie des réseaux autonomes est principalement dirigée par des entreprises bien établies, notamment:
- Société Ciena (États-Unis)
- Huawei Technologies Co., Ltd. (Chine)
- Réseaux Juniper, Autres. (États-Unis)
- NEC Corporation (Japon)
- Société Nokia(Finlande)
- Broadcom (États-Unis)
- Cisco Systems, Inc. (États-Unis)
- Ericsson(Suède)
- Extreme Networks, Inc. (États-Unis)
- Hewlett-Packard Enterprise (États-Unis)
- IBM Corporation (États-Unis)
- ZTE Corporation (Chine)
- Versa Networks (États-Unis)
- Arrcus, Inc. (États-Unis)
Quels sont les derniers développements dans les réseaux autonomes
- En août 2025, Cisco Systems a lancé sa suite autonome Network Cloud, une plateforme complète qui fusionne l'analyse de l'intelligence artificielle, le réseau basé sur l'intention et l'automatisation prédictive. Cette progression améliore considérablement la capacité de Cisco à fournir des écosystèmes réseau entièrement autonomes capables d'optimiser en temps réel et de détecter les défauts. En permettant aux entreprises de déployer des réseaux adaptatifs qui répondent intelligemment aux fluctuations du trafic et aux menaces à la sécurité, la solution réduit les temps d'arrêt et les coûts opérationnels. Ce lancement stratégique renforce le leadership du marché de Cisco et accélère l'adoption mondiale d'architectures de réseaux autonomes dans les secteurs des entreprises et des télécommunications
- En juin 2025, Nokia Corporation a conclu un partenariat stratégique avec Microsoft Azure afin de co-développer des solutions de réseaux autonomes cloud-native de nouvelle génération. La collaboration vise à intégrer l'IA, l'apprentissage automatique et les outils d'orchestration avancés pour optimiser les performances du réseau 5G et automatiser la gestion du cycle de vie. Cette initiative permet aux opérateurs de télécommunications d'atteindre une plus grande agilité, évolutivité et efficacité énergétique dans leur infrastructure de réseau. L'alliance place Nokia comme un innovateur clé dans la convergence du cloud et du réseau autonome, qui stimule la transformation numérique et améliore la fiabilité des services dans les télécommunications mondiales
- En avril 2025, Huawei Technologies a dévoilé sa plateforme Autonome Driving Network (ADN) 3.0, avec une orchestration avancée de l'IA, une automatisation en boucle fermée et des capacités de maintenance prédictive. La plate-forme vise à fournir des opérations de réseau intelligentes, auto-optimisantes et auto-guérison dans des environnements de télécommunications à grande échelle. En permettant aux opérateurs de fournir plus rapidement des services et d'améliorer la gestion des erreurs, Huawei renforce son ancrage dans le domaine de l'automatisation de réseau basée sur l'IA. Cette évolution soutient également le passage de l'industrie vers des réseaux plus écologiques et plus efficaces qui répondent aux exigences des déploiements 5G et IoT croissants
- En mars 2025, Arista Networks a lancé une série de projets de réseaux d'IA centrés sur les infrastructures basées sur Ethernet afin de répondre aux exigences croissantes de bande passante des grappes de serveurs d'IA et d'apprentissage automatique. L'initiative vise à améliorer l'évolutivité, l'automatisation et l'efficacité des performances dans les centres de données à forte densité. En alignant ses solutions de réseau avec les exigences évolutives des environnements informatiques pilotés par l'IA, Arista renforce son leadership dans la fourniture de solutions de réseau autonomes à haute performance, assurant un flux de données fiable et une latence minimale pour les charges de travail de l'IA
- En février 2025, Redwire Corporation a finalisé l'acquisition d'Edge Autonomy pour un montant de 925 millions de dollars, ce qui marque une initiative stratégique visant à élargir son empreinte en matière d'automatisation et d'intégration de systèmes autonomes. Cette acquisition élargit les capacités de Redwire pour tirer parti des systèmes aériens sans vis aux côtés des technologies de réseau autonomes intelligentes. La fusion renforce son potentiel d'innovation dans les applications de défense, aérospatiale et d'automatisation industrielle, solidifiant sa présence sur le marché des réseaux autonomes et ouvrant la voie à des systèmes avancés de gestion de réseau alimentés par l'IA
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











