


Segmentation du marché mondial des technologies pour trains autonomes, par composant (tachymètre, capteur Doppler, accéléromètre, caméra, antenne et radio), technologie (CBTC, ERTMS, PTC et ATC), type de train (métro/monorail, tramway et TGV), automatisation (GOA1, GOA2, GOA3 et GOA4) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial des trains autonomes
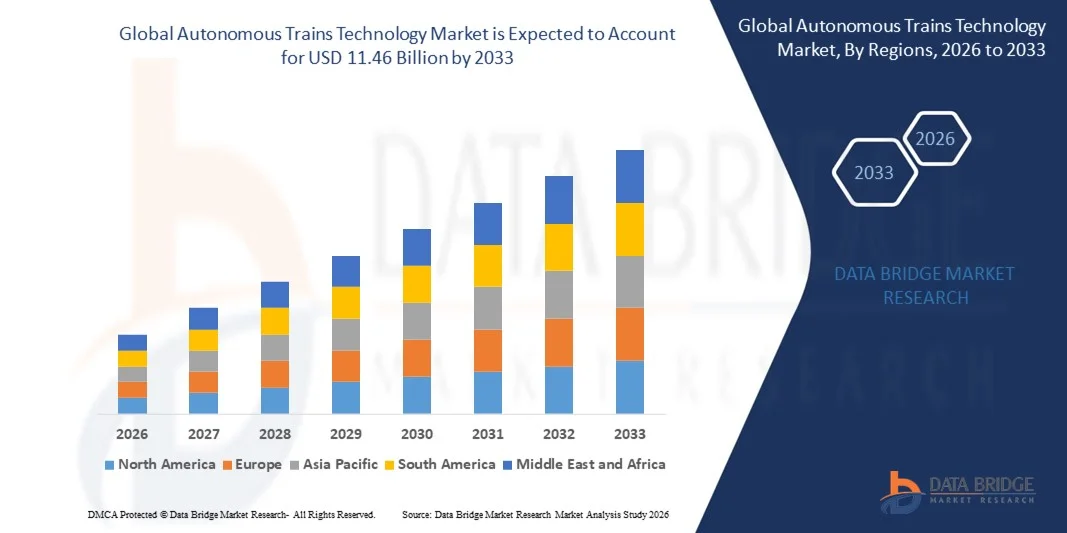
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des trains autonomes a été évaluée à7,88 milliards de dollars en 2025et devrait atteindre11,46 milliards de dollars en 2033, à unTCAC de 4,80%pendant la période de prévision
- L'adoption d'un mode de transport autonome en raison du progrès continu de la technologie des transports, de l'impact positif de la technologie sur tous les modes de transport tels que les trains et de la demande croissante en matière de sûreté, de sécurité et de transport efficace sont les principaux facteurs à l'origine du marché des technologies des trains autonomes.
- Les progrès technologiques dans les rails, l'emploi de technologies de pointe telles que les caméras à haute puissance, les systèmes de navigation avancés, les capteurs et les systèmes informatiques embarqués et la popularité de ces types de trains possédant moins de temps par rapport aux trains réguliers accélèrent la croissance du marché de la technologie des trains autonomes
Taille du marché et prévisions
- Valeur marchande mondiale (2025):7,88 milliards de dollars
- Valeur marchande prévue (2033) :11,46 milliards de dollars
- Prévisions CAGR (2026-2033): 4.80%
Quels sont les principaux débouchés du marché de la technologie des trains autonomes
- La mise en œuvre de la technologie autonome dans les trains dans le but de réduire le nombre d'accidents et la pollution et de réduire la charge sur les combustibles fossiles et d'accroître l'efficacité et l'utilisation élevée de ces trains, car on sait qu'ils ont connecté des serveurs pour les aider à mesurer la distance exacte entre les trains sont des facteurs qui influencent le marché de la technologie des trains autonomes.
- En outre, les avantages élevés en matière de sécurité et de service pour les passagers à bord et l'augmentation des crédits budgétaires alloués au développement des chemins de fer ont une incidence positive sur le marché de la technologie des trains autonomes. En outre, le développement des trains de marchandises autonomes et la faible consommation d'énergie et les coûts d'exploitation des trains autonomes offrent des possibilités rentables aux acteurs du marché de la technologie des trains autonomes.
- L'Asie-Pacifique a dominé le marché de la technologie des trains autonomes avec une part des revenus de 44,12 % en 2025, sous l'effet de l'urbanisation rapide, de l'expansion des réseaux ferroviaires de métro et de l'adoption accélérée de technologies ferroviaires autonomes et sans chauffeur en Chine, au Japon, en Corée du Sud et en Inde.
- L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 12,23 % entre 2026 et 2033, appuyé par la modernisation rapide de l'infrastructure ferroviaire, l'adoption de systèmes de signalisation avancés et la demande croissante de solutions de trains automatisés et télécommandés
- Le segment Camera a dominé le marché avec une part de 31,6 % en 2025, grâce à l'intégration croissante de systèmes de vision haute résolution pour la détection des obstacles, la surveillance des plates-formes, l'inspection des voies et la prise de décision autonome
Rapport Portée et segmentation du marché de la technologie des trains autonomes
|
Attributs |
Technologie des trains autonomes Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de la technologie des trains autonomes
Vers des systèmes ferroviaires autonomes à grande vitesse, intelligents et pleinement intégrés
- Le marché de la technologie des trains autonomes connaît l'adoption rapide de systèmes de prise de décisions en temps réel, riches en capteurs et en AI qui améliorent la sécurité, la précision d'automatisation et l'efficacité opérationnelle
- Les fabricants introduisent des unités de commande embarquées de pointe, des logiciels de train sans conducteur, des outils de maintenance prédictive et des plateformes de fusion multicapteurs intégrant LiDAR, radar, caméras et communication V2X
- La demande croissante de solutions ferroviaires éconergétiques, semi-autonomes et entièrement autonomes accélère le déploiement dans les réseaux de métro, les chemins de fer à grande vitesse et les corridors de fret
- Par exemple, des entreprises telles qu'Alstom, Siemens, Hitachi Rail et CIRC modernisent les plates-formes d'automatisation en améliorant la localisation, la détection des obstacles et les systèmes de commande en nuage
- La nécessité croissante d'accélérer le transit, de réduire les erreurs humaines et d'automatiser la gestion du trafic renforce la transition vers des niveaux d'automatisation plus élevés (GoA 2–4)
- Au fur et à mesure que les réseaux ferroviaires s'étendent et que l'urbanisation s'accélère, la technologie des trains autonomes restera essentielle à la sécurité, à la grande capacité et à la mobilité ferroviaire durable dans le monde entier
Quels sont les principaux moteurs du marché de la technologie des trains autonomes
- Augmentation de la demande pour des opérations ferroviaires sûres, efficaces et sans conducteur afin de réduire les accidents, d'améliorer la ponctualité et d'optimiser le trafic ferroviaire
- Par exemple, en 2025, des acteurs mondiaux tels qu'Alstom, Thales et Siemens Mobilité ont renforcé leurs portefeuilles de trains autonomes grâce à des systèmes de signalisation améliorés, d'évitement des collisions et à des solutions numériques de contrôle des trains
- L'adoption croissante de la mobilité intelligente, de l'expansion du rail urbain et de la modernisation du rail à grande vitesse aux États-Unis, en Europe et en Asie-Pacifique stimule l'investissement dans l'automatisation
- Les progrès en CBTC, ETCS niveau 3, la surveillance basée sur l'IA, la surveillance en temps réel et la maintenance assistée par IoT améliorent la fiabilité du système et la performance opérationnelle
- L'utilisation croissante de capteurs connectés, de logiciels d'automatisation et de réseaux de communication intelligents stimule la demande de solutions ferroviaires autonomes de nouvelle génération
- Soutenu par des dépenses publiques vigoureuses, des programmes de transformation du rail numérique et des engagements en matière de durabilité, le marché de la technologie des trains autonomes devrait connaître une forte croissance à long terme.
Quel est le facteur qui met en cause la croissance du marché de la technologie des trains autonomes
- Les coûts initiaux élevés associés à la signalisation avancée, aux systèmes de contrôle autonomes et aux technologies de sécurité multicapteurs limitent l'adoption, en particulier dans les régions en développement
- Par exemple, en 2024-2025, la hausse des coûts de l'électronique, les pénuries de puces spécialisées et les délais de déploiement plus longs ont augmenté les dépenses d'intégration des systèmes pour plusieurs fabricants ferroviaires mondiaux
- La complexité dans la mise en oeuvre de systèmes de décision basés sur l'IA, la gestion mixte du trafic et l'automatisation de niveau 4 du GoA augmente le besoin d'ingénieurs hautement qualifiés et de programmes de formation avancée
- Une connaissance limitée et une adoption lente des technologies sur les marchés émergents entravent le déploiement à grande échelle de systèmes ferroviaires autonomes
- La concurrence des technologies ferroviaires semi-autonomes, les mises à niveau conventionnelles de signalisation et les opérations ferroviaires manuelles créent une pression sur les prix et retardent les transitions d'automatisation complète
- Pour résoudre ces problèmes, les entreprises se concentrent sur l'architecture d'automatisation optimisée par les coûts, la maintenance prédictive, la surveillance en nuage et les solutions d'automatisation modulaire pour accroître l'adoption mondiale de la technologie des trains autonomes
Comment le marché de la technologie des trains autonomes est-il segmenté
Le marché est segmenté sur la base decomposant, technologie, type de train et automatisation.
- Par composante
Sur la base de la composante, le marché de la technologie des trains autonomes est segmenté en Tachymètre, Doppler, Acceleromètre, Caméra, Antenne et Radio Set. Le segment des caméras a dominé le marché avec une part de 31,6 % en 2025, grâce à l'intégration croissante de systèmes de vision à haute résolution pour la détection des obstacles, la surveillance des plates-formes, l'inspection des voies et la prise de décisions autonomes. Les caméras supportent l'analyse basée sur l'IA, le traitement vidéo en temps réel et la prédiction comportementale, ce qui les rend essentiels pour l'automatisation de la sécurité dans les métros, les rails légers et les trains à grande vitesse. Leur rôle dans la sensibilisation à la situation et la conduite assistée par ordinateur renforce le déploiement généralisé.
On s'attend à ce que le segment de l'antenne augmente au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par l'adoption croissante des communications V2X, le positionnement par satellite, les mises à niveau CBTC et les écosystèmes ferroviaires connectés. La dépendance croissante à l'égard de la communication sans fil, de la localisation précise et de l'échange ininterrompu de données accélère la demande de systèmes d'antenne avancés dans le cadre de projets ferroviaires autonomes mondiaux.
- Par technologie
Sur la base de la technologie, le marché est segmenté en CBTC, ERTMS, PTC et ATC. Le segment CBTC (Communication-Based Train Control) a dominé le marché avec une part de 42,3 % en 2025, soutenue par une modernisation à grande échelle du métro, des allées plus courtes, une meilleure gestion du trafic et des niveaux d'automatisation plus élevés adoptés en Europe, en Asie-Pacifique et au Moyen-Orient. Les systèmes CBTC offrent une précision, une communication continue et une flexibilité supérieures pour les opérations GoA2–GoA4, ce qui en fait la norme mondiale pour les métros sans conducteur.
Le segment de l'ERTMS (European Rail Traffic Management System) devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'expansion des réseaux ferroviaires à grande vitesse, des programmes d'interopérabilité transfrontalière et de la transformation du rail numérique appuyée par le gouvernement. L'adoption croissante des niveaux 2 et 3 de l'ETCS pour améliorer la sécurité, la capacité et la protection automatique des trains stimule la demande d'ERTMS en Europe, en Asie et sur les marchés émergents.
- Par type de train
Sur la base du type de train, le marché de la technologie des trains autonomes est segmenté en Metro/Monorail, Light Rail et High-Speed Rail/Bullet Train. Le segment Metro/Monorail a dominé le marché avec une part de 49,1 % en 2025, sous l'impulsion d'une urbanisation rapide, d'initiatives de gestion de la congestion et du déploiement généralisé de réseaux de métro automatisés en Chine, en Inde, en Europe et dans la région du Golfe. Les systèmes métropolitains utilisent une automatisation avancée pour améliorer la ponctualité, réduire les coûts opérationnels et améliorer la sécurité des passagers, ce qui en fait le principal domaine d'application des technologies autonomes.
On s'attend à ce que le segment des trains à grande vitesse augmente au rythme le plus rapide du TCAC de 2026 à 2033, propulsé par l'expansion nationale des trains à grande vitesse, les investissements gouvernementaux dans les corridors autonomes à longue distance et la demande de maintenance prédictive, d'inspection automatisée et de contrôle en temps réel du trafic. De plus en plus, l'accent mis au niveau mondial sur les transports interurbains rapides et durables accélère le déploiement de technologies ferroviaires à grande vitesse à autonomie.
- Par niveau d'automatisation
Sur la base de l'automatisation, le marché est segmenté en GOA1, GOA2, GOA3 et GOA4. Le segment GOA2 (Semi-Automatic Train Operation) a dominé le marché avec une part de 38,7% en 2025, puisqu'il représente le niveau d'automatisation le plus largement mis en œuvre dans les systèmes de métro mondiaux. GOA2 offre une efficacité accrue, une réduction des erreurs humaines et une automatisation partielle tout en maintenant la supervision de l'opérateur, ce qui le rend idéal pour les réseaux de transition.
On s'attend à ce que le segment GOA4 (Exploitation sans chauffeur et sans surveillance) augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'adoption croissante de métros entièrement autonomes, de l'optimisation de la main-d'oeuvre, des caractéristiques de sécurité améliorées et des opérations rentables. De plus en plus, le GOA4 est la norme future pour les infrastructures ferroviaires autonomes mondiales.
Quelle région détient la plus grande part du marché de la technologie des trains autonomes
- L'Asie-Pacifique a dominé le marché de la technologie des trains autonomes avec une part des revenus de 44,12 % en 2025, attribuable à l'urbanisation rapide, à l'expansion des réseaux ferroviaires de métro et à l'adoption accélérée de technologies de trains autonomes et sans chauffeurs en Chine, au Japon, en Corée du Sud et en Inde. Des investissements importants dans le rail à grande vitesse, des projets d'infrastructure à grande échelle et des systèmes de signalisation de nouvelle génération renforcent le leadership régional
- Les gouvernements et les autorités ferroviaires de toute l'Asie-Pacifique adoptent de plus en plus la CBTC, les systèmes compatibles ERTMS, la surveillance par l'IA et les architectures de communication avancées, ce qui stimule le déploiement à grande échelle des technologies d'automatisation
- Des écosystèmes manufacturiers solides, l'expansion des activités de R-D et l'adoption rapide de la transformation du rail numérique renforcent encore la domination de la région dans l'innovation ferroviaire autonome
Chine Autonome Trains Technologie Aperçu du marché
La Chine est le principal contributeur en raison de l'expansion massive du métro, des réseaux ferroviaires à grande vitesse avancés et des initiatives gouvernementales visant à promouvoir les transports intelligents et les systèmes de transit entièrement automatisés. Le déploiement rapide des lignes de métro GoA3 et GoA4, ainsi que des technologies de signalisation indigènes, accélère l'adoption de solutions ferroviaires autonomes de nouvelle génération.
Japon Autonome Trains Technology Insight
Le Japon maintient une croissance soutenue par des normes ferroviaires de pointe, l'ingénierie de précision et l'adoption croissante de l'automatisation dans les réseaux métro, suburbains et à grande vitesse. L'accent mis sur la sécurité, la fiabilité et la maintenance prédictive stimule la demande de systèmes de contrôle autonomes sophistiqués dans tout le pays.
Inde Autonome Trains Technology Insight
L'Inde devient un marché en croissance rapide en raison du développement à grande échelle du métro, de la modernisation des réseaux ferroviaires régionaux et de la forte concentration du gouvernement sur la mobilité intelligente. L'adoption croissante de lignes de métro, de systèmes d'aide aux conducteurs et de centres d'opérations automatisés basés sur CBTC favorise la pénétration du marché dans les grandes villes.
Amérique du Nord Autonome Trains Technology Insight
L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 12,23 % entre 2026 et 2033, appuyé par la modernisation rapide de l'infrastructure ferroviaire, l'adoption de systèmes de signalisation avancés et la demande croissante de solutions de trains automatisés et téléguidés. Les investissements de la région dans la maintenance prédictive, le matériel roulant compatible avec l'IdO et les réseaux de transport intelligents continuent d'accélérer les mises à niveau technologiques des systèmes de transport ferroviaire de marchandises et de voyageurs.
Aperçu du marché de la technologie des trains autonomes aux États-Unis
Les États-Unis sont le plus important contributeur en Amérique du Nord, grâce au déploiement important de systèmes de fret autonomes, aux propositions de trains à grande vitesse et à l'adoption avancée de PTC dans les chemins de fer nationaux. L'augmentation des investissements dans la surveillance assistée par l'IA, les jumelles numériques et les outils de gestion en temps réel de la flotte améliorent l'efficacité opérationnelle et la sécurité. Une forte implication des leaders technologiques, l'expansion des plates-formes de maintenance basées sur la robotique et des initiatives de modernisation dans les systèmes de transport métropolitain augmentent la demande de technologies ferroviaires autonomes.
Aperçu du marché de la technologie des trains autonomes du Canada
Le Canada contribue de façon importante à la croissance régionale en raison des améliorations continues apportées aux réseaux ferroviaires de banlieue, de métro et de longue distance. L'adoption croissante de systèmes de signalisation intelligents, de freinage automatisé et de technologies d'assistance au conducteur renforce l'expansion du marché. Des programmes d'innovation appuyés par le gouvernement, de solides recherches universitaires et la modernisation des corridors de fret appuient l'intégration accélérée de caractéristiques autonomes dans l'écosystème ferroviaire canadien.
Quelles sont les principales entreprises du marché de la technologie des trains autonomes
L'industrie de la technologie des trains autonomes est principalement dirigée par des entreprises bien établies, notamment :
- Alstom (France)
- Siemens (Allemagne)
- Bombardier (Canada)
- Hitachi, Ltd (Japon)
- Kawasaki Heavy Industries, Ltd. (Japon)
- General Electric (États-Unis)
- Groupe Thales (France)
- Mitsubishi Heavy Industries, Ltd (Japon)
- Société CRR Limitée (Chine)
- ABB (Suisse)
- Fondation d'aide aux organismes de bienfaisance (Royaume-Uni)
- CalAmp (États-Unis)
- Bharat Forge (Inde)
- Tech Mahindra Limited (Inde)
- HollySys Asia Pacific Pte Ltd. (Singapour)
- Deutsche Bahn (Allemagne)
- DEUTA-WERKE GmbH (Allemagne)
- Belden Inc. (États-Unis)
- American Equipment Company (États-Unis)
- Ingeteam (Espagne)
- Wabtec Corporation (États-Unis)
Quels sont les derniers développements du marché des technologies de trains autonomes
- En août 2025, Alstom a obtenu un contrat pour la fourniture de 234 voitures de métro Metropolis, ainsi qu'un système avancé de signalisation basé sur les communications (CBTC) et cinq ans de services de maintenance pour la ligne 4 de métro de Mumbai, renforçant les capacités d'automatisation de la région et améliorant l'efficacité opérationnelle à travers le corridor
- En janvier 2025, Siemens Mobility a obtenu des contrats d'une valeur de 670 millions d'euros pour le HS2, couvrant l'exploitation automatique des trains (ATO) au-dessus du niveau 2 de l'ETCS, les systèmes d'alimentation à haute tension et les télécommunications le long d'un tronçon de 225 kilomètres, ce qui marque un progrès important dans la modernisation du rail à grande vitesse et l'automatisation du réseau.
- En janvier 2025, l'Administration fédérale des chemins de fer a autorisé le pilote de véhicules ferroviaires électriques à batterie sans équipage de Parallel Systems sur la Georgia Central Railway, marquant la première opération autonome de fret aux États-Unis et démontrant l'adoption croissante de technologies ferroviaires durables et sans conducteur.
- En juillet 2024, The Bengaluru Metro Rail Corporation Limited (BMRCL) a entrepris des essais dynamiques de signalisation pour le premier train sans conducteur sur la ligne jaune de Namma Metro, couvrant un tronçon de 19 kilomètres entre Electronics City et R V Road et Bommasandra, prévu de révolutionner les transports en commun par des trains fonctionnant à intervalles de 20 minutes.
- En novembre 2022, Alstom SA, en collaboration avec Lineas et ProRail, a démontré le plus haut niveau d'automatisation, GoA4, sur une locomotive de chasse aux Pays-Bas, permettant le démarrage, la conduite, l'arrêt et la gestion d'événements inattendus sans personnel à bord, montrant l'avenir des opérations ferroviaires totalement autonomes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











