


Segmentation du marché mondial du revêtement des batteries, par type de technologie (dépôt de couches atomiques (ALD), dépôt de vapeur chimique amélioré par plasma (PECVD) et dépôt de vapeur chimique (CVD), composant (enrobage d'électrode, revêtement de séparateur et revêtement de batterie), type de matériau (PVDF (fluorure de polyvinylidène), céramique, aluminium, oxyde, carbone, etc.), utilisation finale (huile et gaz, énergie renouvelable, automobile, électronique, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial du revêtement de batteries
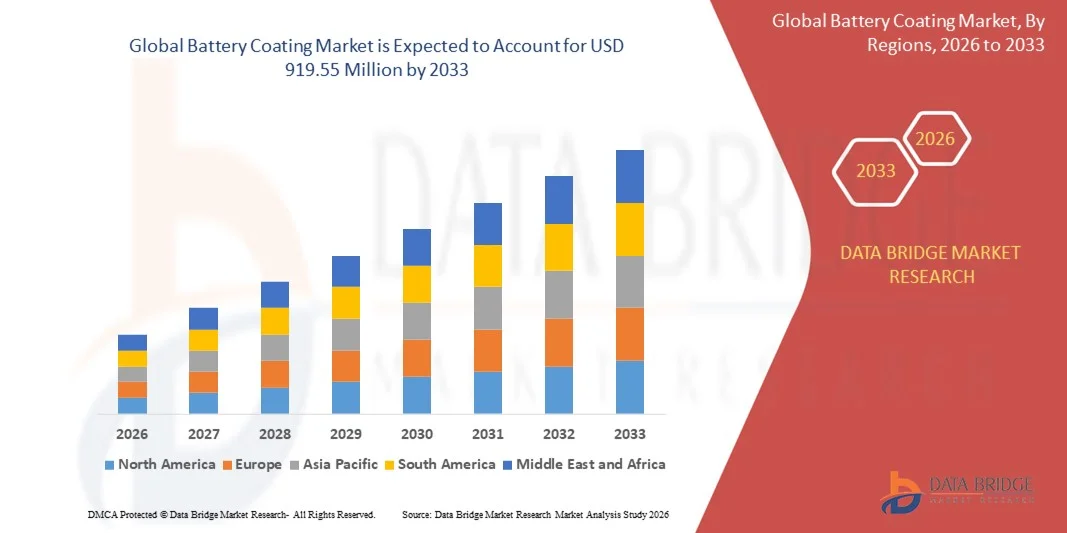
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du revêtement de batterie a été évaluée à360,94 millions de dollars en 2025et devrait atteindre919,55 millions de dollars en 2033, à unTCAC de 12,40%pendant la période de prévision
- Augmentation du besoin de batteries haute performance, augmentation de la demande du produit en raison de la production élevée devéhicules électriques, les préférences croissantes envers l'utilisation d'appareils intelligents, le nombre croissant d'applications dans les secteurs de l'automobile et des énergies renouvelables, la prévalence croissante de normes environnementales rigoureuses, l'utilisation croissante du produit pour augmenter la durabilité, la diminution du mécanisme de dégradation et l'amélioration de la sécurité et de l'efficacité de la batterie sont quelques-uns des facteurs majeurs et vitaux qui vont probablement augmenter la croissance du marché du revêtement de la batterie
Taille du marché et prévisions
Valeur marchande mondiale (2025):360,94 millions de dollars
Valeur marchande prévue (2033) :919,55 millions de dollars
Prévisions CAGR (2026-2033):12.40%
Quels sont les principaux débouchés du marché du revêtement de batterie
- Accroître l'utilisation des batteries dans les dispositifs de stockage d'énergie, ainsi que le nombre croissant d'innovations et de progrès technologiques dans les matériaux des batteries, ce qui contribuera davantage à créer des possibilités massives qui permettront de développer le marché du revêtement des batteries
- Coût élevé de la technologie et tendance technique pour les électrolytes solides qui seront susceptibles d'agir comme facteur de restriction du marché pour la croissance du revêtement de la batterie
- L'Europe a dominé le marché du revêtement des batteries avec une part des revenus de 38,2 % en 2025, sous l'impulsion d'une forte demande en Allemagne, au Royaume-Uni, en France et aux Pays-Bas.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 8,2 % entre 2026 et 2033, en raison de l'augmentation de la production de véhicules électriques, de la demande de batteries industrielles et de projets d'énergie renouvelable en Chine, en Inde, au Japon et en Asie du Sud-Est.
- Le segment ALD a dominé le marché avec une part de chiffre d'affaires de 44,2% en 2025, en raison de sa précision dans le dépôt des revêtements ultraminces, une uniformité accrue, et une stabilité supérieure des électrodes
Étendue du rapport et segmentation du marché du revêtement des batteries
|
Attributs |
Revêtement de batterie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché du revêtement de batteries
Adoption croissante de technologies de revêtement avancées pour améliorer la performance des batteries
- Le marché du revêtement de batteries est témoin d'une tendance clé à l'adoption croissante de matériaux de revêtement avancés, y compris des revêtements polymériques, céramiques et nano-basés, pour améliorer la densité énergétique, la durée de vie du cycle, la stabilité thermique et la sécurité des batteries rechargeables au lithium-ion. Cette tendance est due à la hausse de la demande mondiale de véhicules électriques (EV), de systèmes de stockage d'énergie et d'électronique portable haute performance
- Par exemple, BASF et Solvay ont développé des revêtements de cathode et d'anode de nouvelle génération qui améliorent la stabilité des électrodes et prolongent la durée de vie de la batterie, soutenant des applications à haute énergie et à charge rapide
- L'importance croissante accordée à l'adoption des VE, au stockage du réseau et à l'utilisation des appareils portables accélère la demande de revêtements durables, conductrices et thermiquement stables
- Les fabricants de batteries intègrent des revêtements polymériques, céramiques et hybrides de pointe pour réduire la dégradation des électrodes, améliorer l'efficacité de la décharge de charge et améliorer la sécurité des batteries au lithium-ion et à l'état solide
- La R-D accrue sur les revêtements nanostructurés, les additifs conducteurs et les matériaux écologiques favorise l'innovation des produits sur les marchés mondiaux des batteries
- Étant donné que les consommateurs et les OEM accordent la priorité aux performances, à la longévité et à la sécurité, on s'attend à ce que les revêtements de batterie avancés demeurent au centre des technologies de stockage de l'énergie de la prochaine génération.
Quels sont les principaux moteurs du marché du revêtement de batteries
- L'augmentation de la demande de VE, d'électronique portable et de stockage d'énergie au réseau est un moteur de croissance majeur pour les revêtements de batterie, mettant l'accent sur l'amélioration des performances, la sécurité et la fiabilité à long terme
- Par exemple, en 2025, 3M et Umicore ont élargi leurs portefeuilles de revêtement de batterie pour soutenir la production de batteries au lithium-ion et à l'état solide de haute capacité pour les applications automobiles et de stockage d'énergie
- L'adoption de revêtements avancés pour améliorer l'efficacité des décharges, la gestion thermique et la stabilité des électrodes alimente l'intégration en Amérique du Nord, en Europe et en Asie-Pacifique
- Les progrès technologiques dans les nanocouches, les électrolytes de polymères et l'ingénierie de surface permettent aux fabricants d'atteindre une plus grande densité d'énergie, une résistance interne réduite et une meilleure sécurité des batteries
- L'augmentation des investissements dans la R-D, les chaînes d'approvisionnement en VE et les systèmes de stockage de l'énergie favorise le développement de revêtements spécialisés adaptés aux différentes chimies des batteries
- En mettant l'accent sur l'optimisation des performances, la durabilité et la sécurité, le marché mondial du revêtement de batteries devrait maintenir une forte dynamique de croissance jusqu'en 2033.
Quel facteur met en cause la croissance du marché du revêtement de batterie
- Les coûts de production élevés de matériaux de revêtement de pointe, de procédés d'application spécialisés et de formulations à forte intensité de R-D limitent l'adoption à grande échelle, en particulier dans les segments de batteries sensibles aux coûts
- Par exemple, les fluctuations de la disponibilité des matières premières, telles que le lithium, le cobalt et les polymères conducteurs pendant les années 2024-2025, ont affecté les volumes de production de revêtement.
- Des réglementations rigoureuses en matière d'environnement, de sécurité et de qualité dans toutes les régions accroissent la complexité opérationnelle et les coûts de conformité pour les fabricants
- Une sensibilisation limitée des petits fabricants de batteries aux avantages des revêtements avancés, en particulier pour les applications spécialisées ou de haute performance, ralentit l'adoption
- La concurrence de technologies alternatives d'électrode et de modification de surface crée des pressions de prix et affecte l'adoption de revêtements à travers le lithium-ion, l'état solide et d'autres types de batteries
- Pour surmonter ces défis, les acteurs du marché investissent dans des technologies de revêtement rentables, l'optimisation de la chaîne d'approvisionnement, des matériaux écologiques et une formation technique pour garantir des solutions de revêtement de batterie évolutives, performantes et fiables
Comment le marché du revêtement de batterie est-il segmenté
Le marché est segmenté sur la base detype de technologie, composant, type de matériau et industrie d'utilisation finale.
- Par type de technologie
Sur la base du type de technologie, le marché du revêtement de batterie est segmenté en dépôt de couche atomique (ALD), en dépôt de vapeur chimique améliorée (PECVD) et en dépôt de vapeur chimique (CVD). Le segment ALD a dominé le marché avec une part de chiffre d'affaires de 44,2% en 2025, en raison de sa précision dans le dépôt des revêtements ultraminces, une uniformité accrue et une stabilité supérieure des électrodes. Les revêtements ALD améliorent la durée de vie du cycle, la stabilité thermique et l'efficacité de la charge dans les batteries au lithium-ion et à l'état solide, ce qui les rend hautement préférés par les fabricants d'EV, d'électronique et de stockage d'énergie.
Le segment du PECVD devrait croître au TCAC le plus rapide de 2026 à 2033, en raison de l'adoption croissante de la production de batteries industrielles à volume élevé et d'une modification de surface rentable. Les innovations dans le dépôt assisté par plasma permettent une application plus rapide du revêtement, une évolutivité et des propriétés d'adhérence améliorées, accélérant l'adoption dans les industries de l'automobile, des énergies renouvelables et de l'électronique portable. La R-D continue d'améliorer la performance et la fiabilité.
- Par composante
Basé sur le composant, le marché du revêtement de batterie est segmenté en revêtement d'électrode, revêtement de séparateur et revêtement de batterie. Le segment du revêtement d'électrodes a dominé le marché avec une part de chiffre d'affaires de 49,5 % en 2025, soutenue par une demande croissante d'électrodes à haute densité d'énergie avec une stabilité, une conductivité et une durée de vie plus longue. Les revêtements d'électrodes jouent un rôle crucial dans l'amélioration des performances de la cathode et de l'anode pour les batteries au lithium-ion, à l'état solide et à la prochaine génération utilisées dans les EV et l'électronique grand public.
Le segment de revêtement des batteries devrait enregistrer le TCAC le plus rapide entre 2026 et 2033, en raison de la demande croissante en matière de gestion thermique, de sécurité et de protection contre la corrosion au niveau des batteries. La pénétration croissante des EV, le stockage des énergies renouvelables et des normes de sécurité plus strictes alimentent l'adoption de revêtements de protection dans le monde entier, les fabricants se concentrant sur des solutions de revêtement isolantes, résistantes au feu et légères.
- Par type de matériau
Sur la base du type de matériau, le marché du revêtement de batterie est segmenté en PVDF (fluorure de polyvinylidène), en céramique, en aluminium, en oxyde, en carbone, etc. Le segment PVDF a dominé le marché avec une part de chiffre d'affaires de 47,8 % en 2025, grâce à sa grande stabilité chimique, son excellente adhésion et sa compatibilité électrochimique avec les électrodes lithium-ion. Les revêtements à base de PVDF améliorent la longévité de l'électrode, la résistance thermique et l'efficacité de décharge, ce qui les rend essentiels dans les EV, le stockage du réseau et l'électronique portable.
Le segment de la céramique devrait croître au TCAC le plus rapide en 2026-2033, avec l'adoption croissante dans les applications de batteries à l'état solide et à haute température. Les revêtements céramiques améliorent la conductivité des ions, réduisent les risques de fuite thermique et fournissent une résistance mécanique, tandis que les innovations en R-D dans les formulations nanocéramiques et hybrides stimulent davantage l'expansion du marché.
- Par industrie d'utilisation finale
Basé sur l'industrie de l'utilisation finale, le marché du revêtement de batterie est segmenté en pétrole et gaz, énergie renouvelable, automobile, électronique et autres. Le segment Automobiles a dominé le marché avec une part de 41,9 % en 2025, en raison de l'adoption rapide des VE et de la demande croissante de systèmes de batterie à haute performance et de longue durée. Les revêtements des batteries automobiles améliorent la stabilité thermique, la durée de vie et la conformité à la sécurité, ce qui les rend critiques pour les véhicules de tourisme, les véhicules utilitaires et les applications hybrides.
Le segment des énergies renouvelables devrait enregistrer le TCAC le plus rapide de 2026 à 2033, en raison de l'expansion des projets de stockage du réseau, d'énergie solaire et d'énergie éolienne. Les revêtements pour batteries à énergie renouvelable améliorent la fiabilité, réduisent la maintenance et permettent une plus grande densité énergétique, soutenant des solutions de stockage d'énergie durable à l'échelle mondiale. L'augmentation des incitations gouvernementales et des projets d'infrastructure à grande échelle favorise la croissance de ce segment.
Quelle région détient la plus grande part du marché du revêtement de batterie
- L'Europe a dominé le marché du revêtement de batterie avec une part des revenus de 38,2% en 2025, sous l'impulsion d'une forte demande de revêtements de batterie avancés en Allemagne, au Royaume-Uni, en France et aux Pays-Bas
- La forte adoption des véhicules électriques, des systèmes de stockage d'énergie renouvelable et des batteries industrielles soutient le leadership du marché. Les fabricants investissent dans des technologies de revêtement novatrices comme l'ALD, le CVD et le PECVD pour améliorer la performance, la sécurité et la durée de vie des batteries
- Les incitations gouvernementales en faveur de l'énergie propre, des réglementations environnementales strictes et l'accent mis sur le stockage d'énergie à haut rendement renforcent encore la domination régionale. L'urbanisation, les infrastructures avancées et les initiatives de durabilité favorisent également l'adoption de revêtements de qualité dans les secteurs clés
Allemagne Revêtement de batteries Aperçu du marché
L'Allemagne occupe la première place sur le marché européen du revêtement de batteries, avec l'adoption généralisée des véhicules électriques, l'expansion du stockage industriel de l'énergie et la fabrication d'électroniques à haute performance. Les revêtements qui améliorent la stabilité des électrodes, l'isolation des séparateurs et la sécurité des batteries sont largement déployés. Les entreprises investissent dans la R-D pour mettre au point des revêtements durables, efficaces et légers. La distribution par l'intermédiaire de fournisseurs industriels et de chaînes spécialisées assure l'accessibilité. L'innovation continue dans les revêtements ALD, céramique et PVDF améliore la position du marché allemand. Les politiques gouvernementales de promotion de la mobilité propre et de l'efficacité énergétique renforcent encore la croissance des revêtements de batteries haut de gamme.
Aperçu du marché du revêtement de batteries au Royaume-Uni
Le marché du Royaume-Uni est en expansion constante, en raison de l'augmentation de la production de véhicules électriques, de l'adoption de systèmes de stockage d'énergie renouvelable et de la croissance de l'électronique industrielle. Les revêtements de batterie qui améliorent la stabilité thermique, la durée de vie et la sécurité sont en forte demande. Les fabricants innovent avec des revêtements PVDF, céramique et à base d'oxydes pour améliorer les performances. Les réglementations gouvernementales, les incitations pour les technologies à faible émission et la sensibilisation accrue à l'efficacité énergétique favorisent la croissance du marché. De solides réseaux de distribution, y compris des fournisseurs industriels et des plateformes en ligne, facilitent l'adoption. Les initiatives énergétiques propres, l'urbanisation et l'innovation technologique continuent de stimuler le marché britannique du revêtement de batteries.
Aperçu du marché du revêtement de batteries Asie-Pacifique
On prévoit que l'Asie-Pacifique enregistrera le TCAC le plus rapide de 8,2 % entre 2026 et 2033, en raison de l'augmentation de la production de véhicules électriques, de la demande de batteries industrielles et de projets d'énergie renouvelable en Chine, en Inde, au Japon et en Asie du Sud-Est. L'urbanisation rapide, l'industrialisation croissante et l'augmentation des investissements en R-D dans la technologie des batteries accélèrent l'adoption. Les revêtements améliorant les performances des électrodes, la gestion thermique et la sécurité des paquets gagnent en traction. L'expansion des capacités de fabrication, l'appui fort du gouvernement à l'énergie propre et la croissance des marchés de l'électronique et des véhicules électriques contribuent à la croissance rapide. L'innovation des produits et la collaboration technologique renforcent l'expansion de la région.
China Battery Coating Market Insight
La Chine est leader sur le marché du revêtement de batteries Asie-Pacifique, soutenu par l'adoption massive d'EV, la fabrication de batteries au lithium-ion et la croissance du stockage industriel de l'énergie. Des revêtements avancés tels que les solutions ALD, céramique et à base d'oxyde sont utilisés pour améliorer les performances, la sécurité et la longévité. Les incitatifs gouvernementaux, les investissements en R-D et les capacités de production élevées renforcent le leadership du marché. La distribution par l'intermédiaire de fournisseurs industriels et de partenariats OEM assure une large accessibilité. L'accent croissant mis sur l'énergie durable, l'électrification et l'innovation technologique continue de stimuler la croissance du marché des revêtements de batteries en Chine.
Aperçu du marché du revêtement de batteries en Inde
L'Inde est en train de devenir un acteur clé de la croissance de l'Asie et du Pacifique, alimentée par l'augmentation de la fabrication de véhicules électriques, des projets de stockage d'énergie renouvelable et l'expansion de l'industrie électronique. Les revêtements de batterie qui améliorent la sécurité, la durée de vie et les performances sont de plus en plus adoptés. Les programmes gouvernementaux favorisant l'énergie propre, la modernisation industrielle et le transfert de technologie appuient la croissance du marché. Les fabricants introduisent des revêtements PVDF, céramique et carbone durables et rentables pour les marchés nationaux et d'exportation. L'urbanisation, l'augmentation des revenus disponibles et l'industrialisation croissante devraient soutenir l'expansion à long terme en Inde.
Quelles sont les meilleures entreprises du marché du revêtement de batteries
L'industrie du revêtement des batteries est principalement dirigée par des entreprises bien établies, notamment :
- Revêtements APV (U.S.)
- Arkema (France)
- Solvay (Belgique)
- MITSUBISHI PAPER MILLS LIMITED (Japon)
- Asahi Kasei (Japon)
- SK Innovation Co., Ltd. (Corée du Sud)
- Unifrax (États-Unis)
- Targray Technology International Inc. (Canada)
- NEI Corporation. (États-Unis)
- ALTEO (Hongrie)
- NEXEON LTD. (Royaume-Uni)
- Beneq (Finlande)
- Forge Nano Inc. (États-Unis)
- ALD NanoSolutions, Inc. (États-Unis)
- Wright Coating Technologies (États-Unis)
- Rust Bullet Ltd (Royaume-Uni)
Quelles sont les évolutions récentes du marché mondial du revêtement de batteries
- En octobre 2024, UBE Corporation du Japon a acquis LANXESS Uréthane Systems, une entreprise de produits chimiques spécialisés, pour une valeur d'entreprise de 500 millions de dollars, dont cinq sites de fabrication et laboratoires d'application à travers les États-Unis, l'Europe et la Chine avec environ 400 employés. L'accord, qui devrait être conclu au cours du premier semestre de 2025 en attendant les approbations réglementaires, soutient l'expansion stratégique de l'UBE dans les matériaux de polymère et de batterie, renforçant ainsi son empreinte mondiale
- En juillet 2024, Alteo et W-Scope ont signé un accord pour la création du plus grand site de production de séparateurs d'Europe, la première installation entièrement électrique de la région, qui devrait commencer ses activités en 2026, devrait créer plus de 1 000 emplois directs et utiliser les alumines SEPale haute performance d'Alteo. Cette collaboration renforce la chaîne européenne d'approvisionnement en batteries EV et soutient les nouveaux projets gigaactifs
- En novembre 2023, Durr Group s'est associé à LICAP Technologies, un spécialiste du revêtement basé aux États-Unis, améliorant l'expertise de Durr dans la production d'électrodes et permettant à l'entreprise d'offrir à la fois le revêtement humide et les technologies avancées de revêtement sec. Ce partenariat positionne Durr pour fournir des solutions plus complètes aux fabricants de batteries à l'échelle mondiale
- En avril 2023, Arkema a lancé sa gamme de solutions acryliques durables à base d'eau, conçues pour les anodes de haute capacité, les amorces cathodiques et les séparateurs en céramique, faisant progresser la technologie des batteries tout en soutenant des applications de stockage d'énergie respectueuses de l'environnement et performantes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











