



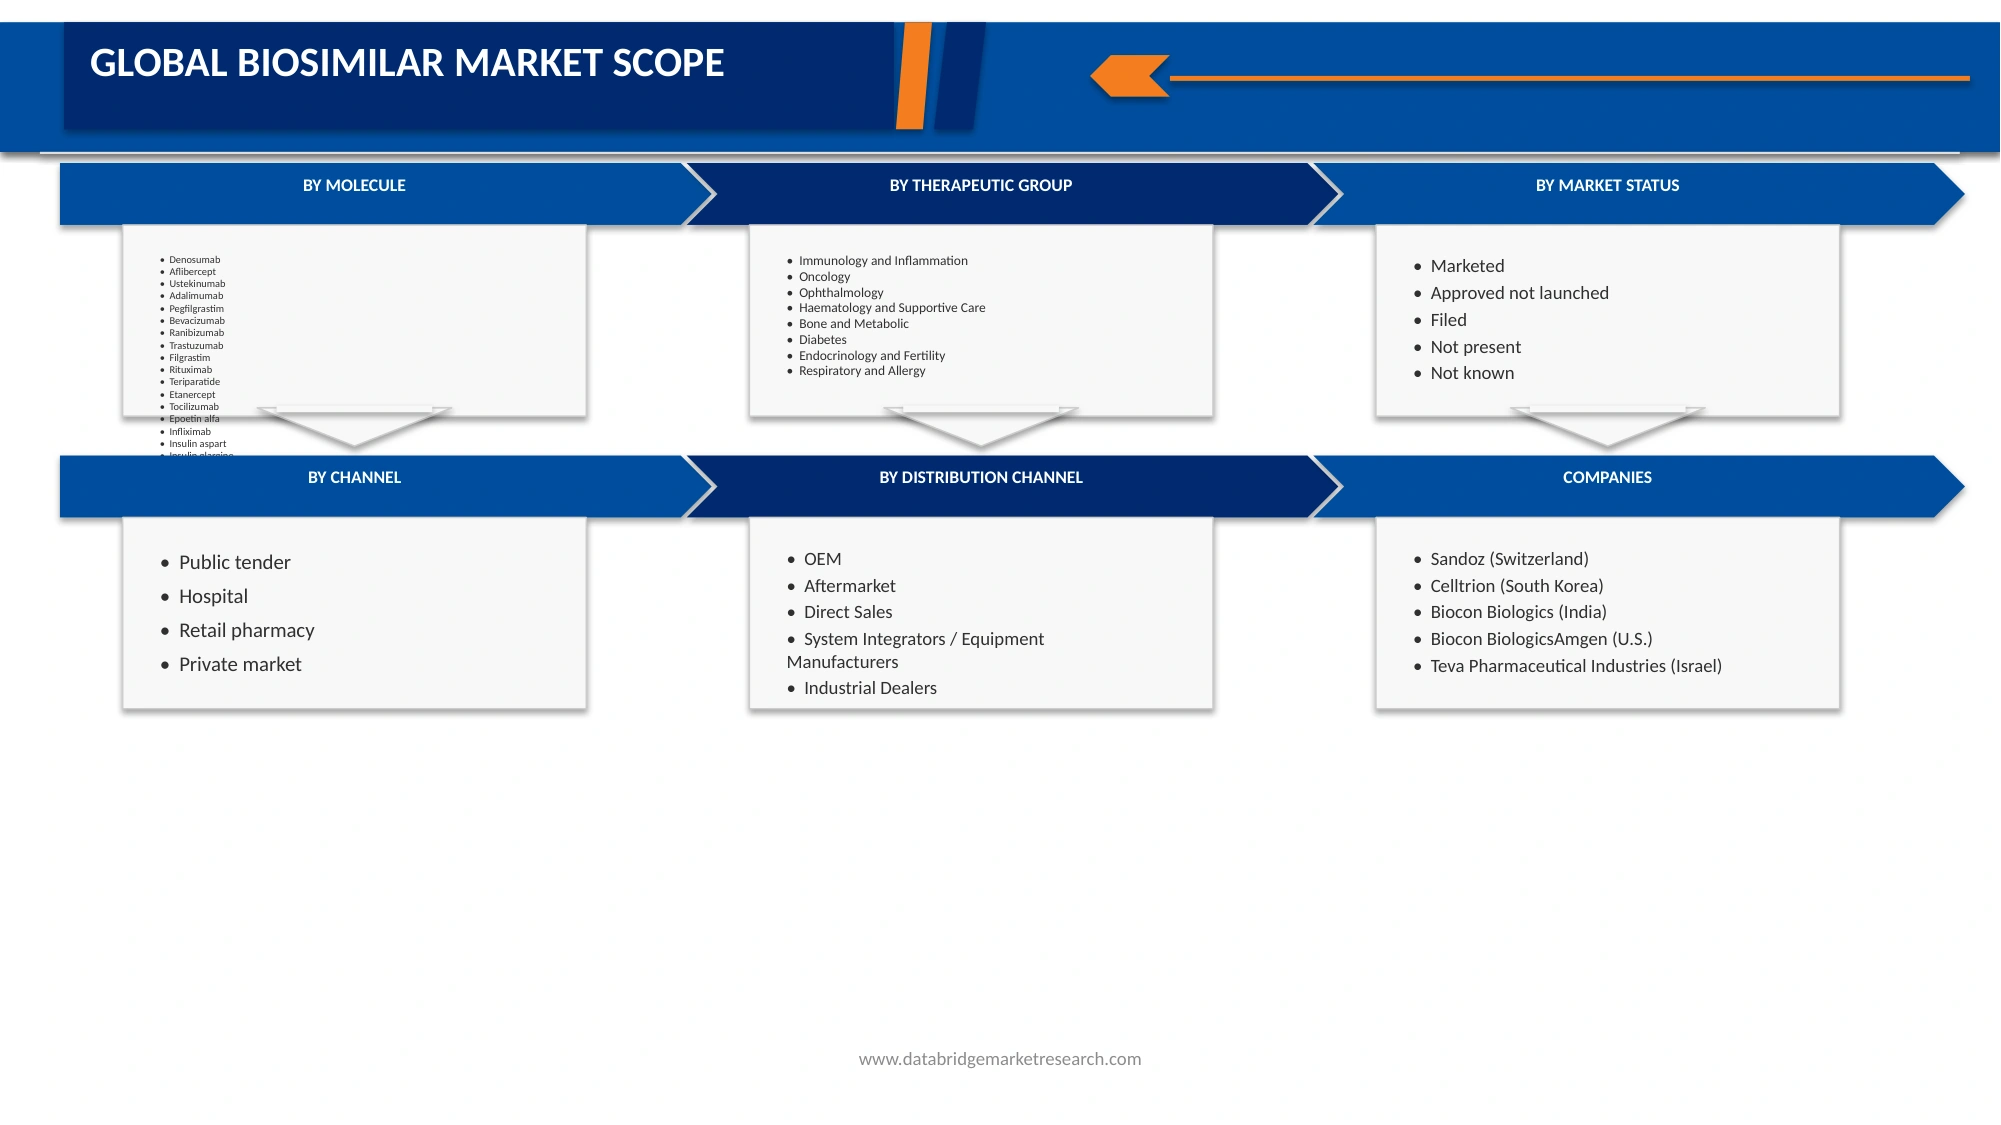
Marché mondial des biosimilaires, Par Molecule (Dénosumab, Aflibercept, Ustekinumab, Adalimumab, Pegfilgrastim, Bevacizumab, Ranibizumab, Trastuzumab, Filgrastim, Rituximab, Teriparatide, Etanercept, Tocilizumab, Epoetin alfa, Infliximab, Insulin asparte, Insulin glargine, Eculizumab, Epoetin zeta, Follitropin alfa, Golimumab, Insulin lispro, Enoxaparin sodique, Natalizumab, Omalizumab, Pertuzumab, Somatropin), Par groupe thérapeutique (immunologie et inflammation, oncologie, ophtalmologie, hématologie et soins de soutien, os et métabolisme, diabète, endocrinologie et fertilité, respiratoire et allergie), Par statut de marché (produit, approuvé non publié, marché public, non connu) Tendances et prévisions de l'industrie à 2033
Biosimilaires Aperçu du marché
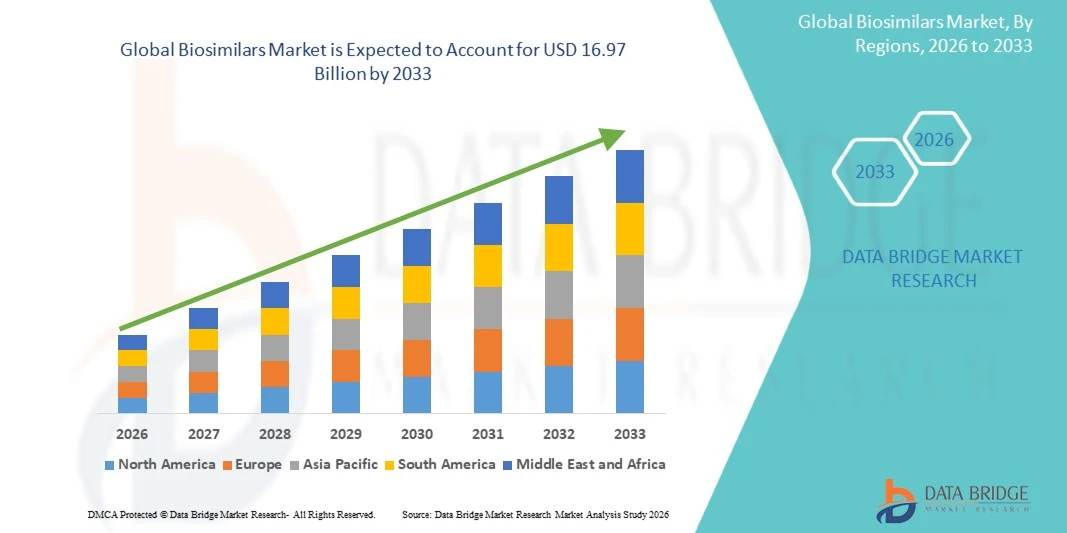
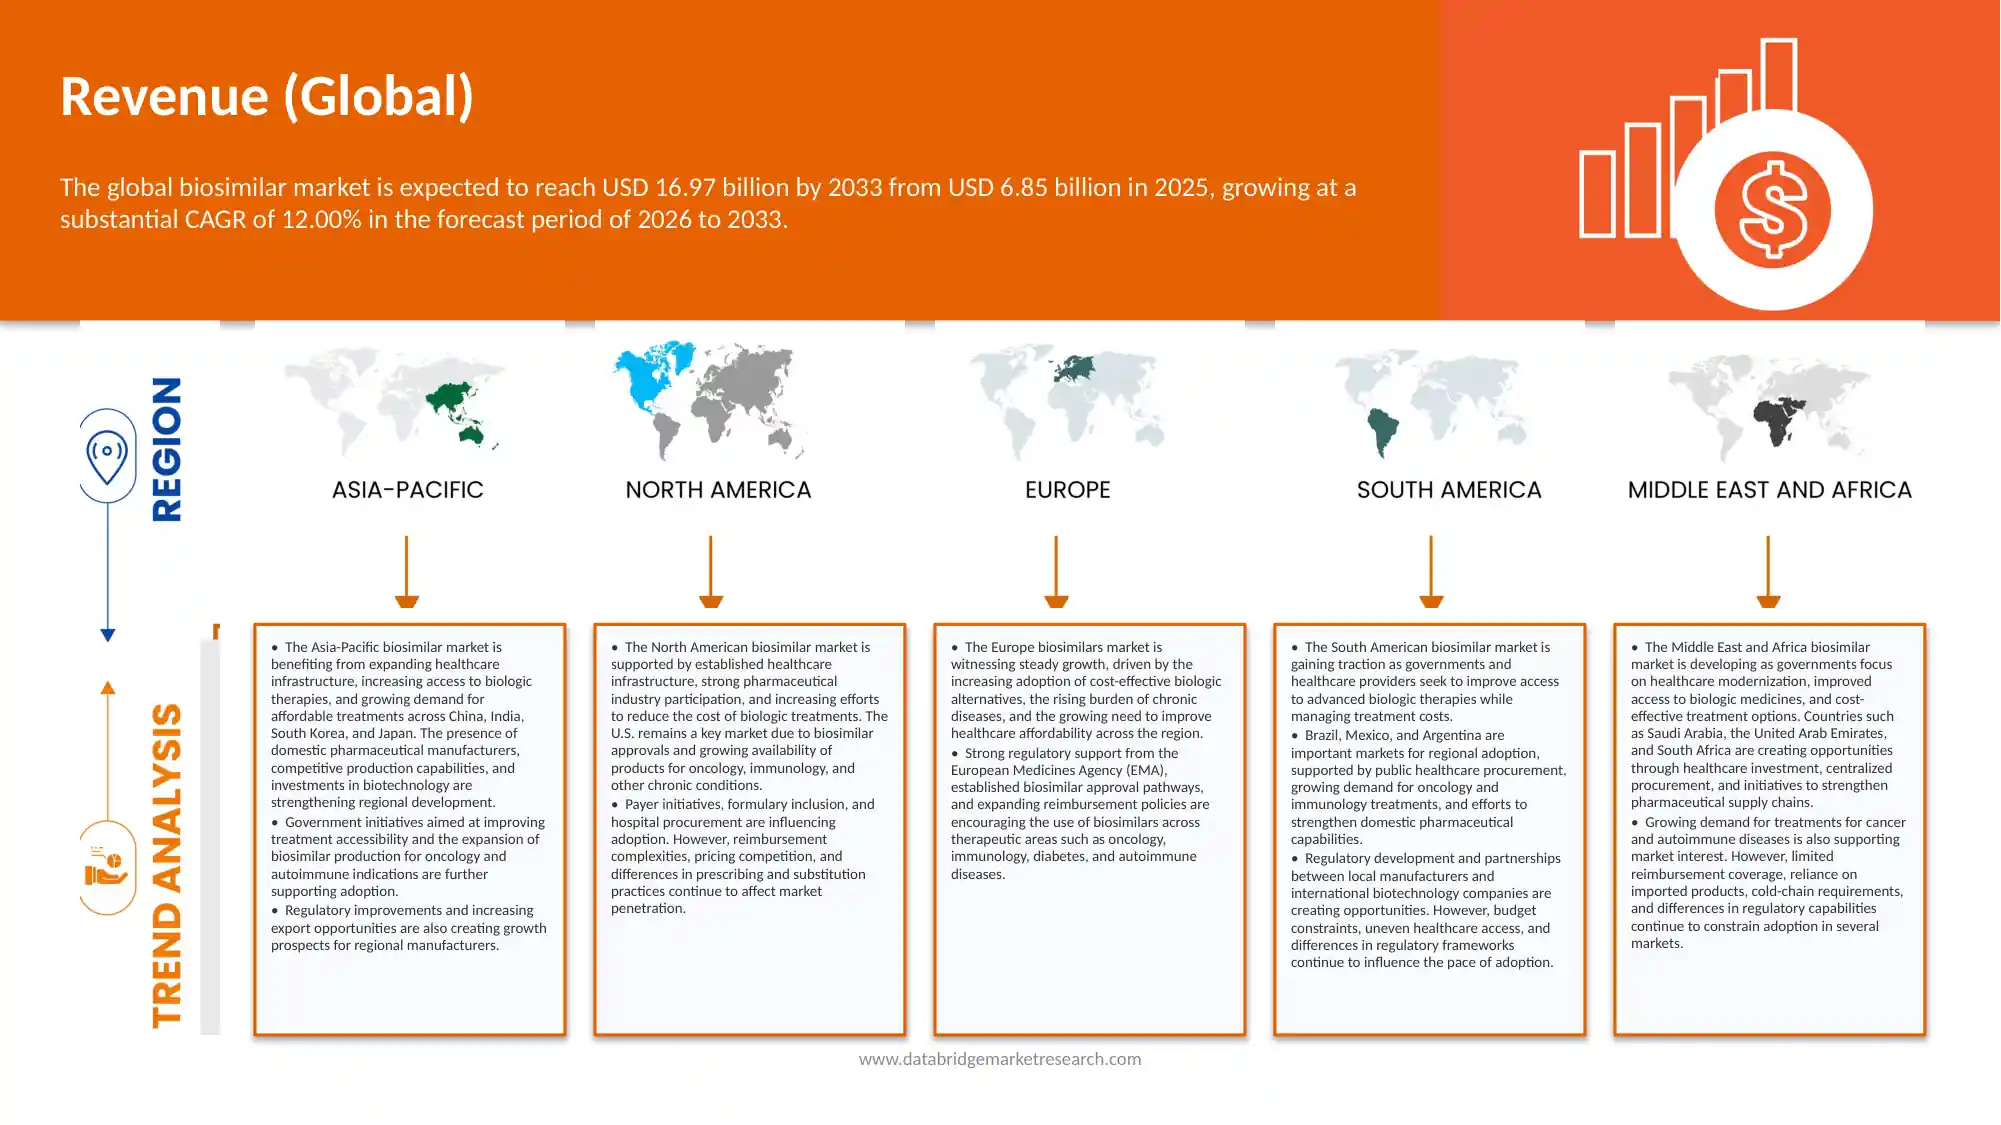
Le marché mondial des biosimilaires a été évalué à6,85 milliards de dollars en 2025et devrait atteindre16,97 milliards de dollars avant 2033, croissance à unTCAC de 12,00 % de 2026 à 2033. La croissance du marché est attribuable à la demande croissante de solutions de rechange rentables aux médicaments biologiques, à la prévalence croissante des maladies chroniques et à l'expansion des applications en oncologie, en immunologie, en troubles inflammatoires et en diabète. La pression croissante pour réduire les dépenses de soins de santé et améliorer l'accès des patients aux thérapies avancées encourage l'adoption de biosimilaires. De plus, l'expiration des brevets pour les principaux médicaments biologiques, les progrès dans la fabrication biopharmaceutique et les cadres réglementaires de soutien créent des possibilités pour les fabricants de produits biosimilaires. L'Asie-Pacifique offre d'importantes possibilités de croissance en raison de l'expansion des infrastructures de soins de santé, de l'augmentation des investissements en biotechnologie et de la demande croissante de traitements biologiques abordables.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 6,85 milliards de dollars
- Valeur marchande prévue (2033) : 16,97 milliards de dollars
- Prévisions CAGR (2026-2033): 12.00%
- Région phare en 2025: Europe
- Région de croissance la plus rapide: Asie du Sud-Est
Principales tendances et perspectives du marché
- L'Europe a dominé le marché mondial des biosimilaires, représentant la part de recettes la plus importante de 57,43% en 2025, soutenue par des cadres réglementaires établis, l'adoption généralisée de médicaments biosimilaires et des systèmes de santé solides. L'expiration des brevets sur les médicaments biologiques, les initiatives de réduction des coûts et les politiques d'approvisionnement favorisant des traitements abordables ont favorisé l'adoption de produits biosimilaires dans les principaux pays européens.
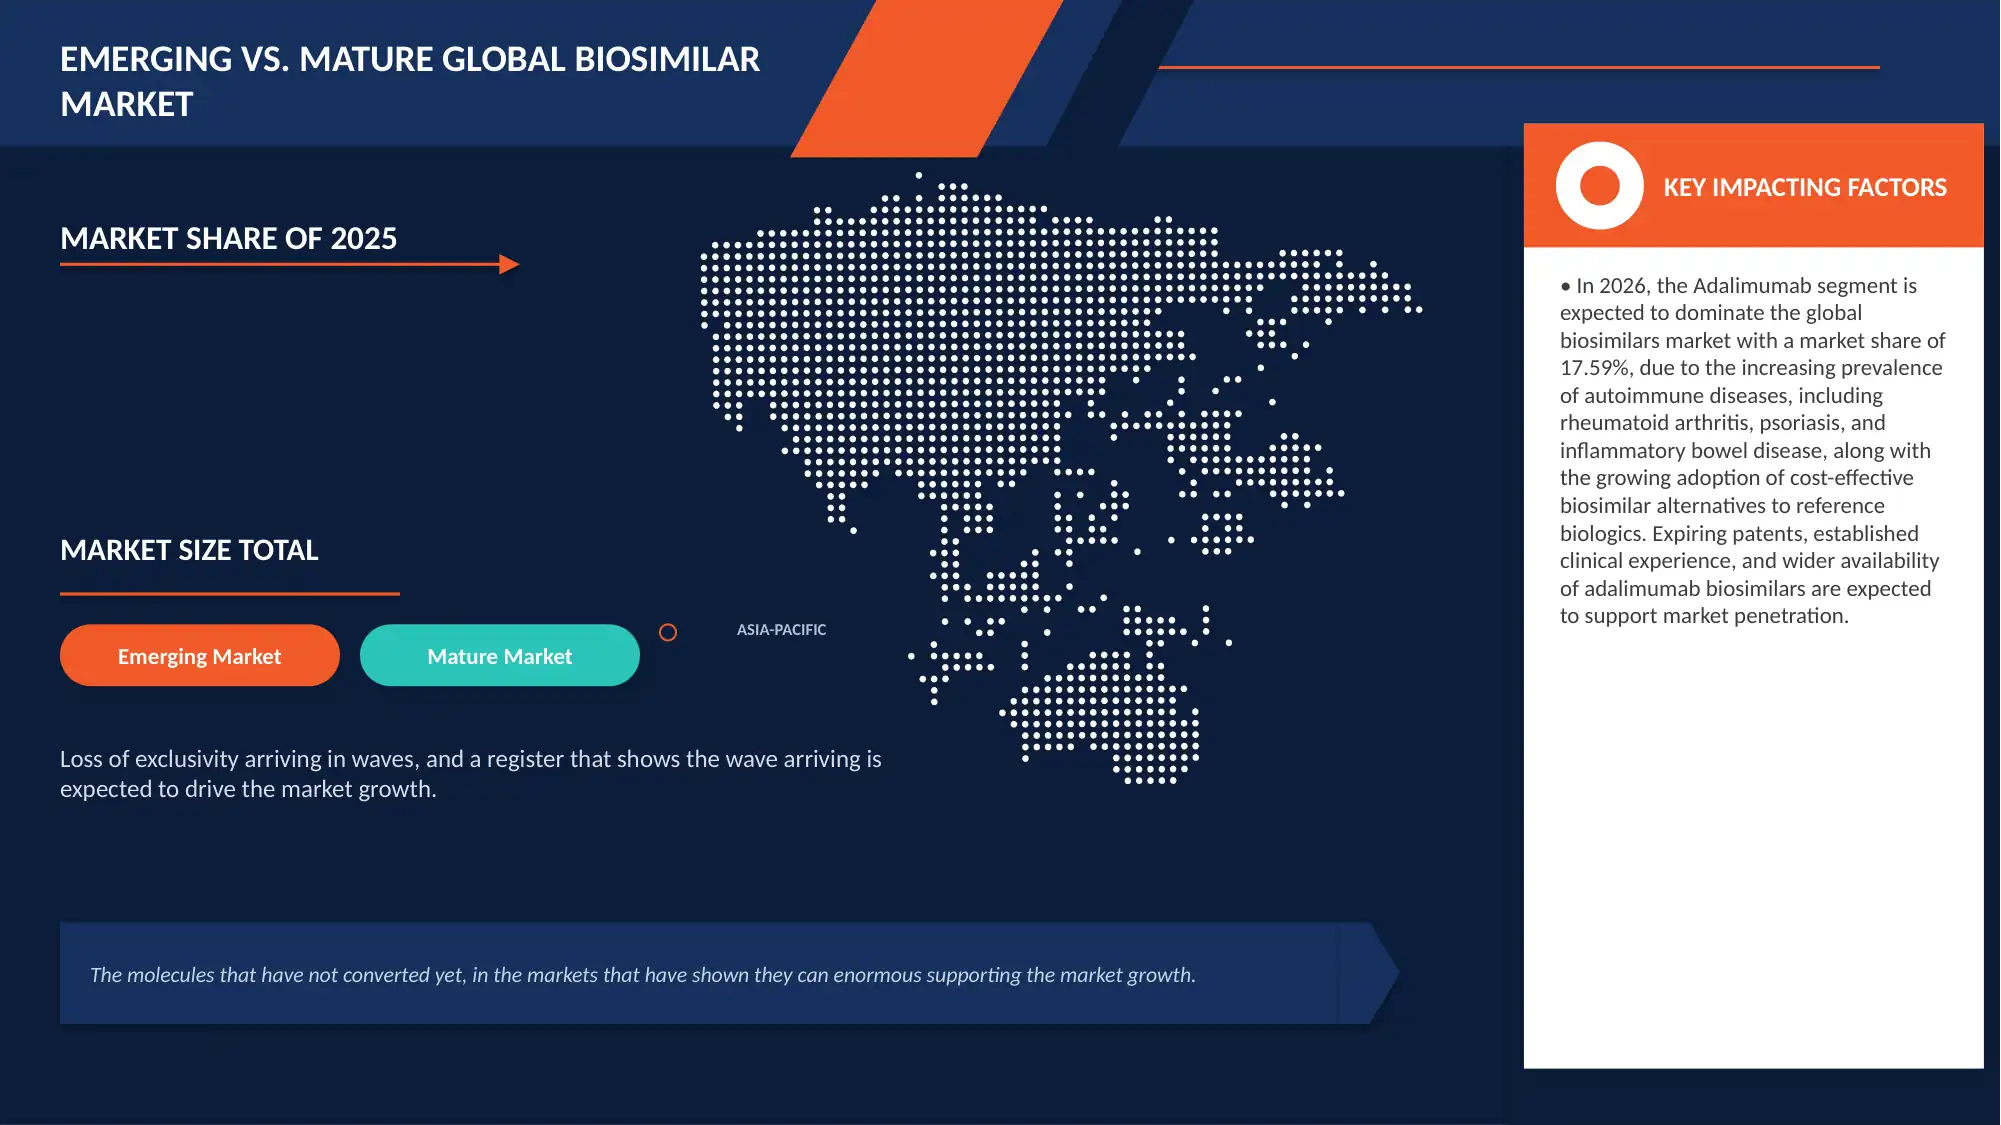
- Le segment de l'adalimumab a dominé le marché mondial des biosimilaires, représentant une part de chiffre d'affaires de 17,59 % en 2025, en raison de son utilisation intensive dans le traitement des maladies auto-immunes et inflammatoires, y compris la polyarthrite rhumatoïde, le psoriasis, la maladie de Crohn et la colite ulcéreuse.
- L'Asie du Sud-Est devrait être la région qui connaît la croissance la plus rapide sur le marché mondial des biosimilaires, enregistrant un TCAC de 12,00 % entre 2026 et 2033. La croissance est soutenue par la demande croissante de thérapies biologiques abordables, l'expansion de l'infrastructure des soins de santé et l'augmentation de la prévalence des maladies chroniques.
- Le segment de l'immunologie et de l'inflammation a dominé le marché mondial des biosimilaires, représentant une part des revenus de 44,12 % en 2025, en raison de l'utilisation généralisée de médicaments biologiques pour les maladies inflammatoires auto-immunes et chroniques. La demande croissante de traitements pour la polyarthrite rhumatoïde, le psoriasis, la maladie de Crohn et la colite ulcéreuse favorise l'adoption biosimilaire.
- Le segment commercialisé a dominé le marché mondial des biosimilaires, avec une part des revenus de 99,52% en 2025, reflétant la disponibilité commerciale établie de produits biosimilaires approuvés dans plusieurs domaines thérapeutiques. L'adoption croissante par les hôpitaux, les cliniques spécialisées et les fournisseurs de soins de santé appuie la demande de produits commercialisés.
- Le segment hospitalier a dominé le marché mondial des biosimilaires, représentant une part des revenus de 52,75 % en 2025, sous l'effet de l'administration généralisée de médicaments biologiques en milieu hospitalier, en particulier pour l'oncologie, l'immunologie et les maladies inflammatoires. Les hôpitaux bénéficient de professionnels de la santé spécialisés, d'une infrastructure appropriée d'administration de médicaments et de systèmes d'approvisionnement centralisés
- Le segment des appels d'offres publics devrait être le canal de distribution qui connaît la croissance la plus rapide sur le marché mondial des biosimilaires, enregistrant un TCAC de 14,37 % entre 2026 et 2033. La croissance est stimulée par les efforts du gouvernement pour améliorer l'accès à des médicaments biologiques abordables et contrôler les dépenses publiques de santé. Les appels d'offres concurrentiels, les achats centralisés et les achats en gros effectués par les hôpitaux publics et les établissements de santé encouragent l'adoption de produits biosimilaires.
Portée du rapport et biosimilaires Segmentation du marché
|
Attributs |
Biosimilars Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
Amérique latine
Chine Asie du Sud-Est
Moyen-Orient et Afrique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Biosimilaires Tendances du marché
Tendance : Élargir les portefeuilles et les progrès de la bioproduction
Le marché mondial des biosimilaires se concentre de plus en plus sur l'expansion des portefeuilles de produits, l'amélioration de l'efficacité de la fabrication et la mise au point de solutions de rechange rentables aux médicaments biologiques de référence. Les fabricants introduisent des biosimilaires dans des domaines thérapeutiques comme l'oncologie, l'immunologie, les maladies inflammatoires et le diabète afin d'améliorer l'accès des patients aux traitements biologiques. L'expiration des brevets des principaux médicaments biologiques crée des possibilités pour les nouveaux venus sur le marché, tandis que les progrès dans le développement de lignes cellulaires, l'optimisation des procédés, la caractérisation analytique et les technologies de fabrication appuient le développement de produits. De plus, l'accent croissant mis sur la maîtrise des coûts des soins de santé, l'augmentation des approbations réglementaires et l'acceptation plus large des professionnels de la santé encouragent l'adoption de produits biosimilaires. Les collaborations stratégiques, les investissements dans la fabrication et les capacités de commercialisation élargies façonnent davantage la concurrence sur le marché mondial des biosimilaires.
Par exemple,
- En octobre 2025, la Food and Drug Administration (FDA) des États-Unis a annoncé des mesures visant à simplifier le développement biosimilaire, notamment en réduisant les exigences inutiles en matière de tests cliniques et en rendant le développement de l'interchangeabilité plus efficace. Ces initiatives réglementaires visaient à réduire les coûts de développement et à faciliter l'accès des patients à des médicaments biologiques abordables.
- En novembre 2025, la FDA a approuvé Poherdy (pertuzumab-dpzb), développé par Shanghai Henlius Biologics, comme un biosimilaire interchangeable à Perjeta. Cela a marqué la première approbation biosimilaire pour Perjeta et l'élargissement des options de traitement pour les patients atteints de cancer du sein HER2-positif.
- En avril 2026, Biocon Biologics a annoncé le lancement commercial américain de Bosaya et Aukelso, denosumab biosimilars renvoyant Prolia et Xgeva. Le lancement a élargi la disponibilité d'options de traitement biosimilaires dans les indications relatives à la santé osseuse et à l'oncologie, démontrant les possibilités commerciales croissantes associées aux biosimilaires pour les médicaments biologiques établis.
Dans l'ensemble, ces développements soulignent l'importance croissante de l'innovation réglementaire, de l'approbation des produits et de l'expansion commerciale sur le marché mondial des biosimilaires. L'augmentation de l'expiration des brevets, les efforts visant à réduire les dépenses en soins de santé et la demande de thérapies biologiques abordables encouragent les fabricants à élargir leur portefeuille et à renforcer leurs capacités de production et de distribution. On s'attend à ce que les investissements continus dans la fabrication biologique, les partenariats stratégiques et le développement de la réglementation appuient l'innovation biosimilaire et la croissance du marché au cours de la période de prévision.
Biosimilaires Dynamique du marché
Principal moteur du marché : augmentation de la demande de thérapies biologiques rentables et élargissement de l'adoption de biosimilaires
Le marché mondial des biosimilaires connaît une croissance en raison de la demande croissante d'alternatives abordables aux médicaments biologiques de référence et de la nécessité de réduire les dépenses de santé. Les biosimilaires sont de plus en plus adoptés dans des domaines thérapeutiques comme l'oncologie, l'immunologie, les maladies inflammatoires et le diabète, où les traitements biologiques sont largement utilisés. L'expiration des brevets et l'exclusivité du marché pour les principaux médicaments biologiques créent des possibilités pour les fabricants d'introduire des produits biosimilaires et d'accroître la concurrence. De plus, la pression croissante exercée sur les systèmes de soins de santé pour améliorer l'accès des patients aux traitements avancés encourage les hôpitaux, les fournisseurs de soins de santé et les payeurs à envisager des biosimilaires. L'amélioration des technologies de fabrication biologique, l'évolution des voies réglementaires et l'acceptation accrue des médecins appuient davantage le développement du marché. Ces facteurs créent des occasions pour les fabricants de produits biosimilaires d'élargir leur portefeuille de produits et de renforcer leur présence sur les marchés pharmaceutiques mondiaux.
Par exemple,
- En octobre 2025, la Food and Drug Administration (FDA) des États-Unis a proposé des changements pour simplifier les études de développement biosimilaires et réduire les essais cliniques inutiles. L'initiative visait à rationaliser les exigences réglementaires et à faciliter la mise au point de médicaments biosimilaires plus abordables.
- En mars 2026, la FDA a publié un projet d'orientation recommandant que les tests pharmacocinétiques inutiles (PK) puissent être rationalisés lorsqu'ils sont scientifiquement justifiés. L'approche proposée visait à réduire les coûts de développement et à appuyer un développement biosimilaire plus efficace.
- En mai 2026, la FDA a approuvé Immgolis et Immgolis Intri, les premiers biosimilaires interchangeables à Simponi et Simponi Aria, respectivement. Les produits ont élargi les options de traitement biosimilaire pour la polyarthrite rhumatoïde et la colite ulcéreuse, soutenant la concurrence dans le segment immunologique et inflammation.
Dans l'ensemble, ces développements soulignent l'importance croissante des options de traitement rentables, des voies de réglementation simplifiées et de l'expansion des applications thérapeutiques sur le marché mondial des biosimilaires. La demande croissante de médicaments biologiques abordables, l'expiration des brevets et les progrès dans le développement de produits biosimilaires encouragent les fabricants à élargir leurs gammes de produits et leurs portefeuilles commerciaux. Le maintien du soutien réglementaire et l'adoption croissante du système de soins de santé devraient créer de nouvelles possibilités pour les fabricants de produits biosimilaires au cours de la période de prévision.
Principales contraintes et difficultés : complexité réglementaire, coûts de développement élevés et obstacles à l'accès aux marchés
Le marché mondial des biosimilaires fait face à des défis liés à des exigences réglementaires complexes, à des coûts de développement élevés et à des difficultés pour parvenir à une adoption généralisée du marché. Contrairement aux médicaments génériques classiques, les biosimilaires nécessitent une caractérisation analytique étendue, des études comparatives et des preuves démontrant la similitude avec les produits biologiques de référence en termes de qualité, d'innocuité et d'efficacité. Ces exigences augmentent les délais de développement et les investissements financiers pour les fabricants. De plus, les différences dans les voies réglementaires entre les pays peuvent compliquer l'approbation des produits et la commercialisation internationale. La pression exercée sur les prix, les restrictions de remboursement et la concurrence entre les fabricants de biosimilaires multiples peuvent également affecter la rentabilité. Une connaissance limitée des médecins, les préoccupations des patients concernant le remplacement des produits biologiques de référence et les différences dans les politiques de prescription et de substitution peuvent ralentir encore l'adoption. Par conséquent, les fabricants doivent équilibrer les prix concurrentiels avec l'investissement nécessaire pour maintenir la qualité de fabrication, respecter les normes réglementaires et établir la confiance entre les professionnels de la santé et les patients.
Par exemple,
- En octobre 2025, la Food and Drug Administration (FDA) des États-Unis a annoncé des modifications proposées aux lignes directrices sur le développement biosimilaire, y compris des mesures visant à réduire les études d'efficacité comparative inutiles et à simplifier les exigences en matière de développement. Ces changements visaient à réduire les coûts de développement et à accélérer l'accès aux médicaments biosimilaires.
- En août 2025, le Department of Health and Human Services des États-Unis a publié une analyse des défis d'entrée sur le marché biosimilaire, soulignant comment les coûts de développement, les rendements commerciaux incertains et la faible adoption peuvent décourager les fabricants d'entrer sur le marché. Les conclusions ont souligné l'importance d'améliorer l'accès aux marchés et de créer des incitations durables au développement biosimilaire.
- En juillet 2025, le Department of Health and Human Services des États-Unis a publié une analyse de la concurrence sur le marché américain des produits biologiques thérapeutiques, signalant que la concurrence biosimilaire restait limitée pour de nombreux médicaments biologiques malgré la fin de la protection par brevet. Les résultats ont mis en évidence les défis liés à la tarification, à la pénétration du marché et à la transition des produits biologiques de référence aux biosimilaires.
Dans l'ensemble, ces développements soulignent l'importance de voies réglementaires efficaces, de stratégies de tarification durables et d'une adoption plus forte du marché pour relever les défis du marché mondial des biosimilaires. Les coûts de développement élevés, les litiges en matière de brevets, les exigences réglementaires variables et la confiance limitée des médecins ou des patients peuvent retarder la commercialisation et restreindre la pénétration du marché. La poursuite des améliorations réglementaires, l'amélioration de l'éducation des parties prenantes et la mise en place de politiques de remboursement et d'approvisionnement plus prévisibles seront importantes pour soutenir la concurrence et améliorer l'accès aux médicaments biosimilaires au cours de la période de prévision.
Principales possibilités de marché : accroître les demandes de brevets et la demande croissante de thérapies biologiques rentables
Le marché mondial des biosimilaires offre d'importantes possibilités puisque les brevets et les périodes d'exclusivité du marché pour les principaux médicaments biologiques expirent, ce qui permet aux fabricants d'introduire des solutions de remplacement biosimilaires dans de multiples domaines thérapeutiques. La demande croissante de traitements abordables pour le cancer, les troubles auto-immuns, les maladies inflammatoires et le diabète encourage les entreprises pharmaceutiques à élargir leurs portefeuilles biosimilaires. Les fabricants investissent dans les technologies de pointe de biotraitement, la capacité de fabrication, la caractérisation analytique et les capacités réglementaires pour appuyer le développement et la commercialisation des biosimilaires. De plus, la pression croissante exercée sur les systèmes de santé pour contrôler les coûts des traitements et améliorer l'accès aux médicaments biologiques favorise l'adoption dans les hôpitaux, les cliniques spécialisées et les programmes de santé publique. Les initiatives en matière de marchés publics, les appels d'offres concurrentiels et les collaborations entre entreprises de biotechnologie créent de nouvelles possibilités pour les fabricants de biosimilaires de renforcer l'accès au marché et d'élargir leur présence géographique.
Par exemple,
- En octobre 2025, la Food and Drug Administration (FDA) des États-Unis a annoncé des mesures visant à accélérer le développement des biosimilaires et à réduire les coûts de développement, notamment en simplifiant certaines études de biosimilarité et en facilitant le développement de biosimilaires interchangeables. Ces mesures visaient à soutenir la concurrence et à améliorer l'accès des patients aux traitements biologiques à moindre coût.
- En avril 2026, Biocon a annoncé le lancement commercial américain de Bosaya et Aukelso, ses biosimilaires denosumab se référant respectivement à Prolia et Xgeva. Le lancement a élargi la disponibilité d'options de traitement biosimilaires pour l'ostéoporose et la prévention des complications liées au squelette associées au cancer, créant ainsi des possibilités en santé osseuse et en thérapies liées à l'oncologie.
- En octobre 2026, Samsung Bioepis et Teva ont élargi leur partenariat stratégique pour développer et commercialiser jusqu'à six candidats biosimilaires potentiels, y compris les candidats faisant référence à Fasenra (benralizumab) et Ilaris (canakinumab). La collaboration a combiné les capacités de développement et de fabrication de Samsung Bioepis avec la portée commerciale de Teva, soutenant l'avancement des options de traitement possibles pour les maladies inflammatoires et immunitaires.
Dans l'ensemble, ces développements soulignent l'importance croissante des progrès de la réglementation, des lancements de produits commerciaux et des collaborations stratégiques sur le marché mondial des biosimilaires. La demande croissante de thérapies biologiques abordables, conjuguée à l'expiration prochaine des brevets et aux efforts visant à rationaliser les processus de développement, encourage les fabricants à élargir leur gamme de produits et leurs capacités commerciales. Les investissements continus dans la biotechnologie, l'infrastructure manufacturière et les partenariats devraient créer d'autres possibilités pour les fabricants de biosimilaires au cours de la période de prévision.
Biosimilaires Portée du marché
Le marché biosimilaire mondial est segmenté en cinq segments notables basés sur la molécule, le groupe thérapeutique, l'état du marché, le canal et le canal de distribution.
- Par molécule
Sur la base de la molécule, le marché biosimilaire mondial est segmenté en denosumab, aflibercept, ustekinumab, adalimumab, pegfilgrastim, bevacizumab, ranibizumab, trastuzumab, filgrastim, rituximab, teriparatide, etanercept, tocilizumab, époétine alfa, infliximab, insuline asparte, insuline glargine, eculizumab, époétine zêta, follitropine alfa, golimumab, insuline lispro, enoxaparine sodique, natalizumab, omalizumab, pertuzumab et somatropi. En 2025, le segment de l'adalimumab devrait dominer le marché mondial des biosimilaires avec une part de marché de 18,99 %, en raison de son utilisation intensive dans le traitement des affections auto-immunes et inflammatoires, y compris la polyarthrite rhumatoïde, le psoriasis, la maladie de Crohn, la colite ulcéreuse et la spondylarthrite ankylosante. L'expiration de l'exclusivité pour Humira, le biologique de référence, a permis l'entrée de plusieurs biosimilaires de l'adalimumab, augmentant la concurrence et élargissant les options de traitement.
Le segment du tocilizumab devrait enregistrer le TCAC le plus rapide de 18,58 % entre 2026 et 2033, en raison de la demande croissante de traitements biologiques rentables pour les maladies auto-immunes et inflammatoires, en particulier la polyarthrite rhumatoïde et l'artérite à cellules géantes. Les biosimilaires tocilizumab offrent des solutions de rechange moins coûteuses à la référence biologique, Actemra, soutenant les efforts visant à réduire les dépenses de soins de santé et à améliorer l'accès des patients.
- Par groupe thérapeutique
Sur la base du groupe thérapeutique, le marché biosimilaire mondial est segmenté en immunologie et inflammation, oncologie, ophtalmologie, hématologie et soins de soutien, os et métabolique, diabète, endocrinologie et fertilité, et respiratoire et allergie. En 2025, le segment de l'immunologie et de l'inflammation devrait dominer le marché mondial des biosimilaires avec une part de marché de 44,69 %, en raison de la prévalence croissante de maladies inflammatoires auto-immunes et chroniques, y compris la polyarthrite rhumatoïde, le psoriasis, la maladie de Crohn et la colite ulcéreuse. L'utilisation généralisée de médicaments biologiques comme l'adalimumab, l'infliximab et l'étanercept, ainsi que la disponibilité d'alternatives biosimilaires, favorisent la croissance du segment.
Le segment de l'immunologie et de l'inflammation devrait enregistrer le TCAC le plus rapide de 13,33 % entre 2026 et 2033, en raison de l'augmentation de la prévalence des maladies inflammatoires auto-immunes et chroniques, de la demande croissante de thérapies biologiques à long terme et de la disponibilité croissante de solutions de rechange biosimilaires rentables. L'expiration des brevets pour les produits biologiques établis, y compris l'adalimumab, l'infliximab et l'étanercept, crée des possibilités pour les fabricants d'introduire des produits concurrents et d'élargir l'accès au traitement.
- Selon le statut du marché
Sur la base de l'état du marché, le marché biosimilaire mondial est segmenté en marché, approuvé non lancé, déposé, non présent et inconnu. En 2025, le segment commercialisé devrait dominer le marché mondial des biosimilaires avec une part de marché de 99,52%, en raison de la disponibilité commerciale établie de produits biosimilaires approuvés dans plusieurs domaines thérapeutiques, notamment l'immunologie, l'oncologie, l'hématologie et le diabète. Ces produits ont fait l'objet de l'examen réglementaire requis et peuvent être utilisés sur les marchés admissibles, ce qui favorise l'adoption chez les fournisseurs de soins de santé, les hôpitaux et les patients.
Le segment commercialisé devrait enregistrer le TCAC le plus rapide de 12,00$ entre 2026 et 2033, en raison de la disponibilité commerciale croissante et de l'adoption de produits biosimilaires approuvés dans les domaines thérapeutiques, y compris l'immunologie, l'oncologie, l'hématologie et le diabète. La demande croissante de solutions de rechange rentables aux produits biologiques de référence, combinée à l'expiration des brevets pour les principaux médicaments biologiques, crée des possibilités pour les biosimilaires commercialisés d'accroître leur présence sur le marché.
- Par canal
Sur la base du canal, le marché mondial du biosimilaire est segmenté en marchés publics, hôpitaux, pharmacies de détail et marchés privés. En 2025, le segment des appels d'offres publics devrait dominer le marché mondial des biosimilaires avec une part de marché de 50,00 %, en raison de l'augmentation des achats de médicaments biologiques par le biais des programmes de soins de santé gouvernementaux, des hôpitaux publics et des agences d'achat centralisées. Les appels d'offres publics permettent aux systèmes de soins de santé de négocier des prix concurrentiels en invitant plusieurs fabricants de produits biosimilaires, en réduisant les coûts de traitement et en améliorant l'accès aux thérapies biologiques essentielles.
Le segment des appels d'offres publics devrait enregistrer le TCAC le plus rapide, soit 13,80 %, de 2026 à 2033, en raison de l'importance croissante accordée par les gouvernements et les systèmes de santé publics à la réduction des coûts des traitements biologiques et à l'amélioration de l'accès à des médicaments abordables. L'appel d'offres concurrentiel permet aux autorités sanitaires de négocier des prix favorables auprès de plusieurs fabricants de produits biosimilaires, ce qui favorise l'adoption plus large dans les hôpitaux publics et les programmes nationaux de santé.
Biosimilaires Analyse régionale du marché
L'Europe a dominé le marché mondial des biosimilaires et a représenté la plus grande part des revenus de 57,43% en 2025, sous l'impulsion du cadre réglementaire bien établi de la région, de l'adoption rapide de médicaments biosimilaires et de l'accent mis sur la réduction des dépenses de santé. L'Agence européenne des médicaments (EMA) a joué un rôle important dans la mise en place de voies réglementaires favorisant le développement, l'approbation et l'entrée sur le marché des produits biosimilaires. De plus, l'utilisation généralisée de biosimilaires dans l'oncologie, l'immunologie et les maladies inflammatoires, combinée à des politiques de remboursement favorables, à des pratiques d'approvisionnement concurrentielles et à une acceptation accrue des professionnels de la santé, a renforcé la croissance du marché régional.
En outre, la région de l'Europe devrait enregistrer le TCAC le plus élevé de 12,00 % en 2026-2033, en raison de l'adoption croissante de médicaments biosimilaires rentables, de l'augmentation de la demande de traitements pour les maladies chroniques et auto-immunes et de la poursuite des efforts visant à réduire les dépenses de santé. La région a établi un cadre réglementaire, soutenu par l'Agence européenne des médicaments, qui facilite le développement biosimilaire et l'entrée sur le marché. De plus, l'expiration des brevets pour les principaux médicaments biologiques, l'augmentation de la disponibilité des produits, les pratiques d'appel d'offres concurrentielles et l'acceptation croissante des professionnels de la santé devraient accélérer l'adoption de produits biosimilaires dans les hôpitaux et les systèmes de santé partout en Europe.
Chine Biosimilaires Aperçu du marché
Le marché des biosimilaires en Chine connaît une croissance en raison de la prévalence croissante des maladies chroniques, de la demande croissante de thérapies biologiques abordables et des initiatives gouvernementales visant à améliorer l'accessibilité des soins de santé. La National Medical Products Administration (NMPA) a établi des voies réglementaires favorisant le développement et l'approbation de produits biosimilaires, encourageant les entreprises pharmaceutiques nationales à élargir leur portefeuille de produits. De plus, les programmes d'approvisionnement centralisés, les investissements croissants en biotechnologie et l'expiration des brevets pour les principaux médicaments biologiques renforcent la concurrence sur le marché. L'augmentation des applications en oncologie, en immunologie et en maladies inflammatoires devrait soutenir l'expansion du marché tout au long de la période de prévision.
Japon Biosimilaires Aperçu du marché
Le marché japonais des biosimilaires devrait croître régulièrement, en raison de la prévalence croissante des maladies chroniques, du vieillissement de la population et de l'augmentation des dépenses de santé. La demande croissante de traitements abordables pour le cancer, les troubles auto-immuns et les maladies inflammatoires encourage l'adoption de médicaments biosimilaires. Le Japon a établi un cadre réglementaire, appuyé par l'Agence des produits pharmaceutiques et des instruments médicaux, qui facilite l'examen et l'approbation des produits biosimilaires. De plus, les initiatives gouvernementales visant à promouvoir l'utilisation générique et biosimilaire, à réduire les coûts médicaux et à améliorer l'accès aux thérapies biologiques de pointe devraient appuyer l'expansion du marché au cours de la période de prévision.
Europe Biosimilaires Aperçu du marché
Le marché européen des biosimilaires connaît une forte croissance, soutenue par un cadre réglementaire établi, l'augmentation des initiatives de réduction des coûts des soins de santé et l'acceptation généralisée des médicaments biosimilaires. La région bénéficie des voies réglementaires de l'Agence européenne des médicaments, qui facilitent l'approbation et la commercialisation des biosimilaires. L'augmentation de la demande de traitements abordables pour l'oncologie, les troubles auto-immuns et les maladies inflammatoires soutient davantage l'expansion du marché. De plus, l'expiration des brevets des principaux médicaments biologiques, les pratiques d'appel d'offres concurrentielles et l'adoption croissante dans les hôpitaux et les systèmes de santé publique devraient renforcer le marché tout au long de la période de prévision.
Amérique du Nord Biosimilaires Aperçu du marché
Le marché des biosimilaires en Amérique du Nord est alimenté par la demande croissante de thérapies biologiques rentables, l'augmentation des dépenses de soins de santé et la prévalence croissante du cancer, des troubles auto-immuns et des maladies inflammatoires chroniques. Les États-Unis représentent une part importante de la demande régionale, appuyée par l'élargissement des approbations biosimilaires, l'accroissement de la concurrence entre les fabricants et les initiatives visant à améliorer l'accès des patients à des traitements abordables. En outre, l'expiration des brevets des principaux médicaments biologiques et la participation croissante des sociétés pharmaceutiques créent des possibilités d'expansion du marché. Toutefois, la complexité du remboursement, les pressions sur les prix et les variations dans l'acceptation des médecins peuvent influer sur l'adoption dans toute la région.
Part de marché des biosimilaires
L'industrie mondiale des biosimilaires est principalement dirigée par des entreprises bien établies, notamment :
- Sandoz (Suisse)
- Celltrion (Corée du Sud)
- Biocon Biologics (Inde)
- Amgen (États-Unis)
- Teva Industries pharmaceutiques (Israël)
- Organon (États-Unis)
- Samsung Bioepis (Corée du Sud)
- Fresenius Kabi (Allemagne)
- STADA Arzneimittel AG (Allemagne)
- Accord sur les soins de santé (Royaume-Uni)
- Viatris (États-Unis)
- Pfizer (États-Unis)
- Coherus BioSciences (États-Unis)
- Gan & Lee Pharmaceuticals (Chine)
Les derniers développements sur le marché des biosimilaires
- En octobre 2026, Samsung Bioepis et Teva ont élargi leur partenariat pour développer et commercialiser jusqu'à six candidats biosimilaires, y compris les candidats faisant référence à Fasenra et Ilaris. Renforcer le pipeline de développement et la portée commerciale aux États-Unis, en Europe et au Canada.
- En août 2026, Amneal Pharmaceuticals a achevé son acquisition de Kashiv BioSciences. Combine des capacités de recherche, de développement, de fabrication et de commercialisation biosimilaires pour soutenir les lancements futurs de produits.
- En juillet 2026, Formycon s'est associé à OneSource Specialty Pharma pour la fabrication biosimilaire. Élargit les capacités de fabrication de substances et de produits pharmaceutiques pour appuyer les programmes biosimilaires mondiaux.
- En mai 2026, Formycon et Klange Biopharma ont lancé les produits aflibercept biosimilaires Ahzantive et Baiama dans l'UE, avec des déploiements initiaux en Allemagne, en France et en Italie. Élargit la concurrence en ophtalmologie et offre des options de traitement supplémentaires pour les maladies rétiniennes.
- En mars 2026, Samsung Bioepis s'est associé à Sandoz pour développer et commercialiser jusqu'à cinq candidats biosimilaires, dont un candidat vedolizumab faisant référence à Entyvio. Renforcer le pipeline biosimilaire en immunologie et favoriser une commercialisation plus large sur les marchés mondiaux.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 RÉSUMÉ
2 DÉFINITION, CHAMP D'APPLICATION ET SEGMENTATION DU MARCHÉ
2.1 PRODUITS INCLUS ET EXCLUS
2.2 SEGMENTATION ET LEURS VALEURS
2.3 PAYS ET GROUPES RÉGIONAUX
2.4 PRODUITS APPARANT DANS LES DEUX RAPPORTS
3 MÉTHODOLOGIE DE LA RECHERCHE ET SOURCES DE DONNÉES
3.1 SOURCE DE L'HIERARCHIE ET QU'EST-CE QUE CHAQUE SOURCE DE COUVERTURE
3.2 RAPPORTÉS, DÉRIVÉS ET ESTIMÉS: EX-U.S. ET EX-INDE
3.3 CARTE DE COUVERTURE: EX-U.S. ET EX-INDE
3.4 OBSERVATIONS ET LIMITES
4 APERÇU DU MARCHÉ DES BIOSIMILAIRES
5 DYNAMIQUES DU MARCHÉ
5.1 RÉFÉRENCES
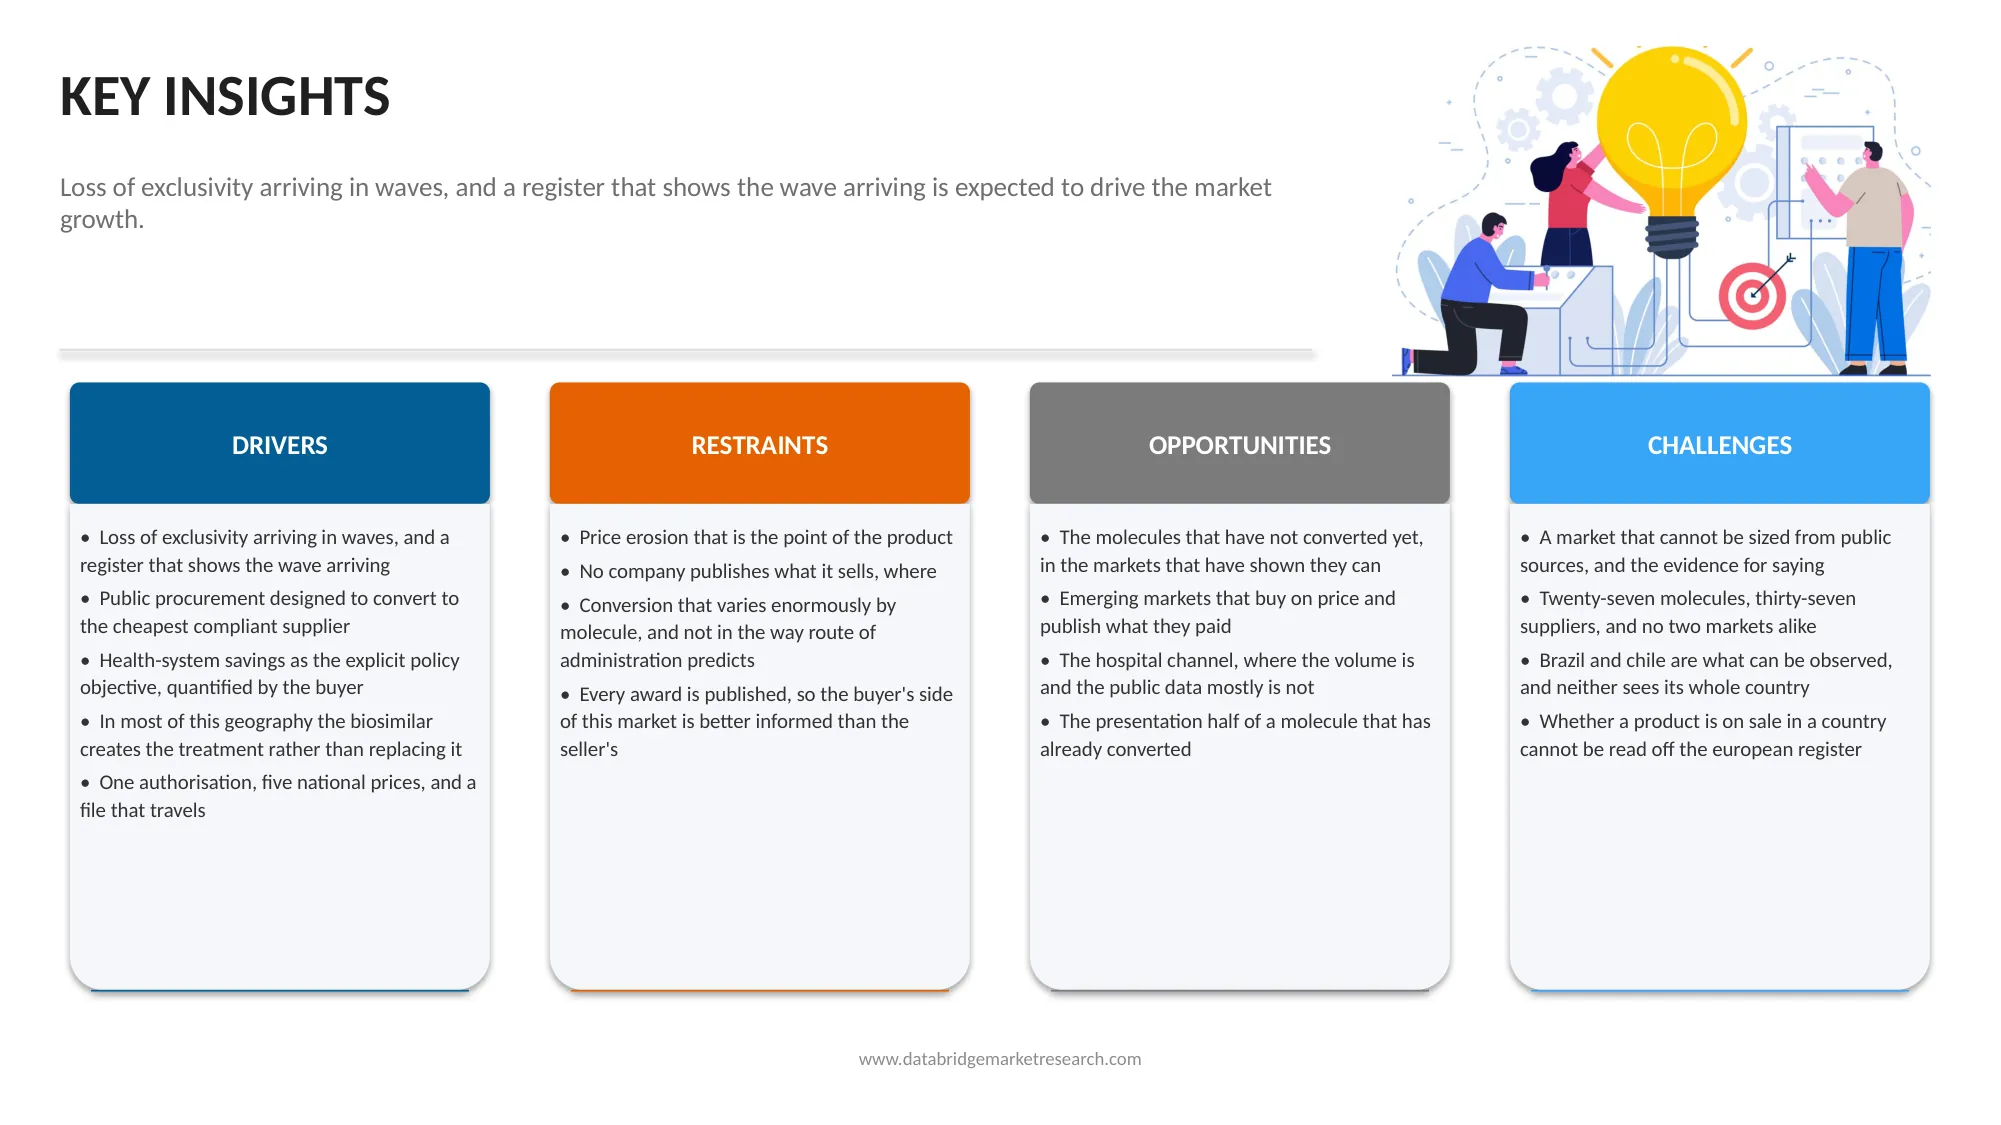
5.1.1 PERSONNE D'EXCLUSIVITÉ ARRIVANT DANS LES WAVES, ET UN REGISTRE QUI FIGURE LE WAVE ARRIVANT
5.1.2 MARCHÉS PUBLICS DESTINÉS À CONVERTER AU COMPLICATEUR COMPLIANT DE LA PAIX
5.1.3 SYSTÈME DE SANTÉ OBJECTIF DE LA POLITIQUE EXPLICITAIRE, QUANTIFIÉ PAR L'ACHETEUR
5.1.4 Dans la plupart des cas, le BIOSIMILAR CRÉE LE TRAITEMENT PLUS QUE LE REMPLACEMENT
5.1.5 UNE AUTORISATION, CINQ PRIX NATIONAUX ET UN DOSSIER QUI VAIENT
5.2 RÉSULTATS
5.2.1 ÉROSION DES PRIX C'EST LE POINT DU PRODUIT
5.2.2 AUCUNE SOCIÉTÉ NE PUBLIE CE QU'IL VEND, OÙ
5.2.3 CONVERSION QUI VAIENT ENORMOUSEMENT PAR MOLÉCULE, ET NON PAR VOIE D'ADMINISTRATION
5.2.4 TOUTES LES PRIX SONT PUBLIÉS, C'est pourquoi le côté de l'acheteur de ce marché est mieux informé que celui du vendeur.
5.3 OPPORTUNITÉS
5.3.1 LES MOLÉCULES QUI N'ONT PAS CONVERTÉ, DANS LES MARCHÉS QUI L'ONT DÉPOSÉ,
5.3.2 ÉMERGER LES MARCHÉS ACHETS SUR LES PRIX ET PUBLIER CE QU'ILS PAYENT
5.3.3 LE CHANEAU HOSPITAL, OÙ LE VOLUME EST ET LES DONNÉES PUBLIQUES NE SONT PAS
5.3.4 LA PRÉSENTATION D'UN MOLÉCULE QUI A ÉGALEMENT CONVERTÉ
5.4 DÉFIS
5.4.1 Un marché qui ne peut pas être différencié des sources publiques, et la preuve d'avoir dit
5.4.2 MOLÈLES DE VINGT-SEPT, DE TRENTE-SEPT SUPPLISSEURS, ET AUCUN DEUX MARCHÉS
5.4.3 LE BRÉSIL ET LE CHILI SONT CE QUI PEUT ÊTRE OBSERVÉ, ET PLUSIEUR CE QUE SOIT LE PAYS
5.4.4 QUAND UN PRODUIT EST VENTE DANS UN PAYS NE PEUT PAS LIRE LE REGISTRE EUROPÉEN
5.5 ÉVOLUTION DES TENDANCES DE L'INDUSTRIE
5.5.1 MOUVEMENT DE L'ONCOLOGIE INTRAVENUE DANS L'IMMUNOLOGIE SUCCINCTE
5.5.2 CONSOLIDATION DE L'APPROVISIONNEMENT DANS UN PETIT NOMBRE DE FABRICANTS DE BIOLOGIE INTÉGRÉS
5.5.3 LES ACHETEURS PUBLIENT LES DONNÉES DE CONVERSION EN INSTRUMENTS DE POLITIQUE
5.5.4 TENDEUR DE LA CROISSANCE DANS LES COMPTES DES DÉPÔTEURS
5.5.5 LE PRODUIT DE RÉFÉRENCE S'APPLIQUANT À UNE PRESENTATION AUCUN BIOSIMILAR A YET COPIED
5.6 ANALYSE DE L'IMPACT: RÉSULTATS, CHIFFRES, CHIFFRES
5.7 ANALYSE DES CINQ FORCES DU PORTEUR
5.8 ANALYSE DES PESTEAUX
5.9 ANALYSE SWOT
6 ANALYSE PRICTUELLE
6.1 PRIX PAR TYPE: LISTE, EX-FACTOIRE, REMBOURSÉ, TENDEUR, DÉTAILLAGE
6.2 UNITÉ DE PRIX PAR NORME PAR PAYS
6.3 MOUVEMENT DES PRIX, 2018-2025
6.4 PERSPECTIVES DES PRIX, 2026-2033
6.5 PRIX EN MONNAIE LOCALE CONTRE USD, TAUX ÉTAT
6.6 MOUVEMENT DES PRIX À LA CONSTANCE: ARGENTINE, TURQUIE, ÉGYPTE
7 ANALYSE DES TENDANCES ET DES MARCHÉS PUBLICS
7.1 INDEMNITÉS PAR PAYS, ACHETEUR ET COMPAGNIE DE VIN
7.2 VOLUME AFFECTÉ ET PRIX PAR MOLECULE
7.3 PUBLIQUE CONTRE LE CHANNEL PRIVÉ MIX
7.4 PRIX DE TENEUR PAR PAYS
7.5 COUVERTURE DU CHANNEL ET QUELLES SONT LES EXCLUSIONS DE CHARNES
8 PRODUCT ET MOLÉCULE PAYSAGE
8.1 UNIVERSITÉ DE PRODUITS PAR PAYS: MARQUE, MOLÉCULE, RENFORCEMENT, FORMULAIRE
8.2 TITULAIRE DE L' AUTORISATION DE MISE SUR LE MARCHE, FABRICANT, PARTENAIRE, DISTRIBUTEUR
8.3 HOMOLOGATION ET DATE DE LANCEMENT PAR PAYS
8.4 COMMERCIALISATION CONTRE L'ENREGISTREMENT
9 CADRE RÉGLEMENTAIRE ET HOMOLOGATION
9.1 HOMOLOGATION ET GOUVERNANCE PAR PAYS
9.2 EXIGENCES D'ENREGISTREMENT ET CALENDRIER TYPIQUE
9.3 CONTRÔLE DE LA PRICTION ET DE LA REMBOURSEMENT PAR PAYS
10 PÉNÉTRATION BIOSIMILAIRE CONTRE L'ORIGINE
10.1 PÉNÉTRATION PAR VALEUR ET VOLUME, PAR MOLÉCULE ET PAR PAYS
10.2 ORIGINAL CONTRE LE PRIX ET LE DÉBAT BIOSIMILAIRES
10.3 DÉBAT AU LANCEMENT CONTRE LE DÉBAT ACTUEL
10.4 PARTAGER LE MOUVEMENT DEPUIS L'ENTRÉE BIOSIMILAIRE
10.5 ROUTES NON IDENTIFIÉES PAR MARQUE, PAR MONDE ET PAR PAYS
11 CARTE DU MARCHÉ PAR PAYS
11.1 LES ENTREPRISES ET LES MARQUES PRÉSENTÉES PAR CELLULE
12 MARCHÉ DES BIOSIMILAIRES, PAR MOLÉCULE, 2018-2033 (MILLION D'USD)
12.1 Aperçu général
12.2 DENOSUMAB
12.3 AFLIBERCEPT
12.4 UTILISATEUR
12.5 ADALIMUMAB
12.6 PEGFILGRASTIM
12.7 BEVACIZUMAB
12.8 RANIBIZUMAB
12.9 TRASTUZUMAB
12.1 FILGRASTIM
12.11 RITUXIMAB
12.12 TERIPRATURE
12.13 ETANERCEPT
12.14 OCILIZUMAB
12.15 EPOETIN ALFA
12.16 INFLIXIMAB
12.17 ASSULINE
12.18 GLARGINE INSULINE
12.19 ECULIZUMAB
12.2 OEBETIN ZETA
12.21 ALFA FOLLITROPINE
12.22 GOLIMUMAB
12.23 INSULIN LISPRO
12.24 SODIUM D'ENOXAPARINE
12.25 NATALIZUMAB
12.26 OMALIZUMAB
12.27 PERTUZUMAB
12.28 SOMATROPINE
13 MARCHÉ DES BIOSIMILAIRES, PAR GROUPE THÉRAPEUTIQUE, 2018-2033 (MILLION D'USD)
13.1 Aperçu général
13.2 IMMUNOLOGIE ET INFLAMMATION
13.3 ONCOLOGIE
13.4 OPHTHALMOLOGIE
13.5 HÉMATOLOGIE ET SOINS DE SOUTIEN
13.6 OBJECTIFS ET MÉTABOLIQUES
13.7 DIABÈTES
13.8 ENDOCRINOLOGIE ET FERTILITÉ
13.9 RESPIRATOIRE ET ALLERGIE
14 MARCHÉ DES BIOSIMILAIRES, PAR ÉTAT DU MARCHÉ, 2018-2033 (MILLIONS D'USD)
14.1 Aperçu général
14.2 MARCHÉ
14.3 APPROUVÉ NON LANCÉ
14.4 DÉPÔT
14.5 NON PRESENT
14.6 NON SAVOIR
15 MARCHÉ DES BIOSIMILAIRES, PAR CHANNEL, 2018-2033 (MILLIONS D'USD)
15.1 Aperçu général
15.2 SERVICE PUBLIC
15.2.1 DENOSUMAB
15.2.2 AFLIBERCEPT
15.2.3 UTILISATEUR
15.2.4 ADALIMUMAB
15.2.5 PEGFILGRASTIM
15.2.6 BEVACIZUMAB
15.2.7 RANIBIZUMAB
15.2.8 TRASTUZUMAB
15.2.9 FILGRASTIM
15.2.10 RITUXIMAB
15.2.11 TERIPRATURE
15.2.12 ETANERCEPT
15.2.13 TOCILIZUMAB
15.2.14 EPOETIN ALFA
15.2.15 INFLIXIMAB
15.2.16 ASSULINE
15.2.17 GLARGINE INSULINE
15.2.18 ECULIZUMAB
15.2.19 OEBETIN ZETA
15.2.20 ALFA FOLLITROPINE
15.2.21 GOLIMUMAB
15.2.22 INSULIN LISPRO
15.2.23 SODIUM D'ENOXAPARINE
15.2.24 NATALIZUMAB
15.2.25 OMALIZUMAB
15.2.26 PERTUZUMAB
15.2.27 SOMATROPINE
15.3 HÔPITAL
15.3.1 DENOSUMAB
15.3.2 AFLIBERCEPT
15.3.3 UTILISATEUR
15.3.4 ADALIMUMAB
15.3.5 PEGFILGRASTIM
15.3.6 BEVACIZUMAB
15.3.7 RANIBIZUMAB
15.3.8 TRASTUZUMAB
15.3.9 FILGRASTIM
15.3.10 RITUXIMAB
15.3.11 TERIPARATURE
15.3.12 ETANERCEPT
15.3.13 TOCILIZUMAB
15.3.14 EPOETIN ALFA
15.3.15 INFLIXIMAB
15.3.16 ASSULINE
15.3.17 GLARGINE INSULINE
15.3.18 ECULIZUMAB
15.3.19 OEBETIN ZETA
15.3.20 ALFA FOLLITROPINE
15.3.21 GOLIMUMAB
15.3.22 INSULIN LISPRO
15.3.23 SODIUM D'ENOXAPARINE
15.3.24 NATALIZUMAB
15.3.25 OMALIZUMAB
15.3.26 PERTUZUMAB
15.3.27 SOMATROPINE
15.4 PHARMACIE DE DÉTAILLAGE
15.4.1 DENOSUMAB
15.4.2 AFLIBERCEPT
15.4.3 UTILISATEUR
15.4.4 ADALIMUMAB
15.4.5 PEGFILGRASTIM
15.4.6 BEVACIZUMAB
15.4.7 RANIBIZUMAB
15.4.8 TRASTUZUMAB
15.4.9 FILGRASTIM
15.4.10 RITUXIMAB
15.4.11 TERIPÉRATURE
15.4.12 ETANERCEPT
15.4.13 TOCILIZUMAB
15.4.14 EPOETIN ALFA
15.4.15 INFLIXIMAB
15.4.16 ASSULINE
15.4.17 GLARGINE INSULINE
15.4.18 ECULIZUMAB
15.4.19 OEBETIN ZETA
15.4.20 ALFA FOLLITROPINE
15.4.21 GOLIMUMAB
15.4.22 INSULIN LISPRO
15.4.23 SODIUM D'ENOXAPARINE
15.4.24 NATALIZUMAB
15.4.25 OMALIZUMAB
15.4.26 PERTUZUMAB
15.4.27 SOMATROPINE
15.5 MARCHÉ PRIVÉ
15.5.1 DENOSUMAB
15.5.2 AFLIBERCEPT
15.5.3 UTILISATEUR
15.5.4 ADALIMUMAB
15.5.5 PEGFILGRASTIM
15.5.6 BEVACIZUMAB
15.5.7 RANIBIZUMAB
15.5.8 TRASTUZUMAB
15.5.9 FILGRASTIM
15.5.10 RITUXIMAB
15.5.11 TERIPRATURE
15.5.12 ETANERCEPT
15.5.13 TOCILIZUMAB
15.5.14 EPOETIN ALFA
15.5.15 INFLIXIMAB
15.5.16 INSULINE ASPART
15.5.17 GLARGINE INSULINE
15.5.18 ECULIZUMAB
15.5.19 OEBETIN ZETA
15.5.20 ALFA FOLLITROPINE
15.5.21 GOLIMUMAB
15.5.22 INSULIN LISPRO
15.5.23 SODIUM ENOXAPARIN
15.5.24 NATALIZUMAB
15.5.25 OMALIZUMAB
15.5.26 PERTUZUMAB
15.5.27 SOMATROPINE
16 MARCHÉ DES BIOSIMILAIRES, PAR GÉOGRAPHIE, 2018-2033 (MILLION D'USD)
16.1 APERÇU GÉNÉRAL
16.2 MONDIAL
16.2.1 EU-5
16.2.1.1 ALLEMAGNE
16.2.1.2 FRANCE
16.2.1.3 ITALIE
16.2.1.4 ESPAGNE
16.2.1.5 ROYAUME-UNI
16.2.2 AMÉRIQUE LATINE
16.2.2.1 BRÉSIL
16.2.2.2 MEXIQUE
16.2.2.3 ARGENTINE
16.2.2.4 COLOMBIE
16.2.2.5 CHILI
16.2.3 CHINE
16.2.3.1 CHINE
16.2.4 L'ASIE DU SUD-EST
16.2.4.1 INDONÉSIE
16.2.4.2 THAILANDE
16.2.4.3 VIETNAM
16.2.4.4 PHILIPPINES
16.2.4.5 MALAISIE
16.2.4.6 SINGAPORE
16.2.5 MENA
16.2.5.1 ARABIE DE SAUDE
16.2.5.2 ÉMIRATS ARABES UNIS
16.2.5.3 ÉGYPTE
16.2.5.4 TURQUIE
17 PAYSAGE COMPÉTITIVE
17.1 PARTAGE DES ENTREPRISES PAR VALEUR ET VOLUME, 2025
17.2 RENFORCEMENT DES ENTREPRISES PAR PAYS ET RÉGION
17.3 NOMBRE DE PRODUITS COMMERCIAUX PAR COMPAGNIE
17.4 CROISSANCE DES VENTES PAR SOCIÉTÉ
18 PROFILS D'ENTREPRISE
18.1 SOCIÉTÉS NUMÉRIQUES
18.1.1 SANDOZ
18.1.1.1 APERÇU DE LA SOCIÉTÉ
18.1.1.2 ANALYSE DES RECETTES
18.1.1.3 PRESENCE GÉOGRAPHIQUE
18.1.1.4 M&A
18.1.1.5 EXPANSION DES CAPACITÉS DE PRODUCTION
18.1.1.6 LANCEMENTS DE PRODUITS
18.1.1.7 AUTRES
18.1.1.8 PORTEFEUILLE DE PRODUITS
18.1.1.9 FAITS NOUVEAUX
18.1.2 CELLTRION
18.1.2.1 APERÇU DE LA SOCIÉTÉ
18.1.2.2 ANALYSE DES RECETTES
18.1.2.3 PRESENCE GÉOGRAPHIQUE
18.1.2.4 LANCEMENTS DE PRODUITS
18.1.2.5 AUTRES
18.1.2.6 PORTEFEUILLE DE PRODUITS
18.1.2.7 FAITS NOUVEAUX
18.1.3 BIOLOGIES BIOCON
18.1.3.1 APERÇU DE LA SOCIÉTÉ
18.1.3.2 ANALYSE DES RECETTES
18.1.3.3 PRESENCE GÉOGRAPHIQUE
18.1.3.4 M&A
18.1.3.5 AUTRES
18.1.3.6 PORTEFEUILLE DE PRODUITS
18.1.3.7 FAITS NOUVEAUX
18.1.4 AMGEN
18.1.4.1 APERÇU DE LA SOCIÉTÉ
18.1.4.2 ANALYSE DES RECETTES
18.1.4.3 PRESENCE GÉOGRAPHIQUE
18.1.4.4 AUTRES
18.1.4.5 PORTEFEUILLE DE PRODUITS
18.1.4.6 FAITS NOUVEAUX
18.1.5 TEVA
18.1.5.1 APERÇU DE LA SOCIÉTÉ
18.1.5.2 ANALYSE DES RECETTES
18.1.5.3 PRESENCE GÉOGRAPHIQUE
18.1.5.4 LANCEMENTS DE PRODUITS
18.1.5.5 AUTRES
18.1.5.6 PORTEFEUILLE DE PRODUITS
18.1.5.7 FAITS NOUVEAUX
18.1.6 ORGANISATION
18.1.6.1 APERÇU DE LA SOCIÉTÉ
18.1.6.2 ANALYSE DES RECETTES
18.1.6.3 PRESENCE GÉOGRAPHIQUE
18.1.6.4 LANCEMENTS DE PRODUITS
18.1.5.5 AUTRES
18.1.6.6 PORTEFEUILLE DE PRODUITS
18.1.6.7 FAITS NOUVEAUX
18.2 AUTRES ENTREPRISES COUVERTES
18.2.1 BIOEPIS SAMSUNG
18.2.1.1 APERÇU DE LA SOCIÉTÉ
18.2.1.2 ANALYSE DES RECETTES
18.2.1.3 PRESENCE GÉOGRAPHIQUE
18.2.1.4 COLLABORATION
18.2.1.5 AUTRES
18.2.1.6 PORTEFEUILLE DE PRODUITS
18.2.1.7 FAITS NOUVEAUX
18.2.2 FRESENIUS KABI
18.2.2.1 APERÇU DE LA SOCIÉTÉ
18.2.2.2 ANALYSE DES RECETTES
18.2.2.3 PRESENCE GÉOGRAPHIQUE
18.2.2.4 COLLABORATION
18.2.2.5 LANCEMENTS DE PRODUITS
18.2.2.6 AUTRES
18.2.2.7 PORTEFEUILLE DE PRODUITS
18.2.2.8 FAITS NOUVEAUX
18.2.3 STADA
18.2.3.1 APERÇU DE LA SOCIÉTÉ
18.2.3.2 ANALYSE DES RECETTES
18.2.3.3 PRESENCE GÉOGRAPHIQUE
18.2.3.4 COLLABORATION
18.2.3.5 AUTRES
18.2.3.6 PORTEFEUILLE DE PRODUITS
18.2.3.7 FAITS NOUVEAUX
18.2.4 ACCORDS DE SANTÉ
18.2.4.1 APERÇU DE LA SOCIÉTÉ
18.2.4.2 ANALYSE DES RECETTES
18.2.4.3 PRESENCE GÉOGRAPHIQUE
18.2.4.4 ACQUISITION DU PRODUIT
18.2.4.5 AUTRES
18.2.4.6 PORTEFEUILLE DE PRODUITS
18.2.4.7 FAITS NOUVEAUX
18.2.5 VIATRIS
18.2.5.1 APERÇU DE LA SOCIÉTÉ
18.2.5.2 ANALYSE DES RECETTES
18.2.5.3 PRESENCE GÉOGRAPHIQUE
18.2.5.4 M&A
18.2.5.5 AUTRES
18.2.5.6 PORTEFEUILLE DE PRODUITS
18.2.5.7 FAITS NOUVEAUX
18.2.6 PFIZER
18.2.6.1 APERÇU DE LA SOCIÉTÉ
18.2.6.2 ANALYSE DES RECETTES
18.2.6.3 PRESENCE GÉOGRAPHIQUE
18.2.6.4 AUTRES
18.2.6.5 PORTEFEUILLE DE PRODUITS
18.2.6.6 FAITS NOUVEAUX
18.2.7 COHERUS
18.2.7.1 APERÇU DE LA SOCIÉTÉ
18.2.7.2 PRESENCE GÉOGRAPHIQUE
18.2.7.3 PRINCIPAUX DEALS
18.2.7.4 M&A
18.2.7.5 AUTRES
18.2.7.6 PORTEFEUILLE DE PRODUITS
18.2.7.7 FAITS NOUVEAUX
18.2.8 GAN & LEE
18.2.8.1 APERÇU DE LA SOCIÉTÉ
18.2.8.2 ANALYSE DES RECETTES
18.2.8.3 PRESENCE GÉOGRAPHIQUE
18.2.8.4 EXPANSION DE LA CAPACITÉ DE PRODUCTION
18.2.8.5 AUTRES
18.2.8.6 PORTEFEUILLE DE PRODUITS
18.2.8.7 FAITS NOUVEAUX
19 PRESENCE COMMERCIALE ET VOIE SUR LE MARCHÉ
19.1 MODÈLE DIRECT CONTRE LES PARTENAIRES PAR PAYS
19.2 DISTRIBUTEURS ET MARCHÉS NUMÉRIQUES
19.3 TAILLE DES FORCES DE TERRAIN, OBTENUES
20 PAYS
21 LIVRAISONS, SOURCES ET LIMITES
21.1 ACCOMPAGNER LES BASES DE DONNÉES ET LEUR CONTENU
21.2 SOURCES PAR CLASSE, AVEC COUVERTURE ET DATE D'ACCÈS
21.3 Ce qui ne pouvait pas être observé, et pourquoi
Liste des tableaux
TABLEAU 1 IMPACT DE CHAQUE FORCE, PAR SEGMENT
TABLEAU 2 ANALYSE DES PESTES
TABLEAU 3 : RENFORCEMENTS ET FAIBLES
TABLEAU 4 POSSIBILITÉS ET MENACES
TABLEAU 5 PRIX PAR TYPE: LISTE, EX-FACTOIRE, REMBOURSÉ, TENDEUR, DÉTAILLAGE
TABLEAU 6 UNITÉ DE PRIX PAR NORME PAR PAYS
TABLEAU 7 OBSERVÉ MENSUELMENT COMPTE RENDU DE L'ACHAT, PUBLIÉ
TABLEAU 8 PRIX EN MONNAIE LOCALE CONTRE USD, TAUX ÉTAT
TABLEAU 9 HOMOLOGATION ET DATE DE LANCEMENT PAR PAYS
TABLEAU 10 COMMERCIALISATION CONTRE LES MARQUES INSCRITS
TABLEAU 11 PAR PAYS
TABLEAU 12 QUI DÉCIDE QU'UN BIOSIMILAR EST PAYÉ ET COMMENT
TABLEAU 13 PÉNÉTRATION PAR VALEUR ET VOLUME, PAR MONDE ET PAR PAYS
TABLEAU 14 ORIGINAL CONTRE LE PRIX ET LE REVENU BIOSIMILAIRES
TABLEAU 15 RECETTES À LA PREMIÈRE ET LA DERNIÈRE OBSERVATION, PAR MOLÉCULE
TABLEAU 16 PARTAGE BIOSIMILAIRE DES EMBALLAGES, PREMIÈRE ET DERNIÈRE OBSERVATION
TABLEAU 17 LIGNES UTILISÉES NON RÉSOLUES
TABLEAU 18 ENTREPRISES ET MARQUES PRÉSENTÉES PAR CELLULE
TABLEAU 19 MARCHÉ DES BIOSIMILAIRES, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 20 MARCHÉ DES BIOSIMILAIRES, PAR MOLÉCULE, 2026-2033
TABLEAU 21 MARCHÉ DES BIOSIMILAIRES, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 22 MARCHÉ DES BIOSIMILAIRES, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 23 MARCHÉ DES BIOSIMILAIRES, PAR ÉTAT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 24 MARCHÉ DES BIOSIMILAIRES, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS USD)
TABLEAU 25 MARCHÉ DES BIOSIMILAIRES, PAR CHANNEL, 2018-2025 (MILLION D'USD)
TABLEAU 26 MARCHÉ DES BIOSIMILAIRES, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 27 TENDANCES PUBLIQUES, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 28 TENEUR PUBLIQUE, PAR TYPE, 2026-2033 (MILLION D'USD)
TABLEAU 29 HÔPITAL, PAR TYPE, 2018-2025 (MILLIONS D'USD)
TABLEAU 30 HÔPITAL, PAR TYPE, 2026-2033 (MILLIONS D'USD)
TABLEAU 31 PHARMACIE DE DÉTAILLAGE, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 32 PHARMACIE DE DÉTAILLAGE, PAR TYPE, 2026-2033 (MILLION D'USD)
TABLEAU 33 MARCHÉ PRIVÉ, PAR TYPE, 2018-2025 (MILLIONS USD)
TABLEAU 34 MARCHÉ PRIVÉ, PAR TYPE, 2026-2033
TABLEAU 35 MARCHÉ DES BIOSIMILAIRES, PAR GÉOGRAPHIE, 2018-2025
TABLEAU 36 MARCHÉ DES BIOSIMILAIRES, PAR GÉOGRAPHIE, 2026-2033 (MILLION USD)
TABLEAU 37 EU-5, PAR PAYS, 2018-2025
TABLEAU 38 EU-5, PAR PAYS, 2026-2033
TABLEAU 39 EU-5, PAR MOLÉCULE, 2018-2025 (MILLIONS DE USD)
TABLEAU 40 EU-5, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 41 EU-5, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 42 EU-5, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLION D'USD)
TABLEAU 43 EU-5, PAR STATUT DU MARCHÉ, 2018-2025 (MILLION DE USD)
TABLEAU 44 EU-5, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 45 EU-5, PAR CHANNEL, 2018-2025 (MILLIONS DE USD)
TABLEAU 46 EU-5, PAR CHANNEL, 2026-2033 (MILLION DE USD)
TABLEAU 47 ALLEMAGNE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 48 ALLEMAGNE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 49 ALLEMAGNE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 50 ALLEMAGNE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 51 ALLEMAGNE, PAR STATUT DE MARCHÉ, 2018-2025 (MILLION DE USD)
TABLEAU 52 ALLEMAGNE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS USD)
TABLEAU 53 ALLEMAGNE, PAR CHANNEL, 2018-2025 (MILLION DE USD)
TABLEAU 54 ALLEMAGNE, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 55 FRANCE, PAR MOLÉCULE, 2018-2025 (MILLIONS USD)
TABLEAU 56 FRANCE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 57 FRANCE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 58 FRANCE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 59 FRANCE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 60 FRANCE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS USD)
TABLEAU 61 FRANCE, PAR CHANEAU, 2018-2025 (MILLIONS DE USD)
TABLEAU 62 FRANCE, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 63 ITALIE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 64 ITALIE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 65 ITALIE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 66 ITALIE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 67 ITALIE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 68 ITALIE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS USD)
TABLEAU 69 ITALIE, PAR CHANEL, 2018-2025 (MILLIONS DE USD)
TABLEAU 70 ITALIE, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 71 ESPAGNE, PAR MOLÉCULE, 2018-2025 (MILLIONS USD)
TABLEAU 72 ESPAGNE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 73 ESPAGNE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 74 ESPAGNE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 75 ESPAGNE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 76 ESPAGNE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 77 ESPAGNE, PAR CHANNEL, 2018-2025 (MILLIONS DE USD)
TABLEAU 78 ESPAGNE, PAR CHANNEL, 2026-2033 (MILLIONS DE USD)
TABLEAU 79 ROYAUME-UNI, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 80 ROYAUME-UNI, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 81 ROYAUME-UNI, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 82 ROYAUME-UNI, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 83 ROYAUME-UNI, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS D'USD)
TABLEAU 84 ROYAUME-UNI, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS D'USD)
TABLEAU 85 ROYAUME-UNI, PAR CHANNEL, 2018-2025 (MILLION D'USD)
TABLEAU 86 ROYAUME-UNI, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 87 AMÉRIQUE LATINE, PAR PAYS, 2018-2025
TABLEAU 88 AMÉRIQUE LATINE, PAR PAYS, 2026-2033
TABLEAU 89 AMÉRIQUE LATINE, PAR MOLÉCULE, 2018-2025
TABLEAU 90 AMÉRIQUE LATINE, PAR MOLÉCULE, 2026-2033
TABLEAU 91 AMÉRIQUE LATINE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 92 AMÉRIQUE LATINE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 93 AMÉRIQUE LATINE, PAR STATUT DE MARCHÉ, 2018-2025 (MILLIONS D'USD)
TABLEAU 94 AMÉRIQUE LATINE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS D'USD)
TABLEAU 95 AMÉRIQUE LATINE, PAR CHANNEL, 2018-2025 (MILLION D'USD)
TABLEAU 96 AMÉRIQUE LATINE, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 97 BRÉSIL, PAR MOLÉCULE, 2018-2025 (MILLIONS USD)
TABLEAU 98 BRÉSIL, PAR MOLÉCULE, 2026-2033 (MILLION USD)
TABLEAU 99 BRÉSIL, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 100 BRÉSIL, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLION D'USD)
TABLEAU 101 BRÉSIL, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 102 BRÉSIL, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 103 BRÉSIL, PAR CHANNEL, 2018-2025 (MILLIONS DE USD)
TABLEAU 104 BRÉSIL, PAR CHANEL, 2026-2033 (MILLIONS DE USD)
TABLEAU 105 MEXIQUE, PAR MOLÉCULE, 2018-2025 (MILLIONS USD)
TABLEAU 106 MEXIQUE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 107 MEXIQUE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 108 MEXIQUE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 109 MEXIQUE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS USD)
TABLEAU 110 MEXIQUE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 111 MEXIQUE, PAR CHANNEL, 2018-2025 (MILLIONS DE USD)
TABLEAU 112 MEXIQUE, PAR CHANNEL, 2026-2033 (MILLIONS DE MILLIONS D'USD)
TABLEAU 113 ARGENTINE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 114 ARGENTINE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 115 ARGENTINE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 116 ARGENTINE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 117 ARGENTINE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 118 ARGENTINE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 119 ARGENTINE, PAR CHANNEL, 2018-2025 (MILLION D'USD)
TABLEAU 120 ARGENTINE, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 121 COLOMBIE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 122 COLOMBIE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 123 COLOMBIE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION USD)
TABLEAU 124 COLOMBIE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 125 COLOMBIE, PAR STATUT DE MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 126 COLOMBIE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 127 COLOMBIE, PAR CHANNEL, 2018-2025 (MILLIONS D'USD)
TABLEAU 128 COLOMBIE, PAR CHANNEL, 2026-2033 (MILLIONS DE USD)
TABLEAU 129 CHILI, PAR MOLÉCULE, 2018-2025 (MILLIONS D'USD)
TABLEAU 130 CHILI, PAR MOLÉCULE, 2026-2033 (MILLIONS DE USD)
TABLEAU 131 CHILI, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 132 CHILI, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLION D'USD)
TABLEAU 133 CHILI, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 134 CHILI, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 135 CHILI, PAR CHANELLE, 2018-2025 (MILLIONS D'USD)
TABLEAU 136 CHILI, PAR CHANELLE, 2026-2033 (MILLIONS USD)
TABLEAU 137 CHINE, PAR PAYS, 2018-2025 (MILLIONS USD)
TABLEAU 138 CHINE, PAR PAYS, 2026-2033
TABLEAU 139 CHINE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 140 CHINE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 141 CHINE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 142 CHINE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 143 CHINE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 144 CHINE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 145 CHINE, PAR CHANEAU, 2018-2025 (MILLIONS DE USD)
TABLEAU 146 CHINE, PAR CHANNEL, 2026-2033 (MILLIONS DE USD)
TABLEAU 147 CHINE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 148 CHINE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 149 CHINE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 150 CHINE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 151 CHINE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 152 CHINE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 153 CHINE, PAR CHANNEL, 2018-2025 (MILLIONS DE USD)
TABLEAU 154 CHINE, PAR CHANNEL, 2026-2033 (MILLIONS DE USD)
TABLEAU 155 ASIE DU SUD, PAR PAYS, 2018-2025 (MILLIONS USD)
TABLEAU 156 ASIE DU SUD, PAR PAYS, 2026-2033
TABLEAU 157 ASIE DU SUD, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 158 ASIE DE L'EST, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 159 ASIE DU SUD, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 160 ASIE DU SUD, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLIONS D'USD)
TABLEAU 161 ASIE DU SUD, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 162 ASIE DU SUD, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS D'USD)
TABLEAU 163 ASIE DU SUD, PAR CHANNEL, 2018-2025 (MILLIONS D'USD)
TABLEAU 164 ASIE DU SUD, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 165 INDONÉSIE, PAR MOLÉCULE, 2018-2025 (MILLIONS D'USD)
TABLEAU 166 INDONÉSIE, PAR MOLÉCULE, 2026-2033 (MILLIONS D'USD)
TABLEAU 167 INDONÉSIE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 168 INDONÉSIE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 169 INDONÉSIE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS D'USD)
TABLEAU 170 INDONÉSIE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS D'USD)
TABLEAU 171 INDONÉSIE, PAR CHANNEL, 2018-2025 (MILLIONS D'USD)
TABLEAU 172 INDONÉSIE, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 173 THAÏLANDE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 174 THAÏLANDE, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 175 THAÏLANDE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 176 THAÏLANDE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLION D'USD)
TABLEAU 177 THAÏLANDE, PAR STATUT DE MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 178 THAÏLANDE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLION D'USD)
TABLEAU 179 THAÏLANDE, PAR CHANNEL, 2018-2025 (MILLION DE USD)
TABLEAU 180 THAÏLANDE, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 181 VIETNAM, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 182 VIETNAM, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 183 VIETNAM, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 184 VIETNAM, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 185 VIETNAM, PAR STATUT DE MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 186 VIETNAM, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS D'USD)
TABLEAU 187 VIETNAM, PAR CHANNEL, 2018-2025 (MILLIONS D'USD)
TABLEAU 188 VIETNAM, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 189 PHILIPPINES, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 190 PHILIPPINES, PAR MOLÉCULE, 2026-2033 (MILLION D'USD)
TABLEAU 191 PHILIPPINES, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 192 PHILIPPINES, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 193 PHILIPPINES, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS D'USD)
TABLEAU 194 PHILIPPINES, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 195 PHILIPPINES, PAR CHANNEL, 2018-2025 (MILLION D'USD)
TABLEAU 196 PHILIPPINES, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 197 MALAISIE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 198 MALAISIE, PAR MOLÉCULE, 2026-2033 (MILLIONS USD)
TABLEAU 199 MALAISIE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 200 MALAISIE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 201 MALAISIE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 202 MALAISIE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS USD)
TABLEAU 203 MALAYSIE, PAR CHANNEL, 2018-2025 (MILLIONS USD)
TABLEAU 204 MALAISIE, PAR CHANNEL, 2026-2033 (MILLIONS DE MILLIONS DE MILLIERS)
TABLEAU 205 SINGAPORE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 206 SINGAPORE, PAR MOLÉCULE, 2026-2033 (MILLIONS USD)
TABLEAU 207 SINGAPORE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 208 SINGAPORE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 209 SINGAPORE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 210 SINGAPORE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS USD)
TABLEAU 211 SINGAPORE, PAR CHANNEL, 2018-2025 (MILLIONS D'USD)
TABLEAU 212 SINGAPORE, PAR CHANNEL, 2026-2033 (MILLIONS DE MILLIONS DE MILLIERS)
TABLEAU 213 MENA, PAR PAYS, 2018-2025
TABLEAU 214 MENA, PAR PAYS, 2026-2033 (MILLIONS USD)
TABLEAU 215 MENA, PAR MOLÉCULE, 2018-2025 (MILLIONS USD)
TABLEAU 216 MENA, PAR MOLÉCULE, 2026-2033 (MILLIONS USD)
TABLEAU 217 MENA, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 218 MENA, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 219 MENA, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS D'USD)
TABLEAU 220 MENA, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 221 MENA, PAR CHANEAU, 2018-2025 (MILLIONS DE MILLIONS DE MILLIERS)
TABLEAU 222 MENA, PAR CHANEL, 2026-2033 (MILLIONS DE MILLIONS DE MILLIERS)
TABLEAU 223 ARABIE DE SAUDE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 224 ARABIE DE SAUDE, PAR MOLÉCULE, 2026-2033 (MILLIONS D'USD)
TABLEAU 225 ARABIE SAUDIE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 226 ARABIE SAUDE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLIONS D'USD)
TABLEAU 227 ARABIE DE SAUDE, PAR STATUT DE MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 228 ARABIE SAUDIE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 229 ARABIE DE SAUDE, PAR CHANNEL, 2018-2025 (MILLIONS D'USD)
TABLEAU 230 ARABIE SAUDE, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 231 EMIRATS ARABES UNIS, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 232 ÉMIRATS ARABES UNIS, PAR MOLÉCULE, 2026-2033 (MILLIONS D'USD)
TABLEAU 233 EMIRATS ARABES UNIS, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 234 ÉMIRATS ARABES UNIS, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLIONS D'USD)
TABLEAU 235 EMIRATS ARABES UNIS, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 236 EMIRATS ARABES UNIS, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS DE USD)
TABLEAU 237 EMIRATS ARABES UNIS, PAR CHANNEL, 2018-2025 (MILLION D'USD)
TABLEAU 238 ÉMIRATS ARABES UNIS, PAR CHANNEL, 2026-2033 (MILLION D'USD)
TABLEAU 239 ÉGYPTE, PAR MOLÉCULE, 2018-2025 (MILLIONS USD)
TABLEAU 240 EGYPTE, PAR MOLÉCULE, 2026-2033 (MILLIONS D'USD)
TABLEAU 241 ÉGYPTE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 242 ÉGYPTE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033 (MILLION D'USD)
TABLEAU 243 ÉGYPTE, PAR STATUT DE MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 244 ÉGYPTE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS D'USD)
TABLEAU 245 EGYPTE, PAR CHANNEL, 2018-2025 (MILLIONS D'USD)
TABLEAU 246 EGYPTE, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 247 TURQUIE, PAR MOLÉCULE, 2018-2025 (MILLION D'USD)
TABLEAU 248 TURQUIE, PAR MOLÉCULE, 2026-2033 (MILLIONS USD)
TABLEAU 249 TURQUIE, PAR GROUPE THÉRAPEUTIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 250 TURQUIE, PAR GROUPE THÉRAPEUTIQUE, 2026-2033
TABLEAU 251 TURQUIE, PAR STATUT DU MARCHÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 252 TURQUIE, PAR STATUT DE MARCHÉ, 2026-2033 (MILLIONS USD)
TABLEAU 253 TURQUIE, PAR CHANNEL, 2018-2025 (MILLION D'USD)
TABLEAU 254 TURQUIE, PAR CHANNEL, 2026-2033 (MILLIONS D'USD)
TABLEAU 255 PAR VALEUR ET VOLUME, 2025
TABLEAU 256 EU-5: PARTAGE DES ENTREPRISES PAR VOLUME, 2025
TABLEAU 257 AMÉRIQUE LATINE: PARTAGE PAR VOLUME, 2025
TABLEAU 258 ASIE DU SUD: PARTAGE DE LA SOCIÉTÉ PAR VOLUME, 2025
TABLEAU 259 MENA: PARTENARIAT PAR VOLUME, 2025
TABLEAU 260 CHINE: PARTENARIAT PAR VOLUME, 2025
TABLEAU 261 EU-5: PARTAGE DES ENTREPRISES PAR VALEUR, 2025
TABLEAU 262 AMÉRIQUE LATINE: PARTAGE PAR VALEUR, 2025
TABLEAU 263 SOUHAITE ASIE: PARTAGE PAR VALEUR, 2025
TABLEAU 264 MENA: PARTAGE DES ENTREPRISES PAR VALEUR, 2025
TABLEAU 265 CHINE: PARTENARIAT PAR VALEUR, 2025
TABLEAU 266 NOMBRE DE PRODUITS COMMERCIAUX PAR COMPAGNIE
TABLEAU 267 CROISSANCE DES VENTES PAR SOCIÉTÉ
TABLEAU 268 SANDOZ: PORTEFEUILLE DE PRODUITS
TABLEAU 269 SANDOZ: FAITS NOUVEAUX
TABLEAU 270 CELLTRION: PORTEFEUILLE DE PRODUITS
TABLEAU 271 CELLTRION: FAITS NOUVEAUX
TABLEAU 272 BIOLOGIQUE BIOCON: PORTEFEUILLE DE PRODUITS
TABLEAU 273 BIOLOGIQUE: FAITS NOUVEAUX
TABLEAU 274 AMGEN: PORTEFEUILLE DE PRODUITS
TABLEAU 275 AMGEN: FAITS NOUVEAUX
TABLEAU 276 TEVA: PORTEFEUILLE DE PRODUITS
TABLEAU 277 TEVA: FAITS NOUVEAUX
TABLEAU 278 ORGANISATION: PORTEFEUILLE DE PRODUITS
TABLEAU 279 ORGANISME: FAITS NOUVEAUX
TABLEAU 280 SAMSUNG BIOEPIS: PORTEFEUILLE DE PRODUITS
TABLEAU 281 BIOEPIS DE SAMSUNG: FAITS NOUVEAUX
TABLEAU 282 FREINIUS KABI: PORTEFEUILLE DE PRODUITS
TABLEAU 283 FRESENIUS KABI: FAITS NOUVEAUX
TABLEAU 284 STADA: PORTEFEUILLE DE PRODUITS
TABLEAU 285 STADA: FAITS NOUVEAUX
TABLEAU 286 ACCORDS DE SANTÉ: PORTEFEUILLE DE PRODUITS
TABLEAU 287 ACCORDS DE SANTÉ: FAITS NOUVEAUX
TABLEAU 288 VIATRIS: PORTEFEUILLE DE PRODUITS
TABLEAU 289 VIATRIS: FAITS NOUVEAUX
TABLEAU 290 PORTEFEUILLE DE PRODUITS
TABLEAU 291 PFIZER: FAITS NOUVEAUX
TABLEAU 292 COHERUS: PORTEFEUILLE DE PRODUITS
TABLEAU 293 COHERUS: FAITS NOUVEAUX
TABLEAU 294 GAN & LEE: PORTEFEUILLE DE PRODUITS
TABLEAU 295 GAN & LEE: FAITS NOUVEAUX
TABLEAU 296 DISTRIBUTEURS NOMMES ET GRANDES ENTREPRISES ET UTILISATIONS DE CHAQUE COMPAGNIE
TABLEAU 297 SOURCES PAR CLASSE, AVEC COUVERTURE ET DATE D'ACCÈS
TABLEAU 298 Ce qui ne pouvait pas être observé, et pourquoi
Liste des figures
FIGURE 1 MARCHÉ DES BIOSIMILAIRES EX-U.S. ET EX-INDE, 2018-2033 (MILLIONS DE USD)
FIGURE 2 MARCHÉ DES BIOSIMILAIRES EX-U.S. ET EX-INDE: SEGMENTATION À UN GLANCE, 2025
FIGURE 3 MARCHÉ DES BIOSIMILAIRES EX-U.S. ET EX-INDIA: ANALYSE DE L'IMPACT DES DROGUES
FIGURE 4 MARCHÉ DES BIOSIMILAIRES EX-U.S. ET EX-INDE : LES CINQ FORCES DU PORTEUR
FIGURE 5 MARCHÉ DES BIOSIMILAIRES EX-U.S. ET EX-INDE: ANALYSE DES PESTES
FIGURE 6 BIOSIMILAIRES EX-U.S. ET EX-INDIA: ANALYSE SUITE
FIGURE 7 MARCHÉ DES BIOSIMILAIRES, PAR MOLÉCULE: PRINCIPALES CONCLUSIONS
FIGURE 8 MARCHÉ DES BIOSIMILAIRES, PAR MOLÉCULE, 2025
GRAPHIQUE 9 MARCHÉ DES BIOSIMILAIRES EX-U.S. ET EX-INDE, PAR MOLÉCULE, 2033 (MILLION DE USD)
FIGURE 10 MARCHÉ DES BIOSIMILAIRES, PAR GROUPE THÉRAPEUTIQUE: PRINCIPALES CONCLUSIONS
FIGURE 11 MARCHÉ DES BIOSIMILAIRES, PAR GROUPE THÉRAPEUTIQUE, 2025
GRAPHIQUE 12 MARCHÉ DES BIOSIMILAIRES, PAR STATUT DE MARCHÉ: PRINCIPALES CONCLUSIONS
FIGURE 13 MARCHÉ DES BIOSIMILAIRES, PAR STATUT DE MARCHÉ, 2025
FIGURE 14 MARCHÉ DES BIOSIMILAIRES, PAR CHANNEL: PRINCIPALES CONCLUSIONS
FIGURE 15 MARCHÉ DES BIOSIMILAIRES, PAR CHANNEL, 2025
FIGURE 16 MARCHÉ DES BIOSIMILAIRES, PAR GÉOGRAPHIE: PRINCIPALES CONCLUSIONS
FIGURE 17 MARCHÉ DES BIOSIMILAIRES, PAR GÉOGRAPHIE, 2025
FIGURE 18 EU-5, PAR PAYS, 2025
FIGURE 19 AMÉRIQUE LATINE, PAR PAYS, 2025
FIGURE 20 CHINE, PAR PAYS, 2025
GRAPHIQUE 21 DE L'ASIE DE L'EST, PAR PAYS, 2025
FIGURE 22 MENA, PAR PAYS, 2025
FIGURE 23 SANDOZ, PARTAGE DES MARCHÉS DES BIOSIMILAIRES EX-U.S. ET EX-INDE, 2025
FIGURE 24 SANDOZ: COMPAGNIE SNAPSHOT
FIGURE 25 CELLTRION, PARTAGE DES MARCHÉS DES BIOSIMILAIRES EX-US ET EX-INDE, 2025
FIGURE 26 CELLTRION: COMPAGNIE SNAPSHOT
FIGURE 27 BIOLOGIQUE BIOCON, PARTAGE DES MARCHÉS EX-US ET EX-INDIA BIOSIMILARS, 2025
FIGURE 28 BIOLOGIQUE BIOCON: COMPAGNIE SNAPSHOT
FIGURE 29 AMGEN, PARTAGE DU MARCHÉ DES BIOSIMILAIRES EX-U.S. ET EX-INDE, 2025
FIGURE 30 AMGEN: COMPAGNIE SNAPSHOT
FIGURE 31 TEVA: COMPAGNIE SNAPSHOT
FIGURE 32 ORGANISATION, PARTAGE DES MARCHÉS DES BIOSIMILAIRES EX-U.S. ET EX-INDE, 2025
FIGURE 33 ORGANONE: COMPAGNIE SNAPSHOT
FIGURE 34 SAMSUNG BIOEPIS, PARTAGE DES MARCHÉS EX-US ET EX-INDIA BIOSIMILARS, 2025
FIGURE 35 SAMSUNG BIOEPIS: COMPAGNIE SNAPSHOT
FIGURE 36 FRESENIUS KABI: COMPAGNIE SNAPSHOT
FIGURE 37 STADA: COMPAGNIE SNAPSHOT
FIGURE 38 ACCORDS DE SANTÉ: COMPAGNIE SNAPSHOT
FIGURE 39 VIATRIS: COMPAGNIE SNAPSHOT
FIGURE 40 PFIZER: COMPAGNIE SNAPSHOT
FIGURE 41 COHERUS: COMPAGNIE SNAPSHOT
FIGURE 42 GAN & LEE: COMPAGNIE SNAPSHOT

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











