


Global Buildtech Textiles segmentation du marché, par type de produit (matières tissées, tissus non tissés, tissus tricotés, composites, autres), type de fibre (polyester, polypropylène, nylon, fibre de verre, autres), revêtement et traitement (résistant à la flamme, hydrofuge, antimicrobien, résistant aux UV, autres), application (renforcement des bétons, toitures et isolants, construction intérieure, géotextiles et géomembranes, prévention du bruit), industrie d'utilisation finale (construction commerciale, construction résidentielle, infrastructure, transport, autres), chaîne de vente (direct/EOM, distributeurs et détaillants), profil de durabilité (conventionnel, recyclé/bio-basé) - tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché des textiles Buildtech et le taux de croissance
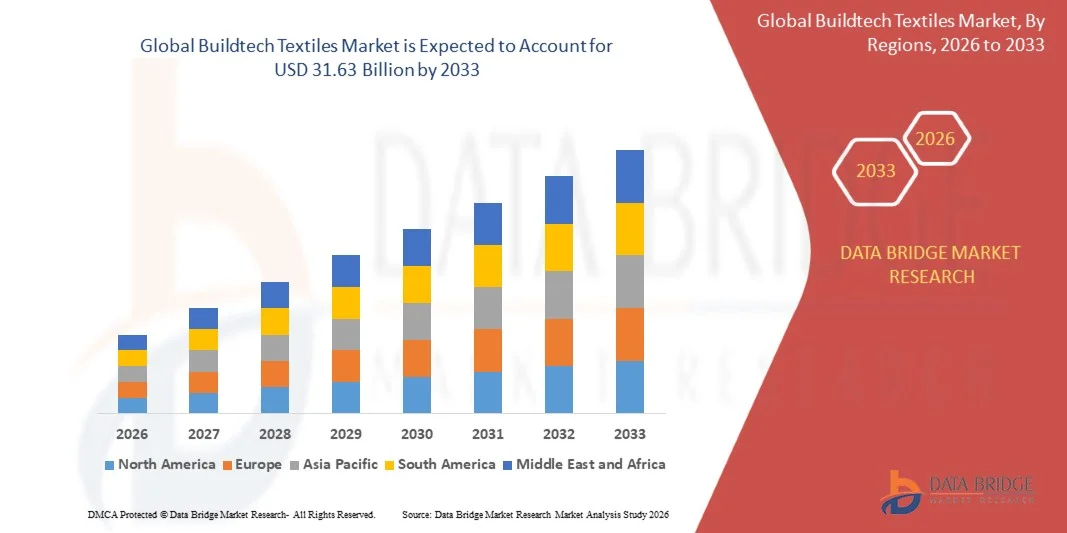
- Selon l'analyse de Data Bridge Market Research, le marché mondial des textiles buildtech est évalué à20,30 milliards de dollars en 2025et devrait atteindre31,63 milliards de dollars en 2033, croissance à unTCAC de 5,70 % entre 2026 et 2033.
- Le marché enregistre une croissance régulière, stimulée par une prise de conscience accrue des constructeurs quant à l'utilisation de matériaux d'isolation acoustique et thermique durables, ainsi que l'augmentation des investissements dans les infrastructures et la construction commerciale.
- Les codes d'expansion de l'infrastructure urbaine et de sécurité incendie obligent les constructeurs à remplacer les matériaux conventionnels par des tissus de construction conçus qui répondent à des exigences de durabilité plus strictes. Les modifications apportées à la réglementation gouvernementale concernant la réduction des émissions de gaz à effet de serre et la promotion du développement de bâtiments éconergétiques et à énergie nulle continuent de compléter la croissance du marché, ce qui place les fabricants axés sur la durabilité dans un avantage concurrentiel à long terme.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):20,30 milliards de dollars
- Valeur marchande prévue (2033) :31,63 milliards de dollars
- Prévisions CAGR (2026-2033): 5.70%
Quels sont les principaux débouchés du marché des textiles Buildtech
- L'Asie-Pacifique domine le marché mondial des textiles de constructiontech en tant que plus grande région productrice de revenus en 2025, évaluée à 5,98 milliards de dollars, grâce au développement rapide des infrastructures et à l'importance croissante accordée aux pratiques de construction durables dans les économies en développement.
- L'Asie-Pacifique enregistre également la croissance la plus rapide entre les régions, la Chine devant enregistrer le TCAC le plus élevé au niveau national de 2026 à 2033, ce qui reflète l'augmentation des investissements nationaux dans la construction et l'infrastructure.
- Le segment des tissus domine le marché avec la plus grande part de 25,42 % en 2025, en raison de son utilisation établie à travers le renforcement en béton, les membranes de toiture et les applications d'architecture en traction nécessitant une haute résistance à la traction.
- Le segment des composites enregistre le TCAC le plus rapide de 8,24 % entre 2026 et 2033, en raison de la demande croissante de matériaux de renforcement légers et à haute résistance dans les projets de construction commerciale et d'infrastructure.
- En 2025, le segment du polyester occupe la première place sur le marché avec une part de 28,12 %, ce qui reflète l'utilisation bien établie de la toiture, de l'étanchéité et des applications géotextiles en raison de sa durabilité et de sa rentabilité.
- Le segment nylon enregistre un CAGR de 5,2% de 2026 à 2033, entraîné par sa haute résistance à la traction, une élasticité élevée et une excellente résistance à l'abrasion dans des applications structurales exigeantes.
- Le segment de l'eau répulsive domine le marché avec la plus grande part de 22,12 % en 2025, sous l'effet d'exigences généralisées en matière de propriétés imperméables et résistantes aux fissures dans les applications de toiture et d'enveloppe de bâtiment.
- Le segment retardateur de flamme enregistre le TCAC le plus rapide de 8,10 % de 2026 à 2033, entraîné par des codes de sécurité incendie urbains plus stricts forçant les constructeurs à remplacer les matériaux conventionnels par des tissus conçus qui répondent à des exigences strictes de durabilité.
Étendue du rapport et segmentation du marché des textiles de construction
|
Attributs |
Construire des textiles technologiques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des textiles de constructiontech
- Les principaux fabricants de textiles techniques continuent d'effectuer des acquisitions qui élargissent leurs portefeuilles de tissus enduits et de matériaux de construction.
- En septembre 2024, Freudenberg Performance Materials a achevé l'acquisition de l'activité principale de Heytex Group en Allemagne et en Chine, fusionnant ensuite l'activité acquise avec l'activité existante de Mehler pour créer une nouvelle marque combinée, MehlerHeytex, renforçant ses capacités textiles techniques revêtues pour la construction et les applications architecturales.
- Les fabricants continuent de mettre au point des solutions de rembourrage et de structure à base de produits biologiques avec une certification élargie du contenu renouvelable.
- En mai 2024, Serge Ferrari Group a continué d'étendre sa solution de rembourrage bio, qui contient maintenant 47 % de contenu bio et détient l'approbation de l'USDA, combinant la conformité à la résistance au feu, la garantie de durabilité de cinq ans, et les références de durabilité pour les applications architecturales et de construction.
- Les fabricants continuent d'accroître leur présence sur les marchés émergents de la construction en s'engageant directement auprès des acheteurs régionaux de matériaux de construction.
- En février 2024, Serge Ferrari Group a participé à l'exposition Big 5 Construct Saudi à Riyad, s'engageant directement avec les acheteurs régionaux de matériaux de construction et de construction pour étendre sa présence sur le marché de la construction du Conseil de coopération du Golfe.
- Étant donné que les principaux fabricants continuent d'acquérir des tissus enduits, d'élargir les portefeuilles de matériaux biobasés et de s'engager directement dans les marchés émergents de la construction, le marché mondial des textiles buildtech maintient une croissance soutenue dans les économies d'infrastructure matures et en développement rapide.
Quels sont les principaux moteurs du marché des textiles Buildtech
- La sensibilisation accrue des constructeurs à l'absorption du son et aux matériaux d'isolation thermique durables continue de stimuler la demande de produits dans la construction commerciale et résidentielle.
- En septembre 2024, l'acquisition par Freudenberg Performance Materials de l'activité principale de Heytex Group et sa fusion ultérieure avec la nouvelle marque MehlerHeytex illustre l'investissement continu des fabricants dans l'expansion des capacités techniques enduites textiles pour répondre à la demande croissante du secteur de la construction.
- L'augmentation des investissements dans les infrastructures et la construction commerciale continue d'alimenter la demande de produits sur les marchés développés et émergents.
- La modification des règlements gouvernementaux concernant la réduction des émissions de gaz à effet de serre et la promotion du développement de bâtiments éconergétiques et à énergie nulle continue de compléter la croissance du marché et de favoriser l'adoption de tissus de construction.
- L'intégration de textiles intelligents avec des capteurs embarqués pour la surveillance structurelle en temps réel continue d'élargir le marché des applications textiles de pointe.
- Avec l'augmentation continue des investissements dans les infrastructures et la construction commerciale et la poursuite du resserrement des réglementations gouvernementales en matière d'efficacité énergétique des bâtiments, le marché mondial des textiles de construction technologique demeure une catégorie de croissance durable dans le paysage plus large des textiles techniques et des matériaux de construction.
Quels sont les facteurs qui mettent en cause la croissance du marché des textiles de construction
- La grande variance des estimations publiées de la taille du marché entre les analystes de l'industrie, allant de moins de 3 milliards de dollars à plus de 111 milliards de dollars pour des années de référence comparables, reflète la difficulté inhérente à la définition et à la mesure précises de la catégorie compte tenu des différences de définition de la portée entre les types de produits et les applications.
- La volatilité des prix des matières premières pour les intrants en polyester, en polypropylène et en fibre de verre continue de créer une pression sur les coûts pour les fabricants de l'industrie.
- En septembre 2026, les prix du polyester dans le secteur du textile fabriqué par l'homme en Inde ont augmenté d'environ 20 $ le kg, ce qui a entraîné une pression supplémentaire pour les fabricants. Les représentants de l'industrie ont attribué cette augmentation aux conditions du marché des matières premières et ont appelé à des mesures visant à améliorer la surveillance des prix et à réduire la pression sur les intrants et les coûts.
- La complexité technique de l'obtention de la conformité à la résistance au feu et de la certification du contenu biologique exige des investissements continus substantiels de recherche et développement de la part des fabricants qui cherchent à respecter des normes de construction écologiques en évolution.
- L'intensification de la concurrence entre les fabricants européens établis et les producteurs asiatiques émergents continue de faire pression sur les prix et les marges dans l'ensemble de l'industrie.
- En juin 2026, une revue scientifique a mis en lumière le défi technique continu de mettre au point des matériaux textiles biorésistants aux flammes qui offrent simultanément des avantages efficaces en matière de protection contre les incendies et de durabilité. La recherche a porté sur différents matériaux biorésistants à la flamme, leur fonctionnalisation, leur performance thermique et les exigences d'application, reflétant le développement technique continu nécessaire pour des textiles résistants au feu durables.
- La combinaison de l'ambiguïté de définition dans la catégorie, de la volatilité des coûts des matières premières et de l'intensification de la pression concurrentielle sur les prix continue de créer des vents de tête pour le marché des textiles buildtech, même si les investissements soutenus dans les infrastructures et les bâtiments écologiques favorisent la croissance à long terme de la catégorie.
Comment le marché des textiles de construction est-il segmenté
Le marché mondial des textiles buildtech est segmenté en fonction du type de produit, du type de fibre, du revêtement et du traitement, de l'application, de l'industrie d'utilisation finale, du canal de vente et du profil de durabilité.
- Par type de produit
Sur la base du type de produit, le marché mondial des textiles buildtech est segmenté en tissus, tissus non tissés, tissus tricotés, composites, etc. Le segment des tissus domine le marché avec la plus grande part de 25,42 % en 2025, en raison de son utilisation établie à travers le renforcement en béton, les membranes de toiture et les applications d'architecture en traction nécessitant une haute résistance à la traction.
Le segment des composites enregistre le TCAC le plus rapide de 8,24 % entre 2026 et 2033, en raison de la demande croissante de matériaux de renforcement légers et à haute résistance dans les projets de construction commerciale et d'infrastructure.
- Par type de fibre
Sur la base du type de fibres, le marché mondial des textiles buildtech est segmenté en polyester, polypropylène, nylon, fibre de verre, etc. En 2025, le segment du polyester occupe la première place sur le marché avec une part de 28,12 %, ce qui reflète l'utilisation bien établie de la toiture, de l'étanchéité et des applications géotextiles en raison de sa durabilité et de sa rentabilité.
Le segment nylon enregistre un CAGR de 5,2% de 2026 à 2033, entraîné par sa haute résistance à la traction, une élasticité élevée et une excellente résistance à l'abrasion dans des applications structurales exigeantes.
- Par revêtement et traitement
Sur la base du revêtement et du traitement, le marché mondial des textiles buildtech est segmenté en ignifuge, hydrofuge, antimicrobien, résistant aux UV et autres. Le segment de l'eau répulsive domine le marché avec la plus grande part de 22,12 % en 2025, sous l'effet d'exigences généralisées en matière de propriétés imperméables et résistantes aux fissures dans les applications de toiture et d'enveloppe de bâtiment.
Le segment retardateur de flamme enregistre le TCAC le plus rapide de 8,10 % de 2026 à 2033, entraîné par des codes de sécurité incendie urbains plus stricts forçant les constructeurs à remplacer les matériaux conventionnels par des tissus conçus qui répondent à des exigences strictes de durabilité.
- Par demande
Sur la base de l'application, le marché mondial des textiles buildtech est segmenté en renforcement en béton, toiture et isolation, construction intérieure, géotextiles et géomembranes, et prévention du bruit. Le segment du renforcement en béton est à la tête du marché avec la plus grande part de 32,11 % en 2025, grâce à une utilisation généralisée dans des applications structurales permanentes et temporaires nécessitant une résistance aux fissures et une durabilité.
Le secteur de la toiture et de l'isolation enregistre le TCAC le plus rapide de 8,2 % de 2026 à 2033, en raison de la demande croissante de tissus d'isolation légers et respirants améliorant les performances d'isolation thermique et acoustique dans la construction résidentielle et commerciale.
- Par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché mondial des textiles de constructiontech est segmenté en construction commerciale, construction résidentielle, infrastructure, transport, etc. Le secteur de la construction commerciale domine le marché avec la plus grande part de 29,01 % en 2025, en raison de la demande croissante de bureaux et de leurs exigences esthétiques dans les économies en développement et développées.
Le segment de l'infrastructure enregistre le TCAC le plus rapide de 8,80 % entre 2026 et 2033, grâce à l'augmentation des investissements dans les structures de génie civil et les projets de développement de l'infrastructure à l'échelle mondiale.
- Par chaîne de vente
Sur la base du canal de vente, le marché mondial des textiles buildtech est segmenté en OEM direct et distributeurs et détaillants. Le segment des distributeurs et des détaillants domine le marché avec la plus grande part de 58,20 % en 2025, reflétant le rôle important des partenaires régionaux dans la communication avec les entrepreneurs et les fournisseurs de matériaux de construction.
Le segment direct/OEM enregistre le TCAC le plus rapide de 6,66 % entre 2026 et 2033, appuyé par la poursuite des relations de compte important entre les principaux fabricants et les grandes entreprises de construction.
- Par profil de durabilité
Sur la base du profil de durabilité, le marché mondial des textiles buildtech est segmenté en produits conventionnels et recyclés/bio. Le segment conventionnel domine le marché avec la plus grande part de 62,13 % en 2025, reflétant son utilisation généralisée continue dans toutes les applications de construction de masse.
Le segment recyclé/bio-basé enregistre le TCAC le plus rapide de 7,81% entre 2026 et 2033, sous l'impulsion des règlements gouvernementaux favorisant les bâtiments éconergétiques et zéro énergie et réduisant les émissions de gaz à effet de serre.
Quelle région détient la plus grande part du marché des textiles de constructiontech
- L'Asie et le Pacifique domine le marché mondial des textiles de construction technologique en tant que plus grande région productrice de revenus en 2025, sous l'impulsion d'une urbanisation rapide, du développement des infrastructures et de l'accent croissant mis sur les pratiques de construction durables dans les économies en développement.
- La région profite de l'accroissement des capacités manufacturières nationales, de l'augmentation des investissements publics dans les infrastructures et de l'adoption croissante de normes de construction économes en énergie. L'expansion continue des activités de construction commerciale et résidentielle renforce la position de leader de l'Asie-Pacifique sur le marché mondial.
China Buildtech Textiles Aperçu du marché
Le marché chinois des textiles de haute technologie enregistre le taux de croissance le plus élevé au niveau national à l'échelle mondiale de 2026 à 2033, ce qui reflète l'expansion des investissements nationaux dans la construction et l'infrastructure, ainsi que l'adoption croissante de tissus de construction conçus dans le cadre de projets de construction commerciale et résidentielle.
Allemagne Constructtech Textiles Aperçu du marché
Le marché allemand des textiles buildtech reste ancré par la forte présence intérieure de fabricants de premier plan, dont Freudenberg Performance Materials et Verseidag-Indutex, renforcée par l'acquisition en septembre 2024 de l'activité principale du groupe Heytex et son intégration dans la nouvelle marque MehlerHeytex.
France Constructtech Textiles Aperçu du marché
Le marché français du textile buildtech bénéficie de la présence nationale de Serge Ferrari Group, un fabricant mondial de membranes composites flexibles pour les applications du bâtiment, renforcée par l'innovation et l'expansion continues des matériaux bio-basés sur les marchés émergents de la construction, y compris sa participation en février 2024 à l'exposition Big 5 Construct Saudi.
Aperçu du marché américain des textiles de construction
Le marché des textiles de construction aux États-Unis continue de croître régulièrement, appuyé par la présence nationale de fabricants de premier plan, dont DuPont, Owens Corning, Hexcel et 3M, ainsi que par des investissements soutenus dans l'infrastructure et la construction commerciale partout au pays.
L'Inde construit des textiles technologiques Aperçu du marché
Le marché indien des textiles de construction technologique continue de se développer, appuyé par la présence intérieure de SRF Limited et l'augmentation des investissements en infrastructures dans les secteurs de la construction commerciale et résidentielle qui urbanisent rapidement le pays.
Quelles sont les principales entreprises du marché des textiles de constructiontech
L'industrie mondiale du textile de construction est principalement dirigée par des entreprises de textile et de matériaux de construction techniques bien établies, notamment:
- Groupe Serge Ferrari(France)
- Freudenberg Performance Materials SE & Co. KG(Allemagne)
- DuPont de Nemours, Inc.(États-Unis)
- Toray Industries, Inc.(Japon)
- Saint-Gobain S.A.(France)
- Maïs(États-Unis)
- Verseidag-Indutex GmbH (Allemagne)
- Ahlstrom Oyj (Finlande)
- Industries SKAPS (États-Unis)
- SRF Limited (Inde)
- Officine Maccaferri S.p.A. (Italie)
- Géosynthétiques TenCate (Pays-Bas)
- Hexcel Corporation (États-Unis)
- 3M Company (États-Unis)
- Sika AG (Suisse)
- BASF SE (Allemagne)
- Propex Operating Company, LLC (États-Unis)
- Solmax International Inc. (Canada)
- GKD Gebr. Kufferath AG (Allemagne)
- Low & Bonar (Groupe Freudenberg) (Royaume-Uni)
Quels sont les derniers développements sur le marché des textiles Buildtech
- En septembre 2024, Freudenberg Performance Materials a achevé l'acquisition de l'activité principale de Heytex Group en Allemagne et en Chine, la fusionnant ensuite avec l'activité existante de Mehler pour créer une nouvelle marque combinée, MehlerHeytex.
- En mai 2024, Serge Ferrari Group a continué d'étendre sa solution de rembourrage bio, qui contient maintenant 47 % de contenu bio et détient l'approbation de l'USDA, combinant la conformité à la résistance au feu et une garantie de durabilité de cinq ans.
- En février 2024, Serge Ferrari Group a participé à l'exposition Big 5 Construct Saudi à Riyad, s'engageant directement avec les acheteurs régionaux de matériaux de construction et de construction pour étendre sa présence sur le marché de la construction du Conseil de coopération du Golfe.
- En novembre 2025, le groupe Freudenberg a enregistré un chiffre d'affaires total de 13 383,3 millions de dollars pour l'exercice 2025, les textiles techniques restant parmi les segments de marché de base de l'entreprise malgré une demande plus faible sur certains marchés de base, y compris l'automobile.
- En mars 2025, les principaux fabricants ont continué à développer des textiles intelligents avec des capteurs embarqués pour la surveillance structurelle en temps réel, ainsi que l'adoption croissante de nanotechnologies pour améliorer la durabilité et la fonctionnalité des matériaux.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES TEXTILES BUILDTECH
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES TEXTILES BUILDTECH
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 DONNÉES D'IMPORTATION ET D'EXPORTATION
2.15 SOURCES SECONDAIRES
2.16 MARCHÉ MONDIAL DES TEXTILES BUILDTECH : APERÇU DE LA RECHERCHE
2.17 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 COUVERTURE DES MATIÈRES PREMIÈRES
5.2 ANALYSE DE LA PRODUCTION ET DE LA CONSOMMATION
5.3 SCÉNARIO D'IMPORTATION-EXPORTATION
5.4 PROGRÈS TECHNOLOGIQUES DES FABRICANTS
5.5 LES CINQ FORCES DE PORTER
5.6 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.7 ANALYSE PESTEL
5.8 COUVERTURE RÉGLEMENTAIRE
6 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
6.1 APERÇU
6.2 SCÉNARIO DE COÛTS LOGISTIQUES
6.3 IMPORTANCE DES PRESTATAIRES DE SERVICES LOGISTIQUES
7 SCÉNARIO DE CHANGEMENT CLIMATIQUE
7.1 PRÉOCCUPATIONS ENVIRONNEMENTALES
7.2 RÉPONSE DE L'INDUSTRIE
7.3 RÔLE DU GOUVERNEMENT
7.4 RECOMMANDATIONS DES ANALYSTES
8 MARCHÉS MONDIAUX DES TEXTILES BUILDTECH, PAR FIBRE, (2020-2029), (MILLIONS USD) (MILLIONS DE MÈTRES CARRÉS)
(La valeur et le volume de chaque segment seront fournis)
8.1 APERÇU
8.2 COTON
8.3 JUTE
8.3.1 VALEUR
8.3.2 VOLUME
8.4 SYNTHÉTIQUE
8.4.1 VALEUR
8.4.2 VOLUME
8.4.3 POLYESTER
8.4.4 POLYURÉTHANE
8.4.5 NYLON
8.4.6 POLYÉTHYLÈNE
8.4.7 ACRYLIQUE
8.4.8 POLYCARBONATE
8.4.9 POLYPROPYLÈNE
8.4.10 ETFE
8.4.11 AUTRES
8,5 AUTRES
9 MARCHÉ MONDIAL DES TEXTILES BUILDTECH, PAR PRODUIT (2020-2029), (MILLIONS USD) (MILLIONS DE MÈTRES CARRÉS)
(La valeur et le volume de chaque segment seront fournis)
9.1 APERÇU
9.2 FIL
9.2.1 VALEUR
9.2.2 VOLUME
9.2.3 COTON
9.2.4 JUTE
9.2.5 SYNTHÉTIQUE
9.2.5.1. POLYESTER
9.2.5.2. POLYURÉTHANE
9.2.5.3. NYLON
9.2.5.4. POLYÉTHYLÈNE
9.2.5.5. ACRYLIQUE
9.2.5.6. POLYCARBONATE
9.2.5.7. POLYPROPYLÈNE
9.2.5.8. ETFE
9.2.5.9. AUTRES
9.2.6 AUTRES
9.3 TISSUS
9.3.1 VALEUR
9.3.2 VOLUME
9.3.3 TISSÉ
9.3.3.1. COTON
9.3.3.2. JUTE
9.3.3.3. SYNTHÉTIQUE
9.3.3.3.1. POLYESTER
9.3.3.3.2. POLYURÉTHANE
9.3.3.3.3. NYLON
9.3.3.3.4. POLYÉTHYLÈNE
9.3.3.3.5. ACRYLIQUE
9.3.3.3.6. POLYCARBONATE
9.3.3.3.7. POLYPROPYLÈNE
9.3.3.3.8. ETFE
9.3.3.3.9. AUTRES
9.3.3.4. AUTRES
9.3.4 TRICOTÉ
9.3.4.1. COTON
9.3.4.2. JUTE
9.3.4.3. SYNTHÉTIQUE
9.3.4.3.1. POLYESTER
9.3.4.3.2. POLYURÉTHANE
9.3.4.3.3. NYLON
9.3.4.3.4. POLYÉTHYLÈNE
9.3.4.3.5. ACRYLIQUE
9.3.4.3.6. POLYCARBONATE
9.3.4.3.7. POLYPROPYLÈNE
9.3.4.3.8. ETFE
9.3.4.3.9. AUTRES
9.3.4.4. AUTRES
10 MARCHÉS MONDIAUX DES TEXTILES BUILDTECH, PAR RÉSEAU DE DISTRIBUTION, (2020-2029), (MILLIONS USD) (MILLIONS DE MÈTRES CARRÉS)
(La valeur et le volume de chaque segment seront fournis)
10.1 APERÇU
10.2 FABRICANTS
10.2.1 VALEUR
10.2.2 VOLUME
10.3 DISTRIBUTEURS
10.3.1 VALEUR
10.3.2 VOLUME
10.4 GROSSISTES
10.4.1 VALEUR
10.4.2 VOLUME
10.5 DÉTAILLANTS
10.5.1 VALEUR
10.5.2 VOLUME
10.6 AUTRES
10.6.1 VALEUR
10.6.2 VOLUME
11 MARCHÉS MONDIAUX DES TEXTILES BUILDTECH, PAR CÔTE, (2020-2029), (MILLIONS USD) (MILLIONS DE MÈTRES)
(La valeur et le volume de chaque segment seront fournis)
11.1 APERÇU
11.2 EXTÉRIEUR
11.2.1 VALEUR
11.2.2 VOLUME
11.3 INTÉRIEUR
11.3.1 VALEUR
11.3.2 VOLUME
12 MARCHÉS MONDIAUX DES TEXTILES BUILDTECH, PAR UTILITAIRE, (2020-2029), (MILLIONS USD) (MILLIONS DE MÈTRES CARRÉS)
(La valeur et le volume de chaque segment seront fournis)
12.1 APERÇU
12.2 ARMATURE DU BÉTON
12.2.1 VALEUR
12.2.2 VOLUME
12.3 SYSTÈMES DE FONDATION DE FAÇADE
12.3.1 VALEUR
12.3.2 VOLUME
12.4 CONSTRUCTION INTÉRIEURE
12.4.1 VALEUR
12.4.2 VOLUME
12.5 ISOLATION
12.5.1 VALEUR
12.5.2 VOLUME
12.6 MATÉRIAUX D'ÉPREUVE
12.6.1 VALEUR
12.6.2 VOLUME
12.7 CLIMATISATION
12.7.1 VALEUR
12.7.2 VOLUME
12.8 PRÉVENTION DU BRUIT
12.8.1 VALEUR
12.8.2 VOLUME
12.9 PROTECTION VISUELLE
12.9.1 VALEUR
12.9.2 VOLUME
12.1 PROTECTION CONTRE LE SOLEIL
12.10.1 VALEUR
12.10.2 VOLUME
12.11 SÉCURITÉ DES BÂTIMENTS
12.11.1 VALEUR
12.11.2 VOLUME
12.12 AUTRES
12.12.1 VALEUR
12.12.2 VOLUME
13 MARCHÉS MONDIAUX DES TEXTILES BUILDTECH, PAR APPLICATION, (2020-2029), (MILLIONS USD) (MILLIONS DE MÈTRES CARRÉS)
(La valeur et le volume de chaque segment seront fournis)
13.1 APERÇU
13.2 PANNEAUX ET SIGNALISATIONS
13.2.1 VALEUR
13.2.2 VOLUME
13.3 MATCHS
13.3.1 VALEUR
13.3.2 VOLUME
13.3.3 PARE-VENT
13.3.4 FILETS ANTI-OISEAUX
13.3.5 ÉCRANS SOLAIRES
13.3.6 BARRIÈRES DE SÉCURITÉ
13.3.7 AUTRES
13.4 AUVENTS ET MARQUISES
13.4.1 VALEUR
13.4.2 VOLUME
13,5 BÂCHES
13.5.1 VALEUR
13.5.2 VOLUME
13.6 MEMBRANES ARCHITECTURALES
13.6.1 VALEUR
13.6.2 VOLUME
13.7 MATÉRIAUX DE TOITURE
13.7.1 VALEUR
13.7.2 VOLUME
13.8 AUTRES
13.8.1 VALEUR
13.8.2 VOLUME
14 MARCHÉ MONDIAL DES TEXTILES BUILDTECH, PAR UTILISATION FINALE, (2020-2029), (MILLIONS USD) (MILLIONS DE MÈTRES CARRÉS)
(La valeur et le volume de chaque segment seront fournis)
14.1 APERÇU
14.2 RÉSIDENTIEL
14.2.1 VALEUR
14.2.2 VOLUME
14.2.3 RÉSIDENTIEL, PAR FIBRE
14.2.3.1. COTON
14.2.3.2. JUTE
14.2.3.3. SYNTHÉTIQUE
14.2.3.4. AUTRES
14.3 NON RÉSIDENTIEL
14.3.1 VALEUR
14.3.2 VOLUME
14.3.3 NON RÉSIDENTIEL PAR TYPE
14.3.3.1. CONSTRUCTION DE ROUTES ET D'AUTOROUTES
14.3.3.2. CHEMINS DE FER
14.3.3.3. TRAVAUX PUBLICS
14.3.3.4. DÉVELOPPEMENT RURAL
14.3.3.5. AGRICULTURE
14.3.3.6. EAU ET ASSAINISSEMENT
14.3.3.7. IMMEUBLE SANTÉ
14.3.3.8. MINES ET TÉLÉCOMMUNICATIONS
14.3.3.9. AUTRES
14.3.4 NON RÉSIDENTIEL, PAR FIBRE
14.3.4.1. COTON
14.3.4.2. JUTE
14.3.4.3. SYNTHÉTIQUE
14.3.4.4. AUTRES
15 MARCHÉS MONDIAUX DES TEXTILES BUILDTECH, PAR RÉGION
(TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
15.1 AMÉRIQUE DU NORD
15.1.1 États-Unis
15.1.2 CANADA
15.1.3 MEXIQUE
15.2 EUROPE
15.2.1 ALLEMAGNE
15.2.2 Royaume-Uni
15.2.3 ITALIE
15.2.4 FRANCE
15.2.5 ESPAGNE
15.2.6 SUISSE
15.2.7 RUSSIE
15.2.8 TURQUIE
15.2.9 BELGIQUE
15.2.10 PAYS-BAS
15.2.11 RESTE DE L'EUROPE
15.3 ASIE-PACIFIQUE
15.3.1 JAPON
15.3.2 CHINE
15.3.3 CORÉE DU SUD
15.3.4 INDE
15.3.5 SINGAPOUR
15.3.6 THAÏLANDE
15.3.7 INDONÉSIE
15.3.8 MALAISIE
15.3.9 PHILIPPINES
15.3.10 AUSTRALIE ET NOUVELLE-ZÉLANDE
15.3.11 RESTE DE L'ASIE-PACIFIQUE
15.4 AMÉRIQUE DU SUD
15.4.1 BRÉSIL
15.4.2 ARGENTINE
15.4.3 RESTE DE L'AMÉRIQUE DU SUD
15.5 MOYEN-ORIENT ET AFRIQUE
15.5.1 AFRIQUE DU SUD
15.5.2 ÉGYPTE
15.5.3 ARABIE SAOUDITE
15.5.4 ÉMIRATS ARABES UNIS
15.5.5 ISRAËL
15.5.6 RESTE DU MOYEN-ORIENT ET DE L'AMÉRIQUE
16 MARCHÉ MONDIAL DES TEXTILES BUILDTECH, PAYSAGE DES ENTREPRISES
16.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
16.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
16.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
16.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
16.5 FUSIONS ET ACQUISITIONS
16.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
16.7 EXTENSION
16.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
17 ANALYSE SWOT
18 MARCHÉ MONDIAL DES TEXTILES BUILDTECH – PROFIL DE L'ENTREPRISE
18.1 SIOEN INDUSTRIES NV
18.1.1 INSTANTANÉ DE L'ENTREPRISE
18.1.2 ANALYSE DES REVENUS
18.1.3 PORTEFEUILLE DE PRODUITS
18.1.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.1.5 ANALYSE SWOT
18.1.6 ÉVOLUTIONS RÉCENTES
18.2 DUPONT
18.2.1 INSTANTANÉ DE L'ENTREPRISE
18.2.2 ANALYSE DES REVENUS
18.2.3 PORTEFEUILLE DE PRODUITS
18.2.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.2.5 ANALYSE SWOT
18.2.6 ÉVOLUTIONS RÉCENTES
18.3 LOW & BONAR
18.3.1 INSTANTANÉ DE L'ENTREPRISE
18.3.2 ANALYSE DES REVENUS
18.3.3 PORTEFEUILLE DE PRODUITS
18.3.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.3.5 ANALYSE SWOT
18.3.6 ÉVOLUTIONS RÉCENTES
18.4 SATTLER AG
18.4.1 INSTANTANÉ DE L'ENTREPRISE
18.4.2 ANALYSE DES REVENUS
18.4.3 PORTEFEUILLE DE PRODUITS
18.4.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.4.5 ANALYSE SWOT
18.4.6 ÉVOLUTIONS RÉCENTES
18.5 SOCIÉTÉ TAIYO KOGYO
18.5.1 INSTANTANÉ DE L'ENTREPRISE
18.5.2 ANALYSE DES REVENUS
18.5.3 PORTEFEUILLE DE PRODUITS
18.5.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.5.5 ANALYSE SWOT
18.5.6 ÉVOLUTIONS RÉCENTES
18.6 SERGE FERRARI
18.6.1 INSTANTANÉ DE L'ENTREPRISE
18.6.2 ANALYSE DES REVENUS
18.6.3 PORTEFEUILLE DE PRODUITS
18.6.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.6.5 ANALYSE SWOT
18.6.6 ÉVOLUTIONS RÉCENTES
18.7 HIRAOKA CO., LTD.
18.7.1 INSTANTANÉ DE L'ENTREPRISE
18.7.2 ANALYSE DES REVENUS
18.7.3 PORTEFEUILLE DE PRODUITS
18.7.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.7.5 ANALYSE SWOT
18.7.6 ÉVOLUTIONS RÉCENTES
18.8 VERSEIDAG-INDUTEX GMBH
18.8.1 INSTANTANÉ DE L'ENTREPRISE
18.8.2 ANALYSE DES REVENUS
18.8.3 PORTEFEUILLE DE PRODUITS
18.8.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.8.5 ANALYSE SWOT
18.8.6 ÉVOLUTIONS RÉCENTES
18,9 SAINT-GOBAIN
18.9.1 INSTANTANÉ DE L'ENTREPRISE
18.9.2 ANALYSE DES REVENUS
18.9.3 PORTEFEUILLE DE PRODUITS
18.9.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.9.5 ANALYSE SWOT
18.9.6 ÉVOLUTIONS RÉCENTES
18.1 TORAY INDUSTRIES, INC.
18.10.1 INSTANTANÉ DE L'ENTREPRISE
18.10.2 ANALYSE DES REVENUS
18.10.3 PORTEFEUILLE DE PRODUITS
18.10.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.10.5 ANALYSE SWOT
18.10.6 ÉVOLUTIONS RÉCENTES
18.11 SEAMAN CORPORATION
18.11.1 INSTANTANÉ DE L'ENTREPRISE
18.11.2 ANALYSE DES REVENUS
18.11.3 PORTEFEUILLE DE PRODUITS
18.11.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.11.5 ANALYSE SWOT
18.11.6 ÉVOLUTIONS RÉCENTES
18.12 STRUCTURFLEX
18.12.1 INSTANTANÉ DE L'ENTREPRISE
18.12.2 ANALYSE DES REVENUS
18.12.3 PORTEFEUILLE DE PRODUITS
18.12.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.12.5 ANALYSE SWOT
18.12.6 ÉVOLUTIONS RÉCENTES
18.13 SEFAR AG
18.13.1 INSTANTANÉ DE L'ENTREPRISE
18.13.2 ANALYSE DES REVENUS
18.13.3 PORTEFEUILLE DE PRODUITS
18.13.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.13.5 ANALYSE SWOT
18.13.6 ÉVOLUTIONS RÉCENTES
18.14 IASO
18.14.1 INSTANTANÉ DE L'ENTREPRISE
18.14.2 ANALYSE DES REVENUS
18.14.3 PORTEFEUILLE DE PRODUITS
18.14.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.14.5 ANALYSE SWOT
18.14.6 ÉVOLUTIONS RÉCENTES
18.15 SRF LIMITÉE
18.15.1 INSTANTANÉ DE L'ENTREPRISE
18.15.2 ANALYSE DES REVENUS
18.15.3 PORTEFEUILLE DE PRODUITS
18.15.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.15.5 ANALYSE SWOT
18.15.6 ÉVOLUTIONS RÉCENTES
18.16 SEELE
18.16.1 INSTANTANÉ DE L'ENTREPRISE
18.16.2 ANALYSE DES REVENUS
18.16.3 PORTEFEUILLE DE PRODUITS
18.16.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.16.5 ANALYSE SWOT
18.16.6 ÉVOLUTIONS RÉCENTES
18.17 DELCOTEX
18.17.1 INSTANTANÉ DE L'ENTREPRISE
18.17.2 ANALYSE DES REVENUS
18.17.3 PORTEFEUILLE DE PRODUITS
18.17.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.17.5 ANALYSE SWOT
18.17.6 ÉVOLUTIONS RÉCENTES
18.18 SKAPS INDUSTRIES
18.18.1 INSTANTANÉ DE L'ENTREPRISE
18.18.2 ANALYSE DES REVENUS
18.18.3 PORTEFEUILLE DE PRODUITS
18.18.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.18.5 ANALYSE SWOT
18.18.6 ÉVOLUTIONS RÉCENTES
18.19 OFFICINE MACCAFERRI SPA
18.19.1 INSTANTANÉ DE L'ENTREPRISE
18.19.2 ANALYSE DES REVENUS
18.19.3 PORTEFEUILLE DE PRODUITS
18.19.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.19.5 ANALYSE SWOT
18.19.6 ÉVOLUTIONS RÉCENTES
18.2 GRUSCHWITZ TEXTILWERKE AG
18.20.1 INSTANTANÉ DE L'ENTREPRISE
18.20.2 ANALYSE DES REVENUS
18.20.3 PORTEFEUILLE DE PRODUITS
18.20.4 APERÇU DE LA CAPACITÉ DE PRODUCTION
18.20.5 ANALYSE SWOT
18.20.6 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
19 QUESTIONNAIRE
20 RAPPORTS CONNEXES
21 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











