Segmentation du marché mondial de la maladie de Byler, par traitement (médical et chirurgical), utilisateur final (centres de recherche, hôpitaux, cliniques et autres) - Tendances du secteur et prévisions jusqu'en 2032
Quelle est la taille du marché et le taux de croissance de la maladie de Byler
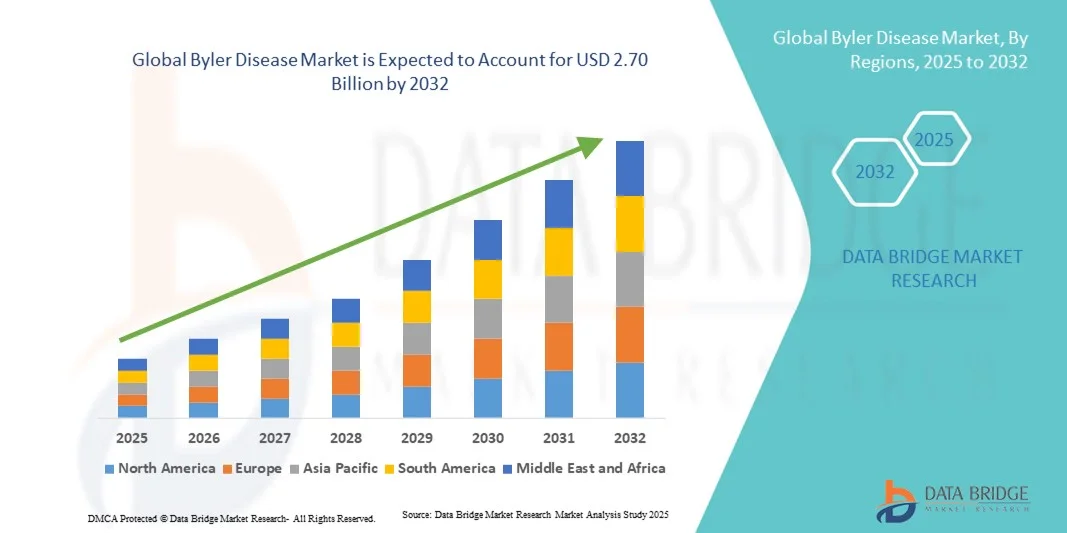
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la maladie de Byler a été évaluée à1,75 milliard de dollars en 2024et devrait atteindre2,70 milliards de dollars en 2032, à unTCAC de 5,60%pendant la période de prévision
- La croissance du marché de la maladie de Byler est largement alimentée par la prévalence croissante de troubles génétiques du foie, les progrès croissants dans la recherche génomique et les technologies de diagnostic, et une meilleure sensibilisation à la détection précoce et à la gestion des maladies hépatiques rares
- De plus, l'augmentation des investissements dans de nouvelles approches thérapeutiques, y compris la thérapie génique, la distribution ciblée de médicaments, etmédecine de précision, établissent de nouvelles normes pour le traitement de la maladie de Byler. Ces facteurs convergents accélèrent considérablement les efforts de recherche et de développement clinique, ce qui stimule la croissance globale du marché de la maladie de Byler.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):1,75 milliard USD
- Valeur marchande prévue (2032) :2,70 milliards de dollars
- Prévisions CAGR (2025-2032):5.60%
Quels sont les principaux débouchés du marché des maladies de Byler
- La maladie de Byler, un trouble héréditaire rare du foie également connu sous le nom de Cholestase intrahépatique progressive Familiale (PFIC), fait de plus en plus l'objet de recherches en raison des progrès réalisés dans les tests génétiques, la sensibilisation aux maladies et l'amélioration des capacités diagnostiques. Le marché de son diagnostic et de son traitement se développe dans les régions développées et émergentes, appuyé par l'introduction de nouvelles options thérapeutiques et d'initiatives de sensibilisation des patients
- La demande croissante d'outils de diagnostic avancés, de thérapies ciblées et de traitements à base de gènes alimente principalement la croissance du marché de la maladie de Byler. En outre, l'augmentation des investissementsbiotechnologieet les entreprises pharmaceutiques dans la recherche sur les maladies hépatiques rares accélèrent l'innovation et élargissent les pipelines de traitement
- L'Amérique du Nord a dominé le marché de la maladie de Byler avec la plus grande part de revenus de 42,5 % en 2024, grâce à un financement solide en R-D, à une infrastructure de soins de santé bien établie et à des cadres réglementaires favorables à la mise au point de médicaments orphelins. Les États-Unis continuent de diriger l'expansion du marché en raison de la croissance des registres des patients, de l'activité des essais cliniques et de la collaboration entre les instituts de recherche et les sociétés pharmaceutiques.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché de la maladie de Byler au cours de la période de prévision, en raison de la sensibilisation accrue, de l'élargissement de l'accès aux tests génétiques et de l'augmentation des investissements dans les soins de santé dans des pays comme le Japon, la Chine et l'Inde.
- Le segment des traitements médicaux a dominé le marché avec la plus grande part des revenus de 68,5 % en 2024, principalement en raison de l'adoption croissante d'interventions pharmacologiques visant à gérer les symptômes, à améliorer le flux biliaire et à prévenir les lésions hépatiques.
Étendue du rapport et segmentation du marché de la maladie secondaire
|
Attributs |
La maladie de Byler Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des maladies de Byler
Progrès dans l'édition des gènes et les technologies de diagnostic moléculaire
- Une tendance majeure et accélérée sur le marché mondial de la maladie de Byler est l'intégration croissante de plates-formes d'édition de gènes, de diagnostics moléculaires et d'outils de médecine de précision pour améliorer le diagnostic et le développement thérapeutique. Les innovations dans le séquençage de la prochaine génération, la recherche fondée sur le CRISPR et les approches axées sur l'omique permettent aux chercheurs de mieux comprendre les mutations génétiques et les voies moléculaires sous-jacentes à la maladie.
- Par exemple, en mars 2024, UniQure N.V. a annoncé l'expansion de son pipeline de thérapie génique préclinique ciblant les troubles du foie choléstatiques rares, y compris la maladie de Byler, en tirant parti de sa plateforme exclusive AAV pour améliorer la fonction hépatique à long terme et réduire l'accumulation d'acide biliaire. De même, Mirum Pharmaceuticals et Travere Therapeutics ont investi dans des stratégies de modulation des transporteurs d'acides géniques et biliaires visant à corriger la cause profonde du trouble.
- L'utilisation de l'analyse basée sur l'IA dans le paysage de la maladie de Byler a encore renforcé l'efficacité de la recherche en accélérant l'identification des biomarqueurs et en prédisant les modèles de réponse thérapeutique. Les modèles d'IA formés aux profils génétiques des patients et aux antécédents cliniques sont de plus en plus appliqués à la conception d'approches thérapeutiques personnalisées.
- De plus, les progrès des tests de biopsie liquide et des tests de diagnostic moléculaire non invasifs simplifient la détection précoce et la surveillance des maladies. Ces technologies réduisent le besoin de biopsies hépatiques invasives, rendant la gestion des patients à long terme plus efficace et plus sûre
- Cette convergence de la biologie moléculaire, de l'intelligence artificielle et des technologies numériques de la santé redéfinit l'écosystème de recherche sur la maladie de Byler, permettant ainsi une découverte plus rapide des médicaments, une intervention précoce et des schémas thérapeutiques adaptés à la précision. Par conséquent, les grandes sociétés pharmaceutiques et de biotechnologie investissent de plus en plus dans des partenariats en médecine génomique et des collaborations de diagnostic fondées sur des données pour développer des thérapies plus efficaces et adaptées aux patients.
- La tendance vers des solutions d'hépatologie personnalisées devrait remodeler la croissance du marché, faisant des interventions guidées moléculairement la nouvelle norme pour la gestion de la maladie de Byler et des conditions cholestatiques connexes
Dynamique du marché des maladies de Byler
Chauffeur
L'augmentation de la recherche met l'accent sur les troubles génétiques du foie et l'expansion du pipeline thérapeutique
- La compréhension scientifique croissante des maladies du foie rares, combinée à l'augmentation du financement public et privé de la recherche sur les maladies orphelines, stimule le marché de la maladie de Byler
- Par exemple, en avril 2024, Mirum Pharmaceuticals a annoncé des mises à jour prometteuses sur son inhibiteur du transport de l'acide biliaire, Maralixibat, qui continue de démontrer son efficacité dans l'amélioration du prurit et du flux biliaire chez les patients atteints de la maladie de Byler pédiatrique. De tels progrès dans les candidats thérapeutiques ciblés devraient favoriser la croissance du marché au cours de la période de prévision
- De plus, le nombre croissant d'essais cliniques axés sur le remplacement des gènes et les thérapies à petites molécules élargit le paysage thérapeutique. Les désignations de médicaments orphelins et de médicaments rapides de la FDA ont encouragé les entreprises biopharmaceutiques à privilégier les maladies rares du foie, renforçant ainsi l'innovation
- Les progrès réalisés dans les programmes de dépistage des nouveau-nés, associés à la disponibilité de conseils génétiques et de diagnostics moléculaires, améliorent également les taux de diagnostic précoce, facilitant ainsi une intervention en temps opportun et de meilleurs résultats à long terme.
- De plus, une collaboration accrue entre les centres de recherche universitaires et les promoteurs pharmaceutiques favorise l'échange de connaissances et le transfert de technologie, accélérant la découverte de traitements modifiant la maladie. À mesure que la sensibilisation aux troubles hépatiques cholesstatiques continue de croître, les organisations de défense des patients et les organismes de santé publique jouent également un rôle crucial dans l'amélioration du diagnostic et de l'accès aux soins.
PaysEstraint/Défi
Coût élevé des thérapies avancées et accès limité aux soins spécialisés
- Malgré les progrès technologiques, lescoût élevé des thérapies génétiques nouvelles et des maladies rares médicamentsreprésente un défi important pour le marché de la maladie de Byler. L'élaboration, l'approbation réglementaire et la distribution de traitements de précision pour les petites populations de patients nécessitent des investissements substantiels, rendant ces thérapies prohibitivement coûteuses pour de nombreux systèmes de santé
- Par exemple, les traitements à base de gènes et les inhibiteurs du transport d'acide biliaire dépassent souvent plusieurs centaines de milliers de dollars par patient chaque année, créant ainsiobstacles financiers à l'adoption, en particulier dans les régions en développement ou à ressources limitées
- Ladisponibilité limitée de centres d'hépatologie spécialiséset des experts expérimentés dans la gestion des maladies du foie pédiatriques rares. Ce manque d'infrastructure clinique entraîne souvent des retards dans le diagnostic et une gestion incohérente des patients.
- En outre, il y a des préoccupations concernantSécurité et durabilité à long termedes thérapies génétiques et moléculaires émergentes. Comme bon nombre d'entre eux en sont aux premières phases cliniques, il reste des questions concernant les réponses immunitaires, l'efficacité de l'administration vectorielle et le besoin potentiel de réadministration.
- Pour résoudre ces problèmes, il faut :collaboration multipartite, y compris des partenariats public-privé, des cadres de partage des coûts et des programmes élargis de soutien aux patients afin d'améliorer l'accessibilité et l'accessibilité. En outre,renforcement des orientations réglementairesetinitiatives de partage de donnéespeut garantir que les informations sur l'innocuité et l'efficacité sont constamment surveillées et optimisées
- Surmonter ces défis paroptimisation des coûts, expansion des essais cliniques mondiauxetamélioré Éducation des patientssera essentiel pour assurer une croissance soutenue du marché dans le paysage de la maladie de Byler
Comment le marché de la maladie de Byler est-il segmenté
Le marché est segmenté sur la base du traitement et de l'utilisateur final.
- Par traitement
Sur la base du traitement, le marché de la maladie de Byler est segmenté en traitement médical et chirurgical. Le segment des traitements médicaux a dominé le marché avec la plus grande part des revenus de 68,5 % en 2024, principalement en raison de l'adoption croissante d'interventions pharmacologiques visant à gérer les symptômes, à améliorer le flux de biles et à prévenir les lésions hépatiques. L'acide ursodéoxycholique (UDCA) reste la pierre angulaire de la réduction de la cholestase, tandis que la rifampicine et les résines liant l'acide biliaire sont largement prescrits pour soulager le prurit. Les progrès dans les thérapies à base de gènes et les médicaments hépatoprotectives améliorent les résultats du traitement et prolongent la survie des patients. La disponibilité de thérapies ciblées et la recherche clinique en cours sur les agonistes FXR et les modulateurs d'acide biliaire renforcent encore cette position de segment. De plus, la nature non invasive, l'accessibilité et l'applicabilité précoce de la thérapie médicale en font l'option privilégiée chez les patients pédiatriques et adultes. La prévalence croissante de cas de cholestase intrahépatique familiale progressive et la sensibilisation croissante au diagnostic contribuent à la prédominance soutenue de ce segment.
Le segment du traitement chirurgical devrait connaître le TCAC le plus rapide de 10,9% de 2025 à 2032, alimenté par la demande croissante d'approches curatives et interventionnelles avancées dans les cas graves de la maladie de Byler. Des interventions chirurgicales telles que la déviation biliaire externe partielle (PEBD), la transplantation hépatique et la dérivation iléale sont recommandées chez les patients qui ne répondent pas adéquatement au traitement pharmacologique. La disponibilité croissante de centres spécialisés de transplantation, l'amélioration des taux de survie postopératoire et les progrès dans les techniques chirurgicales peu invasives conduisent à l'adoption. En outre, l'expansion du bassin de donneurs, associée à des innovations dans le traitement immunosuppresseur, a amélioré la survie du greffon et réduit les complications. Des politiques de remboursement favorables pour les chirurgies hépatiques critiques et l'introduction de protocoles chirurgicaux spécifiques aux enfants accélèrent également la croissance du marché. De plus, les investissements croissants en médecine régénératrice et en génie tissulaire offrent un potentiel à long terme pour remodeler le paysage du traitement chirurgical de la maladie de Byler.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché de la maladie de Byler est segmenté en centres de recherche, hôpitaux, cliniques et autres. En 2024, le segment hospitalier détenait la plus grande part du marché de 54,1 %, attribuable à la concentration d'infrastructures diagnostiques avancées, de services d'hépatologie spécialisés et d'équipes chirurgicales qualifiées. Les hôpitaux sont les principaux centres de diagnostic, de prise en charge pharmacologique et d'interventions chirurgicales telles que la transplantation hépatique et le détournement biliaire. La présence d'équipes de soins multidisciplinaires permet une prise en charge complète des complications telles que l'ictère, la fibrose hépatique et l'hypertension portale. De plus, les hôpitaux bénéficient d'une solide collaboration avec les entreprises pharmaceutiques et les établissements universitaires pour les essais cliniques et les programmes d'évaluation des médicaments. La disponibilité d'unités spécialisées en hépatologie pédiatrique et l'augmentation du financement public pour les centres de traitement des maladies rares améliorent encore la prestation des soins hospitaliers. Les systèmes d'entrée et de surveillance intégrés élevés des patients soutiennent la domination continue de ce segment.
Le segment des centres de recherche devrait enregistrer le TCAC le plus rapide de 11,4 % entre 2025 et 2032, en raison de l'importance croissante accordée à la recherche génétique et moléculaire pour le développement de thérapies modifiant les maladies. Études etbiotechnologieLes instituts de recherche investissent de plus en plus dans l'étude des mutations génétiques ABCB11 et ATP8B1 associées à la maladie de Byler, visant à faire progresser les approches de la médecine de précision. L'augmentation du financement de la recherche mondiale sur les maladies rares et les collaborations entre les universités, les entreprises de biotechnologie et les organismes de santé publique appuient cette trajectoire de croissance. Les centres de recherche jouent également un rôle crucial dans les tests précliniques, la découverte de biomarqueurs et le développement de technologies d'édition de gènes comme les thérapies fondées sur le CRISPR. L'augmentation des subventions provenant d'initiatives comme les programmes NIH et EU Horizon élargit les pipelines expérimentaux pour les maladies du foie choléstatique pédiatriques. De plus, la croissance des réseaux de biobanques et des plates-formes de séquençage avancées améliorent les capacités de diagnostic, assurant ainsi une forte expansion future de ce segment.
Quelle région détient la plus grande part du marché des maladies de Byler
- L'Amérique du Nord a dominé le marché de la maladie de Byler avec la plus grande part de revenus de 42,5 % en 2024, grâce à un financement solide en R-D, à une infrastructure de soins de santé bien établie et à des cadres réglementaires favorables à la mise au point de médicaments orphelins.
- Le leadership de la région est encore renforcé par les capacités avancées de recherche génomique, la prévalence croissante de troubles hépatiques rares et la participation active de groupes de défense des patients qui favorisent le diagnostic précoce et l'accès aux soins
- Le nombre croissant de collaborations entre les entreprises pharmaceutiques, les start-up en biotechnologie et les établissements universitaires favorise également l'innovation dans la recherche en thérapie génique et en modulation des acides biliaires. Les États-Unis continuent de diriger l'expansion du marché en raison de la croissance des registres des patients, de l'activité des essais cliniques et des partenariats de recherche visant à développer des traitements modifiant les maladies
Aperçu du marché des maladies de Byler aux États-Unis
Le marché de la maladie de Byler aux États-Unis a enregistré la plus grande part des revenus en Amérique du Nord en 2024, alimentée par une vaste activité d'essais cliniques et des progrès importants dans le diagnostic moléculaire. Une sensibilisation accrue aux maladies du foie rares chez les enfants et un cadre de remboursement des médicaments orphelins ont renforcé la fondation du marché. En outre, la présence debiopharmaceutiqueLes intervenants, comme Mirum Pharmaceuticals et Travere Therapeutics, accélèrent les progrès thérapeutiques grâce à des approbations continues en matière de R-D et de réglementation. L'adoption croissante des technologies de séquençage de prochaine génération (NGS) et des plateformes de médecine de précision améliore également la précision du diagnostic et facilite une intervention précoce, positionnant les États-Unis comme un leader mondial dans la recherche sur la maladie de Byler et l'innovation thérapeutique.
Perspectives du marché des maladies de Byler en Europe
Le marché de la maladie de Byler en Europe devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de politiques gouvernementales favorables appuyant la recherche sur les maladies orphelines, de l'adoption croissante de technologies de diagnostic de pointe et d'un investissement accru dans les essais cliniques sur les maladies rares. Les initiatives réglementaires européennes, telles que le programme de désignation des orphelins de l'Agence européenne des médicaments (EMA), continuent d'encourager l'innovation et l'accès des patients aux nouveaux traitements. Une sensibilisation accrue des professionnels de la santé et des organisations de patients favorise davantage le diagnostic et l'adoption de traitements plus précoces. La région bénéficie également d'une solide base de recherche universitaire, en particulier dans des pays comme l'Allemagne, la France et le Royaume-Uni, où les collaborations transfrontalières améliorent le rythme du développement clinique.
Aperçu du marché des maladies de Byler au Royaume-Uni
Le marché de la maladie de Byler au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison d'une attention croissante accordée à la médecine génomique et aux cadres nationaux des maladies rares. Des initiatives soutenues par le gouvernement, telles que le projet Génomes en Angleterre, ont amélioré la détection précoce des maladies hépatiques génétiques, appuyant l'identification des patients et la recherche thérapeutique ciblée. De plus, les partenariats entre le Service national de la santé et les innovateurs pharmaceutiques renforcent l'infrastructure des essais cliniques. La disponibilité croissante de programmes de dépistage des nouveau-nés et de services de consultation génétique permet d'intervenir plus tôt, ce qui améliore les résultats des patients et alimente la croissance régulière du marché dans le pays.
Allemagne Vue du marché des maladies de Byler
Le marché allemand de la maladie de Byler devrait se développer à un TCAC considérable pendant la période de prévision, alimenté par le système de santé avancé du pays, l'accent mis sur l'innovation en biotechnologie et le soutien croissant à la recherche sur les maladies rares. En Allemagne, l'écosystème réglementaire et financier favorise activement la collaboration entre les établissements universitaires et les promoteurs pharmaceutiques, ce qui se traduit par un solide pipeline d'essais cliniques pour les thérapies génétiques à base de foie. De plus, l'adoption croissante de plates-formes de diagnostic moléculaire et la création de centres d'hépatologie spécialisés facilitent une meilleure gestion des maladies. Grâce à de solides initiatives gouvernementales soutenant les registres des patients et l'intégration de la médecine de précision, l'Allemagne devient l'un des principaux contributeurs au développement de la recherche et de la thérapie sur la maladie de Byler.
Aperçu du marché des maladies de Byler en Asie et dans le Pacifique
Le marché de la maladie de Byler en Asie-Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision (2025-2032), en raison de la sensibilisation accrue aux troubles génétiques, de l'élargissement de l'accès aux outils de diagnostic avancés et de l'augmentation des investissements dans les soins de santé dans des pays comme le Japon, la Chine et l'Inde. La participation croissante de la région aux essais cliniques internationaux et aux initiatives gouvernementales visant à améliorer l'infrastructure des soins aux maladies rares accélère les progrès. Les économies émergentes renforcent la disponibilité des tests génétiques et établissent des registres des patients pour améliorer l'exactitude des diagnostics et la coordination des soins. De plus, l'expansion des collaborations avec les entreprises de biopharmacie de l'Ouest favorise le transfert de technologie et le renforcement des capacités de recherche clinique, faisant de l'APAC une région critique pour la croissance future de la gestion de la maladie de Byler.
Aperçu du marché des maladies de Byler au Japon
Le marché de la maladie de Byler au Japon prend de l'ampleur en raison des capacités avancées du pays en matière de biotechnologie, de l'adoption de tests génétiques et de l'importance accordée à la réforme des politiques relatives aux maladies rares. Le système de santé japonais met de plus en plus l'accent sur les approches précoces de détection et de traitement de précision des troubles hépatiques héréditaires. Les collaborations entre les instituts de recherche et les firmes pharmaceutiques conduisent à la mise au point de thérapies géniques et modulatrices de l'acide biliaire. De plus, la population vieillissante du Japon et les infrastructures de soins de santé hautement développées contribuent à la demande de solutions diagnostiques efficaces et centrées sur le patient. L'appui continu du gouvernement au financement des maladies rares et l'inclusion de traitements novateurs dans les cadres de remboursement devraient soutenir la croissance du marché au cours des prochaines années.
Aperçu du marché des maladies de Byler en Chine
En 2024, le marché chinois de la maladie de Byler a représenté la plus grande part des revenus du marché en Asie-Pacifique, soutenu par une classe moyenne en expansion rapide, l'augmentation des dépenses de santé, et le gouvernement se concentre sur la sensibilisation aux maladies génétiques et le traitement. La Chine devient une plaque tournante de la recherche sur les maladies rares, appuyée par des programmes nationaux de promotion de la médecine génomique et de l'expansion des essais cliniques. Les entreprises de biotechnologie locales collaborent activement avec des entreprises mondiales pour mettre au point des trousses de diagnostic accessibles et des solutions de thérapie génique adaptées à la population régionale. De plus, les partenariats public-privé améliorent l'accès aux traitements de pointe et favorisent la création de centres spécialisés en hépatologie et en recherche génétique. On s'attend à ce que l'évolution de la politique vers le dépistage précoce et l'inclusion des maladies rares dans les régimes d'assurance nationaux accélère encore la croissance du marché dans les années à venir.
Quelles sont les meilleures entreprises du marché des maladies de Byler
L'industrie de la maladie de Byler est principalement dirigée par des entreprises bien établies, notamment :
- Mirum Pharmaceutiques(États-Unis)
- Les sciences de Galaad, Inc. (États-Unis)
- Novartis AG (Suisse)
- Pfizer Inc. (États-Unis)
- Travere Thérapeutique(États-Unis)
- AstraZeneca plc (Royaume-Uni)
- GlaxoSmithKline plc(Royaume-Uni)
- Johnson & Johnson (États-Unis)
- Vertex Pharmaceuticals Incorporated (États-Unis)
- Intercepter les produits pharmaceutiques(États-Unis)
- Alnylam Pharmaceuticals, Inc. (États-Unis)
- Regeneron Pharmaceuticals, Inc. (États-Unis)
- Takeda Pharmaceutical Company Limited (Japon)
- Sanofi S.A. (France)
- Bayer AG (Allemagne)
- Genfit SA (France)
- Apteeus (France)
- Canbridge Pharmaceuticals Inc. (Chine)
Quels sont les derniers développements sur le marché des maladies de Byler
- En juillet 2021, la Food and Drug Administration (FDA) des États-Unis a approuvé l'odevixibat (Bylvay), développé par Albireo Pharma, comme le premier inhibiteur du transport de l'acide biliaire iléal indiqué pour le prurit chez les patients ayant une cholestase intrahépatique (PFIC) familiale progressive, âgés de trois mois et plus. Cette étape marquait le premier traitement pharmacologique approuvé pour la maladie de Byler/ICPF
- En septembre 2021, la FDA a approuvé le maralixibat (Livmarli) pour le traitement du prurit cholestatique chez les patients atteints du syndrome d'Alagille, un développement qui a ouvert la voie à l'augmentation de l'utilisation de l'inhibiteur de la TAI au SPIC et de troubles cholestatiques similaires
- En octobre 2022, Albireo Pharma a présenté les résultats à long terme des essais PEDFIC sur l'odévixibat, montrant des réductions soutenues des acides biliaires sériques et des améliorations du prurit et du sommeil chez les patients atteints de SPIC, en appuyant l'efficacité et le profil de tolérance à long terme du médicament.
- En mars 2023, Mirum Pharmaceuticals a annoncé des résultats positifs de l'étude de phase 3 MARCH-PFIC sur le maralixibat, démontrant une amélioration significative du prurit cholestatique et de la réduction de l'acide biliaire sérique, ce qui a renforcé sa position en tant que traitement de pointe sur le marché de la maladie de Byler.
- En mars 2024, la FDA des États-Unis a approuvé une indication élargie pour Livmarli (maralixibat) pour inclure le traitement du prurit cholestatique chez les patients atteints de PFIC âgés de cinq ans et plus, en élargissant l'accès des patients à un traitement ciblé.
- En juillet 2024, la Commission européenne a accordé l'autorisation de mise sur le marché de Livmarli pour les patients âgés de trois mois et plus, suite aux résultats positifs de l'étude MARCH-PFIC, en faisant le premier inhibiteur de l'IBAT approuvé dans l'Union européenne pour cette indication.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.