Segmentation du marché mondial de la nanothérapie anticancéreuse, par indication (cancer du rein, sarcome de Kaposi associé au VIH, cancer de l'ovaire, cancer du sein, myélome multiple, cancer du poumon non à petites cellules et autres), médicament (doxorubicine, daunorubicine, paclitaxel, L-asparaginase, vincristine et autres), vecteur (nanoparticules polymères, nanoparticules lipidiques et autres), voie d'administration (intraveineuse, intramusculaire et autres), utilisateurs finaux (hôpitaux, cliniques spécialisées et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché de la nanothérapie du cancer et le taux de croissance
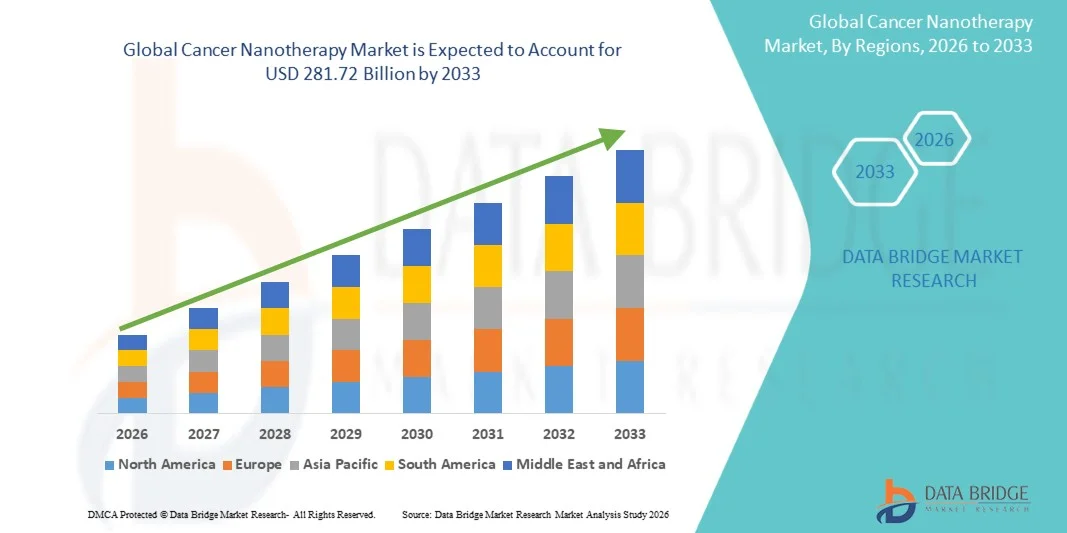
- Selon Data Bridge Market Research Analyse, la taille du marché mondial de la nanothérapie du cancer a été évaluée à120,50 milliards de dollars en 2025et devrait atteindre281,72 milliards de dollars en 2033, à unTCAC de 11,20 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante denanotechnologiesen oncologie, permettant l'administration ciblée de médicaments, l'amélioration de l'efficacité thérapeutique et la réduction de la toxicité systémique dans les traitements contre le cancer dans tous les milieux de soins
- De plus, l'augmentation de la prévalence mondiale du cancer et la demande croissante d'approches de traitement plus précises, minimalement invasives et efficaces accélèrent l'adoption de solutions de nanothérapie du cancer. Ces facteurs convergents stimulent considérablement la croissance du marché de la nanothérapie cancéreuse
Taille du marché et prévisions
- Valeur marchande mondiale (2025):120,50 milliards de dollars
- Valeur marchande prévue (2033) :281,72 milliards de dollars
- Prévisions CAGR (2026-2033):11.20%
Analyse du marché de la nanothérapie du cancer
- La nanothérapie du cancer, qui utilise des nanoparticules et des systèmes de délivrance de médicaments fondés sur la nanotechnologie pour diagnostiquer, surveiller et traiter le cancer, devient une composante de plus en plus importante de l'oncologie moderne en raison de sa capacité à cibler précisément les cellules tumorales, à améliorer la biodisponibilité des médicaments et à réduire les dommages aux tissus sains.
- La demande croissante de nanothérapie pour le cancer est en grande partie due à la charge mondiale croissante du cancer, à l'augmentation des investissements dans la recherche en nanomédecine et à la nécessité de trouver des solutions de traitement plus efficaces et moins toxiques que la chimiothérapie classique et la radiothérapie.
- L'Amérique du Nord a dominé le marché de la nanothérapie contre le cancer avec la plus grande part des revenus de 38,7 % en 2025, appuyée par des infrastructures de soins de santé de pointe, de solides activités de recherche-développement en nanotechnologie et la présence de grandes entreprises de biotechnologie et de produits pharmaceutiques. Les États-Unis continuent d'assister à une croissance importante de l'adoption de la nanothérapie contre le cancer, en particulier par le biais d'essais cliniques et de formulations novatrices de médicaments à base de nanoparticules élaborées par des entreprises de biotechnologie et des instituts de recherche de premier plan.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de la nanothérapie du cancer au cours de la période de prévision en raison de l'augmentation des dépenses de soins de santé, de l'expansion de la recherche en biotechnologie, de l'augmentation de l'incidence du cancer et de l'augmentation du soutien gouvernemental au développement de la nanomédecine dans des pays comme la Chine, le Japon et l'Inde.
- Le segment intraveineux a dominé la plus grande part du marché (78,9 %) en 2025, en raison de sa capacité à fournir des médicaments à base de nanoparticules directement dans le sang pour une distribution systémique rapide
Portée du rapport et segmentation du marché de la nanothérapie du cancer
|
Attributs |
Nanothérapie du cancer Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Johnson et Johnson(États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la nanothérapie du cancer
(en milliers de dollars)Progrès dans la livraison de médicaments ciblés à base de nanoparticules(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial de la nanothérapie contre le cancer est le développement croissant de systèmes de distribution de médicaments ciblés à base de nanoparticules conçus pour améliorer la précision et l'efficacité des traitements contre le cancer tout en minimisant les dommages aux tissus sains. Ces thérapies fondées sur la nanotechnologie permettent d'administrer des médicaments directement sur les sites tumoraux, d'améliorer les résultats thérapeutiques et de réduire la toxicité systémique par rapport à la chimiothérapie conventionnelle.
- Par exemple, en août 2023, Pfizer Inc. a annoncé des progrès positifs dans le développement de systèmes de distribution de nanoparticules lipidiques (PNL) pour les applications oncologiques, soulignant l'intérêt croissant pour les plates-formes de nanoparticules pour la distribution ciblée de médicaments dans le traitement du cancer
- Les nanoparticules telles que les liposomes, les nanoparticules polymériques, les dendrimères et les nanoparticules d'or sont de plus en plus explorées pour transporter les anticancéreux, les gènes ou les agents d'imagerie directement vers les cellules malignes. Ces technologies améliorent la stabilité des médicaments, améliorent la biodisponibilité et permettent la libération contrôlée des médicaments, ce qui contribue à améliorer l'efficacité du traitement et à réduire les effets secondaires
- De plus, les progrès de la recherche en nanomédecine permettent l'intégration des capacités thérapeutiques et diagnostiques dans une seule plateforme, souvent appelée théranostique, qui permet la détection et le traitement simultanés du cancer. Cette approche gagne en traction en oncologie de précision
- La collaboration croissante entre les entreprises pharmaceutiques, les entreprises de biotechnologie et les établissements de recherche universitaires accélère le développement de plates-formes innovantes de nanothérapie visant à améliorer les résultats du traitement des cancers difficiles à traiter
- Alors que la demande de thérapies plus efficaces et moins toxiques pour le cancer continue d'augmenter, la mise au point de systèmes avancés de livraison de médicaments fondés sur la nanotechnologie devrait demeurer une tendance majeure qui façonnera l'avenir du marché de la nanothérapie cancéreuse.
Dynamique du marché de la nanothérapie du cancer
Chauffeur
L'augmentation du fardeau mondial du cancer et la demande de thérapies ciblées
- La prévalence mondiale croissante du cancer, associée à la demande croissante d'approches thérapeutiques ciblées et personnalisées, est un facteur majeur de la croissance du marché de la nanothérapie du cancer. Les traitements classiques du cancer causent souvent des effets secondaires graves en raison de leur manque de sélectivité, ce qui a conduit à un intérêt accru pour les thérapies fondées sur la nanotechnologie capables de fournir des médicaments plus précisément aux cellules tumorales.
- Par exemple, en janvier 2024, Johnson & Johnson a annoncé la poursuite des investissements dans la recherche en oncologie fondée sur la nanotechnologie afin d'améliorer les systèmes de distribution de médicaments ciblés et d'améliorer l'efficacité des traitements contre le cancer. De telles initiatives des grandes entreprises pharmaceutiques devraient accélérer l'innovation et élargir l'adoption des nanothérapies cancéreuses.
- La nanothérapie permet une meilleure solubilité des médicaments,pharmacocinétique, et des mécanismes d'administration ciblés qui aident à réduire la toxicité tout en augmentant l'efficacité thérapeutique. Ces avantages sont particulièrement importants pour les patients qui suivent des traitements à long terme contre le cancer.
- De plus, l'investissement croissant dans la recherche en oncologie et l'expansion des essais cliniques d'évaluation des thérapies fondées sur la nanotechnologie appuient de façon significative le développement du marché. De nombreuses sociétés pharmaceutiques se concentrent sur le développement de systèmes nanoporteurs pour améliorer les résultats de traitement des cancers tels que le cancer du sein, le cancer du poumon et le cancer du pancréas
- L'accent de plus en plus mis sur la médecine de précision, ainsi que l'adoption croissante de technologies de pointe pour la livraison de médicaments, devraient favoriser la croissance du marché de la nanothérapie cancéreuse dans les années à venir.
Restriction/Défi
(en milliers de dollars)Coûts de développement élevés et complexités réglementaires(en milliers de dollars)
- L'un des principaux défis qui limitent la croissance du marché de la nanothérapie contre le cancer est le coût élevé associé au développement, à la fabrication et à la commercialisation de produits thérapeutiques fondés sur la nanotechnologie. Concevoir et produire des nanoparticules de qualité, de sécurité et d'efficacité cohérentes exige une infrastructure de recherche avancée et des procédés de fabrication sophistiqués
- Par exemple, plusieurs candidats à la nanomédecine ont connu des retards dans le développement clinique en raison de processus complexes d'évaluation réglementaire liés à la sécurité des nanoparticules, à la toxicité et aux effets biologiques à long terme. Ces exigences réglementaires prolongent souvent les délais d'approbation des médicaments à base de nanotechnologie
- Les organismes de réglementation exigent de vastes études toxicologiques et pharmacocinétiques pour garantir l'innocuité des formulations de nanoparticules, ce qui augmente les coûts de développement et prolonge le temps nécessaire à l'approbation du produit. En outre, l'absence de lignes directrices réglementaires normalisées pour certains nanomatériaux peut créer des incertitudes pour les fabricants et les chercheurs.
- De plus, la fabrication à grande échelle et la reproductibilité des formulations de nanoparticules demeurent difficiles, en particulier lorsque la taille des particules, la stabilité et la capacité de charge des médicaments demeurent constantes pendant la production. Ces défis techniques peuvent augmenter les coûts de production et limiter l'évolutivité commerciale
- S'attaquer à ces problèmes par l'amélioration des technologies de fabrication, l'établissement de cadres réglementaires plus clairs et une collaboration accrue entre les autorités de réglementation et les sociétés pharmaceutiques seront essentiels pour permettre à l'avenir l'adoption généralisée de solutions de nanothérapie contre le cancer
Nanothérapie Cancer Portée du marché
Le marché est segmenté en fonction de l'indication, de la drogue, du transporteur, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par indication
Sur la base de l'indication, le marché de la nanothérapie du cancer est segmenté en cancer du rein, le sarcome associé au VIH Kaposi, le cancer de l'ovaire, le cancer du sein, le myélome multiple, le cancer du poumon non à petites cellules, et d'autres. Le secteur du cancer du sein a dominé la plus grande part du marché de 29,8 % en 2025, en raison de la forte prévalence mondiale du cancer du sein et de l'adoption croissante de systèmes ciblés de livraison de médicaments fondés sur la nanotechnologie. Les nanothérapeutiques sont largement utilisés dans le traitement du cancer du sein car ils améliorent la solubilité des médicaments, améliorent l'administration ciblée aux cellules tumorales et réduisent la toxicité systémique par rapport à la chimiothérapie conventionnelle. La demande croissante de traitements d'oncologie de précision et l'utilisation croissante de médicaments à base de nanoparticules tels que les formulations liposomiques ont contribué à la domination de ce segment. De plus, l'augmentation des programmes de dépistage et la sensibilisation accrue au diagnostic précoce du cancer ont contribué à l'augmentation des taux de traitement du cancer du sein dans le monde. La disponibilité de plusieurs nanomédicaments approuvés pour la thérapie contre le cancer du sein et une forte activité de recherche clinique renforcent encore la part de marché du segment. Les entreprises pharmaceutiques investissent également de façon importante dans le développement de plates-formes avancées de distribution de nanoparticules conçues spécifiquement pour la thérapie contre le cancer du sein. L'incidence croissante du cancer du sein dans le monde, en particulier chez les femmes des économies développées et émergentes, continue de stimuler la demande de traitements novateurs. De plus, l'intégration de la nanotechnologie à l'immunothérapie et aux approches thérapeutiques ciblées devrait améliorer l'efficacité du traitement. Ces facteurs soutiennent collectivement la forte domination du marché du cancer du sein.
On s'attend à ce que le segment du cancer du poumon non à petites cellules (CRTCS) soit le plus rapide (12,4 %) de 2026 à 2033, en raison de l'augmentation de l'incidence mondiale du cancer du poumon et de l'adoption croissante de traitements nanomédecine de pointe. Le NSCLC représente la majorité des cas de cancer du poumon, ce qui crée une forte demande de solutions de traitement efficaces. On étudie de plus en plus les systèmes de distribution de médicaments fondés sur la nanotechnologie pour améliorer le ciblage des médicaments et réduire au minimum les dommages aux tissus sains. Ces technologies permettent d'améliorer la biodisponibilité et la libération contrôlée des médicaments, ce qui peut améliorer considérablement les résultats du traitement pour les patients atteints de cancer du poumon. L'augmentation des investissements dans la recherche en nanomédecine et en oncologie accélère le développement de médicaments innovants à base de nanoporteurs pour le traitement du cancer du poumon. De plus, les initiatives gouvernementales appuyant la recherche sur le cancer et le nombre croissant d'essais cliniques évaluant des thérapies à base de nanoparticules devraient favoriser davantage la croissance du segment. La mise au point de combinaisons thérapeutiques intégrant la nanotechnologie et l'immunothérapie contribue également à l'expansion du paysage thérapeutique. L'augmentation des dépenses de soins de santé et la disponibilité croissante de traitements en oncologie avancés dans les marchés émergents stimulent encore l'adoption de nanothérapies pour le cancer du poumon. Ces facteurs stimulent collectivement la croissance rapide du segment NSCLC.
• Par drogue
Sur la base du médicament, le marché de la nanothérapie du cancer est segmenté en doxorubicine, daunorubicine, paclitaxel, l-asparaginase, vincristine, et autres. Le segment de la doxorubicine détenait la plus grande part du marché en 2025, soit 31,5 %, en grande partie en raison de son utilisation intensive dans des formulations de chimiothérapie à base de nanoparticules comme la doxorubicine liposomique. La doxorubicine a été largement utilisée pour le traitement de plusieurs types de cancer, dont le cancer du sein, le cancer des ovaires et le sarcome de Kaposi. La mise au point de formulations à base de nanoporteurs de doxorubicine a considérablement amélioré sa performance thérapeutique en améliorant l'administration ciblée de médicaments et en réduisant les effets secondaires cardiotoxiques. Ces progrès ont fait de la nanomédecine à base de doxorubicine une option de traitement privilégiée en oncologie. La forte efficacité clinique de ce médicament et son intégration dans plusieurs régimes de chimiothérapie contribuent à son utilisation généralisée dans le traitement du cancer. De plus, l'adoption croissante de systèmes de distribution de médicaments liposomiques a encore accru la demande de doxorubicine dans les applications de nanothérapie. Les entreprises pharmaceutiques continuent d'investir dans des formulations avancées de nanoparticules pour améliorer l'innocuité et l'efficacité thérapeutique du médicament. L'augmentation de la prévalence du cancer dans le monde et la demande croissante d'options de chimiothérapie plus efficaces appuient davantage la domination de ce segment. La disponibilité d'approbations réglementaires bien établies pour les formulations de doxorubicine liposomique contribue également à sa forte présence sur le marché.
Le segment du paclitaxel devrait connaître le TCAC le plus rapide de 11,8% entre 2026 et 2033, appuyé par une augmentation de la recherche sur les formulations de paclitaxel à base de nanoparticules pour le traitement du cancer. Le paclitaxel est largement utilisé pour traiter plusieurs cancers, dont les cancers du sein, de l'ovaire et du poumon. Les systèmes de distribution basés sur la nanotechnologie, comme le paclitaxel lié à l'albumine, ont considérablement amélioré la solubilité du médicament et réduit le besoin de solvants toxiques traditionnellement utilisés en chimiothérapie. Ces innovations améliorent l'efficacité de la prestation des médicaments et améliorent les profils de sécurité des patients. On s'attend à ce que l'adoption croissante de médicaments paclitaxels à base de nanotechnologies dans les protocoles de traitement en oncologie accélère la croissance du segment. En outre, la multiplication des essais cliniques qui explorent de nouvelles formulations de nanoparticules de paclitaxel pour une thérapie ciblée contre le cancer appuie encore son expansion. L'augmentation des investissements dans les soins de santé et la demande croissante de médicaments de chimiothérapie de pointe contribuent également à la croissance du segment. Les entreprises pharmaceutiques se concentrent sur le développement de nouvelles plates-formes nanoporteurs pour améliorer encore l'efficacité de livraison des paclitaxels. Ces facteurs soutiennent collectivement la croissance rapide du segment paclitaxel sur le marché de la nanothérapie contre le cancer.
• Par transporteur
Sur la base de support, le marché de la nanothérapie du cancer est segmenté en nanotransporteurs à base de polymères, nanotransporteurs à base de lipides, et d'autres. En 2025, le segment des nanoporteurs à base de lipides a représenté la plus grande part des revenus du marché, soit 46,7 %, en raison de leur forte biocompatibilité, de l'amélioration de la stabilité des médicaments et de la livraison efficace d'agents chimiothérapeutiques. Les nanoparticules à base de lipides comme les liposomes sont largement utilisées en nanomédecine en raison de leur capacité à encapsuler les médicaments hydrophiles et hydrophobes. Ces vecteurs permettent la livraison ciblée de médicaments et leur libération contrôlée, ce qui améliore considérablement l'efficacité thérapeutique tout en réduisant la toxicité systémique. Des formulations liposomiques ont été utilisées avec succès pour administrer des médicaments tels que la doxorubicine et la daunorubicine dans le traitement du cancer. Le nombre croissant d'approbations réglementaires pour les produits de nanomédecine à base de lipides confirme encore la domination du segment. De plus, les nanoparticules lipidiques offrent des propriétés pharmacocinétiques favorables, ce qui les rend idéales pour les systèmes de distribution de médicaments en oncologie. L'augmentation des activités de recherche pharmaceutique axées sur la technologie des nanoparticules lipidiques et ses applications dans la thérapie contre le cancer continue d'étendre le segment de l'adoption. Le succès des plateformes de nanoparticules lipidiques dans les technologies de livraison de médicaments a également encouragé les entreprises pharmaceutiques à investir massivement dans ce segment. Ces facteurs contribuent collectivement à la forte part de marché des nanoporteurs à base de lipides.
Le segment des nanoporteurs à base de polymères devrait connaître le TCAC le plus rapide de 12,1 % entre 2026 et 2033, en raison de leur polyvalence et de leur capacité à soutenir les mécanismes avancés de livraison de médicaments. Les nanoparticules de polymères permettent un contrôle précis des taux de libération des médicaments et peuvent être conçues pour cibler des tissus tumoraux spécifiques. Cette capacité améliore significativement l'efficacité du traitement tout en minimisant les effets secondaires associés à la chimiothérapie conventionnelle. L'accroissement des activités de recherche-développement en nanotechnologie des polymères contribue à la mise au point de systèmes novateurs de distribution de médicaments pour les traitements oncologiques. Des porteurs à base de polymères sont également à l'étude pour les thérapies combinées incluant la chimiothérapie, l'immunothérapie et la thérapie génique. De plus, la capacité de concevoir des nanoparticules de polymères biodégradables et biocompatibles accroît encore leur potentiel clinique. Le nombre croissant d'essais cliniques évaluant les nanoporteurs à base de polymères pour le traitement du cancer devrait accélérer leur adoption. Les entreprises pharmaceutiques investissent de plus en plus dans les plateformes de nanotechnologie des polymères pour développer des thérapies contre le cancer de la prochaine génération. Ces facteurs stimulent collectivement la croissance rapide du segment des nanoporteurs à base de polymères.
• Par voie d'administration
Sur la base de la voie d'administration, le marché de la nanothérapie du cancer est segmenté en voie intraveineuse, intramusculaire et autres. En 2025, le segment des produits par voie intraveineuse a dominé la plus grande part du marché (78,9 %) en raison de sa capacité à fournir des médicaments à base de nanoparticules directement dans le sang pour une distribution systémique rapide. L'administration intraveineuse est la méthode la plus couramment utilisée pour administrer des nanomédecines en oncologie, car elle assure une biodisponibilité élevée et une action thérapeutique immédiate. De nombreux médicaments nanomédecine approuvés, y compris les formulations liposomiques d'agents de chimiothérapie, sont administrés par voie intraveineuse en milieu hospitalier. Cette voie permet également un contrôle précis de la posologie et de la surveillance des réponses des patients pendant le traitement. Les professionnels de la santé préfèrent l'administration intraveineuse pour les thérapies contre le cancer parce qu'elle permet une livraison ciblée des médicaments et des profils pharmacocinétiques optimisés. L'utilisation croissante de formulations de nanomédecine intraveineuses dans les traitements de chimiothérapie et les traitements combinés confirme encore la dominance du segment. De plus, les progrès des technologies de perfusion et des protocoles de traitement oncologique ont amélioré l'innocuité et l'efficacité des thérapies intraveineuses. Ces facteurs contribuent collectivement à la forte part de marché du segment de l'administration intraveineuse.
Le segment intramusculaire devrait connaître le TCAC le plus rapide de 10,3 % entre 2026 et 2033, en raison de la croissance de la recherche sur les méthodes alternatives d'administration des nanomédecines. L'administration intramusculaire offre des avantages tels que la libération prolongée de médicaments et l'amélioration de la commodité du patient dans certains scénarios de traitement. Les chercheurs explorent de plus en plus les systèmes de distribution de médicaments à base de nanoparticules qui peuvent être administrés par voie intramusculaire pour accroître la souplesse du traitement. Les progrès réalisés dans le domaine des nanotechnologies permettent de mettre au point des formulations novatrices capables de maintenir les concentrations de médicaments thérapeutiques pendant de longues périodes. Ces développements devraient élargir l'utilisation de la nanothérapie intramusculaire dans les traitements oncologiques. De plus, la recherche clinique en cours qui étudie d'autres voies de transmission de la nanomédecine du cancer continue d'appuyer la croissance de ce segment. L'augmentation des investissements en soins de santé dans les technologies de pointe en matière de livraison de médicaments contribue davantage à son expansion. Ces facteurs stimulent collectivement la croissance prévue du segment de route intramusculaire.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de la nanothérapie du cancer est segmenté en hôpitaux, cliniques spécialisées et autres. En 2025, le segment des hôpitaux détenait la plus grande part des revenus du marché, soit 61,2 %, principalement en raison du volume élevé de diagnostics et de traitements du cancer effectués en milieu hospitalier. Les hôpitaux servent de centres primaires de traitement oncologique, offrant des technologies de diagnostic avancées, des services d'oncologie spécialisés et des équipes médicales multidisciplinaires. L'administration de thérapies anticancéreuses à base de nanomédecine nécessite souvent un équipement spécialisé et une supervision clinique, qui sont facilement disponibles dans les hôpitaux. De plus, les hôpitaux participent largement aux essais cliniques et aux programmes de recherche axés sur les traitements novateurs du cancer, y compris les nanomédecines. La présence de professionnels de l'oncologie formés et de services complets de soins aux patients soutient également l'adoption forte de traitements de nanothérapie dans les hôpitaux. L'augmentation des investissements dans l'infrastructure d'oncologie hospitalière et le nombre croissant de centres de traitement du cancer dans le monde continuent de renforcer la domination du segment. De plus, les pharmacies hospitalières assurent un approvisionnement fiable et une administration sûre de médicaments nanomédecine de pointe.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide de 10,9% entre 2026 et 2033, en raison de la demande croissante de services spécialisés en oncologie et de traitement du cancer ambulatoire. Les cliniques spécialisées offrent des programmes ciblés de traitement du cancer, offrant aux patients l'accès à des oncologues spécialisés et à des technologies de traitement de pointe. Ces cliniques adoptent de plus en plus des méthodes de traitement novatrices, y compris des thérapies à base de nanomédecine, pour améliorer les résultats des patients. L'expansion des cliniques d'oncologie privées et des centres spécialisés dans le cancer dans les économies émergentes favorise encore la croissance des segments. De plus, les cliniques spécialisées offrent souvent des approches de traitement plus personnalisées et des temps d'attente plus courts que les grands hôpitaux. L'évolution croissante vers le traitement du cancer ambulatoire et des services thérapeutiques ciblés encourage également l'adoption de la nanothérapie dans les cliniques spécialisées. Ces facteurs contribuent collectivement à la croissance rapide de ce segment.
• Par canal de distribution
Sur la base du canal de distribution, le marché de la nanothérapie du cancer est segmenté en pharmacie hospitalière, pharmacie de détail et autres. Le segment des pharmacies hospitalières a représenté la plus grande part des revenus du marché de 58,4% en 2025, en grande partie en raison du rôle centralisé des hôpitaux dans le traitement du cancer et la distribution de médicaments. La plupart des médicaments d'oncologie à base de nanomédecine sont administrés sous surveillance médicale en milieu hospitalier, ce qui fait des pharmacies hospitalières le principal canal de distribution. Ces pharmacies assurent l'entreposage, la manipulation et la distribution des médicaments selon des normes réglementaires strictes. De plus, les pharmaciens des hôpitaux jouent un rôle important dans la surveillance des traitements et l'administration sécuritaire des médicaments. Le nombre croissant de programmes de traitement du cancer en milieu hospitalier et d'essais cliniques renforce encore la demande de services de pharmacie en milieu hospitalier. Les investissements croissants dans l'infrastructure hospitalière et les installations de traitement en oncologie appuient également la forte part de marché de ce segment.
Le segment des pharmacies de détail devrait connaître le TCAC le plus rapide de 9,6 % entre 2026 et 2033, appuyé par l'augmentation de la disponibilité de médicaments contre le cancer et de thérapies de suivi par les circuits de vente au détail. Les pharmacies de détail offrent un accès pratique aux médicaments pour les patients qui subissent un traitement et un rétablissement à long terme du cancer. La présence croissante de pharmacies spécialisées en oncologie au sein des réseaux de vente au détail favorise la distribution de médicaments liés au cancer. La préférence accrue des patients pour des services de santé accessibles et l'expansion des chaînes de vente au détail des produits pharmaceutiques contribuent également à la croissance du segment. De plus, les progrès réalisés dans la gestion de la chaîne d'approvisionnement pharmaceutique et les réseaux de distribution de médicaments améliorent la disponibilité des thérapies contre le cancer par les circuits de vente au détail. Ces facteurs stimulent collectivement la croissance attendue du segment des pharmacies de détail.
Analyse régionale du marché de la nanothérapie du cancer
- L'Amérique du Nord a dominé le marché de la nanothérapie contre le cancer avec la plus grande part des revenus de 38,7 % en 2025, appuyée par des infrastructures de soins de santé de pointe, de solides activités de recherche-développement en nanotechnologie et la présence de grandes entreprises de biotechnologie et de produits pharmaceutiques
- La région bénéficie d'une vaste recherche clinique, de l'adoption rapide de technologies novatrices de traitement du cancer et d'investissements substantiels dans la médecine de précision et les systèmes ciblés de distribution de médicaments.
- De plus, les collaborations entre les instituts de recherche, les entreprises de biotechnologie et les entreprises pharmaceutiques accélèrent le développement des thérapies à base de nanoparticules, renforçant ainsi le leadership de la région sur le marché de la nanothérapie contre le cancer
Aperçu du marché américain de la nanothérapie du cancer
Le marché américain de la nanothérapie contre le cancer a remporté la plus grande part de revenus en Amérique du Nord en 2025, grâce à une forte innovation en biotechnologie, à de vastes essais cliniques et à la présence de grandes entreprises pharmaceutiques. Les instituts de recherche et les entreprises de biotechnologie se concentrent de plus en plus sur les systèmes de distribution de médicaments à base de nanoparticules pour améliorer l'efficacité du traitement et réduire les effets secondaires dans les thérapies contre le cancer. De plus, le financement public de la recherche en nanomédecine et l'adoption rapide de traitements ciblés contre le cancer appuient davantage l'expansion du marché dans le pays.
Aperçu du marché de la nanothérapie du cancer en Europe
Le marché européen de la nanothérapie contre le cancer devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation des investissements dans la recherche sur le cancer et de la concentration croissante sur les technologies thérapeutiques de pointe. La région dispose d'un solide réseau d'instituts de recherche et d'entreprises pharmaceutiques qui participent activement au développement de traitements du cancer fondés sur la nanotechnologie. De plus, des cadres réglementaires favorables, des collaborations croissantes entre les établissements universitaires et les entreprises de biotechnologie et des taux d'incidence du cancer qui augmentent encouragent l'adoption de solutions de nanothérapie dans toute l'Europe.
Aperçu du marché de la nanothérapie du cancer au Royaume-Uni
Le marché britannique de la nanothérapie contre le cancer devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation des investissements dans la recherche biomédicale et du fait que le pays met fortement l'accent sur l'innovation en matière de biologie. La présence de grandes universités de recherche et de start-up en biotechnologie travaillant sur la nanomédecine favorise les progrès dans les systèmes de distribution de médicaments à base de nanoparticules. De plus, les initiatives gouvernementales appuyant la recherche sur le cancer et l'adoption croissante de thérapies ciblées contribuent au développement du marché au Royaume-Uni.
Allemagne Aperçu du marché de la nanothérapie du cancer
Le marché allemand de la nanothérapie contre le cancer devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides capacités de fabrication pharmaceutique et des investissements accrus dans la recherche en nanotechnologie. L'Allemagne dispose d'infrastructures de soins bien développées et se concentre sur la médecine de précision pour encourager le développement et l'adoption de traitements avancés contre le cancer. En outre, les collaborations entre les instituts de recherche, les entreprises de biotechnologie et les fabricants pharmaceutiques accélèrent la commercialisation de solutions de nanothérapie innovantes.
Aperçu du marché de la nanothérapie du cancer en Asie-Pacifique
Le marché de la nanothérapie du cancer en Asie et dans le Pacifique est sur le point de croître le plus rapidement possible durant la période de prévision, en raison de l'augmentation des dépenses de santé, de l'expansion de la recherche en biotechnologie et de la prévalence croissante du cancer dans des pays comme la Chine, le Japon et l'Inde. Les gouvernements de la région appuient activement la recherche en nanomédecine au moyen de programmes de financement et d'initiatives d'innovation. En outre, l'expansion des capacités de fabrication de produits pharmaceutiques et l'adoption croissante de technologies de traitement du cancer de pointe contribuent grandement à la croissance du marché régional.
Aperçu du marché japonais de la nanothérapie contre le cancer
Le marché japonais de la nanothérapie contre le cancer prend de l'ampleur en raison des fortes capacités technologiques du pays et de la concentration croissante sur les traitements d'oncologie avancés. Le Japon dispose d'un écosystème de recherche bien établi qui soutient l'innovation en nanomédecine, en particulier en ce qui concerne la livraison ciblée de médicaments et les traitements à base de nanoparticules. De plus, le fardeau croissant du cancer et l'appui du gouvernement à la recherche en médecine de précision devraient conduire à l'adoption de solutions de nanothérapie du cancer dans le pays.
China Cancer nanothérapie Aperçu du marché
En 2025, le marché chinois de la nanothérapie contre le cancer a représenté la plus grande part des revenus du marché dans la région de l'Asie et du Pacifique, attribuable à l'expansion rapide du secteur de la biotechnologie dans le pays et à un solide soutien gouvernemental à la recherche en nanotechnologie. La Chine investit massivement dans les technologies avancées de traitement du cancer, y compris les systèmes de distribution de médicaments à base de nanoparticules et les plateformes de nanomédecine. En outre, l'incidence croissante du cancer, l'augmentation des infrastructures de soins de santé et la collaboration croissante entre les établissements universitaires et les entreprises de biotechnologie accélèrent le développement et l'adoption de solutions de nanothérapie pour le cancer dans le pays.
Part du marché de la nanothérapie du cancer
L'industrie de la nanothérapie du cancer est principalement dirigée par des entreprises bien établies, notamment :
• Johnson & Johnson (États-Unis)
• Pfizer Inc. (États-Unis)
• Merck & Co., Inc. (États-Unis)
• F. Hoffmann-La Roche Ltd. (Suisse)
• Novartis AG (Suisse)
• Bristol-Myers Squibb Company (États-Unis)
• AbbVie Inc. (États-Unis)
• Amgen Inc. (États-Unis)
•AstraZeneca PLC (Royaume-Uni)
• Sanofi S.A. (France)
• Takeda Pharmaceutical Company Limited (Japon)
• Celgene Corporation (États-Unis)
• Teva Pharmaceutical Industries Ltd. (Israël)
• Gilead Sciences, Inc. (États-Unis)
•Nanospectra Biosciences, Inc. (États-Unis)
• Nanobiotix S.A. (France)
• Arrowhead Pharmaceuticals, Inc. (États-Unis)
• Selecta Biosciences, Inc. (États-Unis)
• BlueWilow Biologics, Inc. (États-Unis)
•CytImmune Sciences, Inc. (États-Unis)
Les derniers développements sur le marché mondial de la nanothérapie du cancer
- En novembre 2022, ImmunoGen, Inc. a annoncé que la FDA des États-Unis a accordé une approbation accélérée à ELahere (mirvetuximab soravtansine-gynx) pour le traitement du cancer des ovaires résistants au platine. Le traitement est un conjugué anticorps-médicament conçu pour fournir des agents cytotoxiques directement aux cellules tumorales, représentant une stratégie ciblée nano-échelle médicament-livraison visant à améliorer l'efficacité et à réduire les effets secondaires systémiques dans le traitement du cancer
- En juillet 2023, SN Bioscience, une société de biotechnologie spécialisée dans les thérapies à base de nanoparticules, a annoncé que la Food and Drug Administration (FDA) des États-Unis accordait la désignation de médicaments orphelins à sa thérapie nanoformulée contre le cancer SNB-101 pour le traitement du cancer du poumon à petites cellules (SCLC). La thérapie utilise la technologie des nanoparticules de polymères pour améliorer la livraison ciblée des médicaments et réduire la toxicité systémique, et la société a également reçu l'approbation de lancer des essais cliniques de phase I aux États-Unis et en Corée du Sud. Ce développement met en évidence le soutien réglementaire croissant aux thérapies contre le cancer à base de nanoparticules et fait progresser le pipeline clinique de la nanomédecine en oncologie
- En avril 2023, Genentech (membre du groupe Roche) a annoncé que la Food and Drug Administration des États-Unis a approuvé la Polivy (polatuzumab vedotin) en association avec la chimiothérapie comme traitement de première intention pour le lymphome à grandes cellules B (DLBCL) diffus non préalablement traité. Polivy est un conjugué anticorps-médicament qui délivre des agents cytotoxiques directement aux cellules cancéreuses à l'aide de mécanismes d'administration ciblés, reflétant l'innovation continue dans les plates-formes de prestation de médicaments de pointe utilisées dans les traitements d'oncologie axés sur la nanotechnologie
- En décembre 2024, Bristol Myers Squibb a annoncé que la FDA des États-Unis a approuvé Opdivo Qvantig (nivolumab et hyaluronidase-nvhy) pour l'injection sous-cutanée sur plusieurs indications tumorales solides, y compris le mélanome, le cancer du poumon, le carcinome des cellules rénales et le cancer colorectal. La thérapie intègre une technologie avancée de livraison de médicaments qui permet une administration sous-cutanée rapide et une meilleure efficacité de livraison, contribuant aux progrès continus dans les plateformes de traitement oncologique ciblées et innovantes
- En avril 2025, Akeso Biopharma a annoncé que la FDA a approuvé le penpulimab-kcqx, un traitement par anticorps monoclonaux ciblé PD-1 pour le traitement du carcinome nasopharyngéal récidivant ou métastatique. L'approbation reflète les progrès continus des thérapies anticancéreuses ciblées qui utilisent des mécanismes de prestation de médicaments de précision pour améliorer les résultats du traitement en oncologie
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.